


Лис любит ходить вокруг да около, но не в этот раз. Потому что это не тот случай. Теперь всё серьёзно. Сегодня «Дивидендные истории» и стратегии «Защитных акций» — это для тех, кто пока не проходил кризисы. Foxbonza Инвестиции благодаря или назло Небесам прошли несколько обвалов за свою инвестиционную жизнь и видят, что ситуация развивается по давно изученной экономической классике. Несмотря на свежую лапшу на ушах и новые декорации.
Существует теория, что фондовый рынок падает раньше, чем экономика — и это не «субъективное ощущение», а доказанная статистическая закономерность. Исследования, основанные на тестах Грейнджера, подтверждают: динамика фондовых индексов является значимым предиктором будущего ВВП. Рынок — это механизм дисконтирования будущих денежных потоков. Когда инвесторы видят ухудшение перспектив, они будучи глубоко политически несознательными и слабо понимающими политику текущего всегда-переходного периода, распродают активы сегодня, а не завтра.
Тест Грейнджера — это статистический метод проверки связи между временными рядами. Он показывает, помогает ли прошлый опыт одной переменной предсказать будущее другой переменной.
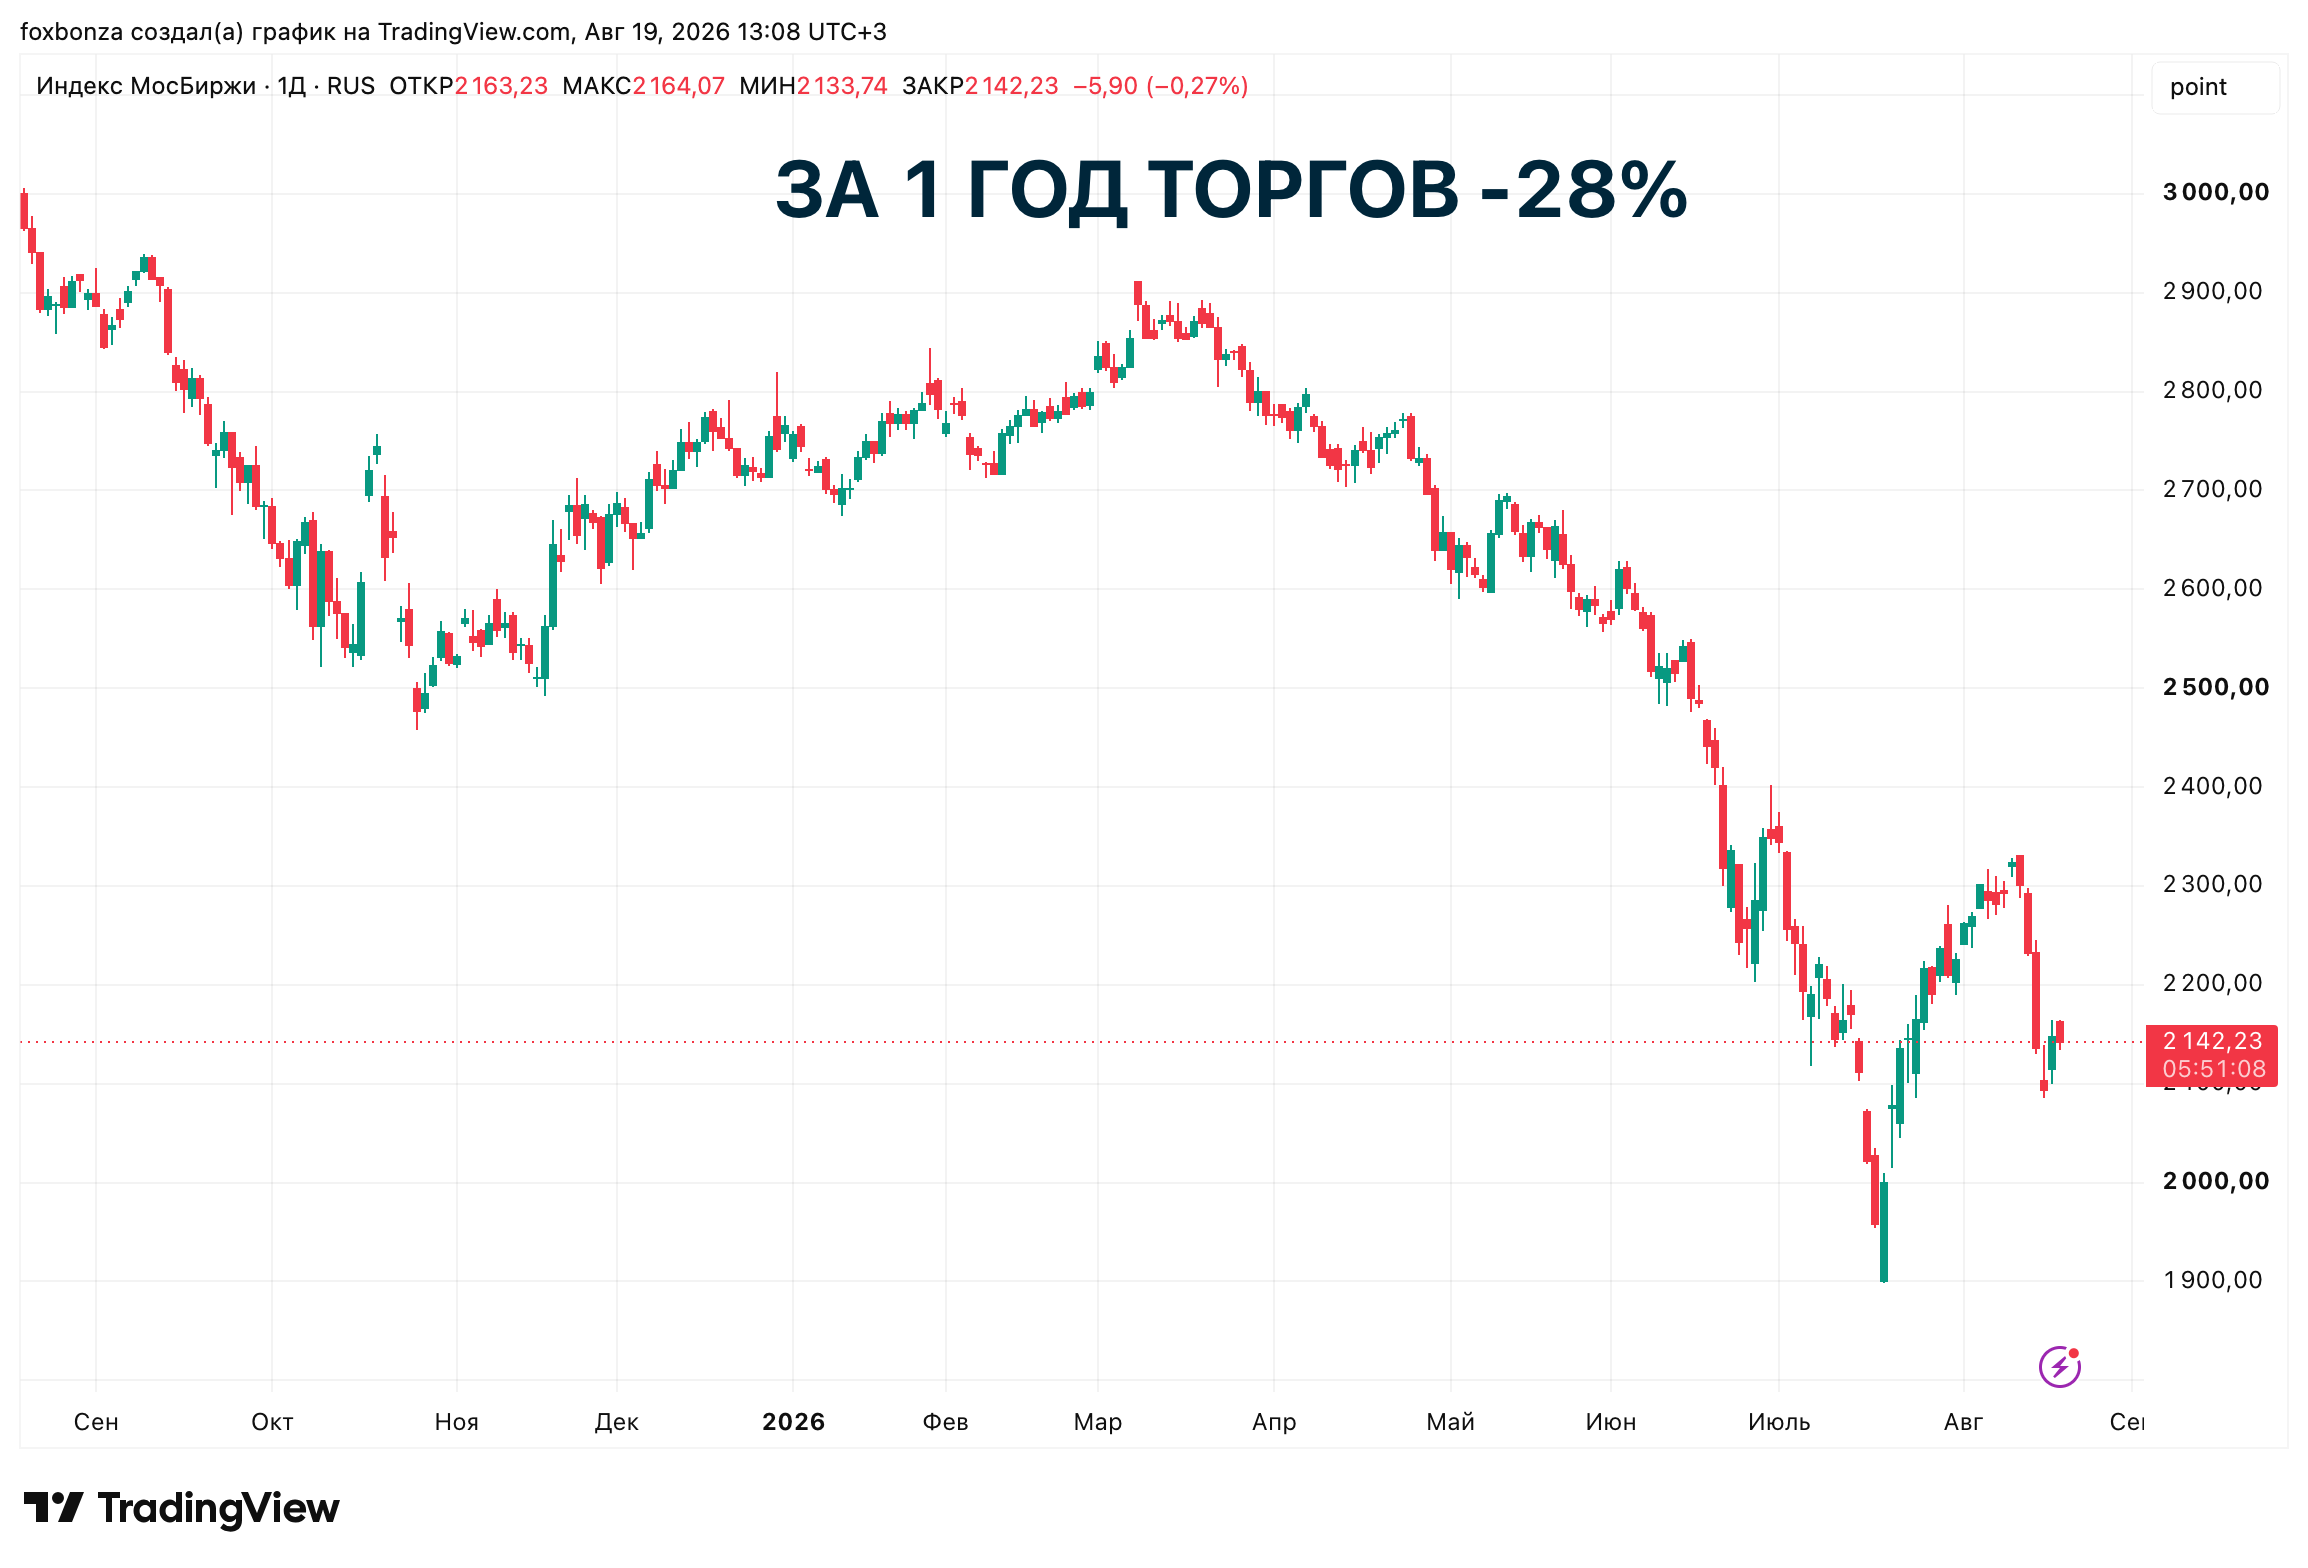
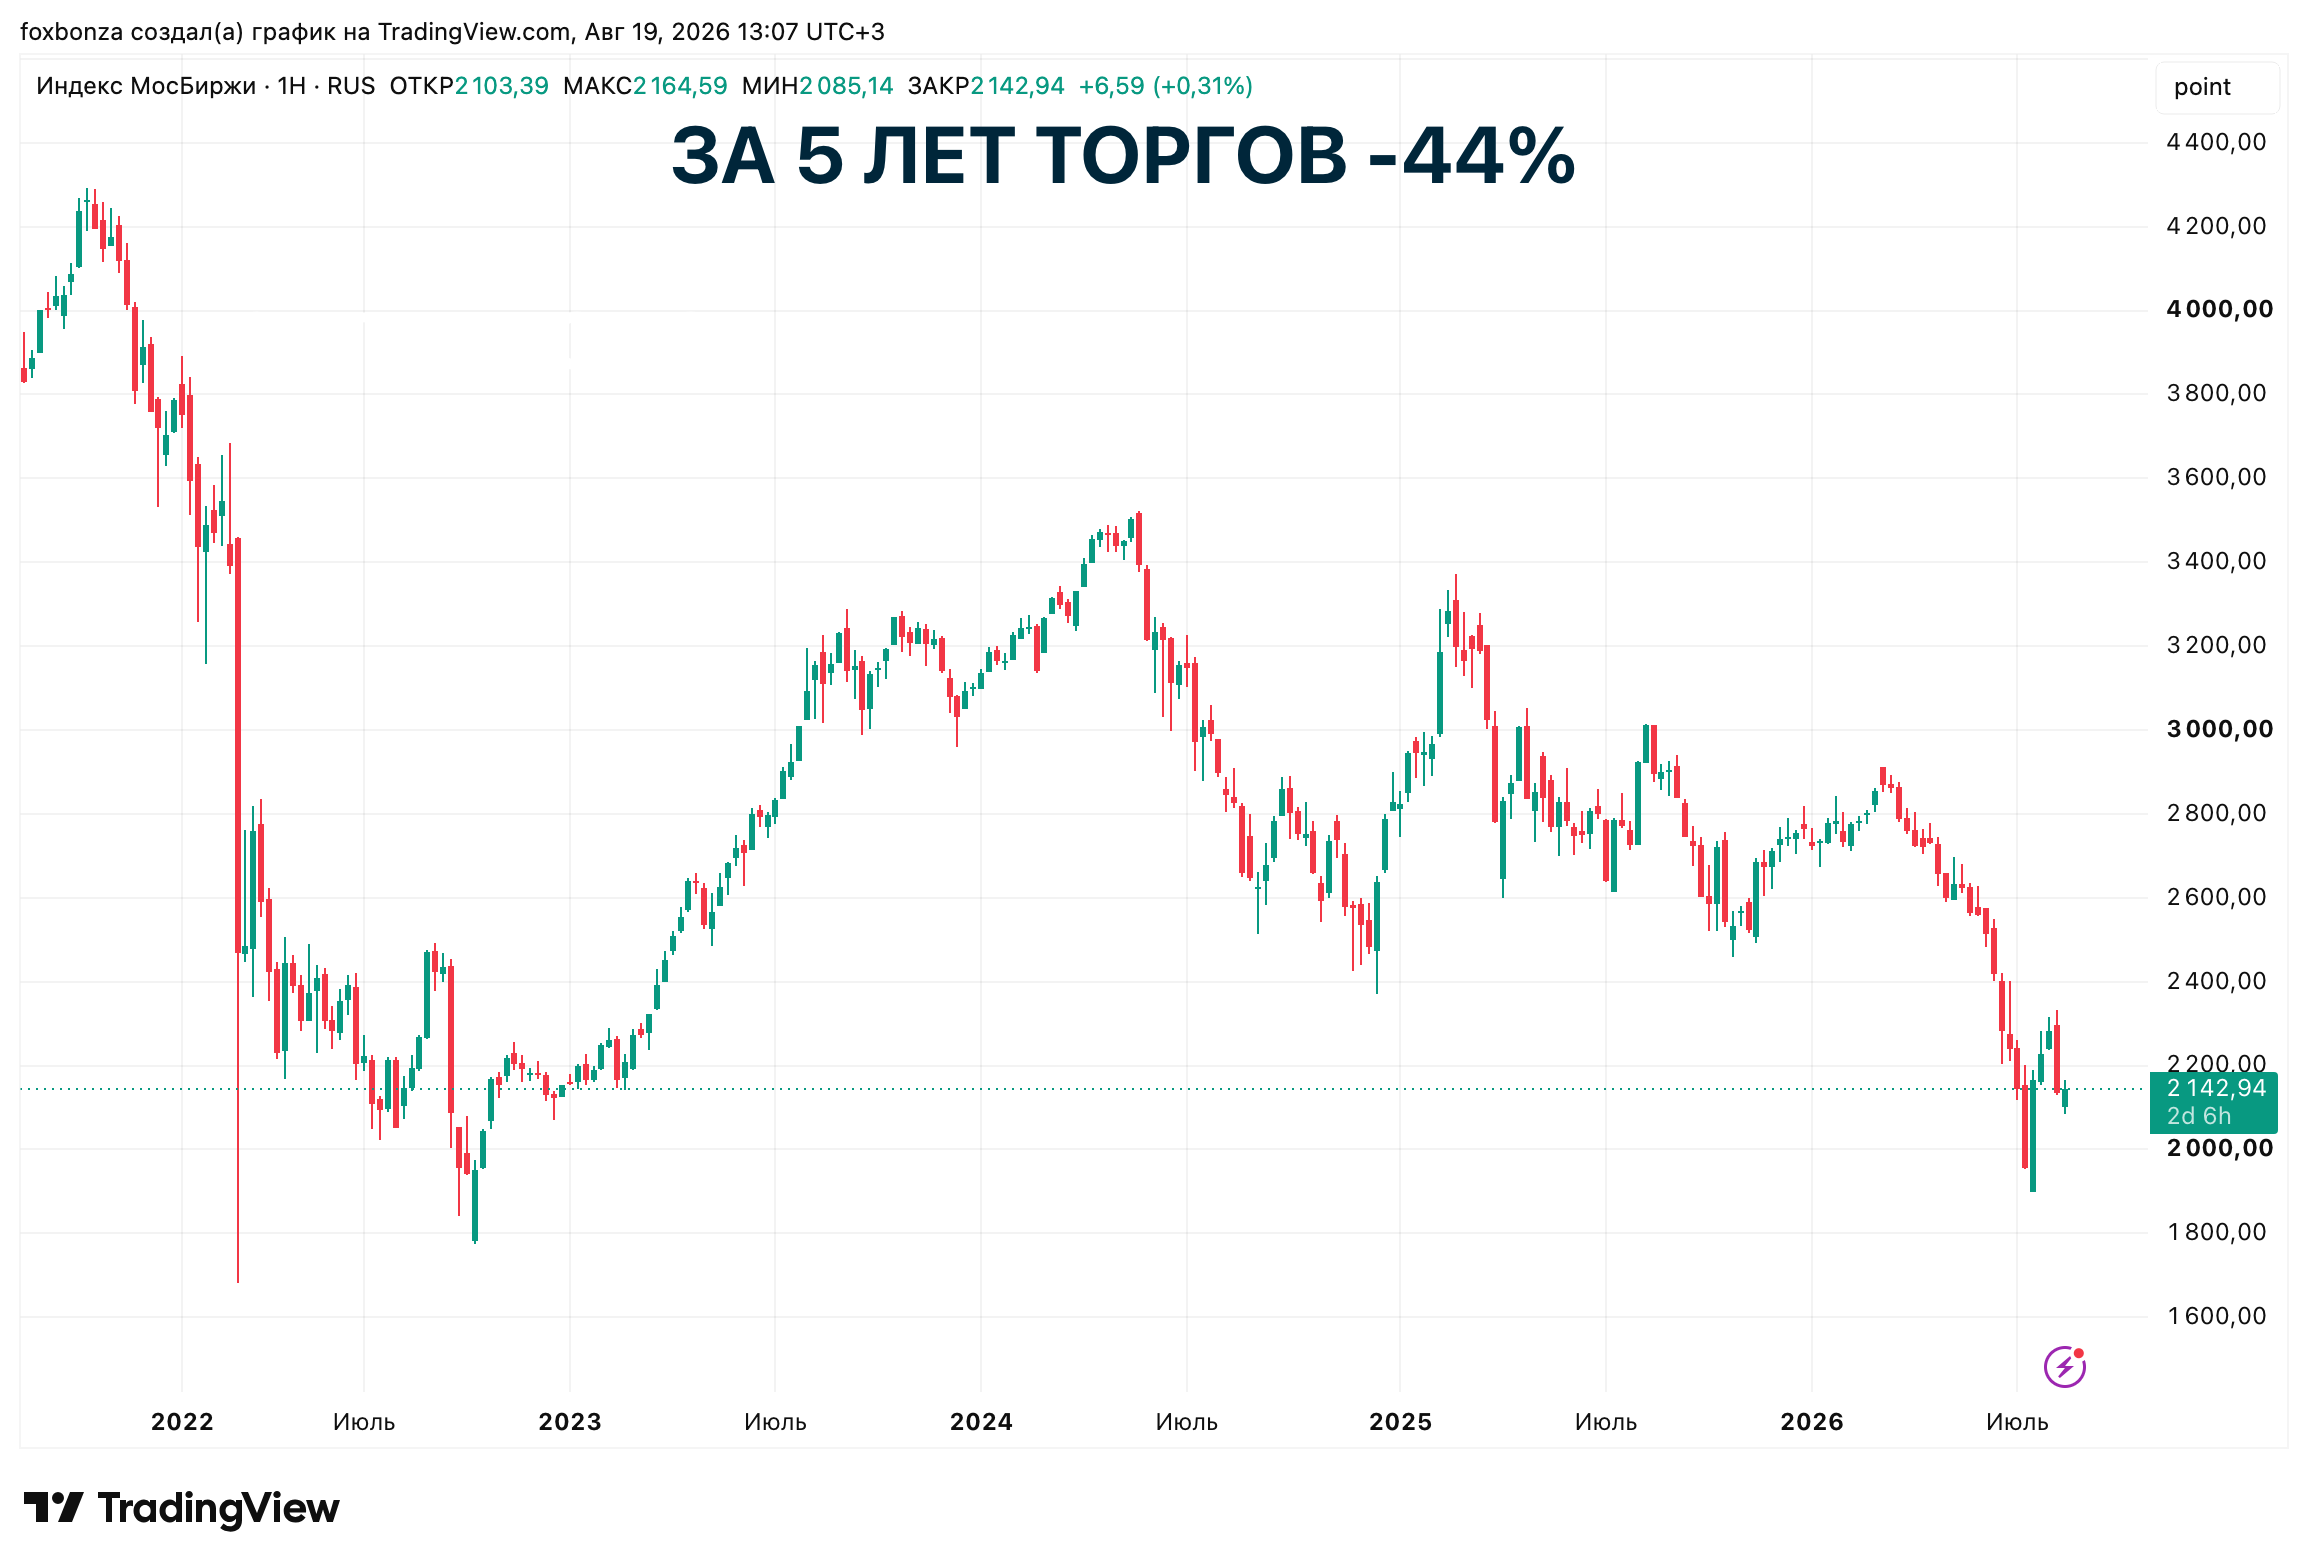
То, что наблюдается на графиках — падение IMOEX на 28% за год и обновление минимумов ниже 2100 пунктов — это старт ожидаемых событий для реального сектора (см. раздел Инфографика). Вопрос не в том, будет ли спад в экономике, а в том, когда именно он ударит по зарплате, по бизнесу и налоговым поступлениям в бюджет.
Как работает временной лаг
Эмпирика (опыт) показывает: биржевой обвал опережает рецессию в реальной экономике на 1-2 квартала, чаще — на два. Этот "уникальный" случай - не уникален. С высокой вероятностью пик проблем — сокращения на предприятиях, падение прибылей, депрессия потребления — придётся на конец 2026 — начало 2027 года.
Почему Лис так считает? Каковы предпосылки? Это факторы, которые уже начали душить реальный сектор:
- Ключевая ставка на высоком уровне при низкой производительности труда. Центробанк занят благим делом - душит инфляцию дорогими деньгами. Но это убивает фондовый рынок (деньги уходят в депозиты и ОФЗ), но главное — убивает бизнес. Да, это убивает прежде всего неэффективный, закредитованный бизнес. Но, как говориться - какой уж есть! Кредиты становятся неподьёмными для хозсубьектов годами живущих в кредитных "противозачаточных" по отношению к повышению производительности труда "спиралях". Компании не могут рефинансировать долги, и уже видны первые трупы.
- Рост дефолтов по облигациям очевиден. За первый квартал 2026 года количество компаний, столкнувшихся с кредитными событиями, выросло на 81% по сравнению с аналогичным периодом прошлого года (данные «Эксперта» и РБК на основе Cbonds). Рост проблемного долга — с 7 млрд до 9,6 млрд рублей. Системный сигнал налицо.
- Промышленность в минусе. Нефтепереработка рухнула до 22-летних минимумов, строительство упало на 10% за первый квартал, гражданское машиностроение — в яме.
Это не «будущие риски». Это текущая реальность, которая в ближайшее время перетряхнёт экономический ландшафт в зоне интереса инвестора, нацеленного на Российские активы.
Кто под ударом? Чётко и без соплей
Foxbonza Инвестиции перечисляют часть отраслей, из которых выходит и которые пока рассматривает только из засады:
1. Потребительский сектор и ритейл (X5, М.Видео и все, кто рядом).
Здесь главный удар — не по долгам (у X5, например, долговая нагрузка вполне комфортная — 1.08-1.17x EBITDA). Удар по маржинальности. Как пример, что происходит с X5? Выручка растёт на 9.9% — люди всё равно вынуждены покупать, даже если цены высоки. А вот чистая прибыль за второй квартал 2026 года упала на 28.9%. Почему? Чистые финансовые расходы съедают всё. Кредиты дорогие, покупатели чувствительные — наценку выше рынка не поднимешь, да и социальные товары приходится держать "по дешёвке", иначе с проверкой "как прыгнут!" Речь не о банкротстве, но прибыльность будет испытывать колоссальное давление. Акции подобных компаний не смогут выступать защитным активом в связи с отсутствием фундаментальной основы в ближайшем будущем - стабильной прибыли (уже вообще - не до её родимой роста).
2. Инвестиционно-зависимые отрасли. Машиностроение, металлургия, строительство. Этим пока неоткуда ждать роста. Инвестиций нет, спрос падает, кредиты в закромах — под завязку. Это рецессия.
3. Нефтегазовый сектор. Лукойл потерял многие иностранные активы, списал их с убытком в 1,667 трлн рублей и получил чистый убыток по году. Через волатильность рынок должен привыкнуть к новым финансовым потокам в LKOH. Роснефть — под санкционным прессом, чистая прибыль упала на 32% в первом квартале. Операционный поток у них есть, но говорить о «качественной обороне» применительно к ключевым Российским активам — это сверх оптимизм.
Про «защитные активы» в целом
Нет никаких защитных акций. Акция — это долевая бумага. Она не гарантирует возврат денег. Дивиденд — не обязанность, а право совета директоров. Цена определяется паникой и жадностью, а не балансовой стоимостью, с которой она иногда может случайно совпадать.
Защита — это инструменты с гарантированным или фиксированным денежным потоком не ниже альтернативной безрисковой стоимости денег в экономике. Сегодня это (с переменным успехом):
- ОФЗ и корпоративные облигации надёжных эмитентов (с высоким рейтингом).
- Депозиты.
- Денежные средства в валюте (с оговорками по рискам).
Всё остальное на Российском рынке сегодня — это спекуляция. Когда происходит покупка «упавших голубых фишек», это не защита. Это ставка на то, что рынок перестанет паниковать, мультипликаторы восстановятся и удастся заработать на отскоке. Это рискованное пари. И оно может не сыграть. Санкции или контрсанкции могут ужесточиться, дивиденды не утвердить, рынок может упасть ещё на 20%, 30%, 40%...
Где же тогда «островки благоденствия»?
Для Foxbonza Инвестиции есть одна вменяемая стратегия — уйти в долговой рынок, зафиксировать высокую доходность на годы вперёд и переждать. Ставки высокие, ОФЗ дают двузначные цифры. Это не «упущенная выгода» на долевом рынка (на фонде), а сохранённые нервы и капитал скромного и впечатлительного Лисёнка.
Вероятно лучше понимать сейчас, что при покупке акций, покупается перепроданность, а не надёжность и не элементарный экономический смысл. Можно, конечно, щекотать себе нервишки, но категорически ограничивать при этом размер позиции. И не впадать в крайности, называя Российский фондовый рынок "помойкой" или какие-либо акции на нём "защитными". Какой бы кубышкой средств на счетах "защитная" компания не располагала.
Финансовая оборона для Лиса — это когда он/она спокойны и не молятся, чтобы завтра не вышли новые санкции или контрсанкции.
Будем жить. Полюбому
И всё же Foxbonza Инвестиции не уходят, и не собираются уходить с фондового рынка. Как известно, всё вокруг сделано бизнесом и он будет развиваться. Просто он (бизнес) имеет железо-бетонное свойство - он явление цикличное. На смену спада всегда приходит подъем. Это закон. Его невозможно отменить. Это не под силу никому: ни Трампу, ни Путину, ни Синь Дзинь Пину. Ни кому бы то ни было вообще. Во время кризиса каждый человек, семья, компания, как клетка огромного организма начинает выживать. Каждая такая "клетка" хочет жить, чтобы потомство жило лучше и не проходило через такие трудности. И такое стремление сначала позволяет выжить, а затем обязательно приводит к поразительным результатам. А для инвесторов это означает - очередной экономический подъем.
Задача инвестора сейчас - дожить до подъема на рынке.
Резюме одним абзацем
Фондовый рынок уже сказал всё, что нужно: "не стреляйте в фондовый рынок, он играет, как умеет", а реальная экономика войдёт в депрессию во втором полугодии 2026 года. Очевидно, что по ритейлу и инвестиционно-зависимым отраслям в реальной экономике будет нанесён удар — там "кровь" начнёт идти первой, но этими отраслями не ограничится. По состоянию маржинальности уже видны сложности ближайшего будущего с содержанием операционных фондов компаниями. Из этого следует:
- Нет никакой веры в «защитные акции» — их не существует.
- Лис не готов терять деньги — он набивает курятник облигациями.
- Лис торгует акциями — но использует их только как спекулятивный инструмент. Не задействует для этого тело капитала, а только частичку денежного потока. И не питает иллюзий.
- В кризис выживает не тот, кто меньше теряет, а тот, кто сохраняет ликвидность до наступления фундаментально обусловленного подъема. А он будет. Обязательно.
Комментарии (0)