


Множество инвесторов искренне верит
Что успех зависит от их личной одарённости выцепить «секретную акцию» перед взлётом. Однако фундаментальные исследования в области портфельного инвестирования указывают на обратное: особо «одарённые» проигрывают простым «ботаникам», которые почему-то решили не искать секретный актив, а просто покупают правильные классы активов для данного, конкретного периода времени.
Ещё в прошлом веке, классической работе Brinson, Hood и Beebower, опубликованной в Financial Analysts Journal, было установлено: распределение капитала между основными классами активов определяет порядка 90% итоговой доходности. На долю выбора конкретных бумаг внутри одного класса и попыток угадать момент входа остаётся не более 10% результативности. Проще говоря, стратегическое решение — купить акции, облигации или уйти в денежный рынок — многократно важнее тактических метаний между Сбербанком и Лукойлом или фееричным IPO многообещающего гаража или строительного вагончика.
Текущая российская реальность служит лучшим подтверждением этого тезиса: Классы активов рулят.
С 2023 года индекс МосБиржи демонстрирует затяжную волатильность, а ключевая ставка Банка Росси, хоть и снизилась, но не сильно - до 14%.
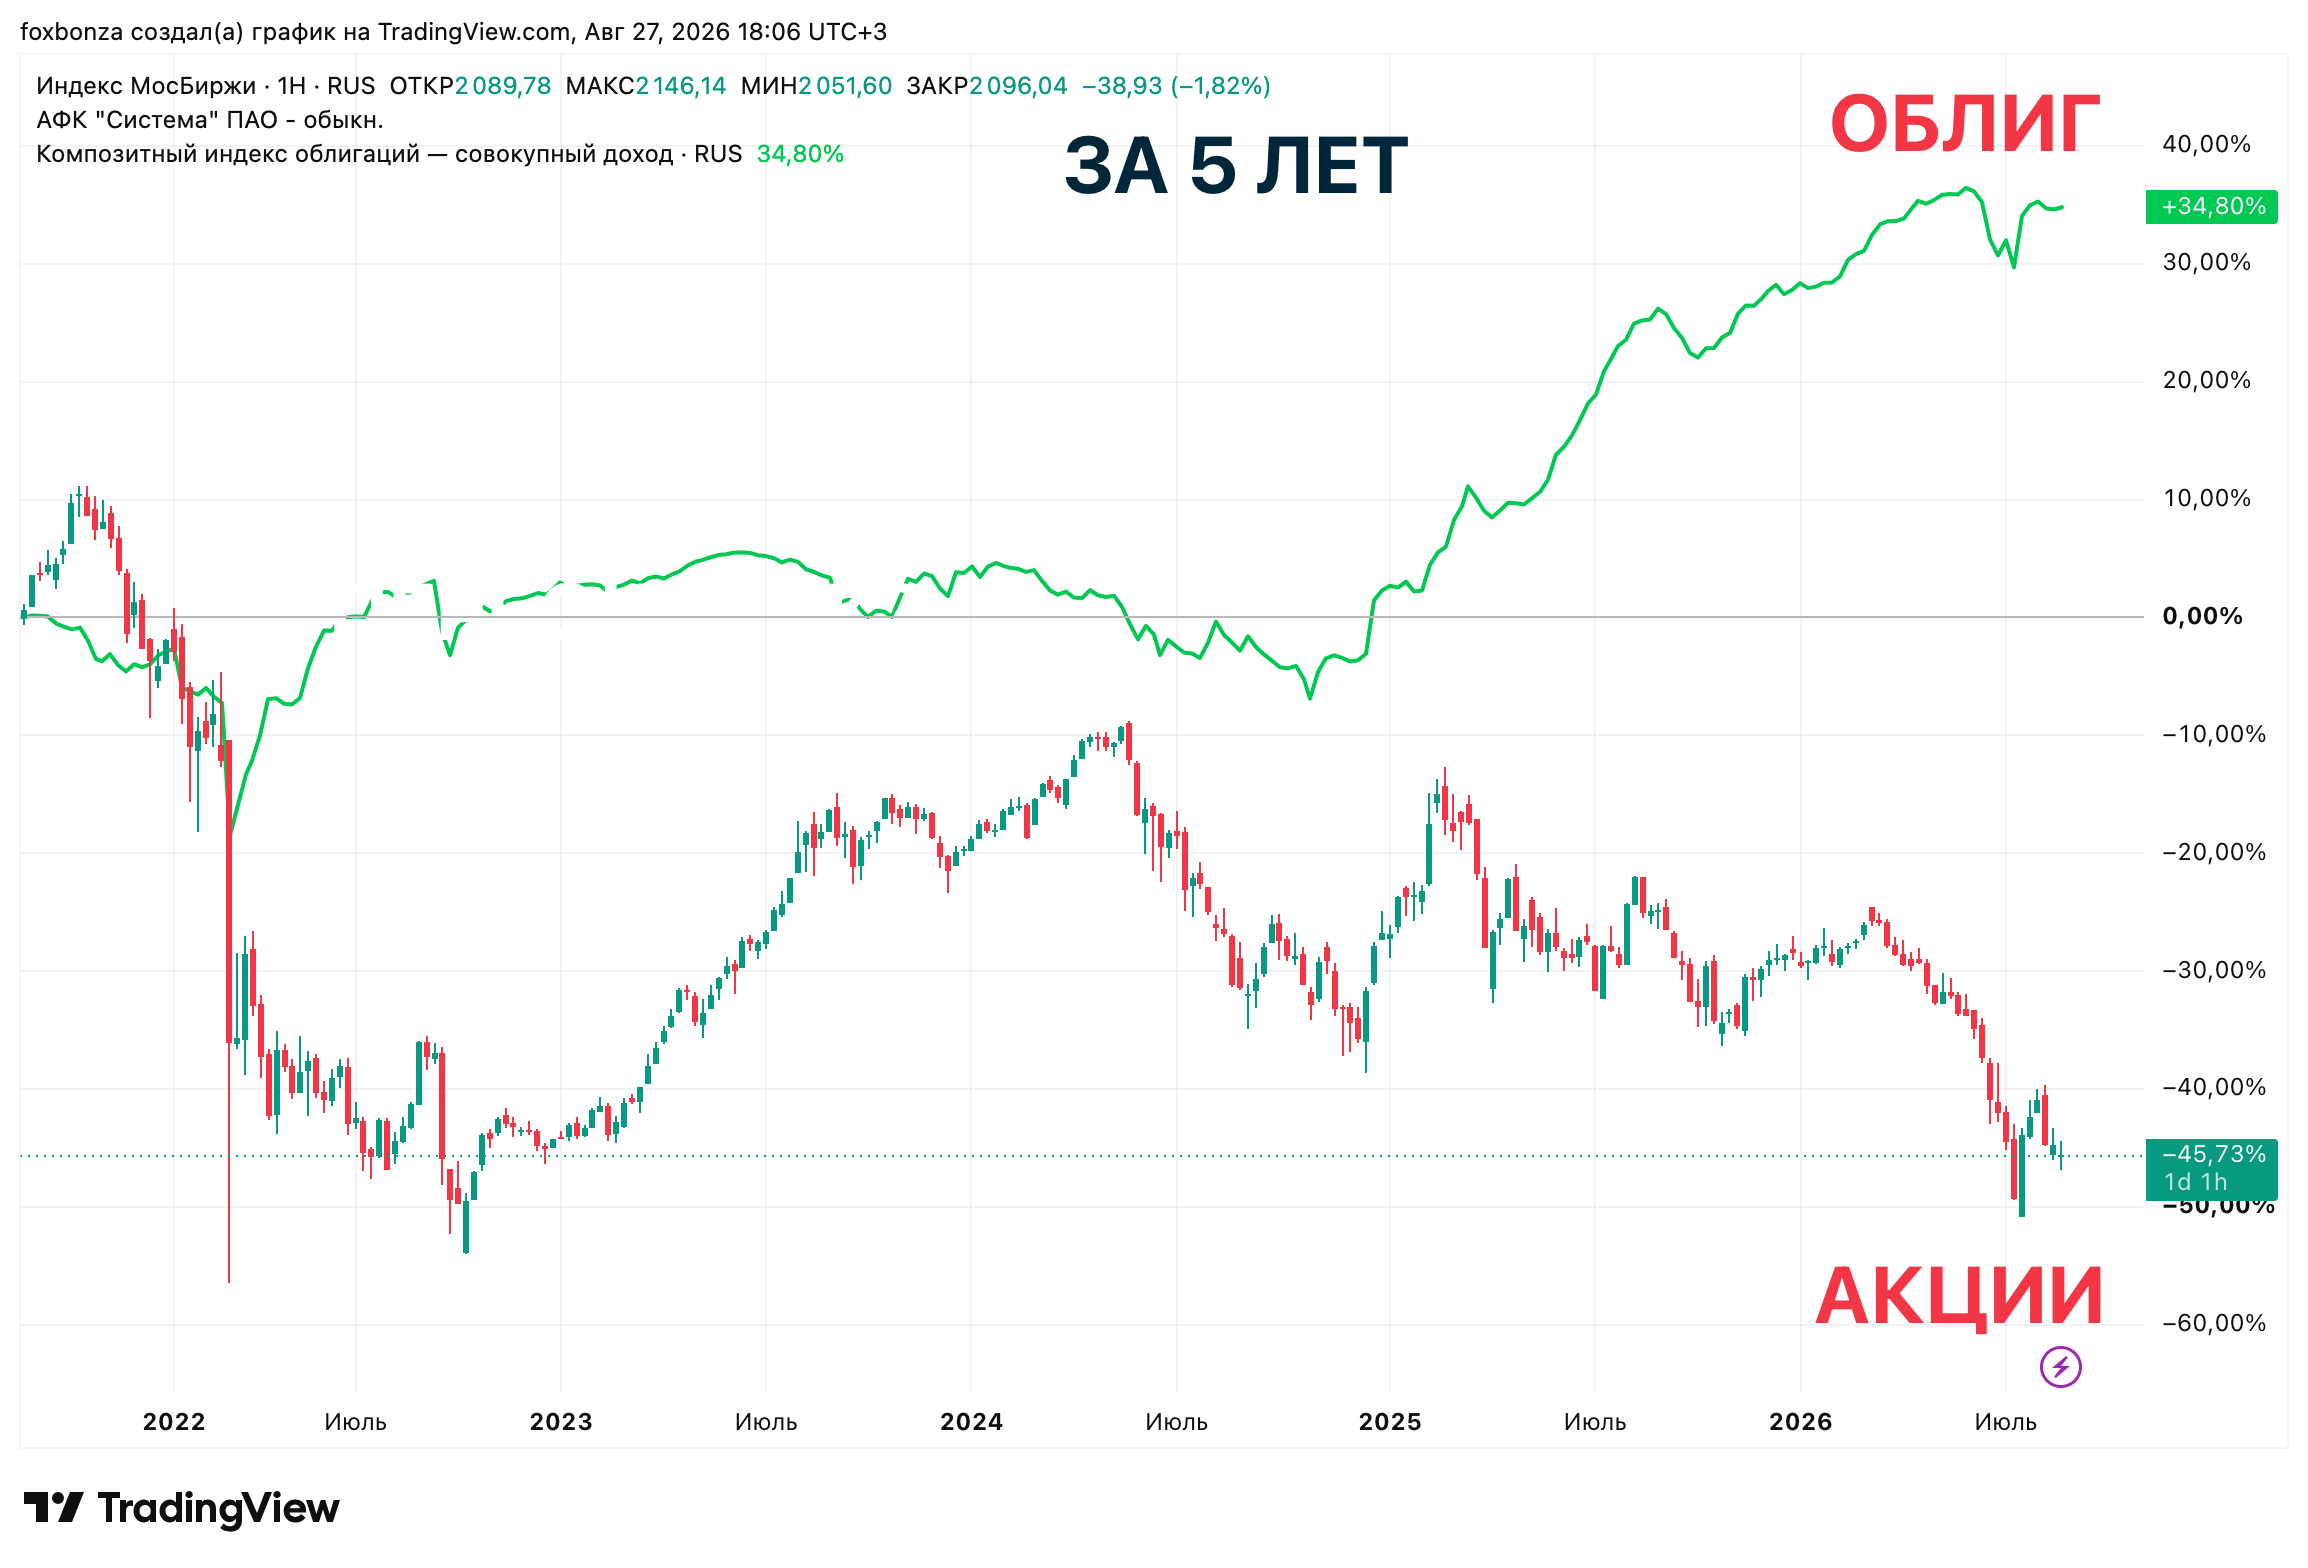
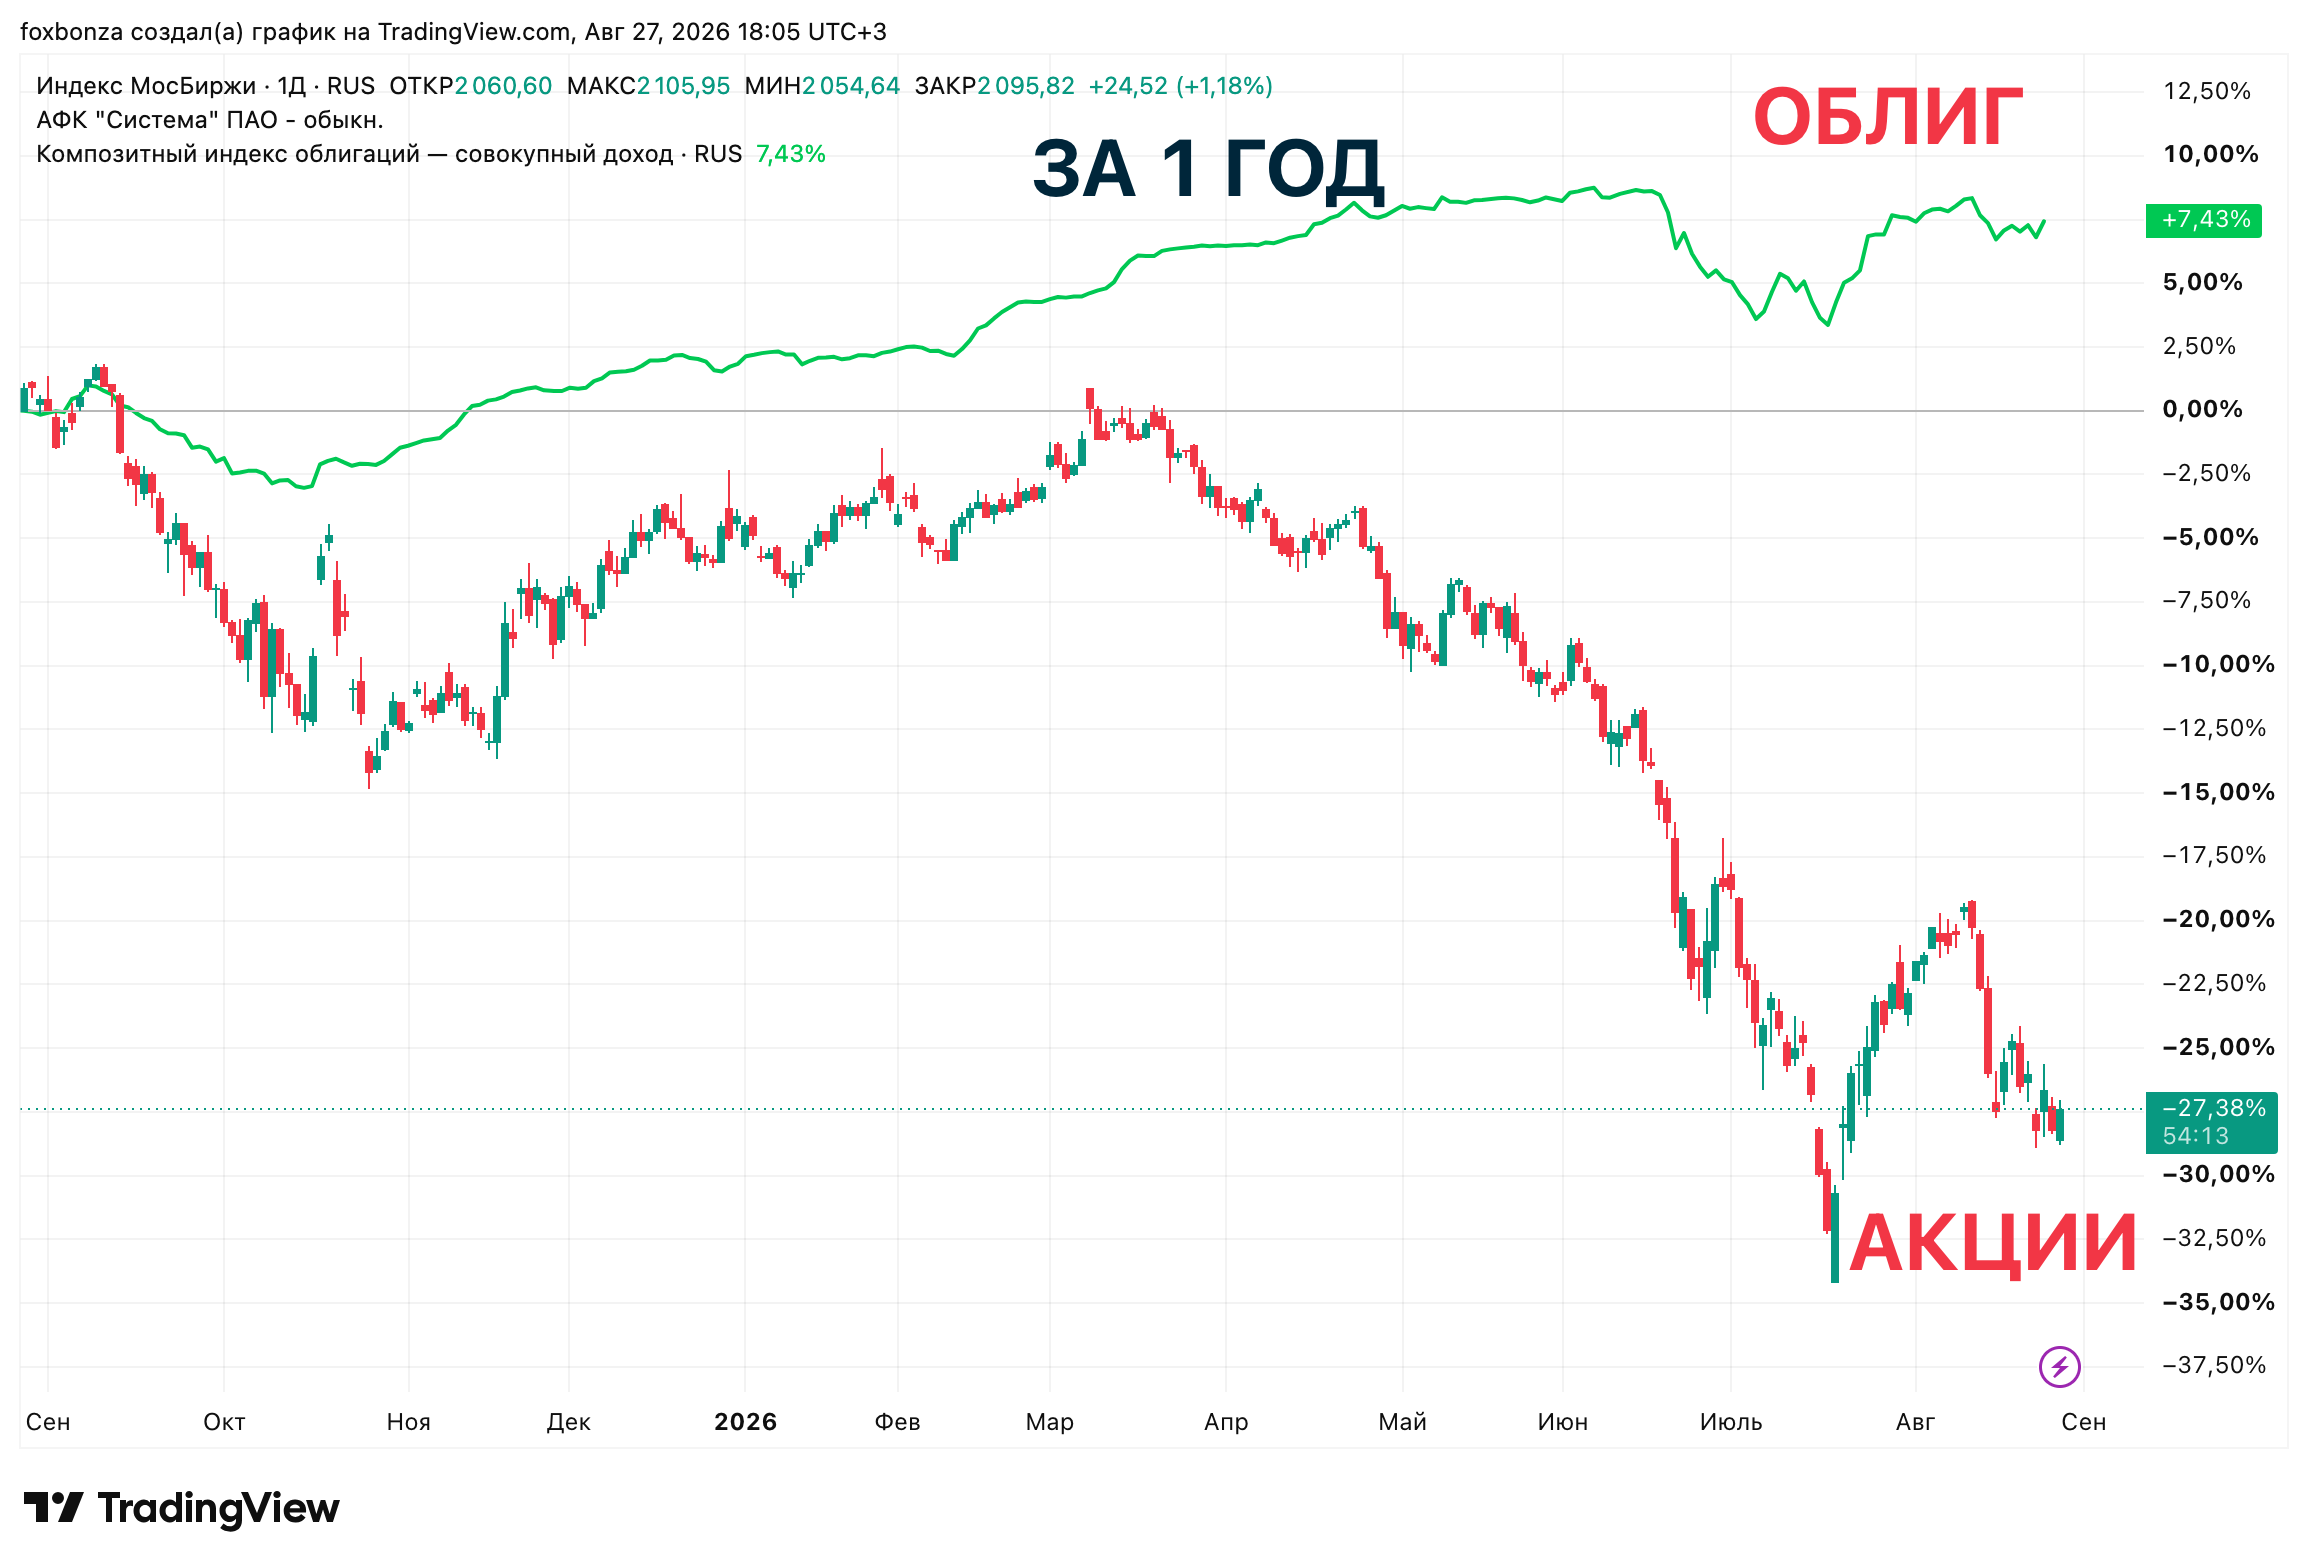
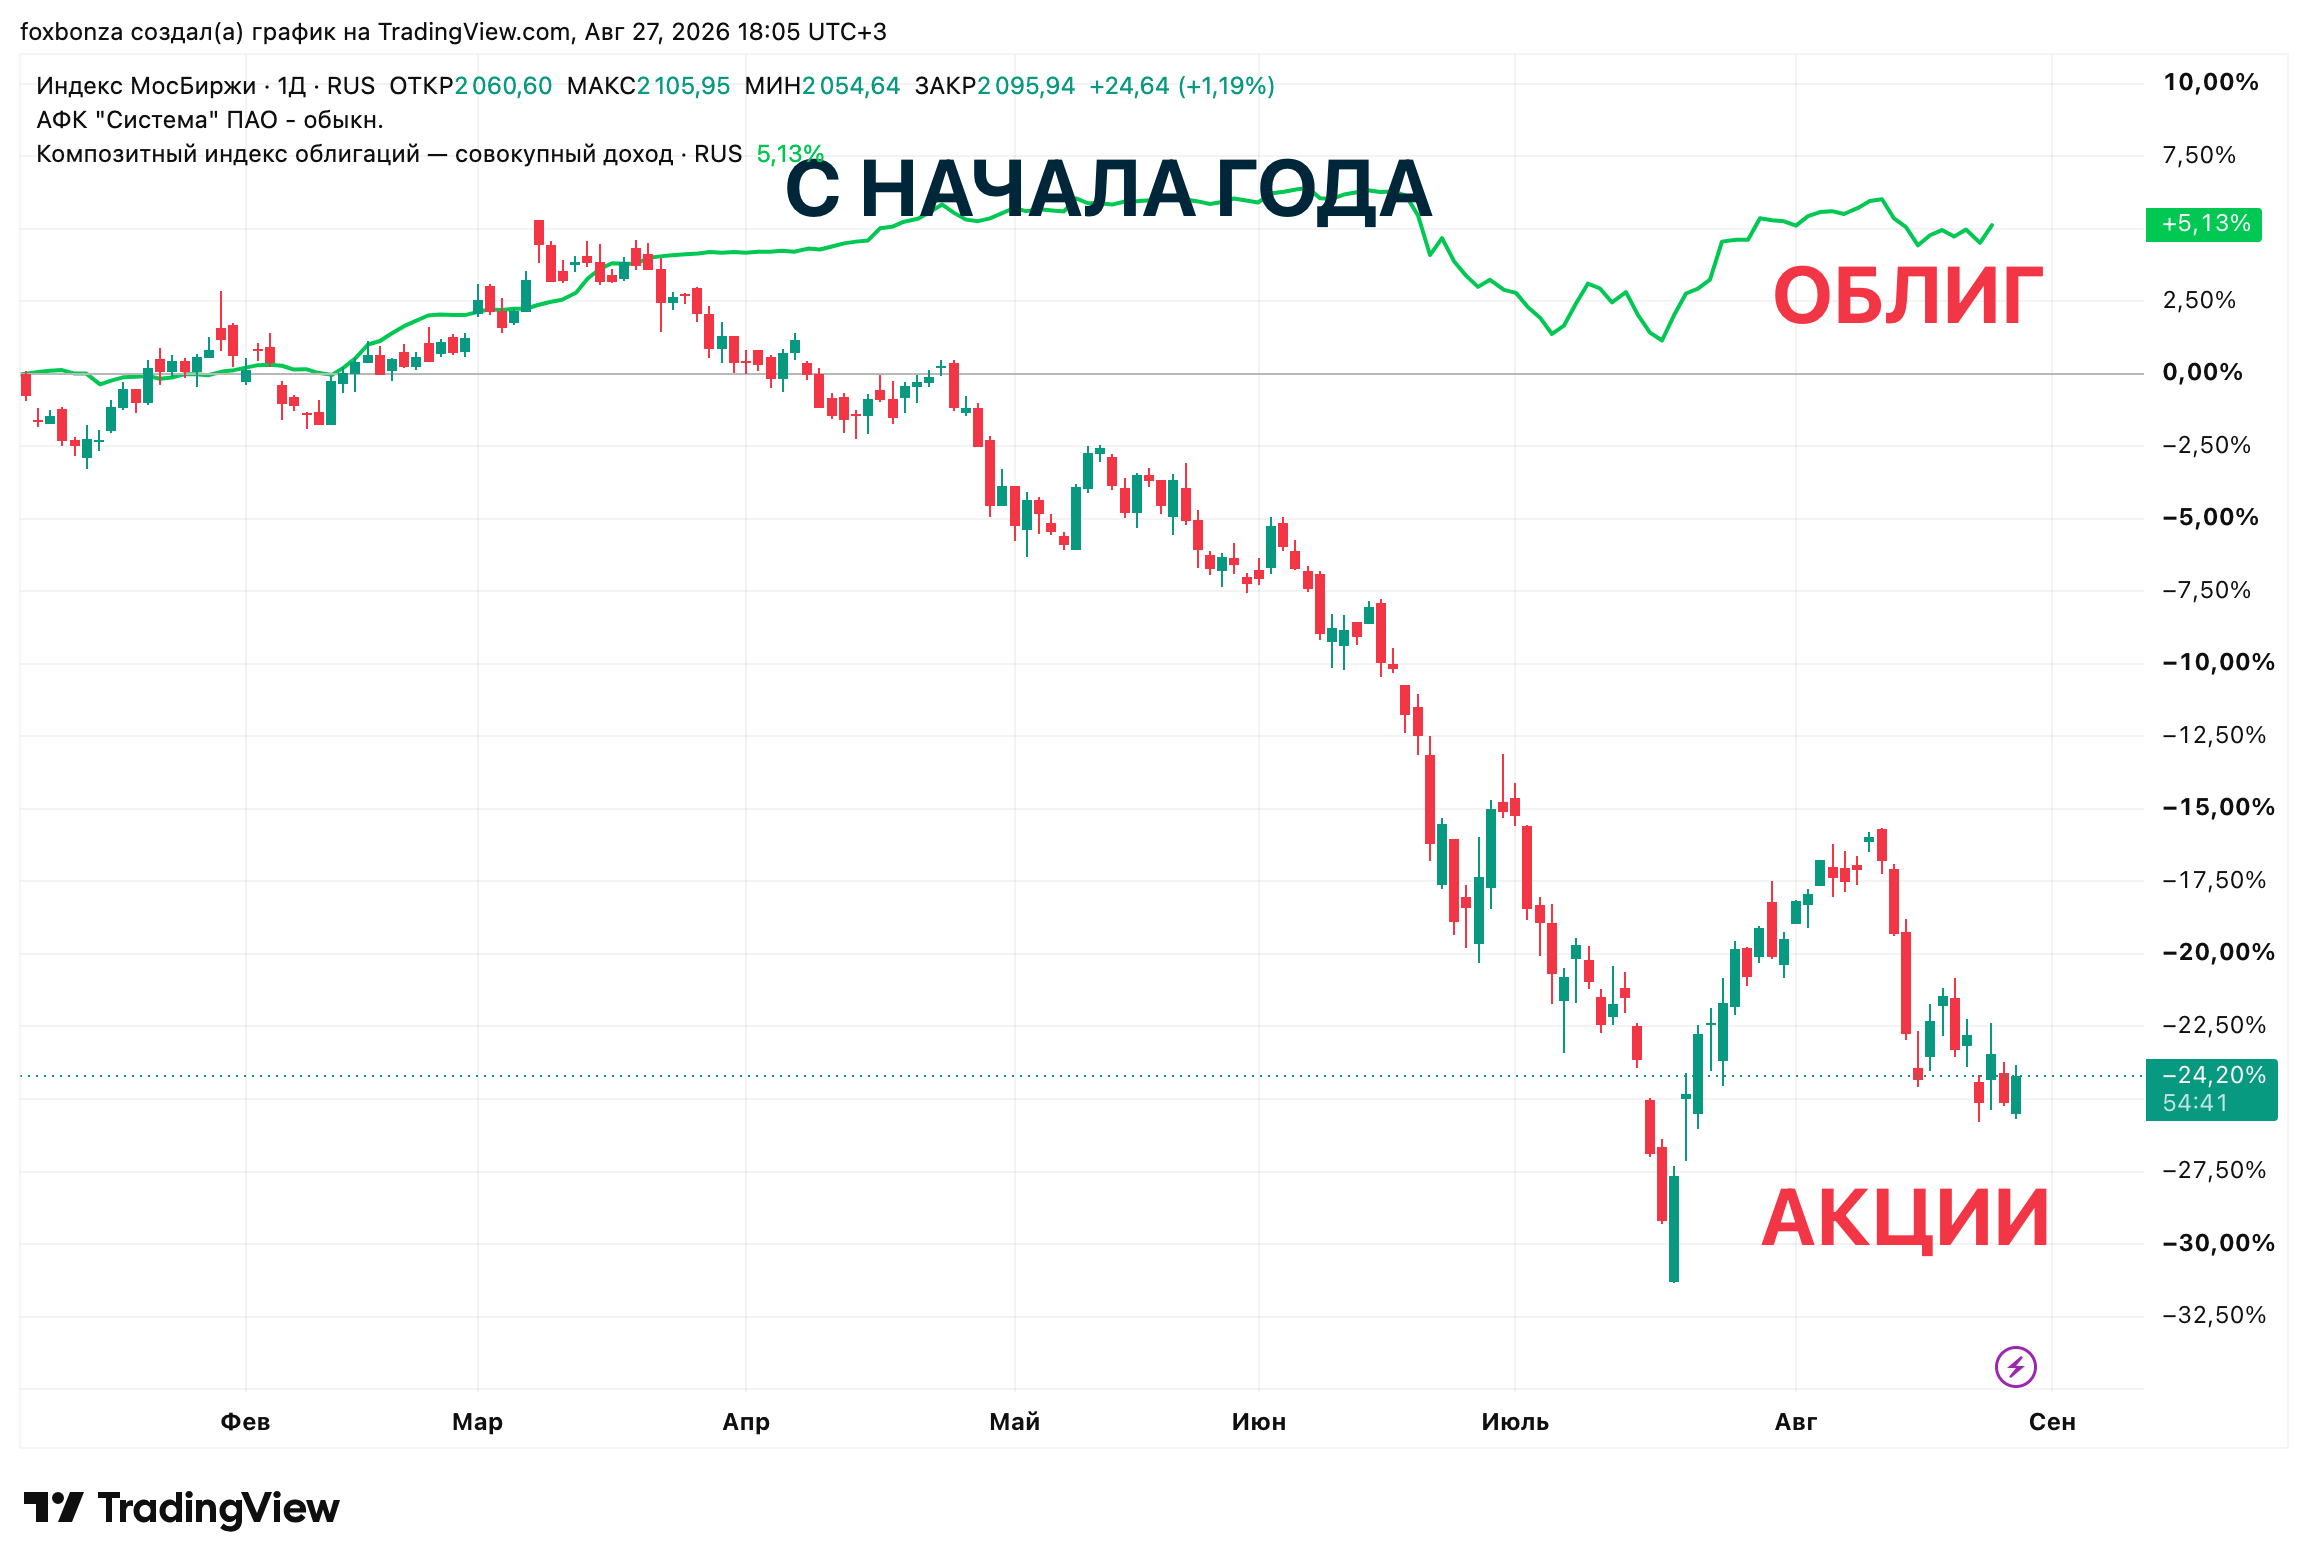
В этих условиях наблюдается чёткое расхождение траекторий двух основных, одних из самых капиталоёмких классов активов. Данные были любезно и абсолютно даром предоставлены Foxbonza Инвестиции в Инфографике, см. ниже.
По данным Альфа-Инвестиций, за 8 месяцев 2026 года корпоративные облигации принесли инвесторам 9,4% доходности. В то же время и без нахмуривания бровей понятно, что рынок акций показывал отрицательную динамику. За трёхлетний горизонт эта разница выглядит ещё более системно: владельцы долговых бумаг стабильно обгоняли держателей акций.
Почему так произошло? Объяснение лежит на поверхности
Высокая ключевая ставка делает облигации с фиксированным купоном привлекательными — их текущая доходность приближена к безрисковой, а переоценка тела облигаций при снижении ставок в будущем даёт дополнительный спекулятивный бонус. Одновременно с этим дорогие кредиты бьют по корпоративным прибылям, снижая инвестиционную привлекательность акций и саму экономическую суть инвестиций в них. В самом деле, кому нужны убыточные компании? В чём экономический смысл такого шопинга для обычного инвестора? Кроме того, из-за волатильности сектора акций происходят перетоки больших «умных» денег в надёжные облигации и депозиты, что усиливает давление на котировки.
Что из этого следует для российского инвестора?
Прежде чем выбирать конкретные бумаги, имеет смысл определять макроэкономический тренд и отвечать на вопрос: какому классу активов отдать приоритет. Именно на этом этапе закладываются 90% будущего результата инвестора-энтузиаста.
Умение же отобрать лучшие облигации внутри корпоративного сектора или лучшие акции внутри индекса — это уже тонкая настройка, которая без правильной стратегии не спасёт капитал.
В условиях, когда ставка находится на уровне 14% и выше, предпочтение по умолчанию отдаётся долговому и денежному рынкам, так как деньги сейчас являются дорогим ресурсом для всех: для кредиторов и для заёмщиков. Это не означает, что так будет всегда. Цикличность рынка со временем может поменять правила игры и доходность облигаций или денежного рынка перестанет удовлетворять инвесторов и тогда картина доходности классов активов станет совсем другой. Но пока макроэкономика шепчет: «Не имей сто акций, а имей сто облигаций». Для инвестора важно услышать, когда экономика начнёт нашептывать другой мотив, а не гоняться за «секретными» акциями, облигациями или валютами.
Комментарии (0)