ПАО Единый гарантирующий поставщик (STSB, STSBP) ( Ставропольэнергосбыт ) быстрый взгляд на отчетность за 6 месяцев 2026 года
ПАО Единый гарантирующий поставщик (STSB, STSBP) ( Ставропольэнергосбыт ) — это компания, которая забирает себе рынки, где деньги традиционно не платят. С 1 июля 2026 года она стала единым гарантирующим поставщиком в пяти республиках Северного Кавказа. Главный попутный ветер для ПАО ЕГП — статус монополиста в зоне с населением 8,5 млн человек. Главный риск — не качество бизнеса, а качество долгов, которые этот бизнес теперь обслуживает. В Foxbonza Инвестиции видят здесь актив с крепким денежным потоком и низким долгом, но с крайне неприятным сюрпризом в виде гигантской дебиторки из новых регионов.
Foxbonza.ru Инвестиции в соцсетях
Малик Белый
| 16.10.2026
На чтение: 2 минуты
Главная новость отчетности ПАО Единый гарантирующий поставщик (STSB, STSBP) ( Ставропольэнергосбыт )
ПАО Единый гарантирующий поставщик (STSB) нарастило выручку за 6 месяцев 2026 года до 16 873 306 тыс. руб., что на 14,6% больше, чем годом ранее. Однако чистая прибыль снизилась на 10,9%, до 583 913 тыс. руб. Операционные расходы выросли на 16,1%, обогнав рост доходов. Это означает, что ПАО ЕГП тратит больше, чтобы заработать столько же.
Расширение на Северный Кавказ, которое формально началось с 1 июля, уже сейчас заставляет задуматься о том, как быстро новые регионы начнут давить на маржу резервами под неплатежи.
Ключевые мультипликаторы ПАО Единый гарантирующий поставщик (STSB, STSBP) ( Ставропольэнергосбыт )
ПАО Единый гарантирующий поставщик (STSB) демонстрирует расходящуюся динамику: выручка прибавила 14,6%, но чистая прибыль упала на 10,9%, а рентабельность по чистой прибыли снизилась с 4,5% до 3,5%. Операционная прибыль сократилась на 18,5%. Разовое событие: дивиденды ПАО ЕГП за 2025 год так и не были выплачены, несмотря на рекомендацию совета директоров. Это важно, потому что компания сохраняет низкую долговую нагрузку: на конец 2025 года денежные средства превышали кредиты примерно на 1,9 млрд руб.
Инфографика
Верификация расчетов Лиса по отчетности ПАО Единый гарантирующий поставщик (STSB, STSBP) ( Ставропольэнергосбыт )
- Рентабельность по чистой прибыли = Чистая прибыль (583 913) / Выручка (16 873 306) × 100 = 3,5% (6м 2026) против 4,5% (6м 2025)
- Темп роста выручки = (16 873 306 / 14 718 317 - 1) × 100 = 14,6%
- Темп снижения чистой прибыли = (583 913 / 655 901 - 1) × 100 = -10,9%
- Темп роста операционных расходов = (16 173 986 / 13 935 494 - 1) × 100 = 16,1%
- Чистая денежная позиция (2025) = Денежные средства и эквиваленты (1 891 955) - Кредиты и займы (0) = 1 891 955 тыс. руб.
- Задолженность потребителей Дагестана на 01.04.2026 = 22 469,3 млн руб.
- Уровень оплаты электроэнергии в Ингушетии (2025) = 62,8%
Акции компании ПАО Единый гарантирующий поставщик (STSB, STSBP) ( Ставропольэнергосбыт )
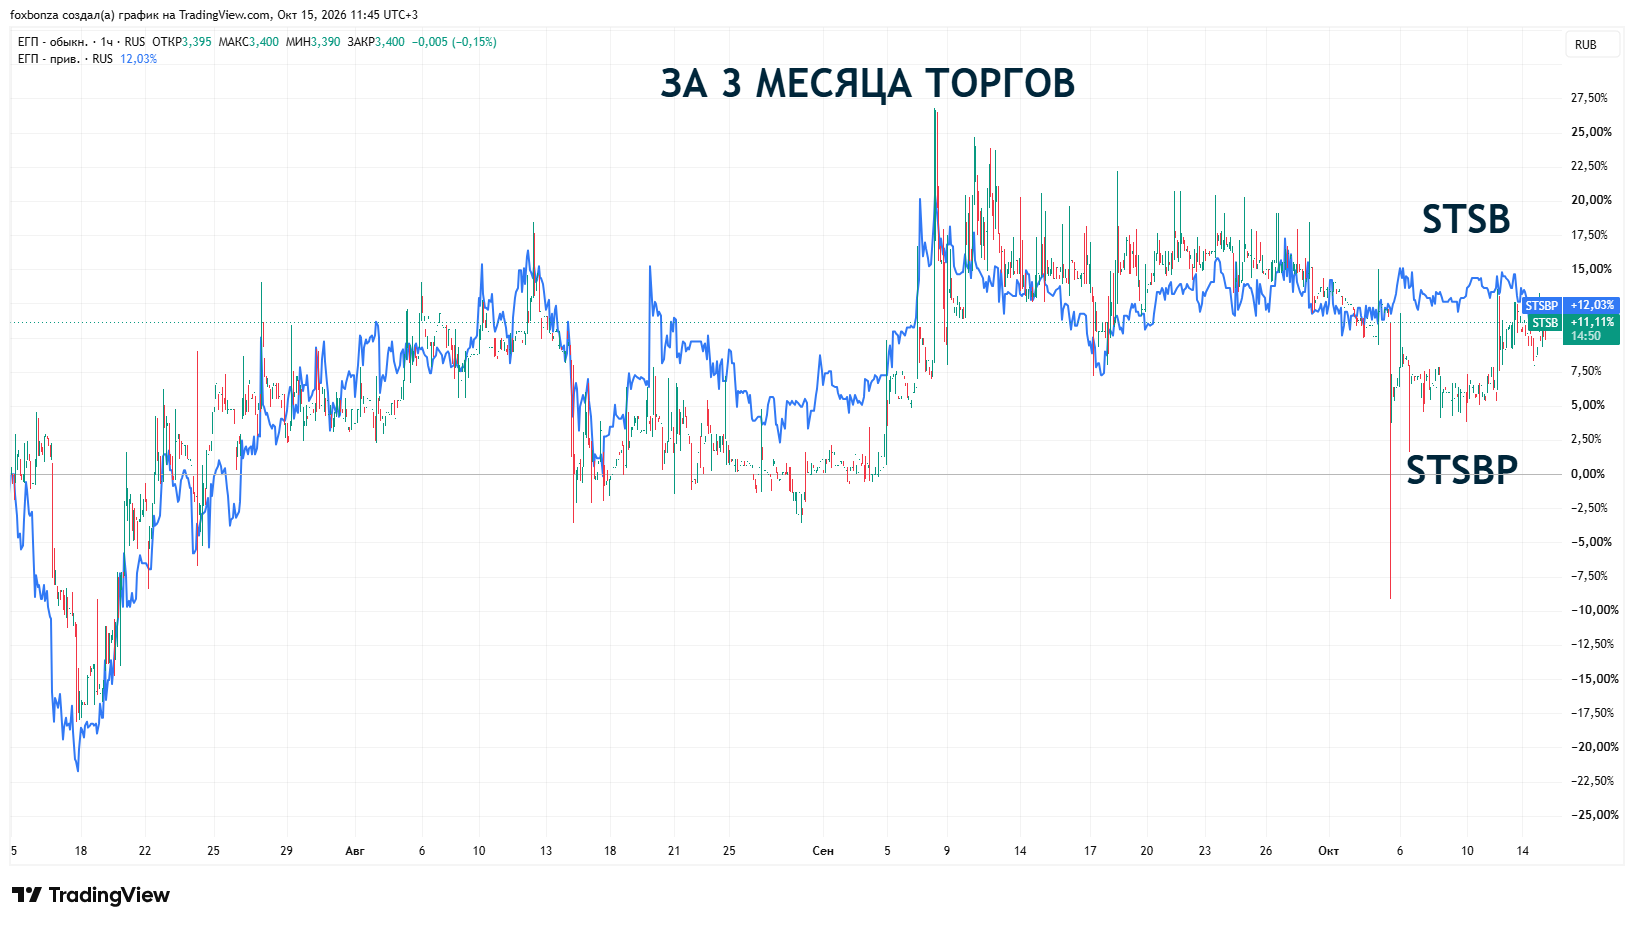
- Обыкновенные акции (STSB), сентябрь 2026: ~3,31 руб.
- Привилегированные акции (STSBP), сентябрь 2026: ~3,92 руб.
- Количество обыкновенных акций: 859 074 636
- Количество привилегированных акций: 262 100 364
- Капитализация (при цене обычки 3,31 руб.): ~2,84 млрд руб. (оценка Лиса)
- Капитализация (при цене префа 3,92 руб.): ~1,03 млрд руб. (оценка Лиса)
- Суммарная капитализация: ~3,87 млрд руб.
ПАО «Единый гарантирующий поставщик» — это то же юридическое лицо, что и ПАО «Ставропольэнергосбыт»
«ПАО «Единый гарантирующий поставщик» (до 10 июля 2026 года наименовалось ПАО «Ставропольэнергосбыт»; далее также — Общество) создано в результате реорганизации ОАО «Ставропольэнерго» в форме выделения». ОГРН — 1052600222927,
Хронология событий:
29 июня 2026 года — годовое общее собрание акционеров приняло решение о смене наименования.
10 июля 2026 года — процесс переименования завершен официально.
Подробнее...
Вердикт Foxbonza Инвестиций по ПАО Единый гарантирующий поставщик (STSB, STSBP) ( Ставропольэнергосбыт )
ПАО Единый гарантирующий поставщик (STSB) ( ПАО «Ставропольэнергосбыт» ) — это не тема про прибыльность. Это про деньги. Компания генерирует свободный денежный поток (968 млн руб. в 2025 году), имеет чистую денежную позицию и занимает доминирующее положение в Ставропольском крае. Расширение на Дагестан, Ингушетию, Кабардино-Балкарию, Карачаево-Черкесию и Северную Осетию добавляет более 2,3 млн абонентов. Проблема в том, что именно эти регионы десятилетиями демонстрируют катастрофическую платежную дисциплину. Долг потребителей Дагестана перед энергетиками превысил 22 млрд руб. Уровень оплаты в Ингушетии по электроэнергии составляет около 62%.
Это не прибыльный рынок. Это рынок, где сбытовая компания выполняет роль социального буфера между государством и неплательщиками.
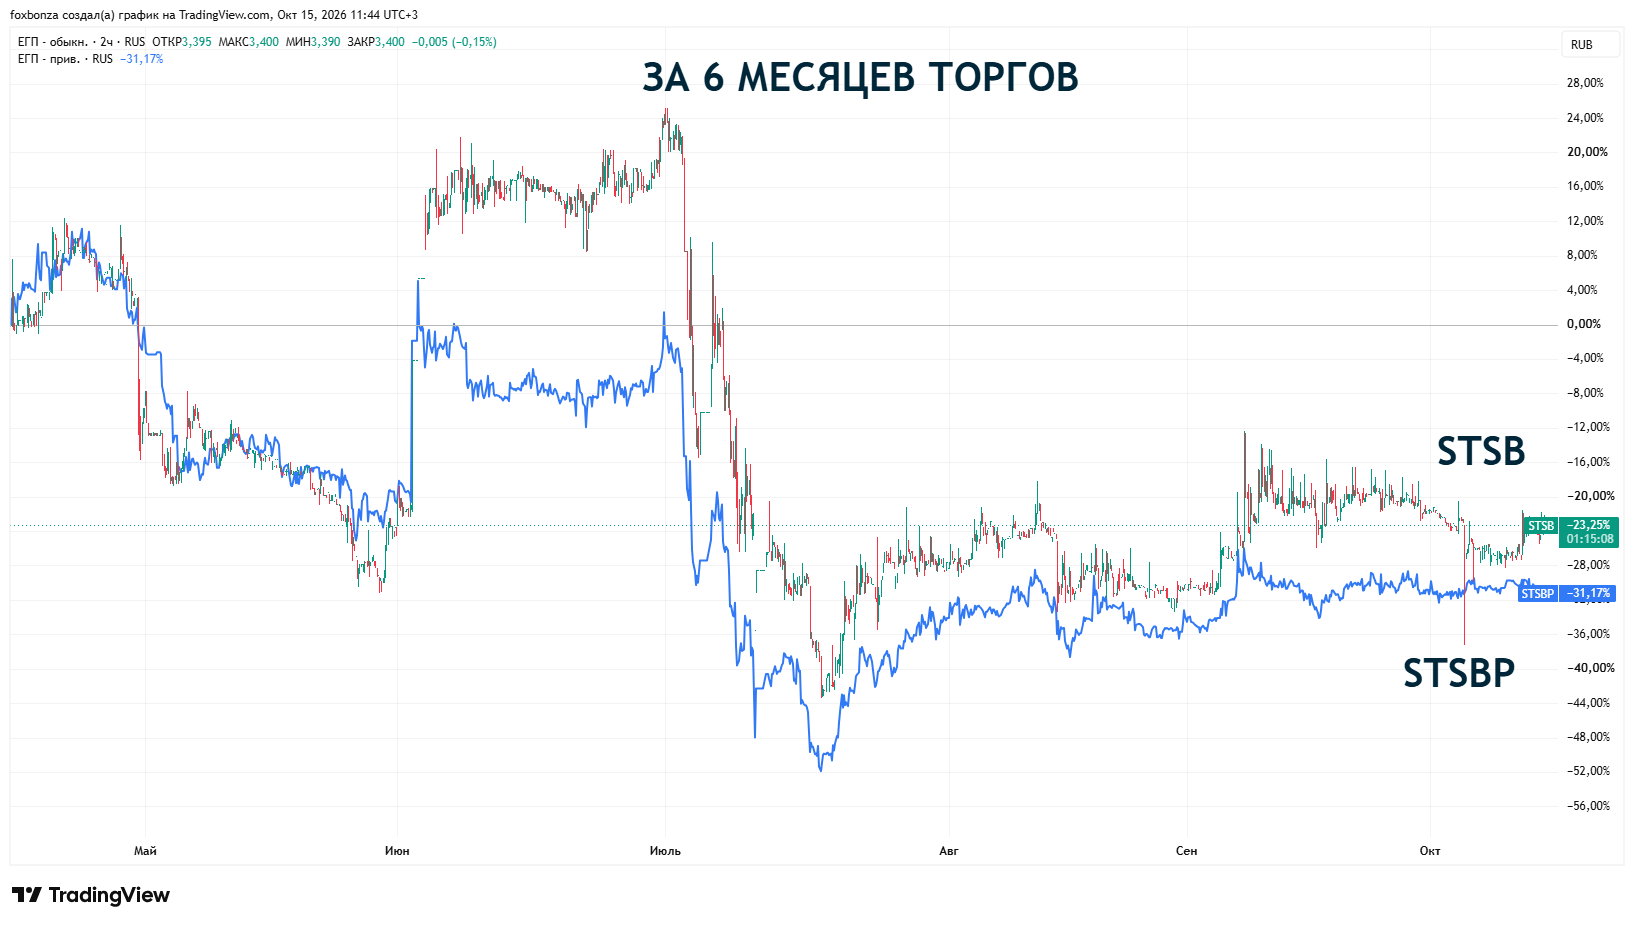
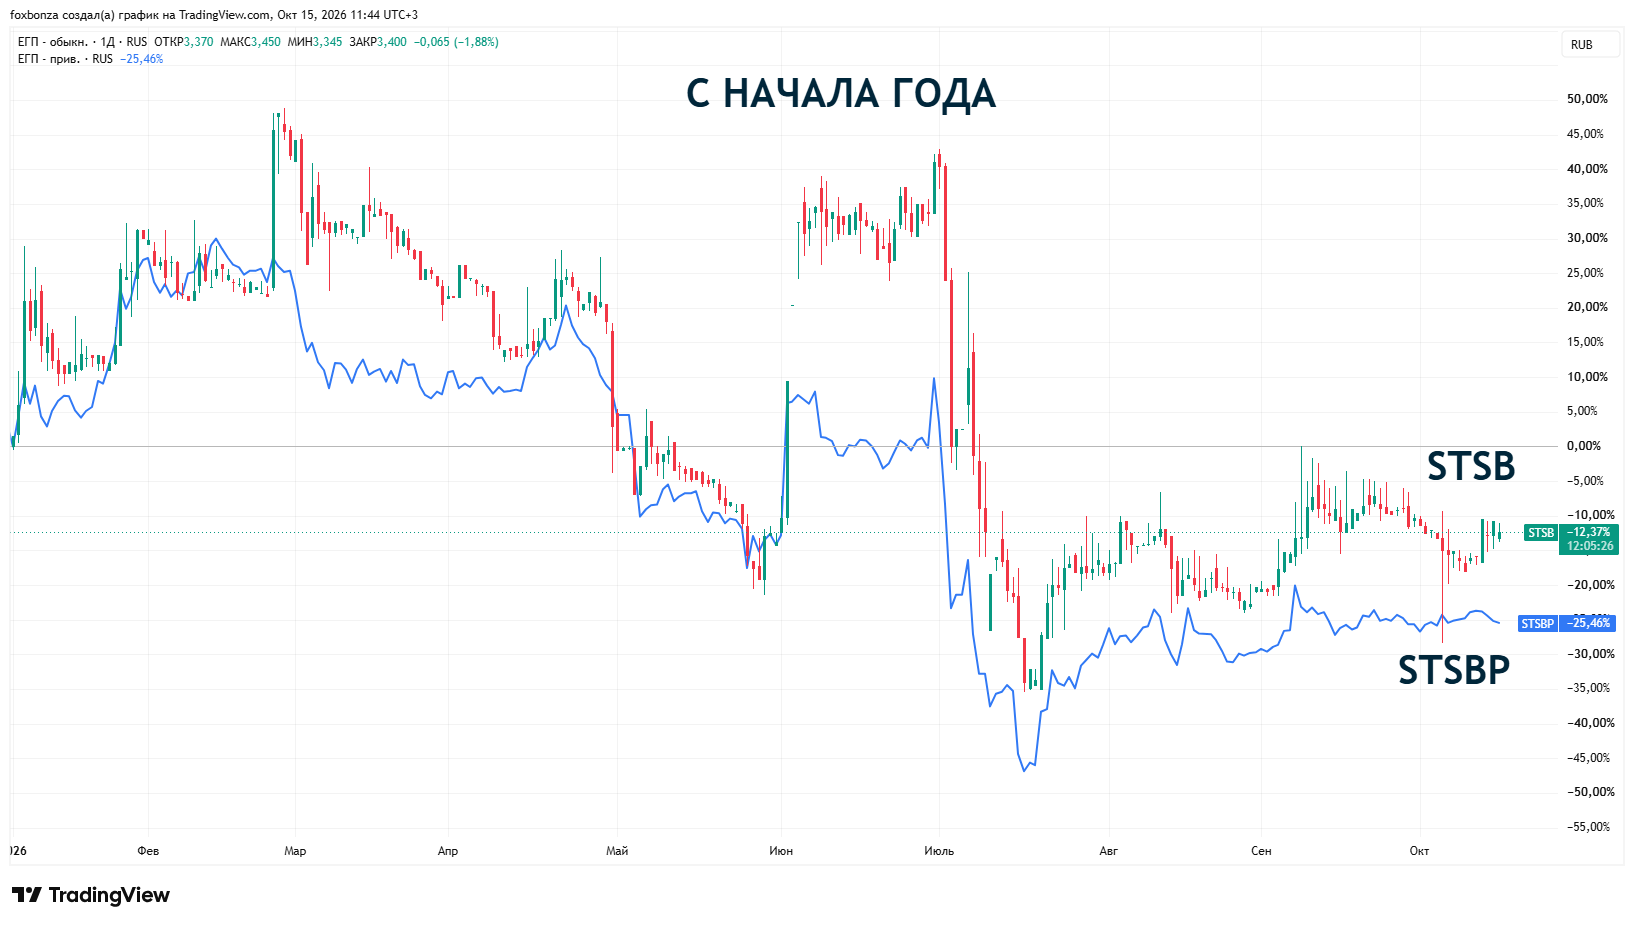
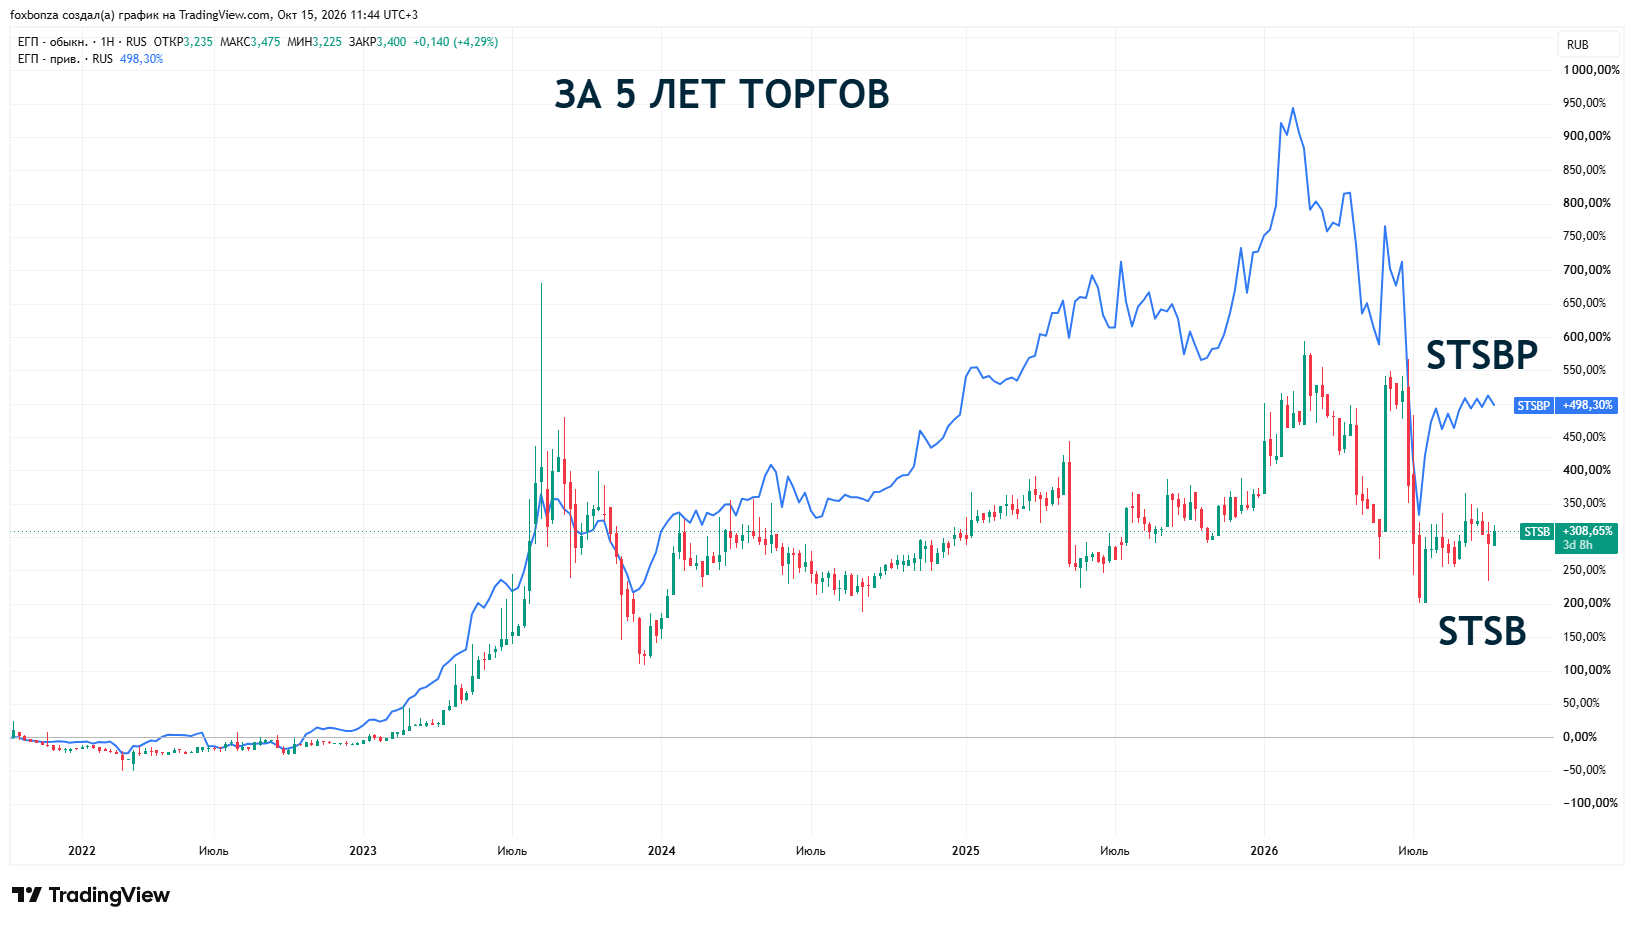
Ключевой аргумент против покупки ЕГП сейчас прост: рынок уже знает про расширение. Новость о присвоении статуса единого гарантирующего поставщика была публичной с июля 2026 года. Акция отреагировала не ростом, а снижением. В сентябре 2026 года обычка торговалась около 3,31 руб., привилегированные — около 3,92 руб. . Это цена, по которой рынок оценивает компанию примерно в 4 млрд руб. при чистой прибыли за 2025 год в 1,24 млрд руб.
Формально это P/E около 3. Такой мультипликатор обычно означает, что рынок не верит в устойчивость этой прибыли.
И он прав. Проблема не в том, что компания плохая. Проблема в том, что чистый денежный поток, который она генерирует в Ставрополье, будет направляться на покрытие кассовых разрывов в новых регионах. Если Дагестан и Ингушетия продолжат платить 60% от начисленного, Ставропольский край будет субсидировать эти убытки. Дивидендов в такой модели ждать не стоит. Компания, которая не смогла выплатить дивиденды за 2025 год даже при наличии денег на балансе, вряд ли будет щедра в 2026-2027 годах, когда интеграция пяти новых регионов потребует оборотного капитала.
Foxbonza Инвестиции не видят здесь сценария быстрого разворота. Компания может быть «хорошей» с точки зрения активов и денежного потока от основной деятельности, но это не та хорошесть, которая конвертируется в доход акционера в ближайшие год-два.
Не является инвестиционной рекомендацией





Комментарии (0)