ПАО Мосэнерго (MSNG) быстрый взгляд на отчетность

ПАО Мосэнерго (MSNG) опубликовало полугодовую отчетность по МСФО, и в Foxbonza Инвестиции фиксируют распространённую на сегодняшний день для энергетики историю: выручка около рекордов, а чистая прибыль показывает минус. Главный тормоз — опережающий рост операционных затрат, которые съедают всю ценовую конъюнктуру. В краткосрочной перспективе акции остаются под давлением сезонности и топливной инфляции. Лис пересмотрит позицию только при устойчивом восстановлении денежного потока и сжатии затратной базы, чего пока не наблюдается.
Foxbonza.ru Инвестиции в соцсетях
| Статью и актив обсуждаем здесь

Главная новость отчетности ПАО Мосэнерго (MSNG)

ПАО Мосэнерго (MSNG) за первое полугодие 2026 года показало выручку 179,5 млрд руб., что на 25,1% больше, чем год назад. Однако операционные расходы подскочили на 27,2% — до 165,2 млрд руб., и в итоге компания получила чистый убыток 1,9 млрд руб. только за второй квартал. При этом за первое полугодие чистая прибыль сократилась на 18,7%, до 11,8 млрд руб. 

После успешного первого квартала весной бизнес ушёл в глубокий минус из-за затрат на топливо и ремонты.

Ключевые мультипликаторы ПАО Мосэнерго (MSNG)

  • ПАО Мосэнерго (MSNG) демонстрирует двузначный рост выручки (+25,1% к первому полугодию 2025 года), однако операционная прибыль выросла всего на 1,5% — до 12,9 млрд руб., а EBITDA снизилась на 5%, до 21,5 млрд руб. 
  • Рентабельность по чистой прибыли сжалась до 6,6% против 10,1% год назад. Капитальные затраты сократились на 5,7% — до 5,99 млрд руб. 
  • Компания почти не имеет долга, капитал вырос до 309,2 млрд руб., что является сильной стороной баланса, но операционная эффективность вызывает вопросы — каждый рубль прироста выручки обходится дороже, чем раньше.

Вердикт Лиса по ПАО Мосэнерго (MSNG)

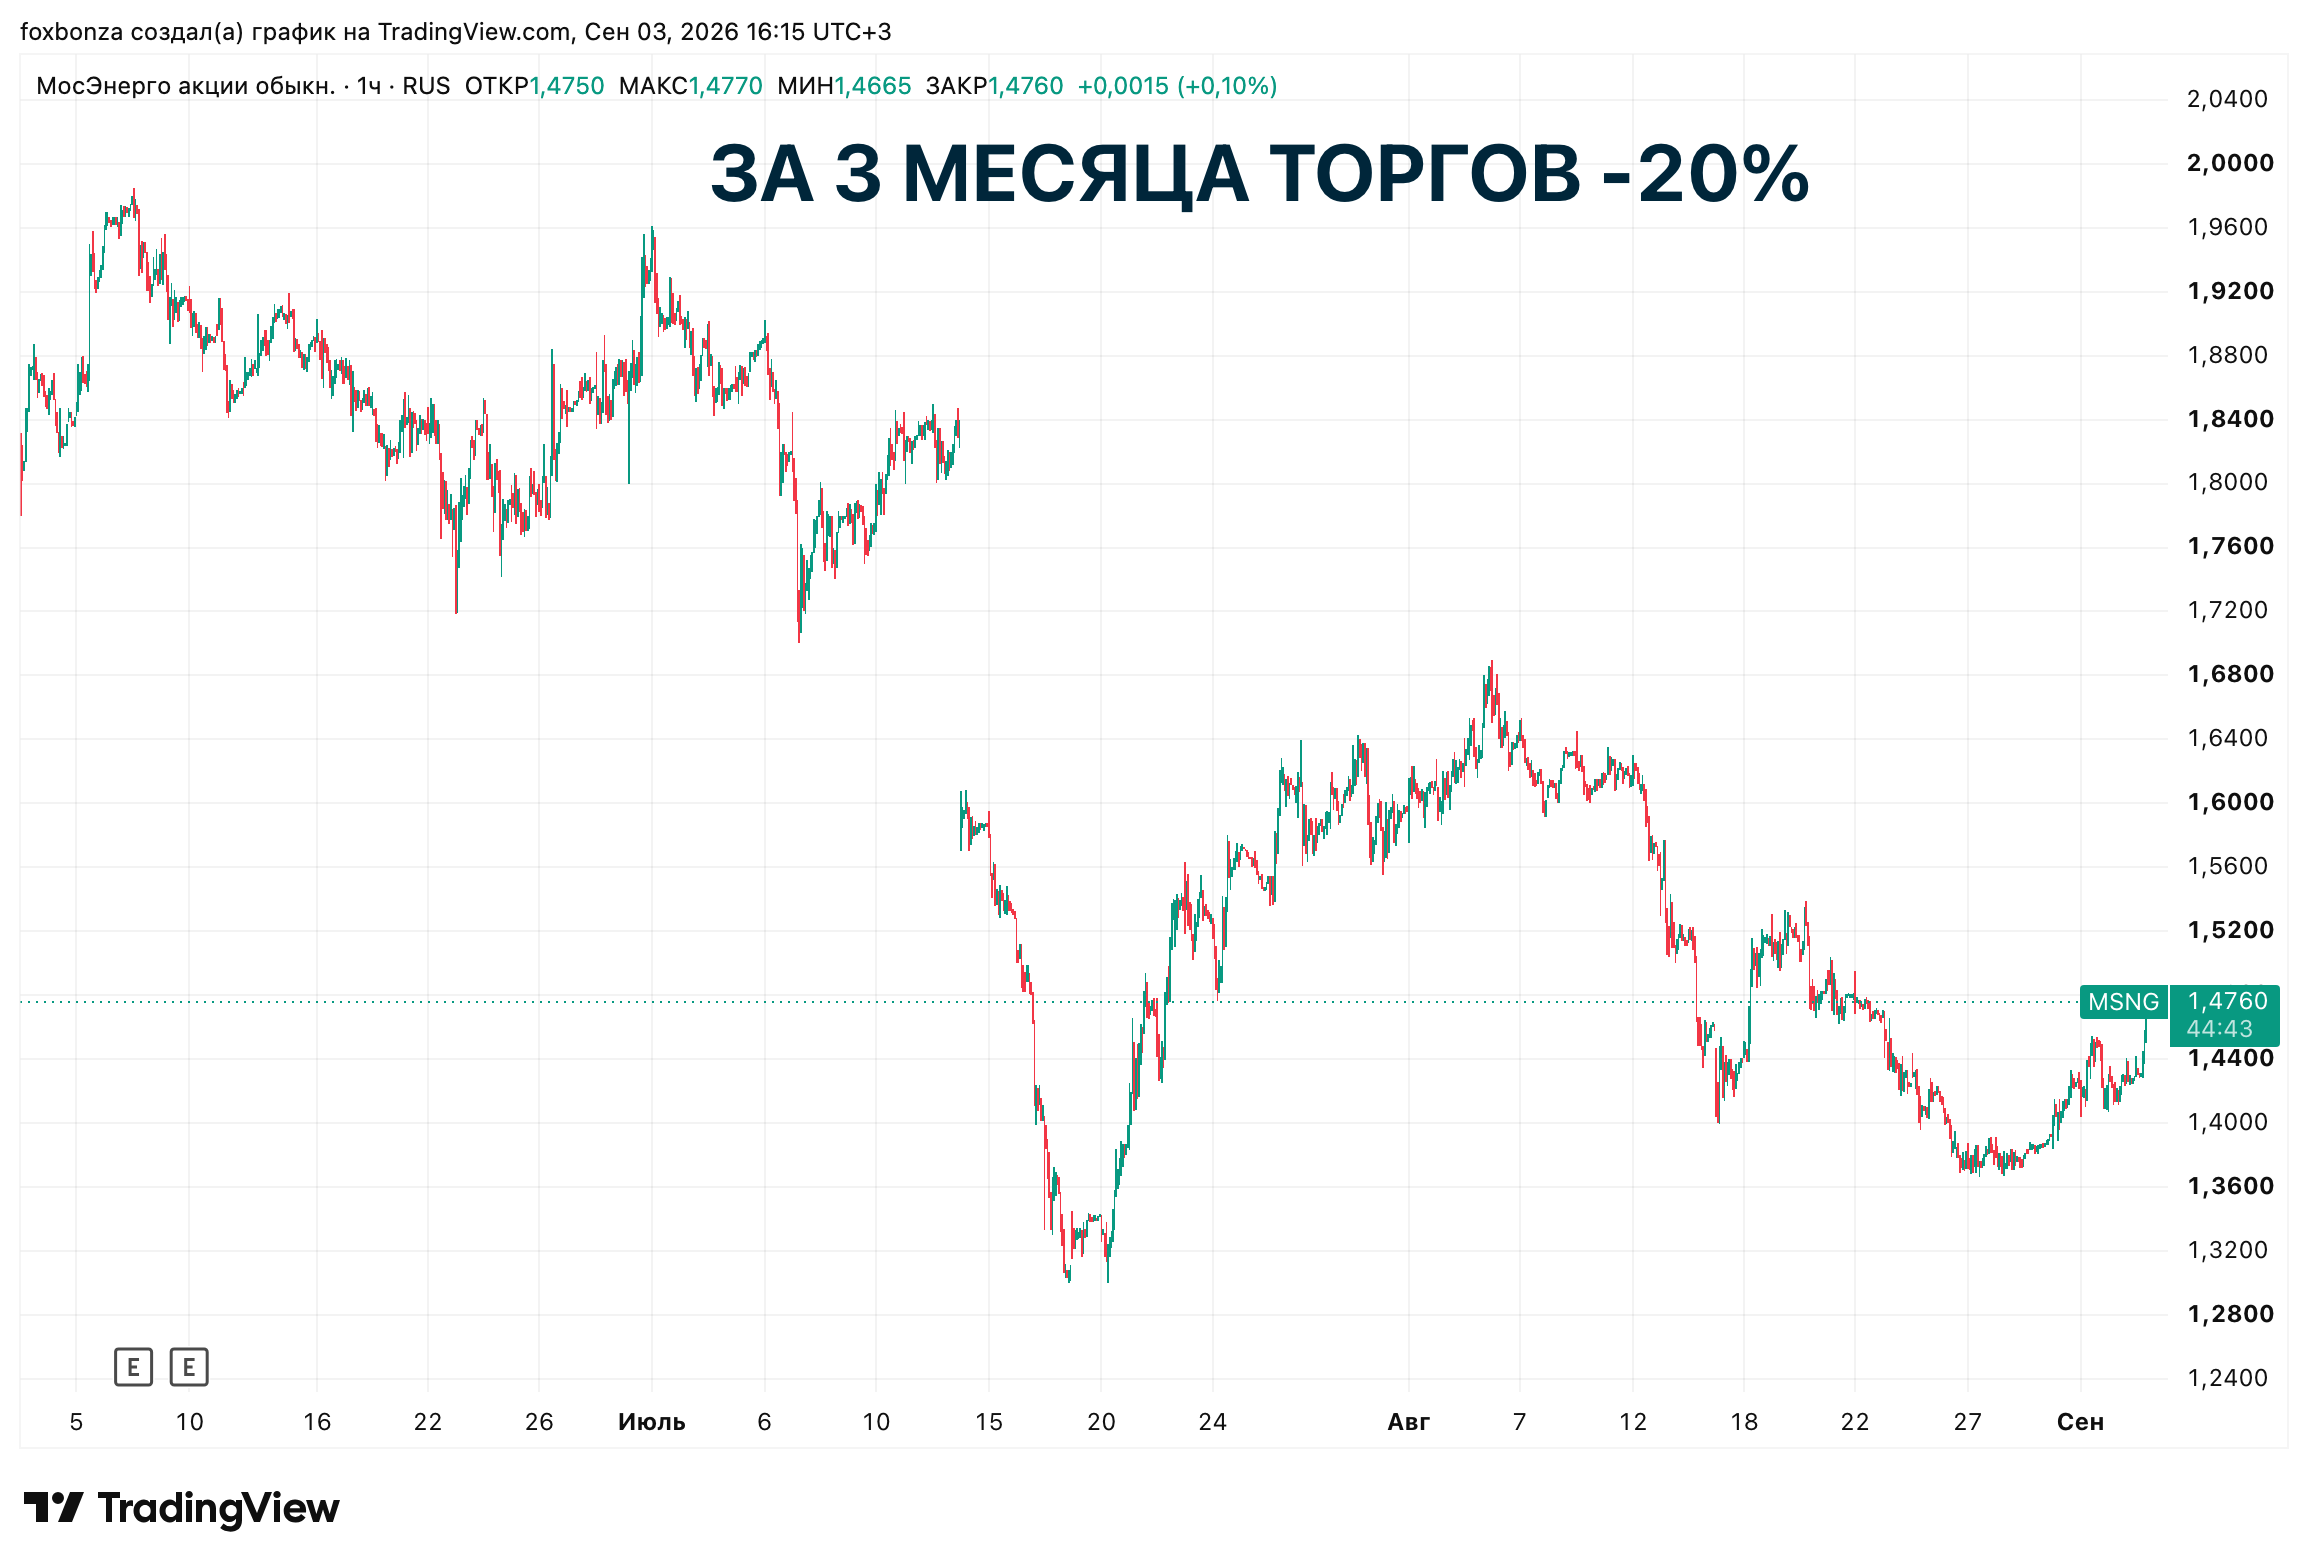
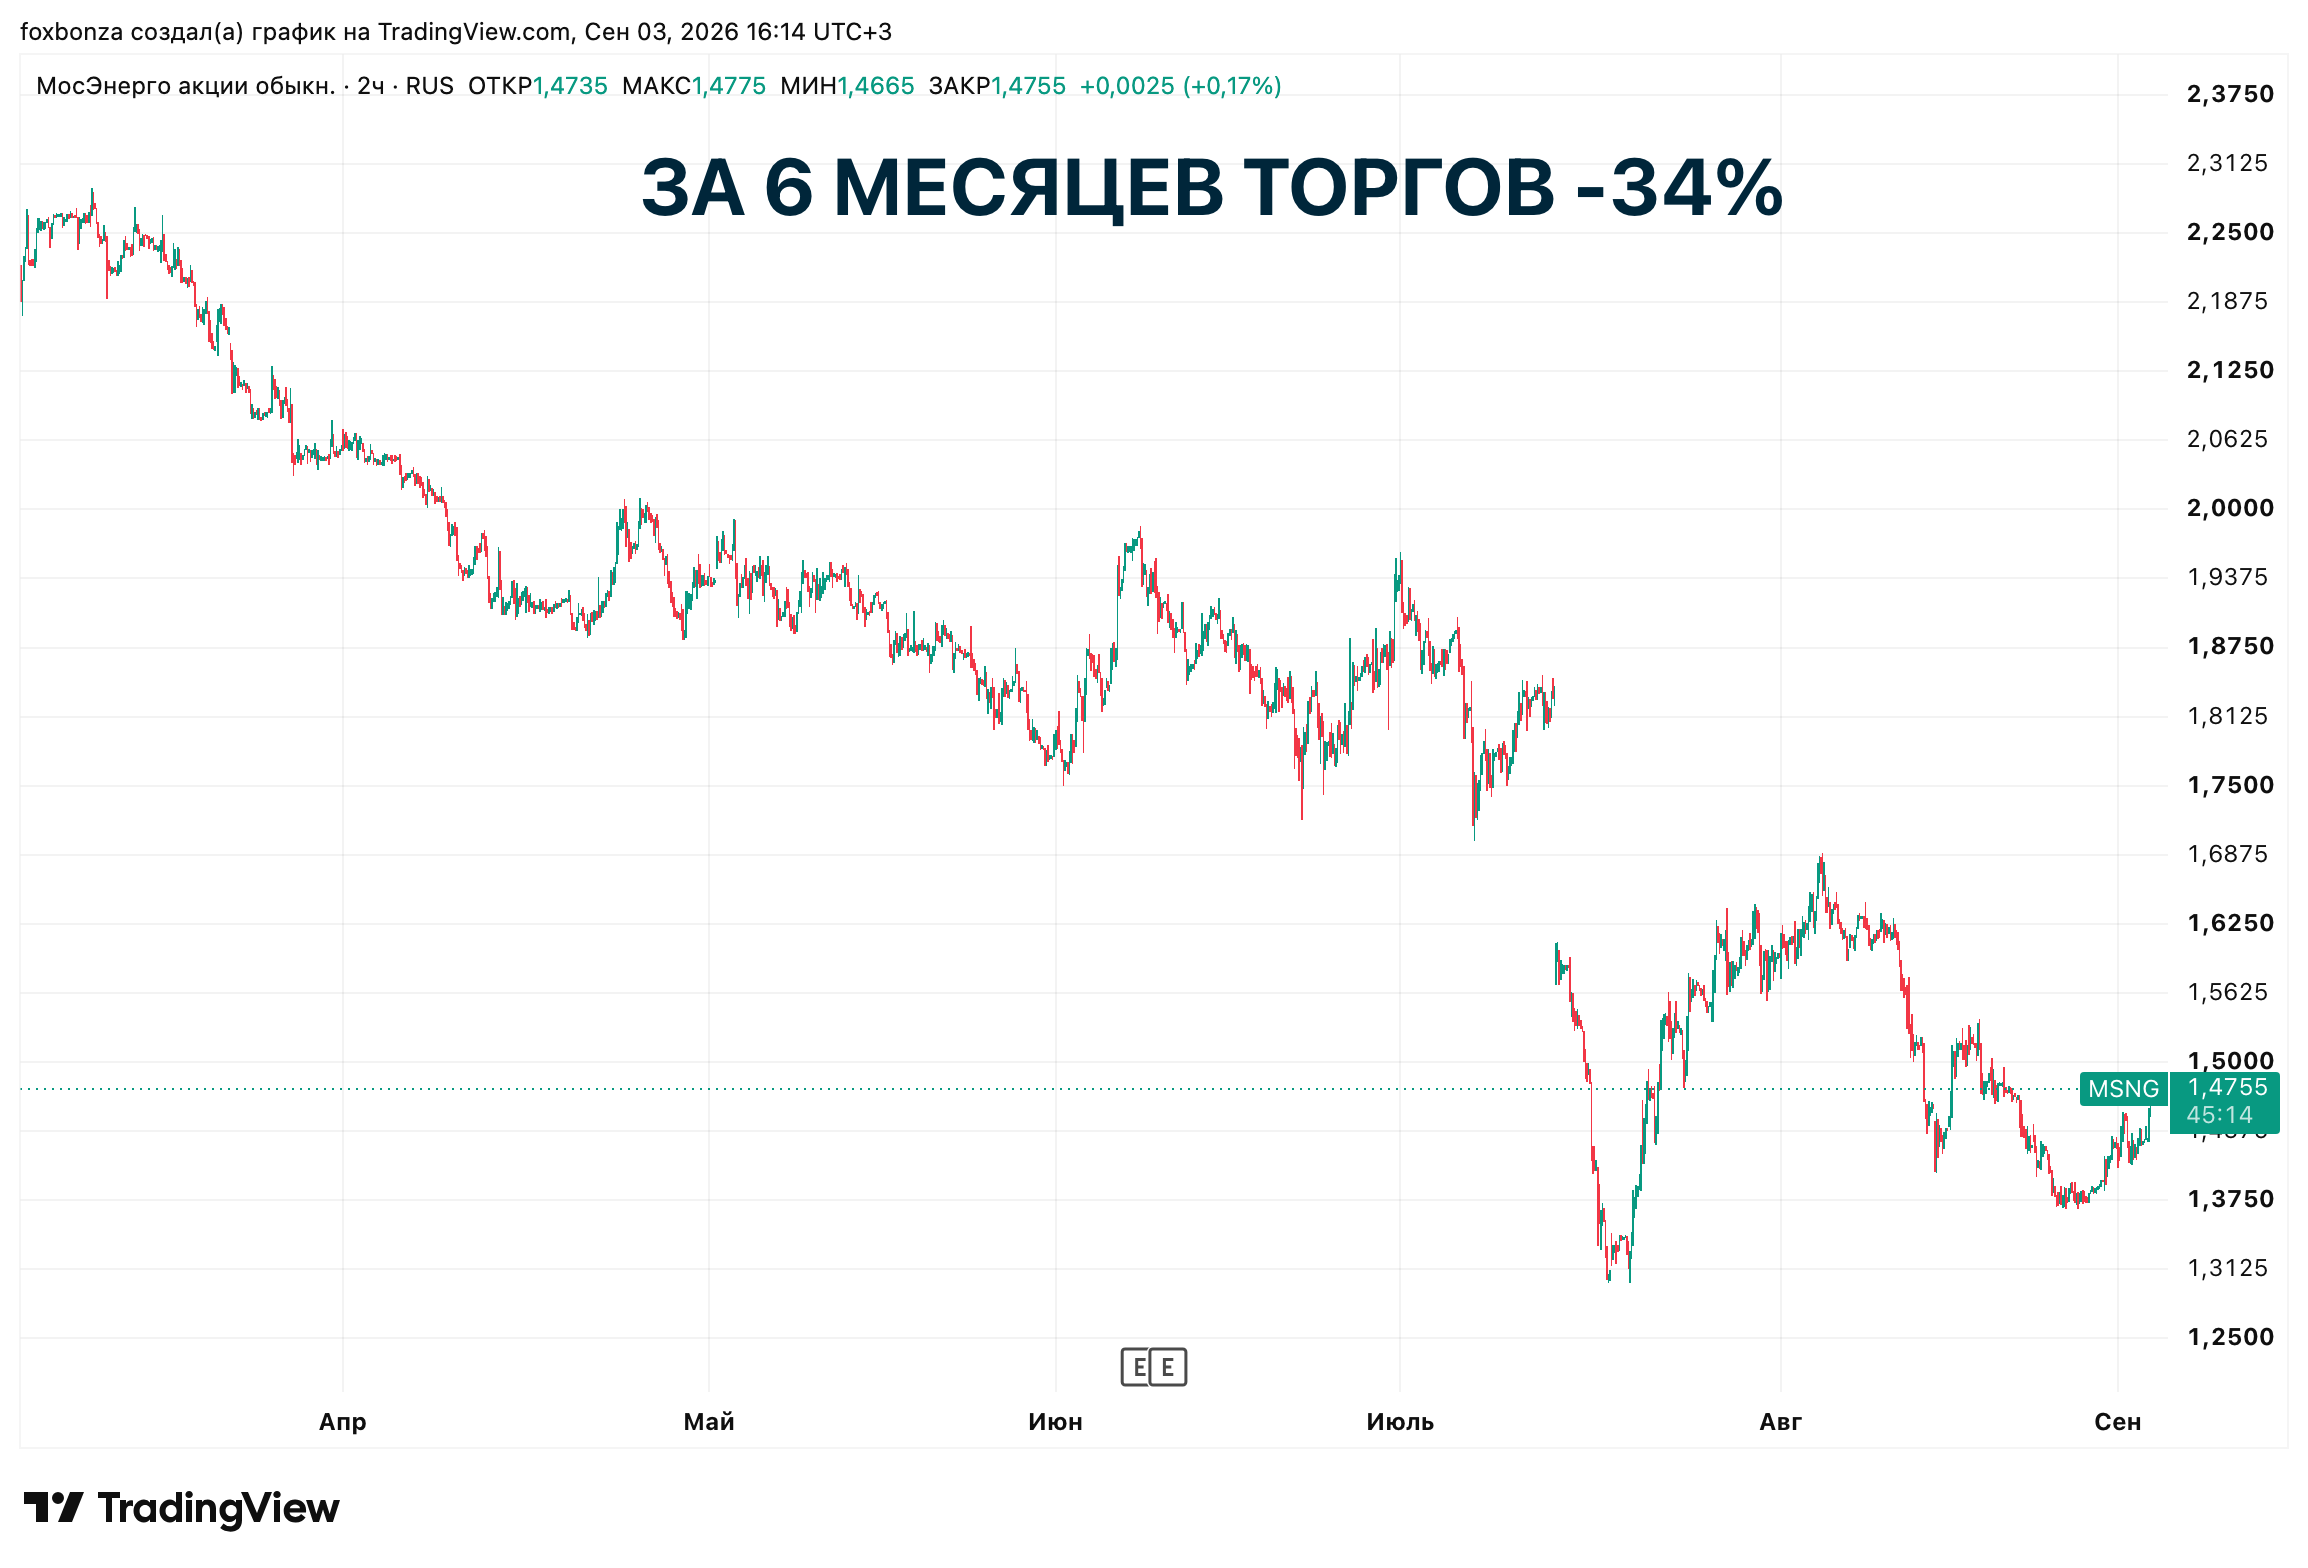
ПАО Мосэнерго (MSNG) — это классический пример бизнеса, подверженного влиянию ценового регулятора: выручка растёт за счёт тарифов, но затраты на газ и ремонты растут быстрее. Главный риск — продолжение сохранения отрицательной операционной динамики во втором полугодии, когда сезонный фактор ослабнет. Акции потеряли 34% за полгода и 20% за три месяца, что уже заложило пессимизм. Лис относится к бумаге нейтрально: фундаментально компания крепка (нулевой долг), но горизонт 6–12 месяцев остаётся пока туманным без признаков стабилизации маржинальности.
Инфографика

Верификация расчетов Лиса по отчетности ПАО Мосэнерго (MSNG)

Выручка = 179,5 млрд руб. (+25,1% г/г)
Операционные расходы = 165,2 млрд руб. (+27,2% г/г)
Операционная прибыль = 12,92 млрд руб. (+1,5% г/г)
Чистая прибыль (полугодие) = 11,82 млрд руб. (-18,7% г/г)
Чистый убыток (2-й квартал) = 1,91 млрд руб. (против прибыли 3,13 млрд руб. во 2-м квартале 2025 г.)
EBITDA (расчётная) = Прибыль до налога (15,72) + Амортизация (8,12) + Финансовые расходы (0,58) – Финансовые доходы (2,94) ≈ 21,48 млрд руб. (снижение ~5%)
Рентабельность по чистой прибыли = 11,82 / 179,5 × 100 = 6,6% (против 10,1% в 2025 г.)
Капитальные затраты = 5,99 млрд руб. (-5,7% г/г)
Капитал = 309,2 млрд руб. (рост на 4,5% с начала года)
Долг = отсутствует (обязательства по аренде — 3,9 млрд руб.)
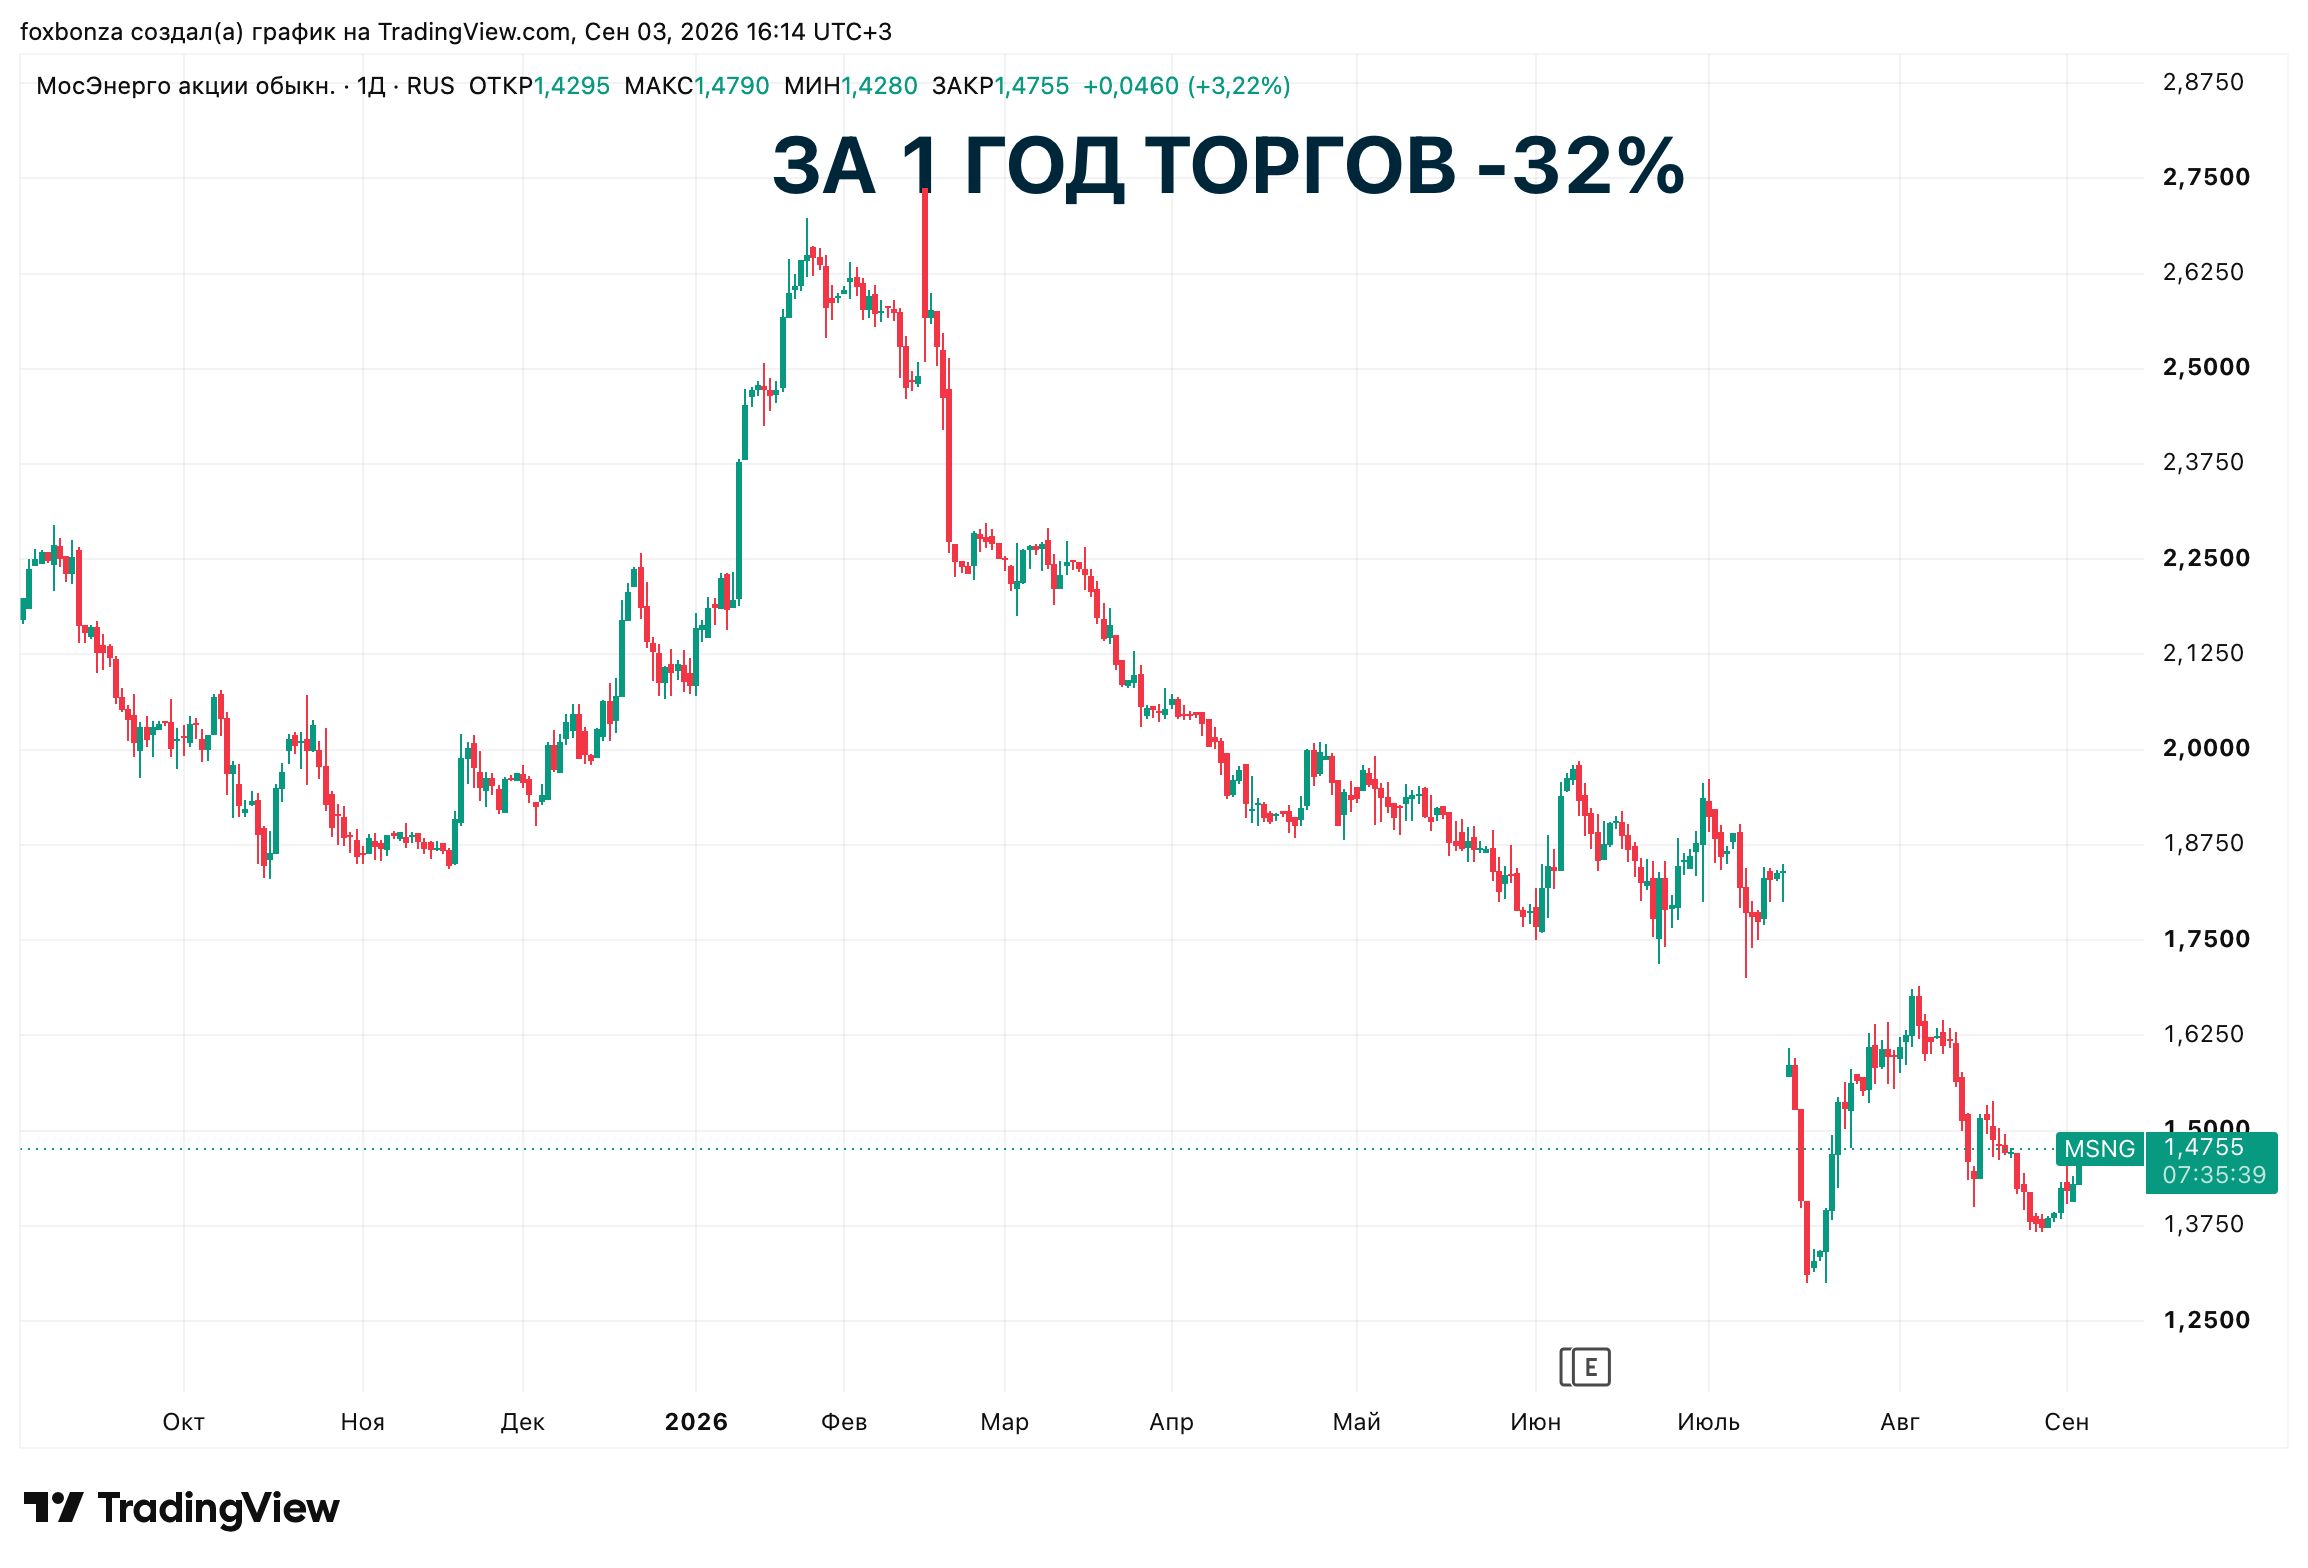
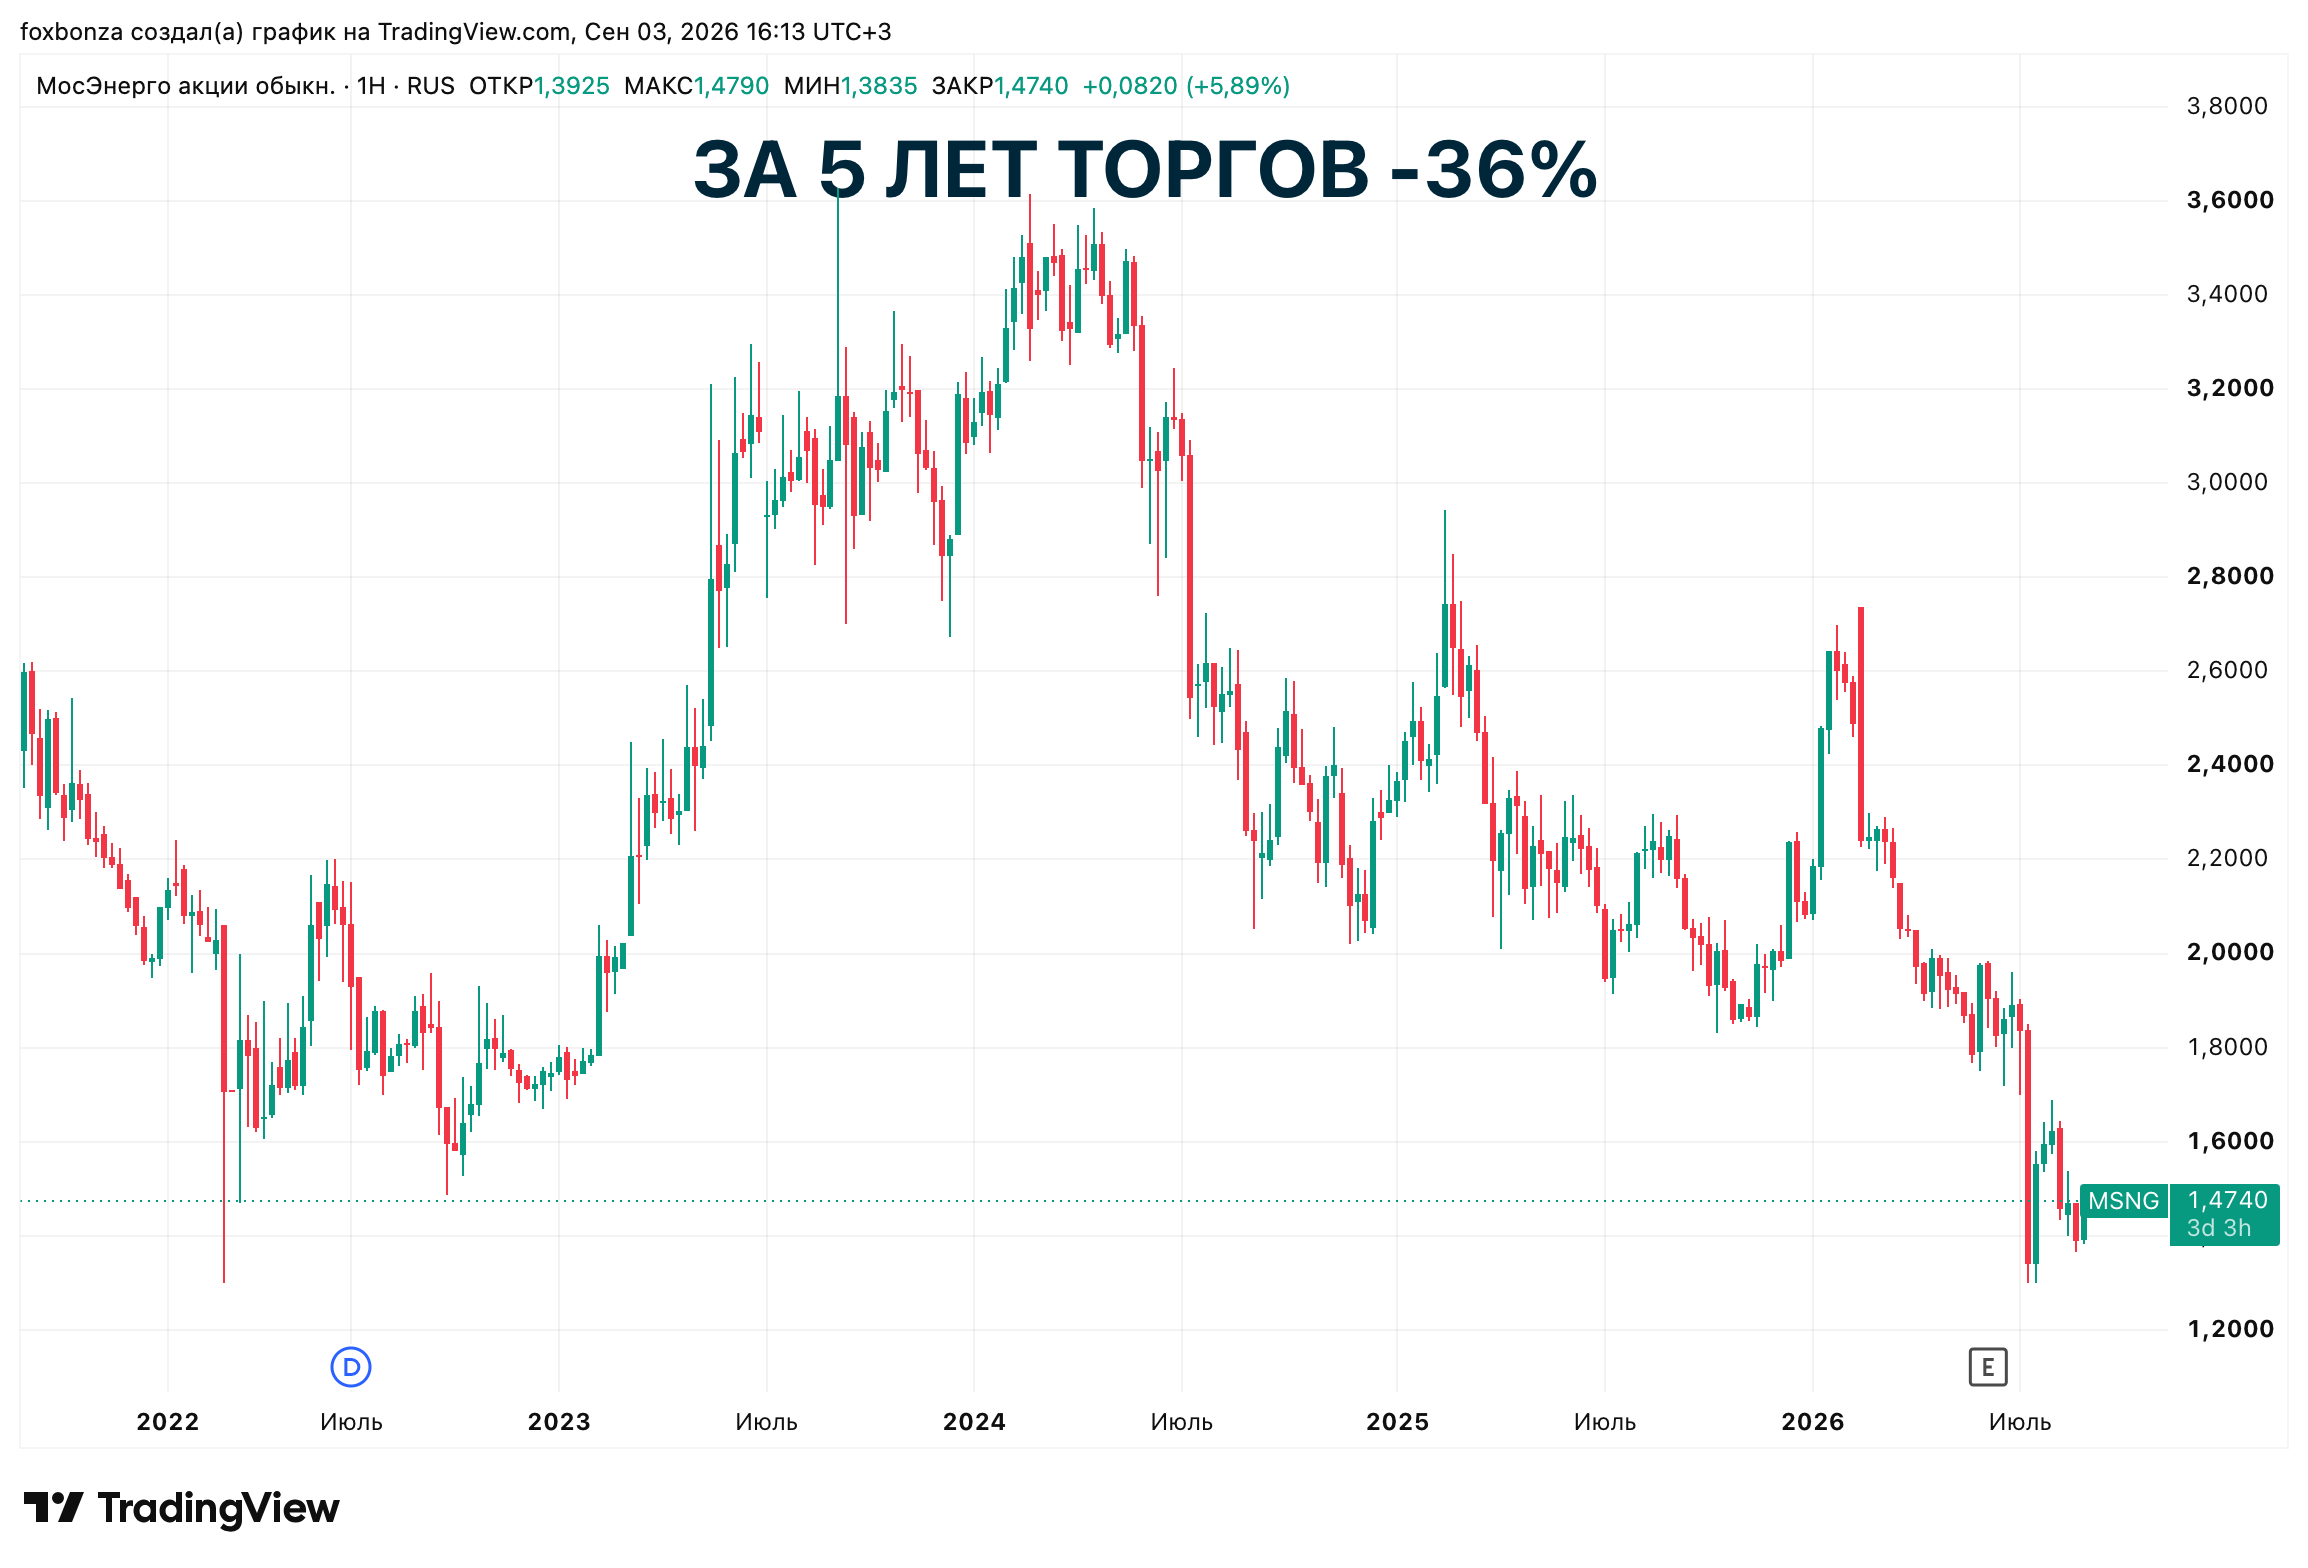
Динамика акций (MSNG): за 5 лет -36%; за 1 год -32%; за 6 месяцев -34%; за 3 месяца -20% (цена на 03.09.2026 — ~1,47 руб.)

Акции ПАО Мосэнерго (MSNG)

Подробнее...

Не является инвестиционной рекомендацией!

1

Комментарии (0)

* Поля обязательны для заполнения. Ваш email не будет опубликован.
Комментариев пока нет. Будьте первым!


Мы используем файлы cookies. Оставаясь на сайте, вы соглашаетесь с политикой их использования