


Главная новость отчетности МКПАО Циан (CNRU)
МКПАО Циан (CNRU) удвоил чистую прибыль за 6 месяцев 2026 года до 2,045 млрд руб. (+103,1% г/г), а скорректированная EBITDA выросла на 68,2% до 2,721 млрд руб. при рентабельности 32,7% (+9,3 п.п. г/г). Нужно отметить, что рост прибыли обеспечен не только операционными успехами, но и наконец-то отсутствием курсовых убытков (1 млн руб. против 577 млн руб. годом ранее).
Операционная прибыль выросла до 2,399 млрд руб. (+101,8%), что подтверждает: бизнес масштабируется эффективно.
Ключевые мультипликаторы МКПАО Циан (CNRU)
- Выручка МКПАО Циан (CNRU) за 6 месяцев 2026 года составила 8,32 млрд руб. (+20,5% г/г), при этом выручка Основного бизнеса выросла на 21,8% до 8,077 млрд руб.
- Рентабельность по скорректированной EBITDA достигла 32,7% против 23,4% годом ранее (+9,3 п.п.), что демонстрирует мощный операционный рычаг.
- Чистая прибыль на акцию выросла до 28,40 руб.
- Денежные средства сократились до 4,085 млрд руб. с 6,12 млрд руб. на конец 2025 года из-за выплаты дивидендов в 4,333 млрд руб. Долговая нагрузка минимальна, а обратный выкуп акций на 649,9 млн руб. уже начат.
Вердикт Foxbonza Инвестиций по МКПАО Циан (CNRU)
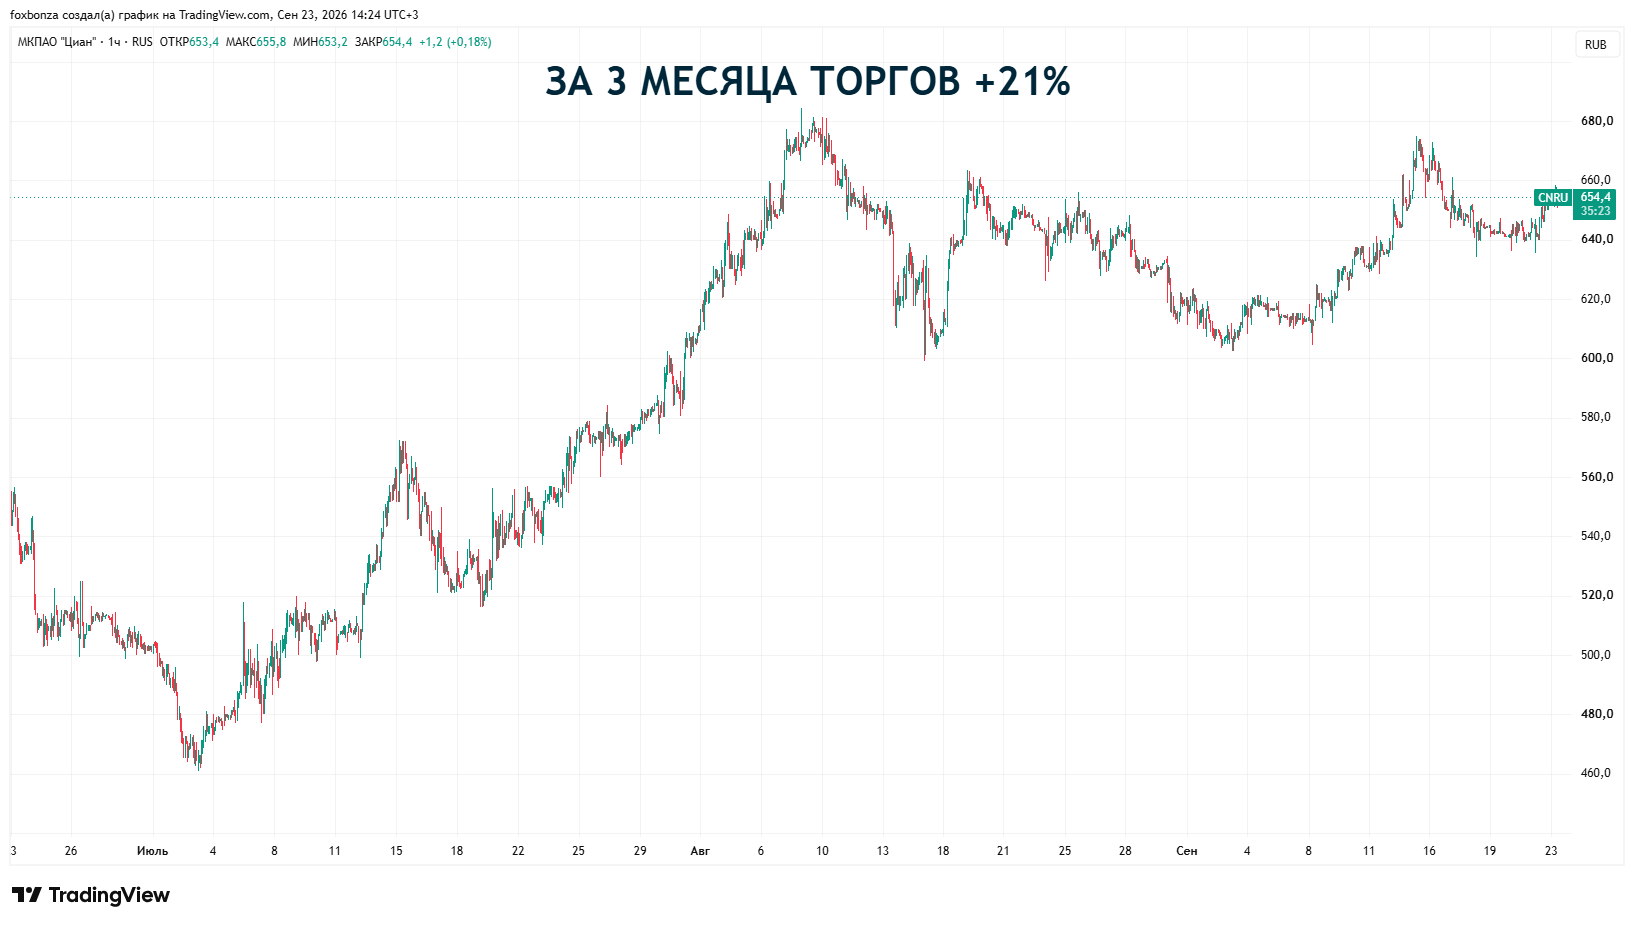
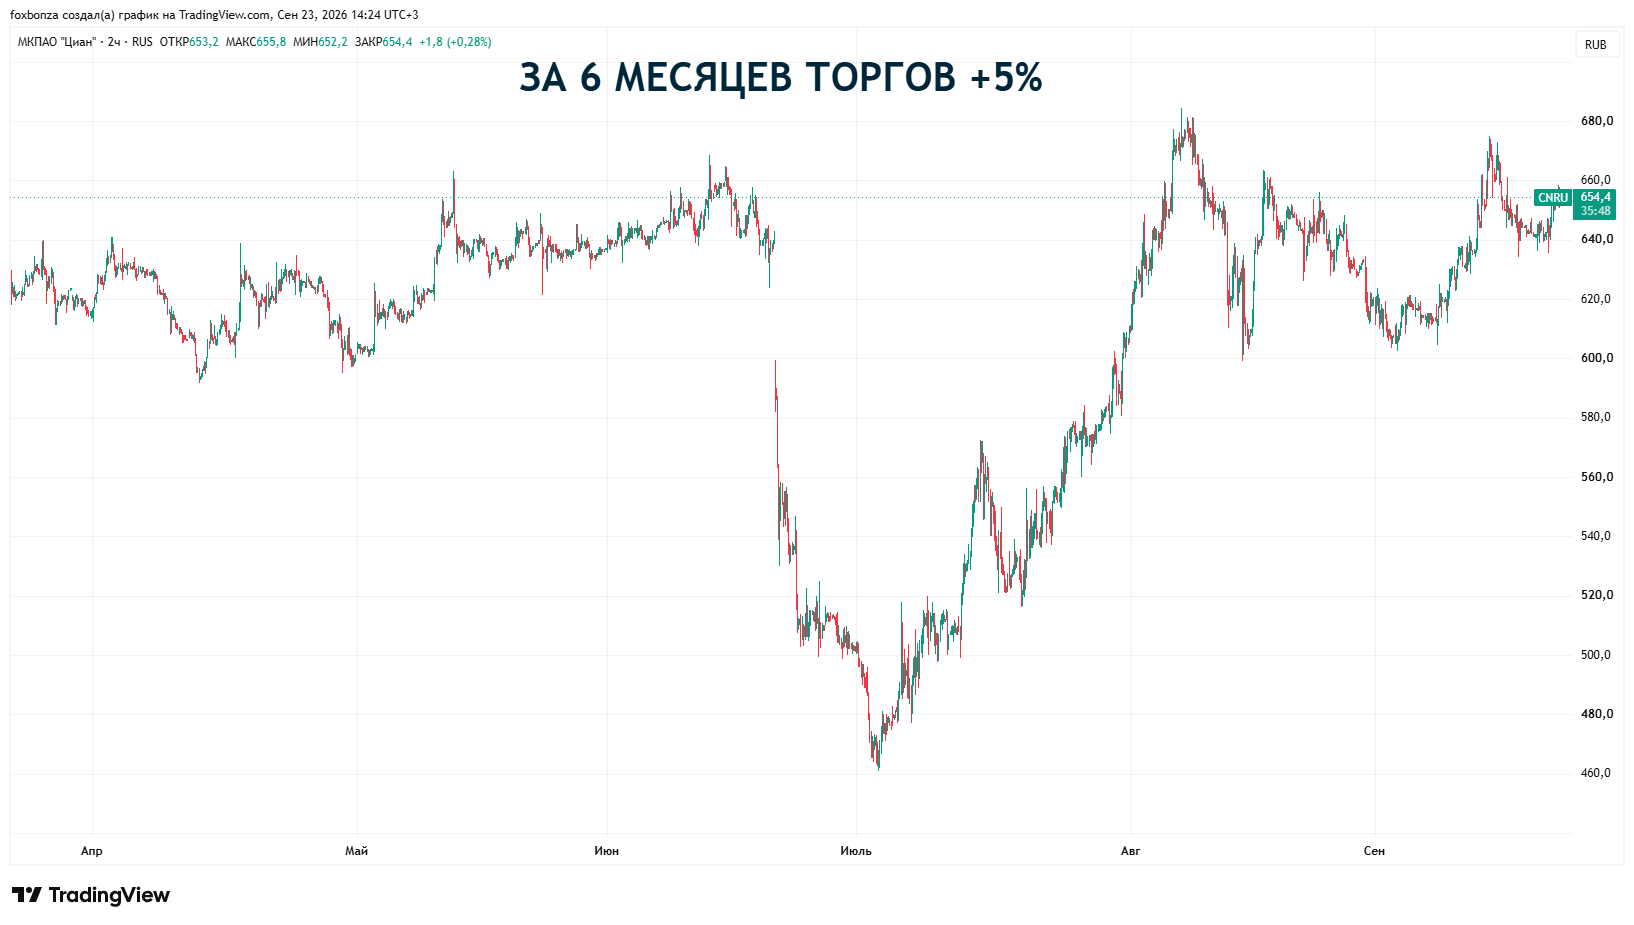
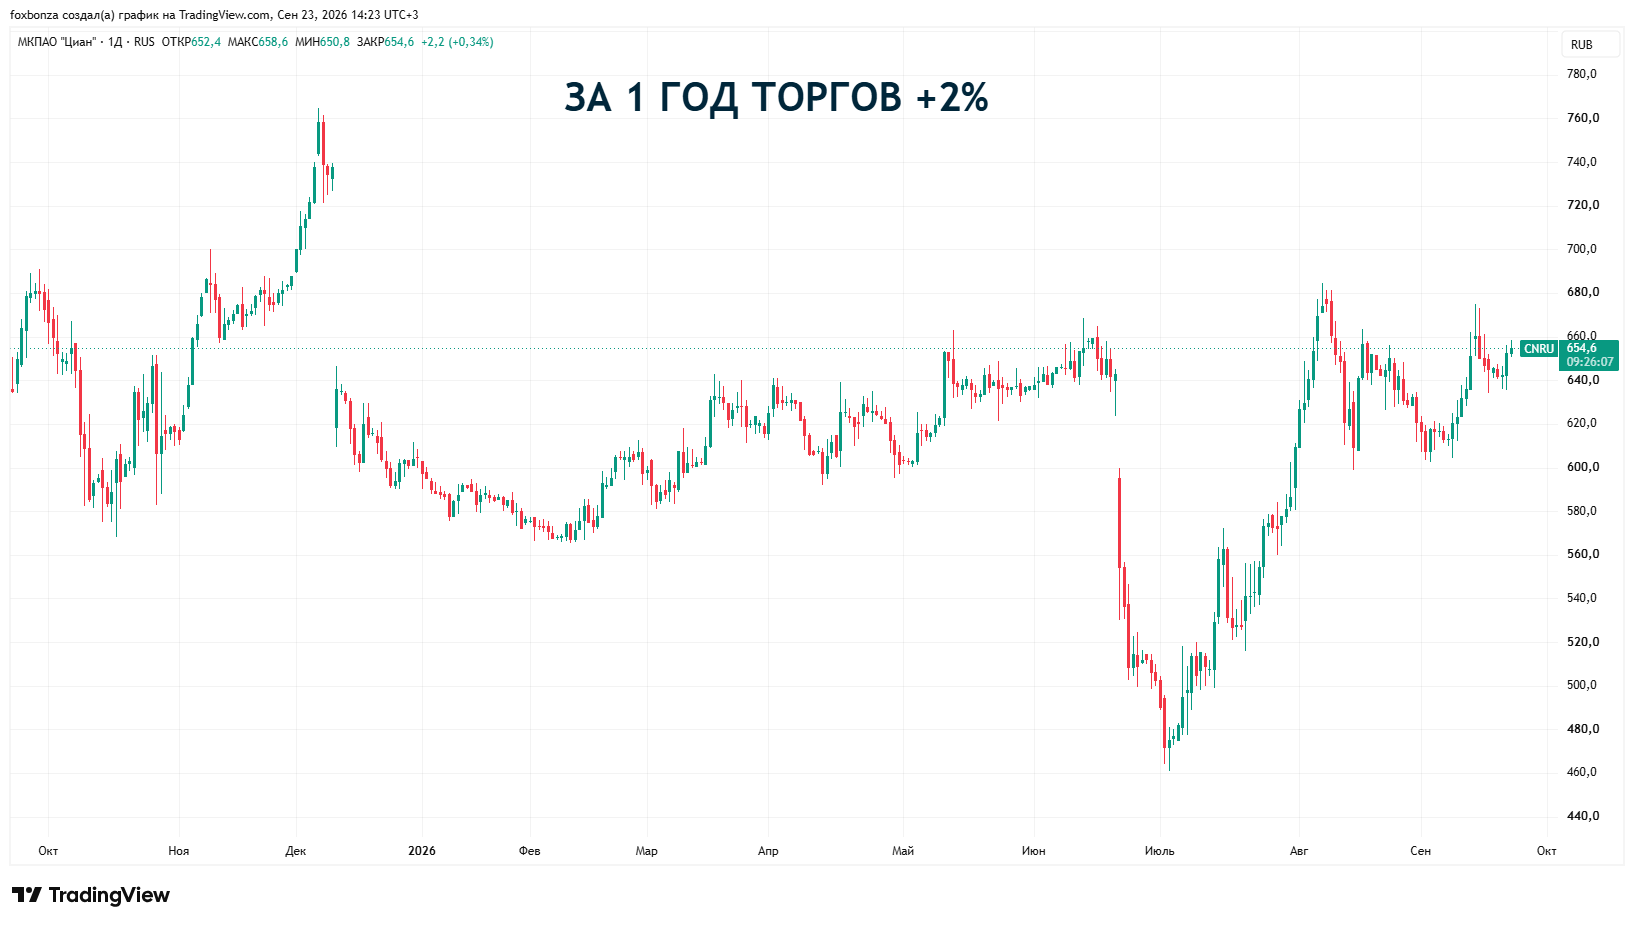
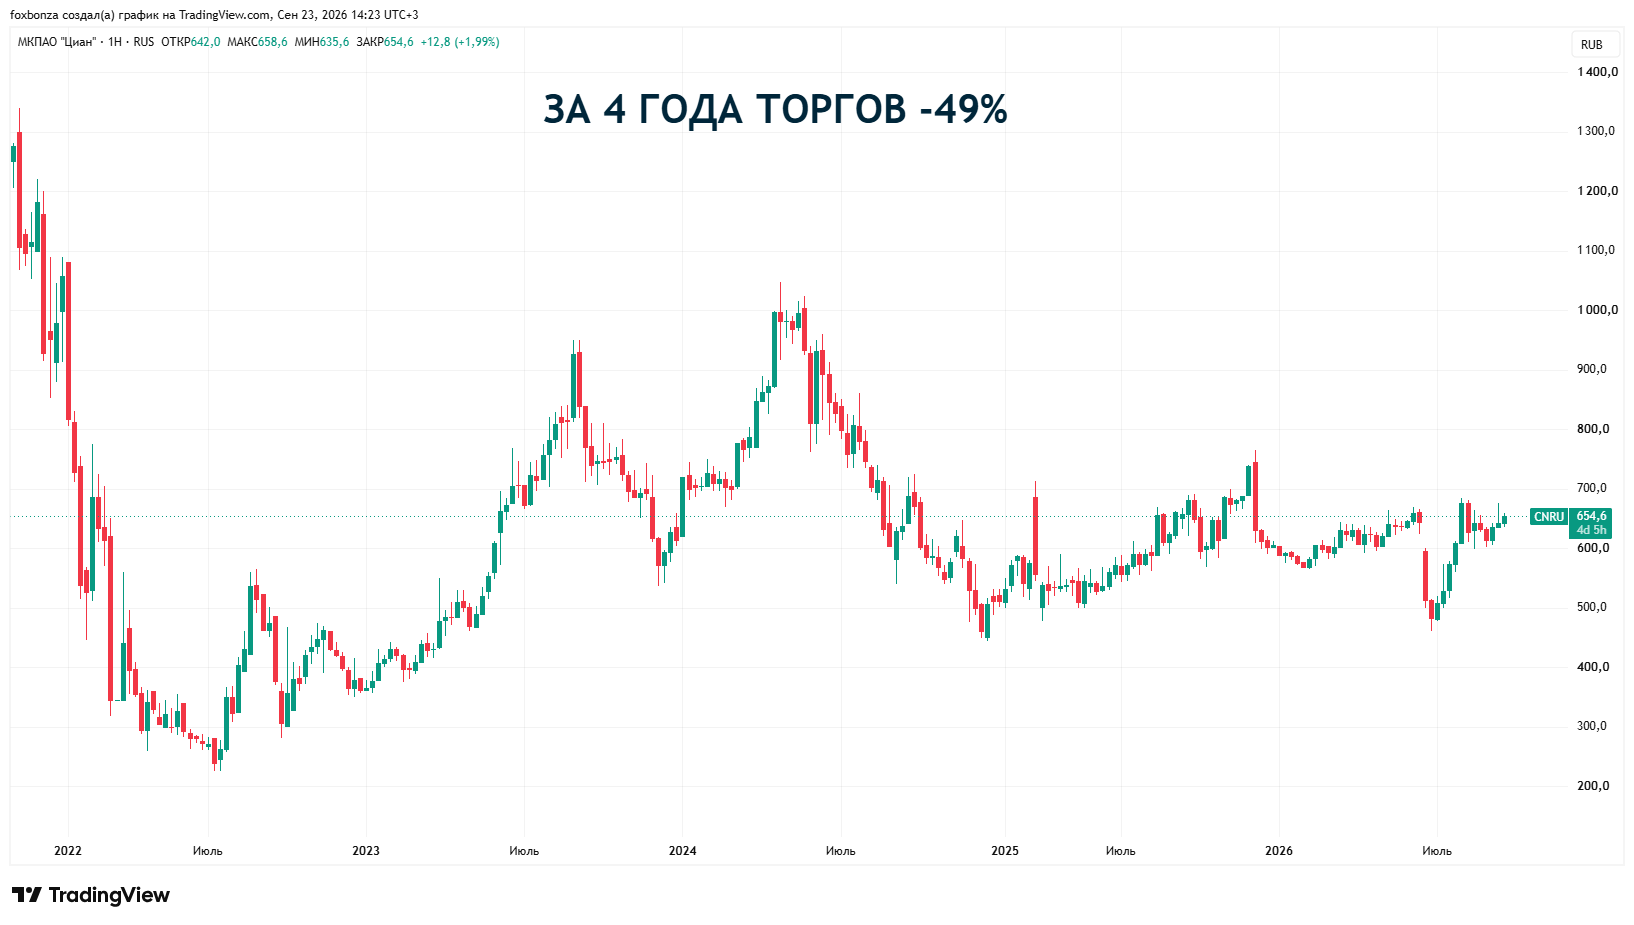
МКПАО Циан (CNRU) остается историей прибыльного роста с наличием ощутимой дивидендной политики (редкость). Компания выплатила 53 руб. на акцию за 1 квартал 2026 года (дивидендная доходность 8,7%) и планирует еще минимум 30 руб. до конца года. Лис оценивает прогноз около 10% годовых как реалистичный, но не гарантированный: суммарно 83 руб. при текущей цене ~654 руб. дают около 12,7%, однако 23,7 руб. из выплаченных 53 руб. были специальным дивидендом, то есть разовой выплатой. Устойчивая база из чистой прибыли первого полугодия (2,045 млрд руб.) эквивалентна примерно 15 руб. на акцию в квартал, что на горизонте года дает 50–60 руб. (8–9%). Благоволят акциям: снижение ключевой ставки ЦБ, рост вторичного рынка Москвы на 19% и увеличение выдач ипотеки на 32%. Ключевой риск — дальнейшее сжатие первичного рынка и замедление роста лидогенерации*, способное подорвать дивидендную базу. Лис считает, что акции CNRU заслуживают места в Foxbonza Копилке как дивидендный инструмент с потенциалом роста, но только при сохранении рентабельности по скорректированной EBITDA выше 30% и отсутствии новых шоков на рынке недвижимости. Не является инвестиционной рекомендацией!



Комментарии (0)