МКПАО МД Медикал Груп (MDMG) быстрый взгляд на отчетность 1 полугодие 2026 года
МКПАО МД Медикал Груп (MDMG) — актив, который Лис из Foxbonza Инвестиции склонен наконец-то оценивать позитивно. Хотя, конечно, настороженность по-прежнему на первом месте. Компания MDMG демонстрирует редкую для текущей биржевой среды устойчивость: растущий тренд акций, органический рост и агрессивная, но выглядящая стройной M&A-стратегия. Главный попутный ветер — консолидация очень фрагментированного рынка частной медицины, где MDMG выступает покупателем активов. Главный риск — интеграционные издержки и возможное давление на маржу от региональной экспансии. Риск уже выражается в сжатии прибыли два квартала подряд, пока без её восстановления.
Foxbonza.ru Инвестиции в соцсетях
Жан Валерьич
| 15.09.2026
На чтение: 3 минуты
Главная новость отчетности МКПАО МД Медикал Груп (MDMG)
МКПАО МД Медикал Груп (MDMG) за 1 полугодие 2026 года нарастила выручку до 24,8 млрд руб. (+28,8% г/г), но как уже было отмечено чистая прибыль выросла лишь до 5,3 млрд руб. (+5,1% г/г). Контраст объясняется разовыми факторами: амортизация НМА подскочила в 3,1 раза (до 261,7 млн руб.) из-за переоценки брендов и клиентских баз приобретенных активов, а финансовые расходы выросли на 175,5 млн руб. против дохода годом ранее.
Лис обращает внимание: это бухгалтерские, а не операционные издержки. EBITDA остается крепкой, а долг/EBITDA на уровне 1,55x — комфортно для многих отраслей.
Ключевые мультипликаторы МКПАО МД Медикал Груп (MDMG)
- МКПАО МД Медикал Груп (MDMG) демонстрирует выручку 24,8 млрд руб. (+28,8% г/г), обеспеченную как органическим ростом LFL (+15,5%), так и интеграцией «Эксперта».
- Себестоимость выросла на 27%, до 14,8 млрд руб., что привело к незначительному снижению валовой рентабельности.
- Коммерческие и административные расходы увеличились на 35%, до 3,0 млрд руб., что связано с масштабированием сети.
- Рентабельность по чистой прибыли снизилась до 21,5% (против 26,3%), но EBITDA-маржа остается стабильной.
- Долг/EBITDA расчетно составляет 1,55x — это умеренный уровень, не создающий критического давления.
- Дивиденды за 2025 год утверждены в размере 47 руб. на акцию, что при цене 1 303 руб. дает доходность около 3,6%.
Вердикт Foxbonza Инвестиций по МКПАО МД Медикал Груп (MDMG)
МКПАО МД Медикал Груп (MDMG) — редкий пример компании, которая растет быстрее рынка и при этом не перегружена долгами. Лис из Foxbonza Инвестиций обращает внимание на ключевой аргумент: рост долга до 10,9 млрд руб. — это следствие двух крупных покупок, а не операционных проблем. Соотношение Долг/EBITDA 1,55x — комфортный уровень даже при высокой ставке. Главный риск — интеграция Ильинской больницы и Здравицы может временно снизить маржу из-за разовых расходов, но это инвестиция в будущий рост.
Попутный ветер — консолидация рынка и рост спроса на частную медицину. Лис считает, что текущая консолидация акций — это пауза перед следующим движением вверх.
Инфографика
Верификация расчетов Лиса по отчетности МКПАО МД Медикал Груп (MDMG)
Выручка 1П2026 = 24 809 227 тыс. руб.; 1П2025 = 19 264 476 тыс. руб. Рост = +28,8%
Чистая прибыль 1П2026 = 5 322 744 тыс. руб.; 1П2025 = 5 064 145 тыс. руб. Рост = +5,1%
Рентабельность чистой прибыли 1П2026 = 21,5%; 1П2025 = 26,3%
EBITDA расчетно = 5 322 744 + 13 093 + 1 487 306 + 175 514 = 6 998 657 тыс. руб.
Долг/EBITDA = 10 870 078 / 6 998 657 = 1,55x
Дивидендная доходность = 47 / 1 303,1 * 100 = 3,6%
Амортизация НМА
Бухгалтерское списание стоимости нематериальных активов, купленных в сделках M&A. В 1П2026 выросла с 83,4 до 261,7 млн руб. (3,1x). Что списывается:
Товарные знаки: Ильинская больница — 1 025,9 млн руб.; Здравица — 214,9 млн руб. (10 лет)
Клиентские отношения: Ильинская больница — 593,0 млн руб.; Здравица — 471,4 млн руб. (10 лет)
Это не денежный расход: деньги уже потрачены на покупку, компания лишь постепенно списывает стоимость активов. Поэтому EBITDA крепкая, а чистая прибыль растет медленнее выручки — эффект бухгалтерский, не операционный.
Интеграция Ильинской больницы и Здравицы
Ильинская больница (26 июня 2026):
Стоимость сделки: 8 500 млн руб. (включая долг 1 145 млн руб.)
Выплачено деньгами: 7 211 млн руб.
Активы: основные средства 6 276 млн руб. (здание 5 192 млн руб.), НМА 1 623 млн руб.
Гудвил: 1 701 млн руб.
Выручка с даты покупки: 45,4 млн руб.
Если бы купили с 1 января 2026: +26 599 млн руб. выручки
Здравица (17 июня 2026):
Стоимость сделки: 1 009 млн руб. (900 млн фикс + 109 млн отложенное вознаграждение)
Активы: основные средства 155 млн руб., НМА 687 млн руб.
Гудвил: 179 млн руб.
Выручка с даты покупки: 34,6 млн руб.
Если бы купили с 1 января 2026: +25 207 млн руб. выручки
Обе сделки — покупка действующих активов с клиентской базой и персоналом. Интеграция может временно давить на маржу из-за разовых расходов, но закладывает базу для будущего роста выручки.
Акции компании МКПАО МД Медикал Груп (MDMG)
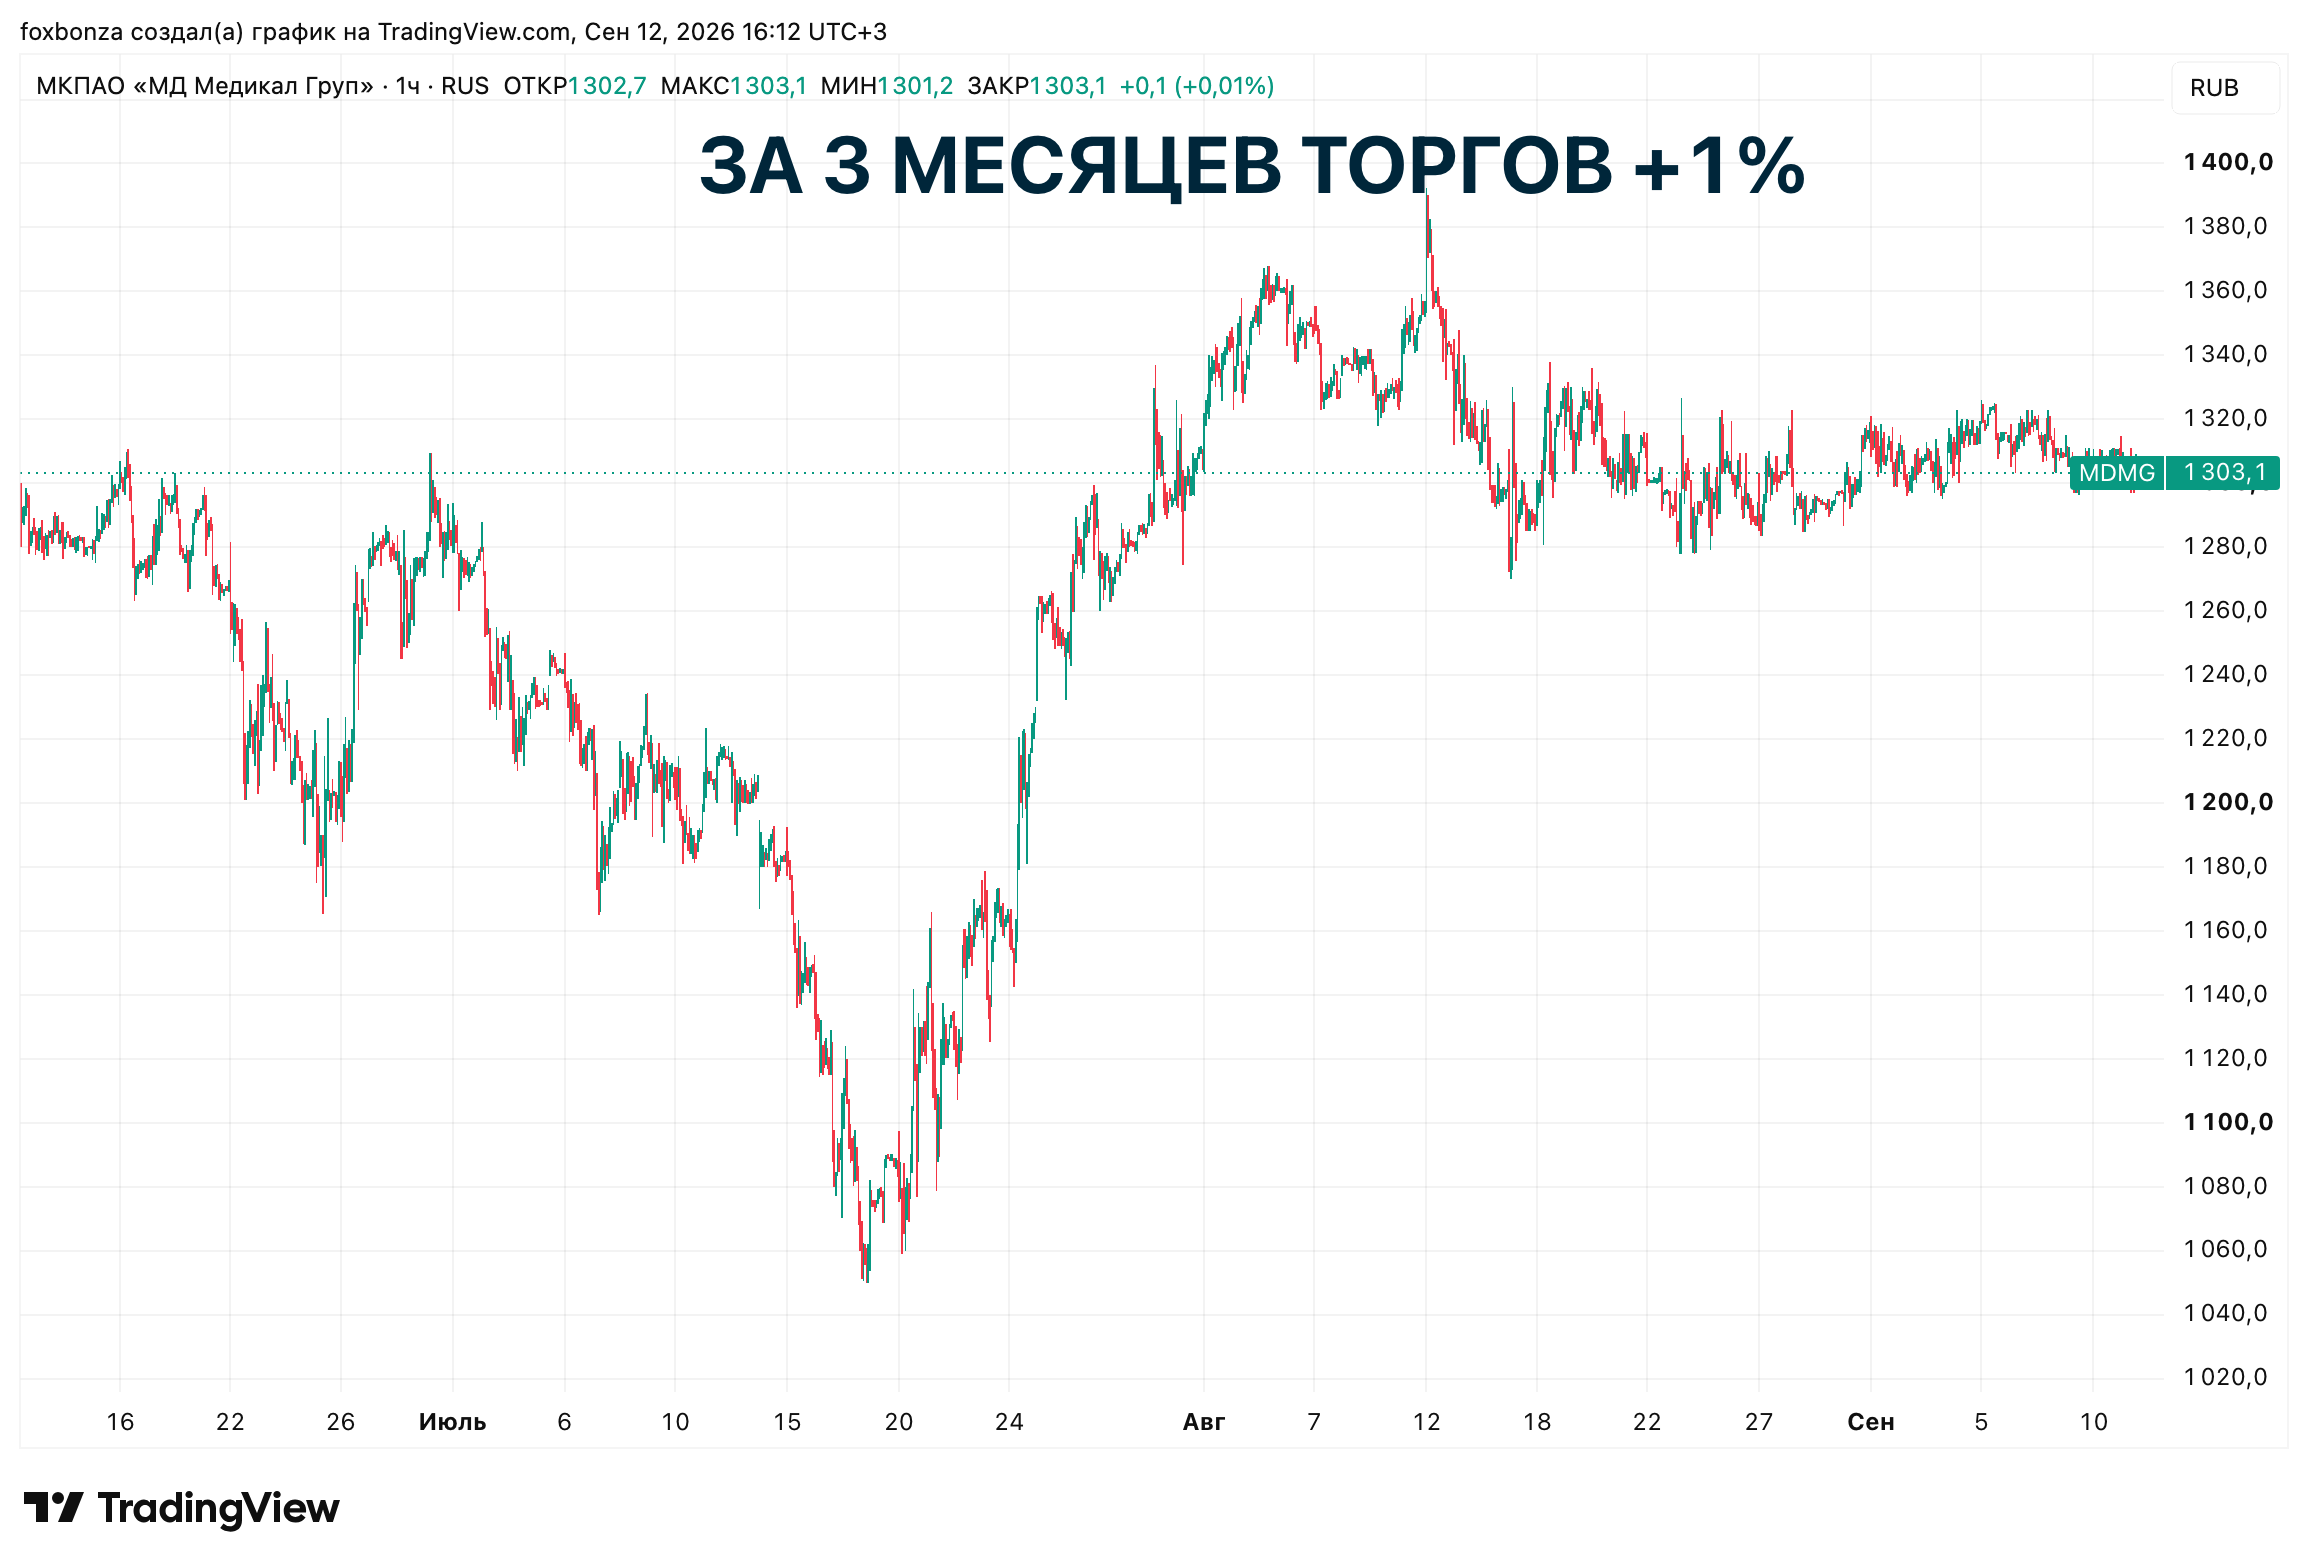
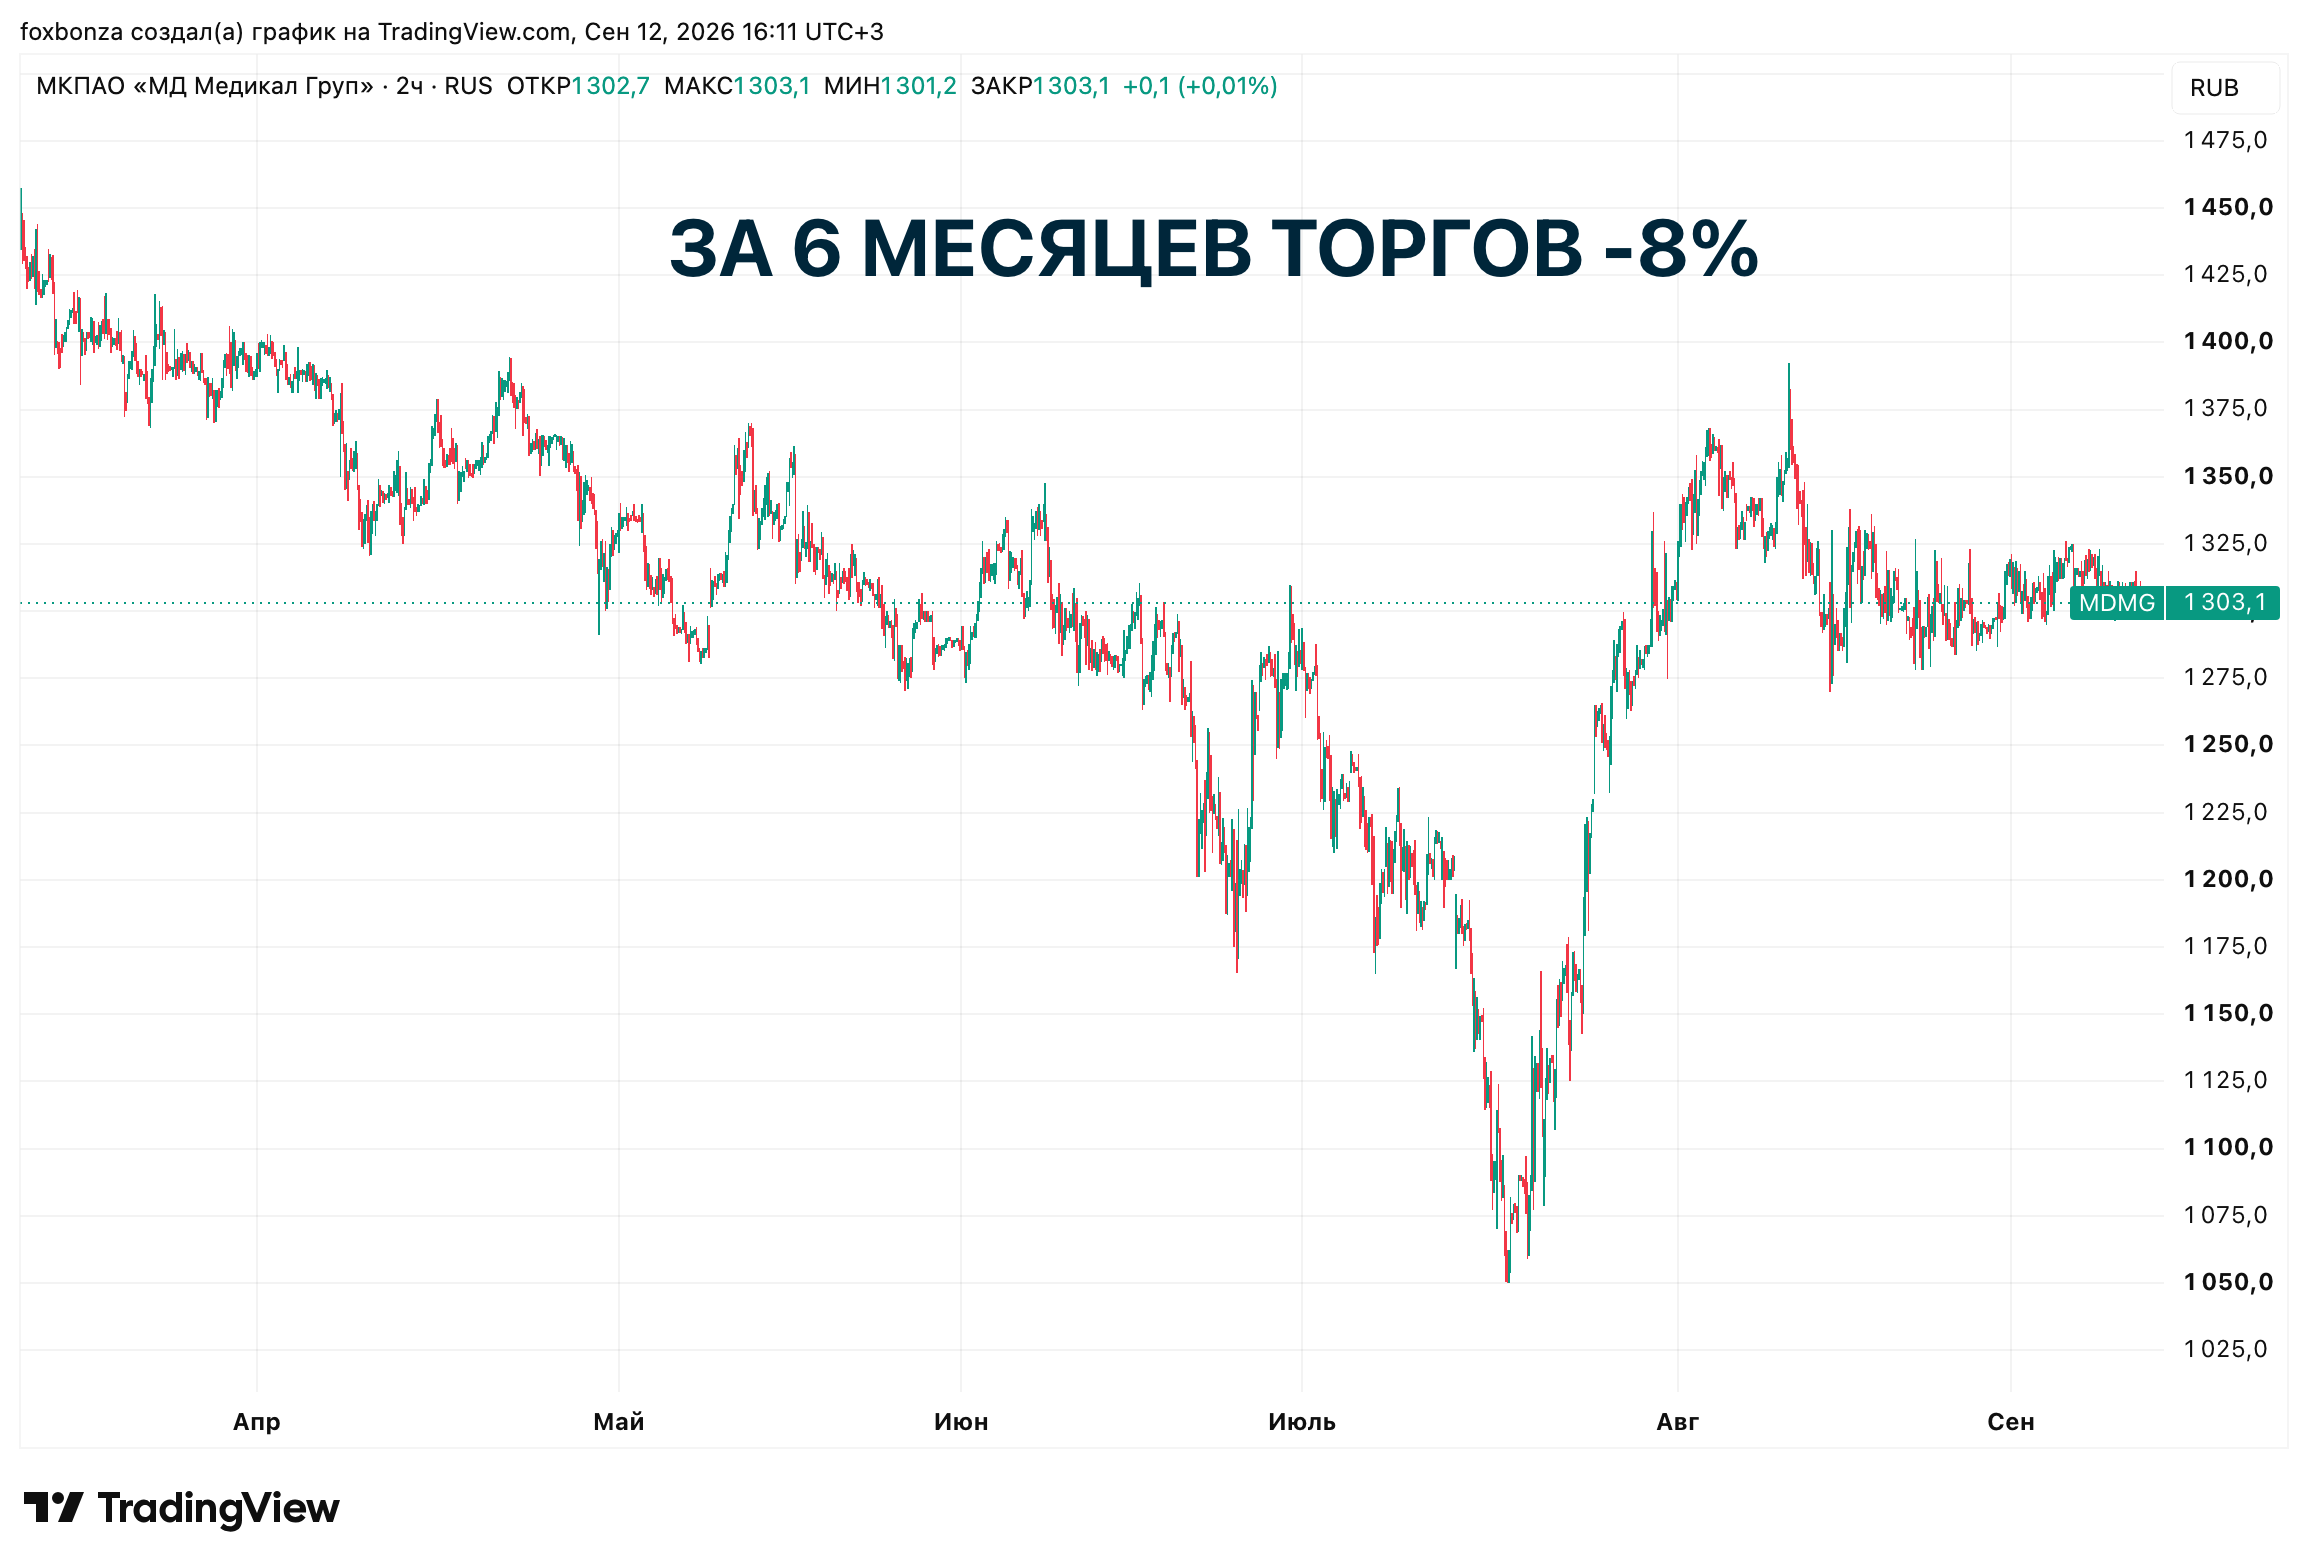
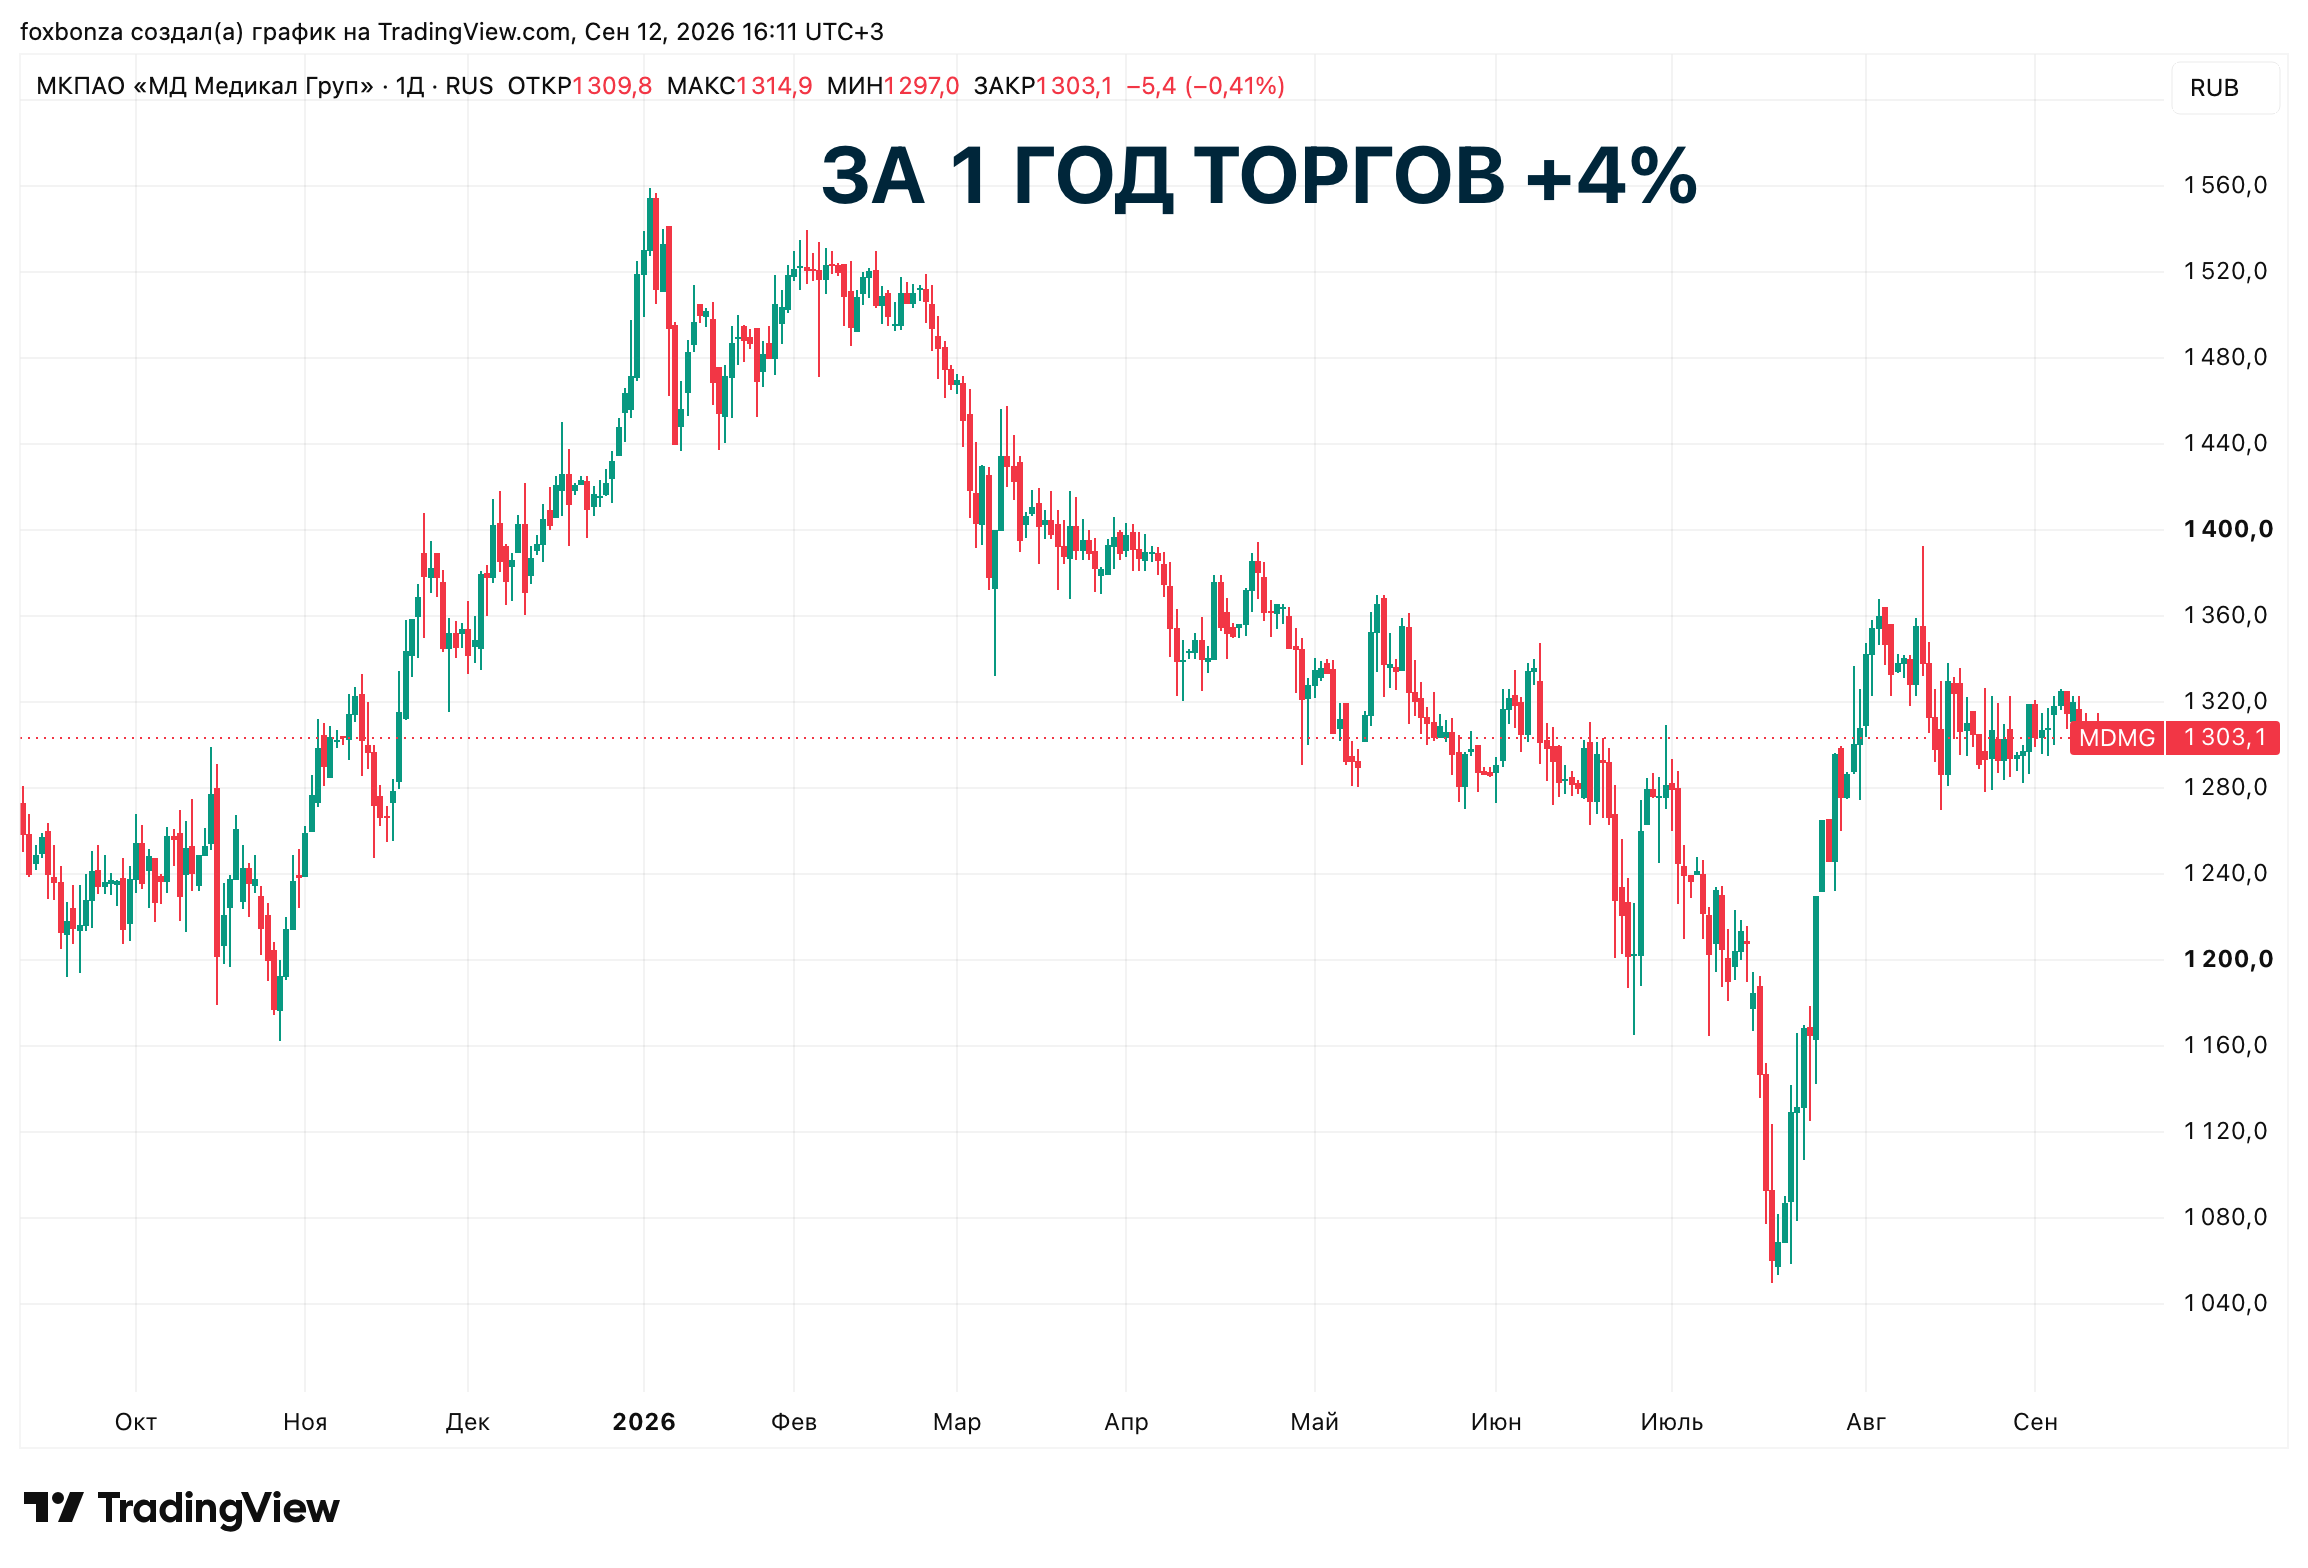
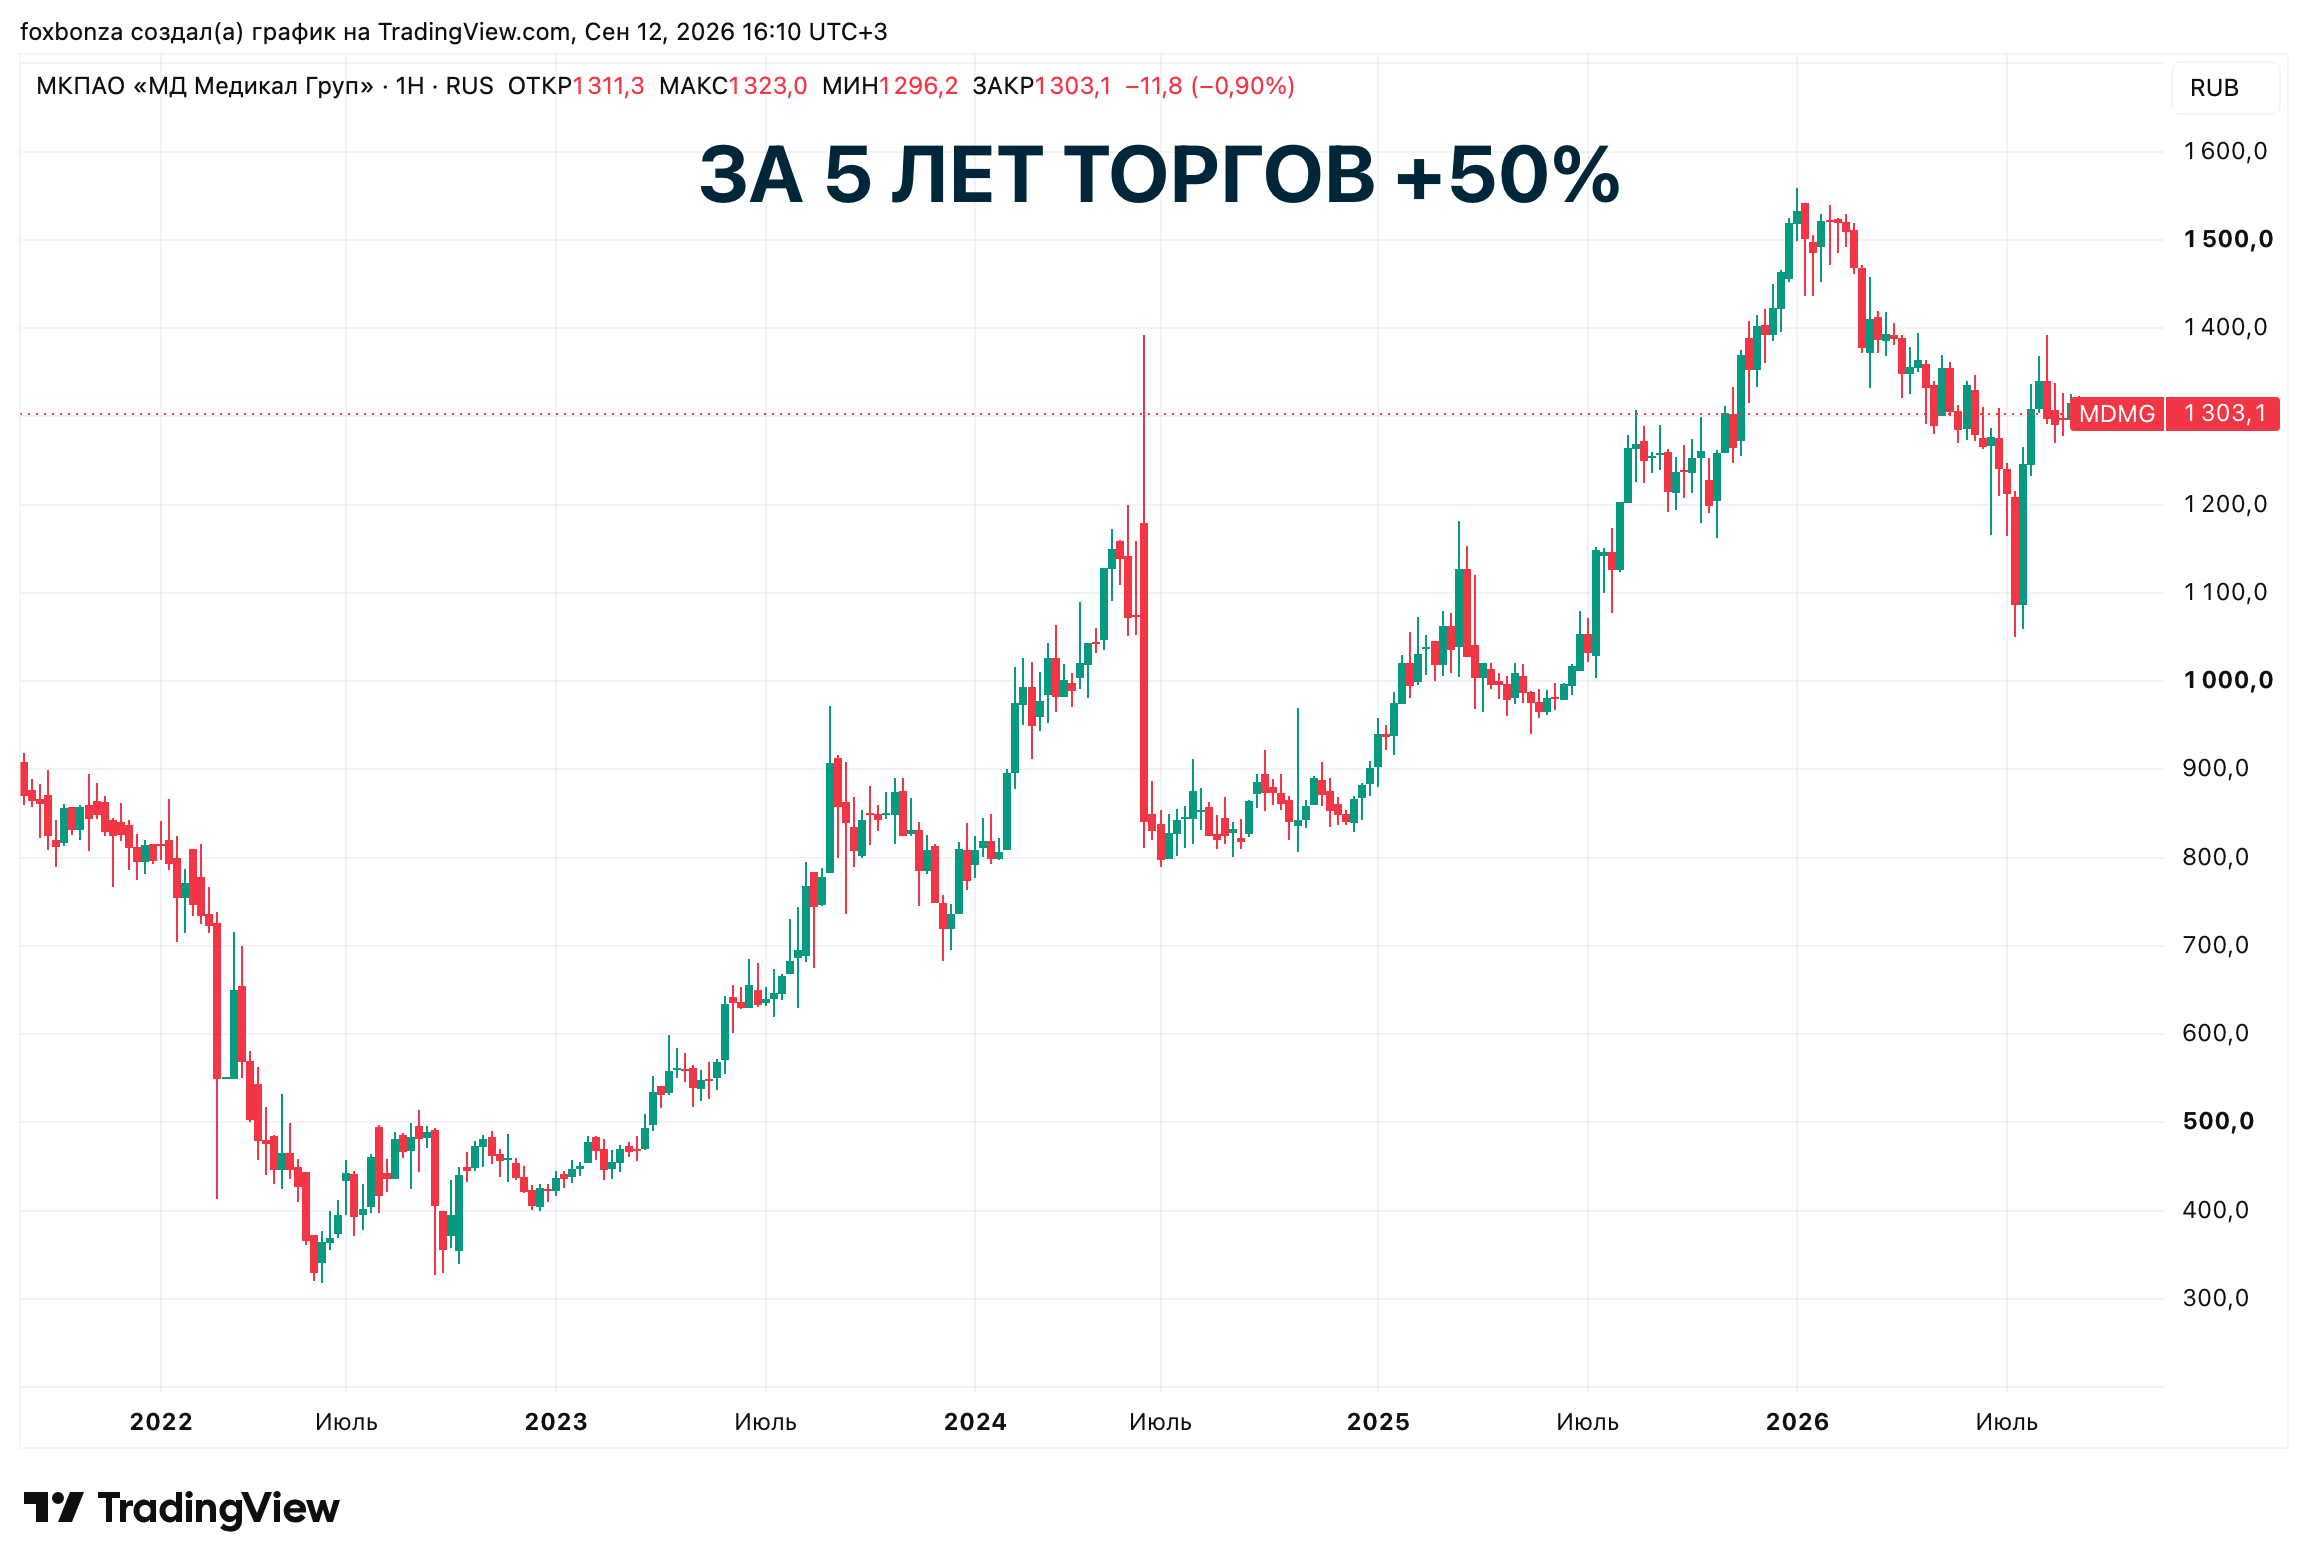
Капитализация: 97,9 млрд руб. Акции торгуются в боковике с умеренной волатильностью, долгосрочный тренд восходящий. На фоне общего снижения рынка MDMG демонстрирует стойкость, что подтверждает качество бизнеса.
Подробнее...
Не является инвестиционной рекомендацией!





Комментарии (0)