


Главная новость отчетности ПАО Группа ЛСР (LSRG)
ПАО Группа ЛСР (LSRG) по деловому отчиталась об убытке в 57,6 млрд рублей за 1П2026 против убытка 2,5 млрд годом ранее. Формально причина ясна и понятна — обесценение на 46,8 млрд при продаже 100% дочерней компании «прочей связанной стороне». Однако за этой строкой скрывается какая-то супер вечеринка, о которой миноритарием рассказывают не всё и со значительной задержкой. Во всяком случае, у Лиса сложилось такое впечатление. На счетах проданной «дочки» находилось, исходя из отчетности 20,2 млрд рублей живых денег — значительная часть всей денежной позиции группы. Зачем-то это предприятие было продано. Взамен холдинг получил лишь 2,95 млрд рублей. Оплата сделки прошла не деньгами, а собственными акциями. Чистые активы проданного предприятия оценивались в 47,3 млрд.
Эту сделку можно назвать идеальной, если бенефициар находится по другую сторону "баррикад" от миноритарных акционеров.
Ключевые мультипликаторы ПАО Группа ЛСР (LSRG)
- Выручка ПАО Группа ЛСР (LSRG) составила 97,1 млрд рублей, подросши на 0,7% год к году.
- Однако валовая прибыль снизилась до 31,4 млрд (минус 5,7%), а операционная деятельность ушла в минус на 32,9 млрд против прибыли 18,3 млрд годом ранее.
- Финансовые расходы выросли до 27,6 млрд, а чистый долг достиг 363,6 млрд рублей.
- Разовое событие — продажа дубайского бизнеса (QUBE Willow, QUBE Spruce и др.) с обесценением на 46,8 млрд.
- При этом премии ключевому руководству за это же полугодие выросли в 2,7 раза до 1,8 млрд рублей. Отдельного внимания заслуживает тот факт, что совет директоров утвердил годовой отчет за 2025 год 25 марта, уже после закрытия сделки, но в событиях после отчетной даты о ней не было ни слова.
- Лишь 8 мая, после предписания Банка России, появилась пересмотренная версия.
Вердикт Foxbonza Инвестиций по ПАО Группа ЛСР (LSRG)
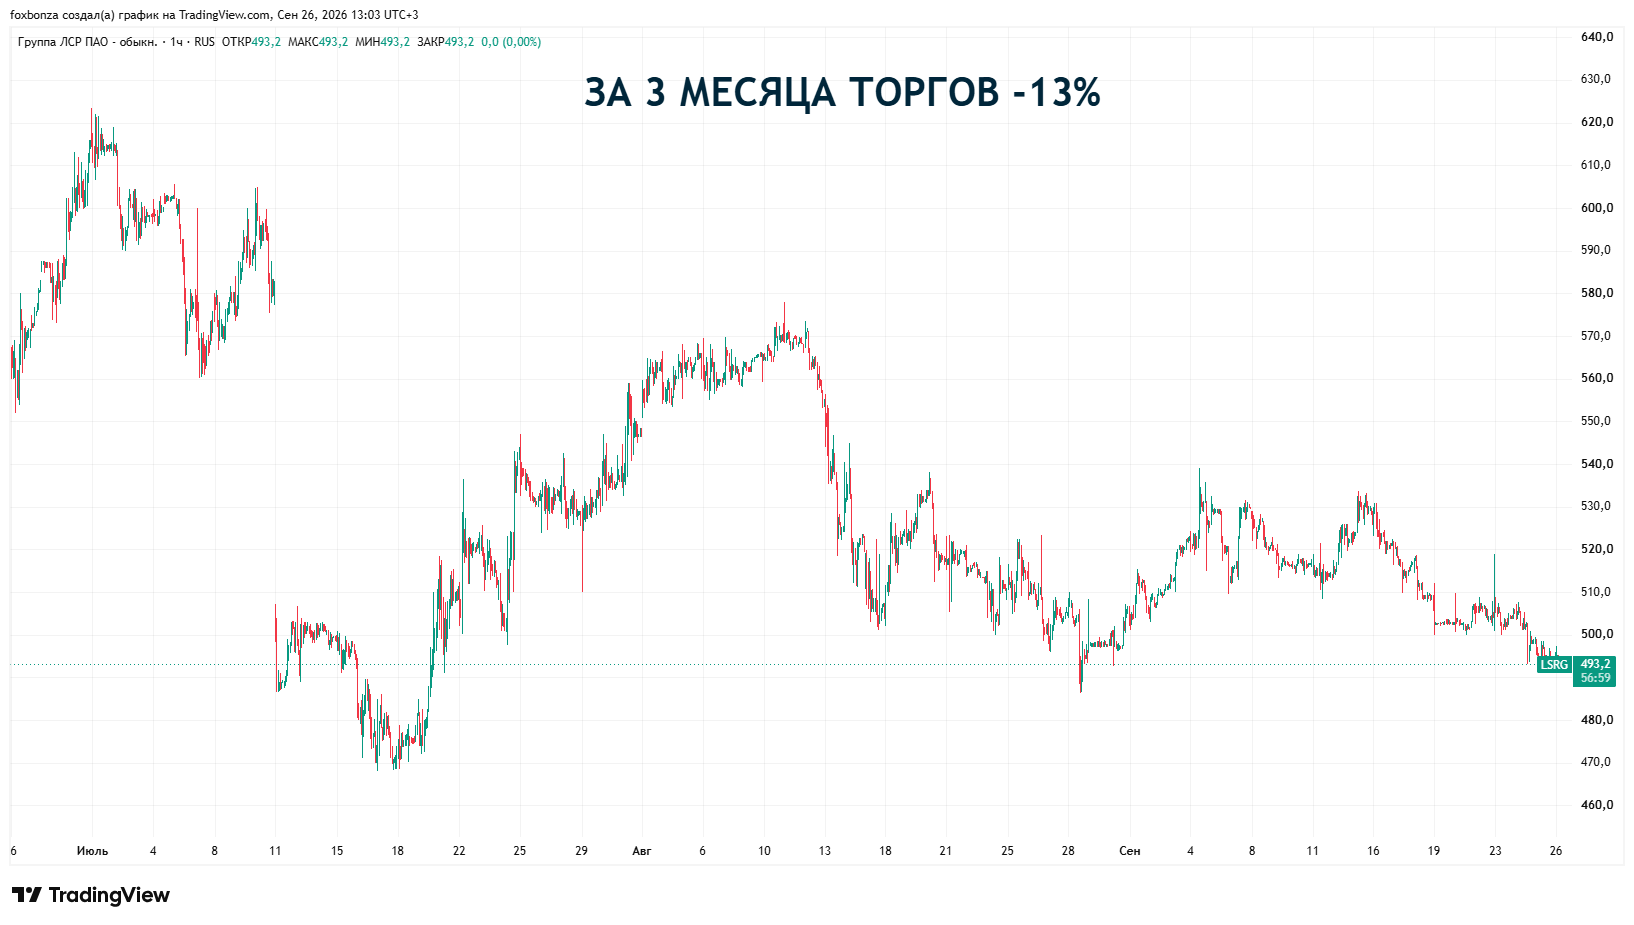
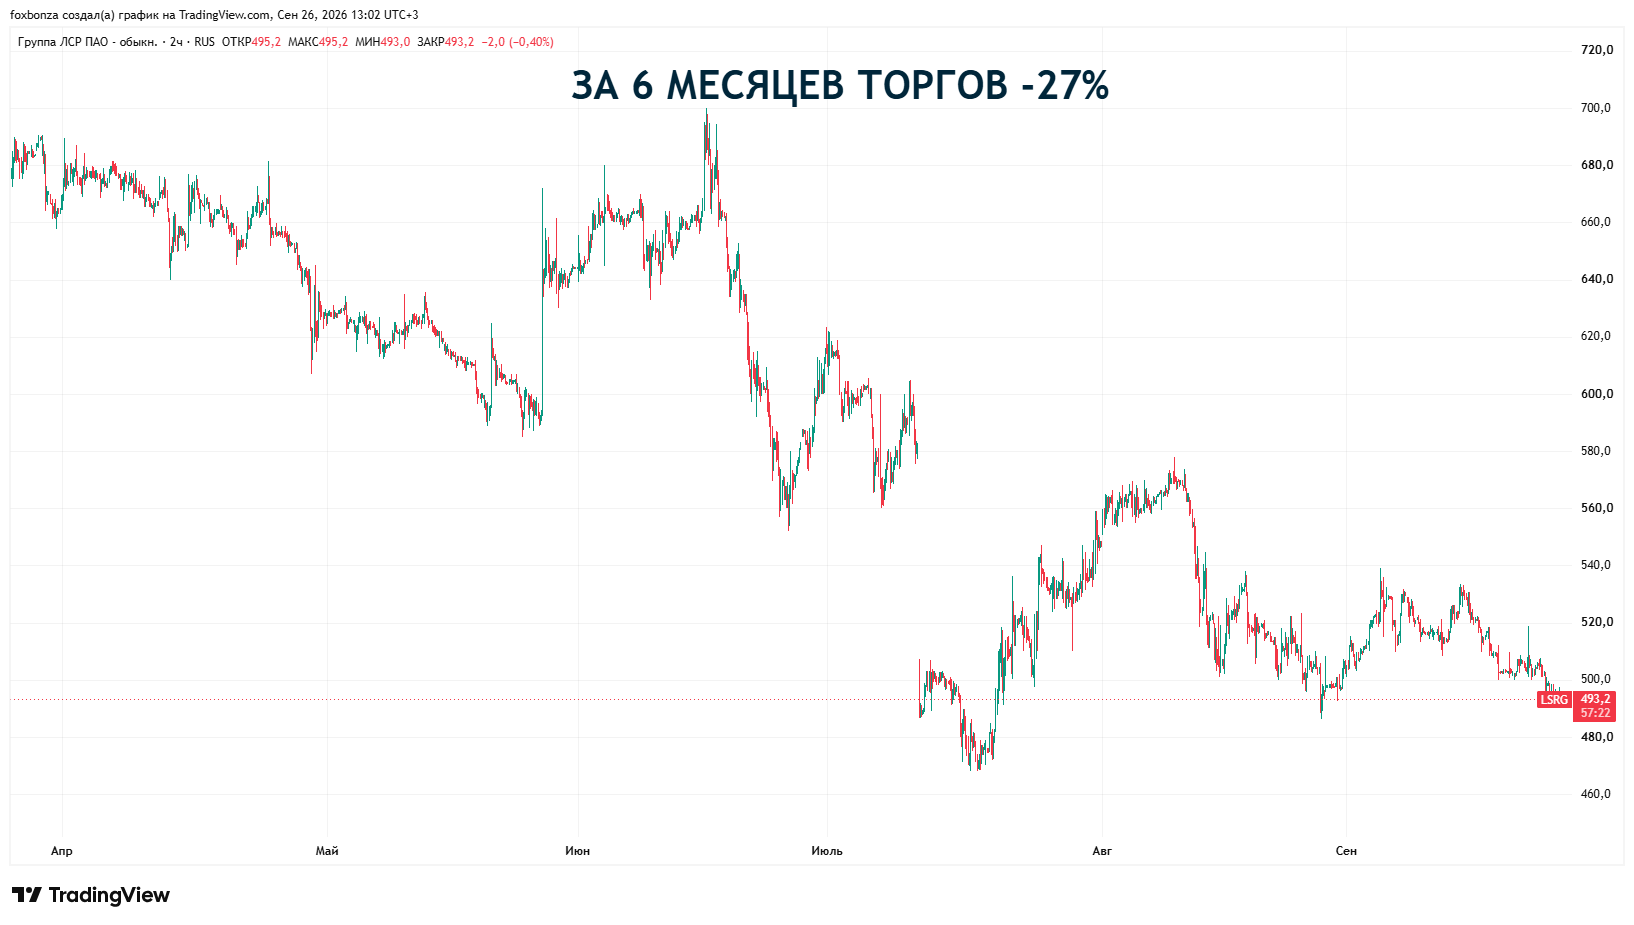
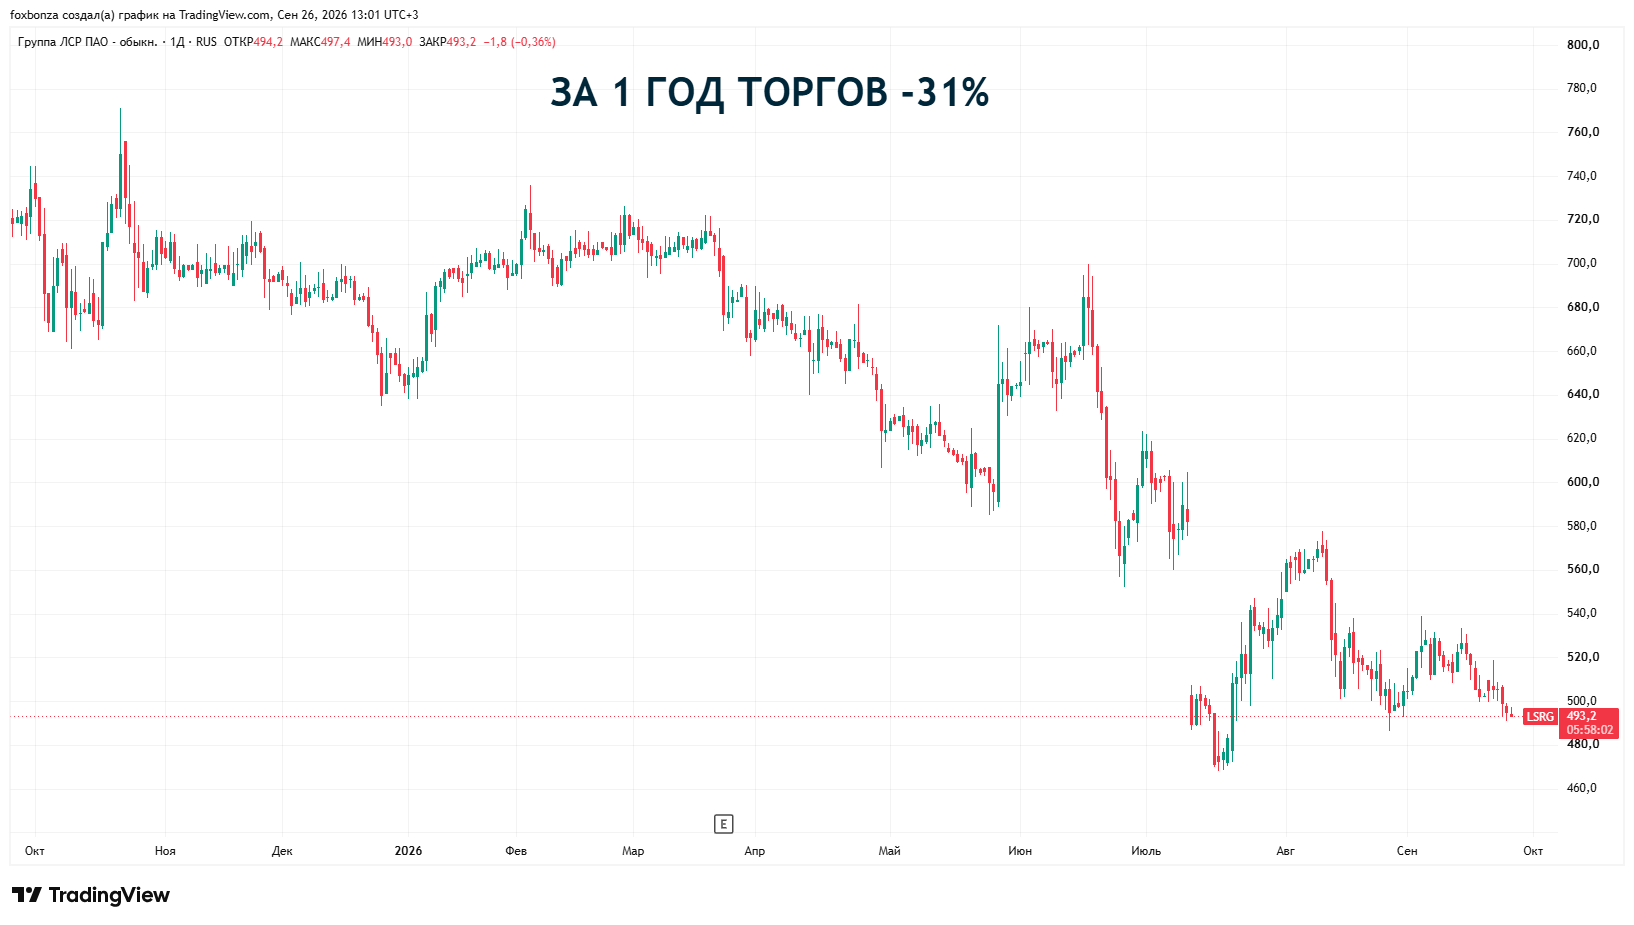
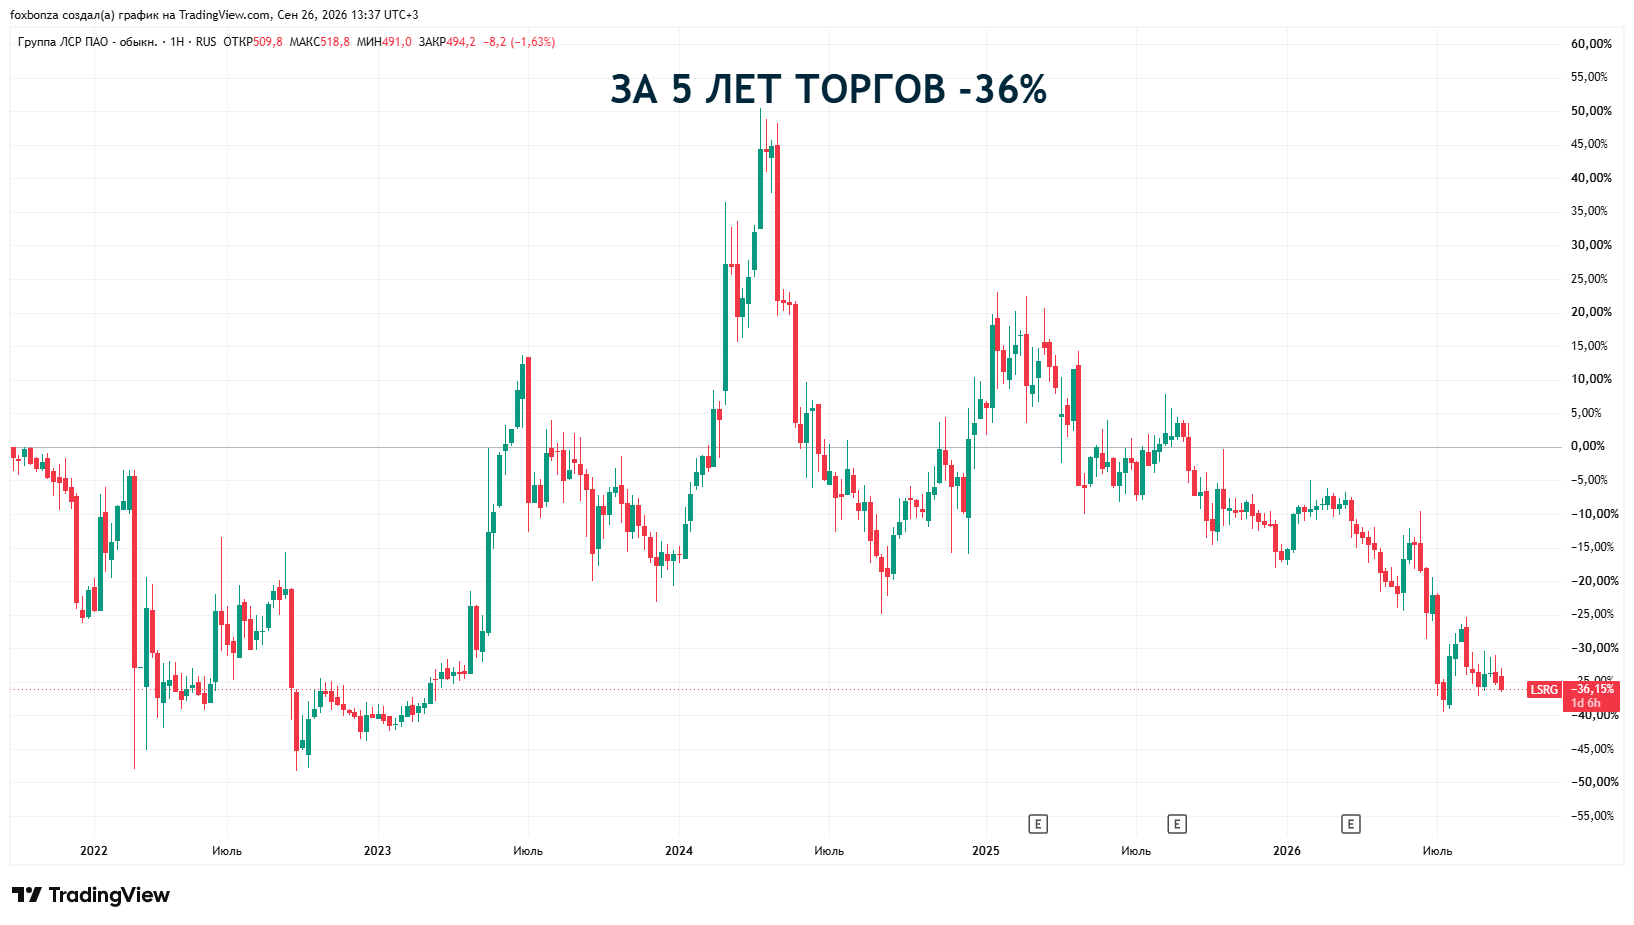
ПАО Группа ЛСР (LSRG) — актив, который Лис обходит стороной даже на глубокой просадке. Проблема очевидна, она не в ставке ЦБ и не в охлаждении рынка недвижимости. Проблема в том, что компания ПАО Группа ЛСР (LSRG), судя по всему, воспринимает публичных акционеров как источник финансирования сделок в интересах "более одарённых природой лиц". Если у холдинга начнутся проблемы с обслуживанием долгов, эта продажа ниже рынка за неденежное возмещение может стать основой для долгого и затратного разбирательства. Не является инвестиционной рекомендацией!



Комментарии (0)