ПАО Группа Позитив (POSI) быстрый взгляд на отчетность за 2025 год и 1 полугодие 2026 года
ПАО Группа Позитив (POSI) — это актив, который Лис из Foxbonza Инвестиций видит, как историю разворота. Главный попутный ветер — государственная политика технологического суверенитета и уход западных вендоров, позволившие компании нарастить долю рынка до 16,8% и сократить отрыв от лидера (Лис имеет в виду Лабораторию Касперского). Ключевой тормоз — сохраняющийся бухгалтерский убыток из-за амортизации капитализированных R&D-расходов и высоких процентов по облигациям, что тормозит полноценные дивиденды. Главный риск — если EBITDA останется волатильной, а NIC не вернется в устойчивый плюс, инвестор может надолго застрять в бумаге без выплат. Лис пересмотрит позицию, когда чистая прибыль станет положительной, а свободный денежный поток — стабильным из квартала в квартал.
Foxbonza.ru Инвестиции в соцсетях
Дмитрий Железин
| 18.09.2026
На чтение: 3 минуты
Главная новость отчетности ПАО Группа Позитив (POSI)
ПАО Группа Позитив (POSI) совершила финансовый разворот в первом полугодии 2026 года: выручка выросла на 41% до 9,54 млрд рублей, EBITDA впервые вышла в плюс и составила 840 млн рублей против убытка в 2,48 млрд рублей годом ранее, а чистый убыток сократился в 3,7 раза — с 5,02 млрд до 1,36 млрд рублей. Отгрузки достигли 10,7 млрд рублей (+45%), значительно превысив план менеджмента в 8,5 млрд рублей. Ключевой драйвер — сокращение общих расходов на 13% (2 млрд рублей), в том числе двукратное снижение маркетинговых затрат после переноса фестиваля Positive Hack Days на 2027 год. Свободный денежный поток впервые стал положительным — 4,55 млрд рублей.
Наметилось движение к безубыточности.
Ключевые мультипликаторы ПАО Группа Позитив (POSI)
- Выручка ПАО Группа Позитив (POSI) за 6 месяцев 2026 года достигла 9,54 млрд рублей (+41% год к году), а валовая прибыль выросла на 43% до 7,28 млрд рублей при рентабельности 76% против 75% годом ранее.
- EBITDA LTM составила 15,65 млрд рублей, что вместе со снижением чистого долга до 12,5 млрд рублей обрушило коэффициент
- Чистый долг/EBITDA с 2,33х до 0,80х — почти в три раза, резко снизив финансовые риски.
- Однако ROE остается отрицательным на уровне минус 8%, а чистая прибыль пока не достигнута. Компания полностью погасила банковские кредиты и дебютный выпуск ЦФА, перейдя на облигационное финансирование с погашениями в декабре 2026, июле 2027 и апреле 2028 годов.
- Дивиденды за 2025 год уже объявлены — 28,08 рубля на акцию, что дает текущую доходность около 2,8%, а прогноз за 2026 год оценивается рынком в 8%.
Вердикт Foxbonza Инвестиций по ПАО Группа Позитив (POSI)
ПАО Группа Позитив (POSI) демонстрирует сильный операционный разворот: отгрузки растут, расходы сокращаются, долговая нагрузка тает, а рынок встретил отчетность ростом котировок на 8,2% до двухмесячного максимума. Главный попутный ветер — господдержка ИТ-сектора и импортозамещение. Ключевой риск — сохранение бухгалтерского убытка из-за амортизации R&D и процентных расходов, что делает дивидендные выплаты пока символическими относительно цены акции.
Лис пересмотрит позицию, если чистая прибыль вернется в плюс, а NIC станет устойчиво положительным — тогда дивидендная доходность может вырасти к целевым 8% и выше.
Инфографика
Верификация расчетов Лиса по отчетности ПАО Группа Позитив (POSI)
Компания ПАО Группа Позитив (POSI)показывает бухгалтерский убыток при растущей выручке и положительной EBITDA. Причина — амортизация капитализированных R&D-расходов. Когда Positive Technologies тратит деньги на создание нового продукта, она не списывает их сразу в расходы, а кладёт на баланс как нематериальный актив и списывает постепенно, в течение срока полезного использования. В отчёте за 6 месяцев 2026 года это видно по строке «Нематериальные активы» — 28,68 млрд рублей против 23,89 млрд годом ранее. Одновременно в себестоимости продаж (2,26 млрд рублей) сидит амортизация этих активов, и именно она давит на прибыль. Компания тратит на R&D 5,2 млрд рублей реальных денег за полугодие, но в отчёте о прибылях эти расходы отражаются не полностью сразу, а растягиваются на годы. В результате — бухгалтерский убыток 1,36 млрд рублей при положительной EBITDA 840 млн рублей. Для инвестора это означает, что компания может быть операционно прибыльной, но бухгалтерски убыточной из-за неденежных списаний. Дивиденды платятся из чистой прибыли, а не из EBITDA, поэтому пока чистая прибыль отрицательная, выплаты ограничены — что и видно: за 2025 год всего 28,08 рубля на акцию. Компании нужно, чтобы отдача от разработок (выручка) росла быстрее, чем бухгалтерские списания по ним (амортизация). Как только это соотношение развернётся в пользу выручки — убыток исчезнет, и инвестиционная привлекательность вырастет без сокращения R&D.
Мультипликаторы ПАО Группа Позитив (POSI)
Выручка (6м 2026) = 9 541 471 тыс. руб. (МСФО).
Чистый убыток (6м 2026) = -1 364 158 тыс. руб. (в отчете указан в скобках).
EBITDA (6м 2026) = 840 281 тыс. руб.
EBITDA LTM = 15 647 019 тыс. руб.
Чистый долг = 12 495 420 тыс. руб.
Чистый долг/EBITDA LTM = 12 495 420 / 15 647 019 = 0,80х.
ROE = -8% (по данным отчета).
Свободный денежный поток = 4 554 611 тыс. руб.
Дивиденды за 2025 год = 28,08 руб. на акцию.
Текущая дивидендная доходность = 28,08 / 995,4 × 100 ≈ 2,8%.
Прогноз дивидендной доходности за 2026 год = 8% (рыночная оценка).
Акции компании ПАО Группа Позитив (POSI)
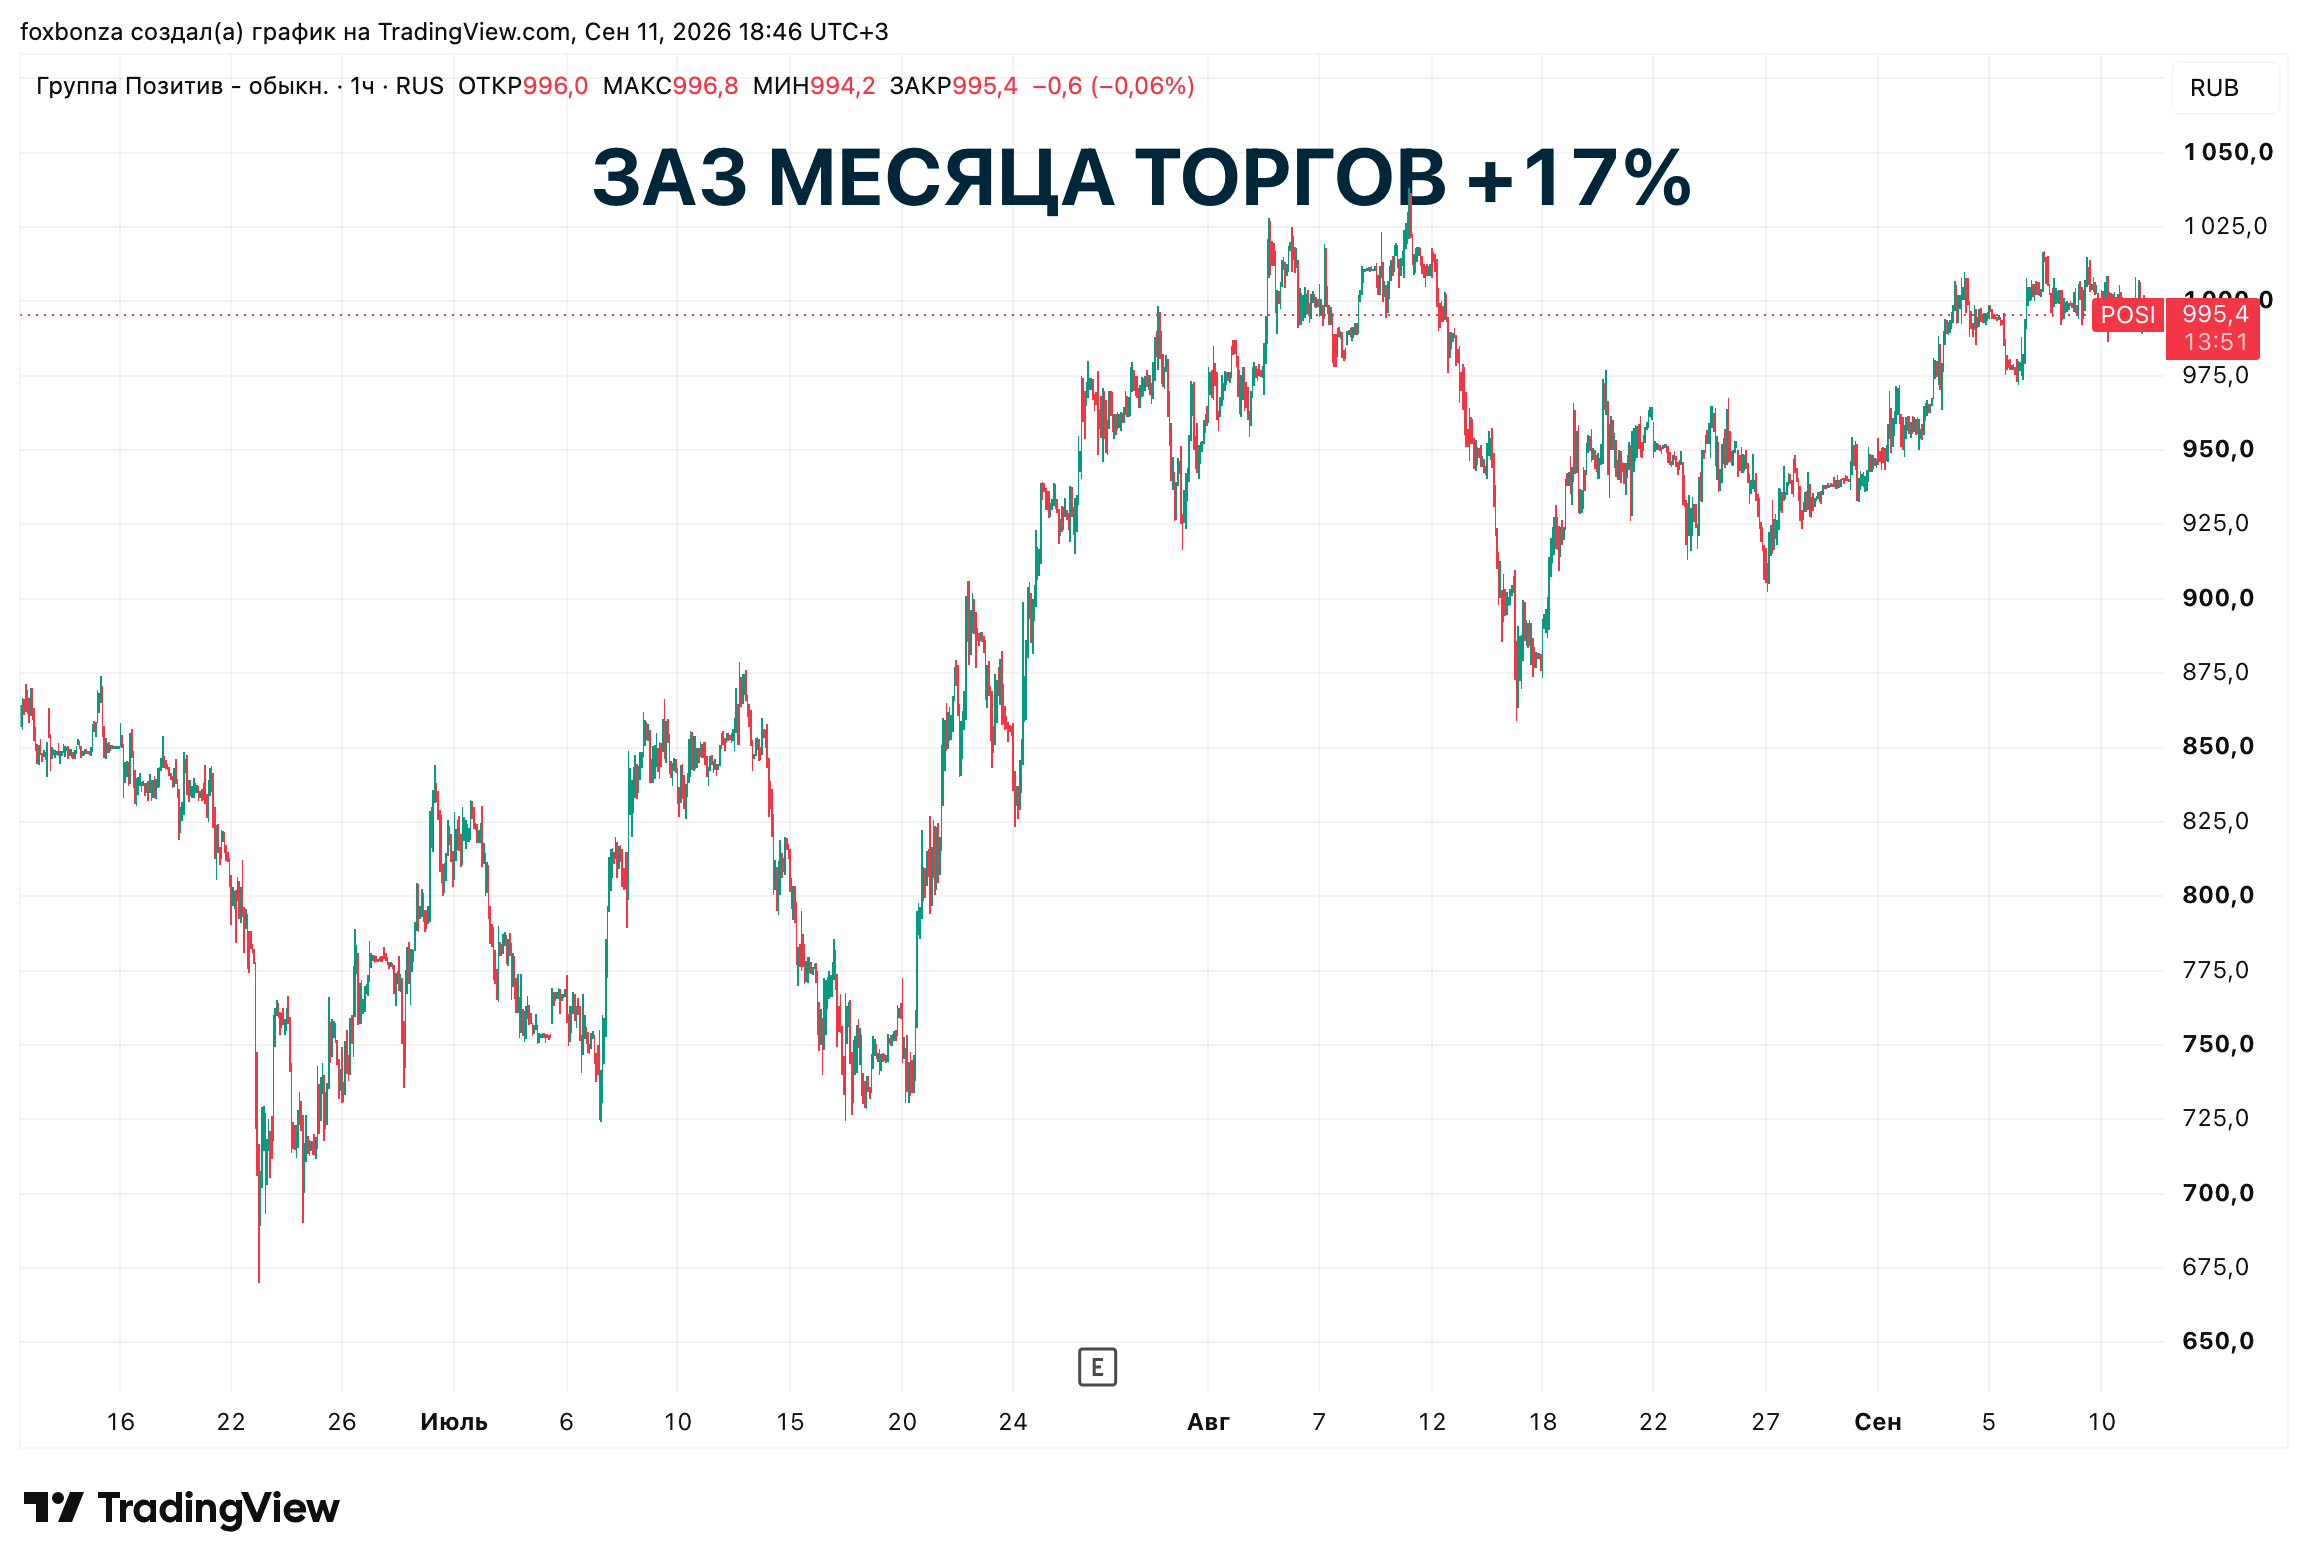
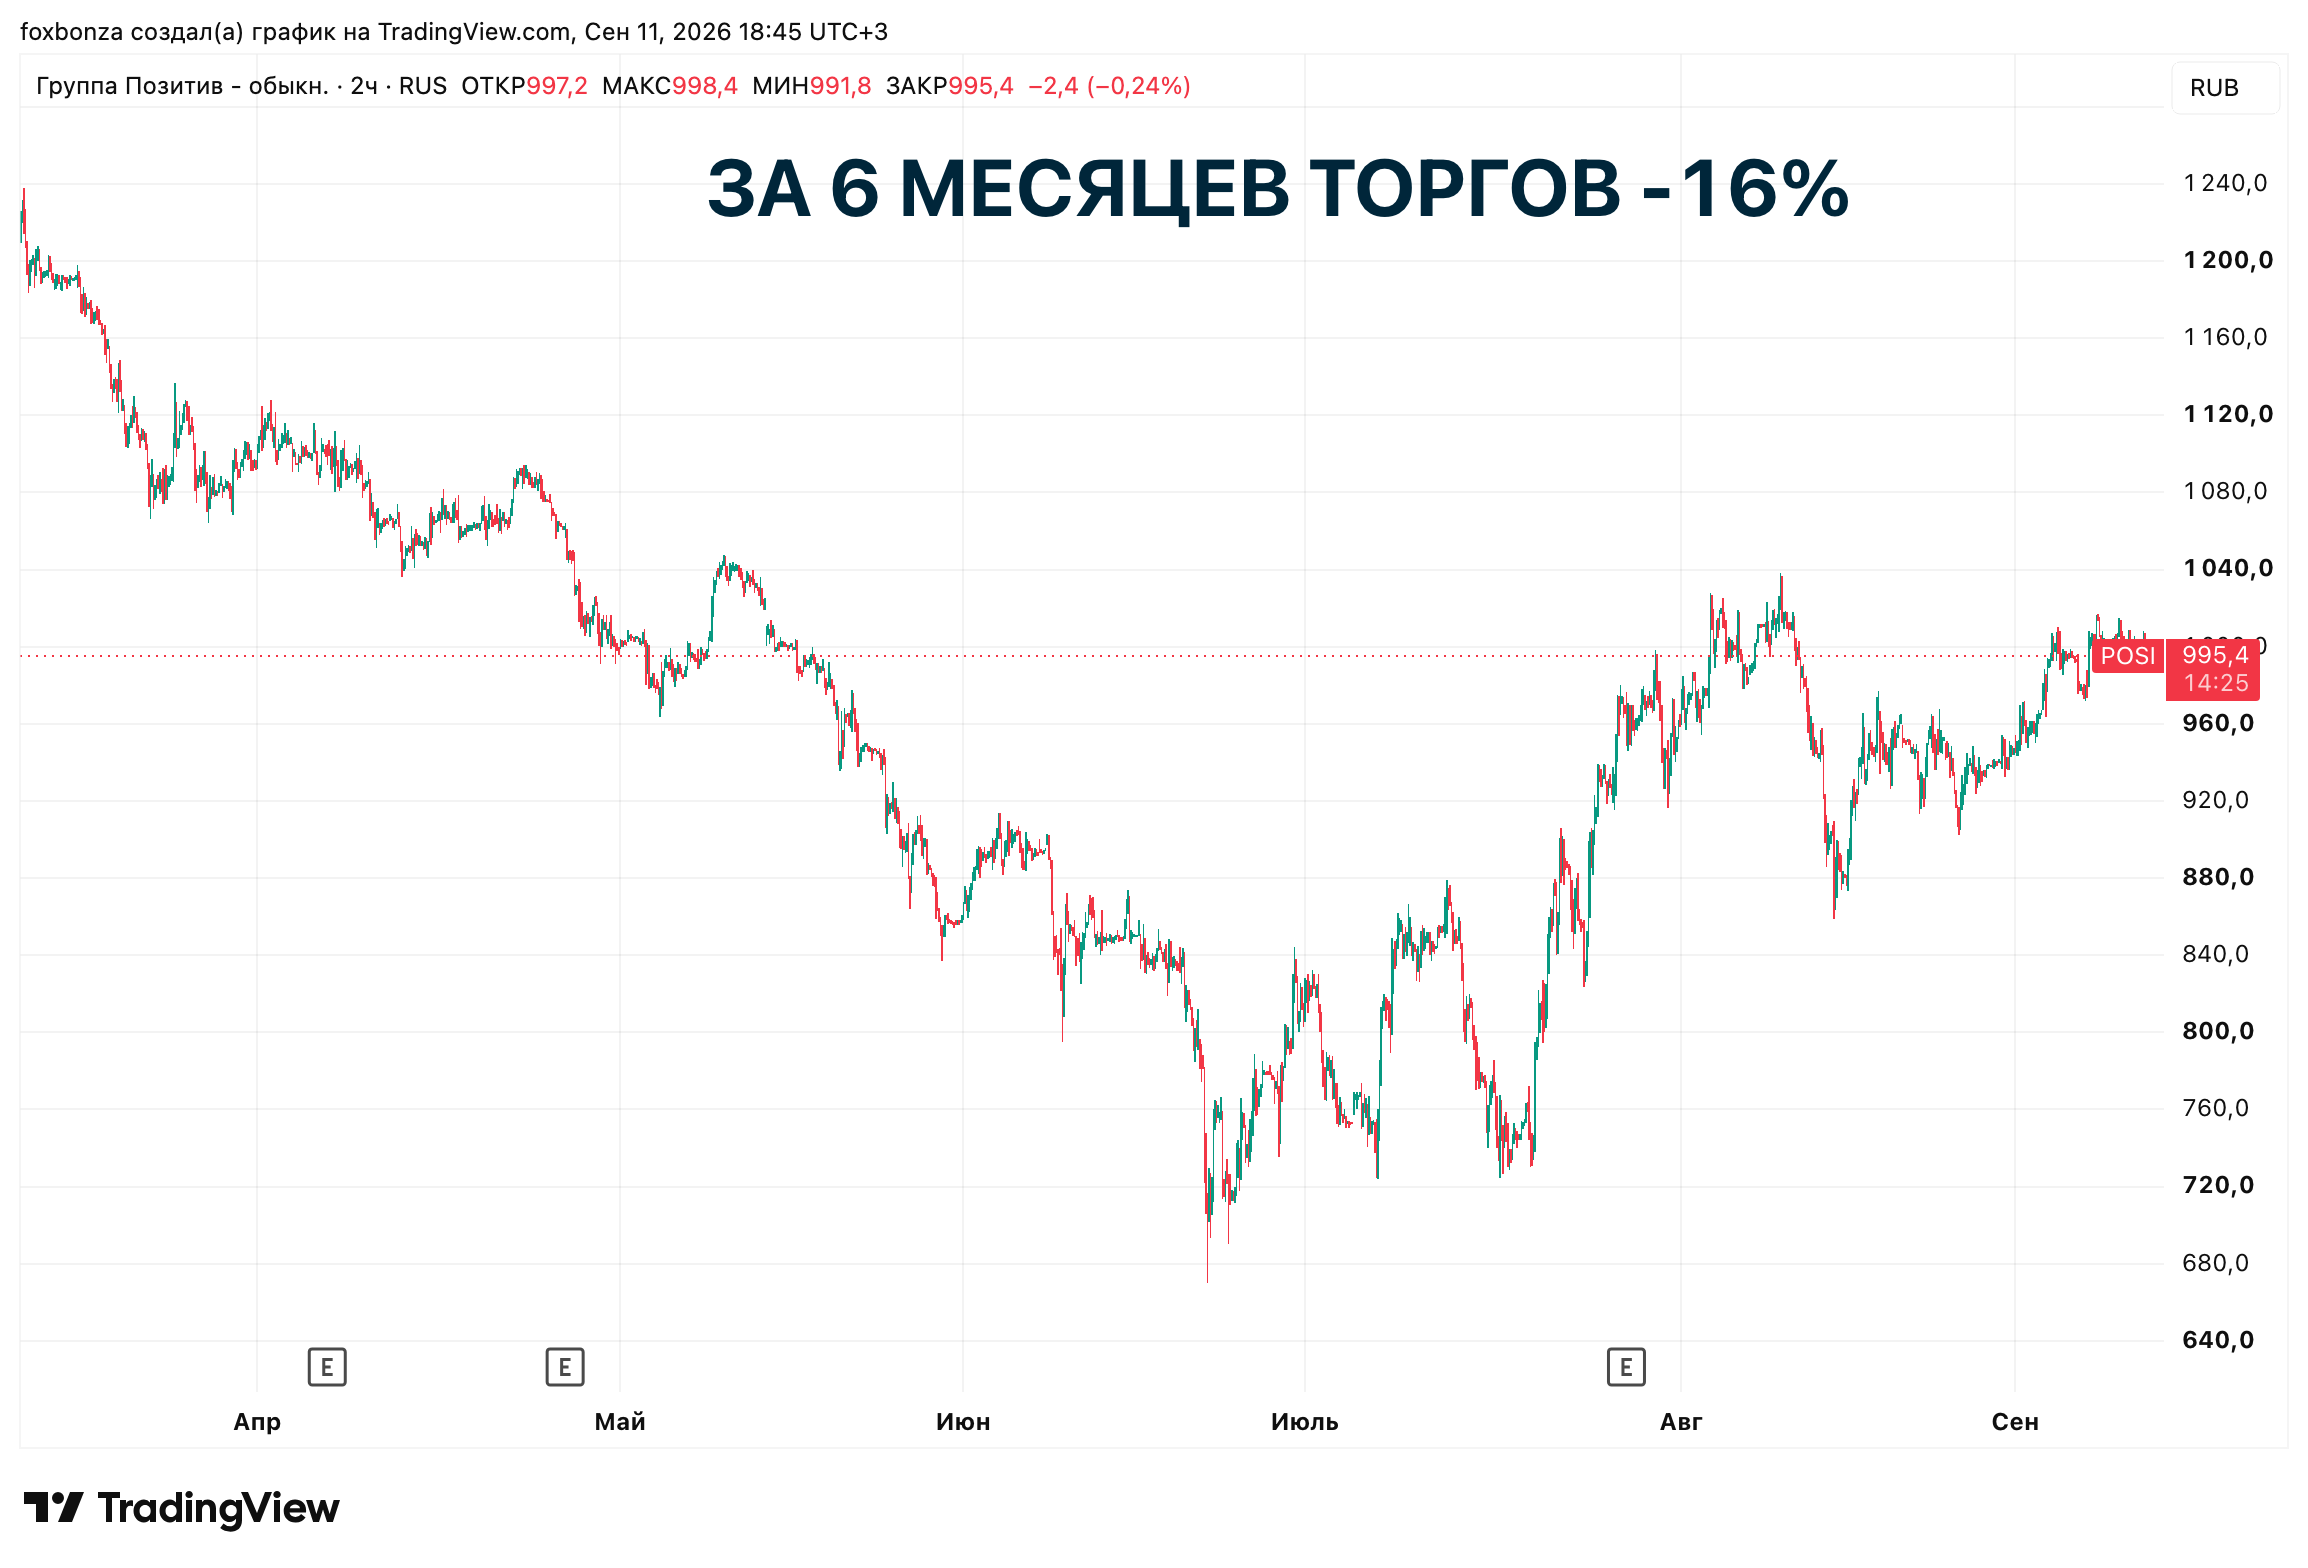
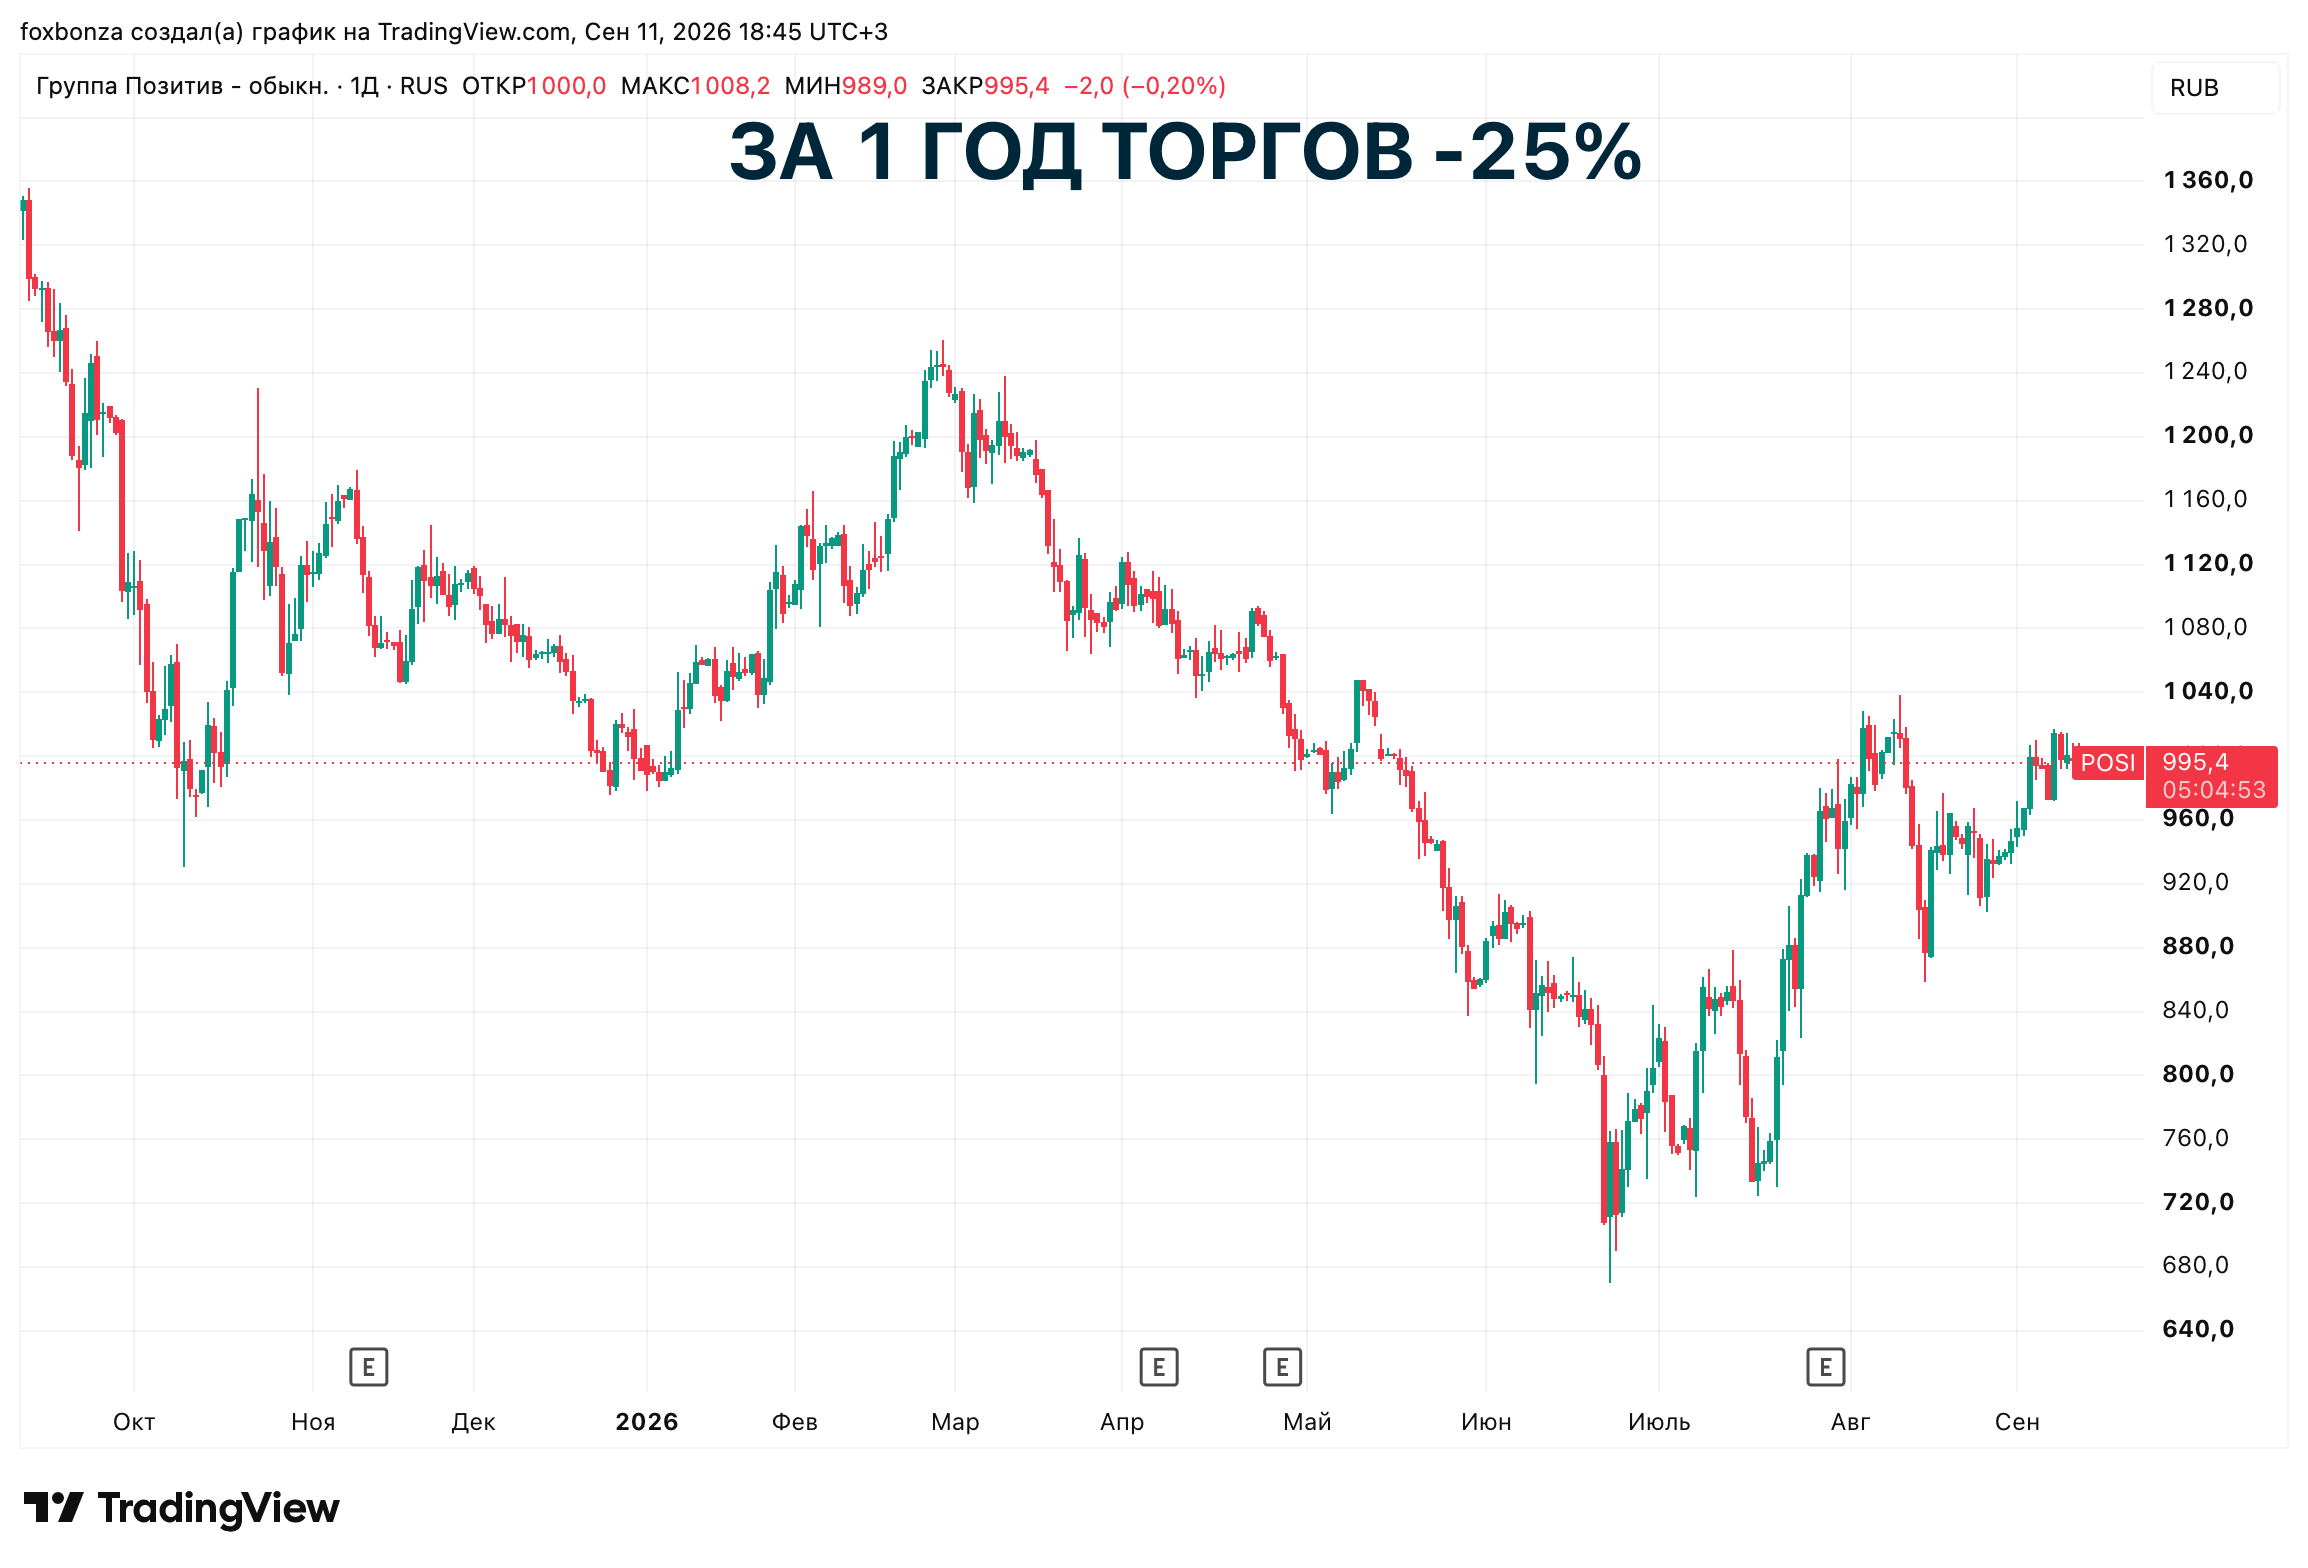
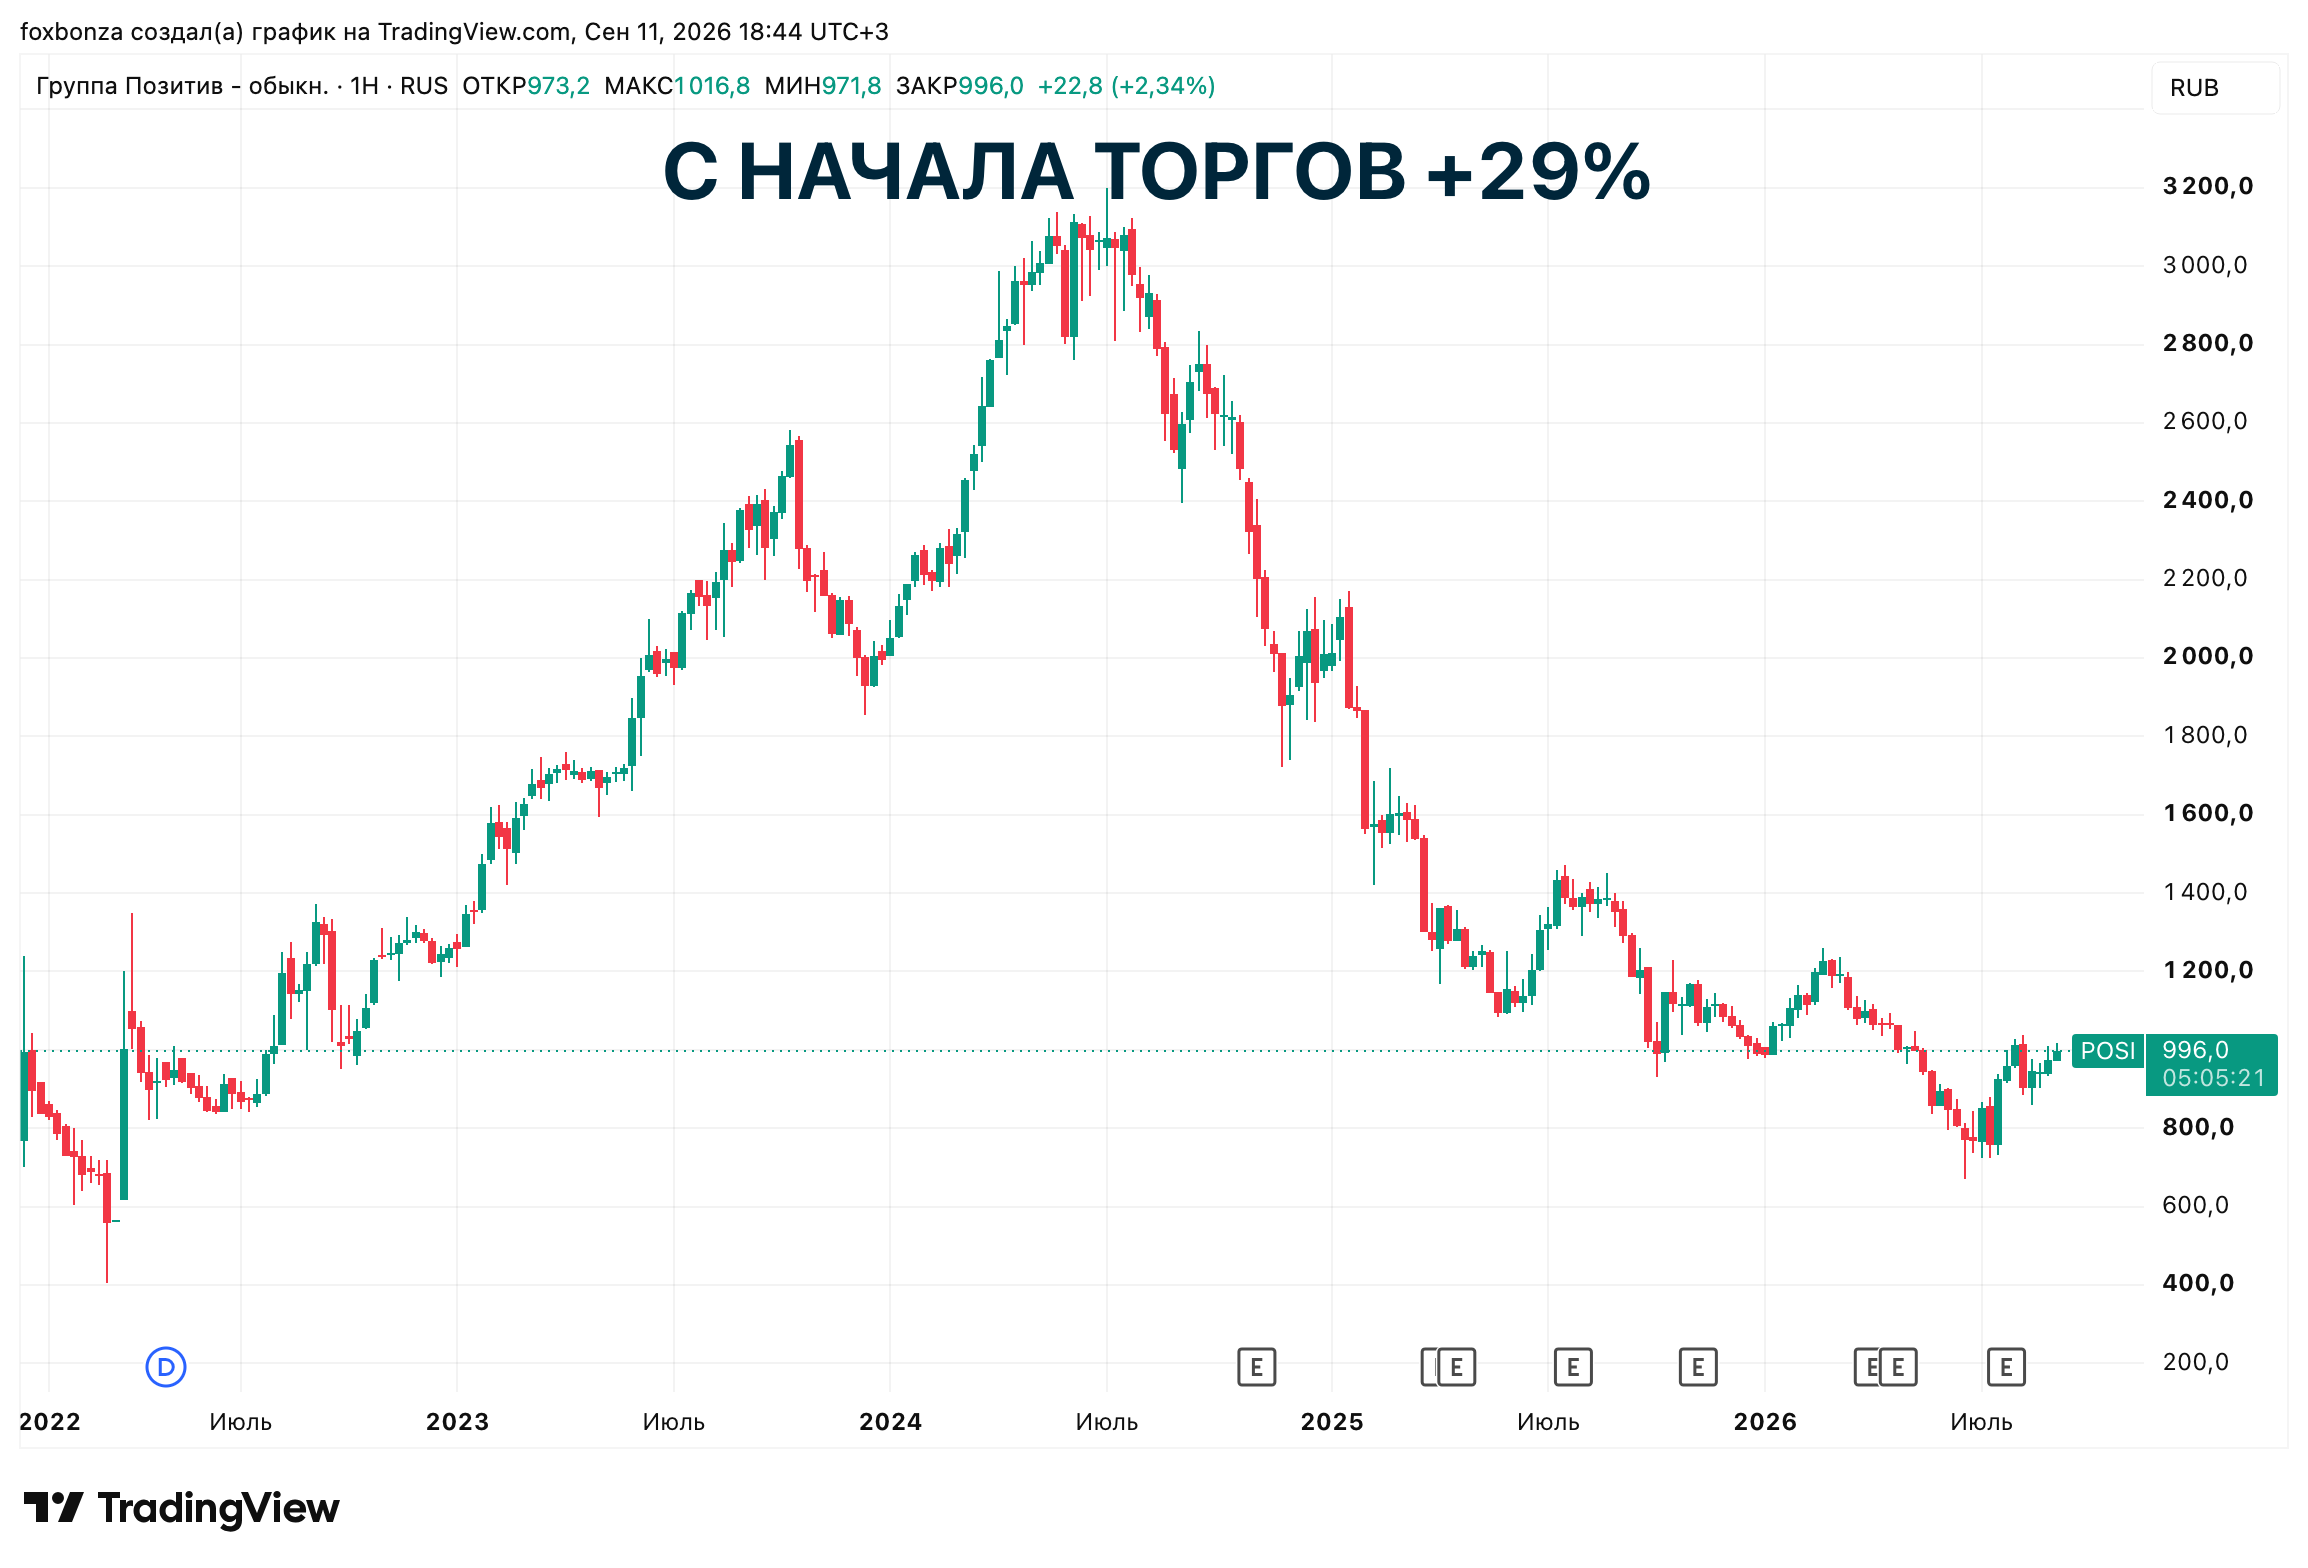
Капитализация компании на конец отчетного периода оставалась выше уровней первоначального выхода на биржу, несмотря на коррекцию. Восстановление котировок Лис связывает с возвращением к положительной чистой прибыли и устойчивому денежному потоку.
NIC (Net Income, Clean) — это чистый управленческий убыток или прибыль без учёта капитализации расходов.
Подробнее...
Не является инвестиционной рекомендацией!





Комментарии (0)