ПАО Софтлайн (SOFL) быстрый взгляд на отчетность за 1 полугодие 2026 года
ПАО Софтлайн (SOFL) — это актив, который пугливый Лис из Foxbonza Инвестиции оценивает как интересный экземпляр для наблюдения в замочную скважину, но пока не более того. Сейчас ПАО Софтлайн (SOFL) находится в моменте, когда фундаментальная трансформация бизнеса уже видна, но финансовый результат по чистой прибыли наглухо прибит "битой" стоимости долга. Главный тормоз у всех на слуху — высокая ключевая ставка, которая превращает процентные расходы в тяжелую ношу: финансовые расходы за 6 месяцев 2026 года составили 3 211 млн рублей, что перекликается с "валовкой" 11 593 млн рублей и полностью съедает "операционку" 632 млн рублей. Поэтому акции торгуются у исторических минимумов, и это — причина бедственной капитализации. Причина, которую не нужно долго искать. Если ставка пойдёт вниз, а долговая нагрузка сожмётся — сценарий поменяется радикально и Лис загавкает или может быть даже замурлыкает по-другому. Но, ведь и у бабки - если был бы член - она тоже называлась бы дедом. Пока же рынок, как и в Foxbonza Инвестиции видят только проценты, пожирающие всё.
Foxbonza.ru Инвестиции в соцсетях
Сергей Рэй
| 23.09.2026
На чтение: 3 минуты
Главная новость отчетности ПАО Софтлайн (SOFL)
Событие намбер ван: Компания впервые в своей истории выплачивает дивиденды: 72 млн рублей, или 0,18 рубля на акцию, что соответствует 25% чистой прибыли за 2025 год. Это важный сигнал зрелости и готовности делиться капиталом с акционерами. Однако реальность жестока: дивидендная доходность составила всего 0,36%. Это не доход, а символическое похлопывание по хилому инвесторскому плечу. Никто не выступает против символов - пусть будут, хотя от них ни жарко, ни холодно. Выручка за 6 месяцев 2026 года выросла до 38 724 млн рублей против 33 526 млн рублей годом ранее, валовая прибыль поднялась до 11 593 млн рублей, но операционная прибыль составила лишь 632 млн рублей, а чистая прибыль, относимая на собственников, — 1 638 млн рублей, и этот результат достигнут в основном за счёт разового списания кредиторской задолженности на 2 631 млн рублей*.
Трансформация идёт, но финансовый результат её пока не "вкурил".
Ключевые мультипликаторы ПАО Софтлайн (SOFL)
- Выручка за шесть месяцев 2026 года составила 38 724 млн рублей, увеличившись на 15,5% к 33 526 млн рублей годом ранее, валовая прибыль поднялась до 11 593 млн рублей, что говорит о росте качества бизнеса.
- Однако чистая прибыль, относимая на собственников, в первом полугодии составила 1 638 млн рублей, и это выглядит позитивно только на первый взгляд — без разового списания кредиторской задолженности на 2 631 млн рублей результат был бы убыточным.
- Скорректированная EBITDA за полугодие достигла 4 449 млн рублей, но общий долг на 30 июня 2026 года составляет 32 936 млн рублей, а соотношение долг/EBITDA — около 3,7x, что выше комфортного уровня.
Долговая нагрузка остаётся центральным риском: обслуживание долга поглощает весь операционный доход.
Вердикт Foxbonza Инвестиций по ПАО Софтлайн (SOFL)
Главный тормоз — макроэкономический: высокая ставка ЦБ делает финансирование неподъёмным. Главный попутный ветер — импортозамещение и рост доли собственных решений с высокой рентабельностью. Компания действительно меняет модель: из перепродавца превращается в технологический холдинг с ИИ, лазерами, облаками и собственным софтом. Это правильная долгосрочная стратегия. Но пока ставка не начнёт устойчиво снижаться, чистая прибыль будет оставаться символической.
Инфографика
Верификация расчетов Лиса по отчетности ПАО Софтлайн (SOFL)
Дивидендная доходность = Дивиденд на акцию (0,18 руб.) / Цена акции (~50,10 руб.) × 100 = 0,36%.
Валовая рентабельность = Валовая прибыль (11 593 млн руб.) / Выручка (38 724 млн руб.) × 100 = 29,9% (за 6 мес. 2026).
Операционная рентабельность = Операционная прибыль (632 млн руб.) / Выручка (38 724 млн руб.) × 100 = 1,6% (за 6 мес. 2026).
Скорректированная EBITDA = Чистая прибыль (892) + Налог (587) + Амортизация (2 251) + Убыток по курсовым (105) + Чистые финансовые расходы (2 256) + Обесценение гудвила (551) + Прочие корректировки = 4 449 млн руб.
Чистый долг / EBITDA = Общий долг (32 936 млн руб.) / Скорректированная EBITDA за 6 мес. (4 449 млн руб.) × 2 = 32 936 / 8 898 ≈ 3,7x.
Акции компании ПАО Софтлайн (SOFL)
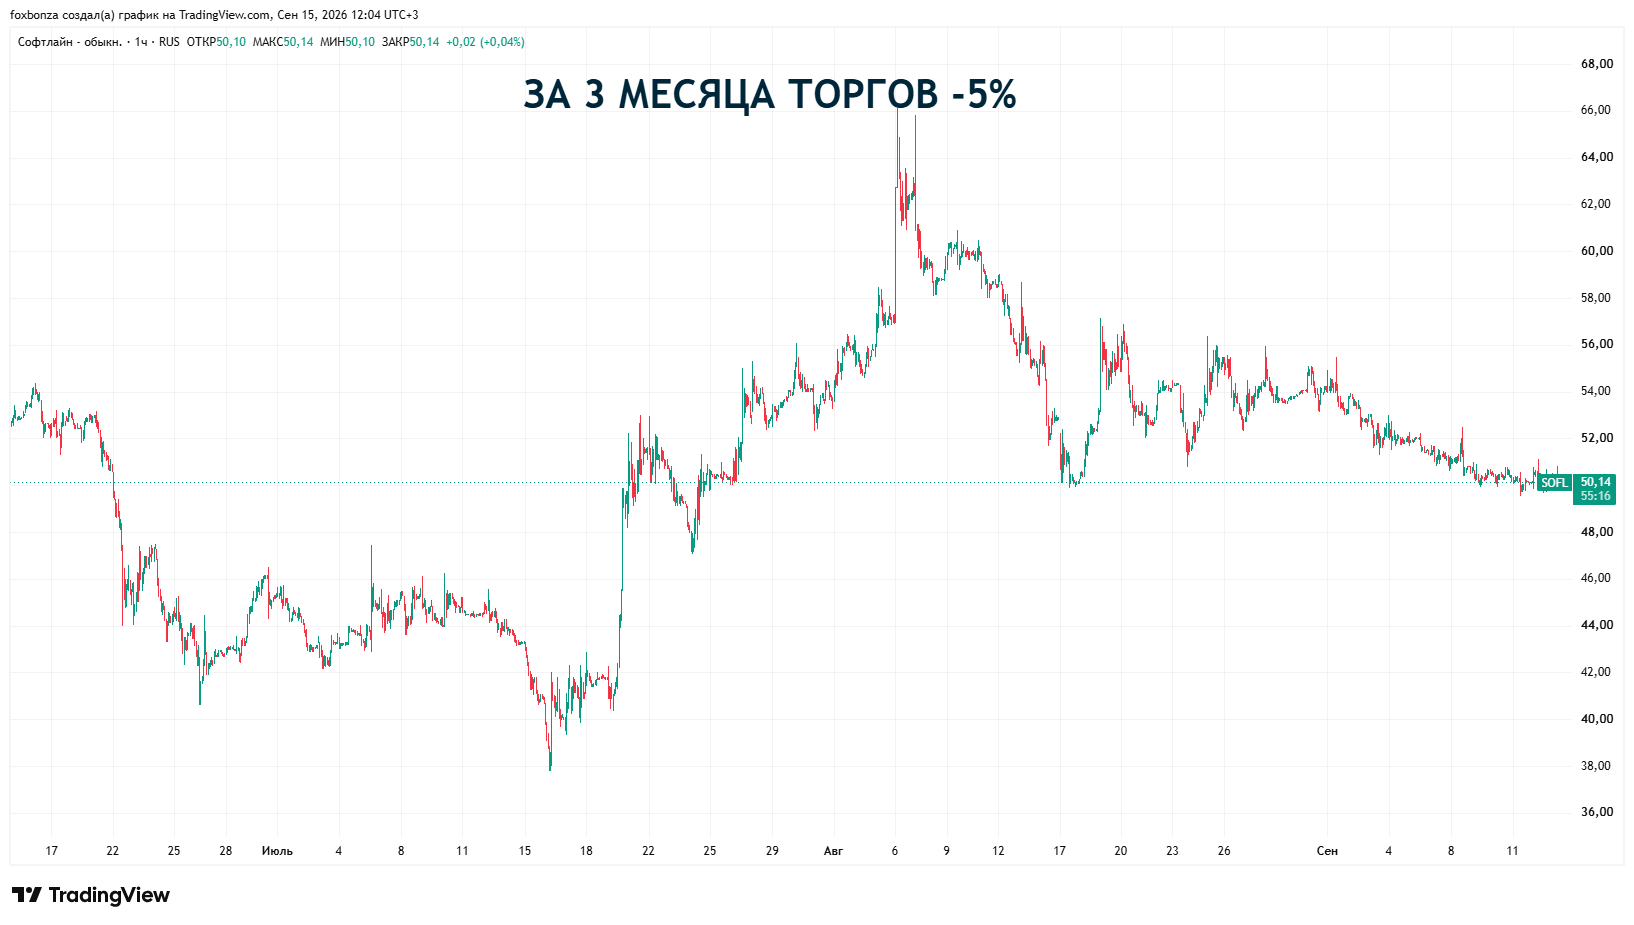
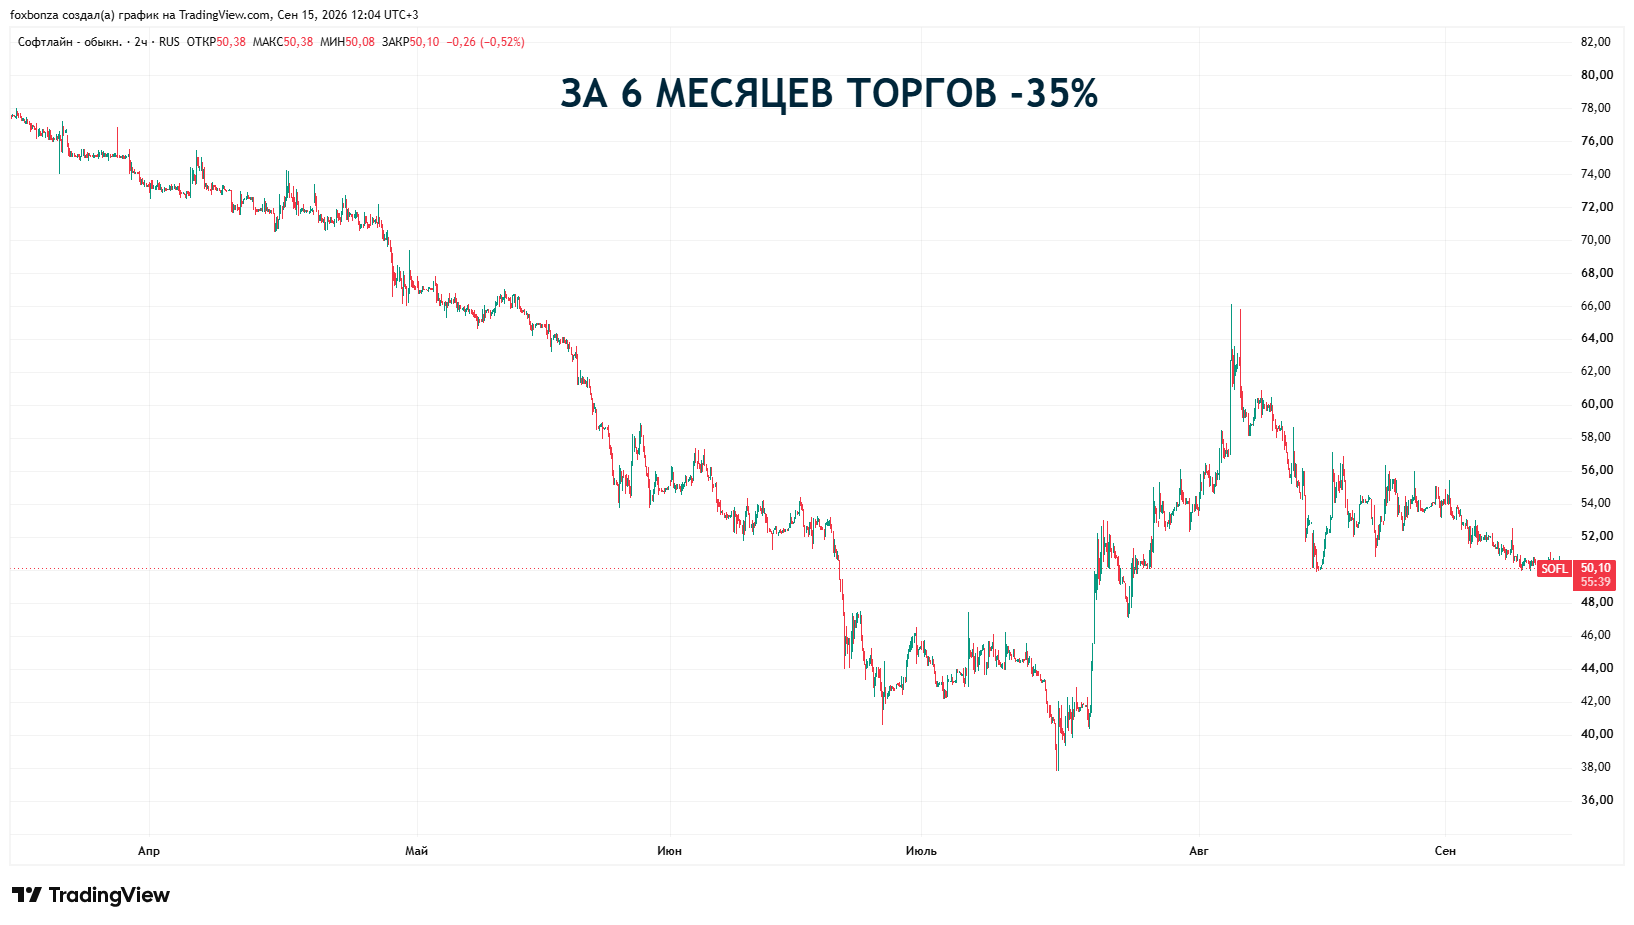
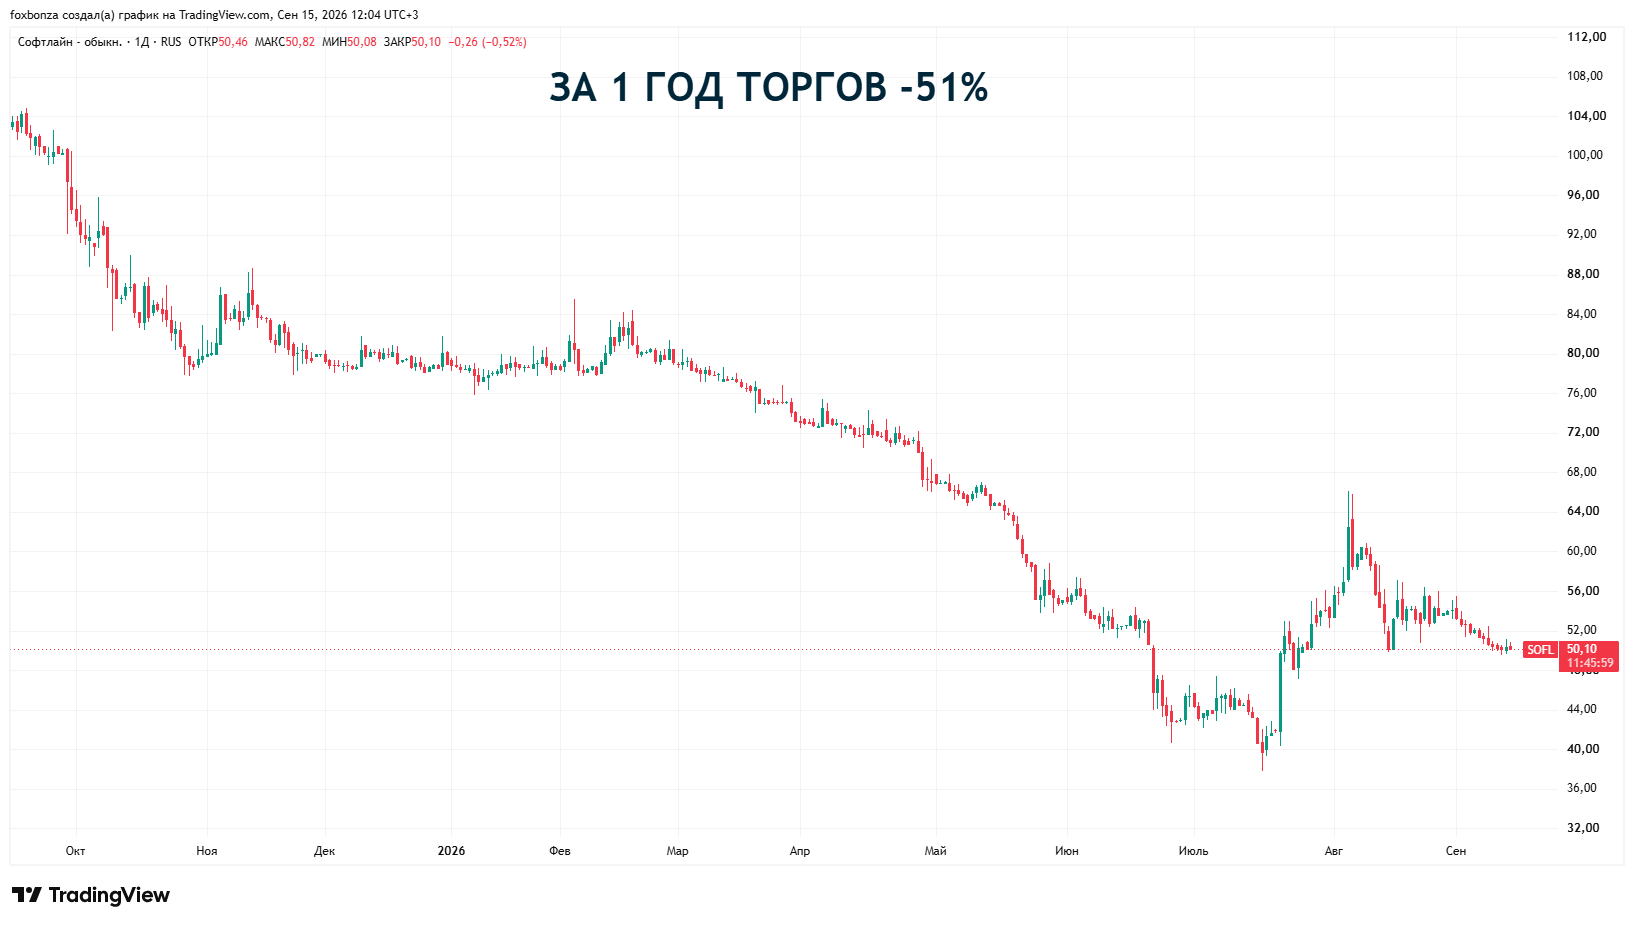
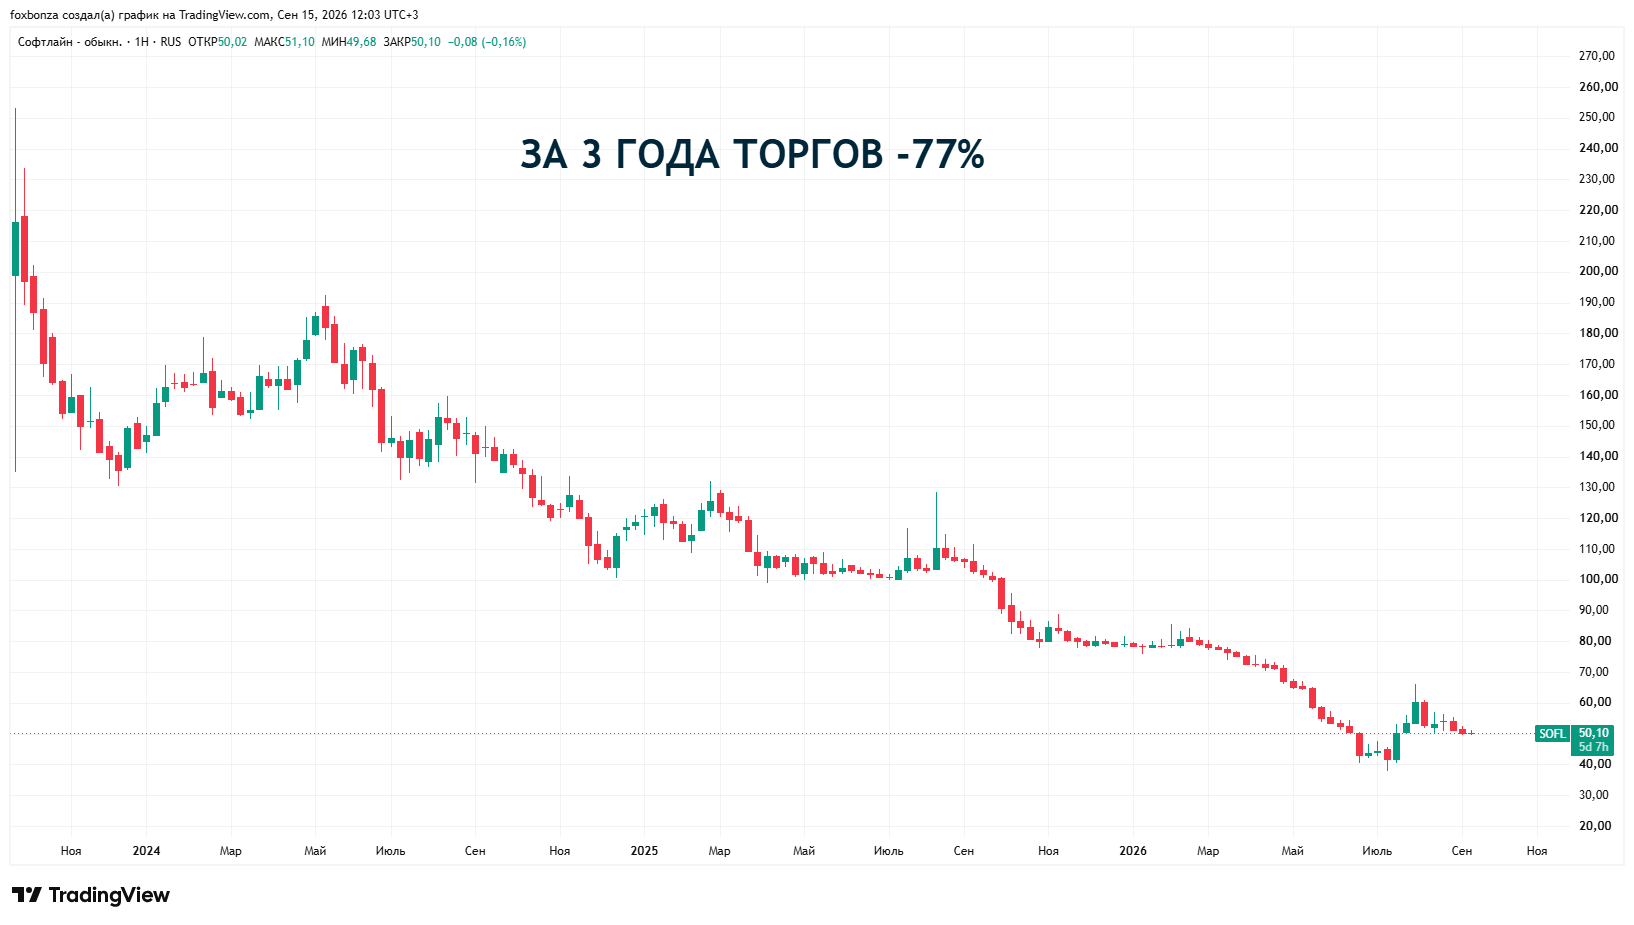
По приложенным графикам: за 3 года торгов — минус 77%, за 1 год — минус 51%, за 6 месяцев — минус 35%, за 3 месяца — минус 5%. Капитализация при цене около 50 рублей и 400 млн акций составляет примерно 20 млрд рублей. Акция находится в затяжном нисходящем тренде, и график отражает то же, что и отчётность: рынок не верит в способность компании генерировать чистую прибыль при текущей стоимости долга.
Как операционная прибыль 632 млн рублей превратилась в чистую прибыль собственников 1 638 млн рублей
Операционная прибыль 632 млн рублей — это результат основной деятельности, а чистая прибыль собственников 1 638 млн рублей сформирована в основном за счёт разового списания кредиторки на 2 631 млн рублей, положительного отложенного налога на 587 млн рублей и перераспределения убытка на миноритариев. Без разового списания и налогового эффекта результат был бы убыточным.
Подробнее...
Не является инвестиционной рекомендацией!





Комментарии (1)