ПАО Сургутнефтегаз (SNGS, SNGSP) быстрый взгляд на отчетность 2025 и 6 мес. 2026
ПАО Сургутнефтегаз (SNGS, SNGSP) — это не нефтяная компания в привычном смысле, а валютный дериватив с функцией нефтяника. Лис из Foxbonza Инвестиции узрел здесь сработавший тормоз — укрепление рубля в 2025–2026 годах, которое превратило прибыль 2024 года в убыток 2025 года и схлопнуло дивиденды с 8,50 руб. до 0,85 руб. на преф. Движок здесь — это возможный разворот валютной пары в конце 2026 года и огромная кубышка, которая при ослаблении рубля снова начнет генерировать бумажную прибыль. Ключевой риск — компания топнула по раскрытию информации, отчетность выходит с задержкой и в усеченном виде, рынок оценивает бумаги по догадкам и по слухам. Foxbonza Инвестиции не спорит с логикой девальвации, но напрочь отказывается платить за ожидание оной вслепую. Позиция будет пересмотрена не при обещании ослабления рубля разными сообществами, а при цифре на табло. В общем, либо устойчивое ослабление рубля к 85–90 с ясными макропричинами, либо раскрытие структуры кубышки (да последнее это шутка, можешь ржать).
Foxbonza.ru Инвестиции в соцсетях
Сергей Рэй
| 29.09.2026
На чтение: 4 минуты
Главная новость отчетности ПАО Сургутнефтегаз (SNGS, SNGSP)
Уж не обессудь - официальная отчётность, вернее её фантик, только за 2025 год. Но, тем не менее, Лис обнюхал и его. ПАО Сургутнефтегаз (SNGS, SNGSP) по итогам 2025 года получил чистый убыток 251,2 млрд руб. по РСБУ против прибыли 923,3 млрд руб. годом ранее. Это прямое следствие укрепления рубля: валютная переоценка кубышки, объем которой оценивается в 5–7 трлн руб., дала отрицательный результат. Казус в том, что операционный бизнес компании оставался стабильным — добыча нефти составила 54,7 млн т, переработка на Кинеф — 18 млн т, а выручка по РСБУ держится в районе 1,8–2 трлн руб. Однако вся эта стабильность подняла лапки кверху на фоне курсовой разницы, которая определяет итоговый финансовый результат.
За 6 месяцев 2026 года компания, по слухам, показала чистую прибыль 272 млрд руб. — рынок воспринял это как восстановление, хотя по сути это лишь небольшой положительный эффект от переоценки валюты при более благоприятном курсе.
Ключевые мультипликаторы ПАО Сургутнефтегаз (SNGS, SNGSP)
ПАО Сургутнефтегаз (SNGS, SNGSP) уже давно демонстрирует свою уникальную структуру капитала: долговая нагрузка фактически отсутствует, долгосрочные обязательства на конец 2025 года сократились до 884,7 млрд руб., что несопоставимо с размером кубышки. Однако этот плюс полностью нивелируется непрозрачностью: точный размер и структура кубышки на текущий момент неизвестен, компания перестала раскрывать результаты.
- Мультипликатор P/BV на уровне 0,2 выглядит привлекательно, но только если верить в сохранность активов.
- При этом за 6 месяцев 2026 года компания показала чистую прибыль 272 млрд руб., что рынок воспринял как восстановление, хотя по сути это лишь небольшой положительный эффект от переоценки валюты при стабильном курсе.
- Дивидендная доходность по префам за 2025 год составила около 2% — это отрицательный carry для тех, кто сидит в бумаге в ожидании девальвации.
Вердикт Foxbonza Инвестиций по ПАО Сургутнефтегаз (SNGS, SNGSP)
ПАО Сургутнефтегаз (SNGS, SNGSP) - Foxbonza Инвестиции оставляет это инструмент для тех, кто верит в ослабление рубля, а не в нефтяной бизнес. Главный попутный ветер — возможный разворот валютного тренда в конце 2026 года: если доллар закрепится в районе 85 руб., дивиденд на префы может составить 14–19%. Главный тормоз — укрепление рубля, которое уже привело к символическим выплатам и уходу части инвесторов.
Ключевой риск для инвестиционного актива — не нефть, а курс.
Операционная деятельность компании стабильна, но она не определяет дивиденды. Foxbonza Инвестиции передумает и пересмотрит позицию не при ожидании девальвации, а при её подтверждении: либо устойчивое ослабление рубля к 85–90 с ясными макропричинами (бюджетный дефицит, разворот нефтяных цен, смягчение бюджетного правила), либо раскрытие структуры кубышки, которое позволит оценить реальный механизм переоценки (уже отмечено, что Лис в это сам не верит). Ждать вслепую в SNGSP — это платить отрицательный поток: низкие дивиденды, падающая цена, отсутствие информации. Foxbonza Инвестиции готов войти на частичку своего входящего денежного потока выше, но с пониманием, что финансовый механизм у нефтяной компании уже работает, а не с надеждой, что он когда-нибудь сработает.
Инфографика
Верификация расчетов Лиса по отчетности ПАО Сургутнефтегаз (SNGS, SNGSP)
Чистый убыток 2025: Чистая прибыль (2024) 923,3 млрд ₽ — Чистый убыток (2025) 251,2 млрд ₽ = разница 1 174,5 млрд ₽.
Дивидендная доходность (SNGSP): Дивиденд 0,85 ₽ / Цена акции 41,6 ₽ × 100% = 2,04% (за 2025 год).
Вклад в дивиденд за 1П 2026: Чистая прибыль 272 млрд ₽ × 10% / 25% уставного капитала = ориентировочно 2,5 ₽ на акцию.
Долговая нагрузка: Долгосрочные обязательства 884,7 млрд ₽ (сокращение с 906,5 млрд ₽ на конец 2024 года).
Отрицательный carry (Дивидендная доходност, Безрисковая альтернатива, Курсовой убыток, Временной лаг) при ожидании девальвации
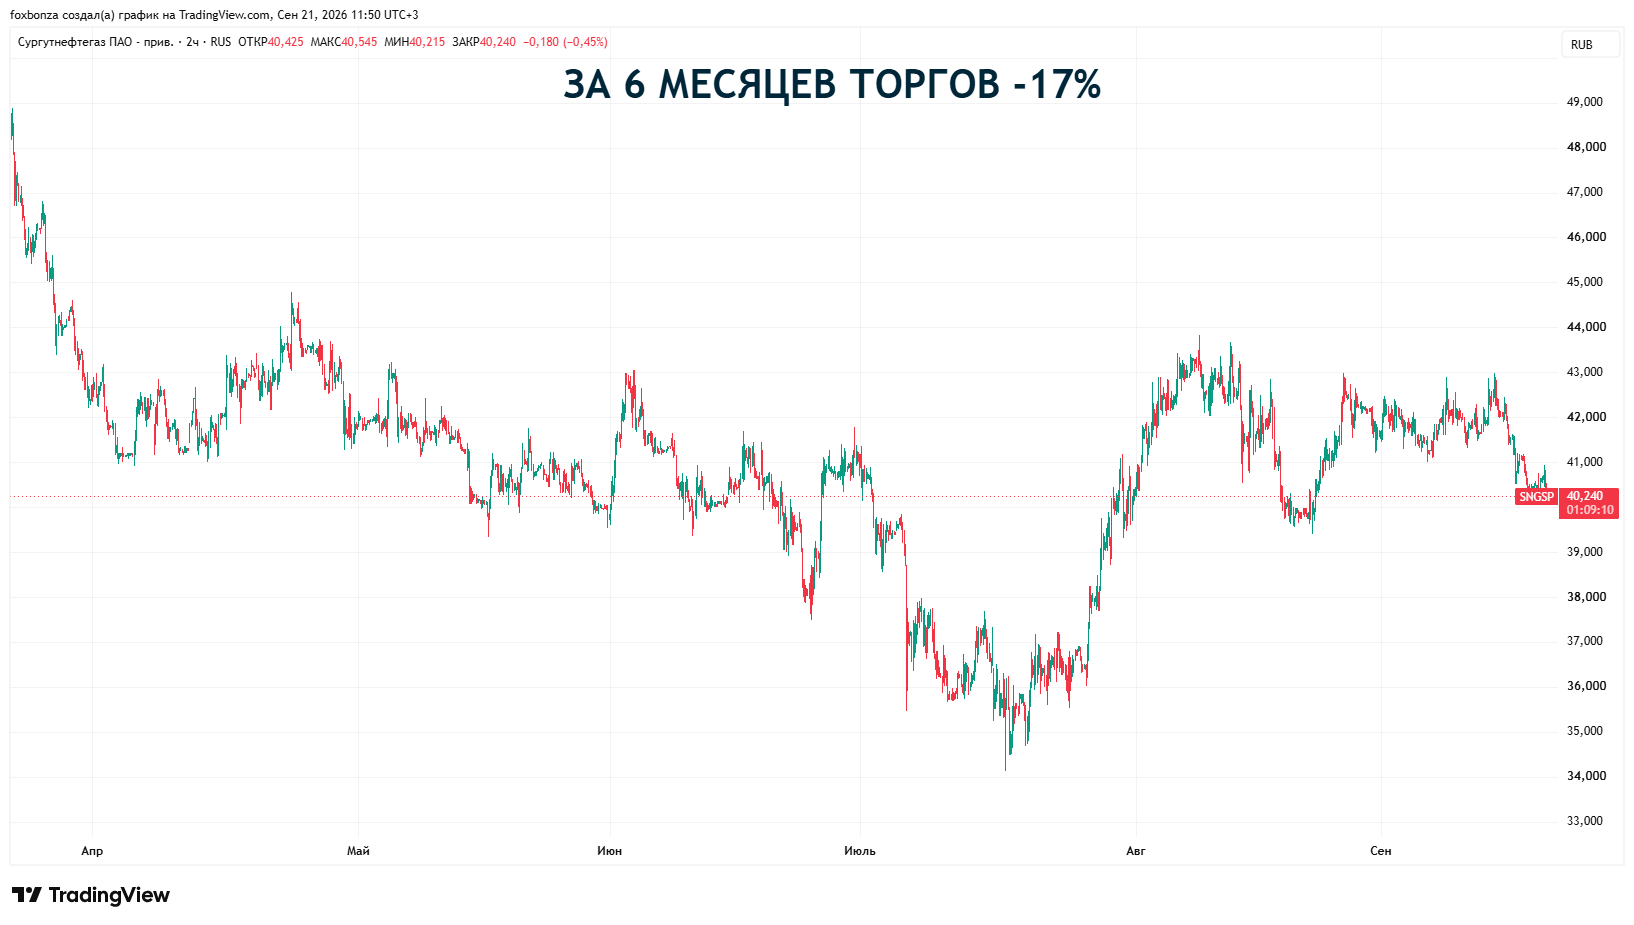
За последние 6 месяцев SNGSP потерял 17%. Дивиденд за 2025 год — 0,85 ₽. Чтобы «заход под девальвацию» окупился, рублю нужно ослабнуть значительно сильнее, чем заложено в консенсус (78–82 руб./долл. на конец 2026 года по прогнозам Минэкономразвития и БКС). При ожидании 6 месяцев и падении цены на 17% даже дивиденд 2% не компенсирует потери.
Почему Foxbonza Инвестиции не покупает заранее
Рынок ждёт не девальвацию, а плавное ослабление до 78–82 руб./долл. Это движение на 5–15%, а не обвал. Компания не раскрывает структуру кубышки — неизвестно, какая доля в долларах, какая в юанях, как часто проводится переоценка. Даже при ослаблении рубля эффект в отчётности может оказаться размытым или сдвинутым по времени. Покупка «заранее» — это ставка на событие без даты и без прозрачных условий. Foxbonza Инвестиции предпочитает дождаться первого подтверждённого квартала с прибылью от переоценки — даже если войти придётся на 10–15% выше, зато с пониманием, что механизм работает.
Почему SNGSP не заменяет валютный депозит
Валютный депозит — это фиксированная доходность и полная ликвидность. Держатель зачисляет доллары или юани на счёт, получает процент и в любой момент может забрать деньги без потери тела вклада. Курсовой риск здесь односторонний: если рубль ослабнет, валютные сбережения в рублёвом выражении вырастут. Если рубль укрепится — владелец просто получит меньше рублей при конвертации, но сумма валюты останется неизменной. SNGSP — это не «валютный депозит», а акция с встроенной ставкой на рубль. Историческая корреляция префов Сургутнефтегаза с курсом USD/RUB высокая — свыше 75%, и логика понятна: валютная кубышка при ослаблении рубля даёт бумажную прибыль, которая транслируется в дивиденды. Но между «курсом» и «дивидендом» стоит несколько фильтров: операционные результаты нефтяного бизнеса, налоги, процентные доходы, решение совета директоров и, что критично, время. Дивиденды по префам выплачиваются раз в год, и весь эффект девальвации может быть «съеден» укреплением рубля в следующем отчётном периоде, как это уже произошло по итогам 2025 года.
Ключевое различие — в ликвидности и предсказуемости. Депозит может быть закрыт в любой день. SNGSP — нет: если акции куплены перед девальвацией, но она случилась через 8 месяцев, инвестор всё это время сидел в бумаге с отрицательным carry. За последние 6 месяцев SNGSP потерял 17%. Дивиденд за 2025 год составил всего 0,85 руб. на преф — это около 2% доходности, что не компенсирует даже текущую инфляцию, не говоря уже о падении тела.
Прогнозы по рублю не дают однозначного сигнала. Диапазон мнений аналитиков на конец 2026 года огромен: от 78–80 руб./$1 у Совкомбанка и ВТБ до 90–100 руб./$1 у АКБФ и Грефа. Это означает, что «девальвация» — не консенсусный сценарий, а ставка на один из нескольких взаимоисключающих исходов. Депозит в такой ситуации просто ждёт; SNGSP — требует, чтобы угадал именно инвестор, и угадал не только направление, но и момент.
Что это значит на практике. Если цель инвестора — защита сбережений от ослабления рубля с возможностью быстро выйти, валютный депозит (или юаневый вклад) — более прямой и контролируемый инструмент. SNGSP — это ставка на то, что девальвация произойдёт в конкретном окне и что рынок отыграет её раньше, чем компания отчитается. Это спекулятивный инструмент, а не замена валютной подушке.
Акции компании ПАО Сургутнефтегаз (SNGS, SNGSP)
Подробнее...
Не является инвестиционной рекомендацией!





Комментарии (0)