


Главная новость отчетности ПАО Транснефть (TRNFP)
ПАО Транснефть (TRNFP) показало за шесть месяцев 2026 года выручку 740 066 млн рублей против 719 537 млн годом ранее, при этом чистая прибыль за период составила 157 162 млн рублей, что практически соответствует 161 441 млн за шесть месяцев 2025 года. Главное противоречие: операционная прибыль без учёта амортизации и обесценения снизилась до 294 903 млн с 307 632 млн, но чистая прибыль удержалась за счёт роста финансовых доходов в первом квартале и снижения финансовых расходов. При этом во втором квартале 2026 года финансовые доходы сократились до 29 609 млн с 34 153 млн годом ранее, что подтверждает давление снижающейся ключевой ставки на процентные доходы по депозитам.
Отдельно необходимо обратить внимание на то, что руководство компании публично признаёт проблему с перекачкой нефти из-за атак на порты, но называет ситуацию «не критичной», справляясь за счёт технических возможностей хранить объёмы сверх нормативных.
Ключевые мультипликаторы ПАО Транснефть (TRNFP)
- ПАО Транснефть (TRNFP) за шесть месяцев 2026 года продемонстрировало выручку 740 066 млн рублей, что на 2,8% выше 719 537 млн за аналогичный период 2025 года.
- Однако операционная прибыль без учёта амортизации и обесценения сократилась на 4,1% до 294 903 млн с 307 632 млн, что говорит о том, что рост выручки не транслировался в рост операционной эффективности.
- Чистая прибыль осталась практически на уровне прошлого года — 157 162 млн против 161 441 млн, снижение на 2,7%.
- Долговая нагрузка остаётся комфортной: общие кредиты и займы составляют 157 427 млн рублей, из них краткосрочная часть 78 141 млн, что при наличии денежных средств 122 406 млн и депозитов 320 058 млн формирует чистую денежную позицию.
- Разовое событие: в июле 2026 года компания приобрела 7,52% голосующих бумаг за 40 000 млн рублей, классифицировав их как долгосрочные долевые финансовые активы.
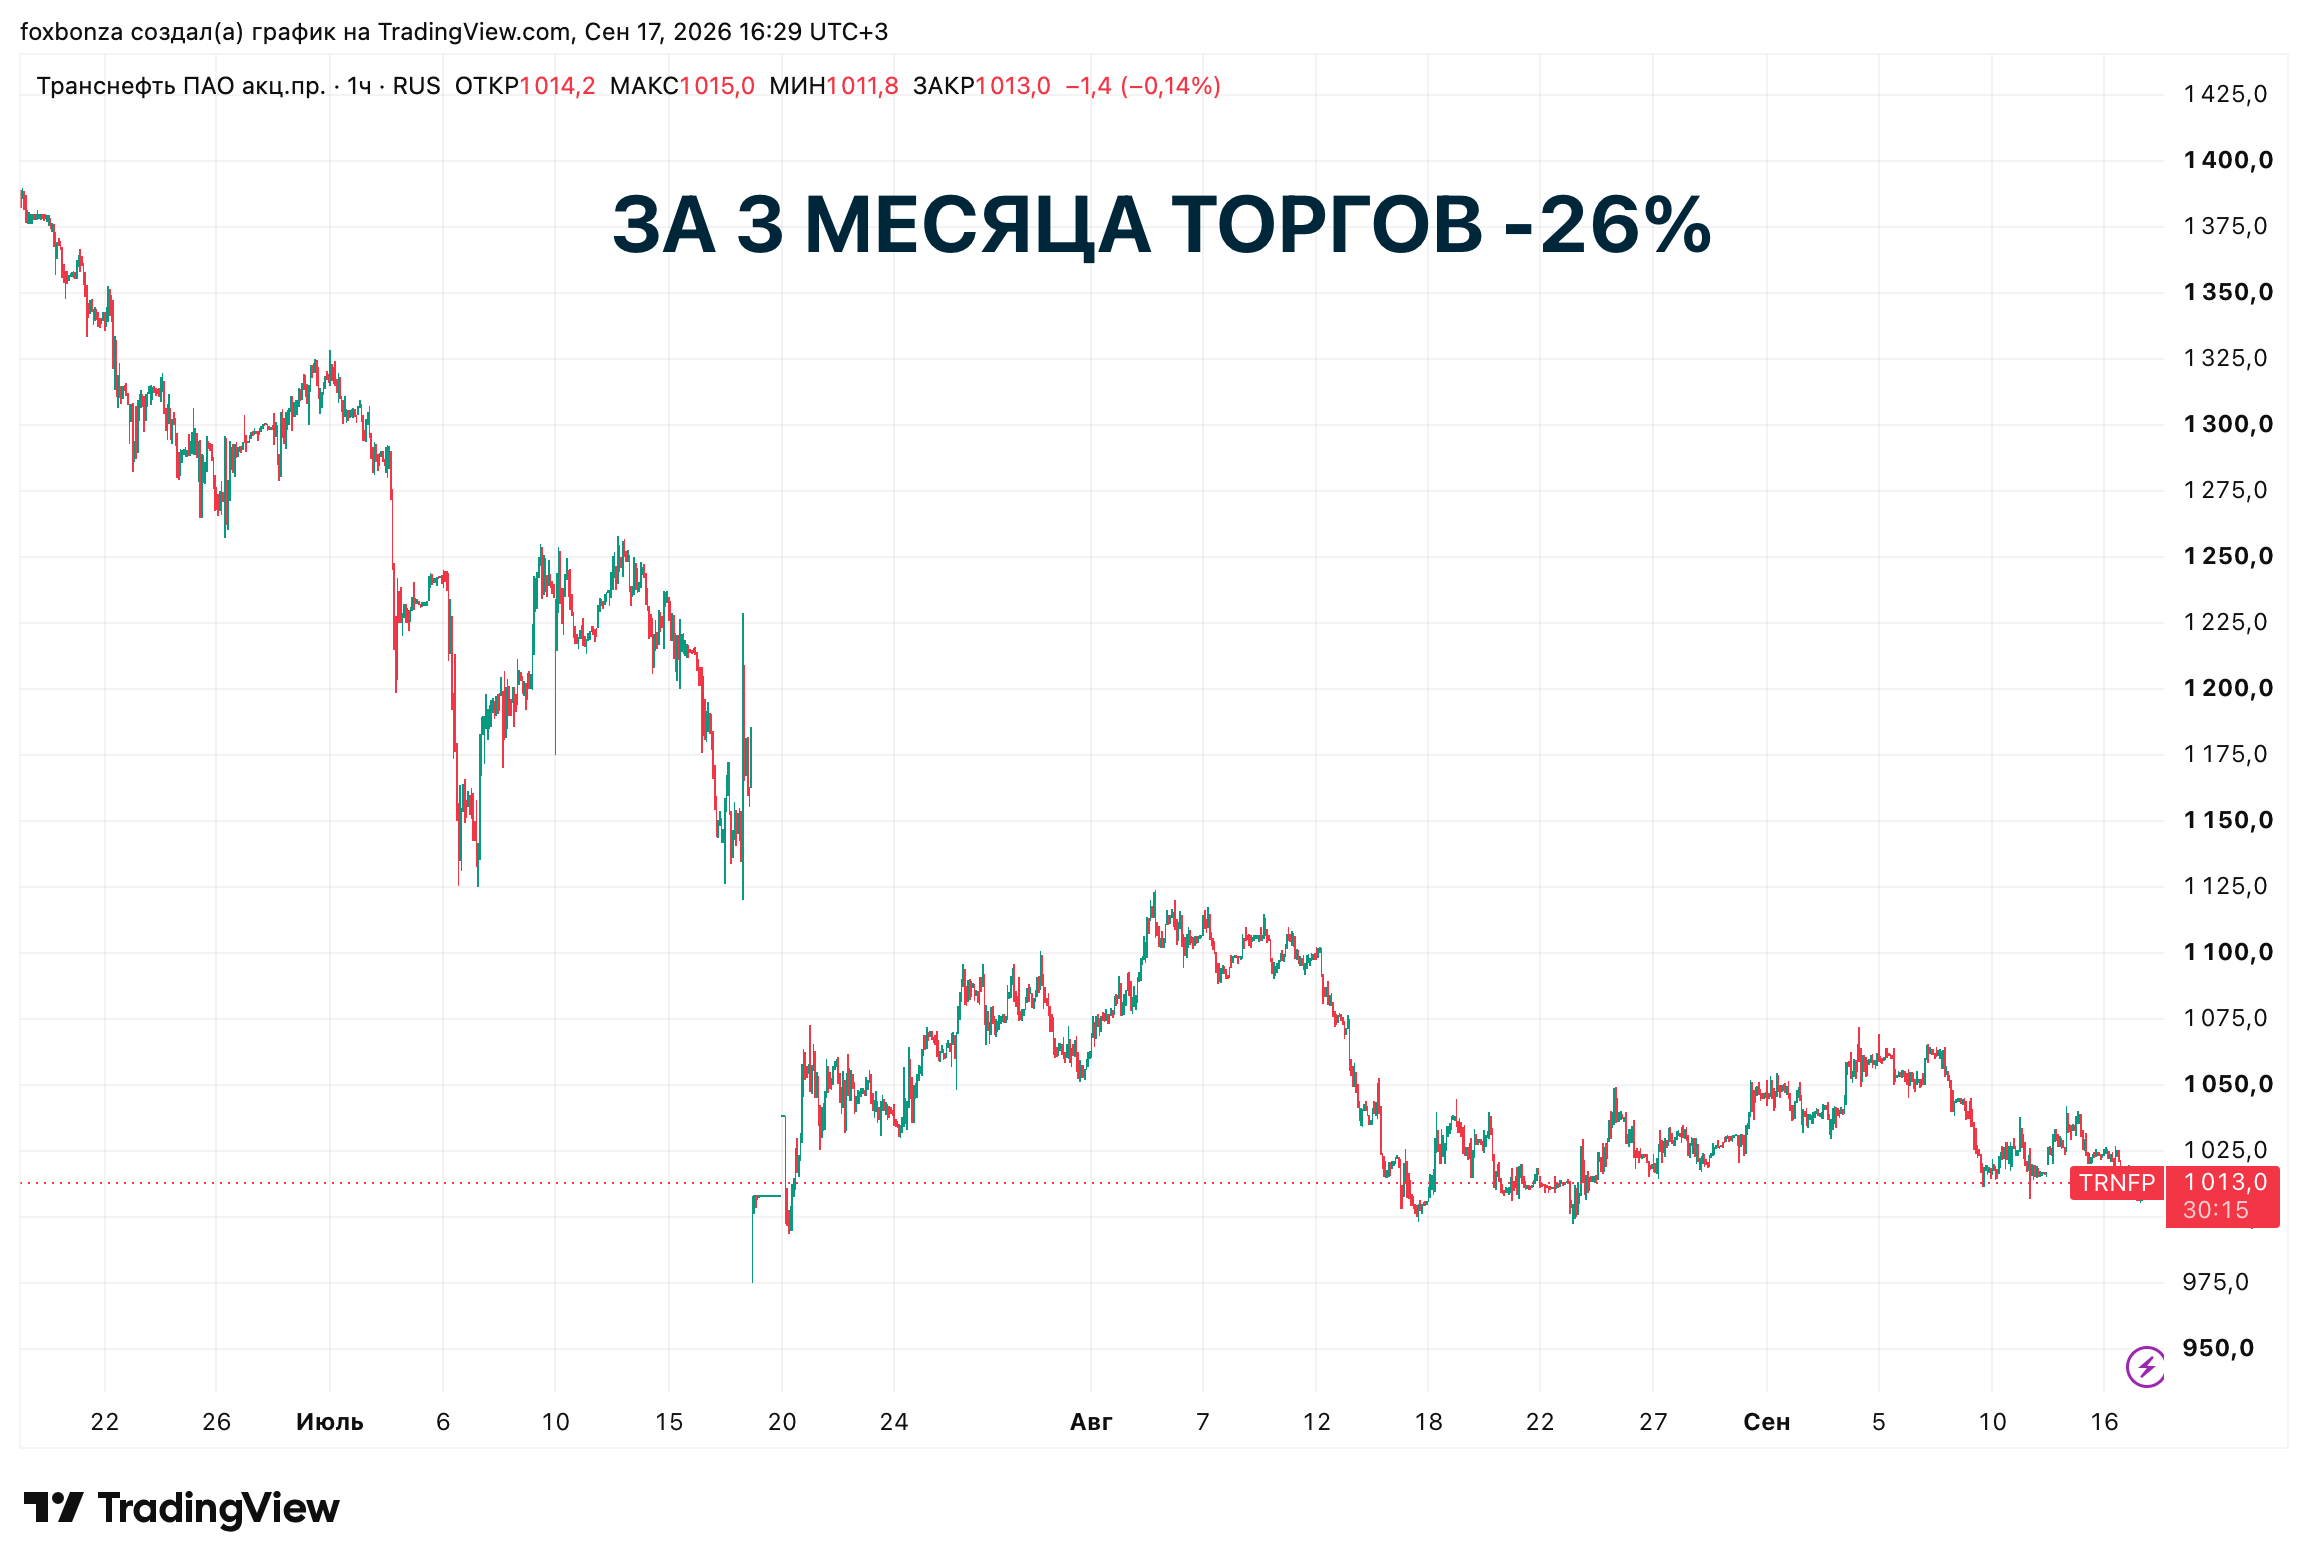
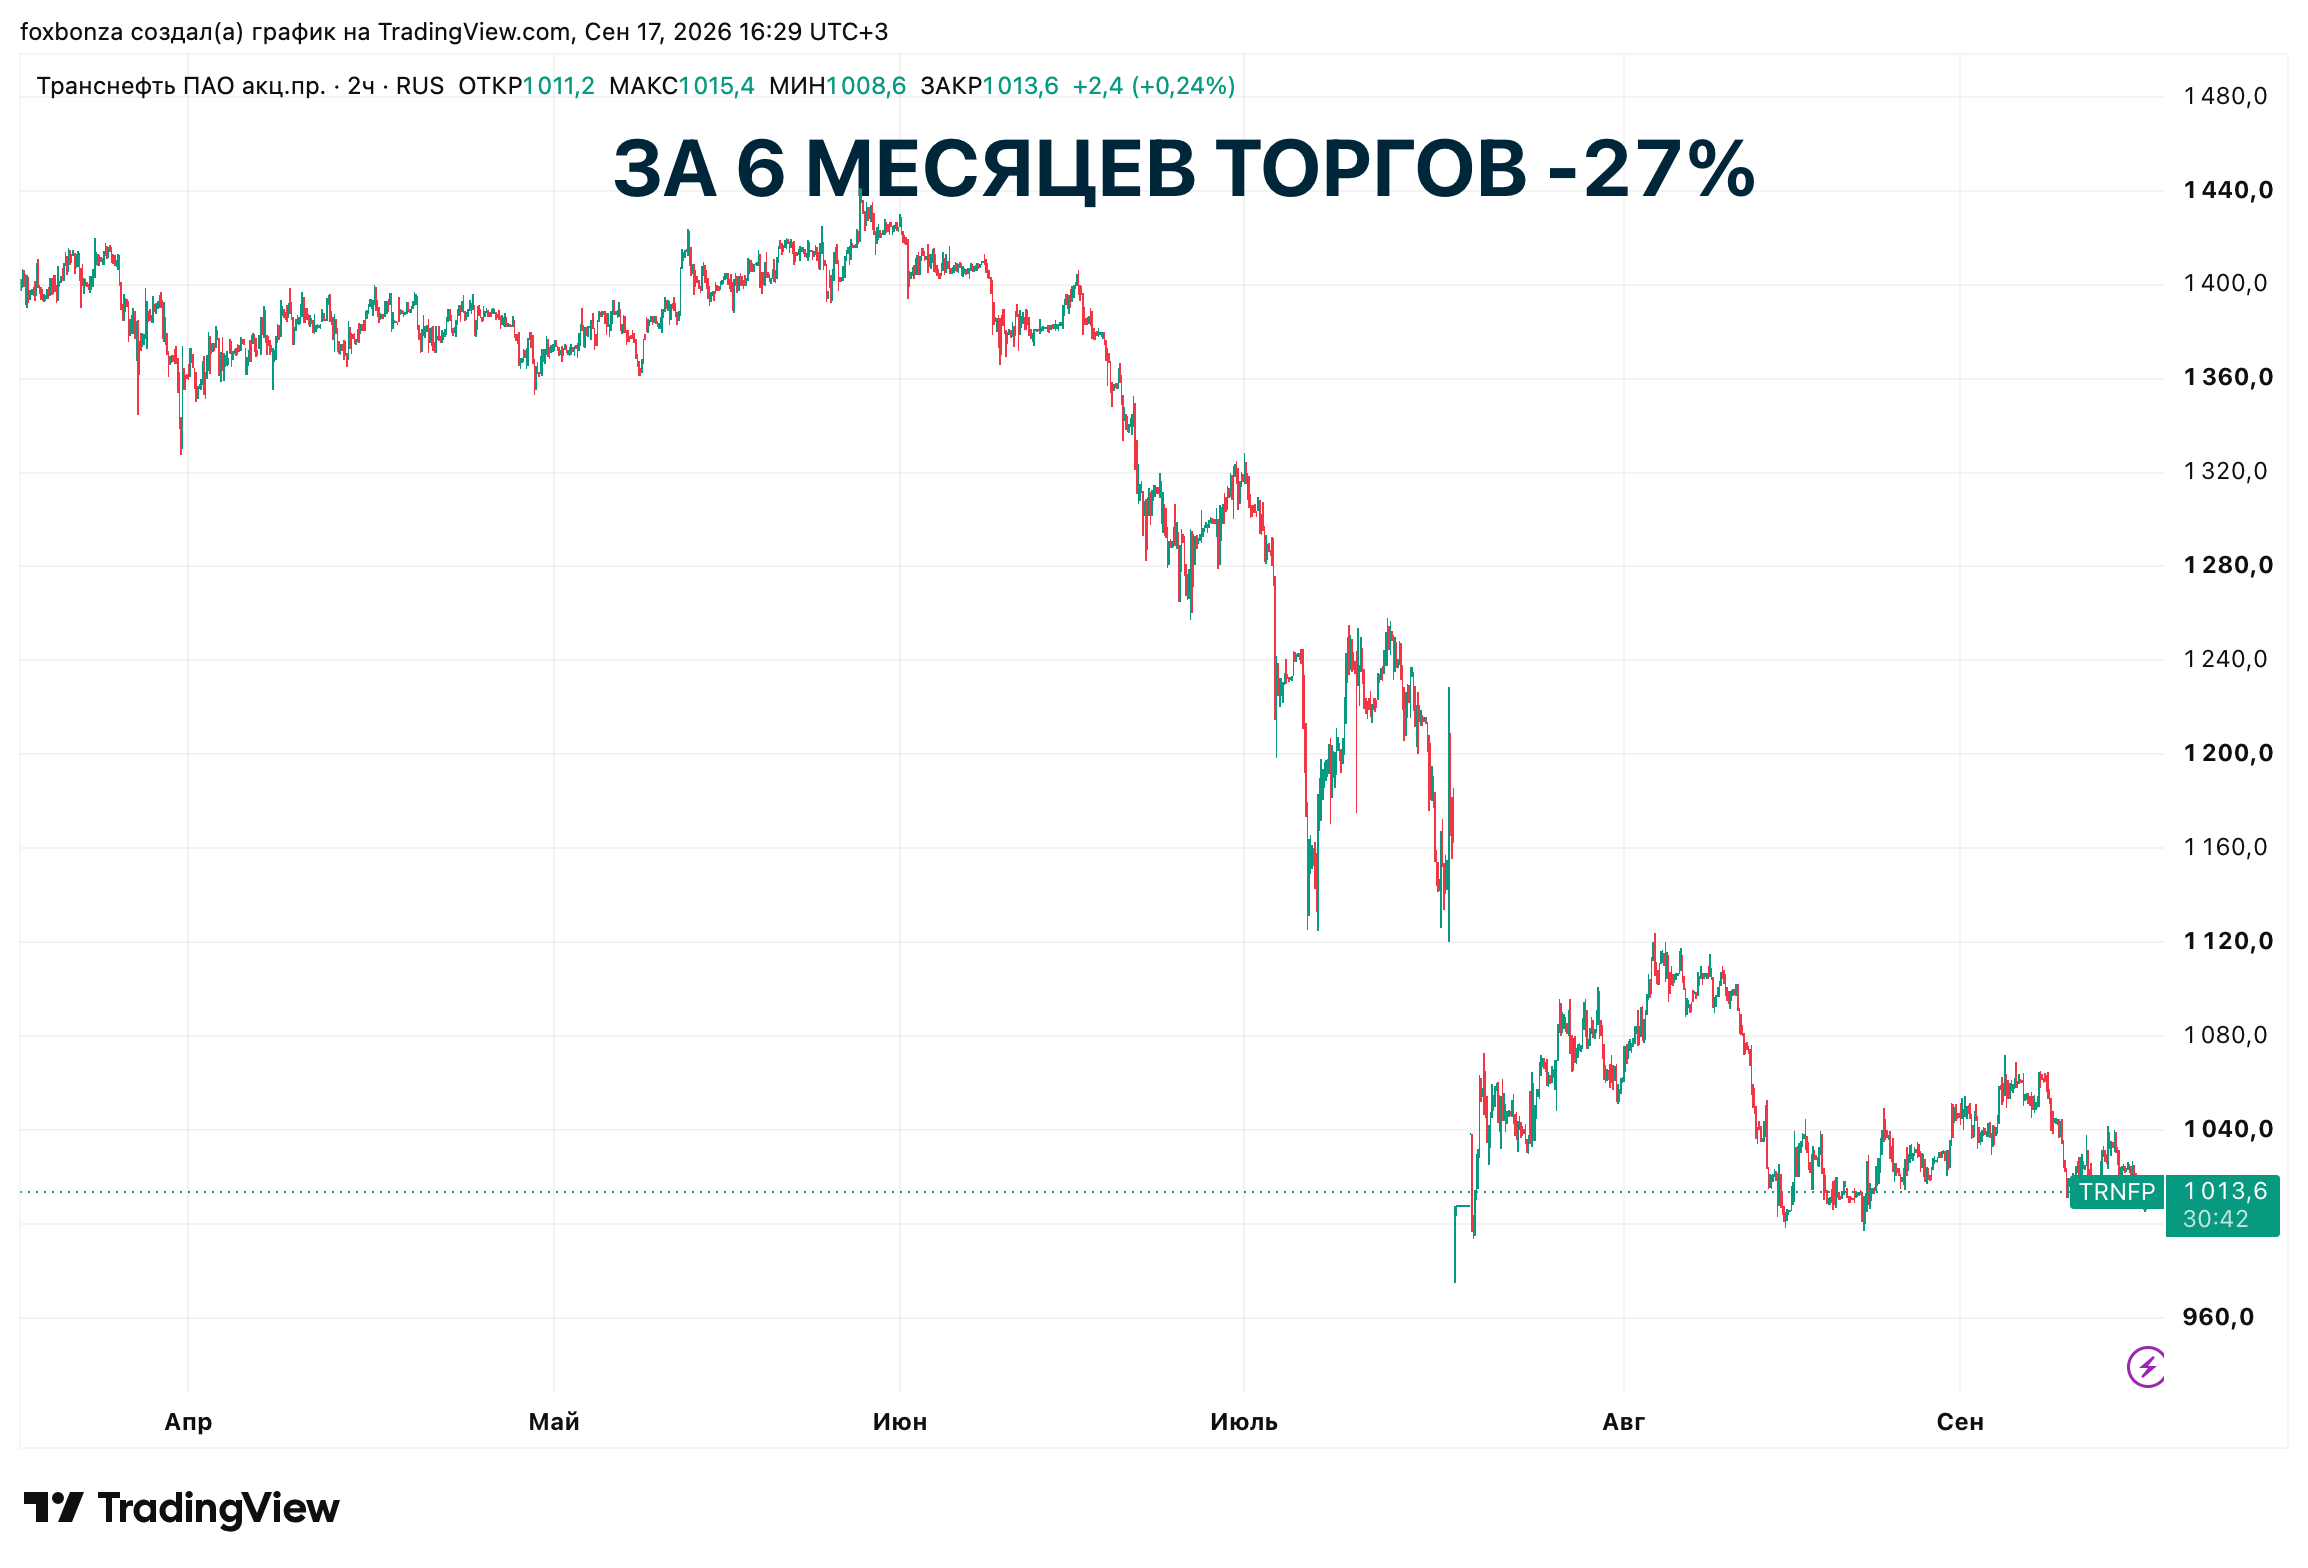
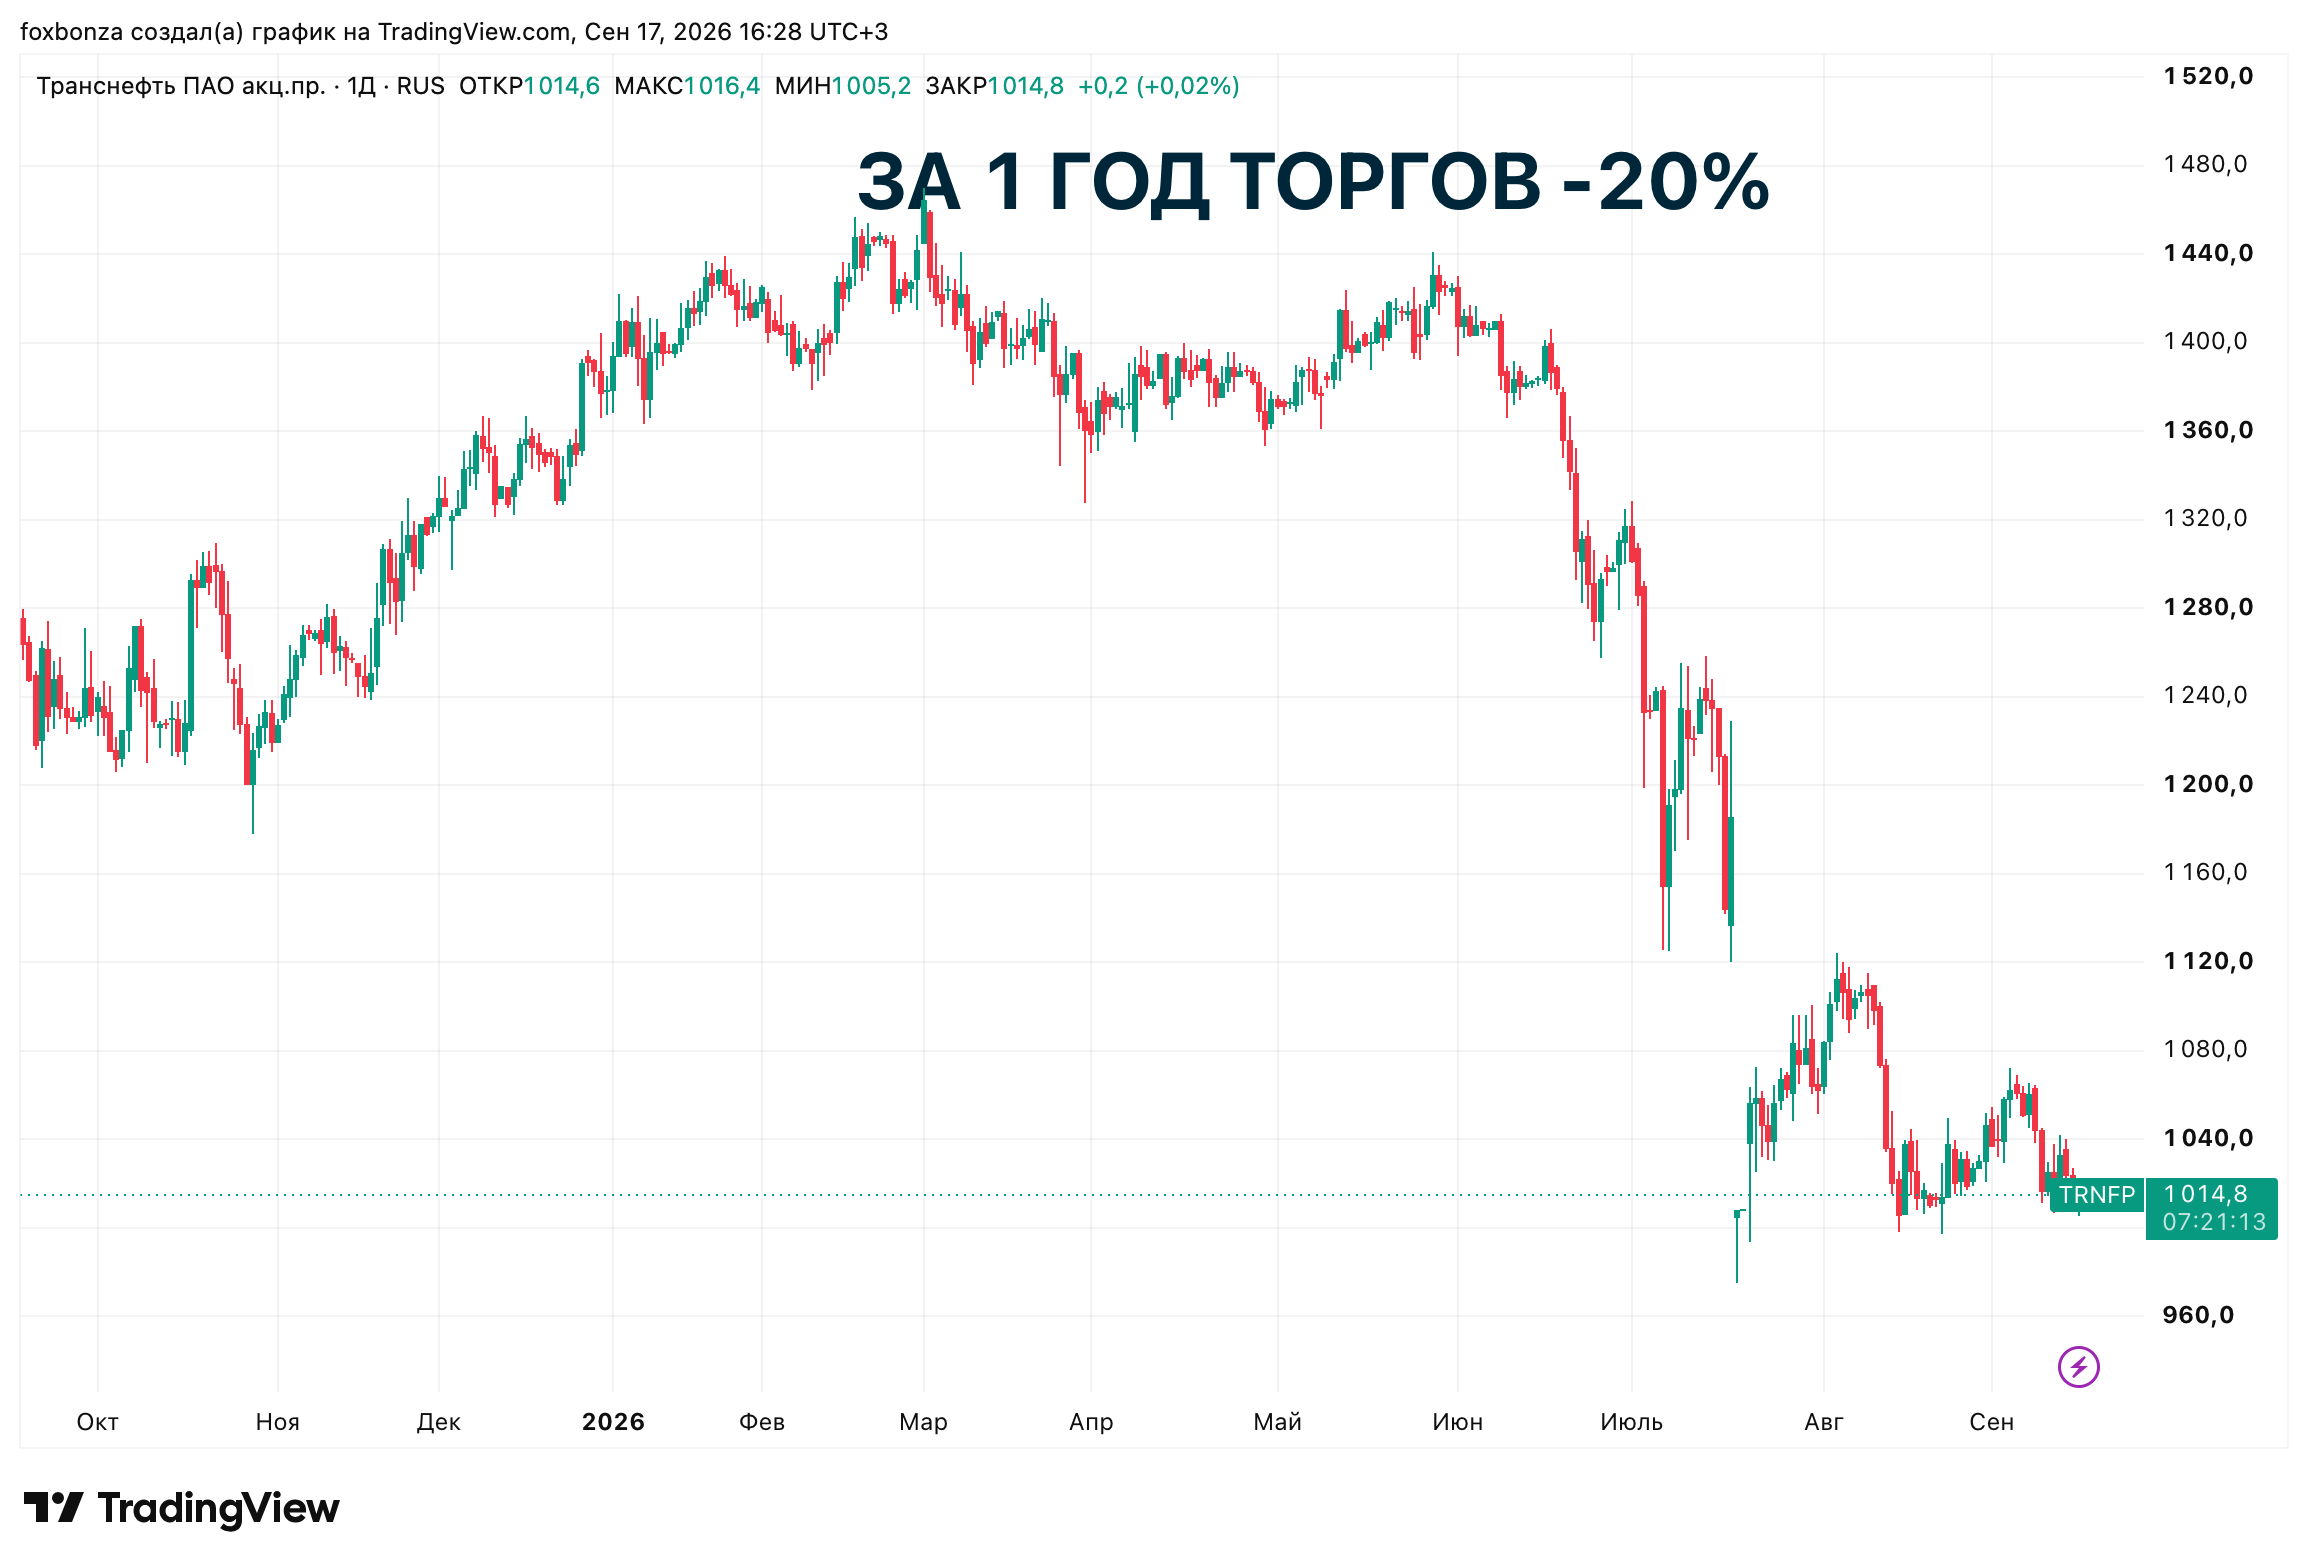
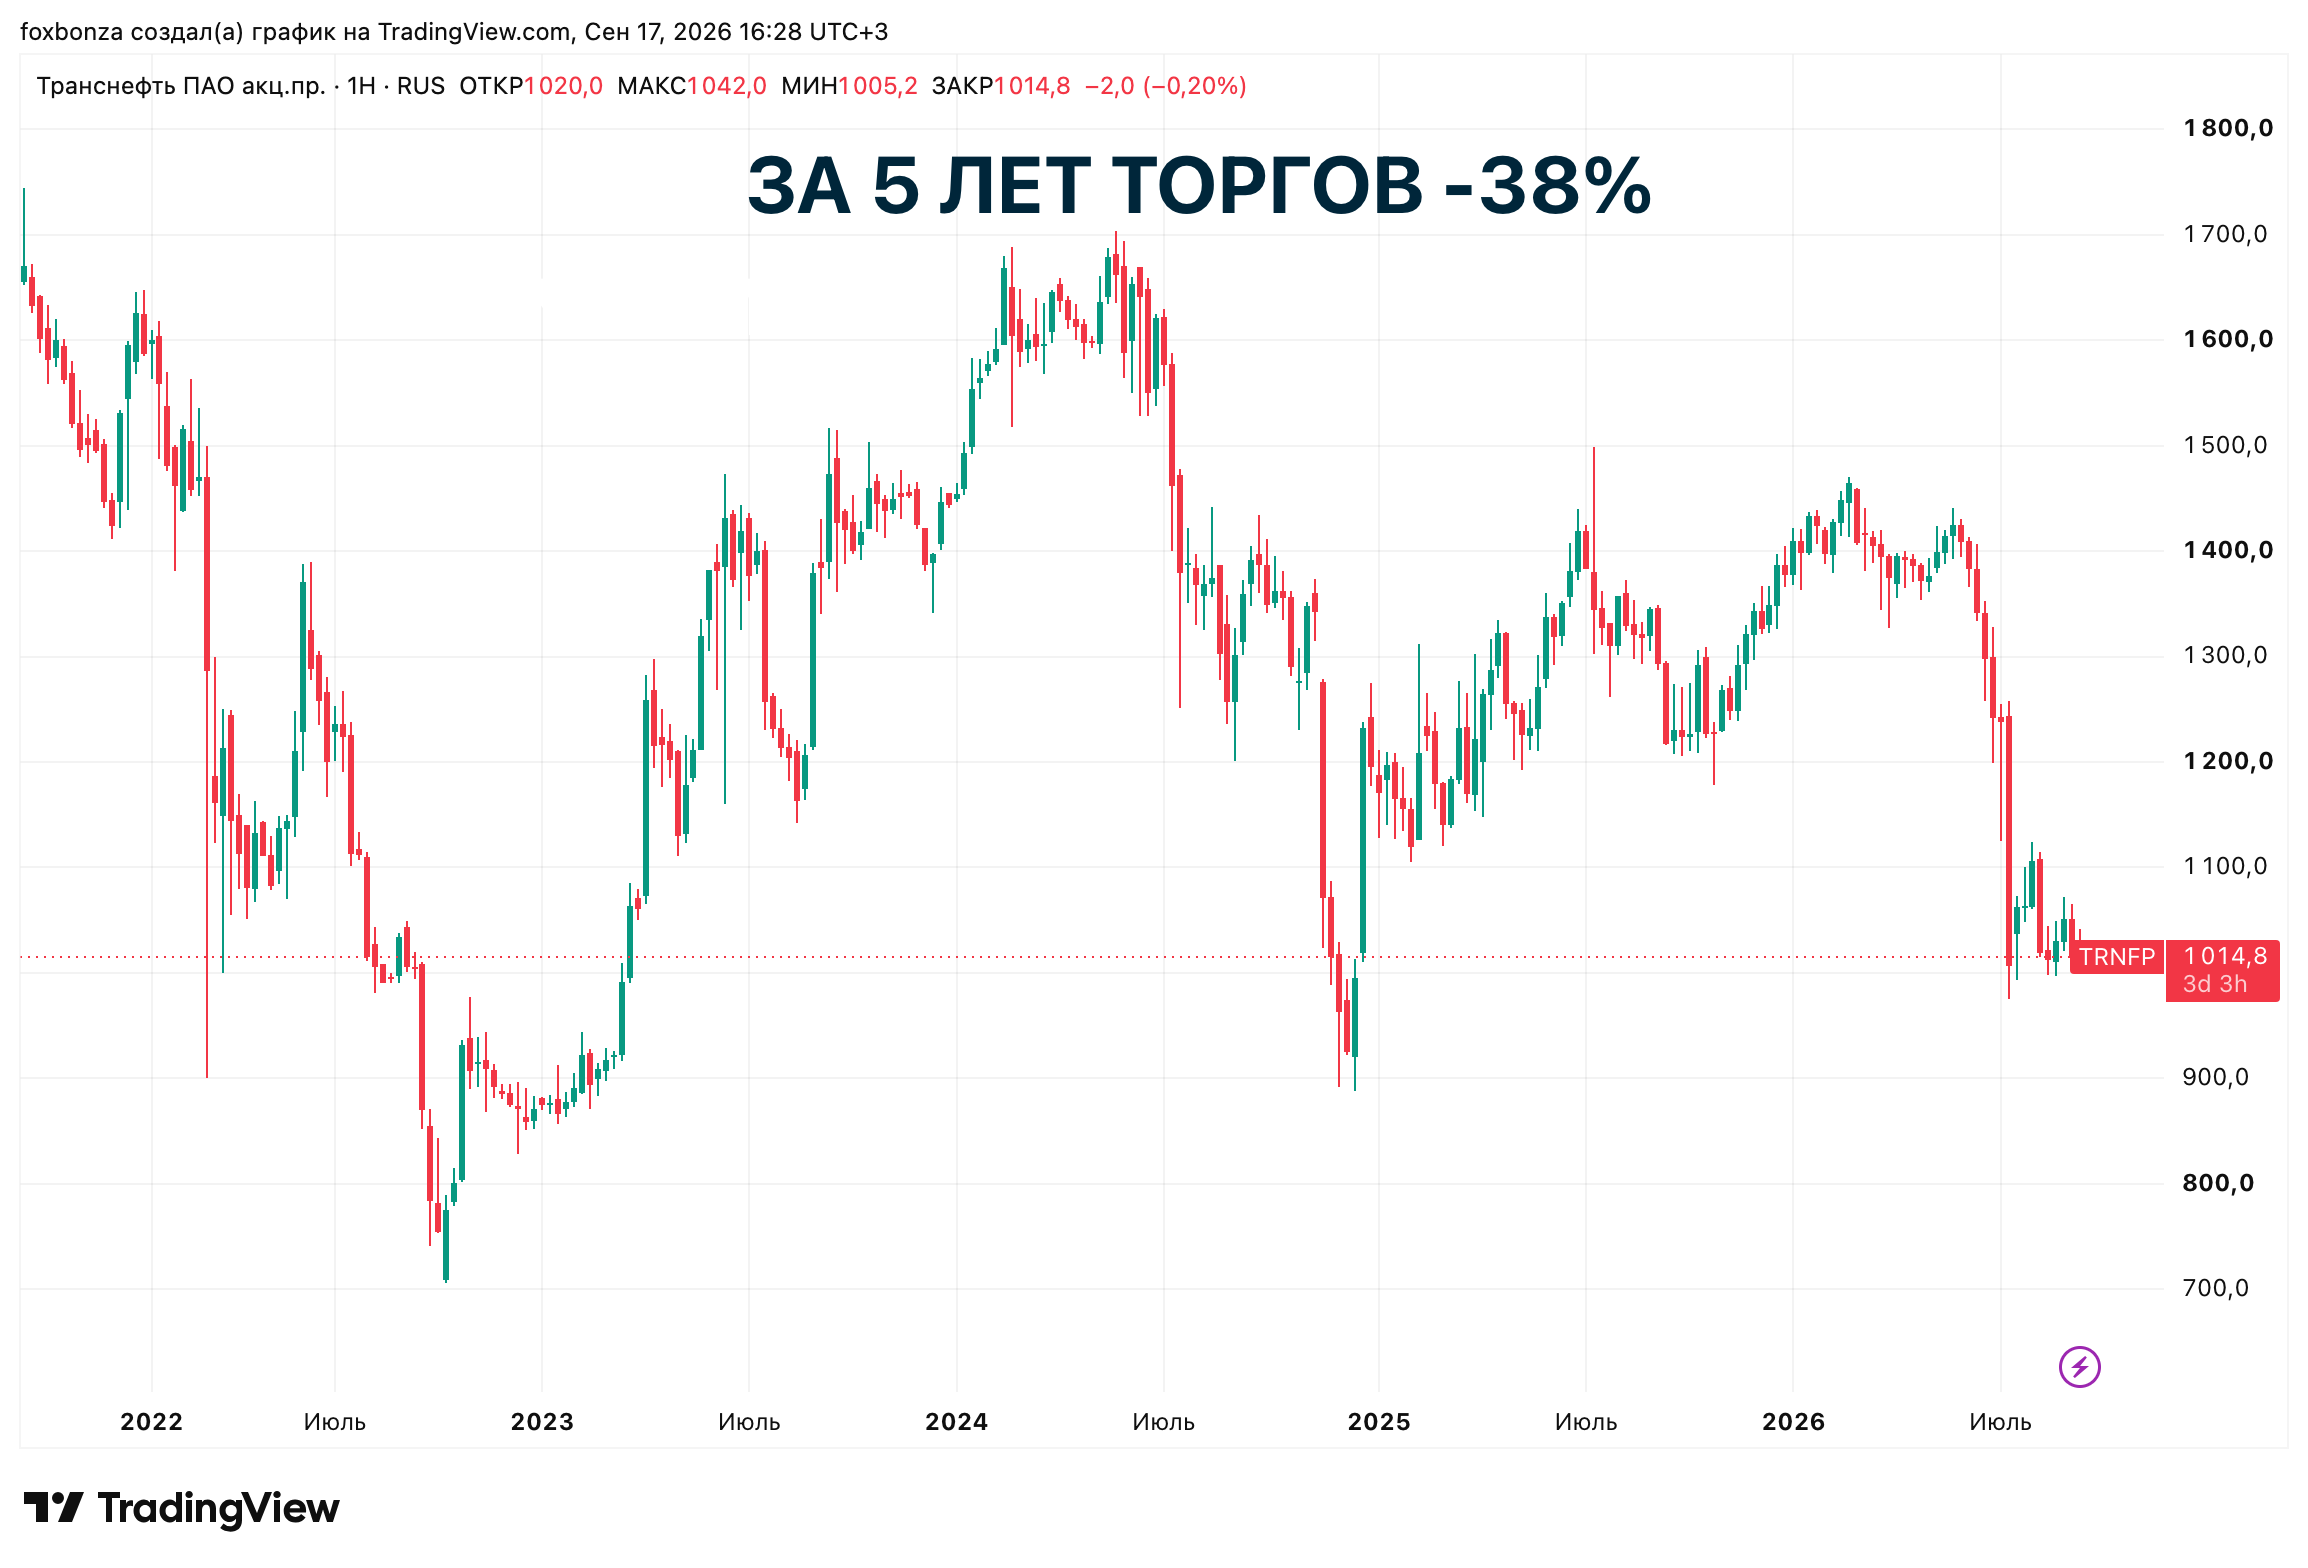
- Дивидендная история: за 2025 год компания выплатила 204,17 рубля на акцию, что при текущей цене около 1013,6 рубля даёт доходность порядка 20%. Аналитики ожидают за 2026 год дивиденд в диапазоне 169–190 рублей на акцию, консенсус-прогноз около 175,28 рубля с доходностью 17,23% при выплате в июле 2027 года. Лис относится к этим прогнозам с осторожным оптимизмом: политика компании предполагает минимум 25% от чистой прибыли, но фактически за 2025 год на дивиденды ушло около 65%, и если такой курс сохранится, 17% вполне реалистичны.
Однако если государство решит урезать выплаты из-за бюджетных нужд или роста инвестиционной программы, цифра может оказаться ниже.
Вердикт Foxbonza Инвестиций по ПАО Транснефть (TRNFP)
ПАО Транснефть (TRNFP) была, есть и останется классической регулируемой монополией с крепким операционным ядром, но с давлением на чистую прибыль из-за повышенной налоговой ставки 40% до 2030 года. На этом фоне можно отметить макроэкономический тормоз для роста инвестиционной привлекательности — снижение ключевой ставки, которое уже привело к падению финансовых доходов во втором квартале 2026 года до 29 609 млн с 34 153 млн годом ранее, что ограничивает возможность компенсировать налоговое давление за счёт процентных доходов по депозитам. Второй, не менее значимый "нюанс" — атаки на морские порты Приморск и Новороссийск, а также на нефтеперерабатывающую инфраструктуру. Эти удары бьют по объёмам экспортной отгрузки и транспортировки нефтепродуктов: нефть либо накапливается в системе, либо перенаправляется на другие маршруты с дополнительными издержками. Руководство компании признаёт, что ситуация «не самая лучшая», и такие объёмы сразу перенаправить невозможно. Но, не считает ситуацию критический, с чем Лис готов согласиться. Попутный ветер — тарифная индексация и положительный операционный денежный поток 135 998 млн за шесть месяцев 2026 года, что позволяет выплачивать дивиденды. Ключевой риск для инвестиционного актива — сочетание налоговой нагрузки, снижения ставки и логистической нестабильности, которое способно привести к снижению чистой прибыли по итогам года и, как следствие, к сокращению дивидендной базы. Foxbonza Инвестиции пересмотрят позицию, если увидят устойчивый рост операционной прибыли без учёта амортизации и обесценения и стабилизацию чистой прибыли на фоне снижения ставки, а также если прогноз по дивидендам в 17% подтвердится официальным решением.



Комментарии (0)