


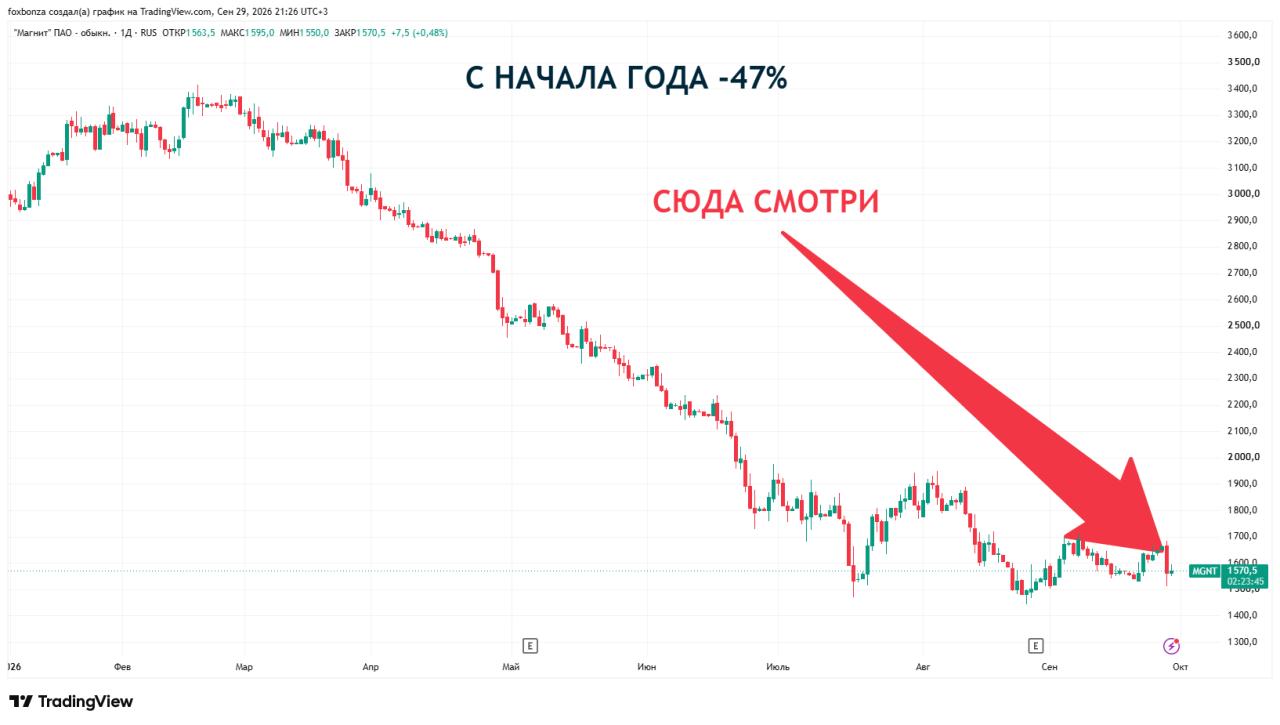
Динамика котировок
Акции торговой сети «Магнит» в ходе торгов падали на 9,12%, свидетельствуют данные торгов. Примерно в 18:50 мск стоимость ценных бумаг упала до 1511 рублей.
К 18:54 мск акции компании замедлили снижение до 5,53%, а их цена отскочила до 1574 рублей за бумагу. По данным на 19:44 мск ценные бумаги «Магнита» падают на 5,6% и торгуются на отметке 1570 рублей за акцию.
Причина распродажи
Акции «Магнита» упали после публикации сообщения о том, что дочерняя структура ритейлера АО «Тандер» продлила договор РЕПО до 2 апреля 2027 года. Прежний срок истекал 2 октября 2026 года.
Комментарии:
Продление договора РЕПО само по себе не является плохой новостью в обычном смысле. Плохо то, что рынок ждал совершенно другого события, а его не произошло.
Вот в чём суть:
Чего ждали инвесторы
Речь идёт о пакете из 3,8 млн квазиказначейских акций «Магнита», которые находились в РЕПО у дочерней структуры «Тандер». Если бы договор не продлили, эти акции вернулись бы на баланс «Тандера». А поскольку «Тандер» уже владел частью акций, возврат этого пакета поднял бы совокупную долю аффилированных структур выше 30% .
По закону об акционерных обществах, превышение порога в 30% обязывает владельца выставить оферту — предложение миноритариям продать их акции по определённой цене (рассчитывается по средневзвешенной котировке за предыдущие полгода) . Инвесторы рассчитывали, что эта оферта будет с премией к текущей рыночной цене. Именно на этих ожиданиях котировки «Магнита» росли в последние недели .
Что произошло на самом деле
«Тандер» вместо возврата акций продлил РЕПО ещё на полгода — до 2 апреля 2027 года . То есть акции остаются в залоге, на баланс не возвращаются, доля не превышает 30%, и никакой обязательной оферты не будет .
Почему это плохо для акций
Ожидания не сбылись. Рост котировок строился на вере в скорый выкуп с премией. Когда выяснилось, что выкупа не будет, началась распродажа .
Сигнал о состоянии компании. Продление РЕПО вместо выкупа акций аналитики трактуют как признак того, что менеджмент не готов тратить свободные средства на байбэк. У «Магнита» высокий чистый долг (430,6 млрд руб.) и пониженный кредитный рейтинг (с AAA до AA+ в мае 2026 года), поэтому компания предпочитает сохранять ликвидность, а не поддерживать котировки .
Механика РЕПО сама по себе рискованна. Если котировки акций в залоге сильно упадут, банк-контрагент может потребовать дополнительное обеспечение (маржин-колл) или продать акции в рынок, что обрушит их стоимость ещё сильнее .
Продление РЕПО — это не «плохо» в юридическом смысле, это разочарование рынка, который ставил на оферту и не дождался.



Комментарии (0)