


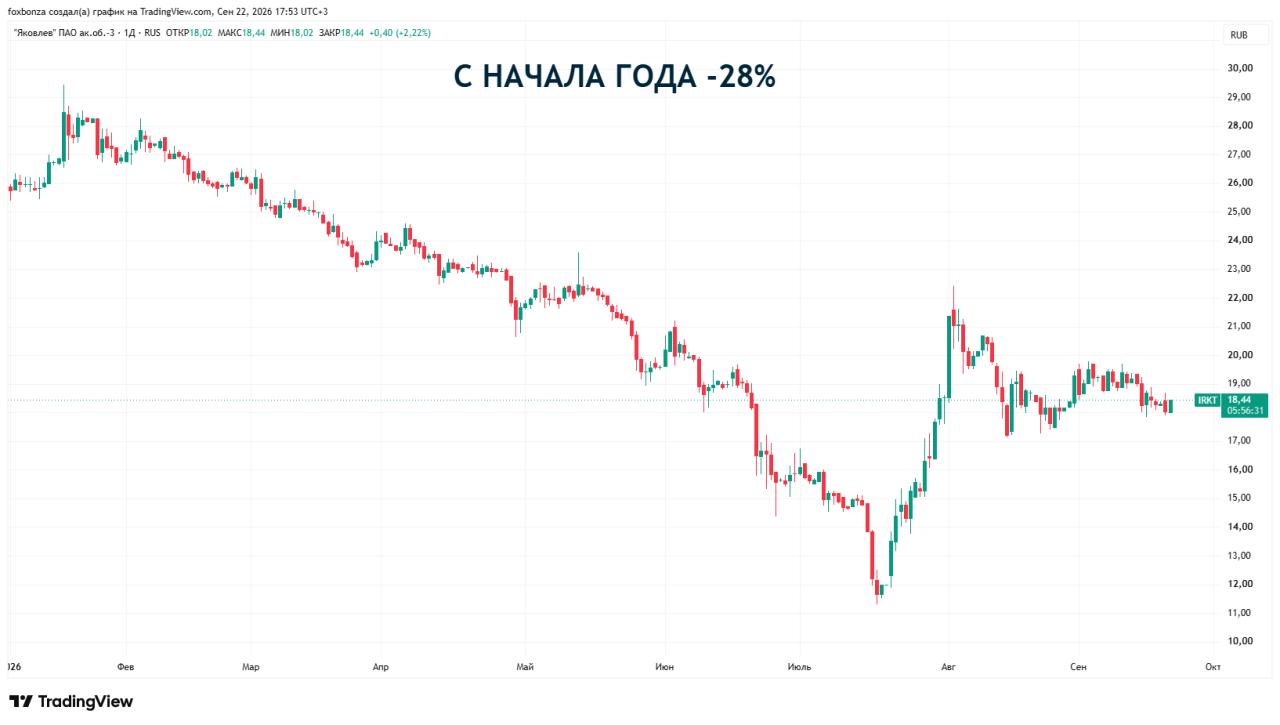
Рост выручки и операционные результаты
Выручка ПАО «Яковлев» по МСФО в первом полугодии 2026 года увеличилась на 28% по сравнению с аналогичным периодом прошлого года и достигла 78 млрд рублей. Рост зафиксирован по всем основным видам деятельности: отгрузке самолетов, послепродажному обслуживанию, капитальному ремонту, поставке комплектующих и НИОКР.
Прибыль от операционной деятельности при этом сократилась на 64% до 4,3 млрд рублей. Согласно отчету, снижение во многом связано с тем, что группа начала признавать убыток по договорам в рамках утвержденного правительством в 2023 году инвестпроекта льготного лизинга 18 самолетов МС-21, 34 SJ-100 и 11 Ту-214.
Ожидание господдержки
По состоянию на конец июня группа ожидала принятия мер государственной поддержки, предусматривающих финансирование разницы между себестоимостью производства и стоимостью продаж воздушных судов. В начале июля сообщалось, что правительство разрешило направить из Фонда национального благосостояния на данный инвестпроект дополнительные 115,3 млрд рублей, тогда как изначально утвержденный объем финансирования составлял 175,4 млрд рублей.
Показатели EBITDA и чистый убыток
EBITDA компании снизилась на 45% до 7,98 млрд рублей, рентабельность по EBITDA — до 10,2% против 24% годом ранее. Чистый убыток составил 5,4 млрд рублей против прибыли в 2,5 млрд рублей за аналогичный период прошлого года. Чистый долг группы вырос на 33% до 133,6 млрд рублей, при этом соотношение чистый долг / EBITDA LTM сократилось до 4,4х с 4,8х.
О компании
ПАО «Яковлев» входит в ПАО «Объединенная авиастроительная корпорация» («Ростех») и объединяет производственный центр в Комсомольске-на-Амуре, Иркутский авиационный завод, компании «Аэрокомпозит», «РАпарт» и «РАТА». Предприятие выпускает учебно-тренировочные самолеты Як-152, а в 2027 году готовится к запуску серийного производства пассажирских МС-21 и SJ-100 в импортозамещенном облике. Ранее сроки запуска неоднократно переносились.
Комментарии (0)