


ГК «Самолет» переживает серьезный долговой кризис. Облигации крупнейшего российского девелопера торгуются с огромным дисконтом, доходность отдельных выпусков превышает 100–200% годовых, рейтинговые агентства понижают кредитные рейтинги, а компания уже допустила технический дефолт. Разбираемся, насколько вероятно банкротство «Самолета», смогут ли банки спасти девелопера и есть ли смысл покупать его облигации по бросовым ценам.
Хитрый Дивиденд | 16.10.2026
Что происходит с «Самолетом»?
Еще недавно облигации ГК «Самолет» воспринимались как долговые бумаги одного из крупнейших застройщиков страны. Компания занимала лидирующие позиции по объемам строительства, активно расширялась и привлекала миллиардные кредиты.
Но к осени 2026 года ситуация заметно изменилась.
28 сентября девелопер допустил технический дефолт по облигациям БО-П20 на 2,5 млрд рублей. В установленный срок на погашение каждой бумаги поступило только 269,10 рубля вместо 1 000 рублей. Оставшиеся 730,90 рубля поступили на следующий день.
Обязательства в итоге были исполнены полностью, но с задержкой на один рабочий день.
Компания объяснила произошедшее техническими особенностями перечисления денежных средств. Однако рынок отреагировал крайне болезненно.
Для Лиса здесь важен не столько сам факт однодневной задержки, сколько то, что крупный девелопер с миллиардными оборотами допустил такую ситуацию при погашении сравнительно небольшого выпуска.
Вслед за этим последовали новые негативные события.
8 октября АКРА снизило кредитный рейтинг «Самолета». С 13 октября Московская биржа перевела 15 выпусков облигаций компании в третий уровень листинга.
А 15 октября НКР понизило кредитный рейтинг девелопера с A.ru до BBB.ru с негативным прогнозом.
Причины достаточно серьезные: рост долговой нагрузки, ухудшение способности обслуживать проценты, снижение рентабельности и проблемы с управлением ликвидностью.
Получается, что рынок облигаций уже оценивает «Самолет» не как обычного надежного корпоративного заемщика, а как компанию с существенным риском нарушения долговых обязательств.
Финансовые результаты: бизнес продолжает работать, но проблемы нарастают
Для начала посмотрим на отчетность компании за первое полугодие 2026 года по МСФО.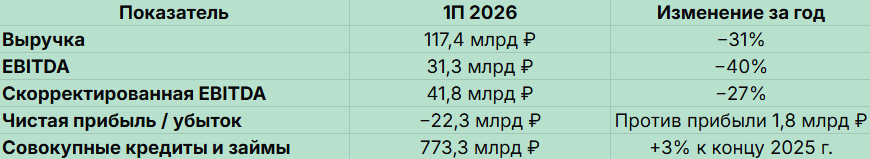
Это означает, что ухудшается не только объем бизнеса, но и его способность генерировать операционную прибыль.
При этом чистый убыток достиг 22,3 млрд рублей.
Но считать «Самолет» компанией без работающего бизнеса было бы неправильно. Девелопер по-прежнему строит и продает недвижимость, а скорректированная EBITDA остается положительной.
Главная проблема «Самолета» сейчас не в отсутствии бизнеса. Проблема в том, что огромные долговые обязательства необходимо обслуживать уже сегодня, тогда как значительная часть денежных средств высвобождается только по мере завершения строительных проектов.
Именно это делает ситуацию особенно опасной.
Долг 773 млрд рублей. Насколько все действительно плохо?
На первый взгляд цифра выглядит катастрофической.
Однако весь долг «Самолета» нельзя считать обычной корпоративной задолженностью.
Структура кредитов и займов на 30 июня 2026 года:
- 660,6 млрд рублей — проектное финансирование.
- 112,7 млрд рублей — корпоративный долг.
- 102,8 млрд рублей — чистый корпоративный долг.
Проектные кредиты предоставляются преимущественно под строительство конкретных объектов. Они связаны с эскроу-счетами и погашаются в том числе за счет средств, которые высвобождаются после сдачи домов.
Поэтому складывать проектное финансирование и обычный корпоративный долг без учета особенностей строительного бизнеса неправильно.
Но есть другая, менее приятная сторона.
Чистый долг компании за вычетом остатков на эскроу-счетах достиг 424,6 млрд рублей. Его отношение к годовой скорректированной EBITDA составляет 3,88х против 2,98х на конец 2025 года.
А по расчетам рейтингового агентства НКР отношение совокупного долга к OIBDA за последние 12 месяцев выросло с 4,1х до 5,9х.
Еще хуже динамика покрытия процентов:
OIBDA / начисленные проценты = 1,7х, тогда как годом ранее показатель составлял 2,8х.
Это означает существенное сокращение запаса прочности для обслуживания долга.
Для сравнения: когда операционная прибыль покрывает проценты в три-четыре раза, у бизнеса есть пространство для маневра. При коэффициенте 1,7х любое дальнейшее снижение прибыльности становится значительно опаснее.
Лиса больше беспокоит не абсолютный размер долга, а сочетание трех факторов: ухудшения прибыли, высокой стоимости кредитования и необходимости рефинансировать крупные обязательства в ближайшие 12 месяцев.
При этом снижение процентных ставок само по себе проблему не решит. Компании потребуется время, чтобы восстановить денежные потоки и пройти пик погашений.
Облигации «Самолета»: почему рынок предлагает такие огромные доходности?
Теперь самое интересное для инвестора.
На торгах 15 октября 2026 года отдельные выпуски облигаций «Самолета» продавались практически за половину номинальной стоимости.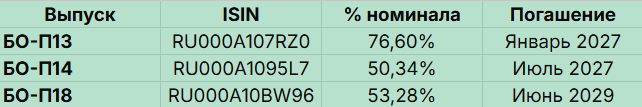
Особенно любопытно выглядит БО-П14.
Облигация с номиналом 1 000 рублей стоит примерно 503 рубля. Если компания полностью исполнит обязательства при погашении, инвестор получит 1 000 рублей номинала, не считая купонов.
То есть только за счет восстановления номинала потенциальная прибыль составит почти 99% от цены покупки.
Кажется, великолепная возможность.
Но есть нюанс.
Доходность свыше 100% годовых в облигациях — это обычно не подарок рынка, а цена риска того, что инвестор вообще не получит обещанные деньги в установленный срок.
В случае проблем компания может предложить перенести дату погашения на несколько лет, изменить условия выплаты купонов или провести более жесткую реструктуризацию.
Поэтому математическая доходность к погашению при исходных условиях выпуска уже не дает полной картины инвестиционного риска.
Главная опасность — долговая стена 2027 года
Особое внимание стоит уделить графику погашений.
В ближайшие месяцы «Самолету» предстоит пройти сразу несколько важных дат.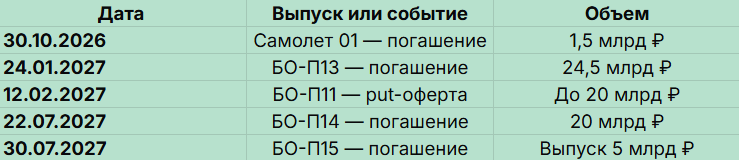
Только БО-П13, БО-П14 и потенциальная оферта БО-П11 формируют до 64,5 млрд рублей обязательств по номиналу.
Причем это не единственные платежи компании.
Дополнительно нужно обслуживать банковские кредиты, выплачивать проценты и финансировать текущую деятельность.
НКР прямо указывает, что на ближайшие 12 месяцев приходится пик погашений, а устойчивость компании зависит от рефинансирования задолженности и привлечения банковского финансирования.
И вот здесь возникает главный вопрос: где «Самолет» возьмет деньги?
На свободном рынке занимать под прежние ставки компании уже будет намного сложнее. Продажа активов требует времени, а снижение долговой нагрузки за счет операционной прибыли не может произойти мгновенно.
Следовательно, ключевую роль начинают играть банки-кредиторы.
Сбербанк спасет «Самолет»?
8 октября первый заместитель председателя правления Сбербанка Александр Ведяхин сообщил, что Сбербанк совместно с другими кредитными организациями работает над планом улучшения финансового положения «Самолета».
Это очень важная новость.
Сбербанк является одним из ключевых участников российского ипотечного и девелоперского рынка. Банк заинтересован в сохранении стоимости финансируемых строительных проектов.
У крупных банков есть несколько вариантов действий:
- Продлить сроки погашения существующих кредитов.
- Предоставить дополнительное финансирование.
- Пересмотреть графики платежей с учетом раскрытия эскроу-счетов.
- Получить дополнительные залоги или контроль над отдельными активами.
- Согласовать продажу части проектов для сокращения долговой нагрузки.
В результате «Самолет» теоретически может получить время, необходимое для восстановления бизнеса.
Но здесь есть принципиальная тонкость.
Спасение компании не обязательно означает спасение всех владельцев ее облигаций.
Банки прежде всего будут защищать собственные кредитные требования. Их кредиты могут быть обеспечены залогами и связаны с конкретными строительными проектами.
А держатели обычных необеспеченных облигаций находятся в другой позиции.
Если кредиторам удастся сохранить строительные проекты и стоимость обеспеченных активов, это еще не гарантирует, что у головной компании останется достаточно свободных денежных средств для полного погашения публичных облигаций.
Поэтому информация о плане Сбербанка — позитивный сигнал для сохранения бизнеса, но пока не гарантия возврата денег облигационерам.
Что произойдет с «Самолетом»: три возможных сценария
Попробуем оценить ситуацию не с точки зрения эмоций, а с позиции владельца облигаций.
Сценарий №1. Компания договаривается с банками и продолжает обслуживать облигации
Это наиболее благоприятный вариант, и именно его Лис пока считает основным.
Банки предоставляют девелоперу необходимое время, продлевают кредиты, корректируют платежи и поддерживают завершение строительных проектов.
«Самолет» сокращает расходы, продает часть активов и постепенно восстанавливает денежные потоки.
В таком случае компания может сохранить первоначальные условия публичных облигаций.
Для покупателя бумаг по 50–60% номинала это потенциально очень прибыльный сценарий.
Однако его реализация требует не просто подписания соглашения с банками, а достаточного объема ликвидности для погашения публичного долга.
Сценарий №2. Реструктуризация затронет владельцев облигаций
Если банковских договоренностей окажется недостаточно, компания может начать переговоры с облигационерами.
Возможные условия включают:
- Перенос погашений на два-пять лет.
- Изменение размера или порядка выплаты купонов.
- Постепенную амортизацию номинала.
- Обмен старых облигаций на новые.
- В наиболее неблагоприятном варианте — частичное сокращение требований кредиторов.
Конкретные изменения требуют предусмотренных законодательством процедур и не могут считаться уже принятым решением.
При этом реструктуризация необязательно означает полную потерю денег.
Например, инвестор, купивший облигацию за 500 рублей, может оказаться в прибыли даже при возврате лишь 700 рублей номинала.
Но если эти 700 рублей придется ждать пять лет, реальная доходность вложения будет существенно ниже, чем кажется при покупке.
А если итоговый возврат составит 200–300 рублей, инвестор получит значительный убыток.
Сценарий №3. Банкротство
Этот вариант исключать нельзя.
Если компания не сможет договориться с кредиторами, продолжит нарушать сроки выплат и столкнется с нарастающими требованиями, возможен переход к судебным процедурам банкротства.
Для крупного девелопера последствия будут сложными: множество отдельных проектов, дочерних обществ, банковских залогов и обязательств перед покупателями недвижимости.
При этом банкротство головного эмитента и судьба отдельных строительных проектов — не одно и то же.
Часть бизнеса потенциально может продолжить работу под контролем кредиторов или новых собственников, а владельцы необеспеченных облигаций при этом могут потерять значительную часть вложений.
Лис считает полноценное банкротство всей группы менее вероятным, чем попытку договориться с банками. Но риск потери денег владельцами облигаций при этом остается высоким.
Сколько можно заработать при покупке облигаций за половину номинала?
Для понимания риска рассмотрим простую модель.
Допустим, облигация номиналом 1 000 рублей куплена за 500 рублей.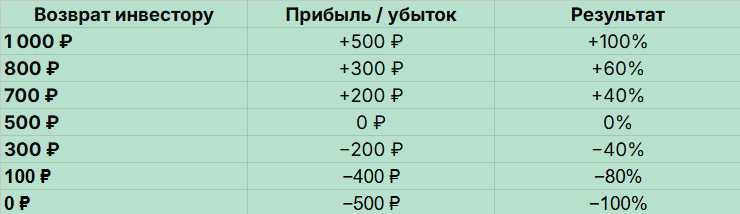
Здесь хорошо видна интересная особенность проблемных облигаций.
При глубоком дисконте инвестору необязательно рассчитывать на стопроцентное восстановление долга. Иногда достаточно частичного возврата, чтобы заработать.
Однако определить будущий уровень возврата по облигациям «Самолета» сейчас крайне сложно.
Нужно понимать, какие активы останутся доступными для удовлетворения требований необеспеченных кредиторов после реализации банковского плана.
Какие облигации «Самолета» выглядят интереснее?
На первый взгляд можно просто выбрать выпуск с максимальной заявленной доходностью.
Но для проблемного эмитента это далеко не всегда правильный подход.
БО-П13 (RU000A107RZ0)
Ближайшее крупное погашение в январе 2027 года. Рыночная цена около 76,6% номинала.
Главное преимущество — относительно короткий срок до погашения.
Главный недостаток — высокий риск того, что именно ближайшие крупные платежи станут причиной дальнейшего обострения долгового кризиса.
БО-П14 (RU000A1095L7)
Погашение в июле 2027 года. Цена около 50,34% номинала.
Этот выпуск особенно интересен как ставка на восстановление платежеспособности компании.
При сохранении первоначальных условий погашения дисконт дает огромный потенциальный доход.
Но есть и обратная сторона: покупатель принимает риск того, что компанию придется реструктурировать еще до наступления даты погашения.
БО-П18 (RU000A10BW96)
Погашение в июне 2029 года. Цена около 53,28% номинала.
У этого выпуска более продолжительный срок до погашения. Теоретически у компании будет больше времени для восстановления бизнеса.
Но более длинный горизонт одновременно означает продолжительное воздействие кредитного риска, а при реструктуризации условия могут дополнительно измениться.
Лису сейчас интереснее разбирать облигации «Самолета» через размер дисконта и потенциальный возврат капитала, чем сравнивать красивые проценты доходности к погашению.
Но цена в 50% номинала сама по себе еще не означает, что облигация дешевая. Если реальный возврат в неблагоприятном сценарии окажется существенно ниже этой суммы, инвестор все равно потеряет деньги.
Что может стать сигналом улучшения ситуации?
Прежде всего нужно следить не за ежедневными скачками котировок, а за реальными событиями, способными изменить финансовую устойчивость девелопера.
Первое — банковское соглашение. Важно выяснить не только факт достижения договоренностей, но и сроки, объем финансирования, требования к обеспечению и последствия для необеспеченных кредиторов.
Второе — прохождение ближайших погашений. Особенно важны выплаты в конце октября 2026 года и начале 2027 года.
Третье — динамика долга и денежных потоков. Хорошим признаком станет снижение долговой нагрузки при сохранении операционной прибыльности.
Четвертое — эскроу-счета и сдача объектов. Чем быстрее компания завершает проекты и получает доступ к денежным средствам, тем больше возможностей для обслуживания долгов.
Пятое — дальнейшие действия рейтинговых агентств. Повторное ухудшение рейтингов, проблемы с ковенантами или новые задержки платежей будут негативными сигналами.
Без улучшения этих показателей рост котировок может оказаться всего лишь краткосрочным спекулятивным отскоком.
Оценка Лиса: реструктуризация или банкротство?
Текущая ситуация выглядит достаточно необычно.
С одной стороны, перед нами крупнейший российский девелопер с реальными активами, строящимися объектами и положительной операционной EBITDA.
С другой — компания с чистым убытком 22,3 млрд рублей за полугодие, высокой долговой нагрузкой, техническим дефолтом, снижением кредитных рейтингов и сложным графиком погашений.
Главный аргумент против сценария полной ликвидации бизнеса — заинтересованность банков в сохранении стоимости строительных проектов.
Но главный аргумент против безусловной покупки облигаций — отсутствие гарантии, что интересы банков и владельцев публичного долга совпадут.
Моя оценка перспектив:
- Сохранение бизнеса «Самолета» — выглядит более вероятным сценарием, чем ликвидация группы.
- Реструктуризация банковских обязательств — основной ожидаемый механизм стабилизации.
- Реструктуризация публичных облигаций — значимый риск, который нельзя игнорировать.
- Полноценное банкротство эмитента — менее вероятный, но возможный сценарий.
- Полное и своевременное погашение всех облигаций — положительный результат, который пока нельзя принимать как базовую гарантию.
При этом оценка вероятностей носит качественный характер. Рассчитать достоверные проценты без утвержденного плана кредиторов и подробного прогноза денежных потоков невозможно.



Комментарии (0)