ПАО Башинформсвязь (BISVP) быстрый взгляд на отчетность за 2025 год и 6 месяцев 2026 года
ПАО Башинформсвязь (BISVP) — актив с крепким операционным бизнесом, но инвестиционная привлекательность привилегированных акций для портфеля Foxbonza Инвестиций отсутствует. Для инвестора доступны только префы, которые по своей экономической сути являются гибридным инструментом, близким к долговому обязательству: инвестор кредитует компанию, не получая права голоса, и взамен вправе рассчитывать либо на повышенную дивидендную доходность, либо на солидный рост тела бумаги. Главный попутный ветер для актива — статус дочерней структуры Ростелекома с доступом к пуллингу ликвидности* и займам по нерыночным ставкам. Ключевой риск для бизнеса — дальнейшее сжатие прибыли и процентные расходы, которые способны перевесить мотив выплаты дивидендов. Лис призадумается и возможно пересмотрит позицию, если дивидендная доходность по префам хотя бы приблизится к доходности безрисковых инструментов или компания покажет устойчивый рост операционной маржи без разовых эффектов. Не является инвестиционной рекомендацией!
Foxbonza.ru Инвестиции в соцсетях
Дмитрий Железин
| 21.10.2026
На чтение: 2 минуты
Главная новость отчетности ПАО Башинформсвязь (BISVP)
ПАО Башинформсвязь (BISVP) продемонстрировало обычную противоречивую динамику: выручка за 2025 год снизилась на 3%, до 25,1 млрд руб., однако чистая прибыль выросла в 1,8 раза, до 1,61 млрд руб. Этот рост выглядит впечатляюще, но обусловлен не улучшением операционной эффективности, а разовым эффектом восстановления дисконтирования* по беспроцентным займам от акционера, что увеличило добавочный капитал, а не прибыль от основной деятельности. Операционная прибыль выросла лишь на 19%, до 2,48 млрд руб., что на фоне падения выручки говорит о жестком контроле затрат, но не о качественном росте.
Ключевые мультипликаторы ПАО Башинформсвязь (BISVP)
ПАО Башинформсвязь (BISVP) показало снижение выручки на 3% при росте операционной прибыли на 19%, что указывает на сокращение операционных расходов, в частности на персонал. Однако чистая прибыль выросла в 1,8 раза в основном за счет разовых финансовых эффектов. Долговая нагрузка остается значительной: кредиты и займы составляют около 2,75 млрд руб., а процентные расходы за 2025 год достигли 817 млн руб., съедая существенную часть операционной прибыли. Денежный поток от операционной деятельности остался положительным (4,54 млрд руб.), но снизился на 15% к 2024 году. Отдельно стоит выделить продажу доли в дочерней компании в 2025 году, принесшую 1,19 млрд руб., которая была отражена в капитале, а не в прибыли.
Инфографика
Верификация расчетов Foxbonza Инвестиции по отчетности ПАО Башинформсвязь (BISVP)
- Выручка 2025: 25 104 880 тыс. руб. (2024: 25 904 216 тыс. руб.) → снижение на 3,1%.
- Операционная прибыль 2025: 2 483 499 тыс. руб. (2024: 2 079 508 тыс. руб.) → рост на 19,4%.
- Чистая прибыль 2025: 1 609 558 тыс. руб. (2024: 878 811 тыс. руб.) → рост в 1,83 раза.
- Прибыль на акцию (EPS) 2025: 1,446 руб. (2024: 0,575 руб.).
- Рентабельность по чистой прибыли 2025: 1 609 558 / 25 104 880 × 100 = 6,41% (2024: 3,39%).
- Долг/EBITDA: Общий долг (2 747 158 тыс. руб.) / EBITDA (операционная прибыль 2 483 499 + амортизация 3 328 321 = 5 811 820 тыс. руб.) = 0,47x.
- Процентные расходы 2025: 817 446 тыс. руб. (кредиты и займы) + 167 990 тыс. руб. (аренда) = 985 436 тыс. руб.
- Денежный поток от операционной деятельности 2025: 4 539 442 тыс. руб. (2024: 5 351 512 тыс. руб.) → снижение на 15,2%.
- Дивидендная доходность (прогноз): 7,56% по привилегированным акциям (прогноз ИК «Доходъ», дивиденд 0,7847 руб. на акцию) .
- Ключевая ставка
ЦБ РФ на 20.10.2026: 14,00% .- Доходность 10-летних ОФЗ: ~16,5% годовых . Доходность 1-летних ОФЗ: 13,80% .
Акции компании ПАО Башинформсвязь (BISVP)
Пуллинг (от англ. pooling — «объединение в общий фонд») в контексте ПАО Башинформсвязь — это механизм централизованного управления ликвидностью внутри группы компаний. Все свободные деньги дочерних компаний автоматически собираются на единый «мастер-счёт» головной структуры (в данном случае — ПАО Ростелеком), а при необходимости дочерние компании могут быстро получить средства обратно.
Восстановление дисконтирования — когда акционер (Ростелеком) выдаёт дочерней компании беспроцентный заём, рыночная логика говорит: раз процентов нет, значит, заёмщик получил выгоду — он пользуется чужими деньгами бесплатно. По МСФО (IFRS 9) такой заём первоначально оценивается не по номиналу, а по справедливой стоимости: будущие денежные потоки (тело долга без процентов) дисконтируются по рыночной ставке. Разница между номиналом и дисконтированной стоимостью признаётся доходом — но не в прибыли, а напрямую в капитале, по строке «Доход/(Расход) по займам, полученным от акционера по ставке, отличной от рыночной». Это «восстановление дисконтирования»: когда заём погашается, ранее начисленный дисконт «раскручивается» обратно и отражается в добавочном капитале.
Подробнее...
Вердикт Foxbonza Инвестиций по ПАО Башинформсвязь (BISVP)
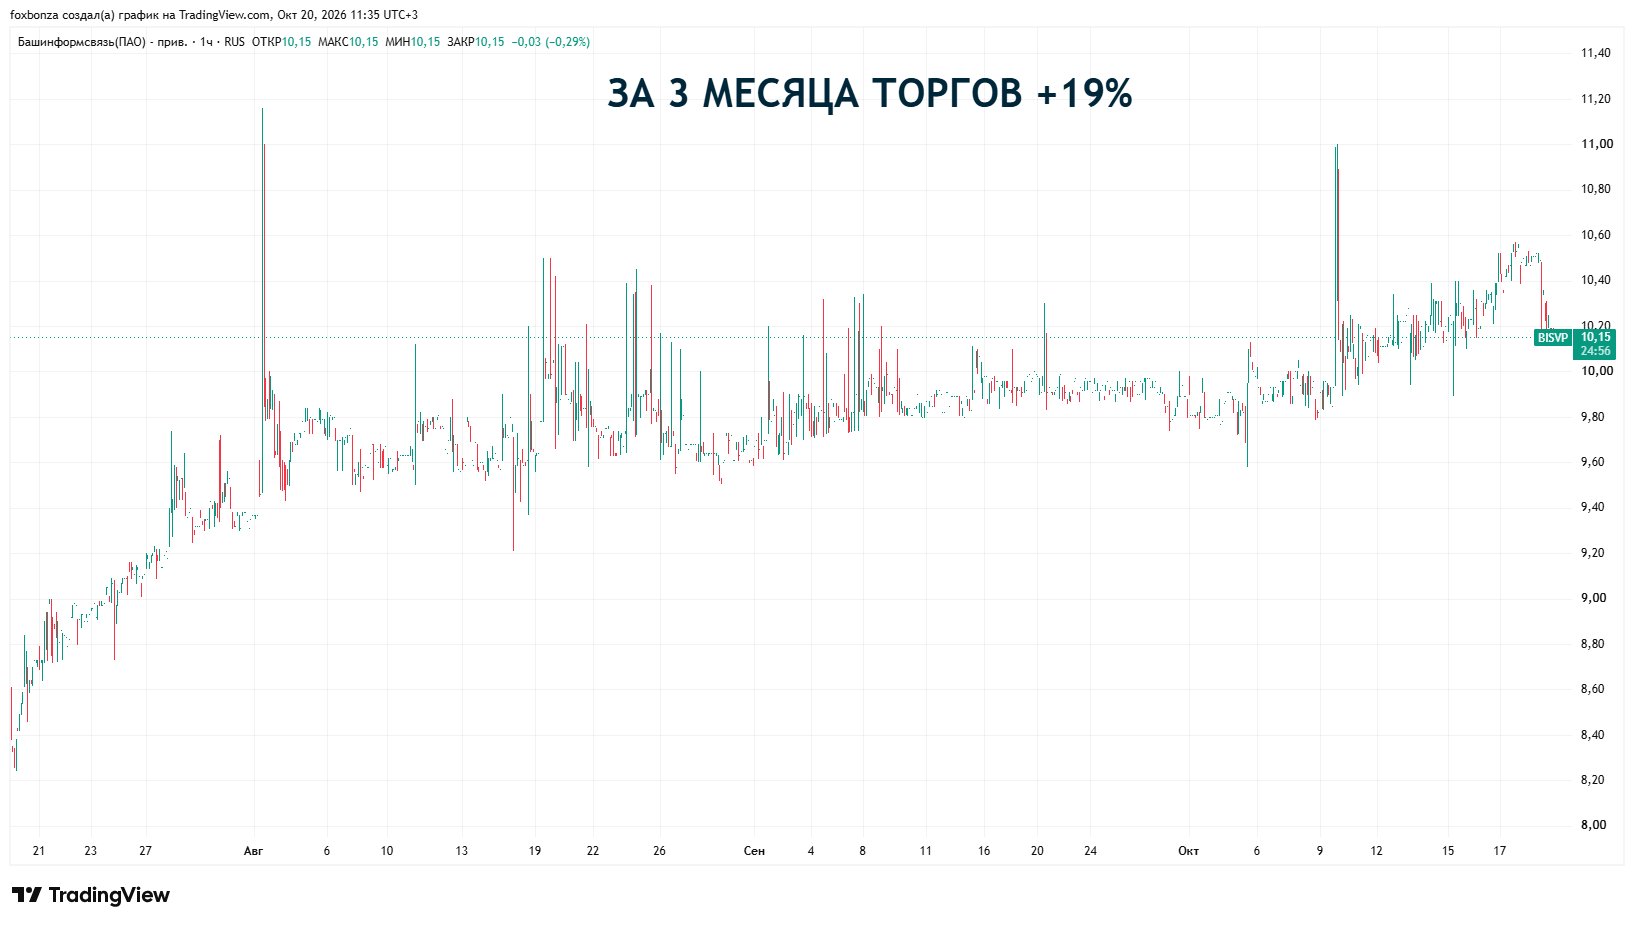
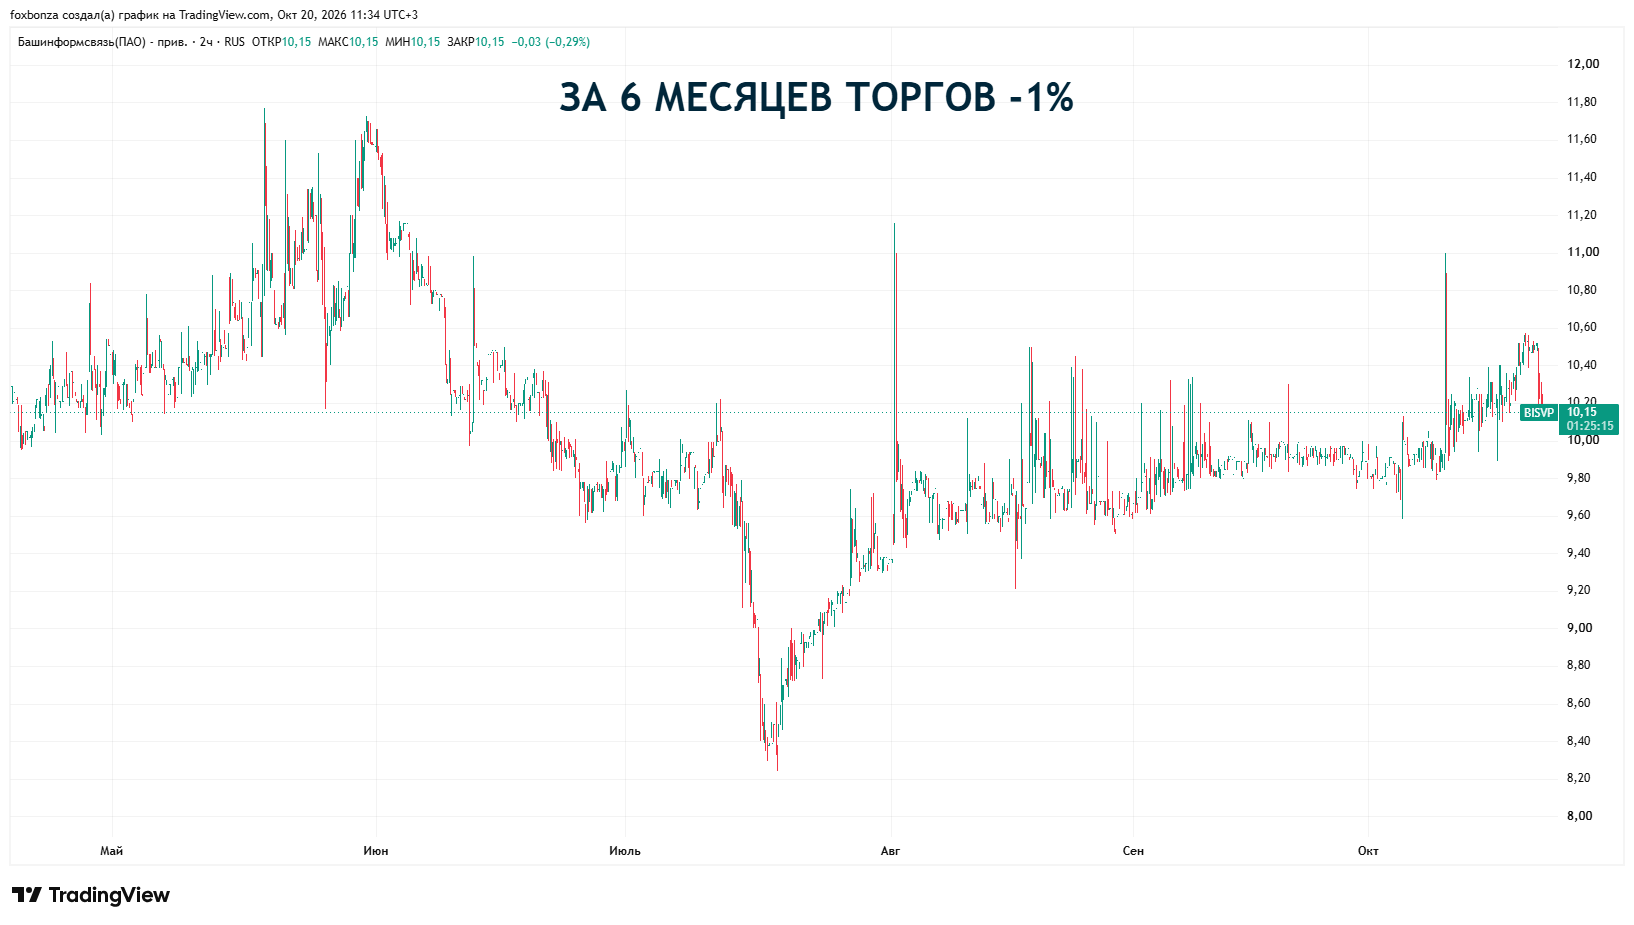
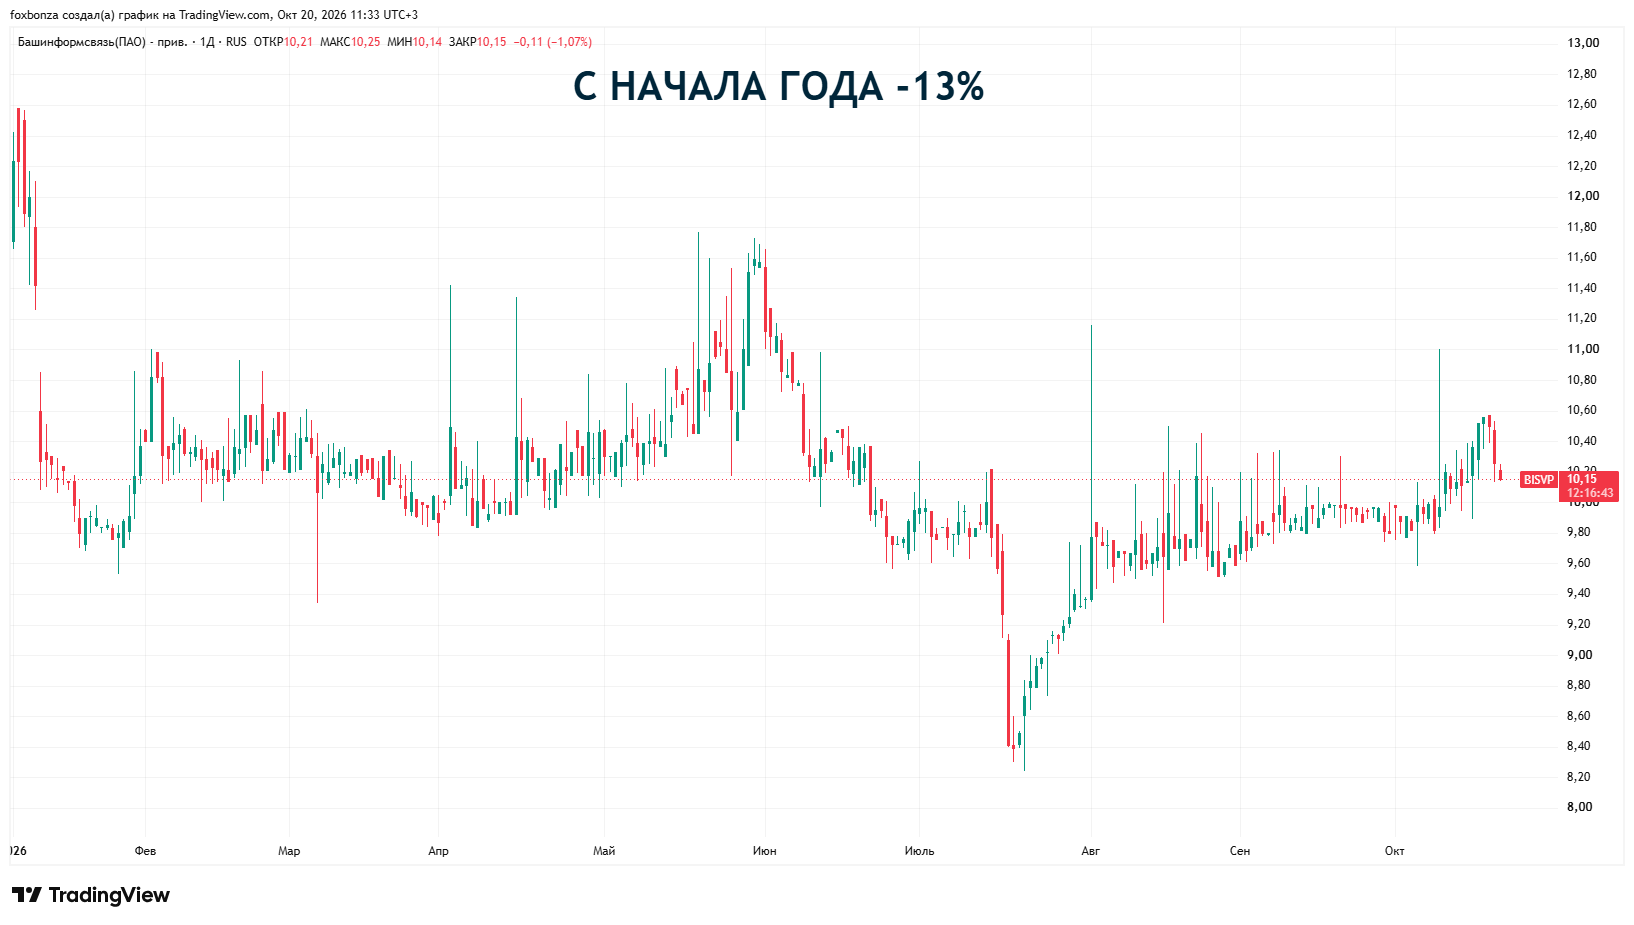
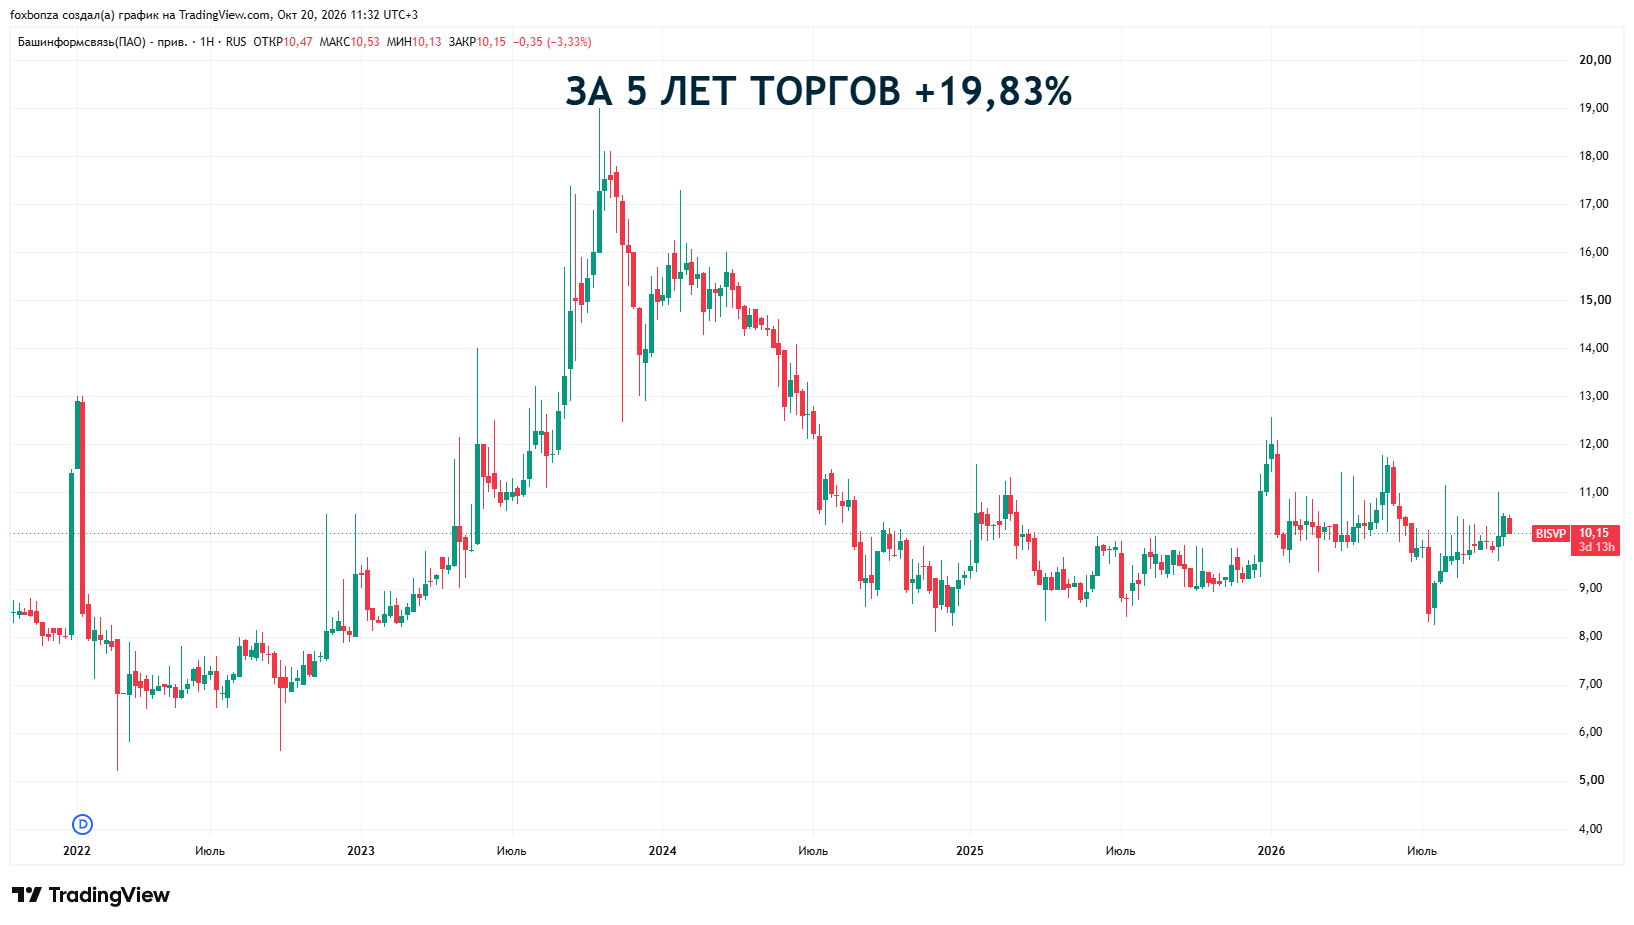
ПАО Башинформсвязь (BISVP) — это актив с крепким бизнесом, но инвестиционный смысл входить в привилегированные акции на сегодня для Foxbonza Инвестиции не просматривается. По уставу на префы типа А направляется лишь около 1,5% чистой прибыли по РСБУ, тогда как обыкновенные акции Ростелекома могут получать значительно больше. Фактические выплаты за 2025 год оказались скромными: 0,361 руб. на привилегированную акцию с фиксацией 17 июля 2026 года. При цене около 10,15 руб. это дает ретроспективную доходность порядка 3,5%. Прогноз ИК «Доходъ» на следующие 12 месяцев — 0,7847 руб., что соответствует примерно 7,56%. На первый взгляд звучит неплохо, но сравнивая с безрисковой альтернативой: ключевая ставка Банка России на 20 октября 2026 года составляет 14%, а доходность десятилетних ОФЗ держится около 16,5% годовых. Даже короткие ОФЗ с погашением через год дают около 13,8%. Государство платит инвестору 14–16% практически без кредитного риска, тогда как Башинформсвязь предлагает 7–8% с риском снижения прибыли и неопределенностью размера выплаты. Динамика тела акции также не компенсирует разницу: за три месяца бумага прибавила 19%, но за шесть месяцев результат нулевой, с начала года минус 13%, а за пять лет лишь плюс 19,83%.
Лис делает вывод: ожидаемые 7% дивидендного дохода при скромных показателях роста тела акции — не подходящая инвестиция на сегодня, так как даже ОФЗ дают больше. Для Foxbonza Инвестиций этот актив остается за бортом.
Не является инвестиционной рекомендацией!


Комментарии (0)