«Черкизово» увеличило чистую прибыль более чем вдвое при скромном росте выручки. Денежный поток восстановился, а акции торгуются с невысоким P/E и привлекательной на первый взгляд прогнозной дивидендной доходностью. Но Лису из Foxbonza Инвестиции интереснее другое: насколько устойчиво это улучшение?
Прибыль растёт быстрее продаж
Первое полугодие 2026 года «Черкизово» завершило с выручкой 141,6 млрд рублей — на 3,5% выше прошлогодней. Чистая прибыль выросла на 102,6%, до 14,1 млрд рублей, а скорректированная EBITDA прибавила 37,7%, достигнув 27,2 млрд рублей.
Рентабельность по EBITDA увеличилась с 14,4% до 19,2%. Это главная новость отчётности: компания стала зарабатывать существенно больше на сопоставимом объёме продаж.
Дополнительно результат поддержало снижение процентных расходов после государственных субсидий с 11,2 до 9,3 млрд рублей.
Птицеводство задаёт темп
Главным источником улучшения стало птицеводство. Его скорректированная EBITDA выросла с 15,4 до 22,0 млрд рублей. Мясопереработка тоже укрепила позиции: показатель увеличился с 1,1 до 2,5 млрд рублей.
Но не все направления двигались вверх. В свиноводстве EBITDA сократилась с 6,1 до 3,8 млрд рублей.
Получается, финансовый результат группы улучшился неравномерно. Сегментная отчётность показывает, где выросла прибыльность, но не позволяет точно разделить влияние отпускных цен, физических объёмов и себестоимости.
Деньги есть, но долг требует внимания
Операционный денежный поток вырос с 7,7 до 19,8 млрд рублей. Расчётный свободный денежный поток после капитальных затрат достиг положительных 10,6 млрд рублей против отрицательных 3,0 млрд годом ранее.
Для Лиса это существенный аргумент: улучшение прибыли сопровождается реальным денежным потоком.
Однако чистый долг без аренды составляет 133,2 млрд рублей, или 2,08× скорректированной EBITDA за последние 12 месяцев. При такой нагрузке устойчивость маржинальности остаётся важным условием финансовой стабильности.
Акции: дешёвые или осторожно оценённые?
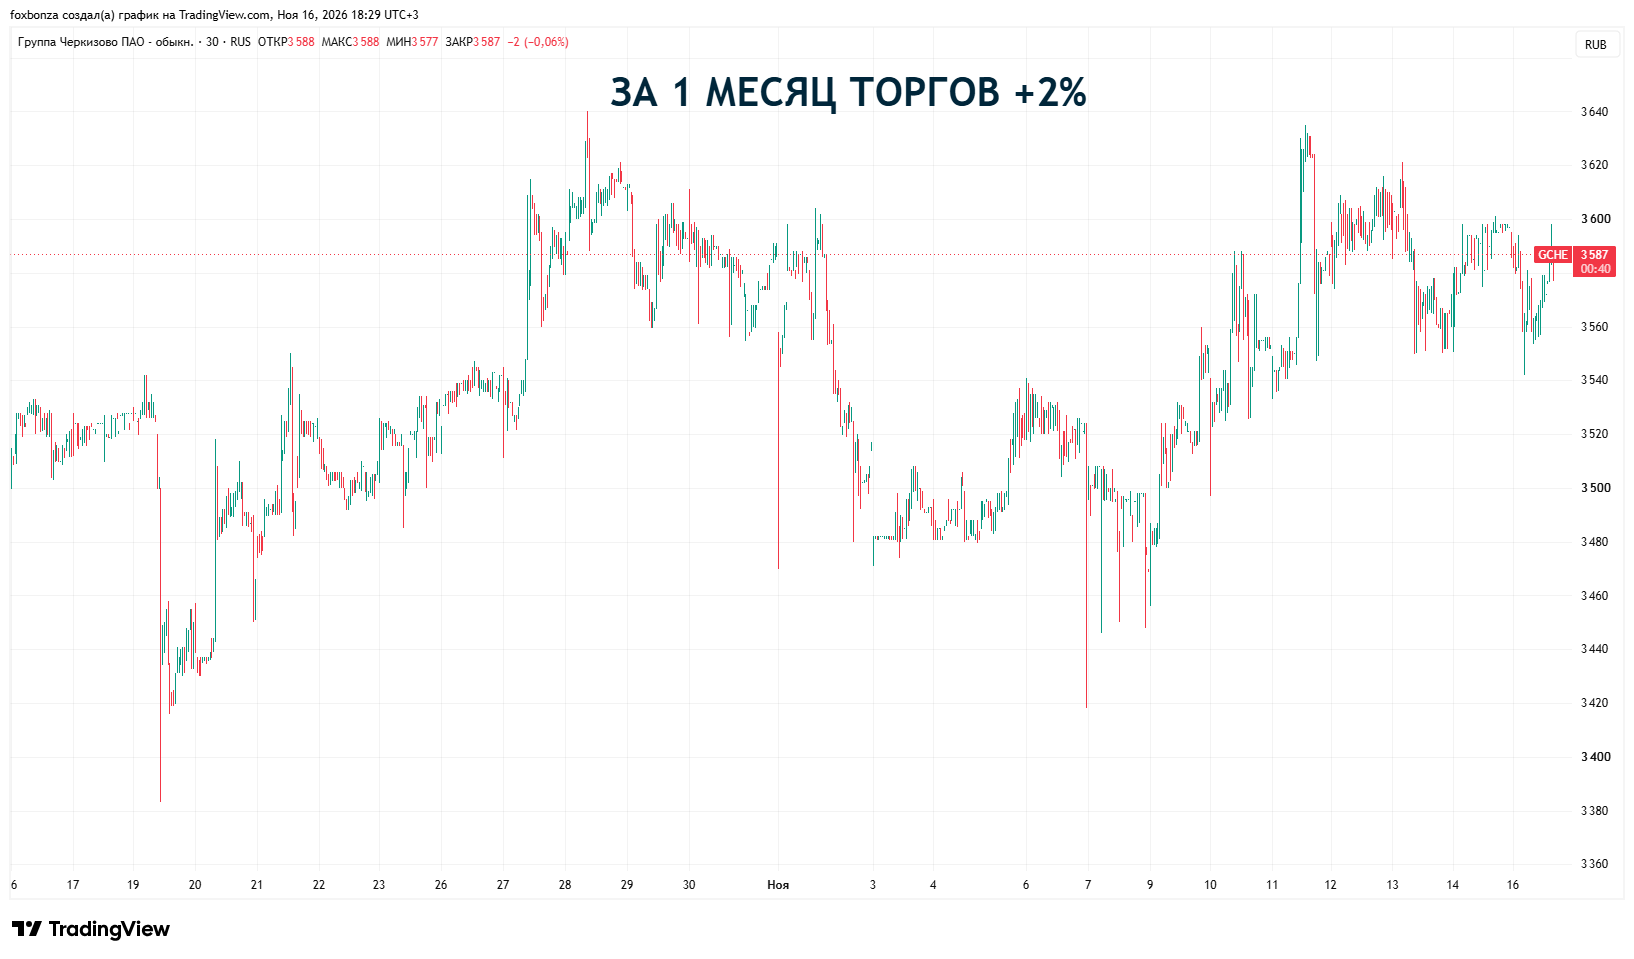
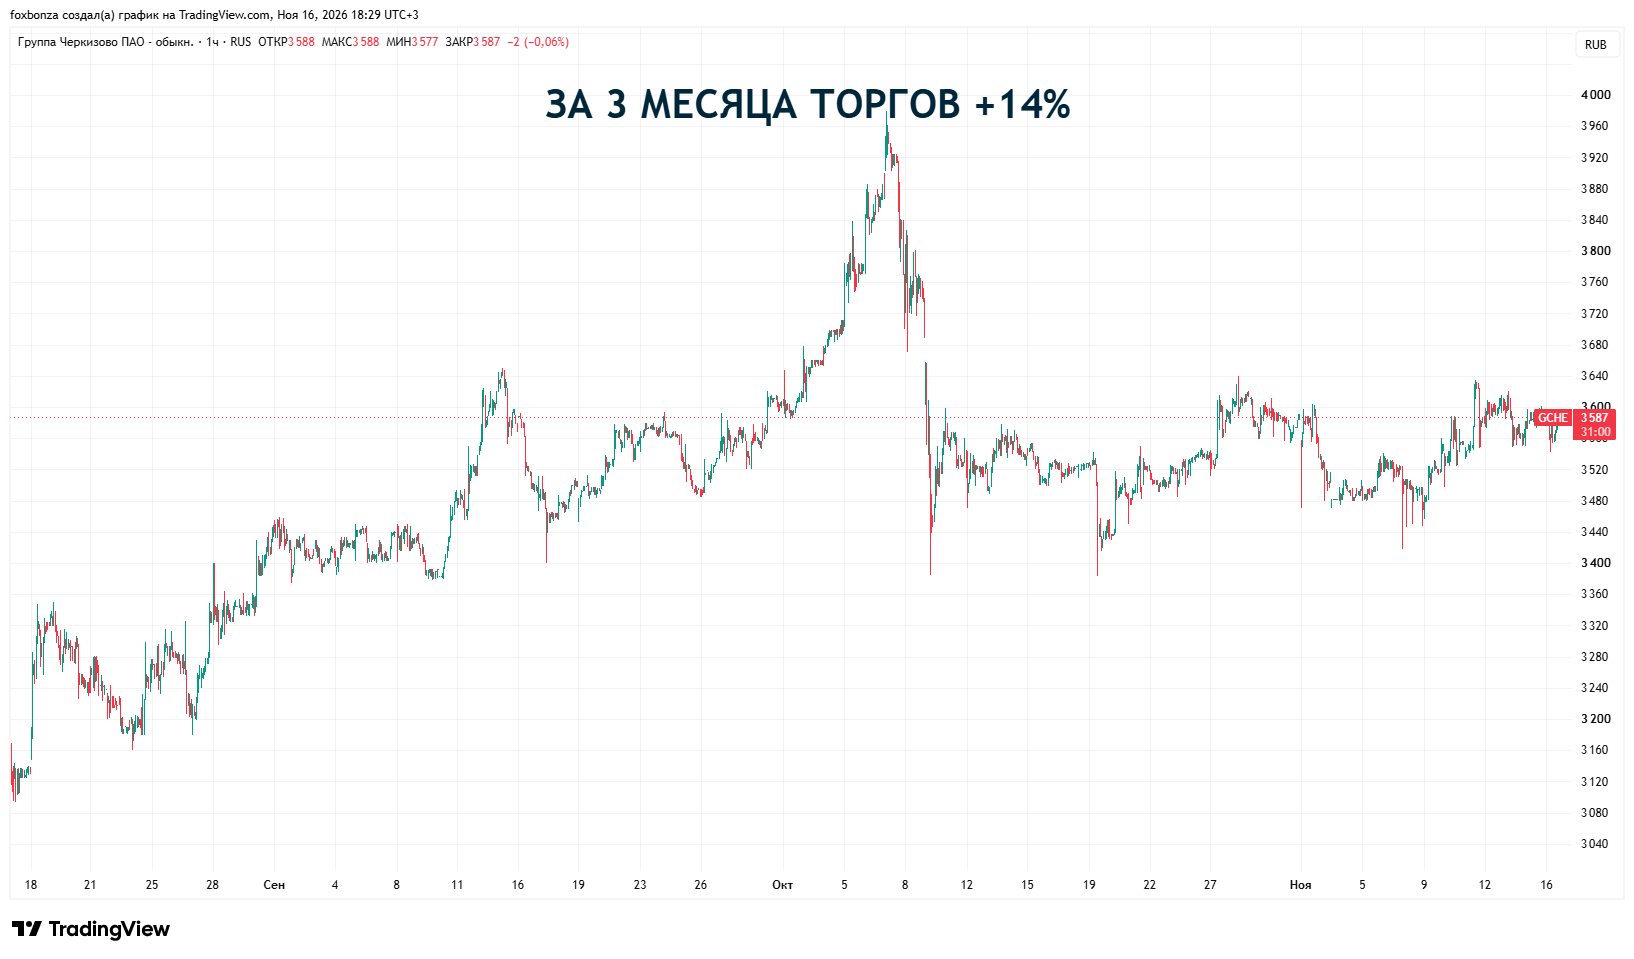
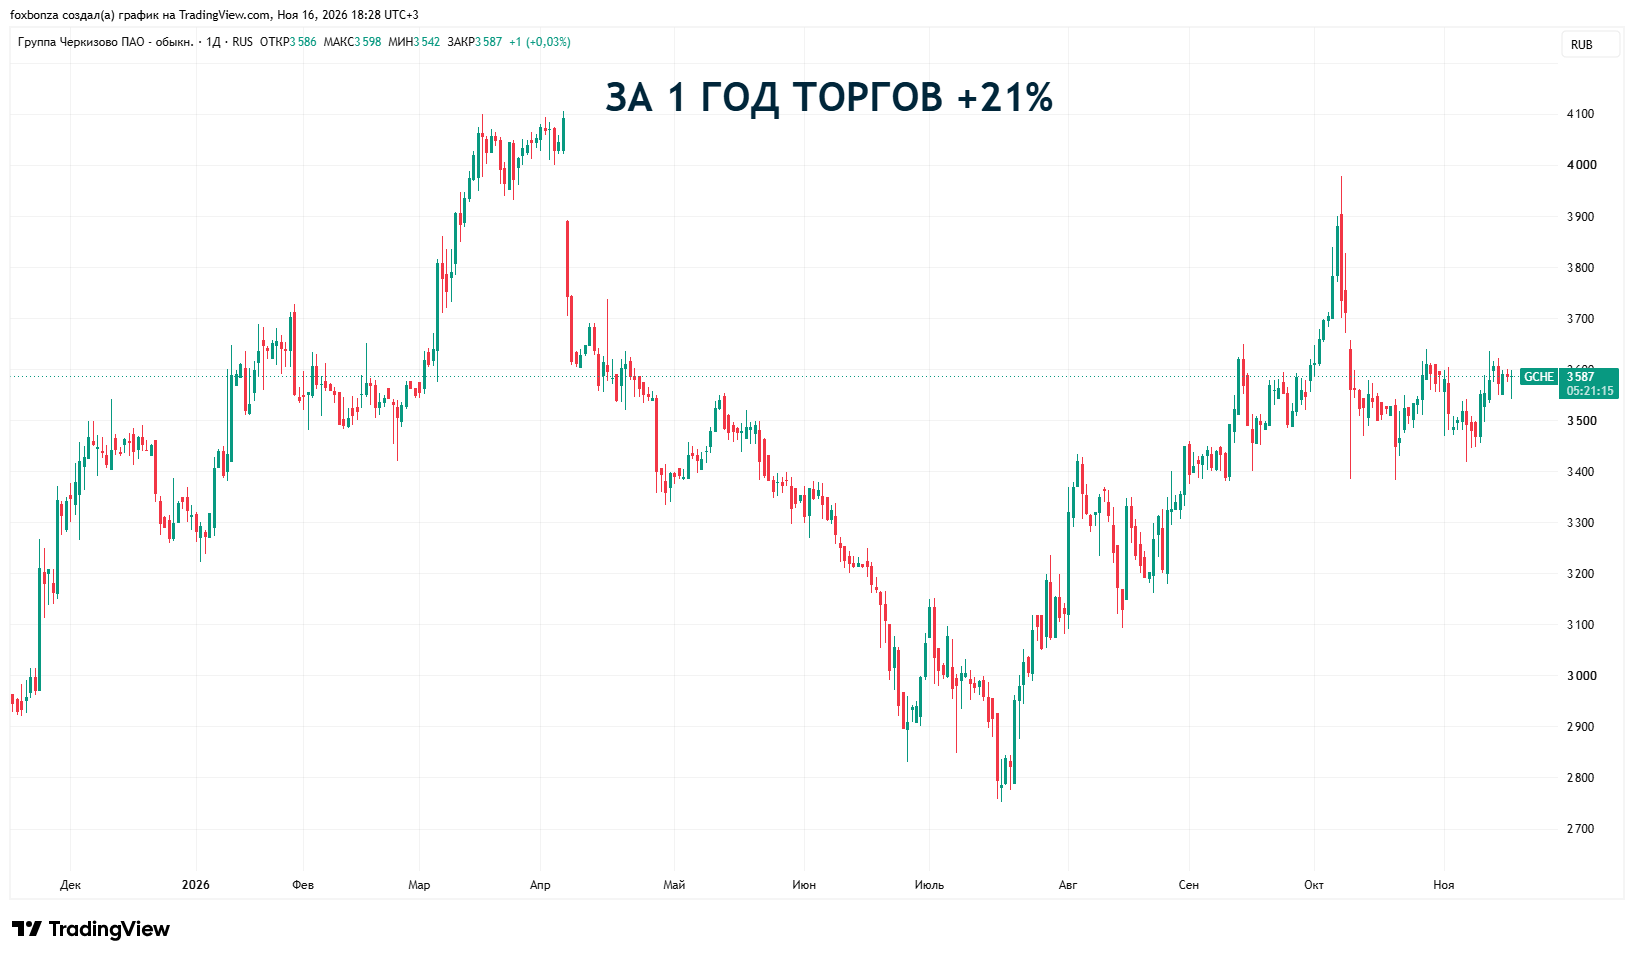
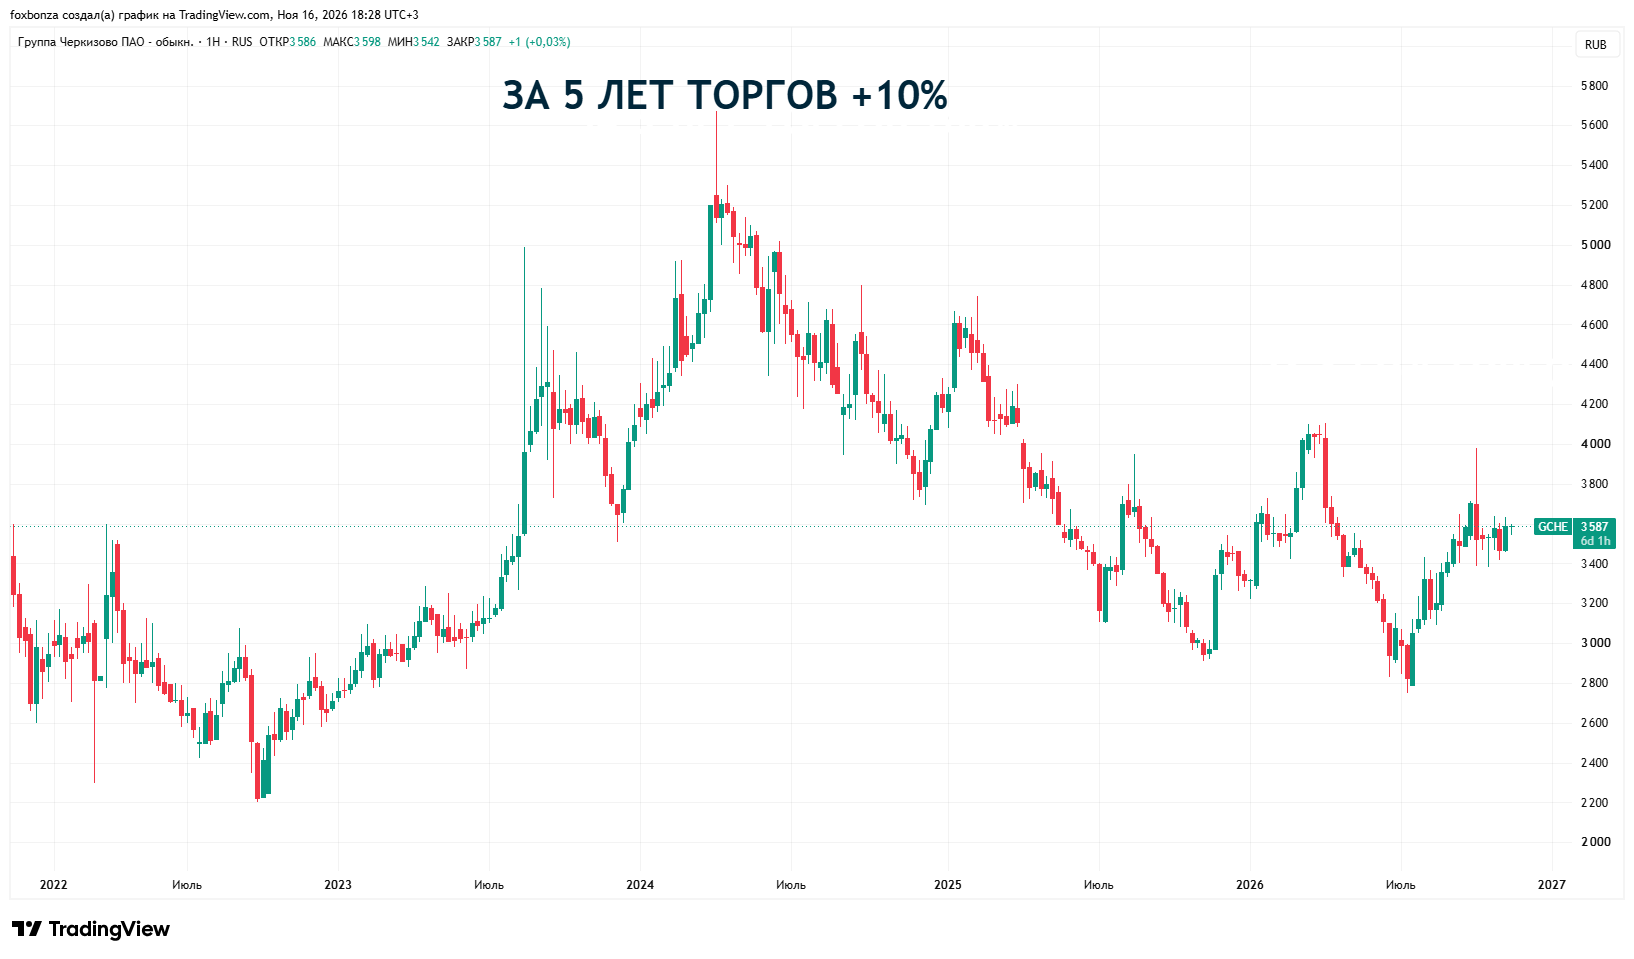
На 16 ноября 2026 года акции GCHE стоили 3 587 рублей. За год они прибавили около 21%, за пять лет — лишь 10% без учёта дивидендов.
Расчётный P/E составляет около 4,1×. Прогноз ИК «Доход» предполагает дивиденды 345,79 рубля на акцию в течение 12 месяцев — доходность около 9,64% относительно указанной котировки.
Но прогноз не равен утверждённым выплатам, а низкий P/E может отражать опасения относительно будущей прибыли.
Вердикт Лиса
«Черкизово» стало финансово сильнее: выросла маржинальность, восстановился денежный поток, снизились процентные расходы. Это подтверждённые результаты.
Акции выглядят умеренно оценёнными относительно текущей прибыли, а прогноз дивидендов добавляет интереса. Однако существенный долг и неопределённость устойчивости маржинальности не позволяют считать недооценку доказанной.
Лис видит улучшение бизнеса, но пока не видит достаточных оснований объявлять текущую цену рыночной находкой.
Материал носит информационно-аналитический характер и отражает авторское мнение Foxbonza Инвестиции на дату публикации. Представленные оценки не учитывают индивидуальные инвестиционные цели, финансовое положение и допустимый риск читателя. Инвестиции связаны с риском потери капитала.
Не является инвестиционной рекомендацией!
Инфографика
1. Финансовые показатели
Все суммы в млн рублей, МСФО.
Показатель | I п/г 2025 | I п/г 2026 | Изменение |
|---|
Выручка | 136 859 | 141 597 | +3,46% |
Чистая прибыль | 6 952 | 14 082 | +102,56% |
Скорректированная EBITDA | 19 772 | 27 221 | +37,67% |
EBITDA-маржа | 14,45% | 19,22% | +4,78 п. п. |
Операционный денежный поток | 7 729 | 19 820 | +156,44% |
Денежный CAPEX | 10 700 | 9 218 | −13,85% |
Расчётный FCF | −2 971 | 10 602 | +13 573 млн ₽ |
Источники: предоставленные консолидированные отчёты МСФО «Черкизово» за 2025 год и первое полугодие 2026 года.
2. Проверка финансового паспорта
Расчёт | Результат |
|---|
EBITDA TTM: 56 471 − 19 772 + 27 221 | 63 920 млн ₽ |
Чистый долг: 77 541 + 71 684 − 16 044 | 133 181 млн ₽ |
Чистый долг / EBITDA TTM | 2,08× |
Прибыль акционеров TTM: 29 926 − 6 893 + 14 112 | 37 145 млн ₽ |
Капитализация: 3 587 × 42 222 042 | 151,45 млрд ₽ |
| P/E TTM | 4,08× |
Прогнозная доходность: 345,79 / 3 587 × 100% | 9,64% |
Для расчёта капитализации используется количество акций, применявшееся в предыдущей проверке. Оно не подтверждено отдельной актуальной выпиской на 16 ноября 2026 года; возможное отклонение P/E следует учитывать.
3. Проверка прогноза дивидендов
Источник: предоставленная редакции таблица ИК «Доход». Это прогноз, не решение совета директоров или собрания акционеров.
Прогнозный период | ₽ на акцию | Доходность при 3 587 ₽ |
|---|
Годовые за 2026 год | 226,48 | 6,31% |
I полугодие 2027 года | 119,32 | 3,33% |
Всего за 12 месяцев | 345,79 | 9,64% |
Сумма отдельных прогнозов составляет 345,80 ₽. Отличие от агрегированного значения на одну копейку несущественно и, вероятно, связано с округлением.
Показатель 9,78% из таблицы ИК «Доход» относится к иной цене акции. Для сопоставимости с P/E использована единая котировка 3 587 ₽.
4. Динамика акций
TradingView, предоставленные графики от 16.11.2026. Без учёта дивидендов.
Период | Изменение цены |
|---|
1 месяц | +2% |
3 месяца | +14% |
1 год | +21% |
5 лет | +10% |
Причинная связь между финансовыми результатами и движением котировок не установлена; статья её не утверждает.
 GCHE 1 месяц торгов" width="1634" height="959">
 GCHE 3 месяца торгов" width="1634" height="959">
 GCHE 1 год торгов" width="1634" height="959">
 GCHE 5 лет торгов" width="1634" height="959">
5. Контроль методики 1.1
Критерий | Результат |
|---|
Последняя МСФО и сопоставимый период | |
Шесть показателей финансового паспорта | |
Основные финансовые расчёты | |
Причины изменения прибыльности | |
Денежный поток и долг | |
Прогноз дивидендов обозначен как прогноз | |
Динамика акций с датой | |
Отсутствие рейтинга и категорий | |
Авторский вердикт без персональных предписаний | |
Отсутствие существенных конфликтов интересов | Подтверждено редакцией |
Расширенный дисклеймер | |
Ограничения: прогноз дивидендов не гарантирован; точный вклад цен и объёмов продаж не установлен; актуальное количество акций для P/E требует контрольного подтверждения. Эти ограничения не меняют центрального вывода статьи и раскрыты в необходимом объёме.
Подробнее...


Комментарии (0)