ПАО ИВА (IVA) быстрый взгляд на отчетность за 6 месяцев 2026 года
ПАО ИВА (IVA) в текущем виде представляет собой актив с интересной "легендой", но крайне слабой финансовой эффективностью и пугающей динамикой котировок. Применительно для портфеля Foxbonza Инвестиций этот актив выглядел бы как высокорискованная ставка на разворот, нежели на стабильный рост. Главным тормозом для инвестиционной привлекательности выступает обвал чистой прибыли и ухудшение качества денежного потока: компания активно наращивает капитальные затраты и нанимает персонал, но это пока не конвертируется в прибыль. Попутным ветром в бизнеса остаётся статус ИТ-компании с льготным налогообложением (5% вместо 20%) и получение субсидий. Ключевой риск для развития — это способность менеджмента переломить падение продаж на фоне 60%-ного обвала акций с начала года. Лис пересмотрит позицию, если будет зафиксирован разворот EBITDA и стабилизация долговой нагрузки без размывания капитала.
ПАО ИВА (IVA) — это российский ИТ-разработчик из Иннополиса (Республика Татарстан), который на бумаге выглядит очень презентабельно: компания создаёт экосистему продуктов для корпоративных коммуникаций — платформу видеоконференцсвязи IVA MCU, мессенджер IVA Connect, IP-телефоны, видеотерминалы, шлюзы телефонии и AI-решение IVA Terra, а её «дочка» АО «ИВА360» развивает облачную платформу ВКС*. Презентабельный фасад бизнеса подкреплён и формальными регалиями: статус ПАО получен в мае 2024 года, налог на прибыль для ИТ-отрасли снижен до 5% вместо 20%, а в июле 2026 года компания получила субсидию на 248 млн рублей на доработку технологического продукта. Всё это создаёт ощущение крепкого технологического бизнеса с господдержкой и льготами. Но за этим фасадом пока скрывается куда менее радужная картина.
Главная новость отчетности ПАО ИВА (IVA)
ПАО ИВА (IVA) реально удивило контрастом между выручкой и прибылью: за 6 месяцев 2026 года выручка упала на 8,5%, но чистая прибыль рухнула на 72%, до 86,2 млн рублей. Нюанс в том, что валовая прибыль осталась неплохой (572,6 млн рублей), но её полностью «съели» операционные расходы, которые выросли на 35%, до 412,8 млн рублей. Амортизация нематериальных активов подскочила до 203,4 млн рублей против 151,5 млн годом ранее, что давит на себестоимость, а коммерческие и административные расходы выросли на 11% и 8% соответственно — бизнес тратится, но не зарабатывает.
Ключевые мультипликаторы ПАО ИВА (IVA)
С ПАО ИВА (IVA) тревожно: рентабельность по чистой прибыли сократилась с 29% до 8,8% (в 3,3 раза), а рентабельность EBITDA, по оценкам Foxbonza Инвестиции, снизилась более чем вдвое. Долговая нагрузка умеренная (чистый долг/EBITDA = 0,53x против 0,32x на конец 2025 года), однако рост чистого долга на 50% при падении EBITDA — это неприятный тренд. Кредиторская задолженность выросла в 2 раза, до 673,2 млн рублей, что может сигнализировать о кассовых разрывах. Единственный позитив — сохраняющаяся положительная операционная деятельность (556,7 млн рублей), но инвестиции в НМА (756,8 млн рублей) её поглощают.
Вердикт Foxbonza Инвестиций по ПАО ИВА (IVA)
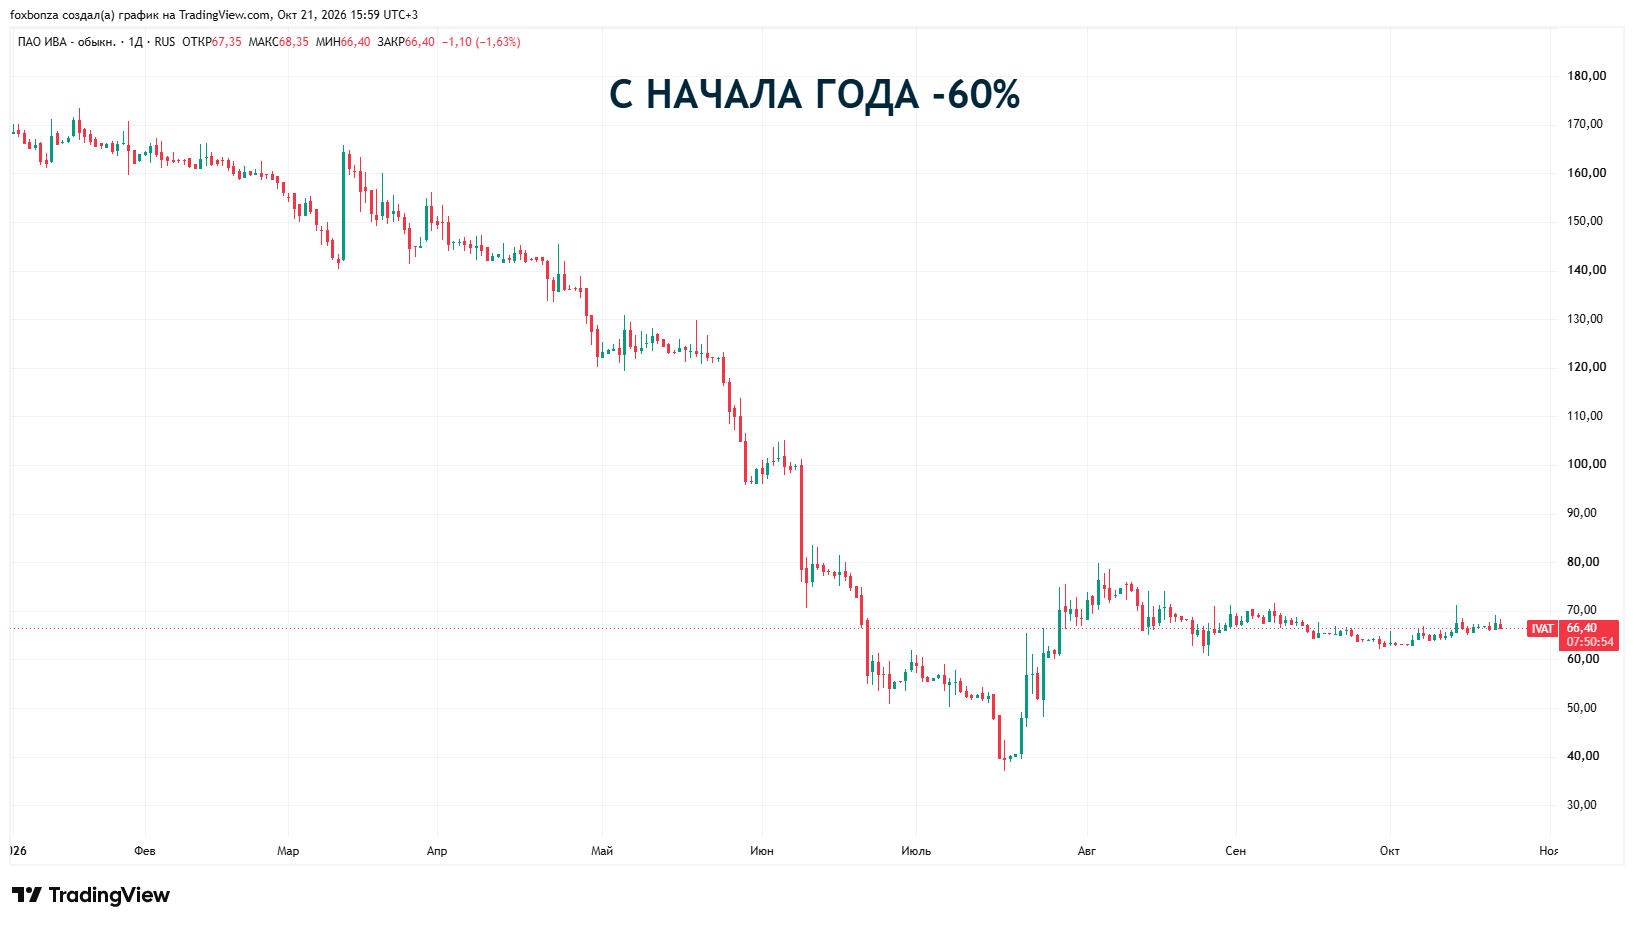
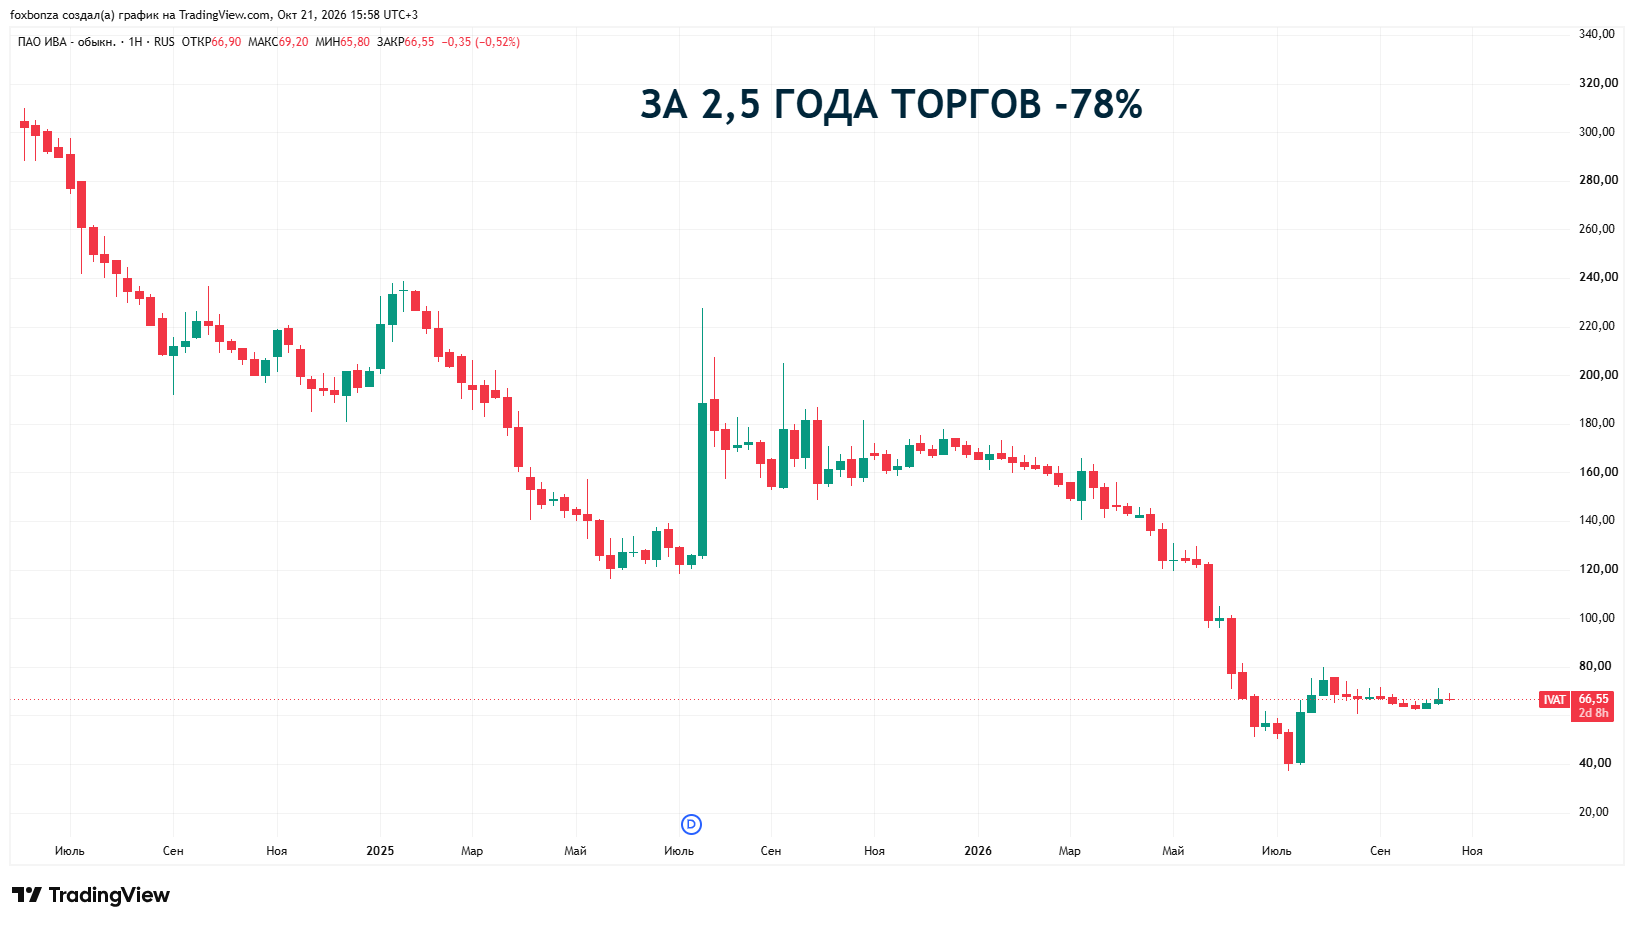
ПАО ИВА (IVA) демонстрирует, как рост затрат и слабая монетизация разработок уничтожают прибыль. Главный тормоз для бизнеса просто, но сложно преодолим на практике — это низкая конверсия выручки в прибыль при агрессивной инвестиционной программе. Попутный ветер для ПАО ИВА (IVA) (налоговые льготы и субсидии) всё равно не спасает ситуацию, так как бизнес-модель требует постоянных вливаний. Ключевой риск для инвестора — дальнейшее размывание стоимости на фоне падения котировок на 60% с начала года и на 78% за 2,5 года. Лис считает, что пока компания не докажет способность генерировать стабильный свободный денежный поток, покупка акций IVA для Лиса — это ставка на чудо, а не на фундаментальную ценность. Инвестиционная привлекательность сейчас низкая. Не является инвестиционной рекомендацией!
Верификация расчетов Лиса по отчетности ПАО ИВА (IVA)
Выручка: 978 345 тыс. руб. (6м 2026) против 1 069 605 тыс. руб. (6м 2025) → -8,5%. Чистая прибыль: 86 216 тыс. руб. против 307 550 тыс. руб. → -72%. Рентабельность по чистой прибыли: 86 216 / 978 345 × 100 = 8,8% (6м 2026) против 307 550 / 1 069 605 × 100 = 28,8% (6м 2025). EBITDA (расчетно): Прибыль до налога (91 133) + Проценты (69 325) + Амортизация (218 557) = 379 015 тыс. руб. (6м 2026). Против: 325 176 + 47 215 + 155 720 = 528 111 тыс. руб. (6м 2025). Снижение на 28,2%. Чистый долг / EBITDA: 1 029 588 / 1 944 078 = 0,53x (30.06.2026) против 683 129 / 2 171 263 = 0,31x (31.12.2025).
Акции компании ПАО ИВА (IVA)
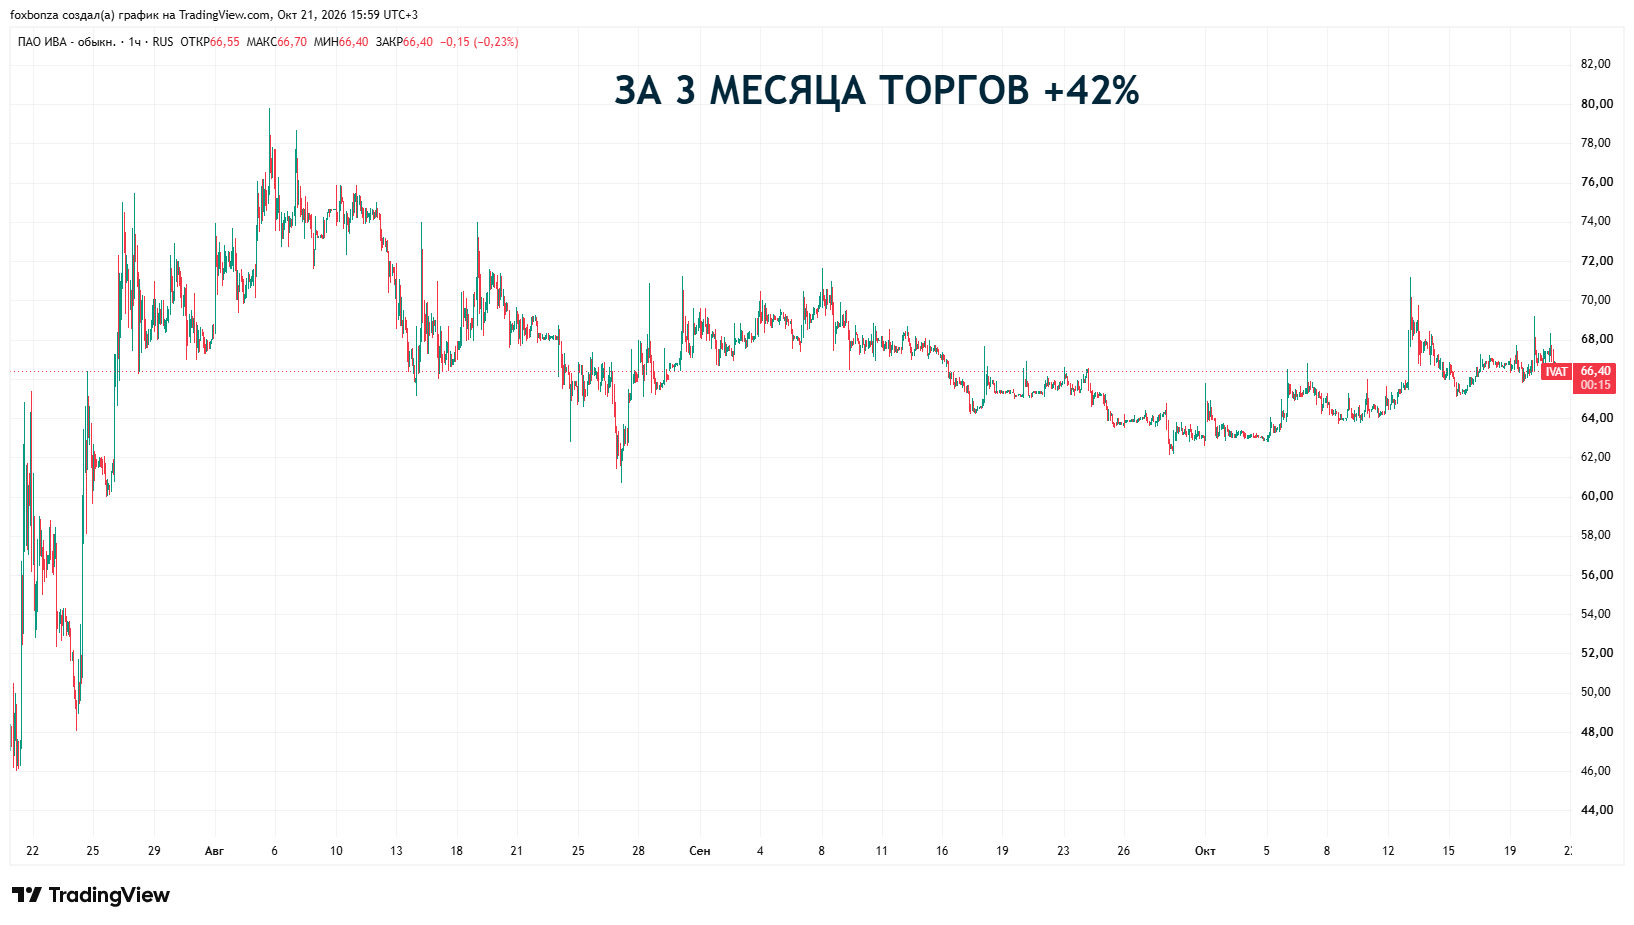
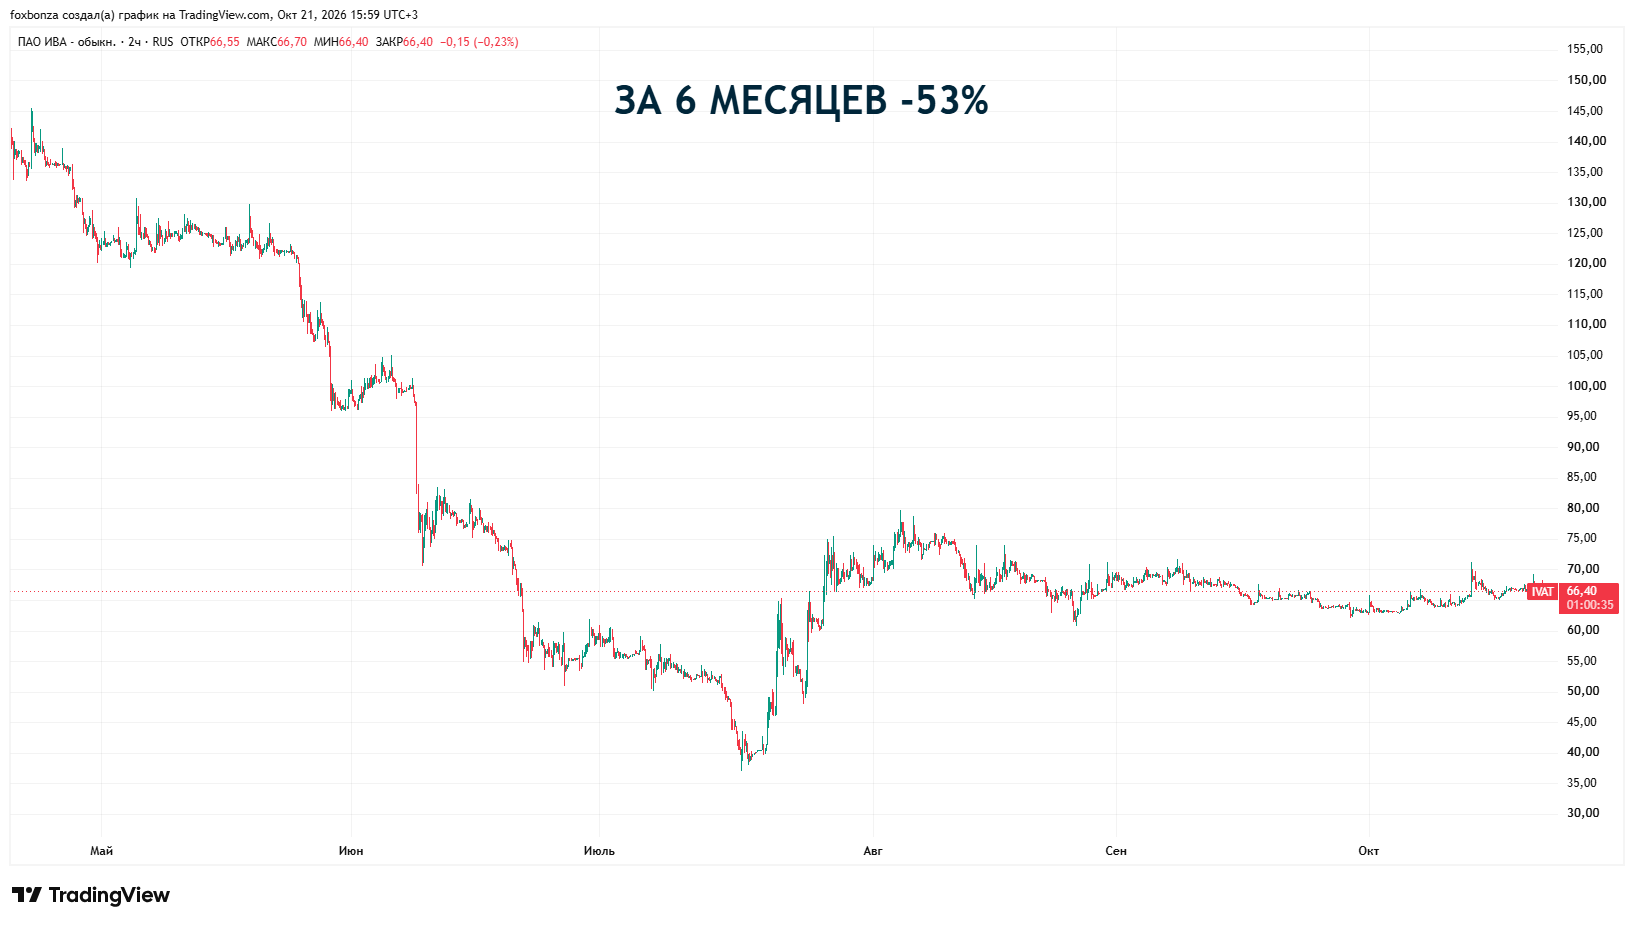
5 лет торгов: график представлен за 2,5 года, падение -78%. Это отражает долгосрочный нисходящий тренд. 1 год торгов: с начала года -60%, что указывает на продолжение обвала. 6 месяцев торгов: -53%, что подтверждает сохранение негативной динамики. 3 месяца торгов: +42%, локальный отскок, который может быть краткосрочной спекулятивной идеей. Текущая цена: 66,40 руб. (на 21.10.2026). Капитализация не раскрыта в отчетности, но при 100 млн акций (10 млн руб. уставный капитал / 0,1 руб. номинал) и цене 66,4 руб. капитализация ≈ 6,64 млрд рублей. Сокращения: LFL (Like-for-Like) — сопоставимые продажи, не применимо. Short squeeze — резкий рост цены на фоне закрытия коротких позиций, не применимо.
Платформа: IVA 360 (ранее «ВКурсе»), разрабатывается дочерней АО «ИВА360» . Статус: входит в Реестр российского ПО Минцифры (№ 14460 от 08.08.2022), имеет свидетельство о госрегистрации программы для ЭВМ № 2022660197 . Позиция на рынке: по данным Market.CNews, облачный сервис IVA 360 занимал 3-е место в рейтинге ВКС-платформ России (2024), а в 2026 году — 3-е место в рейтинге платформ для корпоративных коммуникаций . Функционал: видеовстречи (до 300+ участников на экране), вебинары (до 10 000 участников), мессенджер, облачное хранилище, почта, календарь, ИИ-ассистент (протоколы, автоперевод) . Инфраструктура: серверы расположены в России, соответствует ФЗ-152 .


Комментарии (0)