МКПАО ОК РУСАЛ (RUAL) быстрый взгляд на отчетность за 6 месяцев 2026 года
ПАО РУСАЛ (RUAL) — рост выручки разбивается о суровую реальность — долговую нагрузку. Лис из Foxbonza Инвестиции констатирует: компания балансирует на грани, и сейчас не до инвестиционной привлекательности. Главный тормоз в этом вопросе — большая долговая нагрузка и высокие процентные ставки для таких крупных долгов, съедающих всю операционную эффективность. Ключевой риск — дальнейшее ужесточение денежно-кредитной политики или падение цен на алюминий, что может привести к ещё большему ухудшению положения холдинга. Лис передумает только в случае резкого разворота денежного потока и начала реального сокращения долга, а не его рефинансирования. Не является инвестиционной рекомендацией!
Foxbonza.ru Инвестиции в соцсетях
Дмитрий Железин
| 07.10.2026
На чтение: 1 минута
Главная новость отчетности МКПАО ОК РУСАЛ (RUAL)
МКПАО ОК РУСАЛ (RUAL) продемонстрировал рост выручки до 8 338 млн долларов США за первое полугодие 2026 года (плюс 10,9% к аналогичному периоду 2025 года), что, казалось бы, должно порадовать. Однако чистая прибыль, хоть и составила 419 млн долларов против убытка в 87 млн годом ранее, выглядит лишь половинкой гигантских финансовых расходов в 832 млн долларов. Основной драйвер роста — алюминиевый сегмент, но общая картина омрачается тем, что компания продолжает наращивать долг, а пока вовсе не сокращает его.
Инфографика
Ключевые мультипликаторы МКПАО ОК РУСАЛ (RUAL)
МКПАО ОК РУСАЛ (RUAL) демонстрирует выручку в 8 338 млн долларов, что на 10,9% выше прошлогодних 7 520 млн. Однако рост себестоимости до 6 310 млн долларов и финансовых расходов до 832 млн долларов привел к тому, что чистая прибыль составила лишь 419 млн долларов. Скорректированная EBITDA выросла до 1 230 млн долларов с 748 млн, что говорит о восстановлении операционной эффективности, но долговая нагрузка остается критической. Общий долг вырос до 13 377 млн долларов, а соотношение Net Debt/EBITDA, по расчетам Лиса, находится в районе 5,1x. Это означает, что компания тратит колоссальные средства на обслуживание долга, а не на развитие или дивиденды.
Верификация расчетов Лиса по отчетности МКПАО ОК РУСАЛ (RUAL)
Выручка: 8 338 млн долларов (стр. 6)
Себестоимость: 6 310 млн долларов (стр. 6)
Валовая прибыль: 8 338 - 6 310 = 2 028 млн долларов (стр. 6)
Чистая прибыль: 419 млн долларов (стр. 6)
Скорректированная EBITDA: 1 230 млн долларов (стр. 6)
Финансовые расходы: 832 млн долларов (стр. 6)
Общий долг (кредиты и займы): 3 098 (долгосрочные) + 6 504 (краткосрочные) = 9 602 млн долларов (стр. 8, стр. 32)
Net Debt/EBITDA: 9 602 / 1 230 = 7,8x (расчет Лиса на основе данных стр. 32 и стр. 6)
Акции компании МКПАО ОК РУСАЛ (RUAL)
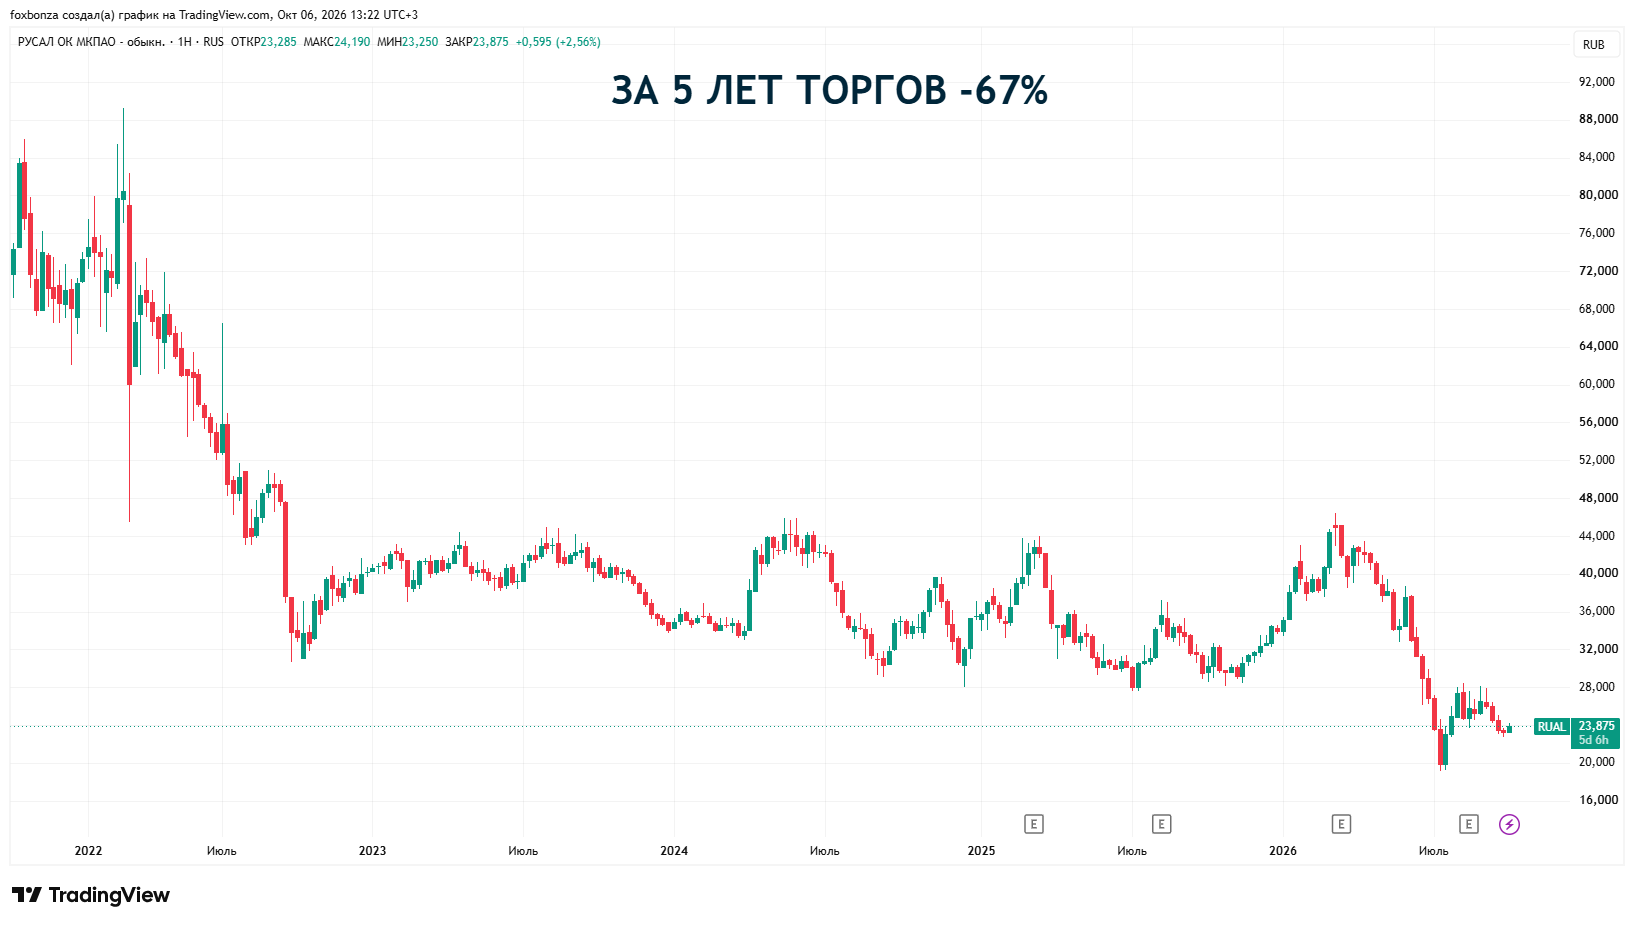
- За 5 лет торгов: -67% (график 4)
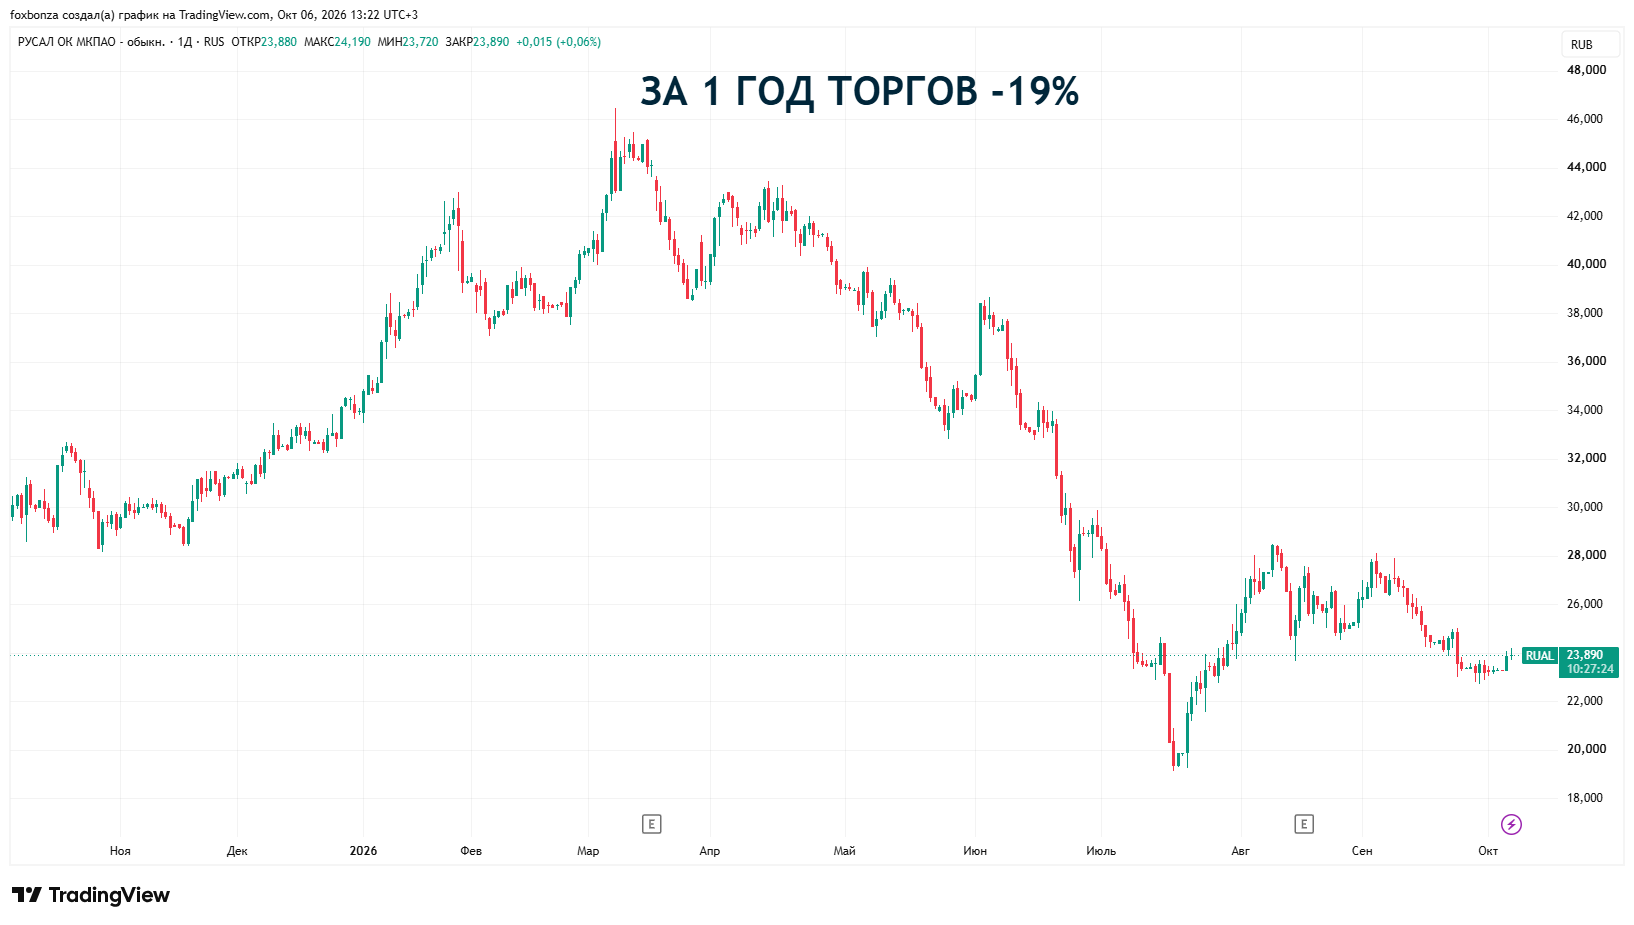
- За 1 год торгов: -19% (график 3)
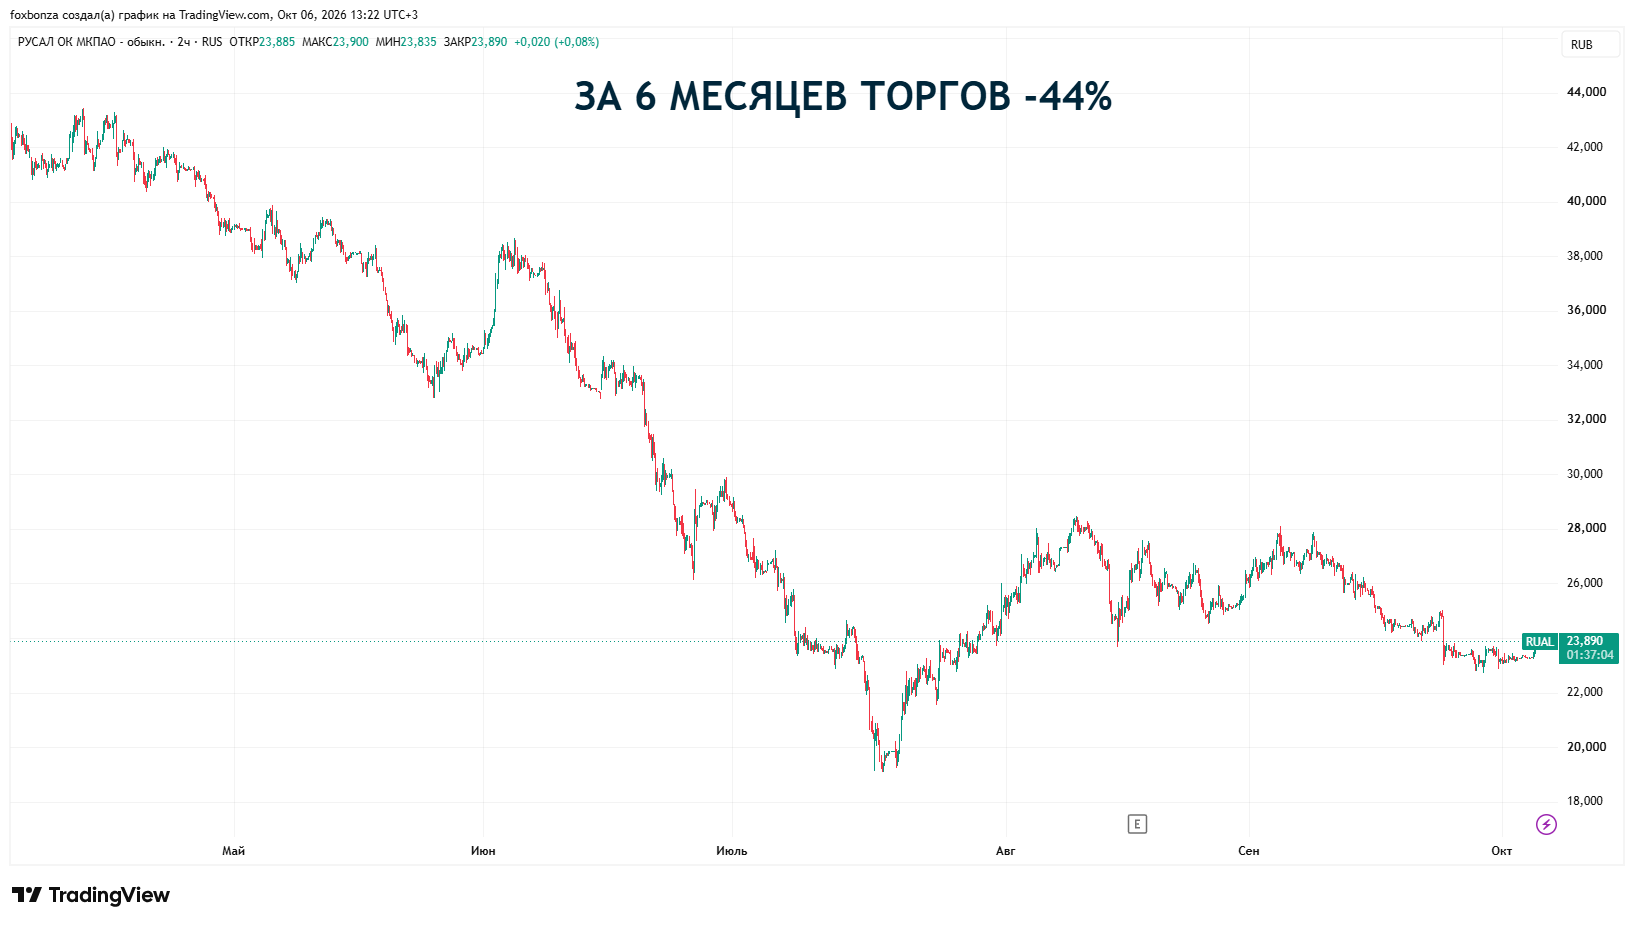
- За 6 месяцев торгов: -44% (график 2)
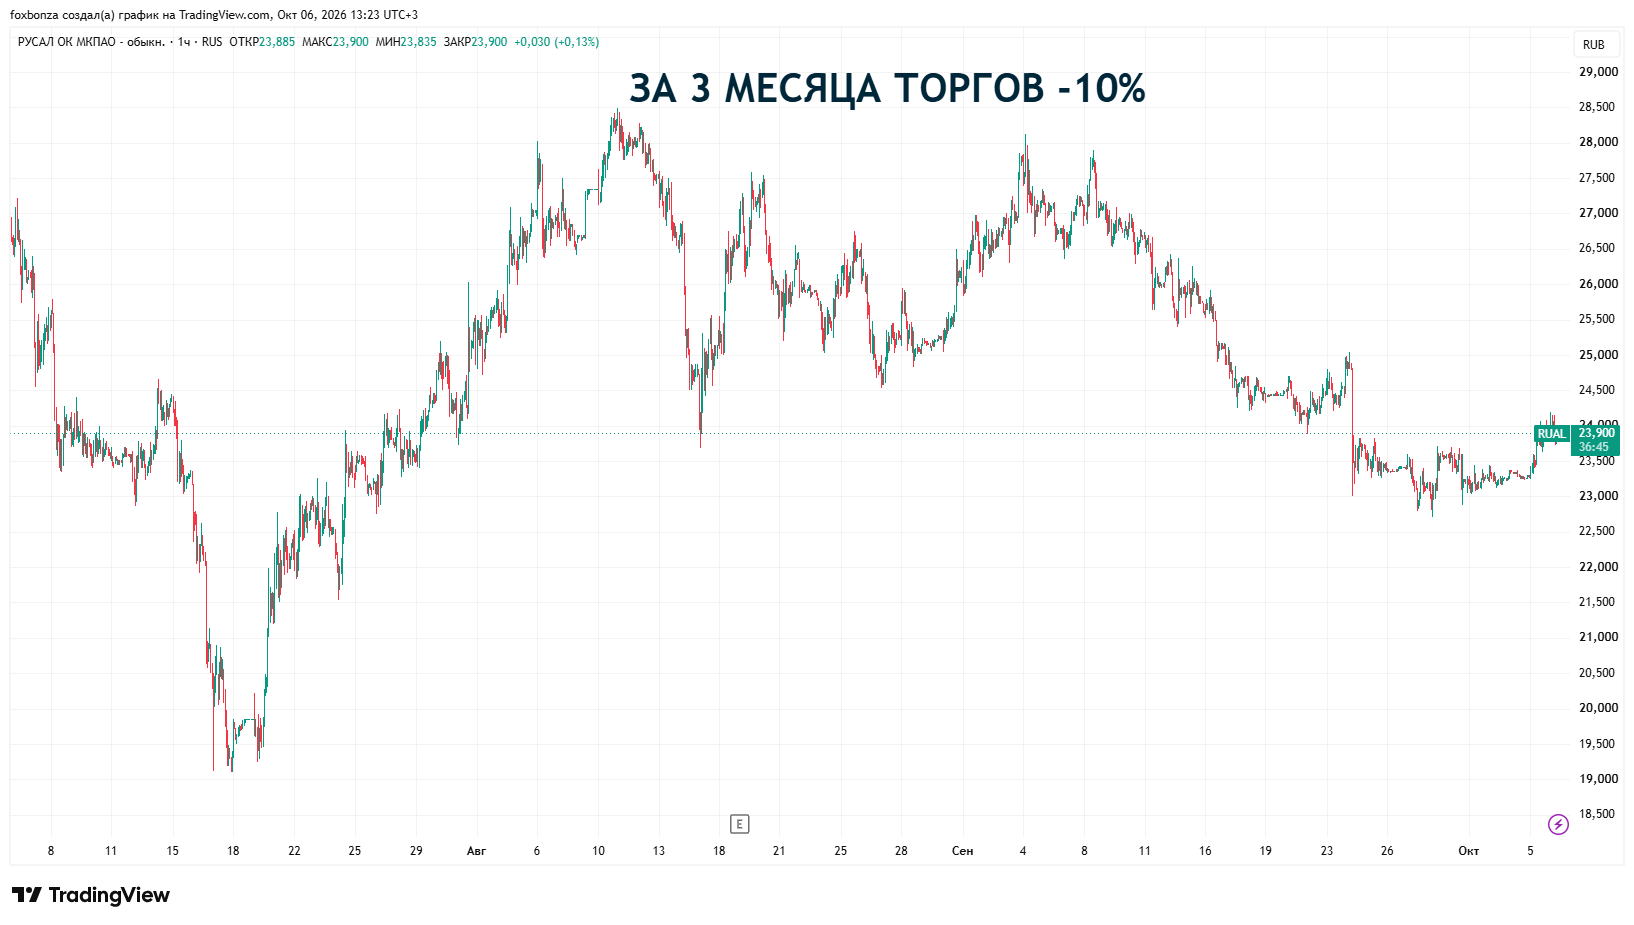
- За 3 месяца торгов: -10% (график 1)
- Капитализация: 15 193 014 862 акций * 23,89 руб. = 363 млрд руб.
Пока ситуация с акциями RUAL говорит сама за себя: акции смотрят вниз, любой отскок, которые безусловно присутствуют является техническим, не подкрепленным фундаментальными результатами.
Подробнее...
Вердикт Foxbonza Инвестиций по МКПАО ОК РУСАЛ (RUAL)
МКПАО ОК РУСАЛ (RUAL) остается заложником геополитических санкций и высокой ключевой ставки. Попутный ветер для инвестиционной привлекательности — это рост цен на алюминий и физическое восстановление объемов продаж. Однако ключевой риск по прежнему на месте — это долговая нагрузка, которая способна перевесить любые позитивные сдвиги в отчетности. Лис из Foxbonza Инвестиций пересмотрит позицию по RUAL только при устойчивом снижении долга и стабилизации свободного денежного потока.
Не является инвестиционной рекомендацией





Комментарии (0)