


Что показала отчётность: главные цифры
За первое полугодие 2026 года ПАО Норникель (GMKN) опубликовал сильные финансовые результаты, которые на первый взгляд выглядят впечатляюще.
Выручка Норильского никеля выросла на 28% в годовом выражении, достигнув $8,3 млрд. Показатель EBITDA увеличился на 50% до $3,9 млрд, превысив консенсус-прогноз аналитиков на уровне $3,7 млрд. Рентабельность по EBITDA повысилась с 41% до 47%. Чистая прибыль за полугодие составила $2 млрд, что более чем вдвое превышает результат аналогичного периода прошлого года. Свободный денежный поток, однако, снизился на 20% до $1,2 млрд из-за роста оборотного капитала и капитальных вложений. Объём CAPEX вырос на 26% до $1,4 млрд. Чистый долг сохранился на уровне $9,1 млрд, а соотношение чистого долга к EBITDA на 30 июня 2026 года составило комфортные 1,3х.
Казалось бы, всё растёт: выручка, прибыль, рентабельность. Компания бьёт прогнозы. Акционеры должны радоваться.
Но Лис не был бы Лисом, если бы остановился на поверхности.
Анатомия роста: что на самом деле происходит с ПАО Норникель (GMKN)
Когда Лис видит рост выручки на 28%, он всегда задаёт один и тот же вопрос: за счёт чего?
В случае с ПАО Норникель (GMKN) ответ ясен и подтверждён цифрами: рост выручки обеспечен исключительно ценовым фактором при падении физических объёмов производства.
Давай разберёмся, что это значит на практике.
Цены выросли
За первое полугодие 2026 года средние биржевые цены на ключевые металлы группы ПАО Норникель (GMKN) показали значительный рост по сравнению с аналогичным периодом прошлого года. Никель подорожал на 15% — с $15 374 до $17 737 за тонну. Медь показала рост на 39% — с $9 431 до $13 083 за тонну. Палладий прибавил 60% — с $976 до $1 563 за унцию. Но настоящий взрыв произошёл по платине: цена выросла на 102% — с $1 022 до $2 061 за унцию.
Рост цен на платину и палладий особенно впечатляет — это результат спекулятивных ожиданий, изменения риторики ФРС и опасений по поводу поставок из России. Но важно понимать: эти цены компания не контролирует. Они зависят от глобальной конъюнктуры, политики центральных банков, геополитики и тысяч других факторов.
Объёмы упали
А теперь посмотрим на производство ПАО Норникель (GMKN). За первое полугодие 2026 года по сравнению с аналогичным периодом прошлого года никель снизился на 2% — с 86,9 тыс. тонн до 85,0 тыс. тонн. Медь упала на 5% — с 213,2 тыс. тонн до 203,1 тыс. тонн. Палладий просел на 14% — с 1 399 тыс. унций до 1 199 тыс. унций. Платина снизилась на 16% — с 335 тыс. унций до 281 тыс. унций.
Компания продала меньше металлов, но выручила за них больше денег. С математической точки зрения это работает: если цена выросла на 60%, а объём упал на 14%, итоговая выручка всё равно вырастет. Но с экономической точки зрения это хрупкий рост. Он держится не на том, что компания стала эффективнее, а на том, что рынок временно готов платить больше.
Куда уходят деньги? Рост операционных расходов ПАО Норникель (GMKN)
Теперь Лис обращает внимание на вторую сторону медали: операционные расходы.
За первое полугодие 2026 года в ПАО Норникель (GMKN) денежные операционные расходы выросли на 26% — с $2,55 млрд до $3,2 млрд. Рост цен на металлы дал компании дополнительно $2,66 млрд EBITDA. Но укрепление рубля съело $567 млн, инфляция — $241 млн, рост налогов и сборов (преимущественно НДПИ, который привязан к ценам на металлы) — $496 млн, снижение объёма реализации — $71 млн, а прочие факторы — ещё $137 млн. Все эти факторы в сумме съели $1,51 млрд прироста EBITDA.
Другими словами: если бы цены не выросли, EBITDA компании упала бы более чем на $1,5 млрд, а рентабельность обрушилась бы с 47% до примерно 16–18%.
Именно это Лис называет «давлением на рентабельность». Оно не означает, что рентабельность сейчас низкая. Она высокая — 47%. Но она высокая исключительно за счёт внешнего фактора (цен) , а не за счёт внутренней эффективности.
Почему «золотой век» пока в прошлом
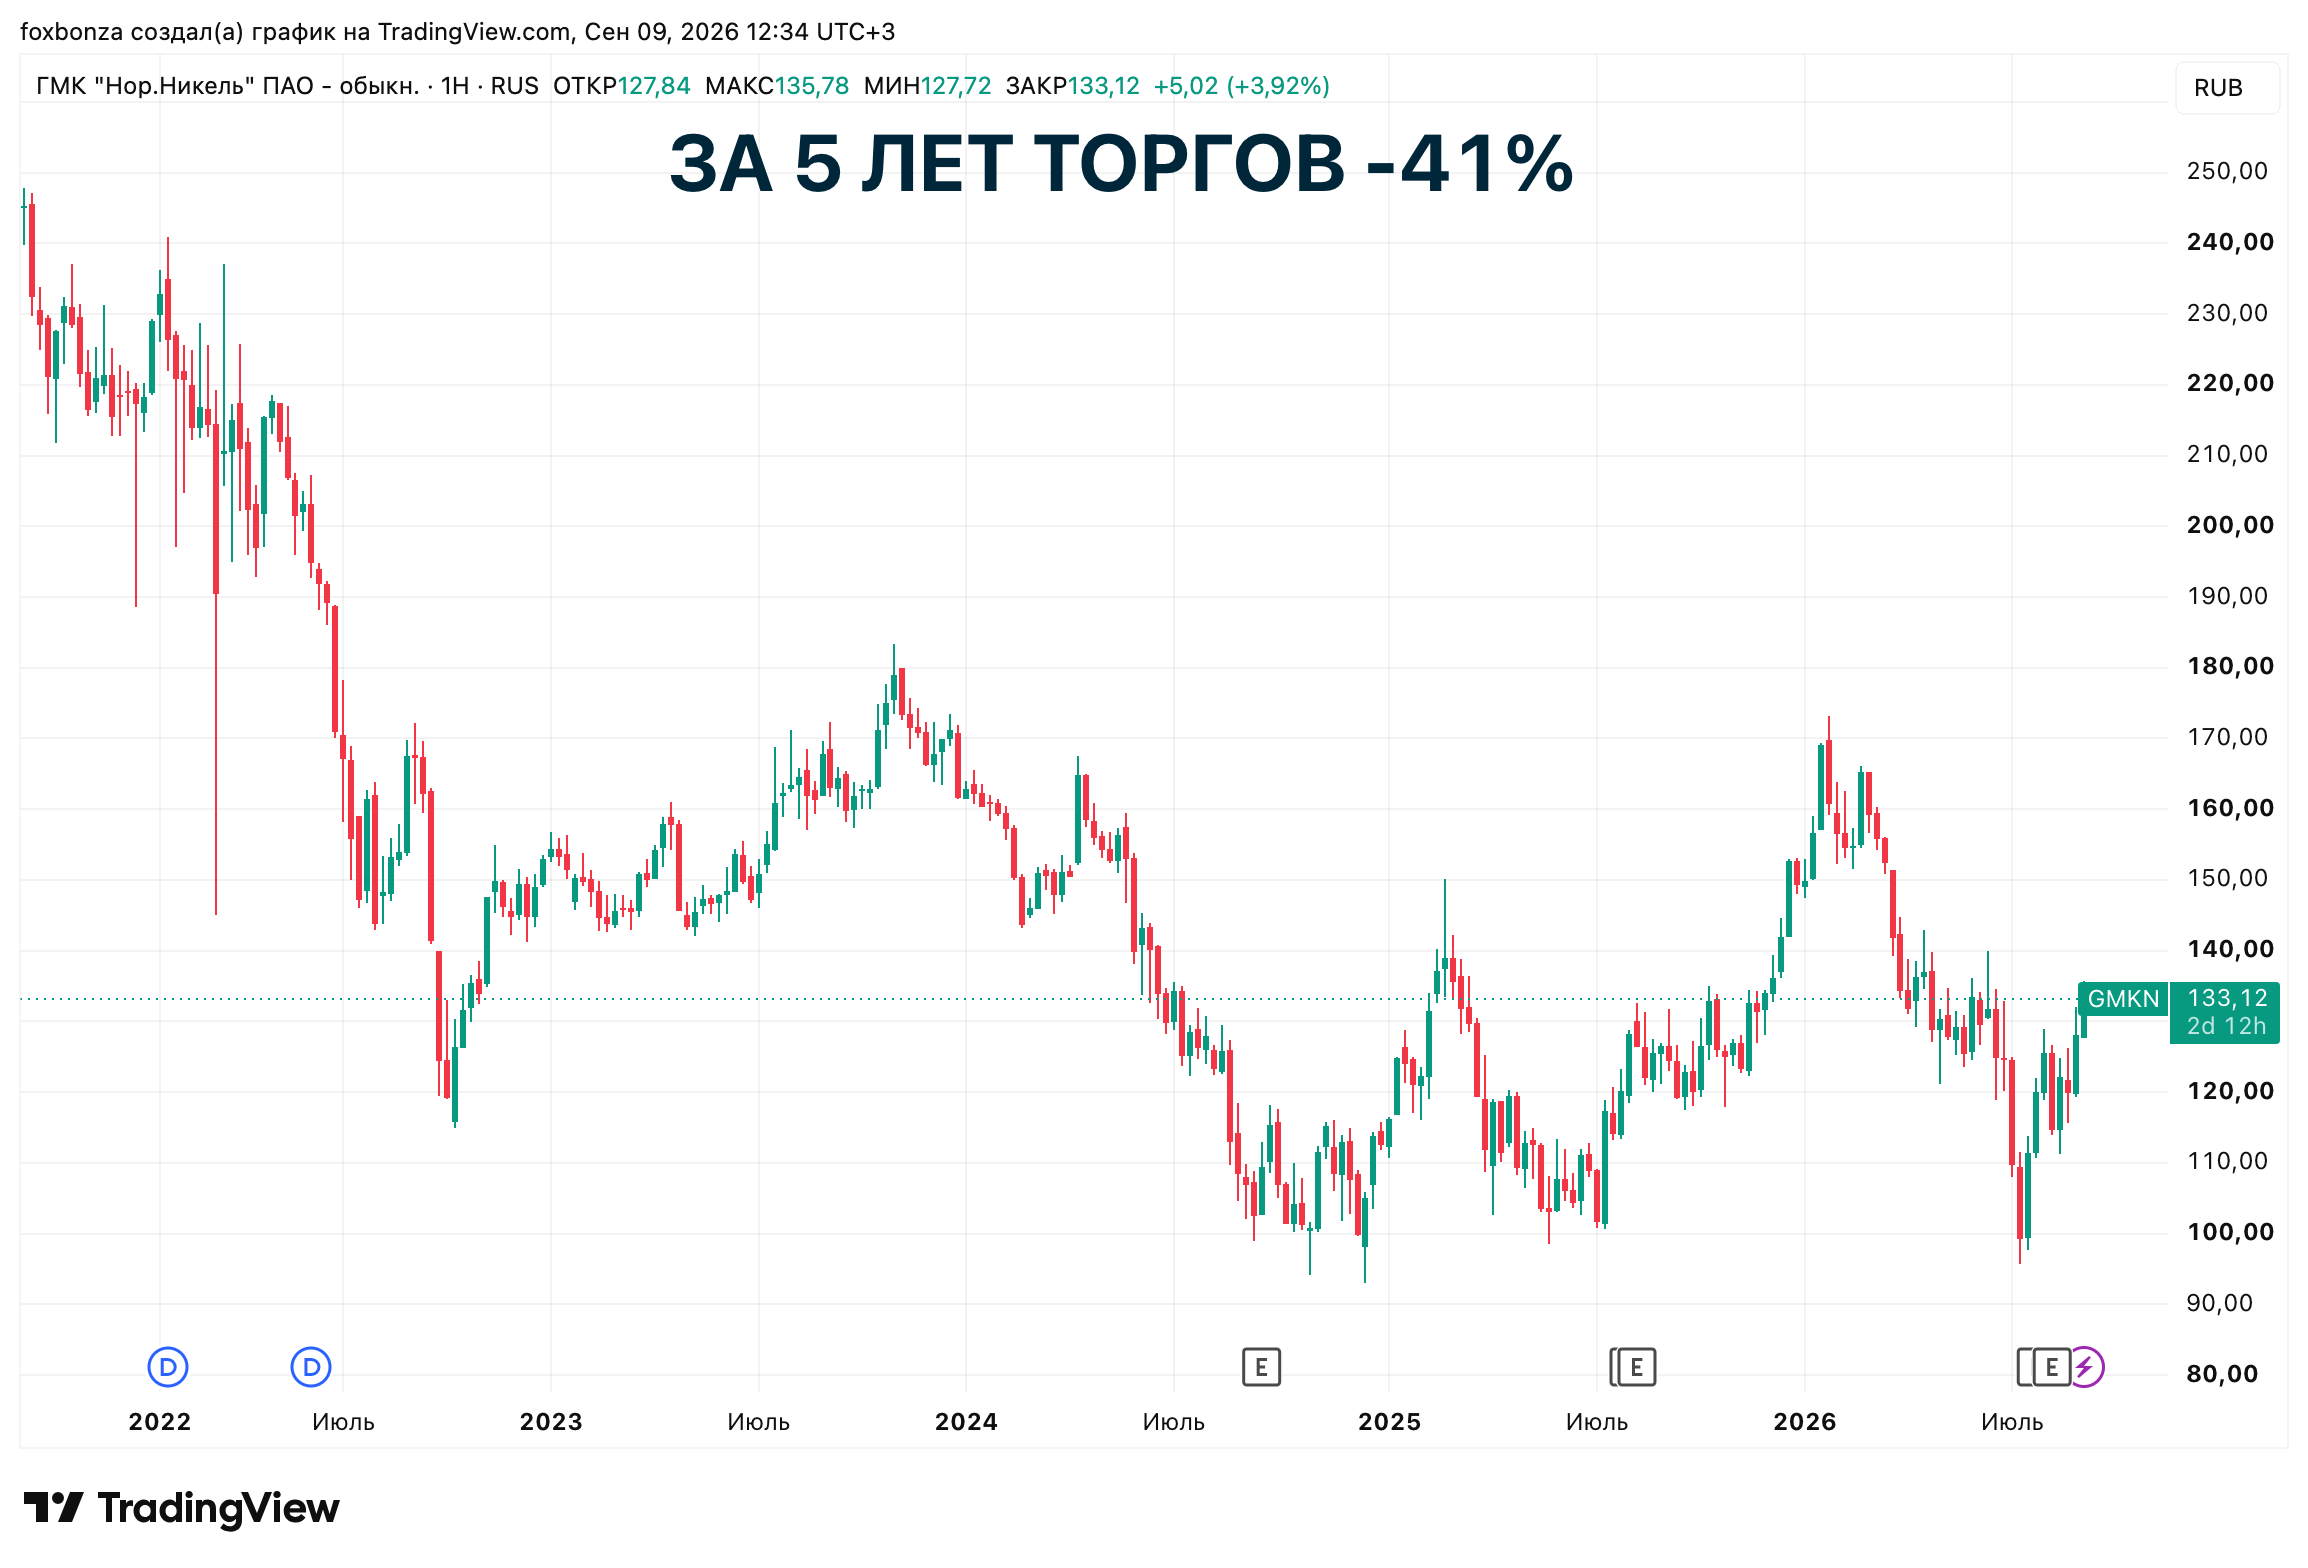
В ходе дискуссий с подписчиками Лис столкнулся с железным аргументом: «В 2018–2021 годах акции ПАО Норникель (GMKN) выросли со 120 до 280 рублей, плюс были огромные дивиденды. Это был золотой век!».
И Лис полностью согласен: для акционеров это был золотой век. Но давай посмотрим на него более пристально.
Что происходило в 2018–2021 годах с ПАО Норникель (GMKN)
Цены на металлы были рекордными, но операционные расходы росли умеренно. Компания платила дивиденды по чёткой формуле, привязанной к EBITDA. Акционеры ПАО Норникель (GMKN) получали до 15 231 рубля на акцию. Сбытовые цепочки были отлажены, геополитических шоков не было. Компания направляла свободный денежный поток акционерам, а не замораживала его в оборотном капитале. Инвесторы верили в стабильность и предсказуемость.
Что изменилось сейчас
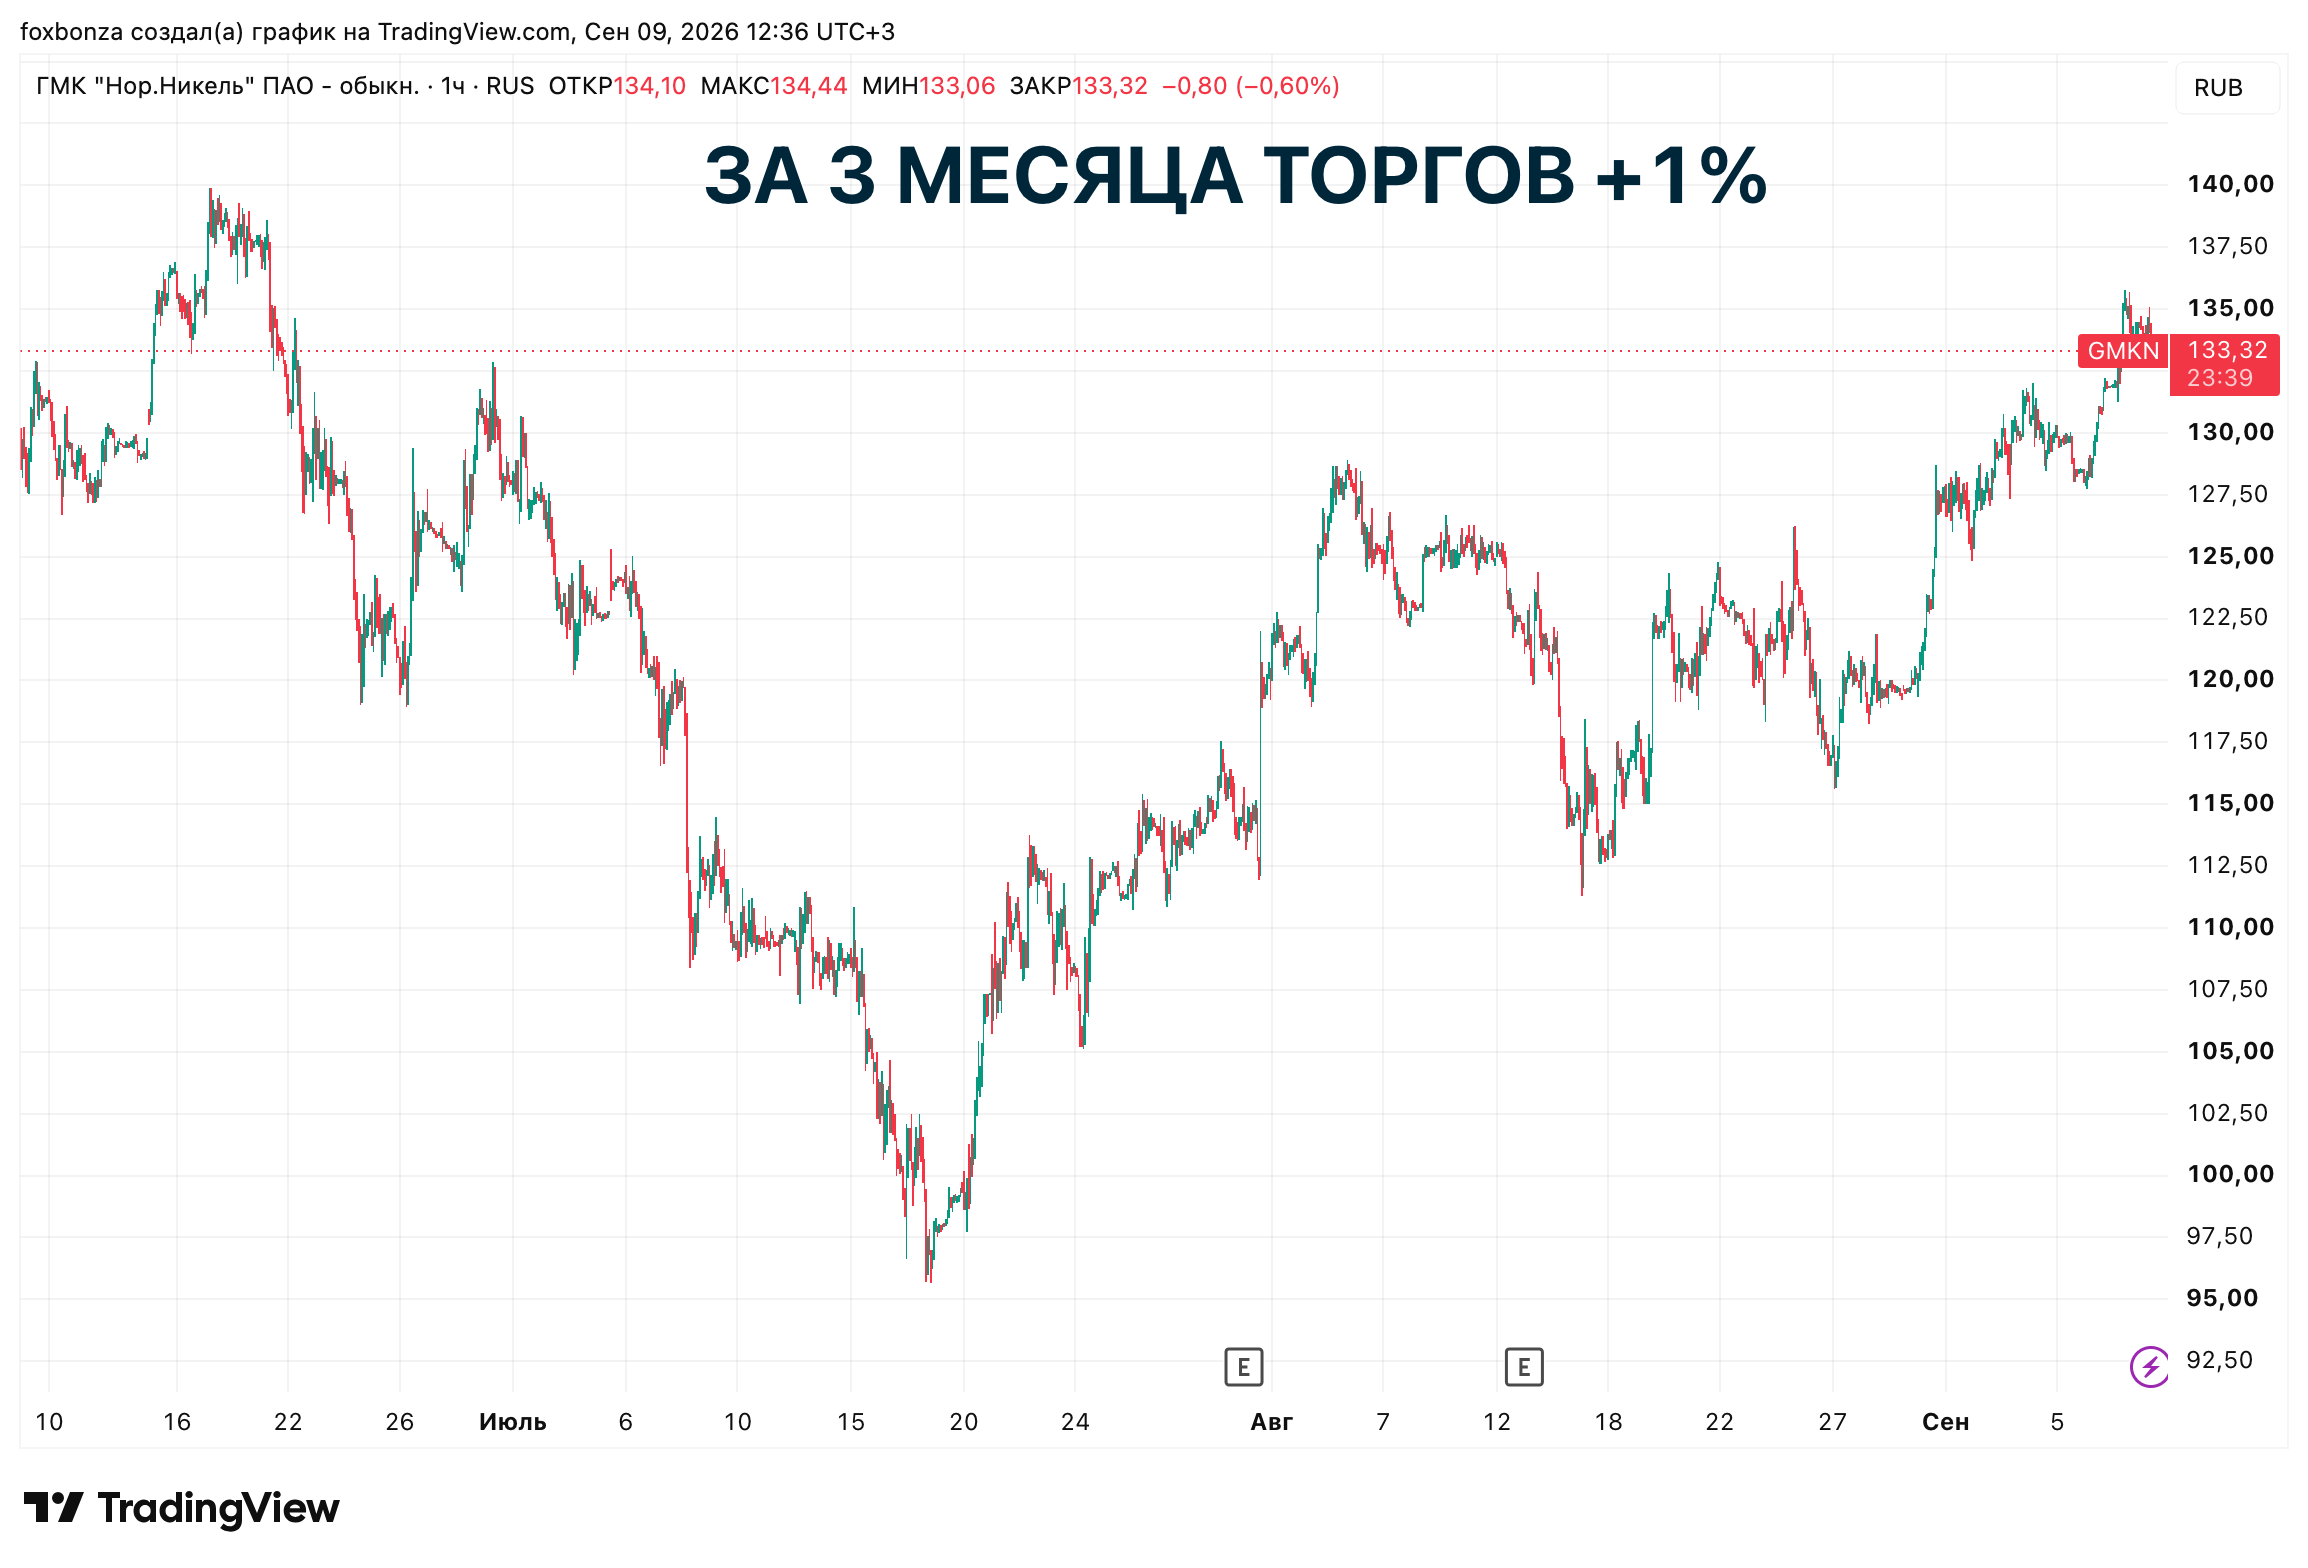
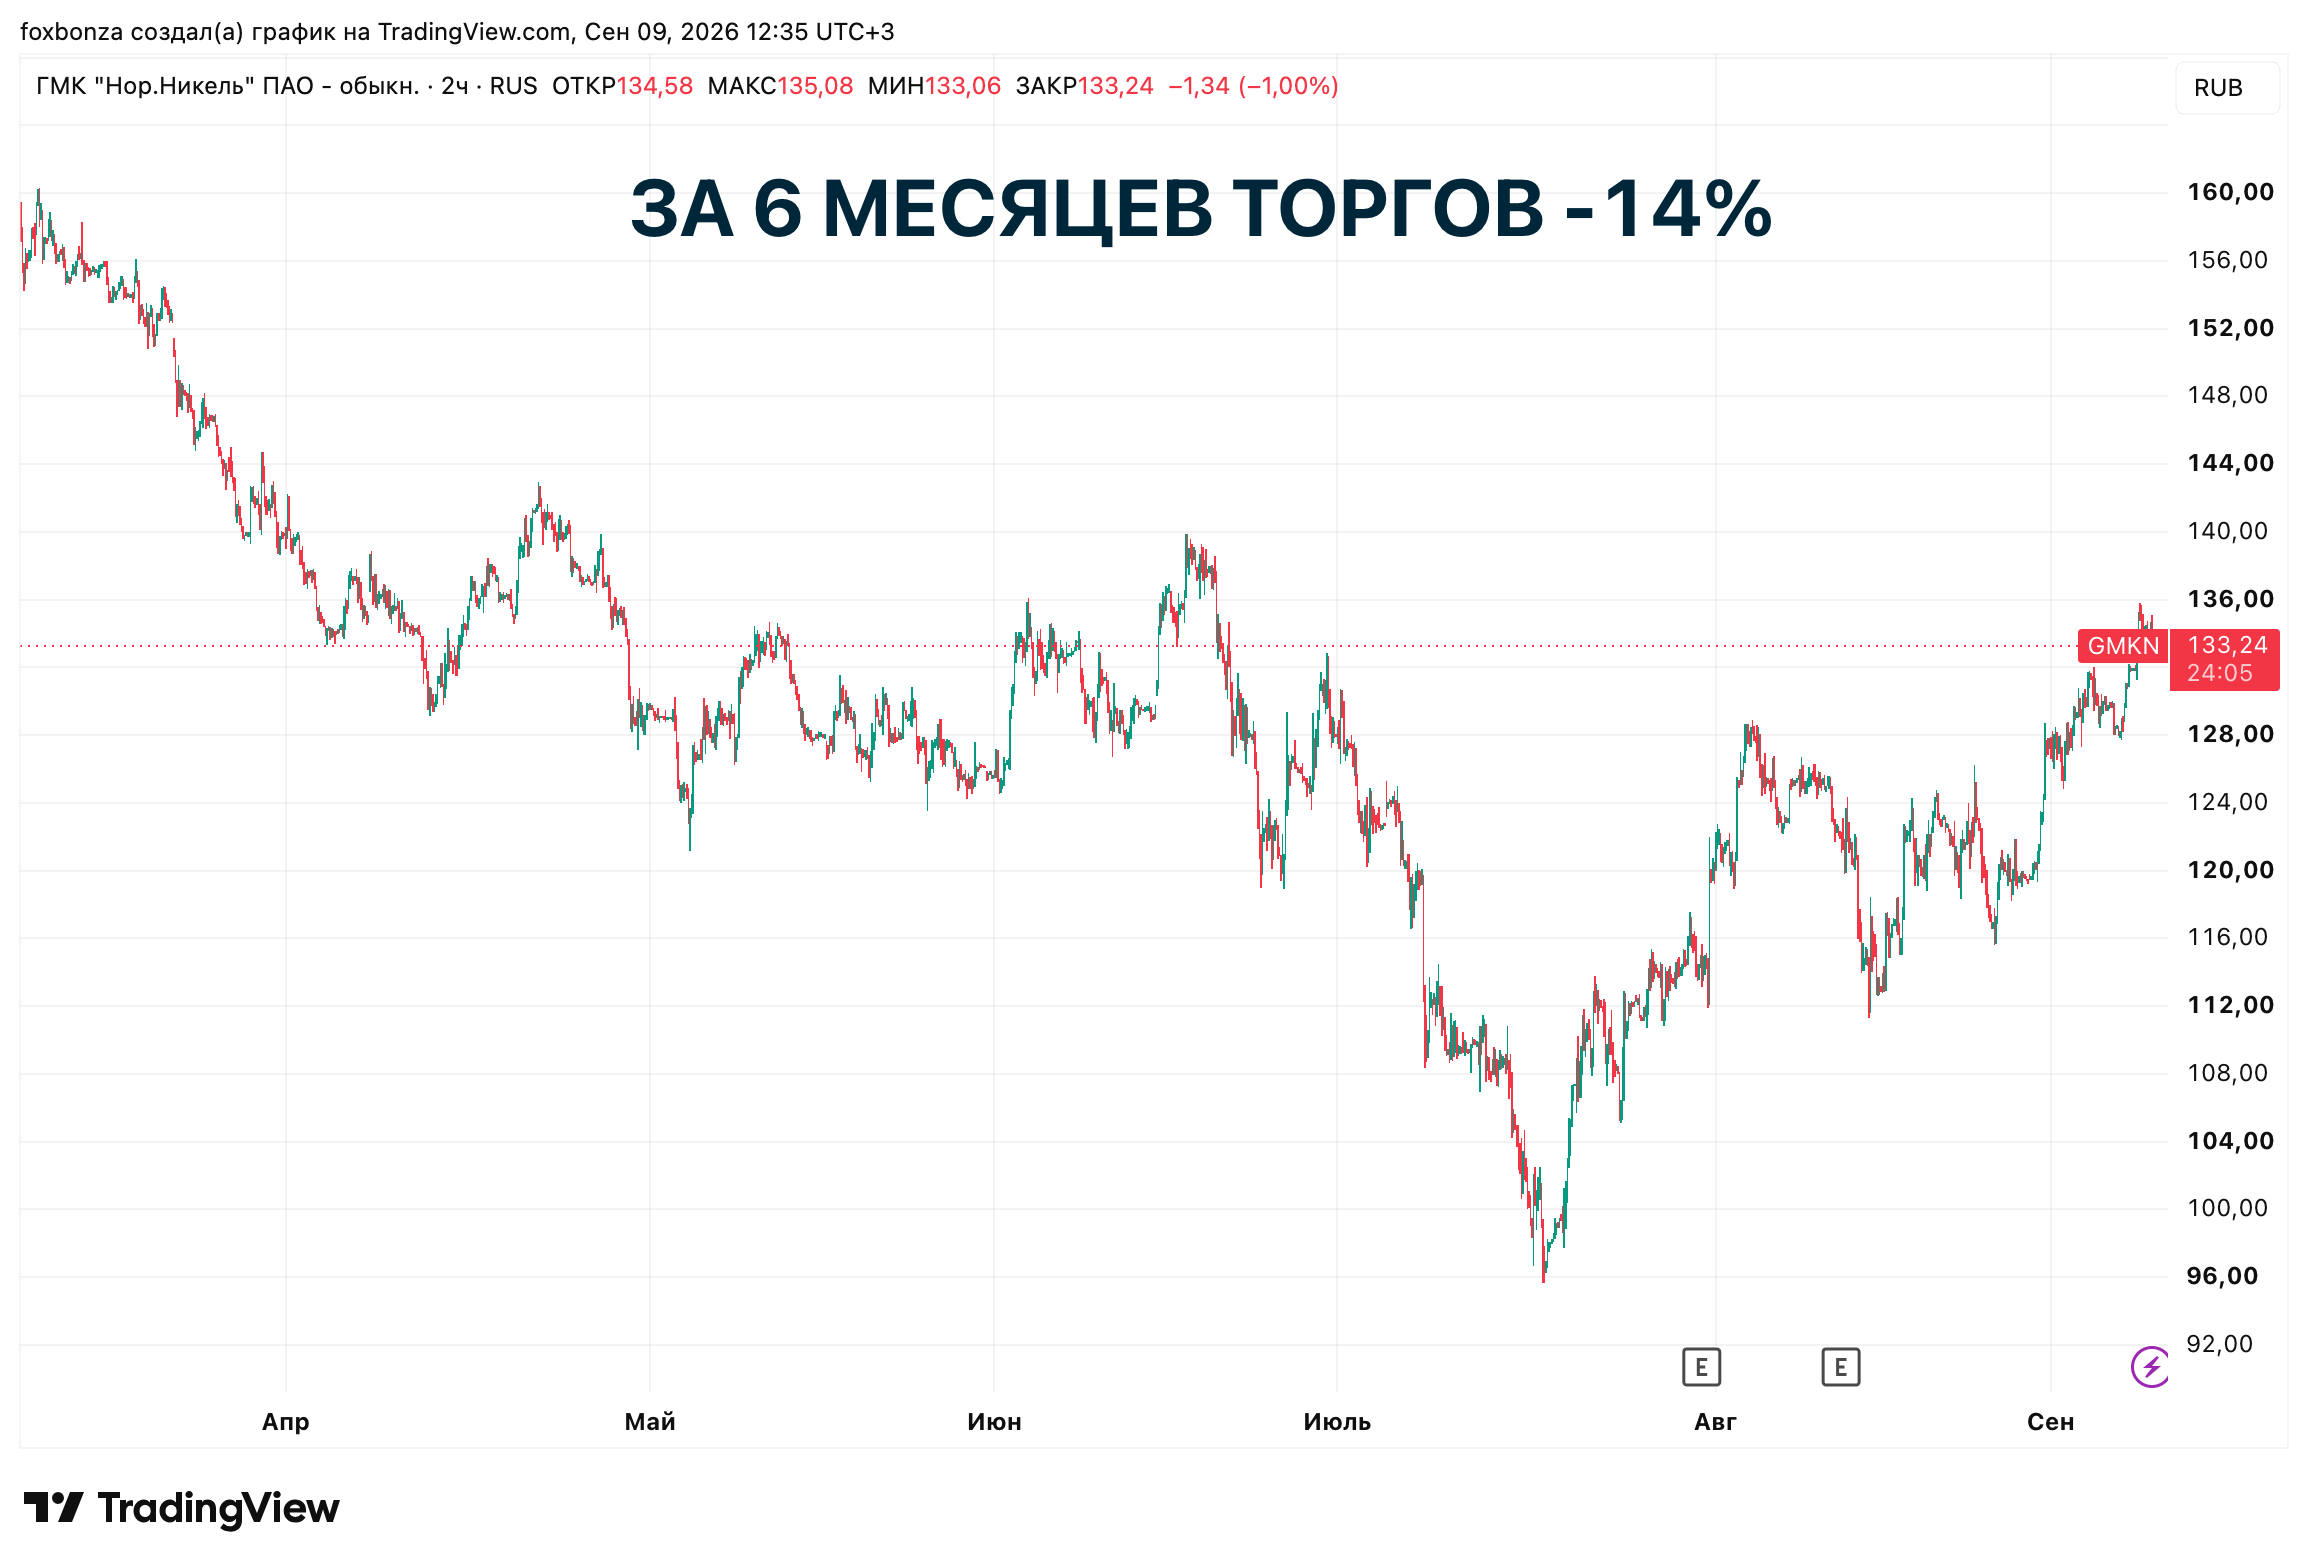
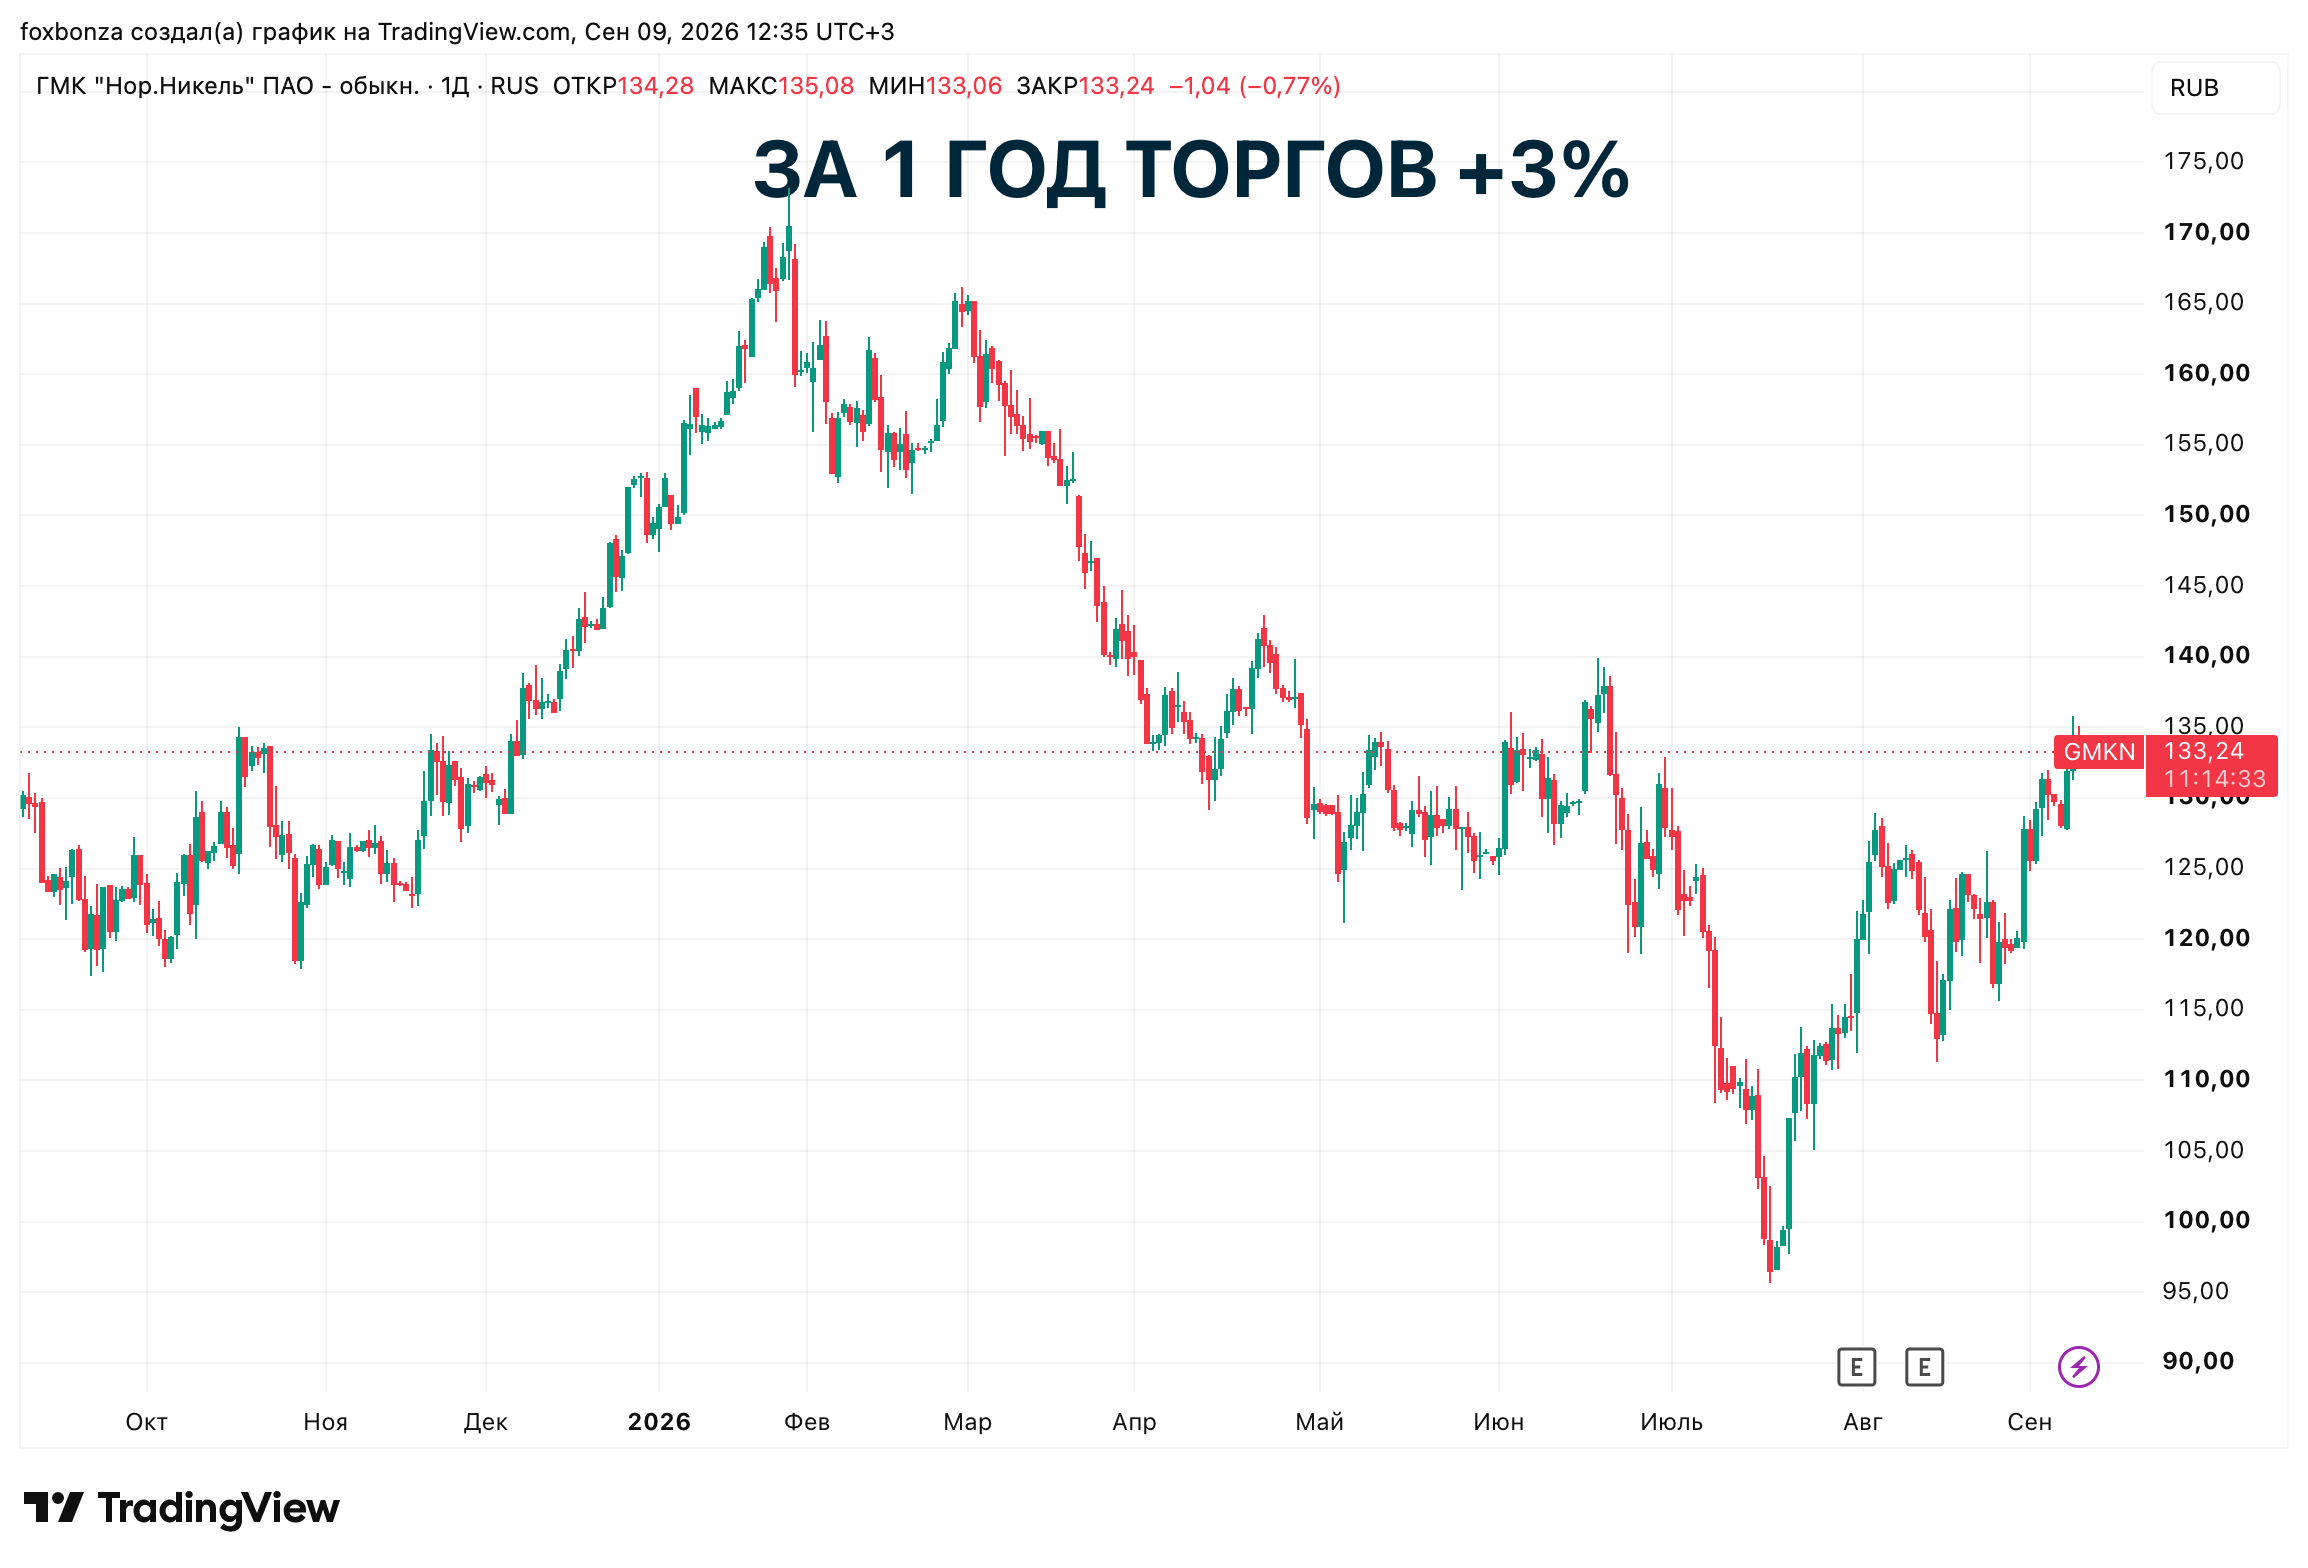
Цены на металлы высокие, но операционные расходы выросли на 26% за полгода. Укрепление рубля, инфляция, рост налогов — всё это съедает ценовые преимущества. Дивидендная политика ПАО Норникель (GMKN) отменена. Акционеры утвердили решение не платить дивиденды за 2025 год. За первое полугодие 2026 года совет директоров рекомендовал символические 1,85 рубля на акцию, что при текущей цене даёт доходность около 1,5%. Сбытовые цепочки перестраиваются. Компания вынуждена искать новые рынки и логистические маршруты, что привело к росту дебиторской задолженности и оборотного капитала. Производство падает: никель — минус 2%, палладий — минус 14%, платина — минус 16%. Капитальные затраты растут — CAPEX в 2026 году запланирован на уровне $3,1 млрд, что создаёт давление на свободный денежный поток.
Лис не говорит, что «золотой век» ушёл навсегда. Но он говорит, что текущий период — это не золотой век. Это время трансформации, когда компания инвестирует, перестраивается и ищет новые точки роста.
Цикличность — это аргумент?
Один из самых частых контраргументов в дискуссиях о ПАО Норникель (GMKN) звучит так: «Рынки цикличны. Рано или поздно цены вырастут, и компания снова будет зарабатывать. Ты слишком осторожен, Лис».
Лис согласен: сырьевые рынки цикличны, и отрицать это было бы глупо. Более того, именно благодаря цикличности Норникель в 2018–2021 годах принёс акционерам огромную прибыль.
Но важно понимать структуру текущего цикла и его отличие от предыдущих.
Рынок никеля: Индонезия меняет правила игры
В отчёте ПАО Норникель (GMKN) прямо сказано, что квоты на добычу руды в Индонезии остаются главным источником неопределённости для рынка. При текущей доступности руды рынок близок к балансу, но более существенное увеличение квот может вернуть риск выраженного профицита. Индонезия нарастила производство никеля до таких объёмов, что теперь она определяет цену на мировом рынке. Если раньше цены росли из-за дефицита, то теперь любой рост цен быстро нивелируется новыми индонезийскими поставками. Более того, в отчёте указано, что даже при текущих квотах рынок никеля в 2026–2027 годах будет сбалансирован, а не в дефиците. А без дефицита — нет устойчивого роста цен.
Рынок палладия: структурное снижение спроса
Рост цен на палладий на 60% за год — это впечатляющая цифра. Но в отчёте Норильского никеля указано, что рост загрузок в автомобильной промышленности и замещение платины на палладий поддержали спрос в условиях снижения производства авто с двигателями внутреннего сгорания. Мировой авторынок переживает стагнацию, и производство авто с ДВС снижается на 5% в год. То есть спрос на палладий в автокатализаторах падает структурно из-за перехода на электромобили. Текущий рост цен — это спекулятивный всплеск, а не новый долгосрочный тренд. Если ФРС изменит риторику или снизится спрос на хеджирование, цены на палладий могут уйти вниз так же быстро, как и выросли.
Что это значит для инвестора?
Циклы есть, но их природа изменилась. Раньше рост цен был связан с реальным дефицитом. Сейчас — с геополитикой и спекуляциями. Входить в актив на пике ценового оптимизма — рискованно. Если цены скорректируются, а затраты останутся высокими, рентабельность резко упадёт. Дивиденды не вернутся автоматически с ростом цен — компания сейчас направляет деньги на инвестиции, а не на выплаты.
Вердикт Лиса
ПАО Норникель (GMKN) — это компания с уникальной сырьевой базой, стратегическим положением и огромным вкладом в экономику России. Она не исчезнет, не обанкротится и не потеряет свои активы. Но это не значит, что её акции — хорошая покупка для Foxbonza Инвестиций прямо сейчас.
Что работает против ПАО Норникель (GMKN)
Во-первых, структурный профицит на рынке никеля. Индонезия продолжает наращивать производство, и любой рост цен быстро нивелируется новыми поставками. Во-вторых, падение спроса на палладий. Электромобили — это структурный тренд, который не исчезнет, а текущий рост цен — спекулятивный, а не фундаментальный. В-третьих, рост операционных расходов. Инфляция, укрепление рубля, рост налогов — всё это съедает ценовые преимущества. В-четвёртых, отказ от дивидендов. Компания не платит дивиденды уже два года, что делает бумагу менее привлекательной для консервативных стратегий.
Что может стать драйвером роста ПАО Норникель (GMKN)
Если Индонезия сократит добычу, рынок никеля войдёт в дефицит, и цены пойдут вверх. Если компания восстановит дивидендные выплаты, интерес к бумаге вернётся. Если успешно реализуются инвестиционные проекты — запуск шахты «Глубокая», ТОФ-3, расширение Кольской площадки — это может повысить эффективность и объёмы производства. Если рубль ослабнет, это снизит операционные расходы в долларовом выражении.
Что Лис думает о текущей фазе цикла
Циклы есть, и они будут повторяться. Но текущий цикл отличается от предыдущих. Он не подкреплён фундаментальным дефицитом (кроме меди). Он держится на геополитике и спекуляциях. Компания не может полностью конвертировать высокие цены в дивиденды и рост капитализации. Поэтому Лис считает, что сейчас актив находится ближе к вершине ценового оптимизма, чем к началу нового цикла роста. Входить в него сейчас — значит покупать на пике ожиданий при отсутствии фундаментальных драйверов для дальнейшего роста.
Когда Лис изменит мнение о ПАО Норникель (GMKN)
Foxbonza Инвестиции пересмотрит взгляд на ПАО Норникель (GMKN), если произойдёт одно из событий. Первое: цены на никель упадут до уровней, при которых индонезийские производители станут нерентабельными, и они начнут сокращать производство. Второе: компания восстановит дивидендные выплаты, подтвердив уверенность в долгосрочном денежном потоке. Третье: появятся признаки устойчивого дефицита на рынке палладия (а не спекулятивного роста). Четвёртое: рубль ослабнет, снизив давление на операционные расходы.



Комментарии (0)