ПАО НоваБев Групп (BELU) быстрый взгляд на отчетность 2025 год и 6 месяцев 2026
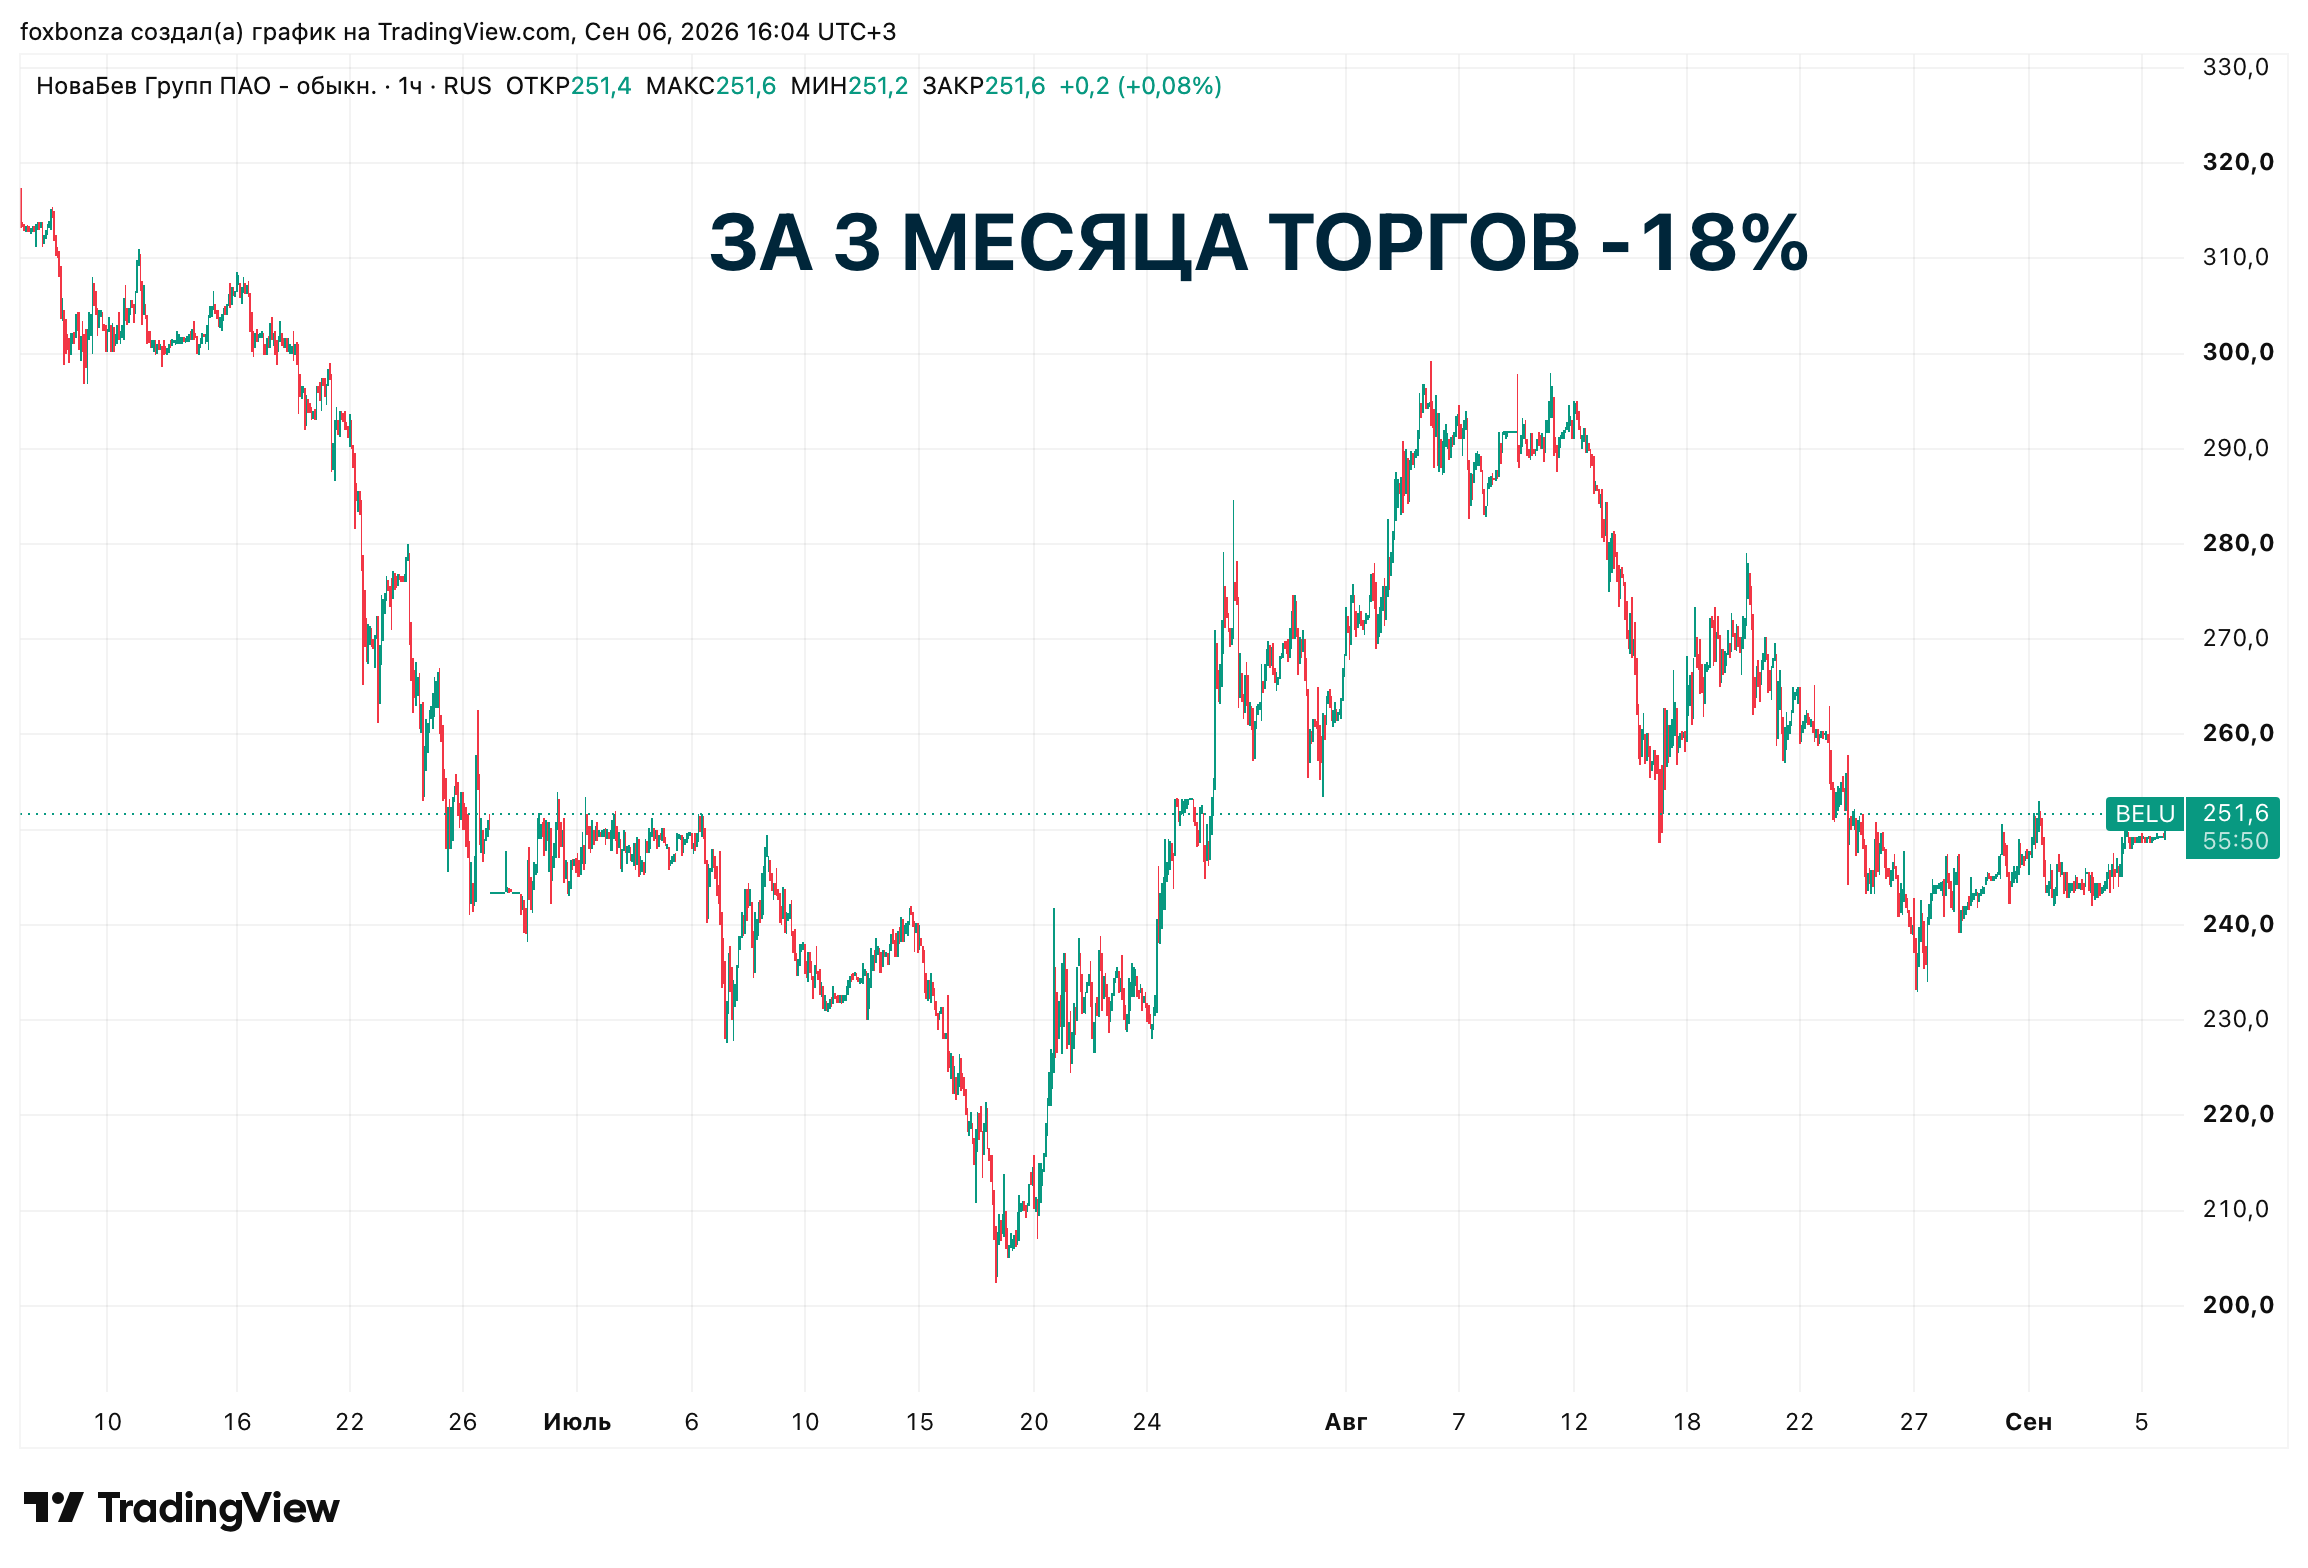
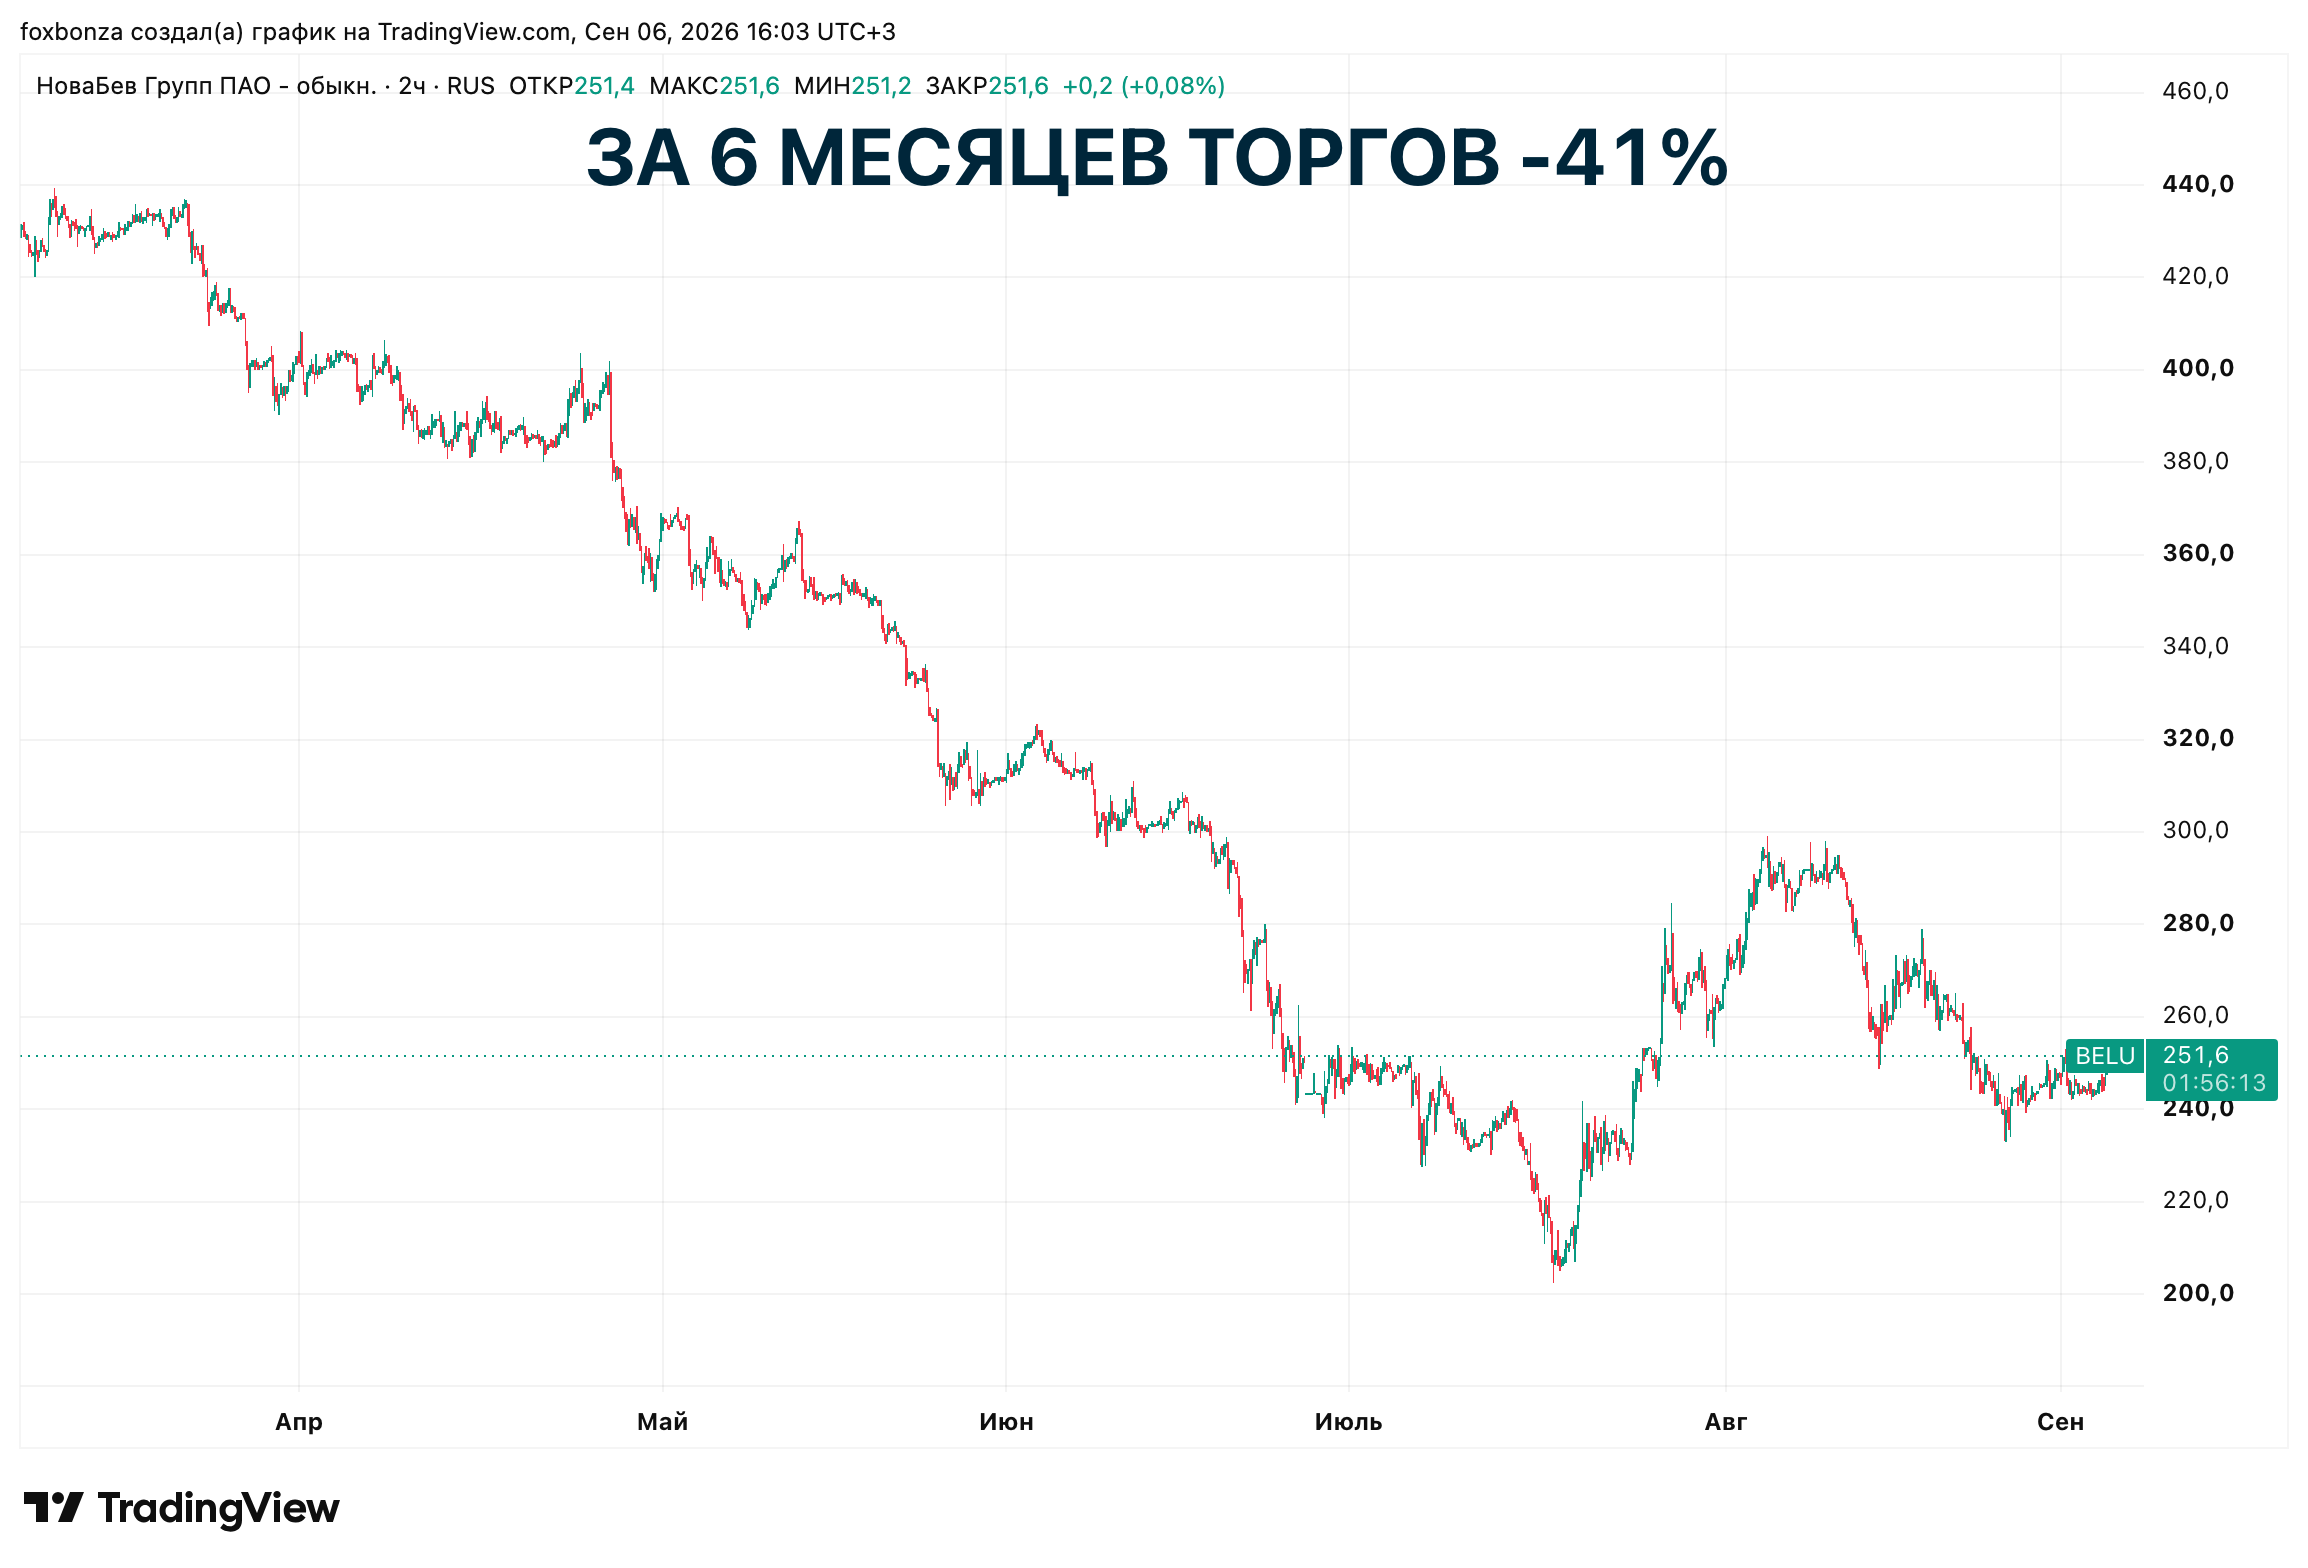
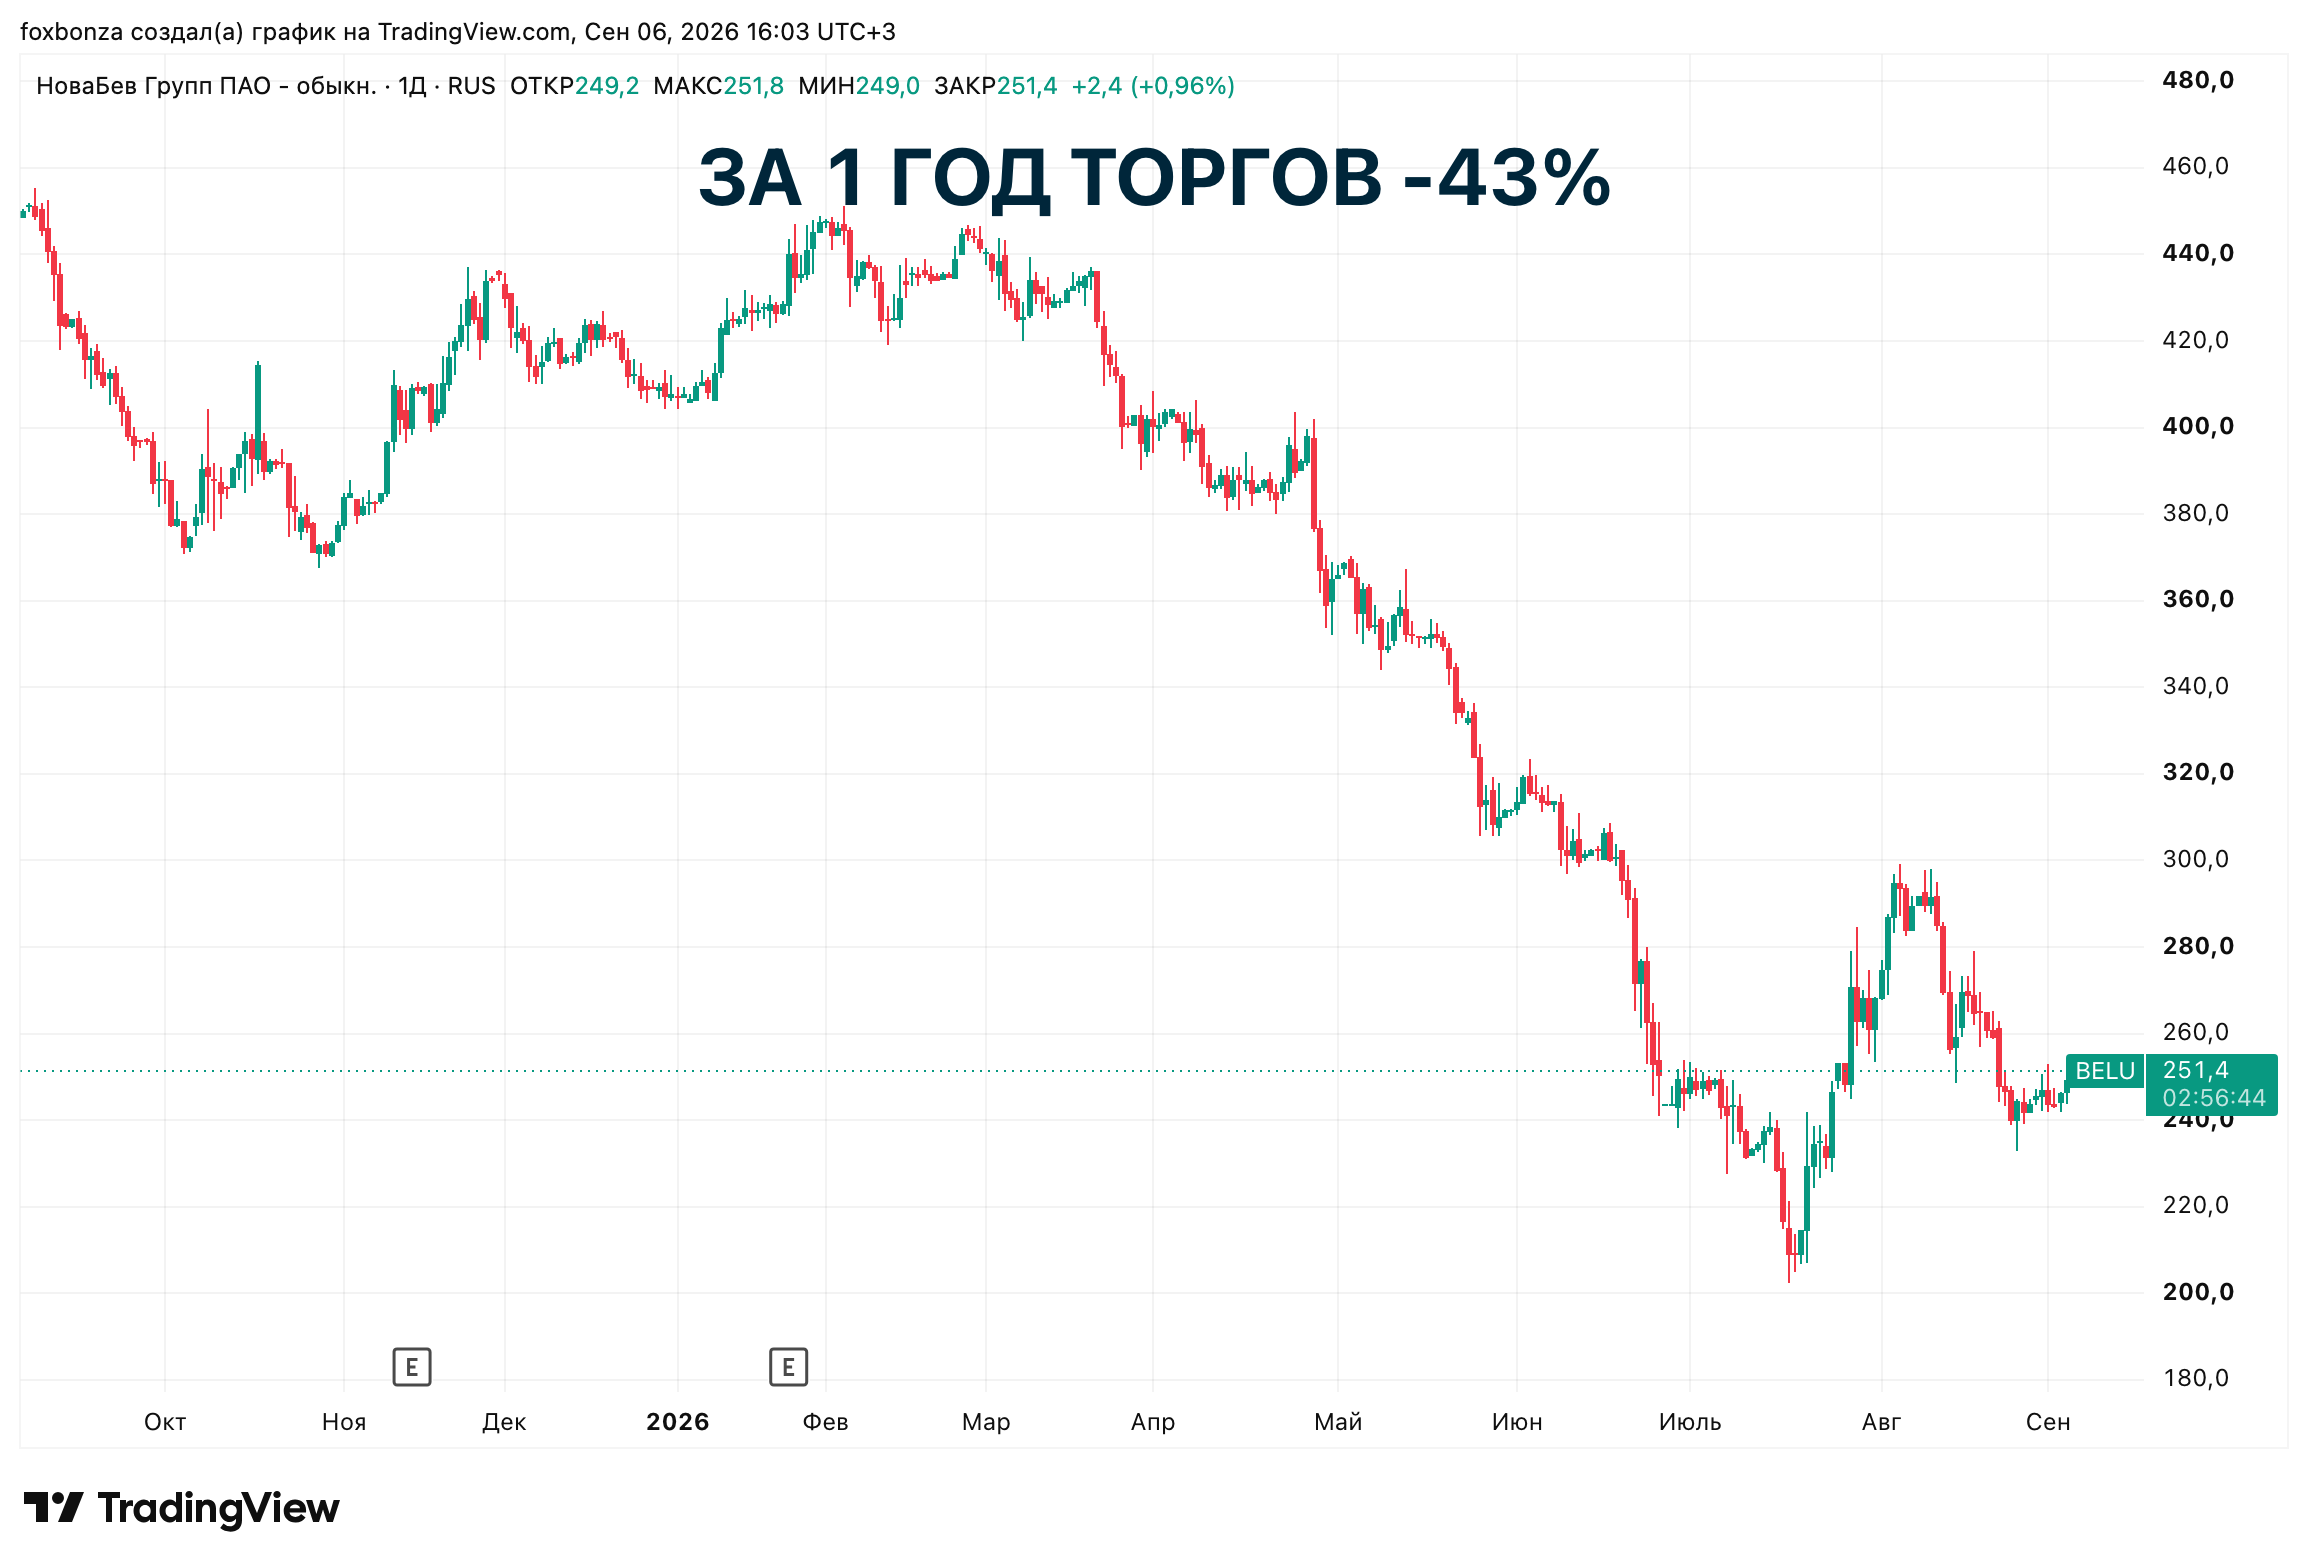
ПАО НоваБев Групп (BELU) демонстрирует операционную устойчивость в непростой макроэкономической среде, однако акции компании демонстрируют крайне негативную динамику, потеряв 43% за год и 41% за шесть месяцев. Главным тормозом для актива выступает высокая долговая нагрузка и чувствительность к ключевой ставке, которая лишь недавно начала снижаться. Ключевой риск — если снижение ставки приостановится, переоценка долга ударит по прибыли сильнее, чем любой операционный успех. Лис из Foxbonza Инвестиций сохраняет крайне настороженный взгляд на актив, но допускает сценарий пересмотра позиции при устойчивом тренде снижения ключевой ставки ЦБ РФ ниже 12% и сокращении чистого долга. А пока — вне позиции.
Foxbonza.ru Инвестиции в соцсетях
Дмитрий Железин
| 11.09.2026
На чтение: 4 минуты
ПАО НоваБев Групп (BELU) — один из лидеров российского алкогольного рынка, вертикально-интегрированный холдинг, объединяющий производство крепкого алкоголя (водка, коньяк, джин, виски), винодельческое хозяйство и крупнейшую специализированную розничную сеть «ВинЛаб» (более 2 100 магазинов). Компания владеет портфелем известных брендов, включая Beluga, «Беленькая», «Архангельская», «Золотой Резерв», а также эксклюзивно импортирует в Россию продукцию мировых производителей: Barcelо́ rum, Torres brandy, Noy Armenian brandy, Planteray rum, The San-In Japanese whiskey, Agavita tequila, Disaronno liqueur. Ранее известная как Beluga Group, компания сменила название в 2023 году, сохранив биржевой код BELU.
Главная новость отчетности ПАО НоваБев Групп (BELU)
ПАО НоваБев Групп (BELU) за 2025 год показала уверенный рост выручки на 10,2% до 149,3 млрд руб., а в первом полугодии 2026 года динамика даже ускорилась до +7,6% (год-к-году). Однако в 2025 году операционная прибыль выросла на 14,6%, а чистая прибыль подскочила на 12,6% до 5,1 млрд руб. При этом в первом полугодии 2026 года прибыль резко обвалилась на 38,2% до 1,3 млрд руб.
Главное противоречие: бизнес растет, но эффект высокой ключевой ставки и разовые события (продажа доли в «Квэн», киберинцидент) уничтожили значительную часть этой прибыли.
Ключевые мультипликаторы ПАО НоваБев Групп (BELU)
ПАО НоваБев Групп (BELU) на конец 2025 года показала EBITDA на уровне 21,2 млрд руб., а чистый долг составил 19,3 млрд руб., что дает комфортное соотношение Net Debt/EBITDA на уровне 0,86х (в 2024 году было 0,45х).
Однако к середине 2026 года долговая нагрузка выросла до 21,9 млрд руб. по чистому долгу, а процентные расходы за первое полугодие взлетели до 4,4 млрд руб. (+55,6% к аналогичному периоду 2025 года).
Это привело к падению чистой прибыли до 1,3 млрд руб., а рентабельность по чистой прибыли рухнула с 3,1% до 1,7% за полугодие.
Стоит отметить, что продажа 27% акций АО «Квэн» принесла выручку в 1,053 млрд руб., но эта сделка не спасла итоговую прибыльность.
История выглядеть для Лиса так: компания сначала покупает актив у структур, близких к основателю (октябрь 2025), а затем спустя всего 7 месяцев продаёт 27% обратно связанной стороне (май 2026). При этом цена продажи (1 053 млн за 27%) выше, чем цена покупки (2 500 млн за 70%): если пересчитать, 27% покупались бы примерно за 964 млн, а проданы за 1 053 млн — то есть Группа заработала на этой части сделки около 90 млн. Но главный вопрос: зачем покупать, чтобы через полгода перепродавать часть обратно? Для Лиса это выглядит как непрозрачная корпоративная реструктуризация с участием связанных сторон, что усиливает скепсис в отношении управления капиталом.
Вердикт Лиса по ПАО НоваБев Групп (BELU)
ПАО НоваБев Групп (BELU) — качественный бизнес, но сейчас его душит процентная нагрузка, которая съедает операционный успех. За первое полугодие 2026 года операционная прибыль выросла на 9,3% до 6,3 млрд руб., однако чистые затраты на финансирование взлетели на 55,6%, превратив рост в падение чистой прибыли на 38%. Главный риск — компания чрезмерно закредитована в условиях нестабильной ставки, и любая задержка со снижением ключевой ставки может вызвать дальнейшее сжатие маржи. Кроме того, операционные расходы растут быстрее выручки: себестоимость за полугодие прибавила 5,3%, а коммерческие расходы — 12,4%, что говорит о давлении со стороны затрат. Лис из Foxbonza Инвестиций пересмотрит позицию только при двух подтвержденных снижениях ставки ЦБ и стабилизации маржинальности чистой прибыли на уровне выше 3,5%. Пока же — вне позиции.
Инфографика
Верификация расчетов Лиса по отчетности ПАО НоваБев Групп (BELU)
Выручка 2025: 149,3 млрд руб. (+10,2% к 2024)
Выручка 1П 2026: 74,4 млрд руб. (+7,6% к 1П 2025)
Операционная прибыль 2025: 14,1 млрд руб. (+14,6%)
Операционная прибыль 1П 2026: 6,3 млрд руб. (+9,3%)
Чистая прибыль 2025: 5,1 млрд руб. (+12,6%)
Чистая прибыль 1П 2026: 1,3 млрд руб. (-38,2%)
EBITDA 2025 (расчет): 14,1 (опер. прибыль) + 7,06 (амортизация) = 21,2 млрд руб.
EBITDA 1П 2026 (расчет): 6,3 + 3,7 = 10,0 млрд руб.
Чистый долг 2025: 37,6 (кредиты) - 18,3 (деньги) = 19,3 млрд руб.
Чистый долг 1П 2026: 43,9 - 22,0 = 21,9 млрд руб.
Net Debt/EBITDA 2025: 19,3 / 21,2 = 0,91x
Net Debt/EBITDA 1П 2026 (аннуализ.): 21,9 / (10,0*2) = 1,1x
Чистая маржа 2025: 5,1 / 149,3 = 3,4%
Чистая маржа 1П 2026: 1,3 / 74,4 = 1,7%
Рентабельность по EBIT 2025: 14,1 / 149,3 = 9,4%
Рентабельность по EBIT 1П 2026: 6,3 / 74,4 = 8,5%
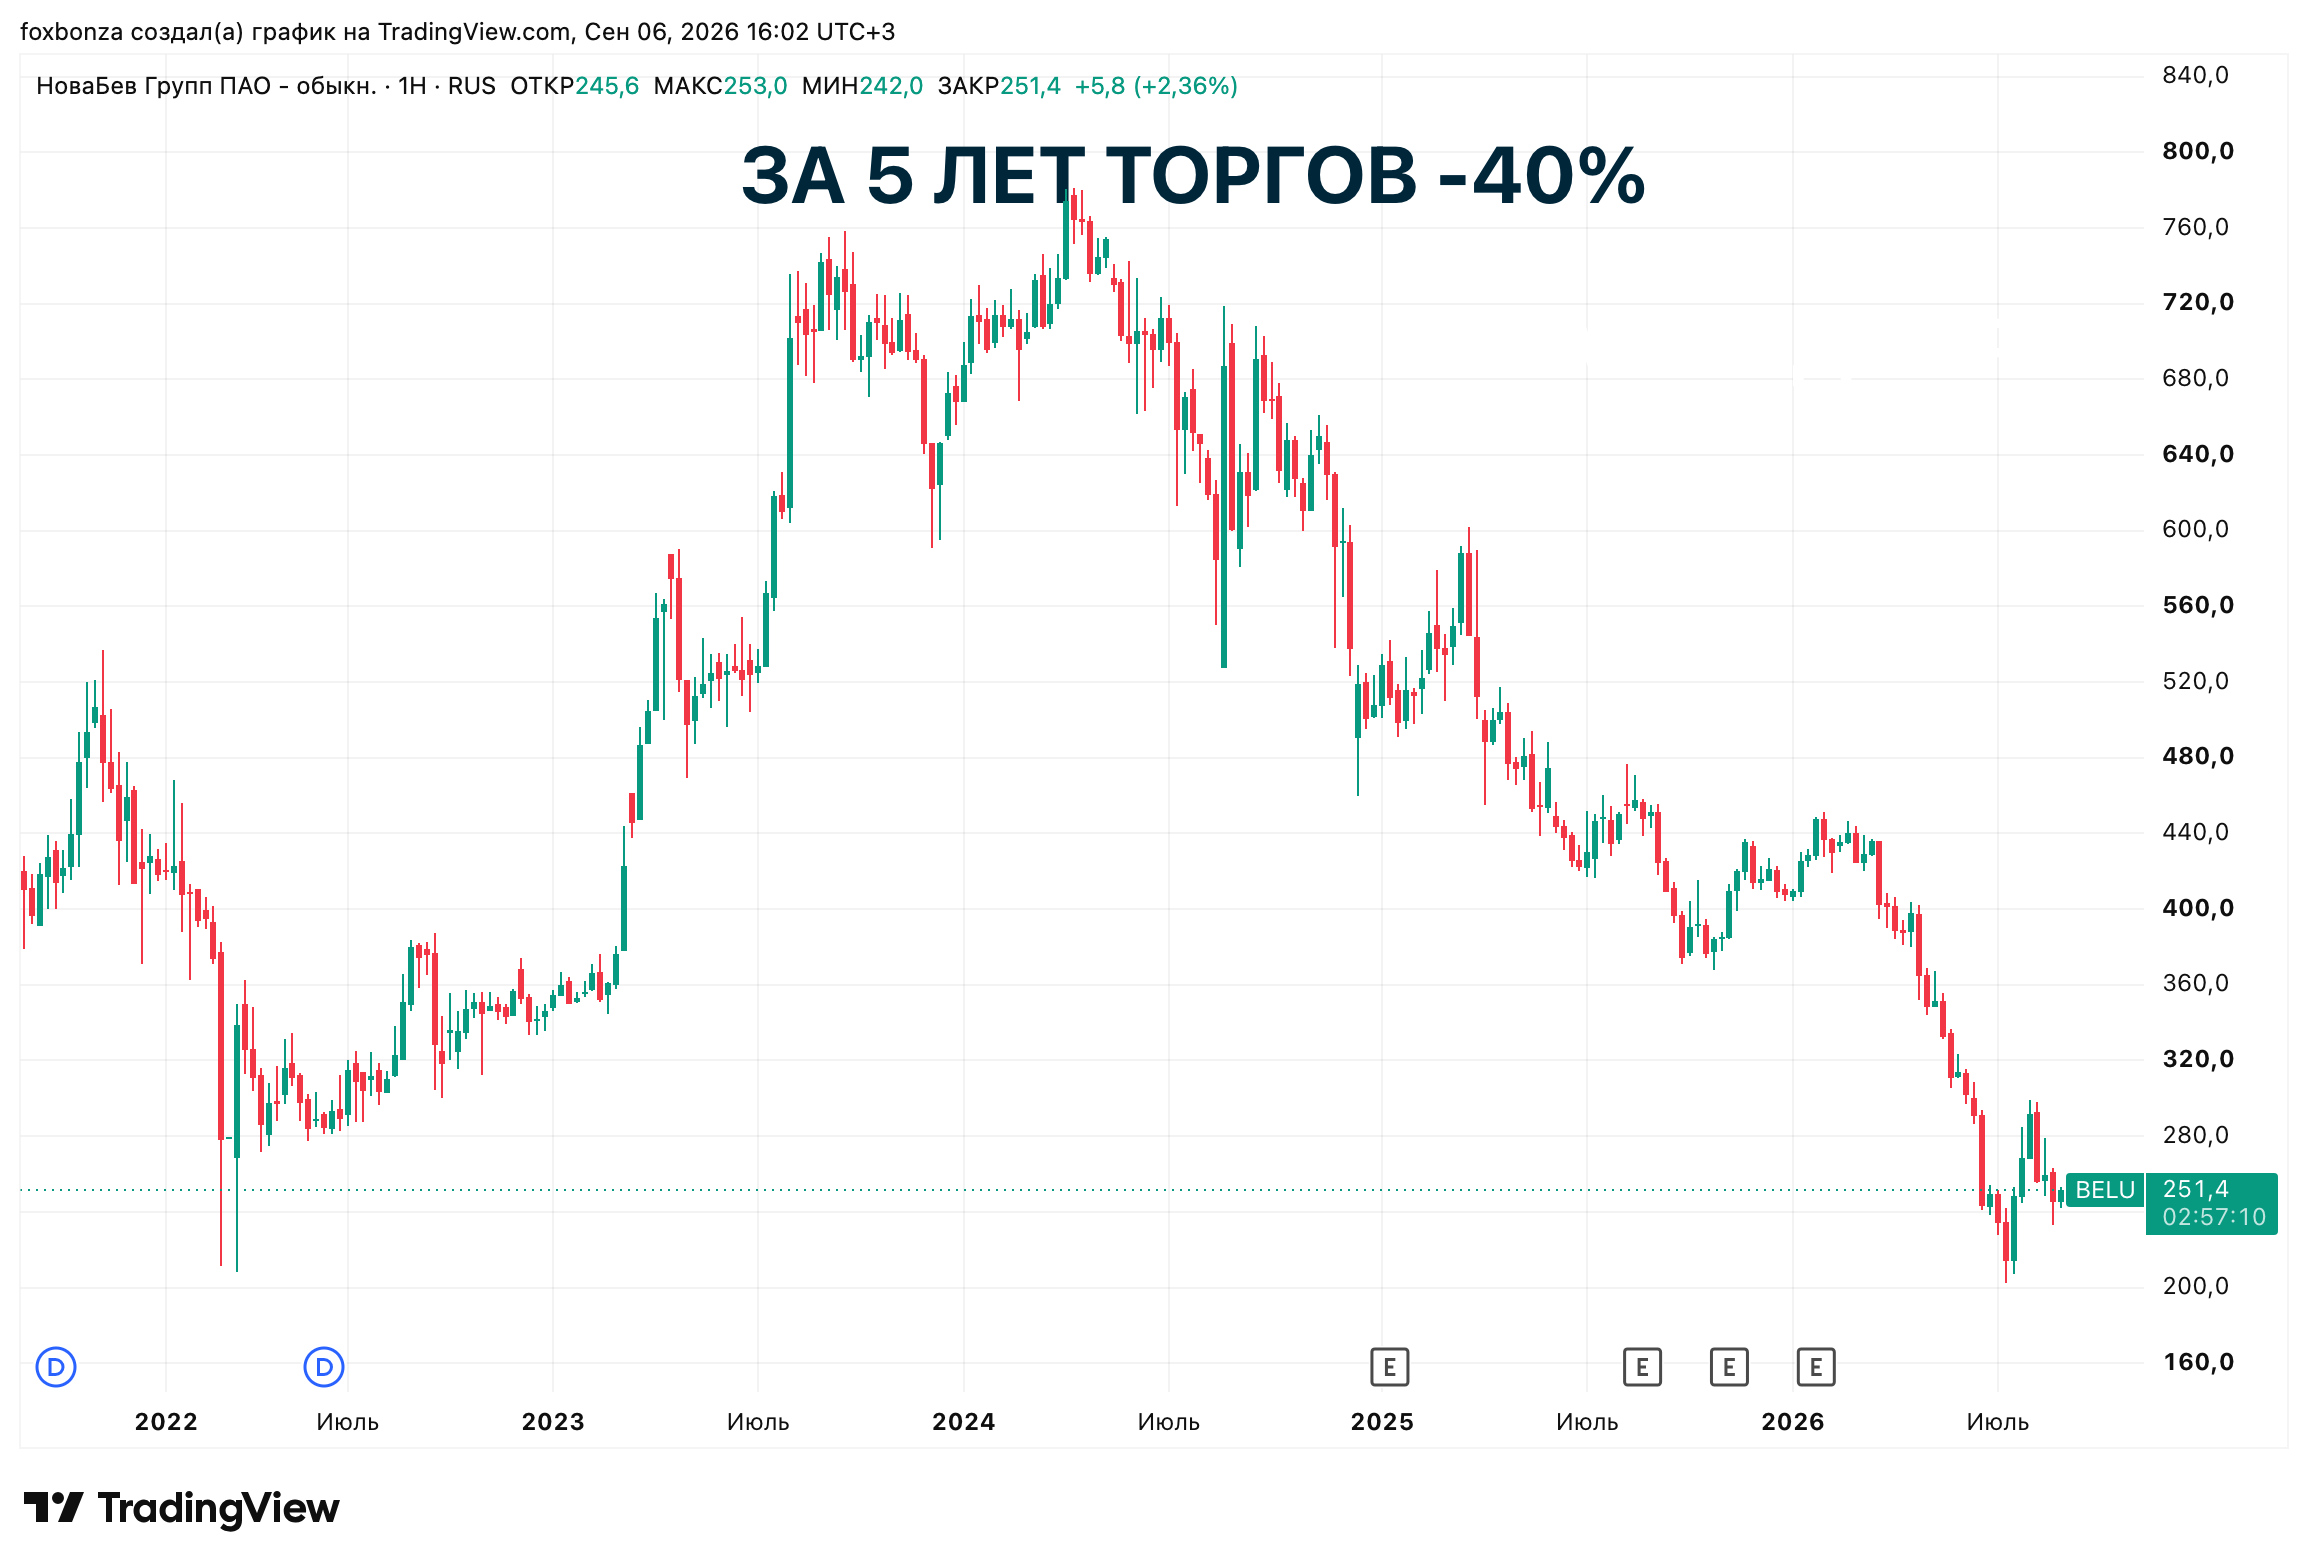
Динамика акций (приблизительная оценка по графикам): 5 лет -40%, 1 год -43%, 6 мес -41%, 3 мес -18%
Капитализация (оценка по цене 251,6 руб.): 126,4 млн акций * 251,6 = 31,8 млрд руб.
Зачем ПАО НоваБев Групп (BELU) понадобилась компания из отрасли рыбо переработки
По официальной версии, покупка рыбоперерабатывающего комбината «КВЭН» в октябре 2025 года за 2,5 млрд рублей — это часть стратегии по диверсификации бизнеса в смежные сегменты пищевой промышленности. Однако суть этой сделки, по мнению ряда наблюдателей, лежит за пределами поиска новых точек роста.
Главная интрига в том, что «КВЭН» — это не просто какая-то рыбацкая компания. Источники утверждают, что это первый актив в биографии основателя компании Александра Мечетина, купленный им еще в конце 1990-х годов. Долгие годы этот бизнес находился вне периметра публичной компании, а в списке аффилированных лиц банка Мечетина за 2019 год «КВЭН» значится в одной группе с ним. Таким образом, сделка рассматривается как выкуп актива у связанных с основателем структур.
Foxbonza Инвестиций настораживает не столько сам актив, сколько обстоятельства и логика сделки:
Источники финансирования: Покупка была осуществлена в основном за счет заемных средств, взятых под высокие ставки (средневзвешенная ставка по кредитам в 2025 году — 16,07%). В то же время компания проводила масштабный выкуп собственных акций (более 5 млрд руб.). В сумме это привело к резкому росту чистого долга на 62% за год — до 19,3 млрд руб.
Отсутствие прозрачности: В отчетности сделка оформлена как обычное «Объединение бизнесов» (Примечание 27), а в разделе операций со связанными сторонами (Примечание 30) о ней нет ни слова. Для инвестора это может означать то, что компания, возможно, не стремится раскрывать истинные бенефициары сделки.
Выход основного акционера: Совокупность этих действий (выкуп акций через структуры, подконтрольные Мечетину, и вывод денег на покупку его же бывшего актива) многими воспринимается как механизм выхода основателя из капитала компании за счет публичных акционеров.
Таким образом, для Лиса эта история не про рыбу, а про то, как публичная компания наращивает дорогой долг, чтобы решить вопросы своих основных бенефициаров. Это создает серьезные риски для миноритарных акционеров, которые не получили должного объяснения этим транзакциям.
Подробнее...
Не является инвестиционной рекомендацией!





Комментарии (0)