ПАО НОВАТЭК (NVTK) быстрый взгляд на отчетность 1 полугодие 2026 года
ПАО НОВАТЭК (NVTK) демонстрирует стабилизацию после сложного для компании 2025 года, но Лис из Foxbonza Инвестиций пока не видит устойчивого разворота. Главный тормоз действий — санкционное давление на проект Арктик СПГ-2 и переориентация экспорта на Азию с вынужденными скидками. Попутный ветер — крепкий рублевый денежный поток, чистая денежная позиция и прогнозная дивидендная доходность около 7,8% годовых, что делает бумагу интересной для наблюдения. Ключевой риск: восстановление прибыли в первом полугодии 2026 года может оказаться техническим отскоком от низкой базы, а не сменой тренда. Лис передумает, если чистая прибыль превысит 250 млрд руб.* за полугодие на фоне роста свободного денежного потока.
Foxbonza.ru Инвестиции в соцсетях
Дмитрий Железин
| 22.09.2026
На чтение: 3 минуты
Главная новость отчетности ПАО НОВАТЭК (NVTK)
ПАО НОВАТЭК (NVTK) за первое полугодие 2026 года нарастил выручку до 836,3 млрд руб. (+4% к аналогичному периоду 2025 года), однако чистая прибыль снизилась до 221 млрд руб. против 227,3 млрд руб. годом ранее. В Foxbonza Инвестиции обращают внимание на нюанс: операционная прибыль выросла до 170,7 млрд руб. (+10%), но итоговый результат подпортили налоговые расходы, которые более чем удвоились до 46,5 млрд руб.
Ключевые мультипликаторы ПАО НОВАТЭК (NVTK)
- ПАО НОВАТЭК (NVTK) показал выручку в 836,3 млрд руб., что на 4% выше прошлогодних 804,3 млрд руб., при этом операционная прибыль подросла до 170,7 млрд руб. благодаря сокращению прочих операционных расходов.
- Однако чистая прибыль просела до 221 млрд руб. (минус 2,8%), так как рост текущего налога на прибыль до 60,1 млрд руб. съел позитивный эффект от операционной деятельности.
- Денежный поток от операций сократился до 172,2 млрд руб. против 195,7 млрд руб. годом ранее.
- На этом фоне долговая нагрузка остается минимальной: общий долг 269,7 млрд руб. при денежных средствах 311,7 млрд руб., что сохраняет чистую денежную позицию.
Отдельно Лис отмечает дивидендную историю: за 2025 год компания выплатила 82,73 руб. на акцию (промежуточные 35,50 руб. и годовые 47,23 руб.), что при текущей цене 1078,50 руб. дает выплаченную доходность 7,67%. Прогноз на 2026 год предполагает 35,50 руб. за первое полугодие (3,58%) и 41,56 руб. за второе полугодие (4,19%), суммарно около 7,8% годовых.
Вердикт Foxbonza Инвестиций по ПАО НОВАТЭК (NVTK)
ПАО НОВАТЭК (NVTK) был и остаётся заложником геополитики: санкции на Арктик СПГ-2 и логистические издержки не исчезли, а рост налоговой нагрузки в отчетном периоде подтверждает, что государство забирает все большую долю прибыли. Тем не менее, в Foxbonza Инвестиции отмечают, что компания по-прежнему генерирует солидный операционный кэш и имеет подушку в виде 311,7 млрд руб. на счетах, что позволяет покрывать инвестиции без наращивания долга. Дивидендная доходность около 7,8% является одним из главных мотивов следить за активом: если нисходящий тренд на графике сменится разворотом, покупка при подтверждении смены тенденции может оказаться привлекательной для Лиса. Ключевой риск для любого средне-срочно и долгосрочно настроенного инвестора — дальнейшее давление на дивидендную базу из-за нестабильности чистой прибыли. В Foxbonza Инвестиции пересмотрят позицию, если компания покажет устойчивый рост чистой прибыли два полугодия подряд без разовых налоговых изъятий.
Инфографика
Верификация расчетов Лиса по отчетности ПАО НОВАТЭК (NVTK)
Выручка (1П2026): 836 336 млн руб. (1П2025: 804 320 млн руб.) — рост на 4%.
Операционная прибыль: 170 677 млн руб. (1П2025: 155 000 млн руб.) — рост на 10,1%.
Чистая прибыль: 221 013 млн руб. (1П2025: 227 291 млн руб.) — снижение на 2,8%.
Рентабельность по чистой прибыли: 221 013 / 836 336 * 100 = 26,4% (1П2025: 28,3%).
Денежные средства на конец периода: 311 665 млн руб. (на начало 2026: 337 925 млн руб.).
Общий долг (справедливая стоимость): 269 737 млн руб. (на 31.12.2025: 305 080 млн руб.).
Чистый долг: 269 737 - 311 665 = минус 41 928 млн руб. (чистая денежная позиция).
Операционный денежный поток: 172 249 млн руб. (1П2025: 195 689 млн руб.) — снижение на 12%.
Выплаченная дивидендная доходность за 2025 год: 82,73 / 1078,50 * 100 = 7,67%.
Прогнозная дивидендная доходность на 2026 год: (35,50 + 41,56) / 1078,50 * 100 = 7,14% (или 3,58% + 4,19% = 7,77% с учетом округлений).
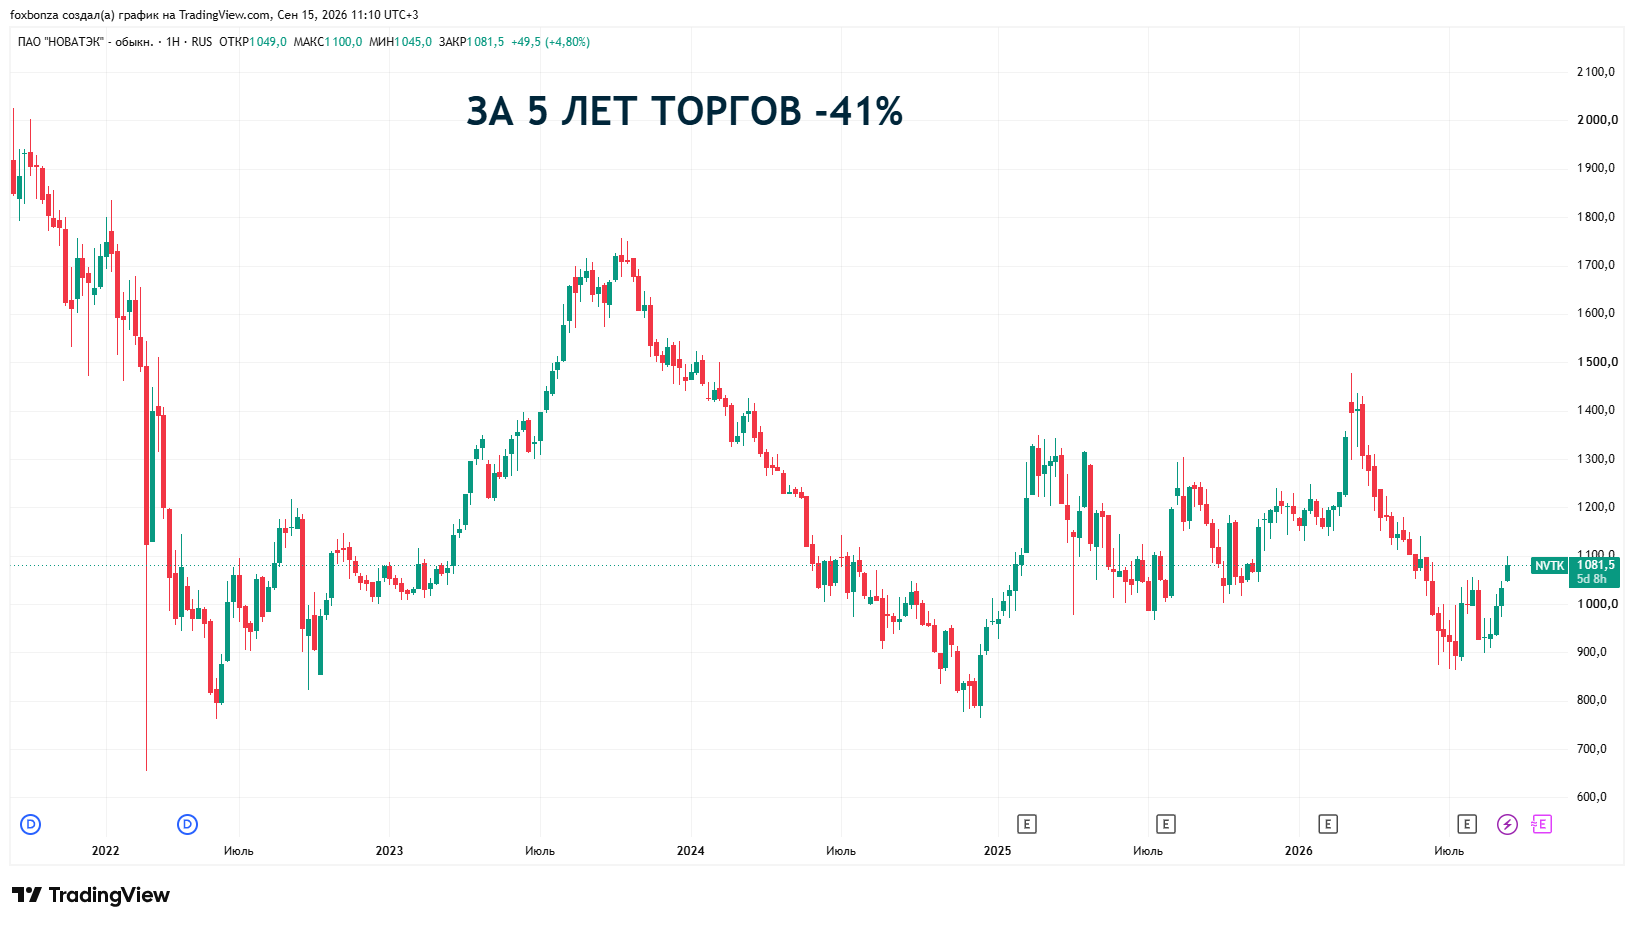
За 5 лет торгов: минус 41% (с ~1900 до 1081 руб.).
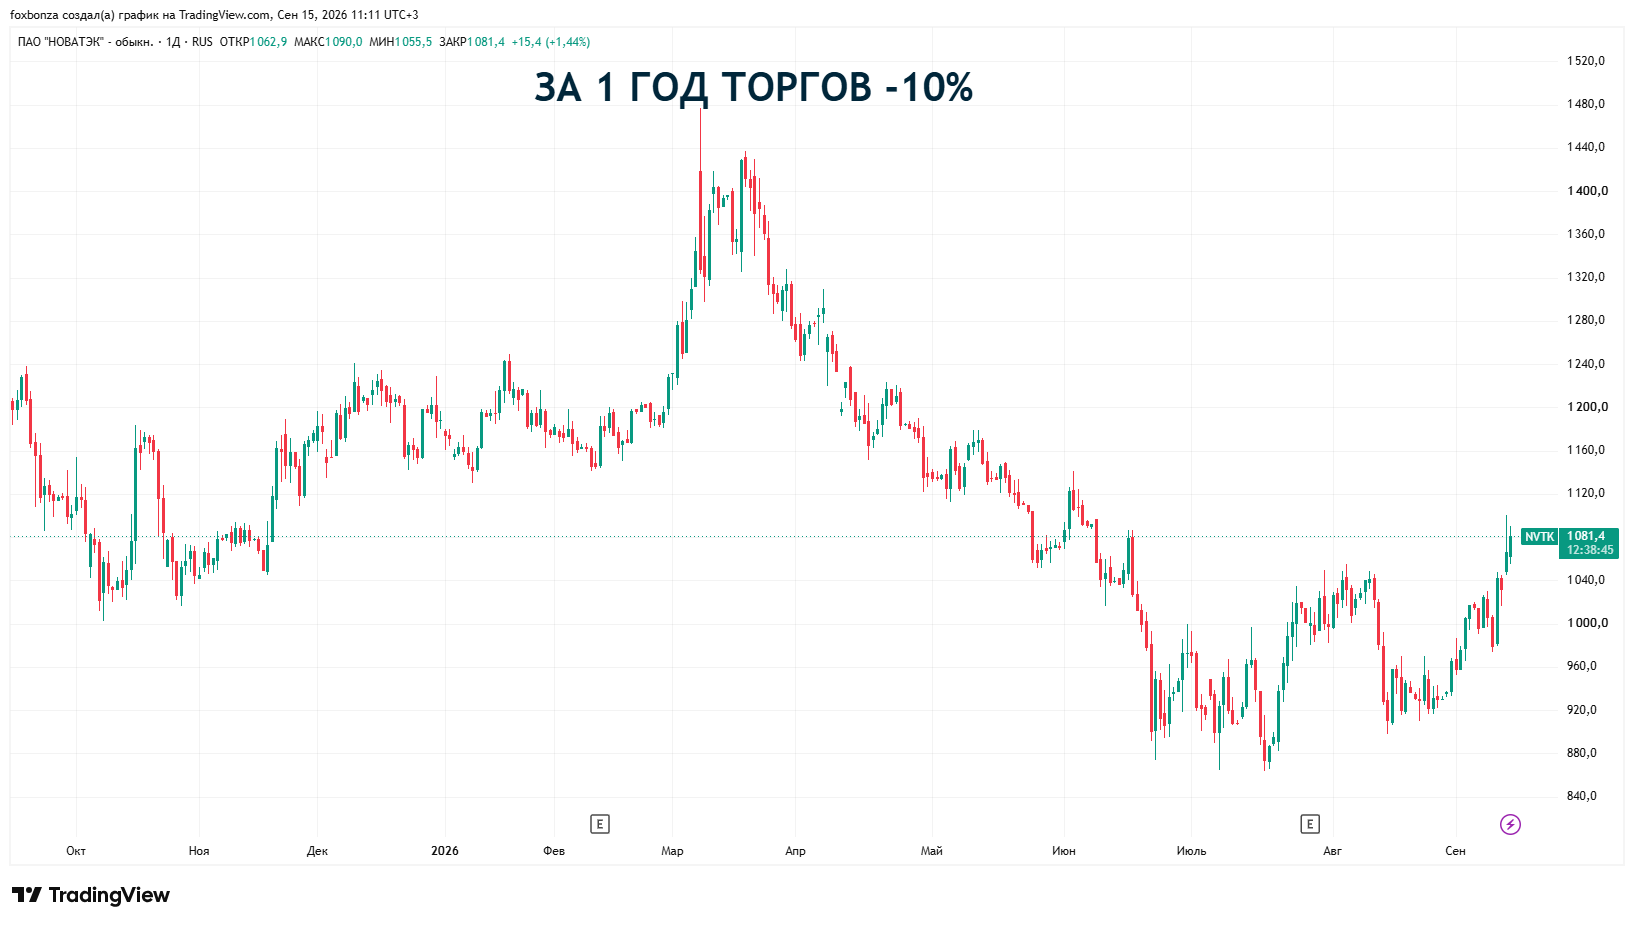
За 1 год торгов: минус 10% (с ~1200 до 1081 руб.).
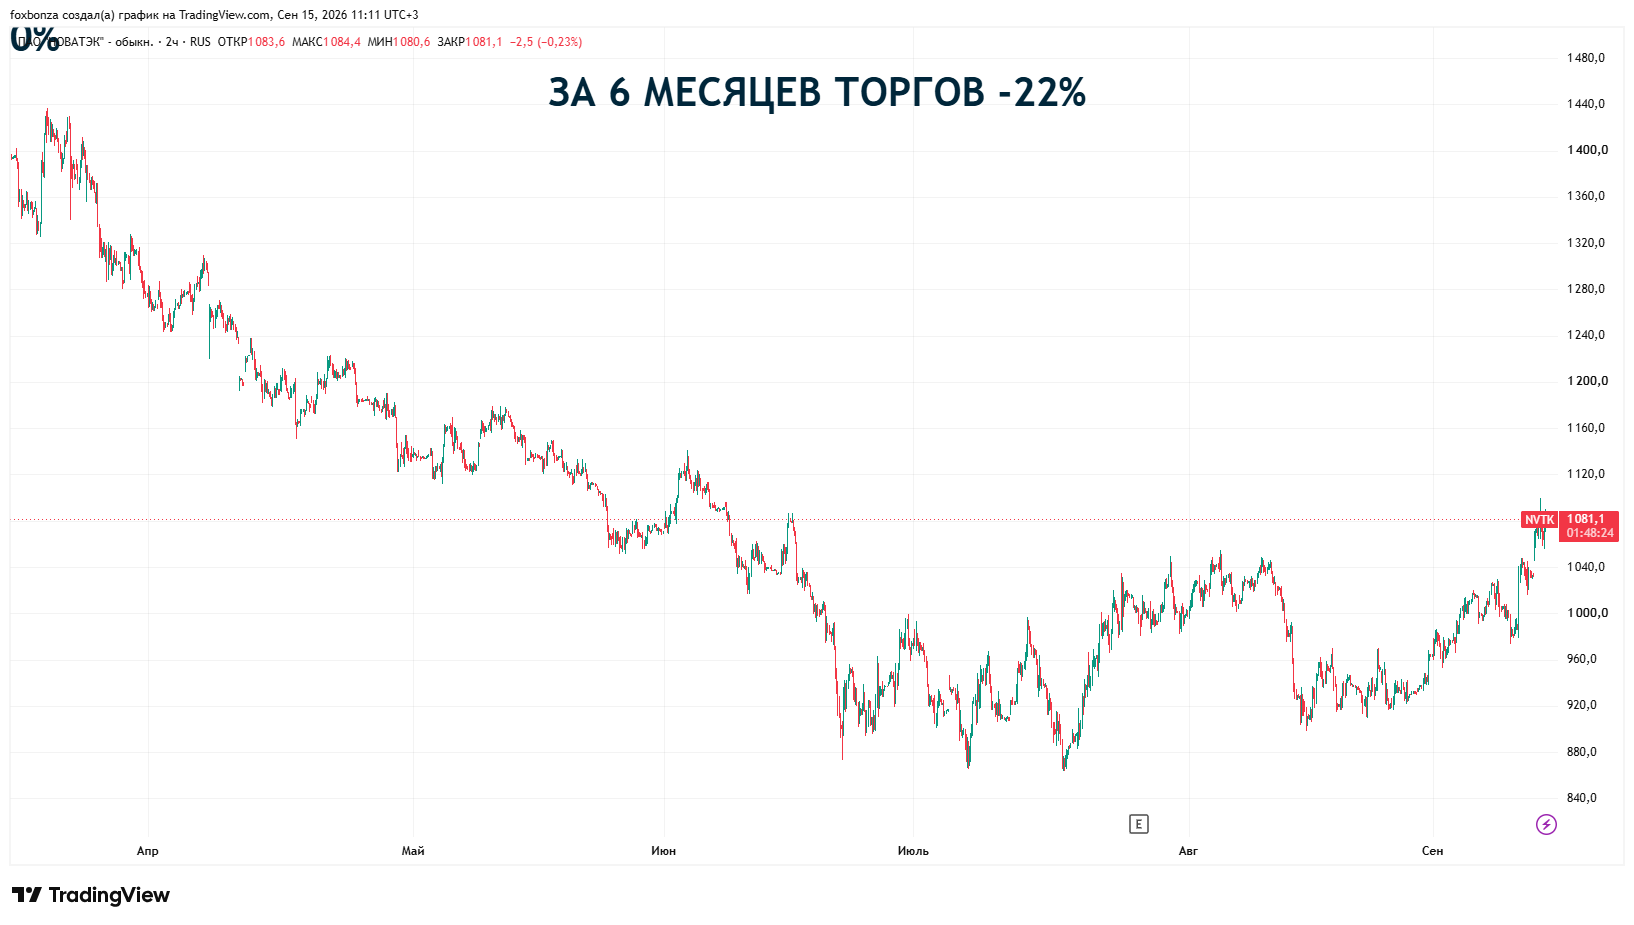
За 6 месяцев торгов: минус 22% (с ~1380 до 1081 руб.).
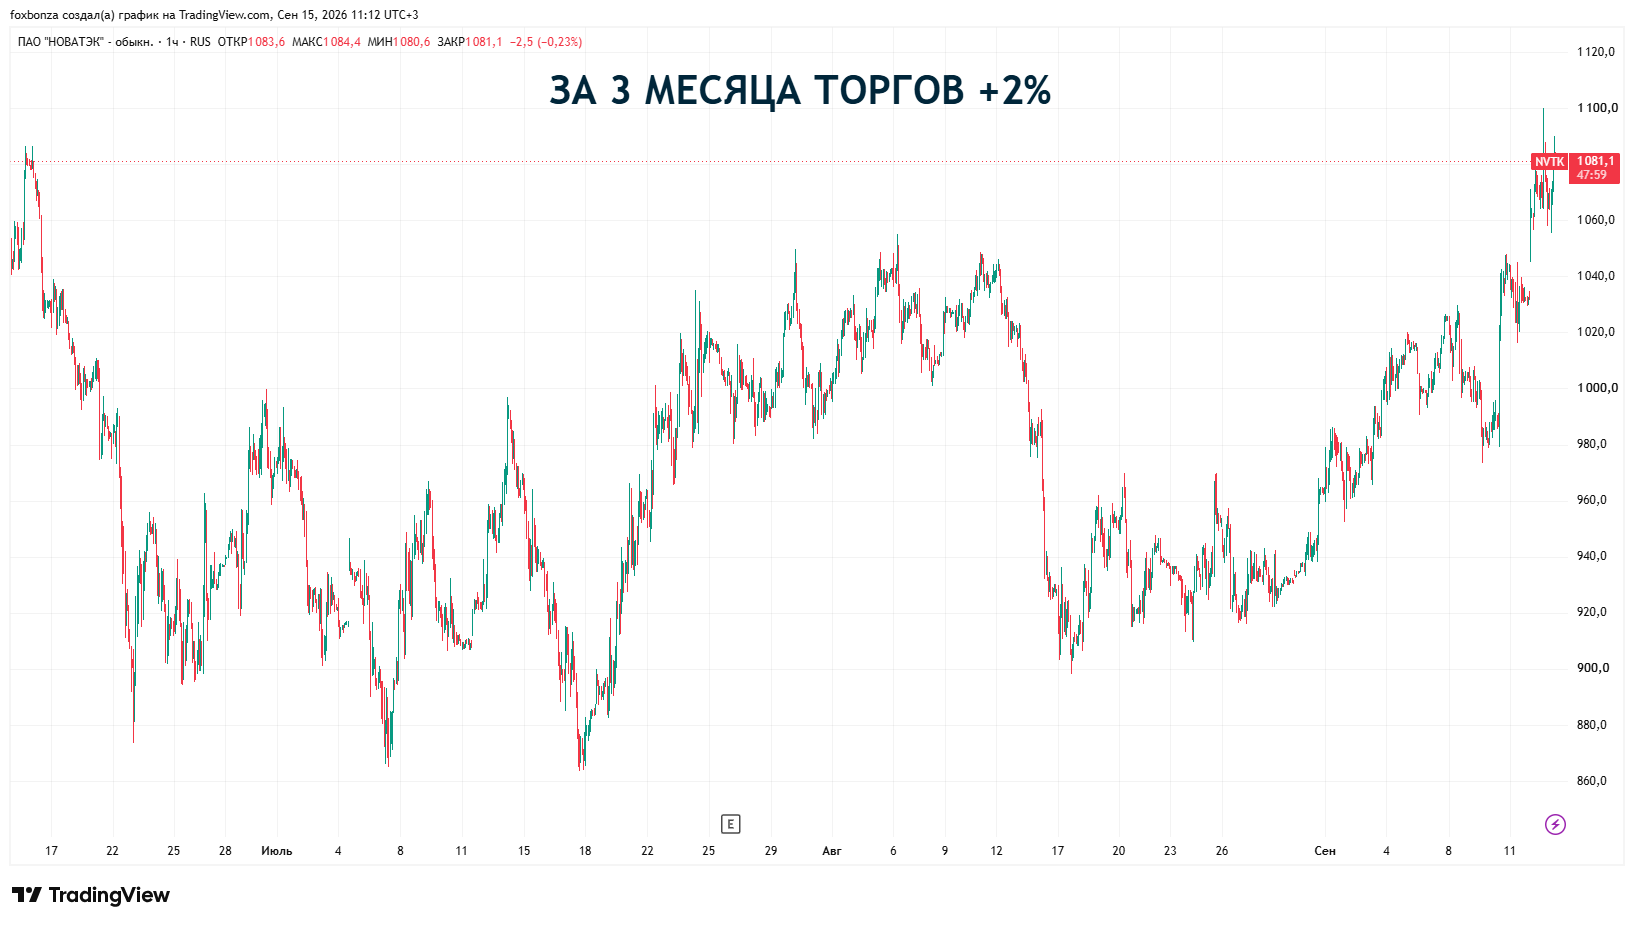
За 3 месяца торгов: плюс 2% (с ~1060 до 1081 руб.).
Капитализация: на текущий момент цена 1078,50 руб. за акцию. Точное количество акций в отчетности не раскрыто, но Лис констатирует, что рынок оценивает компанию ниже 3 трлн руб. На графиках видно, что после обвала в первом квартале 2026 года акции пытаются найти дно в районе 1000-1080 руб., но устойчивого тренда на восстановление пока нет.
Почему выбран порог от 250 млрд руб ПАО НОВАТЭК (NVTK)
В Foxbonza Инвестиции выбран порог в 250 млрд руб. чистой прибыли за полугодие, отталкиваясь от трех конкретных ориентиров из отчетности и рыночного контекста.
Во-первых, это возврат к уровню, который компания показывала до санкционного обострения. За первое полугодие 2025 года чистая прибыль составила 227,3 млрд руб., за первое полугодие 2026 года — 221 млрд руб. То есть последние два полугодия прибыль топчется в диапазоне 220–227 млрд руб. Порог 250 млрд руб. — это выход за верхнюю границу этого коридора примерно на 10%, что сигнализировало бы не о техническом отскоке, а о смене тенденции.
Во-вторых, 250 млрд руб. — это уровень, при котором годовая прибыль превысила бы 500 млрд руб. Для сравнения: в 2024 году компания заработала около 500 млрд руб., а в 2025 году прибыль обвалилась до 186 млрд руб. Именно падение ниже 500 млрд руб. в годовом выражении стало триггером для пересмотра дивидендной базы и снижения капитализации. Возврат к полутысячному рубежу по году означал бы, что бизнес восстановил способность генерировать прибыль на уровне, достаточном для поддержания дивидендов без роста долга.
В-третьих, 250 млрд руб. за полугодие — это примерно 26–27% рентабельности по чистой прибыли при выручке около 900–950 млрд руб. Сейчас рентабельность составляет 26,4%, но прибыль сдерживается налоговыми изъятиями. Если компания покажет 250 млрд руб. при той же выручке, это будет означать, что налоговое давление либо снизилось, либо операционная эффективность выросла настолько, что перекрыла фискальную нагрузку. Для Лиса это принципиальный момент: он готов пересмотреть позицию не просто при росте цифры, а при подтверждении, что рост носит устойчивый характер, а не разовый.
Лис из Foxbonza Инвестиции не просто так говорит о развороте тренда, на коротком участке в 3 месяца акции показали прекращение снижения, в котором находились средне-срочно и долгосрочно.
Подробнее...
Не является инвестиционной рекомендацией!





Комментарии (0)