


Сбер (SBER), ЛУКОЙЛ (LKOH), НОВАТЭК (NVTK), Московская биржа (MOEX) и Интер РАО (IRAO).
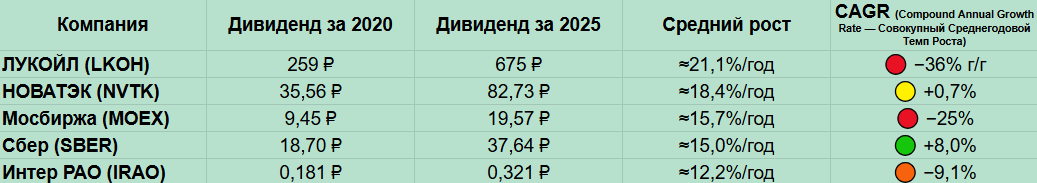
Нужно оговориться: это не рейтинг максимальной текущей дивидендной доходности. Интереснее выяснить, насколько быстро росла сама выплата на одну акцию, насколько этот рост был устойчивым и есть ли основания рассчитывать на его продолжение. Одна из табличек уже может рассказать интересную историю (см. Таблицу 1). ЛУКОЙЛ формально победил по скорости роста за пять лет. Но именно в последнем году его дивиденд снизился. Сбер, наоборот, занимает только четвёртое место по пятилетнему CAGR, зато сейчас единственный из этой пятёрки продолжает демонстрировать достаточно уверенный рост годовой выплаты. Дальше Лис роет землю глубже.
Сбер
(SBER): тихо подкрался к первому местуЧто нравится Лису? После вынужденной паузы дивидендный принтер Сбера снова заработал:
25 → 33,30 → 34,84 → 37,64 ₽.
Важное уточнение: за 2021 финансовый год выплаты не было вообще — это и есть та самая «вынужденная пауза». Поэтому последовательность выше начинается с дивиденда за 2022 год. За 2025 год акционеры утвердили дивиденд 37,64 рубля на акцию, направив на выплаты около 850 млрд рублей.
Темпы последних лет:
25 → 33,30 ₽: +33,2%
33,30 → 34,84 ₽: +4,6%
34,84 → 37,64 ₽: +8,0%
Именно эта последовательность сейчас выглядит одной из самых здоровых среди крупных дивидендных компаний российского рынка. За пять лет выплата увеличилась примерно вдвое, а средний темп составляет около 15% годовых (см. Таблицу 1).
Что настораживает рыжую морду? В истории есть пропущенная выплата за 2021 финансовый год. Поэтому назвать Сбер безупречным российским «дивидендным аристократом» лисий язык всё-таки не повернётся. Кроме того, дивиденды напрямую зависят от прибыли банка и достаточности капитала. Экономический спад, рост проблемных кредитов или изменение требований ЦБ способны быстро изменить картину.
Дивиденды на оценку: 5/5
Сейчас именно Сбер выглядит для Лиса наиболее интересной бумагой из пятёрки с позиции будущего роста дивиденда. Не потому, что у него самый высокий исторический CAGR, а потому, что рост выплаты продолжается сейчас. Если прибыль банка в долгосрочной перспективе будет прибавлять хотя бы на 7–10% ежегодно, похожая динамика дивиденда вполне возможна.
НОВАТЭК
(NVTK): стабильный бегун немного сбавил темпЧто нравится Лису? История НОВАТЭКа выглядит внушительно:
2020 — 35,56 ₽
2021 — 71,44 ₽
2022 — 105,58 ₽
2023 — 78,59 ₽
2024 — 82,15 ₽
2025 — 82,73 ₽
Таким образом, дивиденд за пять лет увеличился более чем в 2,3 раза, что соответствует примерно 18,4% среднегодового роста (см. Таблицу 1). Это один из лучших результатов среди крупных компаний Мосбиржи.
Что настораживает рыжую морду лица? Главная проблема видна в последних цифрах:
78,59 → 82,15 → 82,73 ₽.
Бешеный рост закончился. Последний год дал всего около +0,7%. А за первое полугодие 2026 года акционеры НОВАТЭКа утвердили выплату 35,50 рубля на акцию — ровно столько же, сколько компания платила за первое полугодие 2025 года. То есть пока имеем практически нулевой рост.
Дивиденды на оценку: 4/5
НОВАТЭК
остаётся одной из наиболее качественных историй в нашей пятёрке. Но Лис не стал бы рисовать в надежде именно на дивидендную историю. Последние выплаты ясно намекают, что компания перешла в более спокойную фазу. Главная интрига — сможет ли новый инвестиционный цикл снова ускорить рост денежного потока.ЛУКОЙЛ
(LKOH): чемпион прошлого периода попал в ямуЧто нравится Лису? Если просто посмотреть на начало и конец пятилетнего отрезка, ЛУКОЙЛ выглядит победителем:
259 ₽ → 675 ₽.
Среднегодовой рост — около 21% (см. Таблицу 1). Причём за 2024 финансовый год компания вообще распределила 1 055 рублей на акцию. Официальная история ЛУКОЙЛа показывает 514 рублей промежуточного и 541 рубль итогового дивиденда. Вот это уже настоящий медовый пирог.
Что настораживает Лиса? А затем наступил 2025 год. За него суммарно выплачено:
397 + 278 = 675 ₽ на акцию.
То есть относительно 1 055 рублей годом ранее дивиденд сократился примерно на 36%. Поэтому прошлые +21% CAGR сейчас могут серьёзно вводить инвестора в заблуждение. История ЛУКОЙЛа остаётся сильной, но сегодняшний вопрос уже не «как быстро будет расти дивиденд?», а «когда дивиденд вернётся к предыдущему максимуму?» Дополнительная неопределённость связана с изменением структуры зарубежных активов компании: в январе 2026 года ЛУКОЙЛ сообщил о соглашении с Carlyle по продаже LUKOIL International GmbH.
Дивиденды на оценку: 4/5
ЛУКОЙЛ
остаётся очень серьёзной дивидендной историей. Но как dividend-growth (акция растущих дивидендов), акция именно сейчас Сбер выглядит интереснее. ЛУКОЙЛу сначала нужно показать восстановление выплаты.Московская биржа (MOEX): денежная машина, которой помогли высокие ставки
Что нравится Лису? До недавнего времени динамика Мосбиржи выглядела просто загляденье:
4,84 → 17,35 → 26,11 ₽.
Здесь важно уточнение: 4,84 ₽ — это дивиденд за 2022 год, а не за 2020. Рост дивиденда за 2022–2024 годы выплаты был впечатляющим. Биржа зарабатывала не только на комиссиях, но и получала существенные процентные доходы на денежных остатках в условиях высокой ключевой ставки. Выплата за 2024 финансовый год составила 26,11 рубля на акцию, на дивиденды направили 75% чистой прибыли.
Что настораживает рыжую морду? За 2025 финансовый год дивиденд снизился до 19,57 рубля, то есть примерно на 25% (см. Таблицу 1). При этом payout (выплата) сохранился высоким — опять 75% прибыли по МСФО. Это важный момент. Проблема не в том, что компания внезапно решила жадничать. Просто база прибыли изменилась. Следовательно, огромный рост предыдущих лет частично был следствием исключительно благоприятной процентной среды. А высокая ставка не будет вечной.
Дивиденды на оценку: 3,5/5
Московская биржа — отличный бизнес с понятной инфраструктурной ролью. Но Лис не стал бы считать +15,7% исторического CAGR нормальным будущим темпом дивиденда (см. Таблицу 1). MOEX интереснее оценивать как сочетание комиссионного бизнеса, процентных доходов и относительно высокого уровня payout, а не как классического дивидендного аристократа.
Интер РАО
(IRAO): не спринтер, зато долго бежал без остановкиЧто нравится Лису? До последнего года график дивиденда Интер РАО был почти образцовым:
0,181 → 0,237 → 0,284 → 0,326 → 0,354 ₽.
Практически лестница наверх. Среднегодовой темп с 2020 по 2025 год даже после последнего снижения составляет около 12,2% (см. Таблицу 1). Для зрелой электроэнергетической компании это совсем неплохо.
Что настораживает рыжую морду? Дивиденд за 2025 год снизился до 0,32142531 рубля на акцию против 0,35375652 рубля годом ранее. То есть минус около 9%. Тренд непрерывного повышения выплаты сломался. Зато в отличие от более агрессивных историй Интер РАО исторически выглядел гораздо спокойнее.
Дивиденды на оценку: 3,5/5
IRAO
— это скорее тихоход для дивидендного портфеля. Если инвестору важнее предсказуемость и он готов пожертвовать частью темпов роста — компания заслуживает внимания. Но ожидать от неё дивидендного разгона уровня ЛУКОЙЛа прошлых лет или Сбера после восстановления выплат было бы слишком оптимистично.Лисья итоговая расстановка дивидендных сил
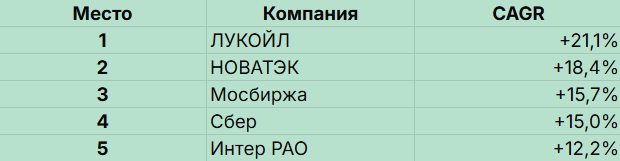
Если просто открыть калькулятор и посчитать CAGR за пять лет, порядок получается такой (см. Таблицу 3):
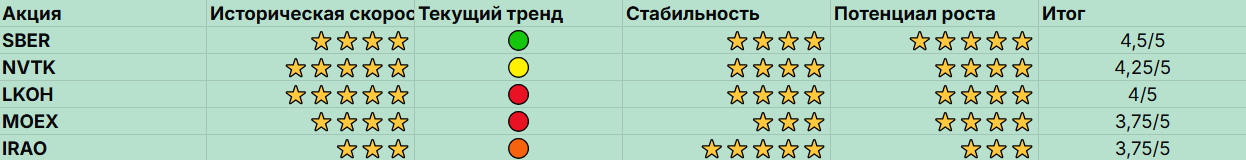
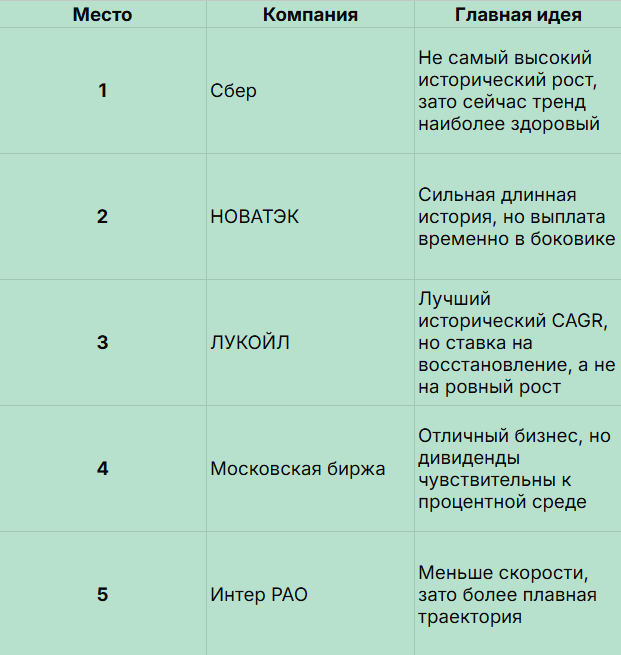
Но инвестиции редко работают настолько удобно и предсказуемо. Особенно сейчас. Высокий прошлый CAGR ничего не обещает инвестору, если последняя выплата уже упала на 25–36%. Поэтому для стратегии «купить сегодня и через 5–10 лет получать значительно больший дивиденд на первоначально вложенный капитал» Лисья расстановка сил выглядит иначе (см. Таблицу 4):
- Сбер — лучшее сочетание текущего роста прибыли, выплаты акционерам и сохранения положительного тренда дивиденда.
- НОВАТЭК — сильная длинная история, но выплата временно перешла в боковик. Если прибыль снова ускорится, потенциал возвращения к росту высокий.
- ЛУКОЙЛ — лучший исторический CAGR нашей пятёрки, но слишком сильное падение последнего дивиденда. Ставка на восстановление, а не на продолжение ровной восходящей линии.
- Московская биржа — прекрасный бизнес, но дивиденды чувствительны к процентной среде. Высокий payout остаётся, однако сверхдоходы периода экстремально высоких ставок постепенно уходят.
- Интер РАО — самый спокойный участник забега. Меньше скорости, зато исторически более плавная дивидендная траектория.
Общая картина по всем пяти бумагам — в Таблице 2.
И что Лис положил бы в корзину (не рекомендация)?
Если задача — построить именно растущий дивидендный поток, Лису интереснее не выбирать одну компанию, а соединить разные источники прибыли. Например:
Сбер — банковский сектор и главный кандидат на продолжение роста выплаты.
НОВАТЭК — нефтегаз с хорошей многолетней динамикой дивиденда.
ЛУКОЙЛ — сильный денежный бизнес с потенциалом восстановления выплат.
Московская биржа — инфраструктура финансового рынка.
Интер РАО — электроэнергетика и более спокойный дивидендный профиль.
Получается пять компаний из четырёх совершенно разных бизнес-направлений. И здесь в тысячный раз повторяется главный смысл любой такой подборки: инвестору не приходится делать ставку только на нефть, только на банки или только на высокую ставку.



Комментарии (0)