


Главная новость отчетности ПАО Россети (FEES)
ПАО Россети (FEES) представило отчетность, демонстрирующую поступательное развитие, но с важным нюансом, который Лис обязан отметить. За 6 месяцев 2026 года выручка выросла до 981,5 млрд руб. (против 836 млрд руб. годом ранее), чистая прибыль увеличилась до 176 млрд руб., а нераспределенная прибыль достигла 642,5 млрд руб. Однако, часть роста капитала обеспечена не органической прибылью, а допэмиссией на 92,8 млрд руб., что привело к увеличению уставного капитала. Это, естественно, разные источники: органическая прибыль говорит об эффективности, а эмиссия — о притоке капитала в компанию извне. Тем не менее денежная подушка в 285,2 млрд руб. превышает 10% валюты баланса, а положительный операционный денежный поток в 301,3 млрд руб. покрывает значительную часть инвестиционной программы.
Очевидно, что бизнес генерирует достаточно средств для поддержания устойчивости.
Ключевые мультипликаторы ПАО Россети (FEES)
- ПАО Россети (FEES) показывает рост операционной прибыли до 244,2 млрд руб. за 6 месяцев 2026 года (против 179,5 млрд руб. годом ранее), что связано с индексацией тарифов и увеличением объема услуг.
- Чистая прибыль в 176 млрд руб. при рентабельности 17,9% — крепкий результат, который конвертируется в рост нераспределенной прибыли, но с поправкой на допэмиссию.
- Наличие 285,2 млрд руб. на счетах дает запас прочности: даже при общем долге 775,7 млрд руб. чистый долг составляет около 490,6 млрд руб., а соотношение Net Debt/EBITDA находится на комфортном уровне 1,43x.
- Однако необходимо обратить внимание на структуру долга: 274,7 млрд руб. краткосрочных обязательств против 501,1 млрд руб. долгосрочных. Это значит, что в течение ближайших 12 месяцев компании нужно погасить или рефинансировать более четверти триллиона рублей. При наличии 285 млрд руб. денежных средств это выполнимо, но требует постоянного управления ликвидностью и создает операционный риск при ужесточении денежно-кредитной политики.
- Разовым событием стало увеличение уставного капитала на 92,8 млрд руб., что укрепило капитальную базу, но размыло доли текущих акционеров.
Вердикт Foxbonza Инвестиций по ПАО Россети (FEES)
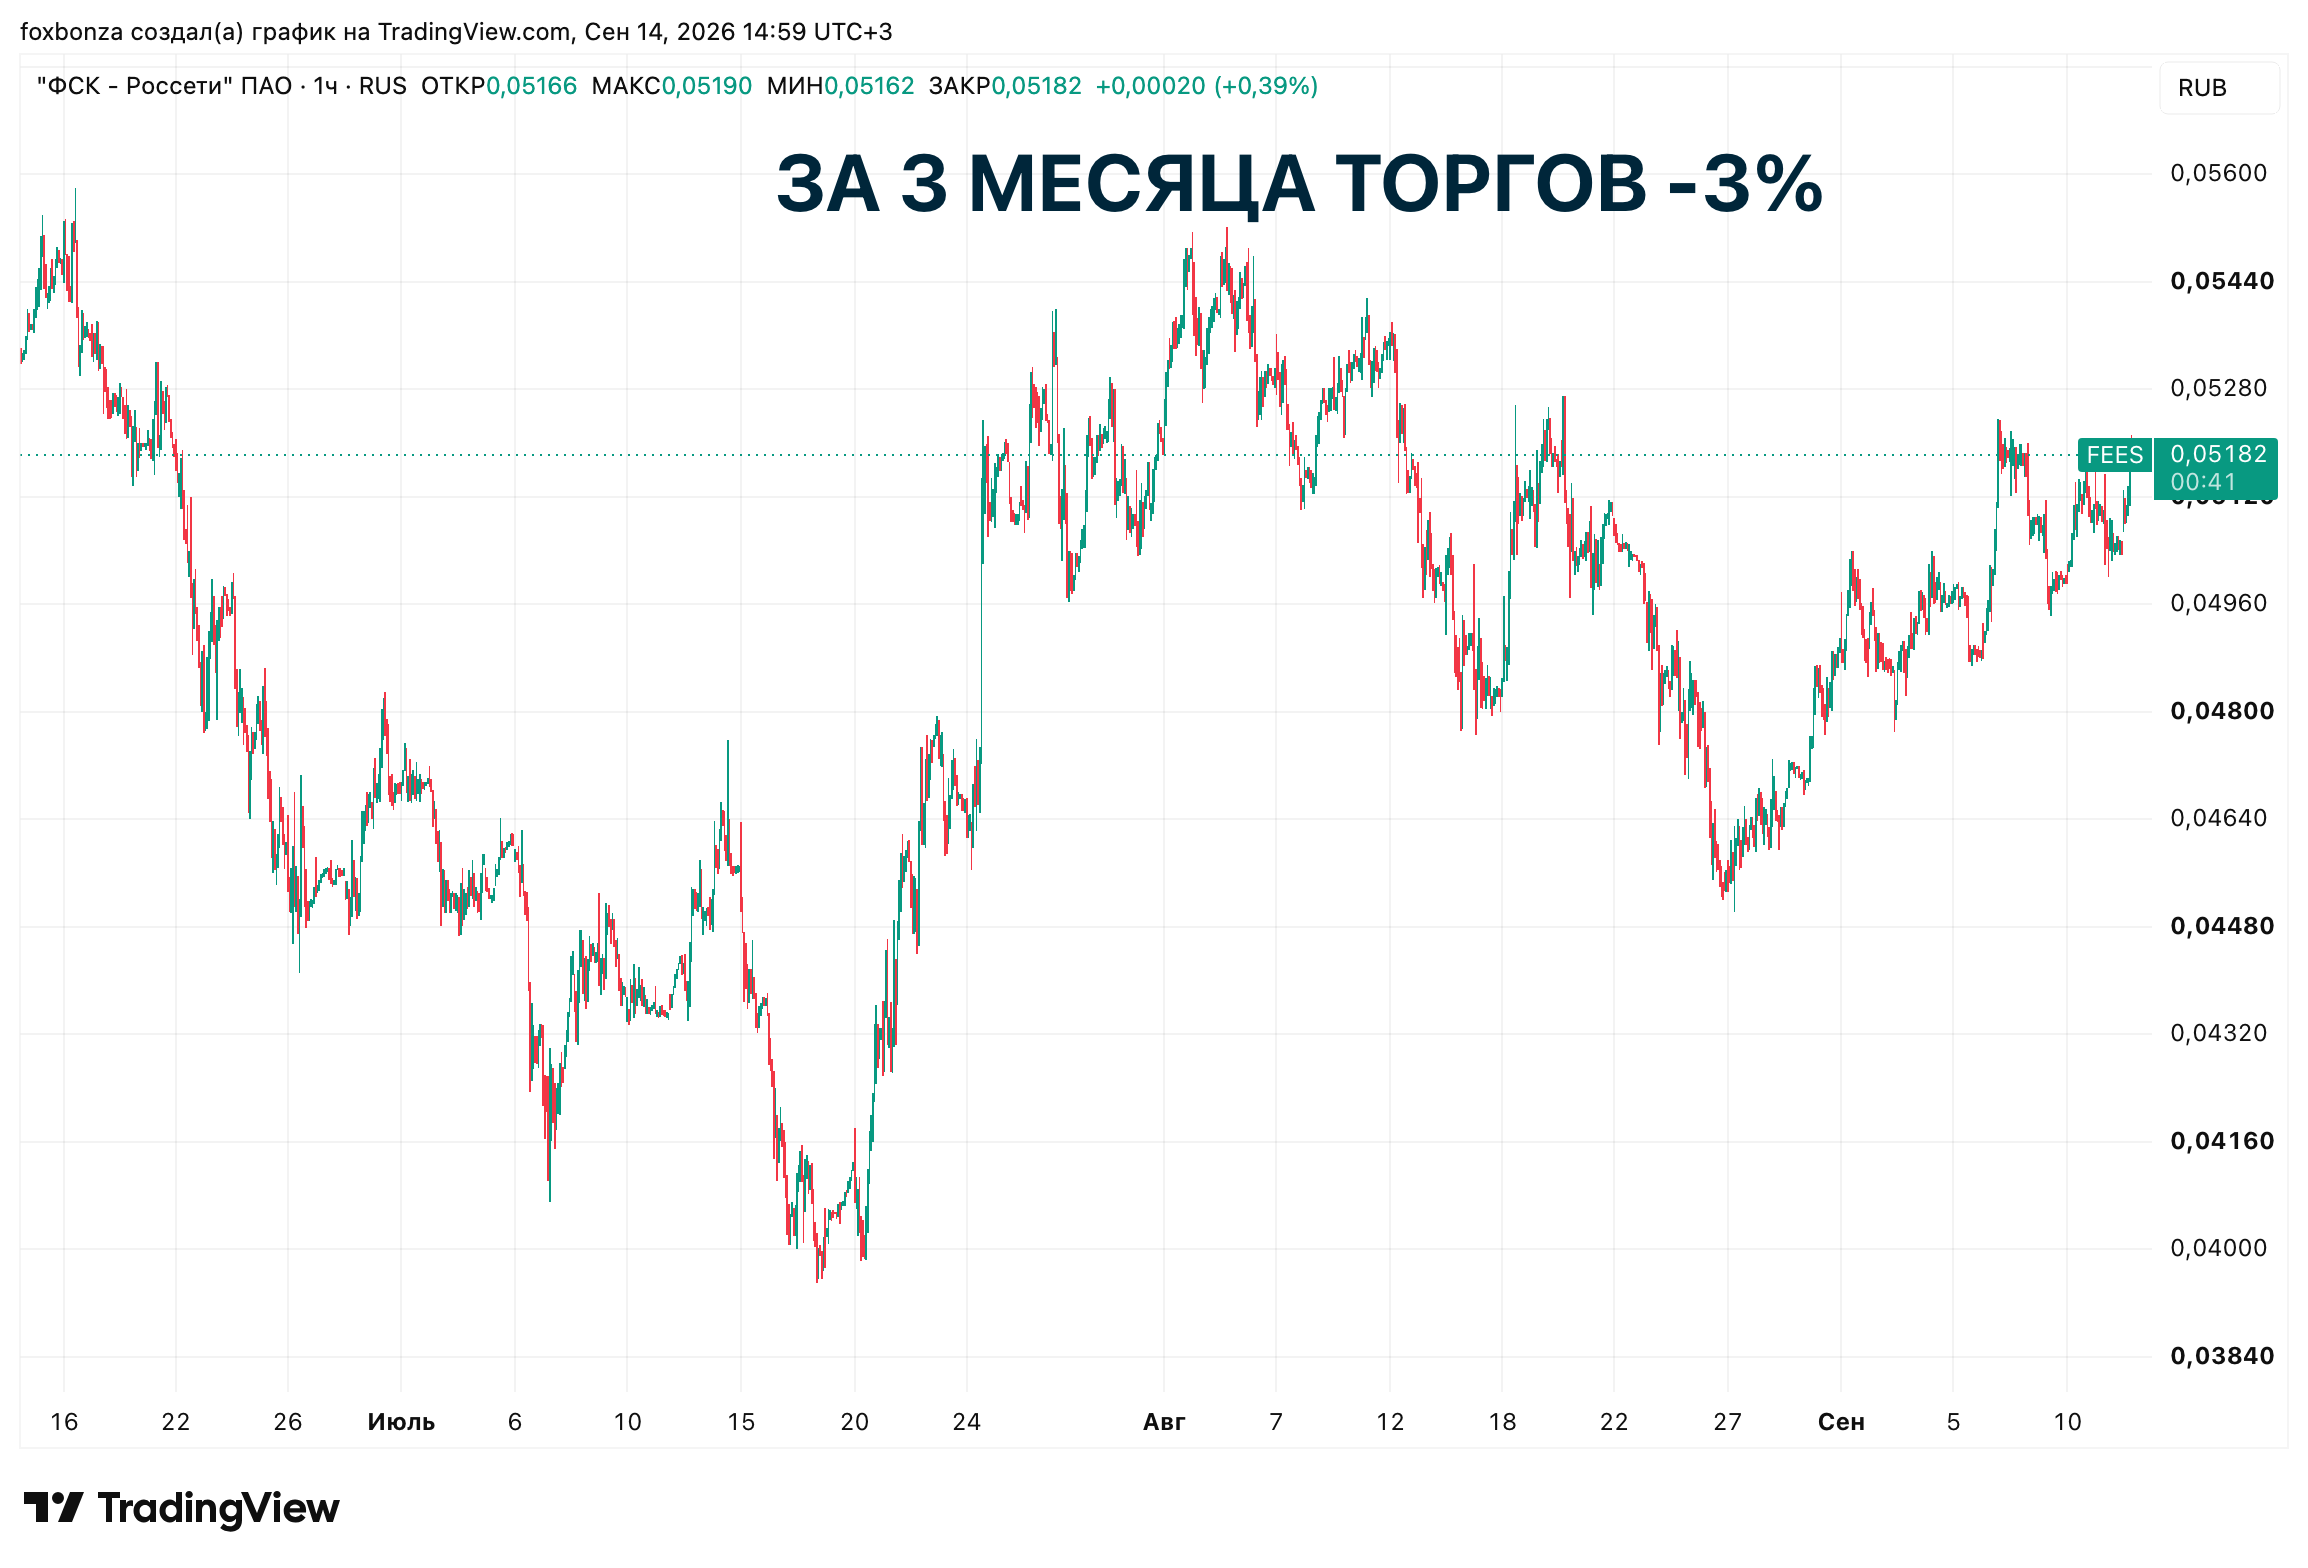
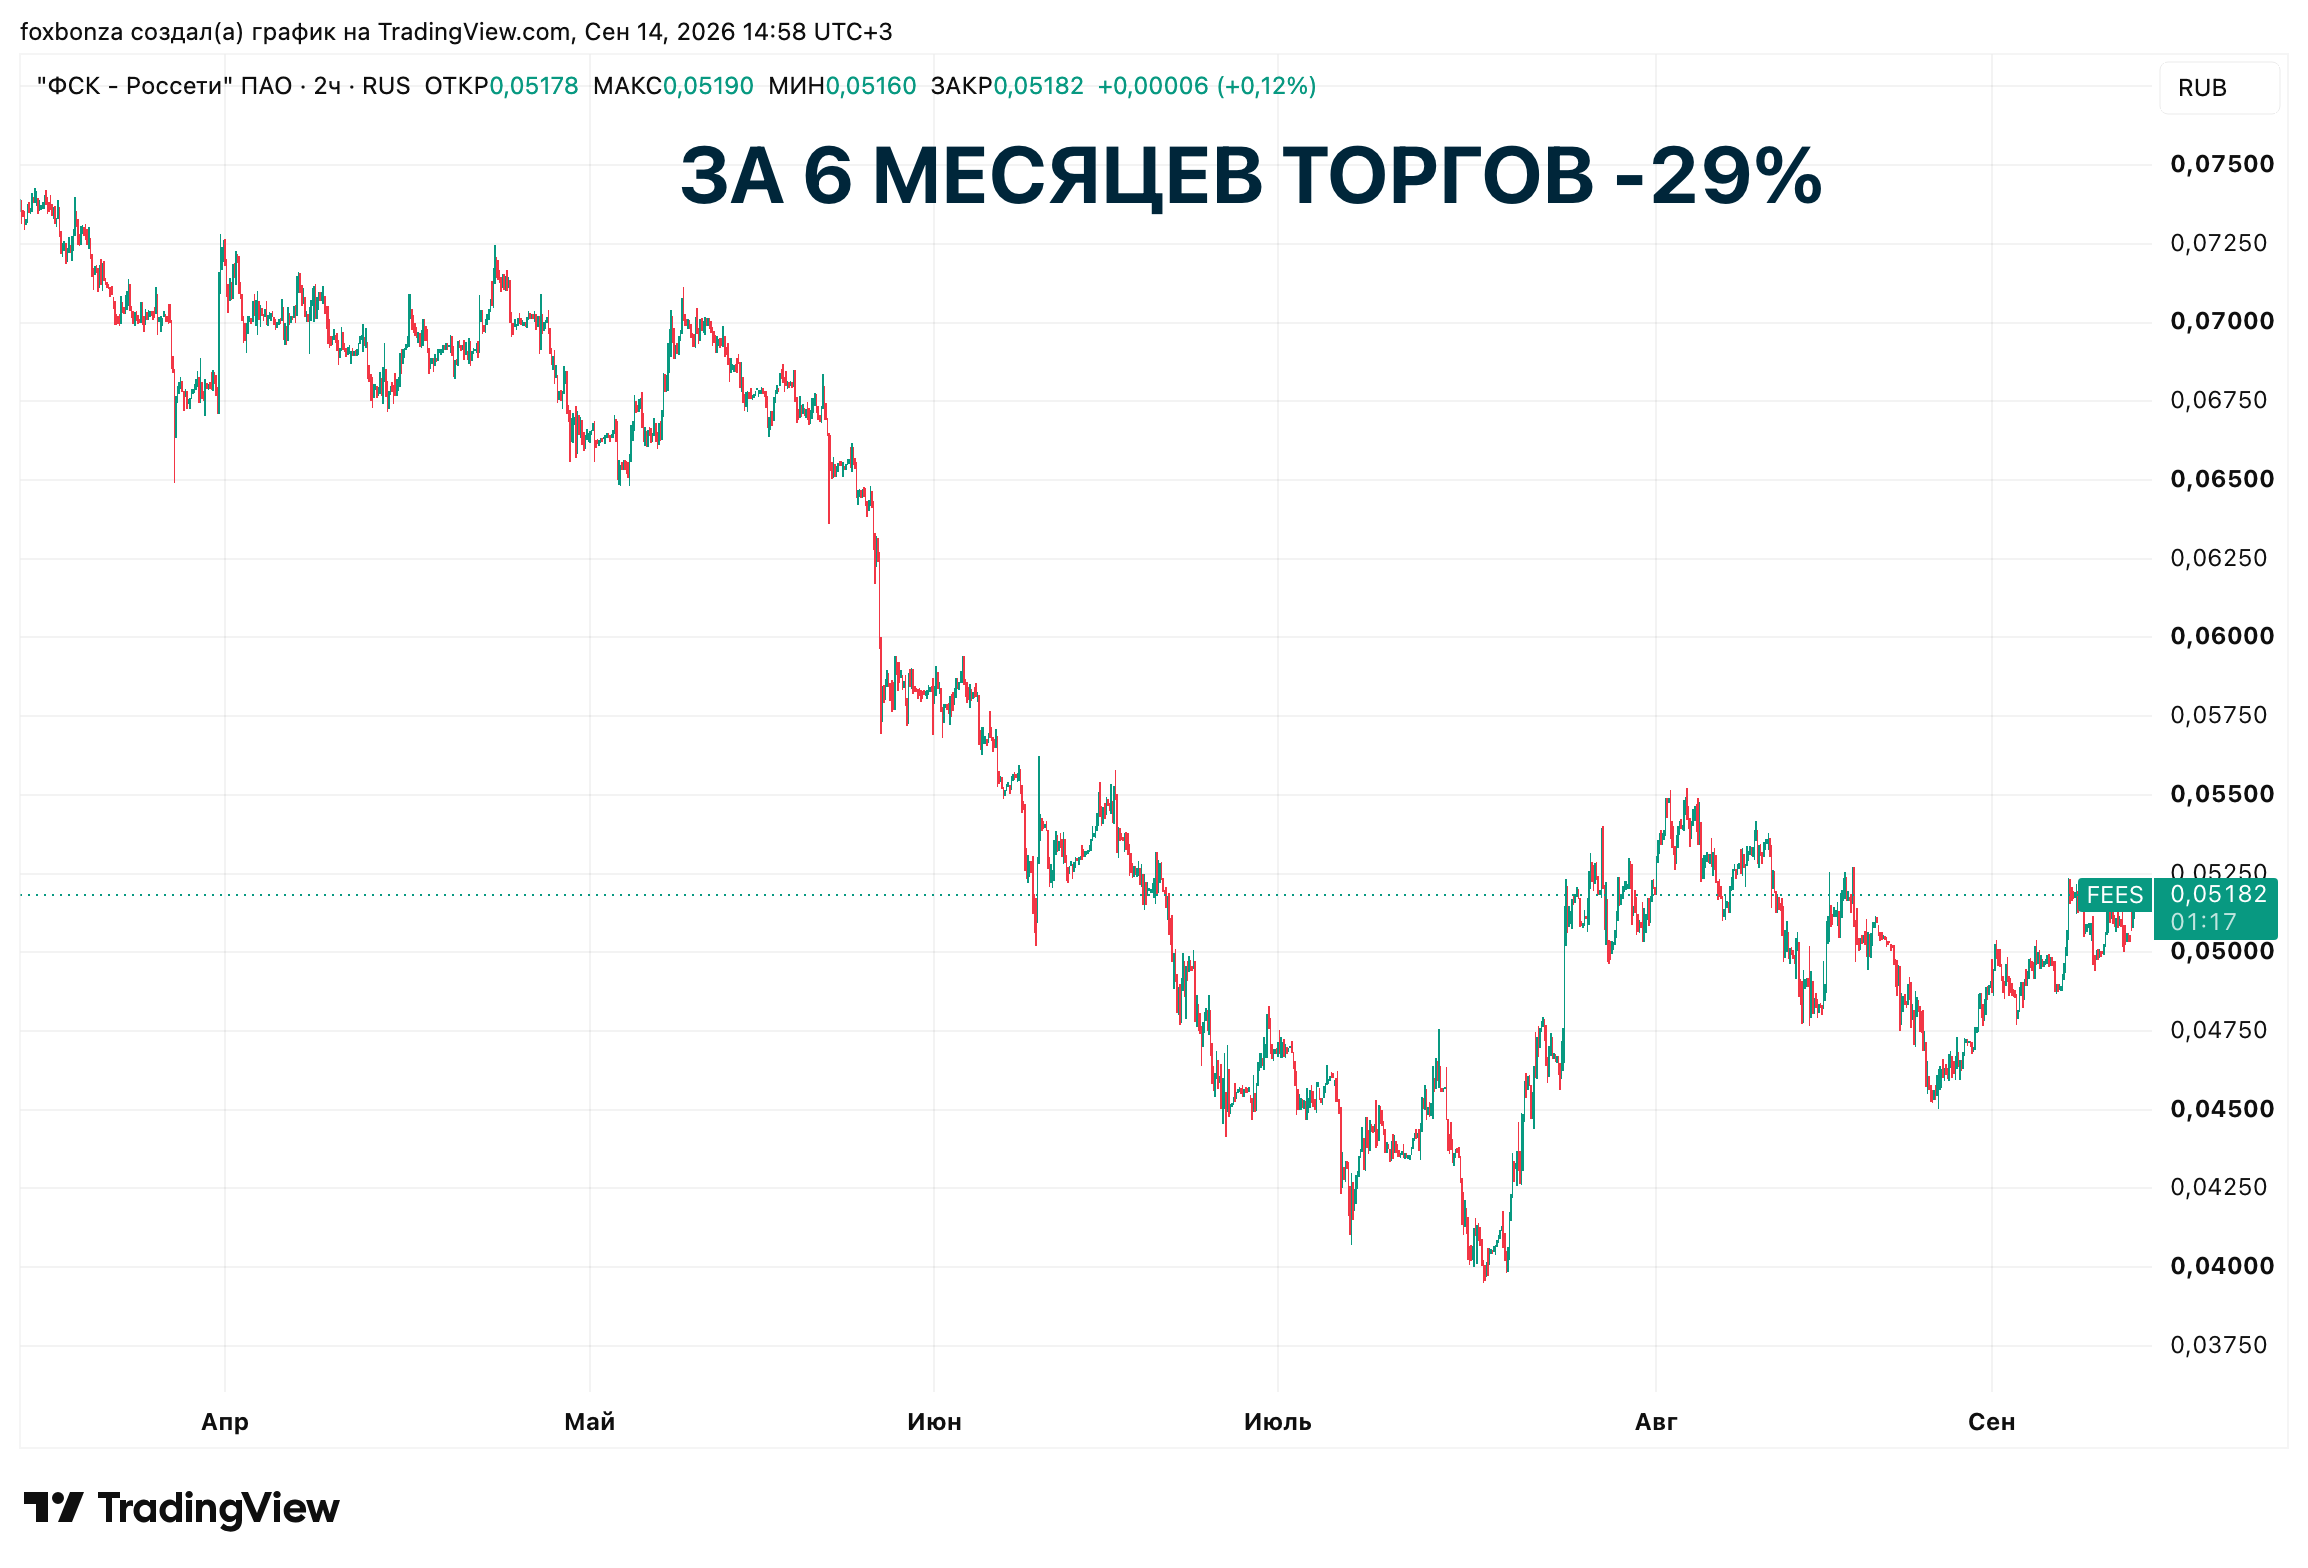
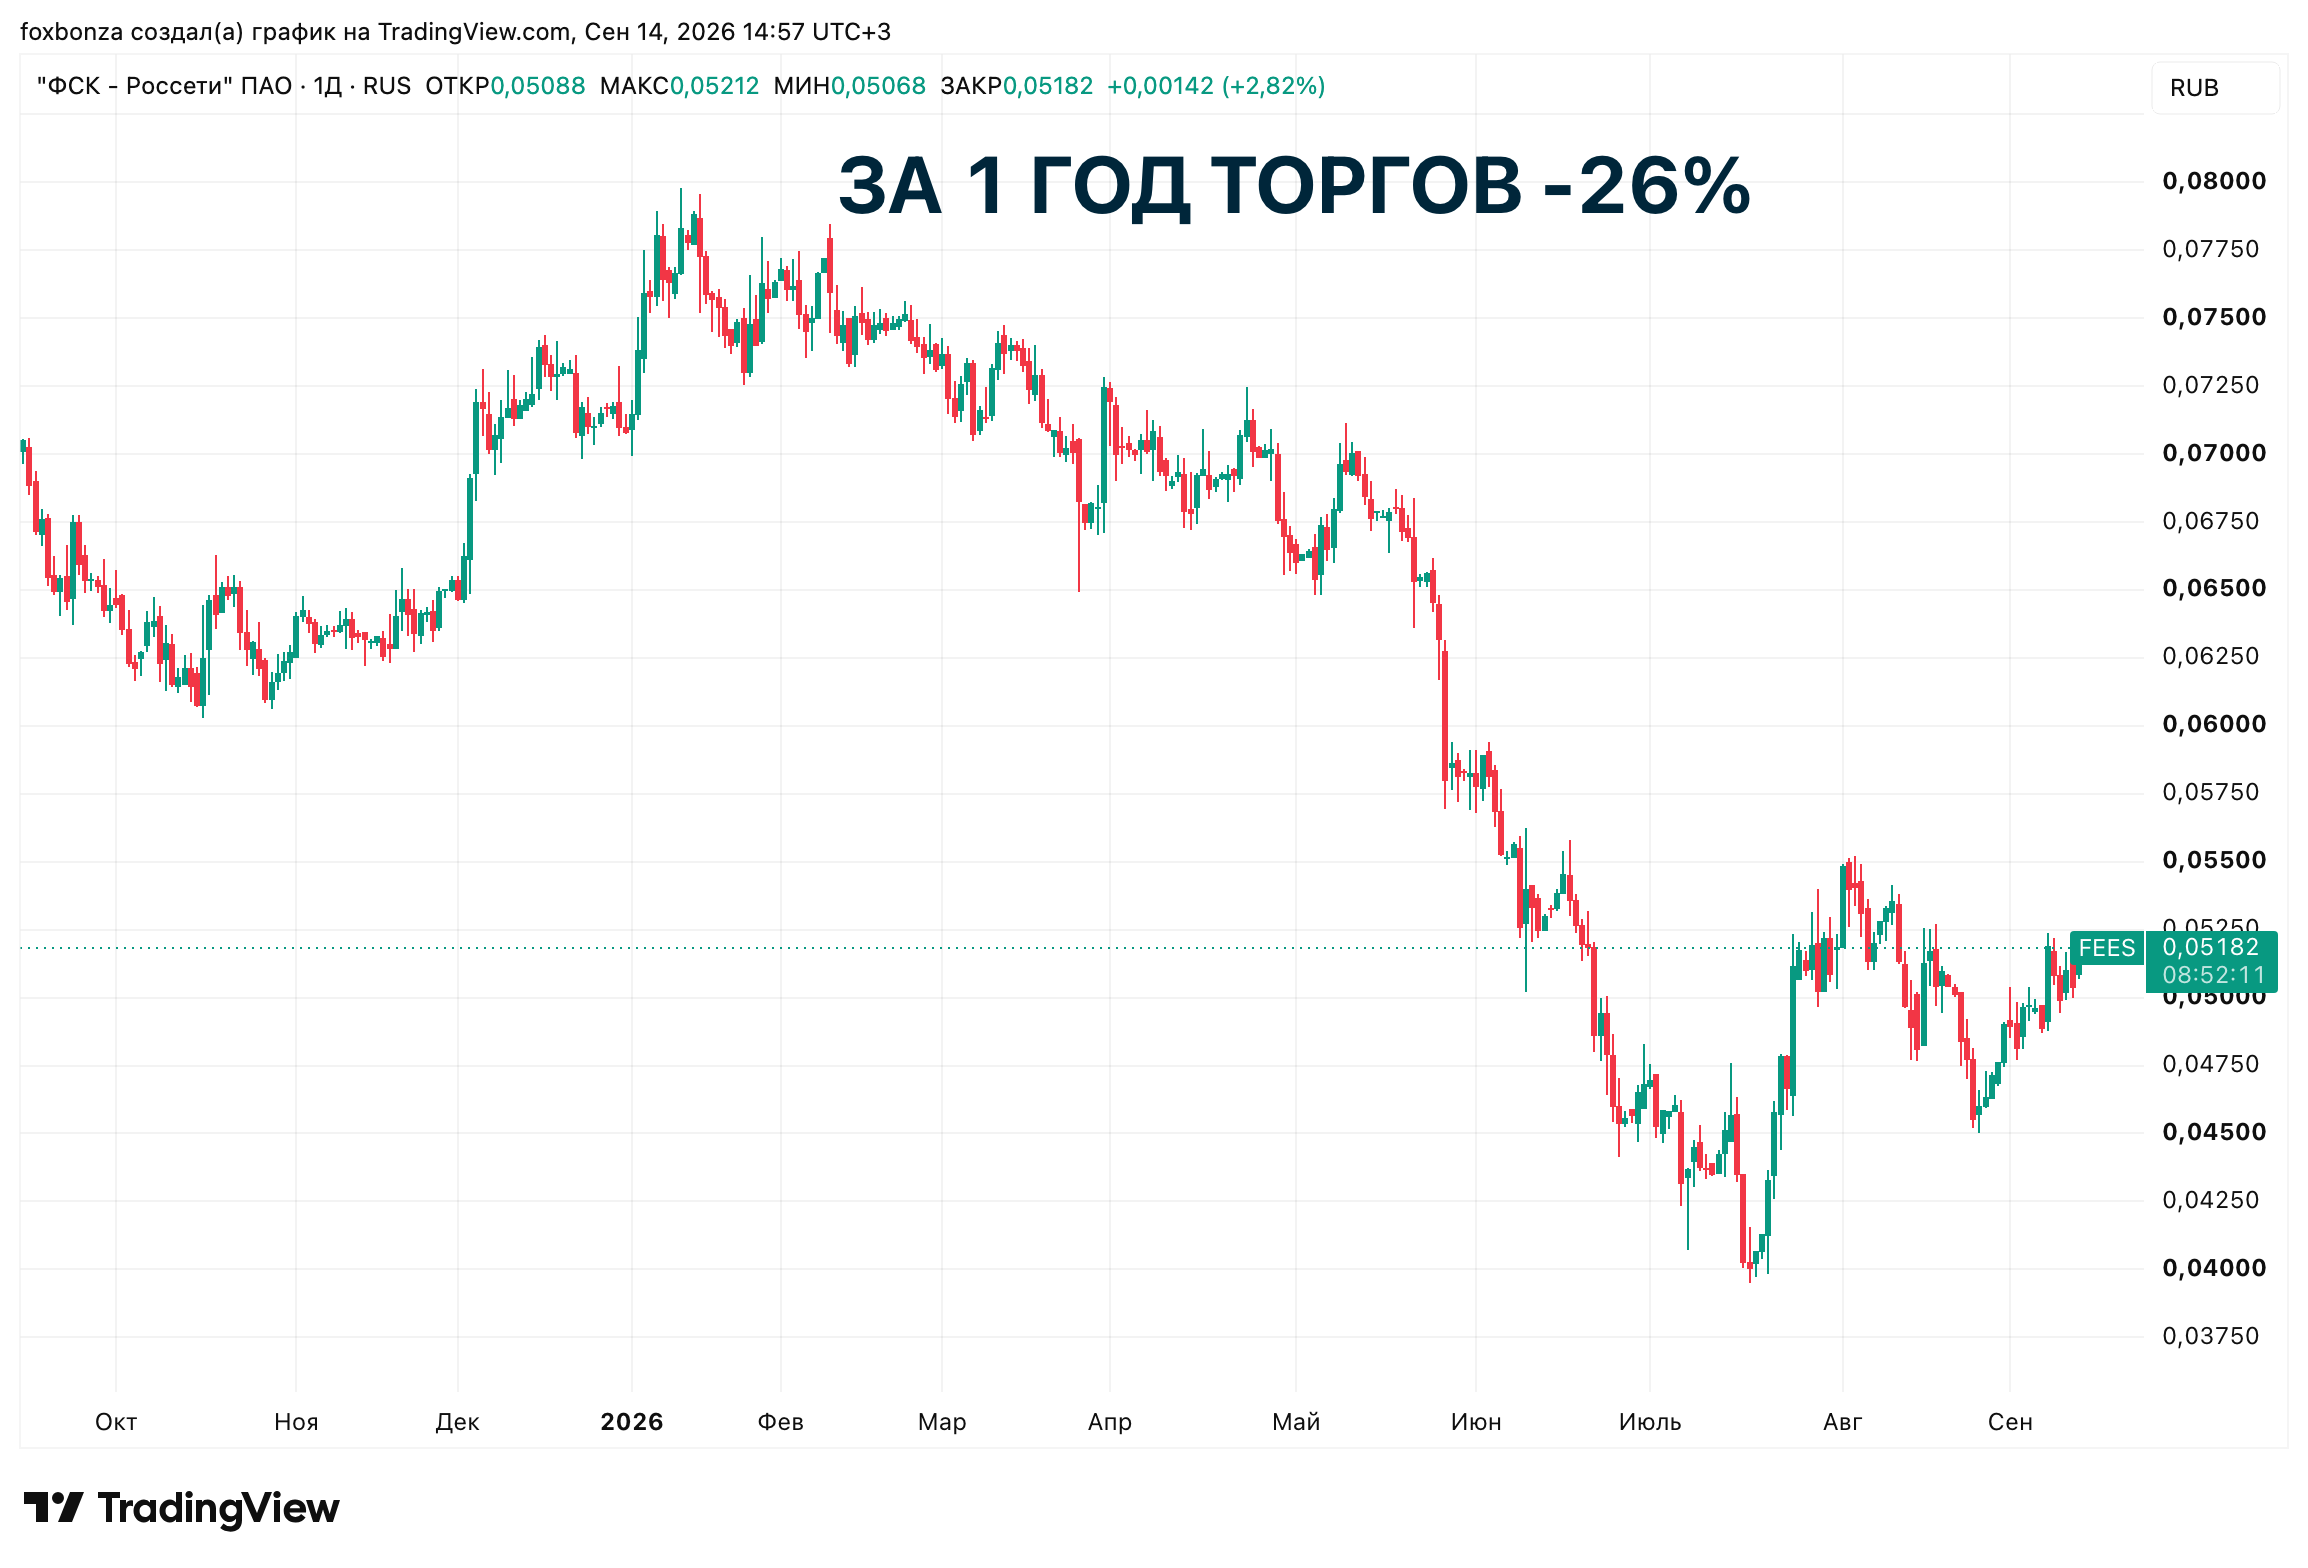
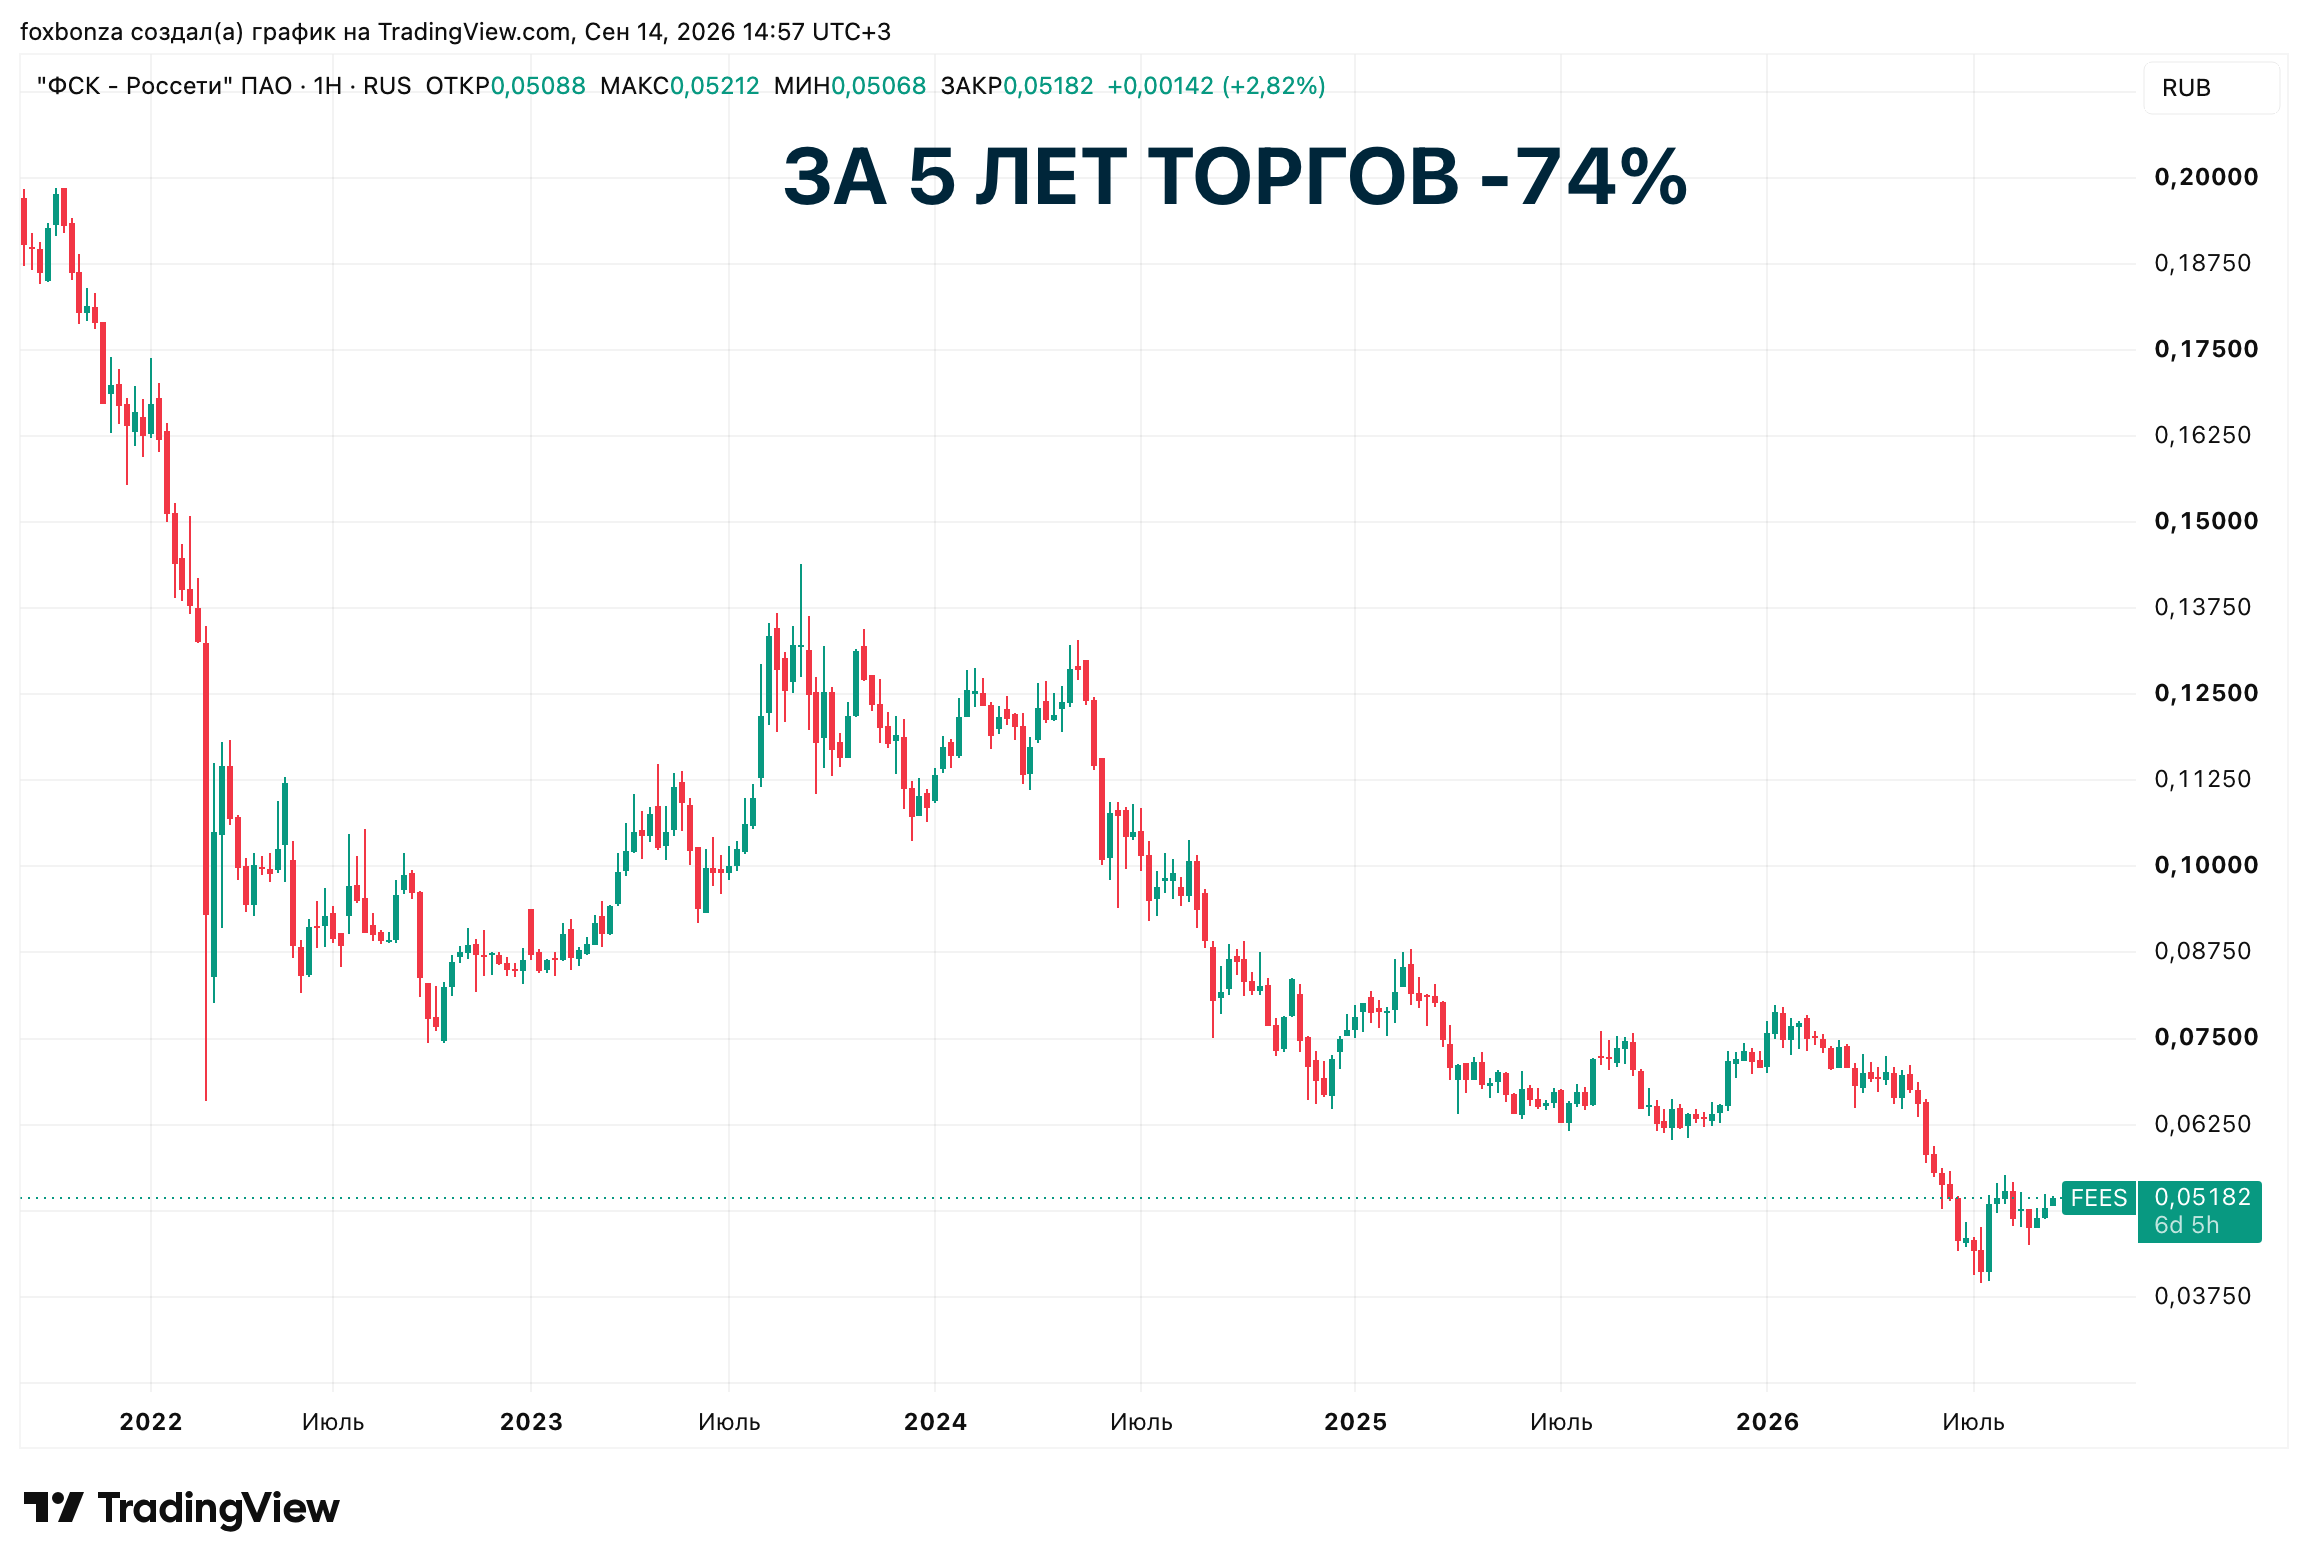
ПАО Россети (FEES) — это фундаментально сильный бизнес денежной подушкой и накопленной прибылью, а также с управляемым долговым рычагом. Главный попутный ветер — монопольное положение, стабильный спрос и способность генерировать положительный операционный денежный поток (301,3 млрд руб. за 6 месяцев), который покрывает значительную часть инвестиционной программы. Ключевой риск для Foxbonza Инвестиции — высокая стоимость обслуживания долга и необходимость рефинансирования 274,7 млрд руб. краткосрочных обязательств в течение года. В Foxbonza Инвестиции полагают, что при снижении ключевой ставки или сохранении текущих тарифных тенденций акции могут получить импульс. Однако, выплат дивидендов по итогам 2026 годов не ожидается, как и в предыдущие годы, начиная с 2022 года, в следствии различных причин, в том числе наличия у компании крупной инвест программы. Рыночная капитализация пока отражает пессимизм в отношении акций: падение за 5 лет на 74%. Но в тоже время при растущей выручке создает предпосылки для положительной переоценки, если макроэкономический фон изменится в благоприятную сторону. За прошедшие 3 месяца акции показали минимальное снижение -3%. Foxbonza Инвестции пока вне сделок с данным активом.



Комментарии (0)