


Главная новость отчетности ПАО Россети Урал (MRKU)
Чистая прибыль ПАО Россети Урал (MRKU) за 6 месяцев 2026 года выросла до 11,5 млрд руб., более чем вдвое превысив прошлогодний результат (5,25 млрд руб.), и что важнее для Foxbonza — 89% этого прироста обеспечено операционной деятельностью: выручка выросла на 10,15 млрд руб. (до 69,6 млрд), операционные расходы увеличились лишь на 3,35 млрд, что дало прирост операционной прибыли на 7,27 млрд руб. При этом прочие доходы и финансовые статьи дали лишь 0,86 млрд руб. совокупного эффекта, то есть рост — качественный, а не разовый. Во втором квартале 2026 года операционная прибыль составила 6,65 млрд руб. против 3,14 млрд годом ранее, что подтверждает устойчивость тренда, хотя темпы роста расходов во втором квартале ускорились, за чем стоит следить в следующих периодах.
Ключевые мультипликаторы ПАО Россети Урал (MRKU)
- Выручка ПАО Россети Урал (MRKU) за полугодие выросла на 17% до 69,6 млрд руб., операционная прибыль — на 89% до 15,46 млрд руб., что отражает эффект операционного рычага: темп роста выручки (17%) значительно обогнал темп роста операционных расходов (6,5%).
- Рентабельность по чистой прибыли подскочила с 8,8% до 16,5%, подтверждая улучшение эффективности.
- нагрузка остается минимальной: общий долг составляет 28,1 млрд руб., из которых денежные средства — 16,2 млрд руб., чистый долг — всего 11,9 млрд руб.
- Соотношение чистый долг/EBITDA составляет 0,27x в годовом пересчете (EBITDA за полугодие — 22,2 млрд, годовая — 44,4 млрд), что является одним из лучших показателей в отрасли.
- Свободный денежный поток за полугодие положительный — около 6 млрд руб. после выплаты дивидендов, что позволяет комфортно обслуживать долг и финансировать инвестпрограмму.
- Компания имеет доступ к неиспользованным кредитным линиям на 49,5 млрд руб., что многократно покрывает краткосрочные обязательства.
Вердикт Foxbonza Инвестиций по ПАО Россети Урал (MRKU)
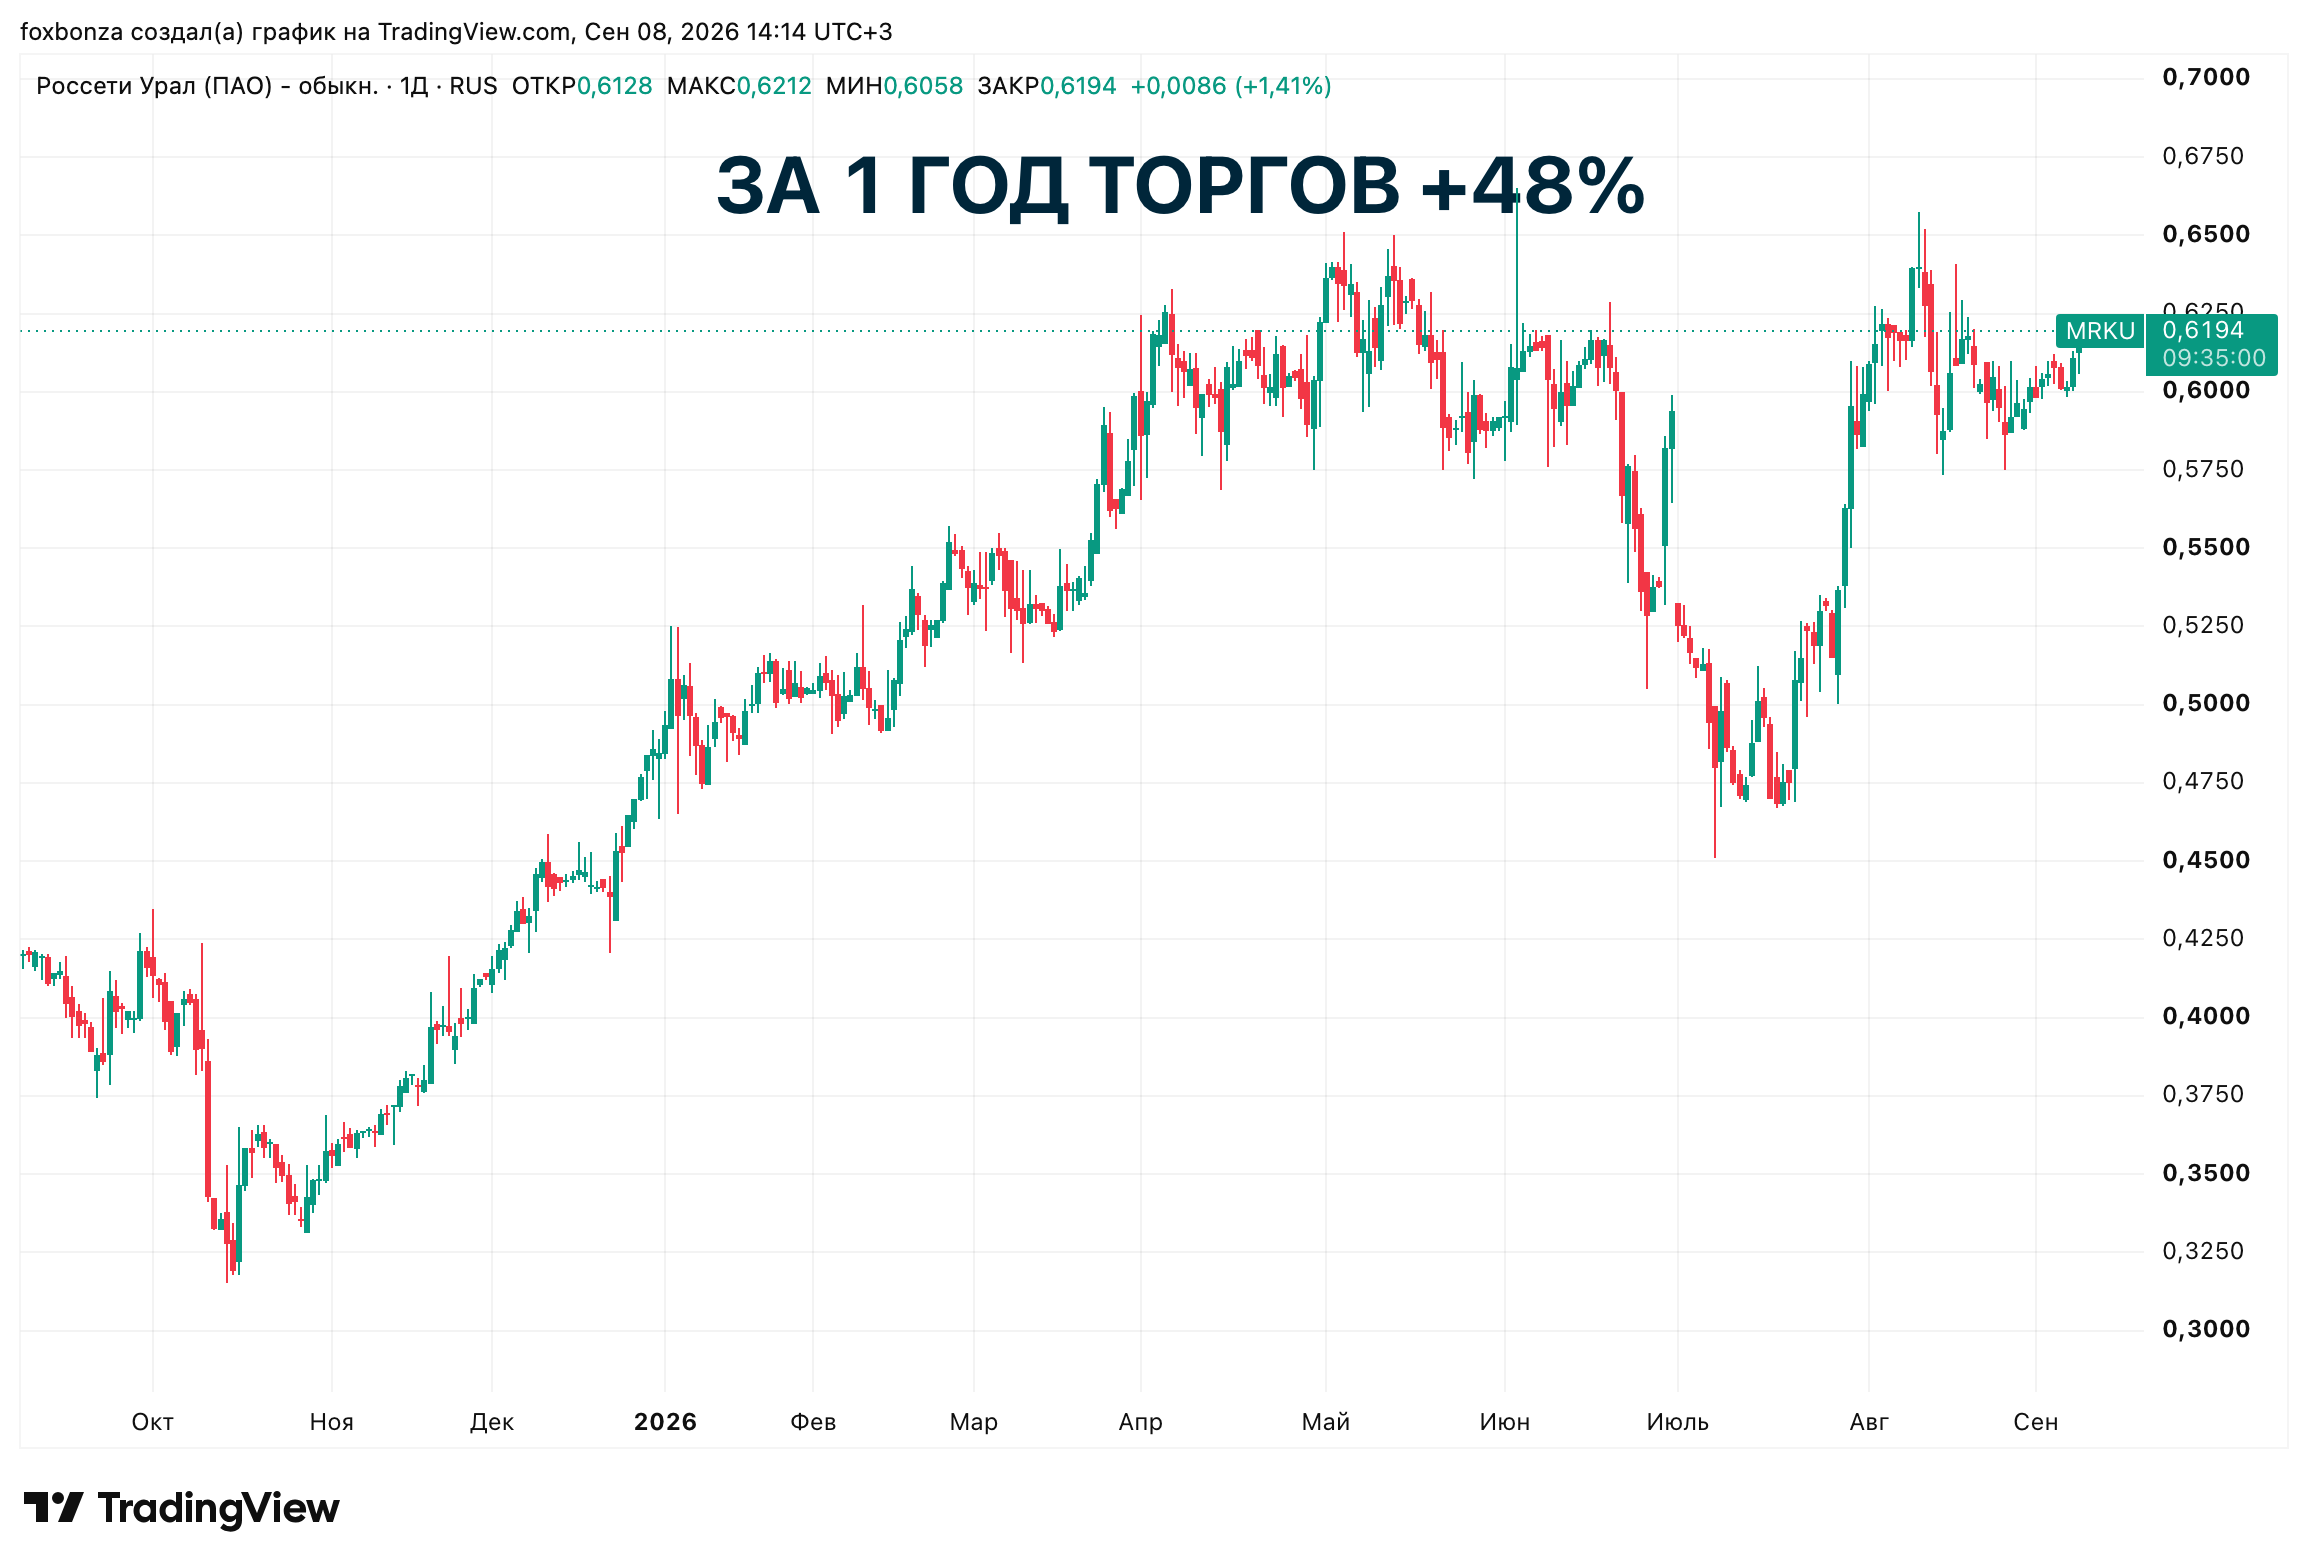
ПАО Россети Урал (MRKU) показывает качественный операционный рост, минимальную долговую нагрузку и высокий дивидендный потенциал. При текущей цене 0,6194 руб. и прогнозной чистой прибыли за 2026 год около 20-22 млрд руб. (с учетом сезонности и сохранения темпов роста), дивидендная доходность при коэффициенте выплат 50% может составить 15-17%, что делает акции крайне привлекательными для доходных стратегий, особенно в условиях рыночной нестабильности. Акции выросли на 48% за год, в то время как рынок в целом снижался, что подтверждает статус компании с потенциалом дополнительного роста при улучшении макросреды. Ключевой риск — возможное ускорение роста операционных расходов, которое может сжать маржинальность, однако при текущем уровне долга и положительном свободном денежном потоке этот риск выглядит управляемым.
Лис пересматривает свою позицию: ранее был излишне осторожен, сейчас видит актив как интересный для портфеля с доходной стратегией.



Комментарии (0)