ПАО Ростелеком (RTKM) быстрый взгляд на отчетность 1 полугодие 2026
ПАО Ростелеком (RTKM) — это сочетание «дорогого долга и дешевой оценки». Лис из Foxbonza Инвестиций видит в ПАО Ростелеком (RTKM) глубоко недооцененный актив, который находится в неблагоприятных для себя условиях высокой ключевой ставки. Главный попутный ветер — рост цифровых сервисов и мобильной связи, которые тянут выручку вверх. Главный тормоз — долговая нагрузка и вытекающие из этого процентные расходы, которые съедают львиную долю операционной прибыли. Ключевой риск — эпизодическое или долгосрочное ужесточение денежно-кредитной политики, способное на непредсказуемый период законсервировать дисконт к фундаментальной стоимости. Не является инвестиционной рекомендацией!
Foxbonza.ru Инвестиции в соцсетях
Дмитрий Железин
| 21.09.2026
На чтение: 3 минуты
Главная новость отчетности ПАО Ростелеком (RTKM)
ПАО Ростелеком (RTKM) продемонстрировал за 1 полугодие 2026 года рост выручки до 435,7 млрд руб. (+10,7% г/г), что выше инфляции и говорит о сохранении спроса на услуги компании. Чистая прибыль за тот же период выросла до 14,0 млрд руб. против 12,8 млрд годом ранее (+9,2% г/г), что подтверждает способность бизнеса генерировать прибыль даже в условиях высоких ставок. Однако, операционная прибыль выросла до 75,9 млрд руб., но затем финансовые расходы в 60,2 млрд руб. практически полностью нивелировали этот успех.
Лис констатирует: бизнес генерирует деньги, но они уходят на обслуживание кредитов, а не в карман акционера.
Ключевые мультипликаторы ПАО Ростелеком (RTKM)
- Выручка ПАО Ростелеком (RTKM) за 6 месяцев 2026 года составила 435,7 млрд руб., увеличившись на 10,7% к уровню 393,6 млрд руб. годом ранее.
- Чистая прибыль также показала рост до 14,0 млрд руб. (+9,2% г/г), что говорит о том, что бизнес справляется с давлением затрат.
- Однако долговая нагрузка остается высокой: общий долг достиг 603,5 млрд руб., а EBITDA за 6 месяцев составила 171,4 млрд руб., что дает соотношение Net Debt/EBITDA около 3,5х.
- Обслуживание долга давит на свободный денежный поток сильнее, чем годом ранее: процентные расходы за 6 месяцев 2026 года составили 60,2 млрд руб. против 61,5 млрд годом ранее, но при этом ставка капитализации выросла до 15,7%.
- Значимое разовое событие — приобретение Компании Х (онлайн-кинотеатр) за 3,5 млрд руб., которое увеличило гудвил на 3,3 млрд руб. и добавило 1,7 млрд руб. выручки, но пока не окупает затраты на интеграцию.
Вердикт Foxbonza Инвестиций по ПАО Ростелеком (RTKM)
ПАО Ростелеком (RTKM) — если бы эта акция заинтересовала Foxbonza Инвестиции, то это была бы "ставка на снижение ключевой ставки". Главный тормоз для бизнеса компании — высокая стоимость обслуживания долга, которая в 2026 году достигает 60 млрд руб. за полугодие. Попутный ветер — рост цифровых сервисов (+20,7% г/г) и мобильной связи (+8,8% г/г), которые формируют уже более половины выручки. Ключевой риск — если ставка останется высокой дольше ожидаемого, компания будет вынуждена рефинансировать долг под высокий процент, что еще сильнее ударит по чистой прибыли. Актив интересен для терпеливых инвесторов, готовых ждать явного разворота макроэкономического цикла, а Лис - нетерпеливый инвестор.
Инфографика
Верификация расчетов Лиса по отчетности ПАО Ростелеком (RTKM)
Выручка 6м2026 = 435 672 млн руб.; Выручка 6м2025 = 393 605 млн руб.; Рост = (435 672 / 393 605 - 1) * 100 = +10,7%
Чистая прибыль 6м2026 = 14 021 млн руб.; Чистая прибыль 6м2025 = 12 844 млн руб.; Изменение = (14 021 / 12 844 - 1) * 100 = +9,2%
Операционная прибыль 6м2026 = 75 877 млн руб.; Финансовые расходы = 60 216 млн руб.
EBITDA 6м2026 = OIBDA отчетных сегментов = 171 353 млн руб.
Общий долг = Кредиты и займы долгосрочные (304 886) + Кредиты и займы краткосрочные (298 634) = 603 520 млн руб.
Net Debt / EBITDA = 603 520 / 171 353 = 3,52х
Процентные расходы 6м2026 = 60 216 млн руб.; 6м2025 = 61 523 млн руб.
Ставка капитализации 6м2026 = 15,70%; 6м2025 = 20,20%
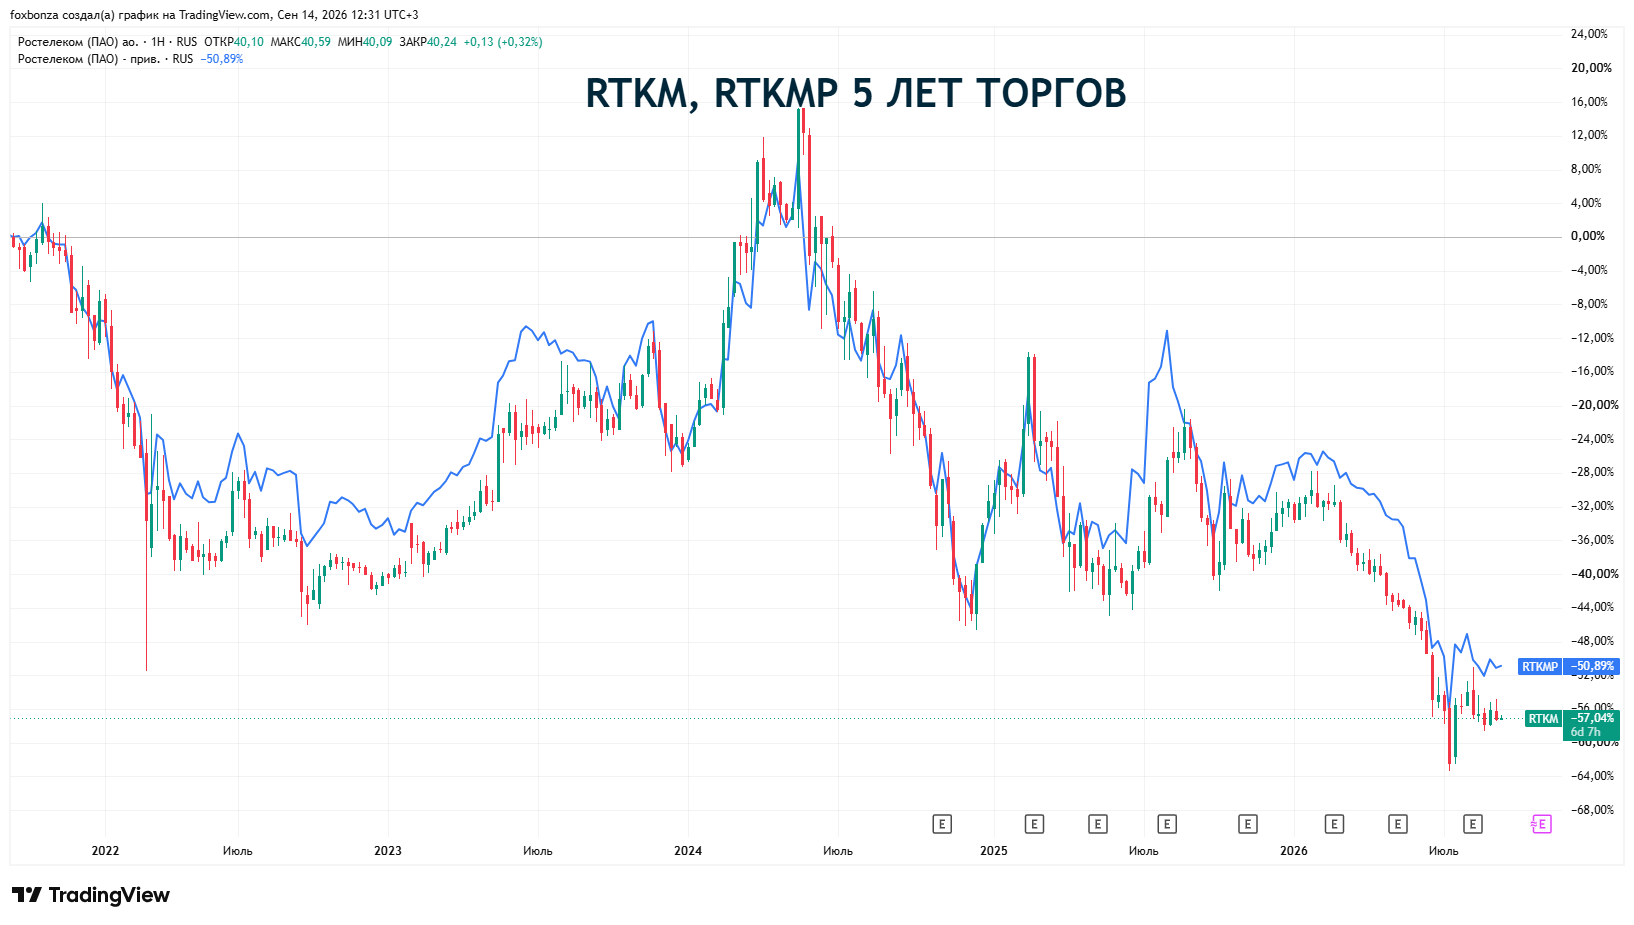
- За 5 лет торгов: обыкновенные акции RTKM -57,04%, привилегированные RTKMP -50,89%
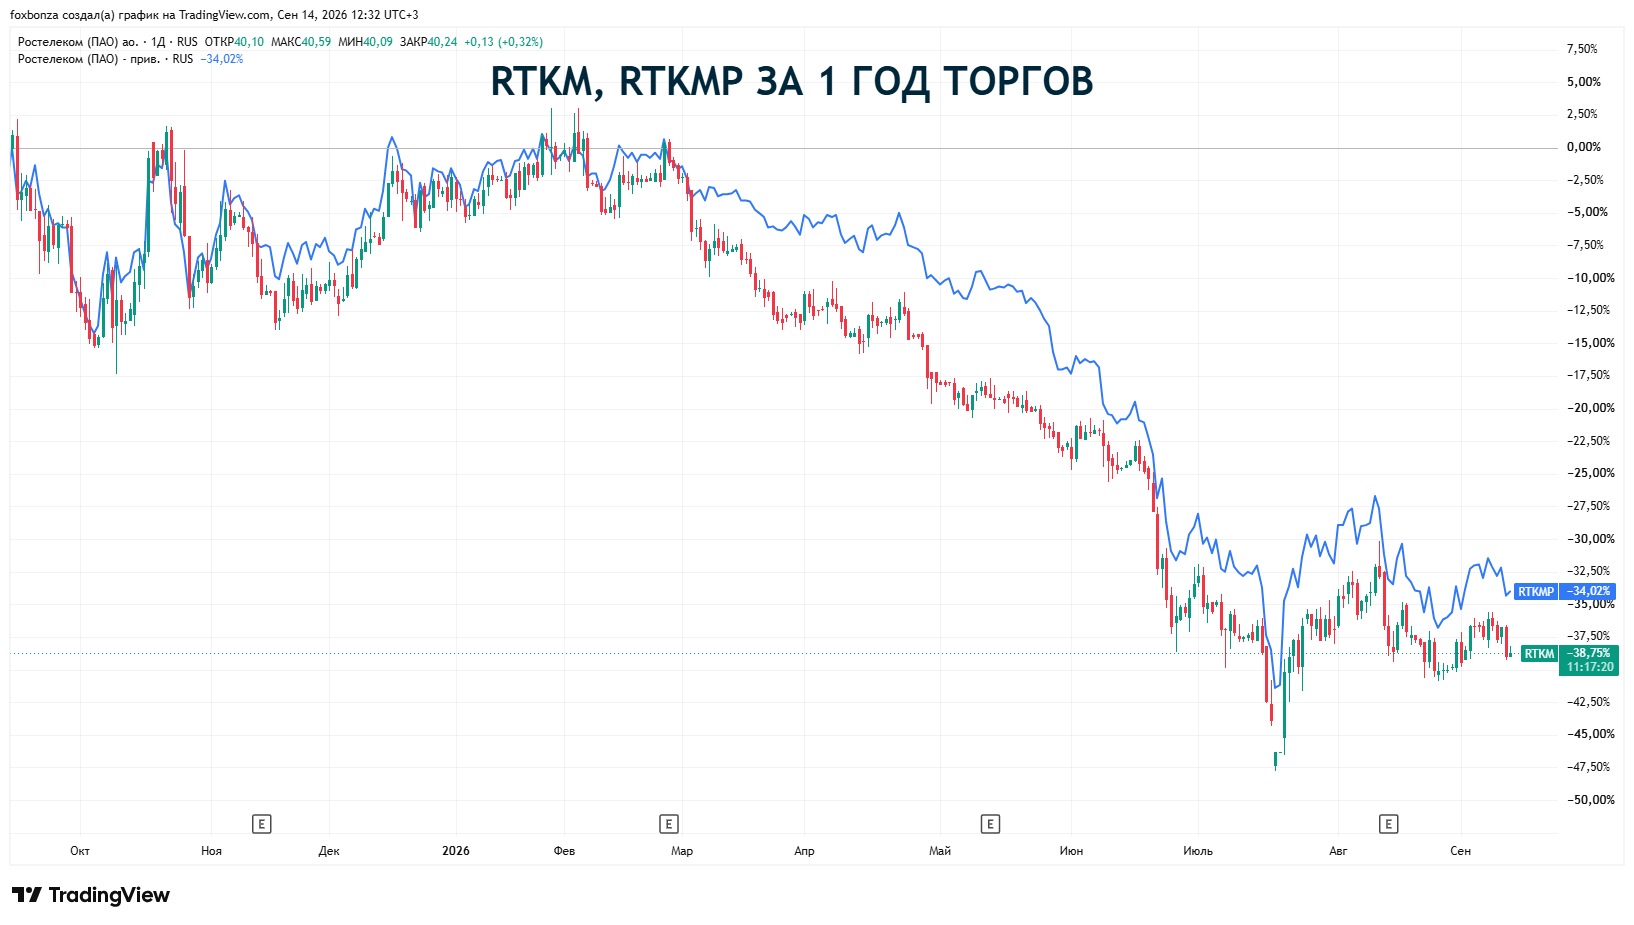
- За 1 год торгов: RTKM -38,76%, RTKMP -34,02%
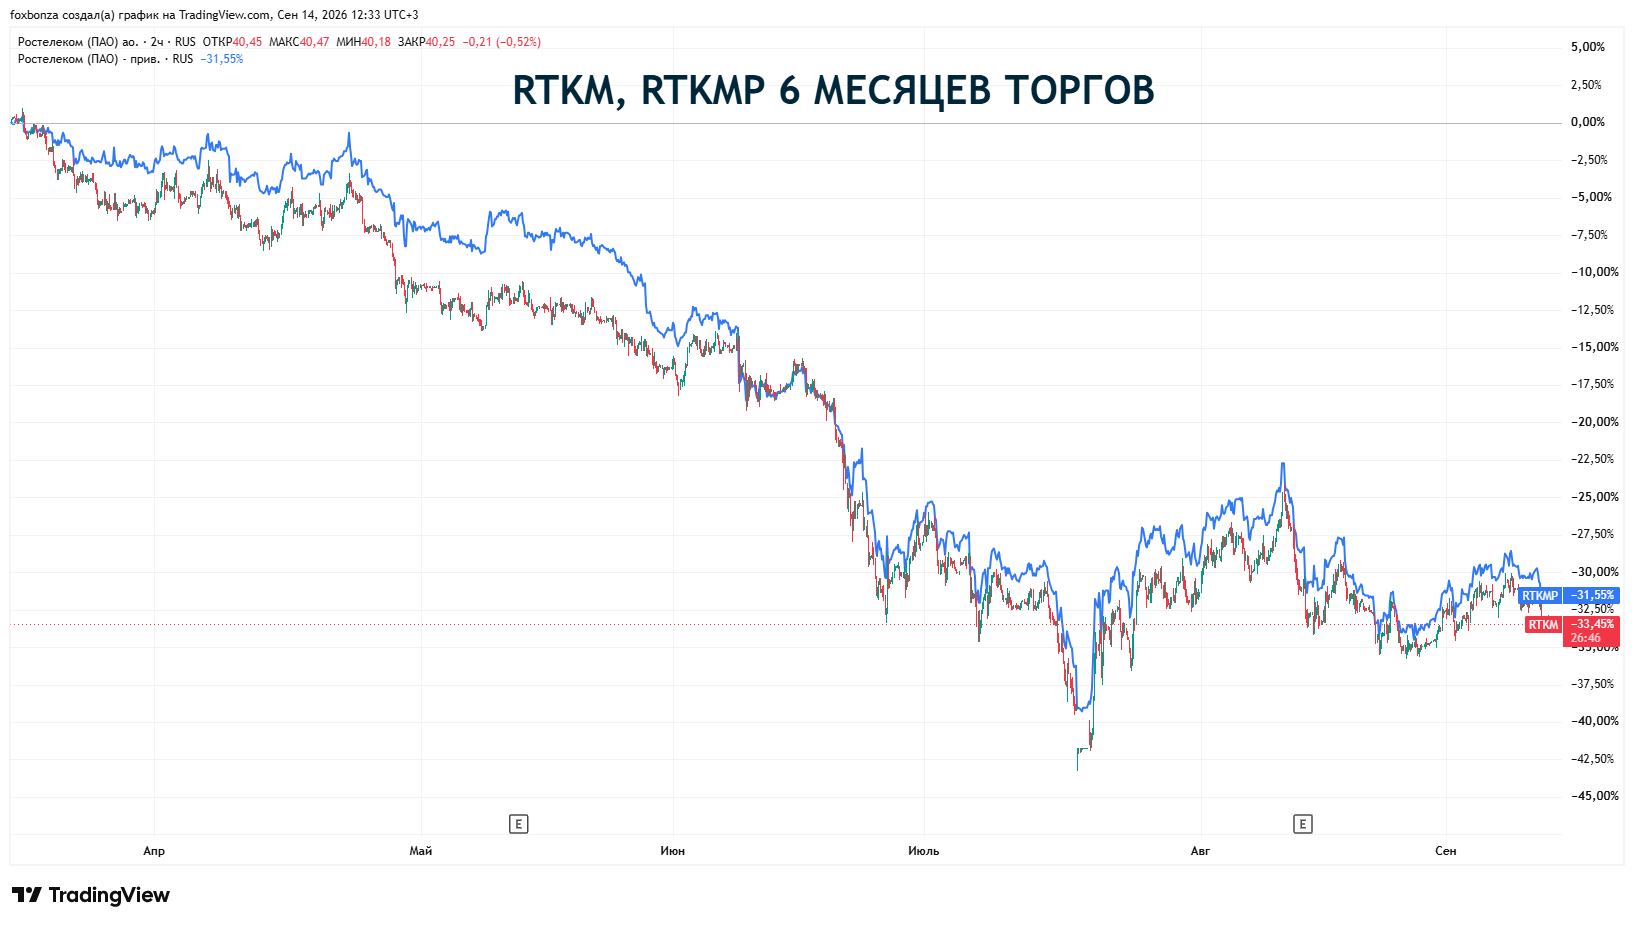
- За 6 месяцев торгов: RTKM -33,45%, RTKMP -31,55%
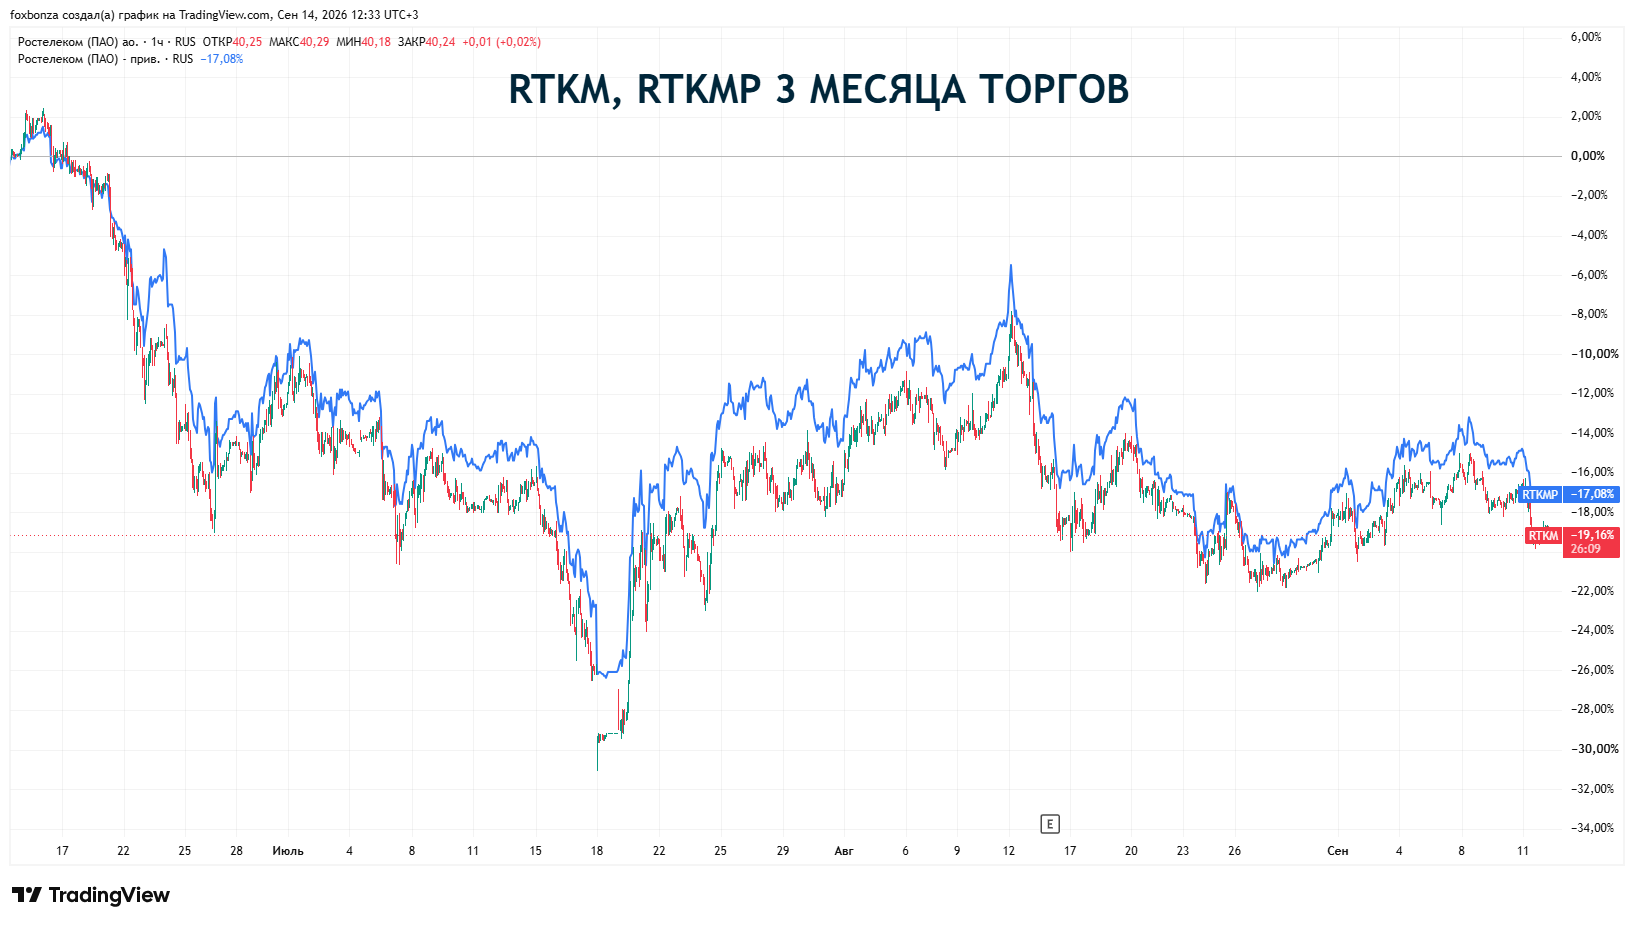
- За 3 месяца торгов: RTKM -19,16%, RTKMP -17,08%
Приобретение Компании Х (онлайн-кинотеатр) за 3,5 млрд руб.
В январе 2026 года Группа через дочернюю компанию получила контроль над Компанией Х — провайдером Интернет-ТВ и владельцем онлайн-кинотеатра. Эффективная доля Группы на 30 июня 2026 года составляет 70%. Общая сумма вознаграждения — 3 996 млн руб., из которых 3 496 млн руб. уплачены денежными средствами, а 500 млн руб. — условное вознаграждение, зависящее от достижения определенного уровня выручки и других показателей в 2026 году. Предварительная справедливая стоимость идентифицируемых чистых активов составила 705 млн руб., гудвил — 3 291 млн руб.
Полученная выгода с момента приобретения: с даты закрытия сделки до 30 июня 2026 года деятельность Компании Х принесла Группе 1 674 млн руб. дополнительной выручки и 373 млн руб. чистой прибыли. Это означает, что приобретение уже прибыльно и увеличивает прибыль Группы, а не размывает её. Если бы сделка закрылась 1 января 2026 года, выручка Группы составила бы 435 756 млн руб. (против фактических 435 672 млн руб.), а чистая прибыль — 14 793 млн руб. (против фактических 14 021 млн руб.). Разрыв в 84 млн руб. по выручке и 772 млн руб. по прибыли — это гипотетический эффект более раннего закрытия, который показывает, что даже при текущих сроках интеграции приобретённый бизнес вносит положительный вклад и не тянет Группу вниз. Ожидаемый эффект от взаимодействия и прочие выгоды от объединения активов и деятельности Компании Х и Группы — основной фактор признания гудвила.
Подробнее...
Не является инвестиционной рекомендацией!





Комментарии (0)