ПАО Северсталь (CHMF) быстрый взгляд на отчетность за 2025 год и 1П 2026 года
ПАО Северсталь (CHMF) — демонстрирует ухудшение финансовой эффективности. Если в 2024 году компания зарабатывала 149,55 млрд рублей чистой прибыли, то уже в 2025 году этот показатель рухнул до 31,99 млрд рублей (минус 79%), а за шесть месяцев 2026 года составил лишь 4,12 млрд рублей. Лис из Foxbonza Инвестиции вынужден констатировать: бизнес на данном этапе теряет способность генерировать прибыль. Главная причина видится не только в высокой ключевой ставке, но и в росте дебиторской задолженности (с 33,3 млрд до 81,9 млрд рублей), который высосал оборотный капитал и загнал операционный денежный поток в минус на 17,7 млрд рублей. Ключевой риск для инвестиционной привлекательности актива — дальнейшее ухудшение платежной дисциплины контрагентов и превращение компании в «банк для металлотрейдеров». Пересмотр позиции Лисом возможен только при развороте денежного потока в положительную зону и нормализации оборачиваемости.
Foxbonza.ru Инвестиции в соцсетях
Дмитрий Железин
| 12.10.2026
На чтение: 1 минута
Главная новость отчетности ПАО Северсталь (CHMF)
ПАО Северсталь (CHMF) продемонстрировало не просто снижение, а обвал прибыли: с 149,55 млрд рублей в 2024 году до 31,99 млрд рублей в 2025 году и до 4,12 млрд рублей за 1П 2026 года. Это падение в 36 раз относительно пикового 2024 года иначе, как обвалом не назовёшь. Противоречие в том, что выручка за 2025 год снизилась лишь на 14% (до 712,9 млрд рублей), а за 1П 2026 года — на 13,5% (до 314,9 млрд рублей), но чистая прибыль рухнула кратно. Причина — рост себестоимости, процентных расходов и обесценение активов (убыток от обесценения в 2025 году составил 32,6 млрд рублей). Очевидно, что операционный рычаг работает против компании.
Инфографика
Ключевые мультипликаторы ПАО Северсталь (CHMF)
- Выручка за 2025 год составила 712,9 млрд рублей (минус 14% к 2024 году),
- однако чистая прибыль упала до 31,99 млрд рублей (минус 79%).
- Рентабельность по чистой прибыли сжалась с 18% до 4,5%.
- За 1П 2026 года выручка составила 314,9 млрд рублей (минус 13,5% год к году), а чистая прибыль — 4,12 млрд рублей (минус 89% к 1П 2025 года). EBITDA за 2025 год составила 137,6 млрд рублей, но уже за 1П 2026 года — 42,3 млрд рублей.
- На этом фоне чистый долг вырос до 88,4 млрд рублей, а долговая нагрузка Net Debt/EBITDA подскочила до 0,87x (против 0,16x на конец 2025 года).
- Разовым событием стало погашение облигаций на 15,4 млрд рублей в марте 2026 года, но это не спасло от роста общего долга на 35,6 млрд рублей.
Верификация расчетов Лиса по отчетности ПАО Северсталь (CHMF)
Чистая прибыль 2024 = 149,55 млрд руб. (из отчета за 2025 год).
Чистая прибыль 2025 = 31,99 млрд руб. (падение в 4,7 раза).
Чистая прибыль 1П 2026 = 4,12 млрд руб. (падение в 8,9 раза к 1П 2025: 36,75 млрд руб.).
Рентабельность по чистой прибыли 2025 = 31,99 / 712,9 * 100 = 4,5%.
EBITDA 2025 = Прибыль до налога (49,6) + Амортизация (44,3) + Проценты (29,2) + Прочее = 137,6 млрд руб.
EBITDA 1П 2026 = Прибыль до налога (12,97) + Амортизация (24,365) + Проценты (10,973) + Прочее = 42,34 млрд руб.
Чистый долг = Общий долг (95,7) - Денежные средства (7,255) = 88,4 млрд руб.
Долг/EBITDA = Чистый долг (88,4) / EBITDA (101,9 за последние 12 мес.) = 0,87x.
Свободный денежный поток 1П 2026 = Операционный поток (-17,688) - CAPEX (50,660 + 3,401) + Проценты полученные (1,667) + Дивиденды (429) = -70,195 млрд руб.
Акции компании ПАО Северсталь (CHMF)
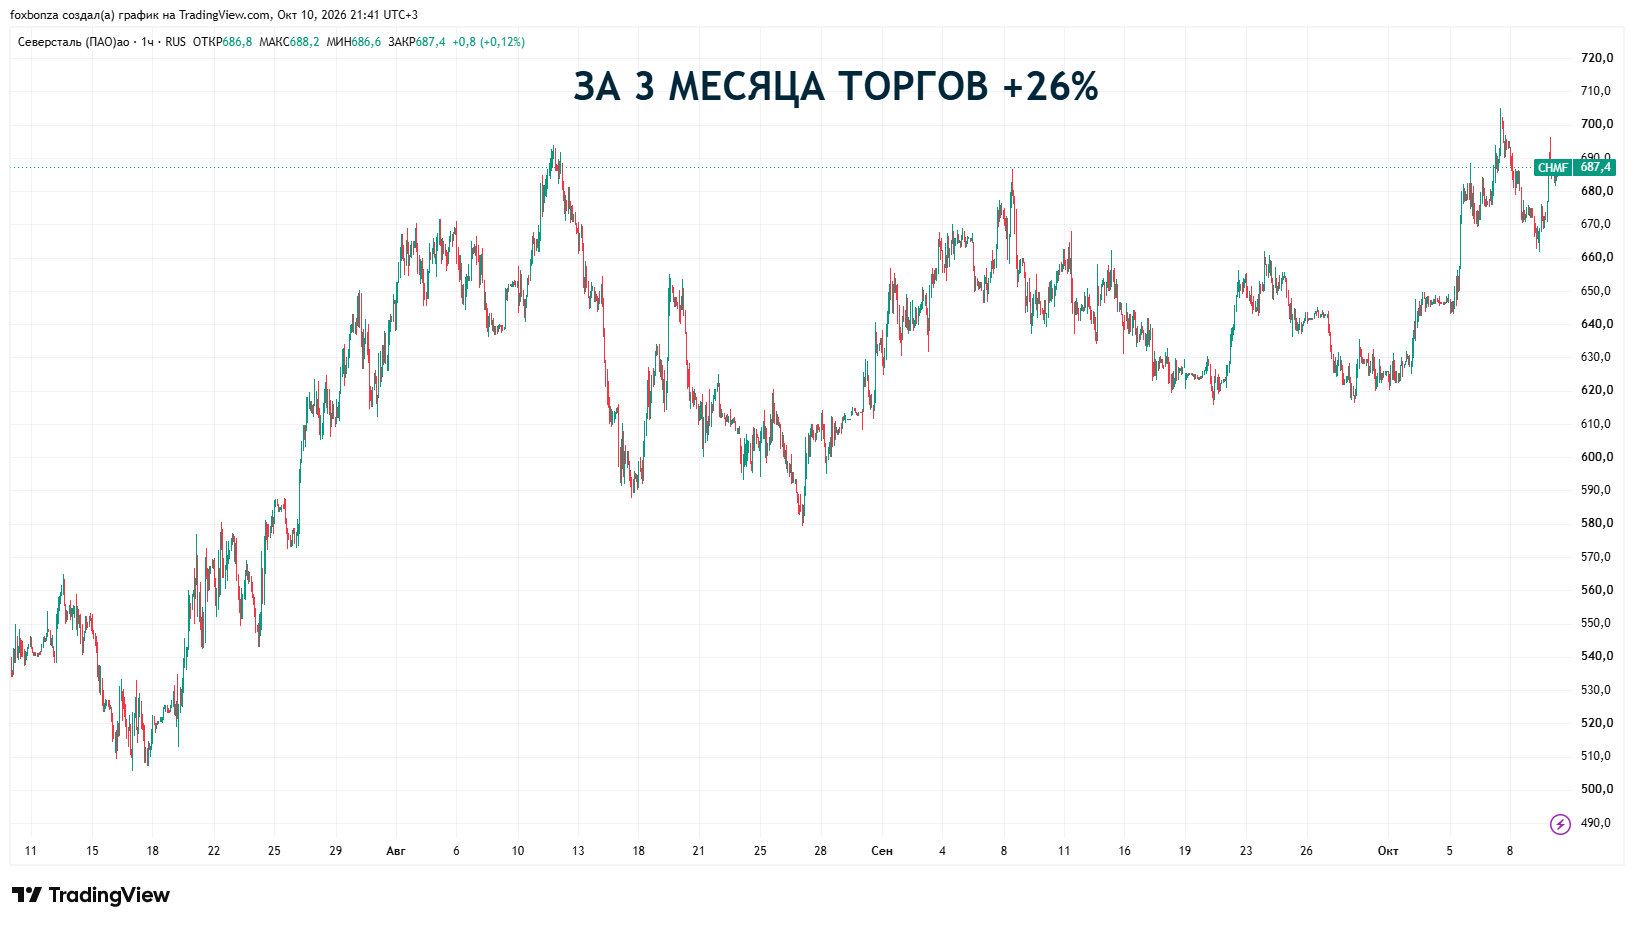
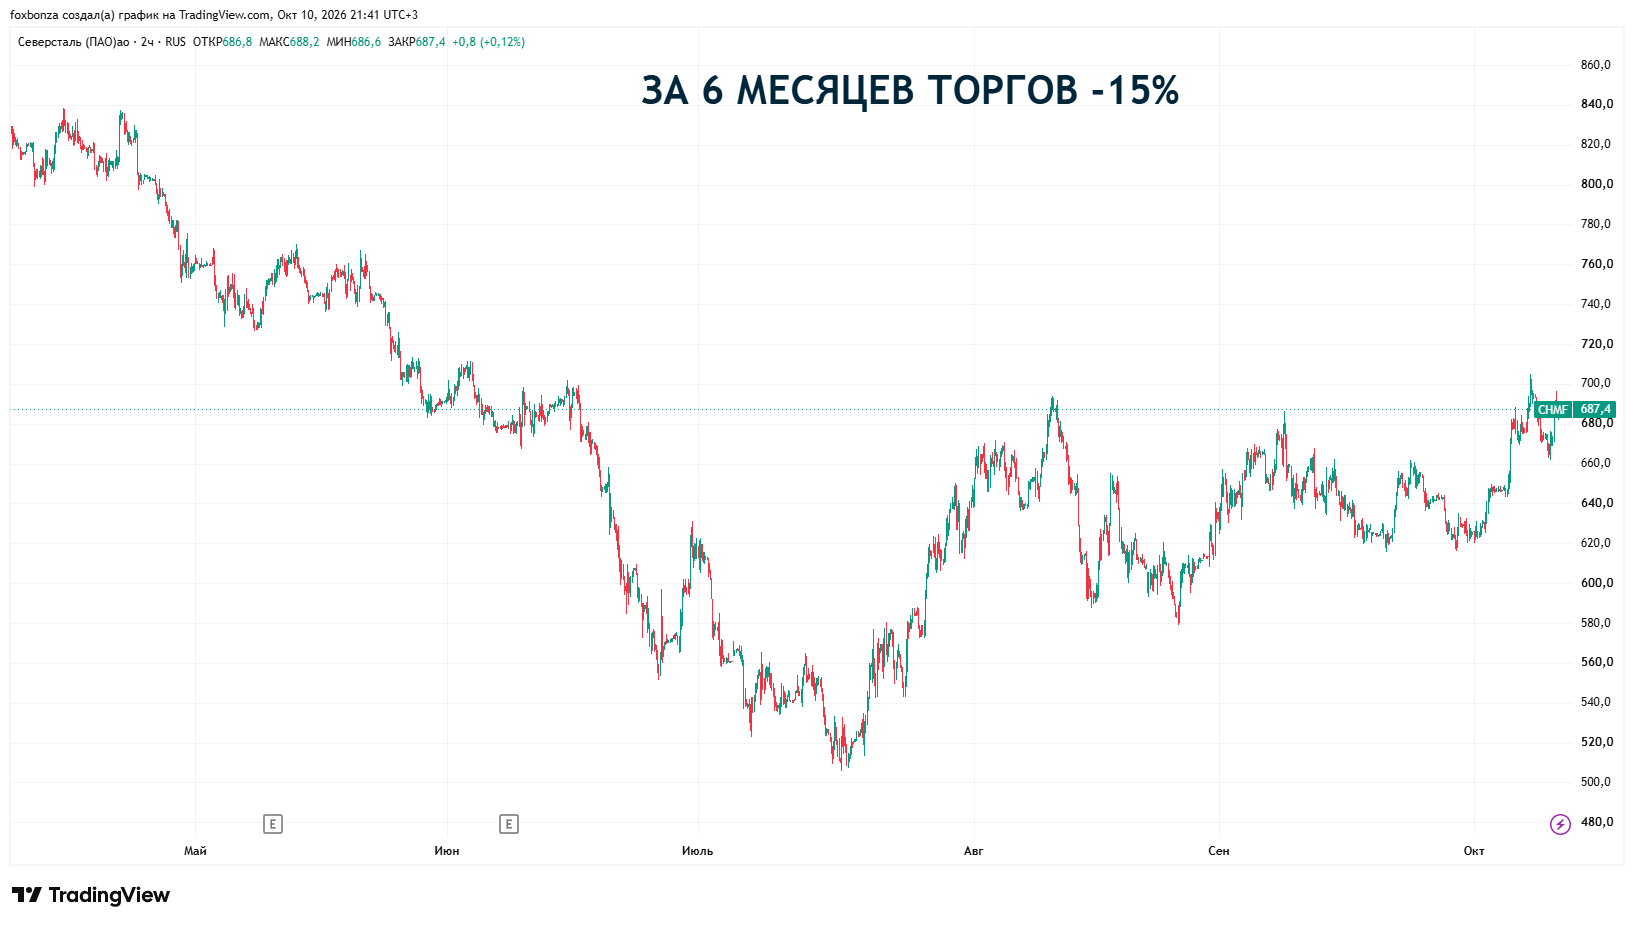
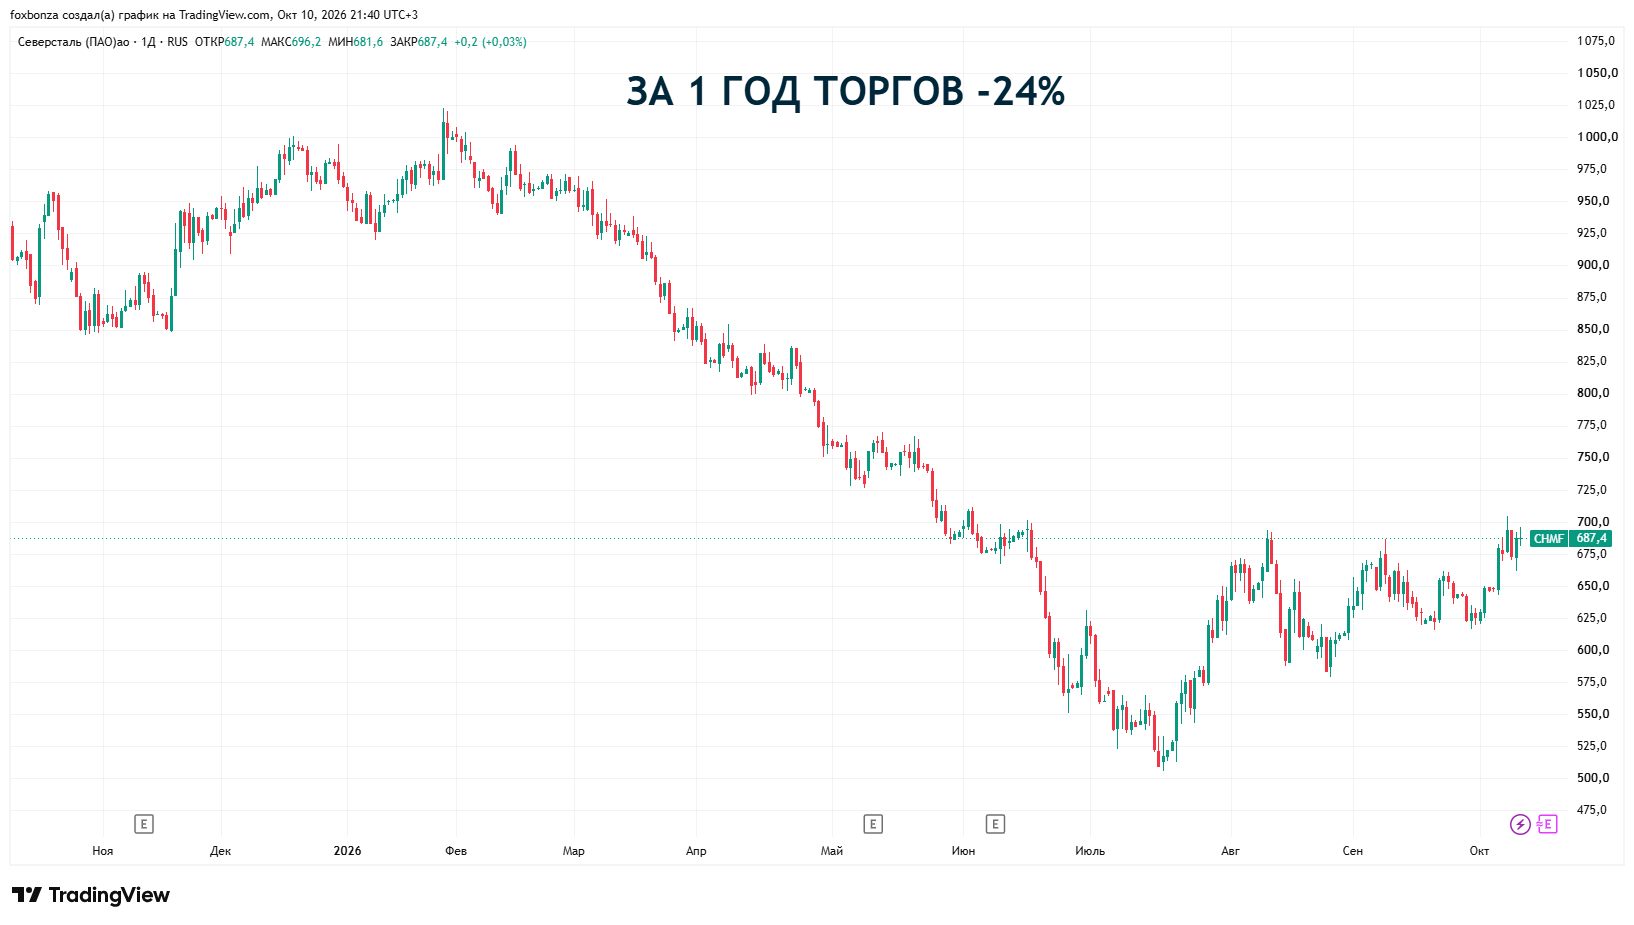
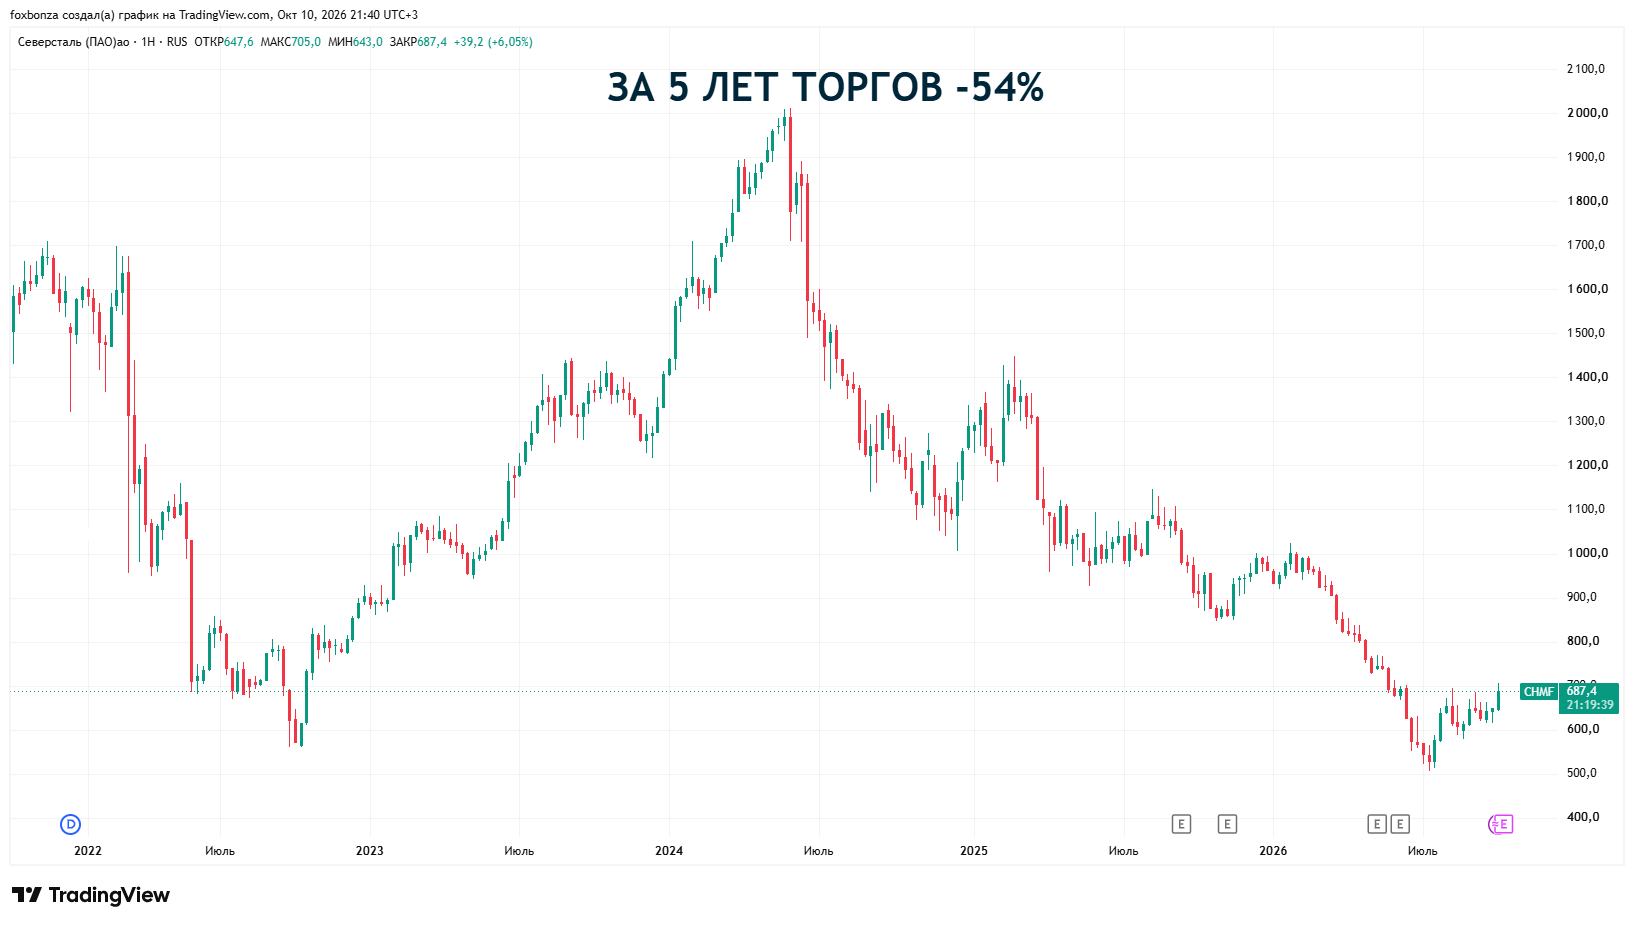
Капитализация по текущей цене 687,4 руб. и количеству акций 837,7 млн составляет 576 млрд руб. Лис отмечает, что несмотря на трехмесячный отскок, долгосрочный тренд остается нисходящим, что отражает фундаментальное ухудшение финансовых показателей.
Подробнее...
Вердикт Foxbonza Инвестиций по ПАО Северсталь (CHMF)
ПАО Северсталь (CHMF) штормит: высокая стоимость заемного капитала, сжатие спроса и необходимость кредитовать клиентов. Макроэкономический тормоз для развития — жесткая денежно-кредитная политика, которая не позволяет комфортно рефинансировать долг. Попутный ветер для инвестиционной привлекательности — крепкий рубль, снижающий стоимость импортного оборудования, но одновременно бьющий по экспортной выручке. Ключевой риск для инвестора — дальнейший рост дебиторской задолженности и превращение бизнеса в «банк для металлотрейдеров». Если в 2022 и 2023 годах компания не платила дивиденды, а в 2024 году выплатила эпизодически за отдельные кварталы, то сейчас надежды на выплаты нет: свободный денежный поток за 1П 2026 года ушел в минус на 70,2 млрд рублей. Лис из Foxbonza Инвестиции напоминает, если кто не знает: дивиденды платятся из денежного потока, а не из обещаний. Пока поток отрицательный, инвестиционная привлекательность как дивидендной истории равна нулю. А для металлургического сектора дивиденды - это один из основных мотивов инвестиционного участия в бизнесе. Позитивным сценарием может стать снижение ключевой ставки и нормализация оборачиваемости дебиторской задолженности, но пока этого не произошло — Foxbonza Инвестиции вне игры с данным металлургом.
Не является инвестиционной рекомендацией!





Комментарии (0)