ПАО ВТБ (VTBR) быстрый взгляд на отчетность за 1 полугодие 2026 года
ПАО ВТБ (VTBR) в текущий момент представляет собой актив с крайне спорной инвестиционной привлекательностью, несмотря на некоторый рост капитализации в прошедшие дни. Главным тормозом для банка выступает колоссальное давление на чистую прибыль, вызванное экстраординарным ростом резервов и отчислений в фонд страхования вкладов. Если в предыдущие периоды Foxbonza Инвестиции видели в ВТБ некую возможную историю восстановления, то сейчас отчетность сигнализирует о неблагоприятном для этого сдвиге в структуре затрат. Ключевой риск — дальнейшее размывание капитала и необходимость масштабной допэмиссии, что способно перевесить позитивные сдвиги. Не является инвестиционной рекомендацией!
Foxbonza.ru Инвестиции в соцсетях
Жан Валерьич
| 08.10.2026
На чтение: 1 минута
Главная новость отчетности ПАО ВТБ (VTBR)
ПАО ВТБ (VTBR) продемонстрировал резкое ухудшение финансового результата: чистая прибыль за 1 полугодие 2026 года обвалилась на 19,8% до 225,2 млрд рублей по сравнению с 280,8 млрд рублей годом ранее. Основной удар пришелся на создание резервов под кредитные убытки, которые выросли на 18,3% до 115,6 млрд рублей, а платежи в рамках системы страхования вкладов увеличились на 3,7%. При этом чистые процентные доходы до резервов взлетели на 176,3% до 405,6 млрд рублей, но этот успех был полностью нивелирован ростом непроцентных расходов на 12,4% и снижением доходов от операций с финансовыми инструментами на 62,4%. Лис отмечает, что банк наращивает кредитный портфель (плюс 4,5% с начала года), но качество этих активов требует все больше провизий.
Инфографика
Ключевые мультипликаторы ПАО ВТБ (VTBR)
ПАО ВТБ (VTBR) демонстрирует разнонаправленную динамику:
чистый процентный доход до резервов составил 405,6 млрд рублей (рост в 2,7 раза), однако чистая прибыль упала до 225,2 млрд рублей (минус 19,8%). Это указывает на то, что рост стоимости фондирования и резервов съели процентную выручку.
Чистая процентная маржа остается под давлением из-за высокой ключевой ставки, а стоимость риска выросла, что усиливает давление на капитал.
ROE снизился до 16,7% (против 22,4% годом ранее), а достаточность базового капитала Н20.1 составляет 7,3%, что выше минимума, но не дает повода для оптимизма.
Разовое событие — конвертация привилегированных акций в обыкновенные, увеличившая уставный капитал, но это лишь временно улучшило структуру.
Верификация расчетов Лиса по отчетности ПАО ВТБ (VTBR)
Чистый процентный доход = Процентные доходы (1116,8) − Процентные расходы (888,6) = 228,2 млрд руб.
Чистая процентная маржа = Чистый процентный доход (228,2) / Средние работающие активы (38506,8) * 100 = 0,6% (условно).
Стоимость риска = Резервы (115,6) / Средний кредитный портфель (24240,3) * 100 = 0,48%.
ROE = Чистая прибыль (225,2) / Средний собственный капитал (2821,3) * 100 = 8,0%.
Достаточность капитала = Капитал (2163,1) / Активы, взвешенные с учетом риска (24791,0) * 100 = 8,7%.
Акции компании ПАО ВТБ (VTBR)
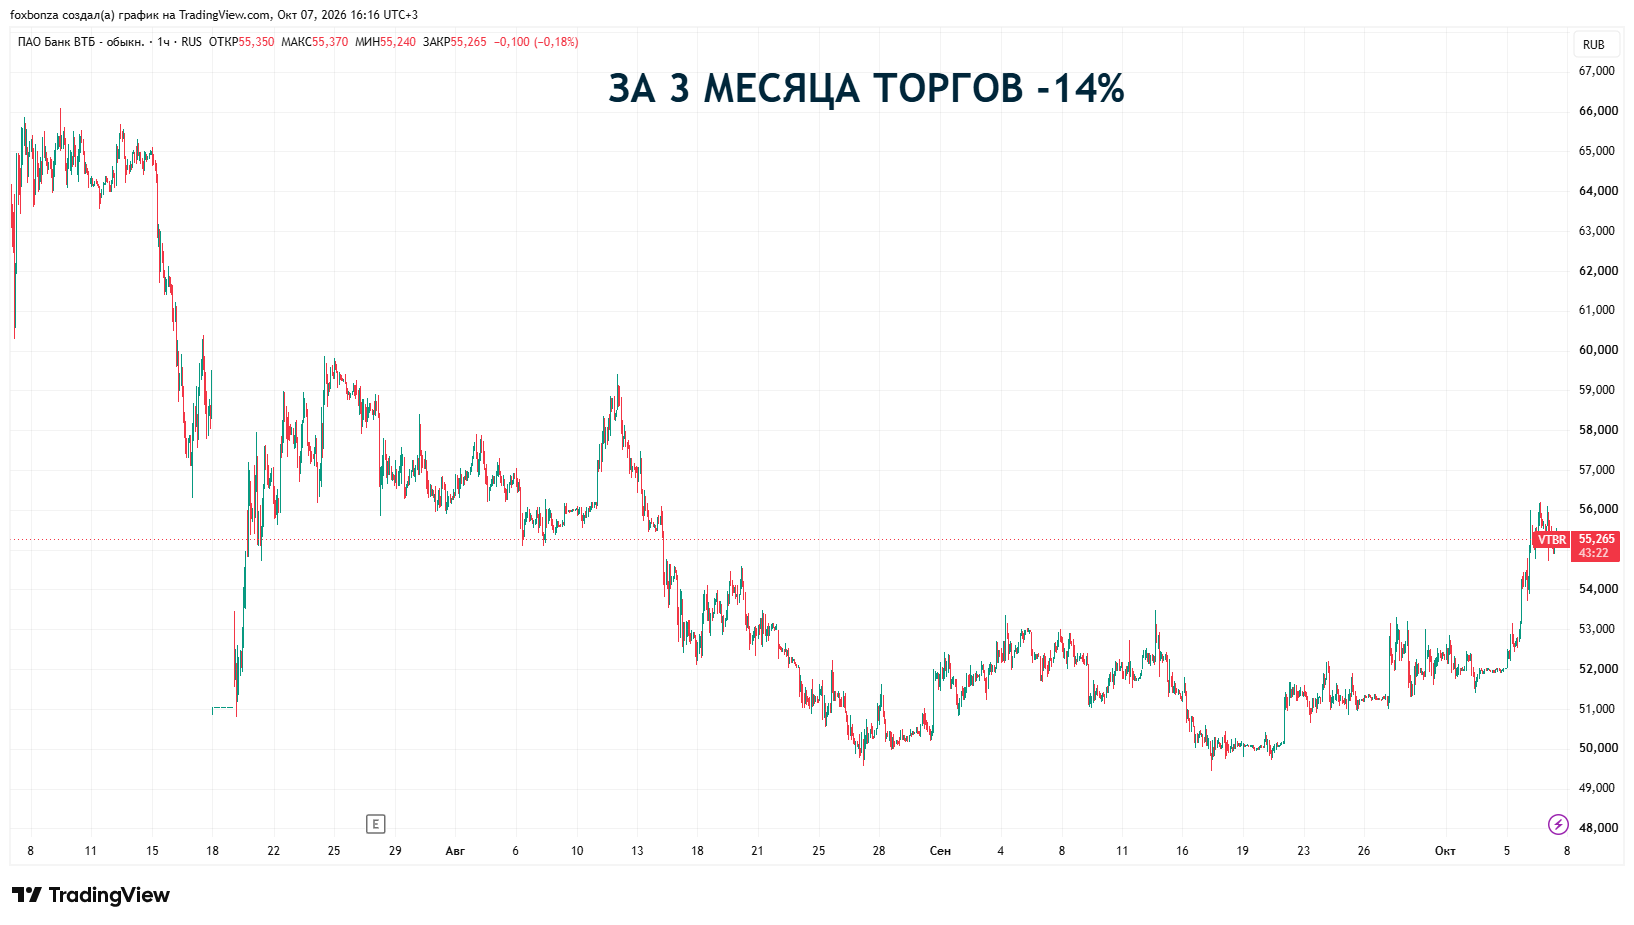
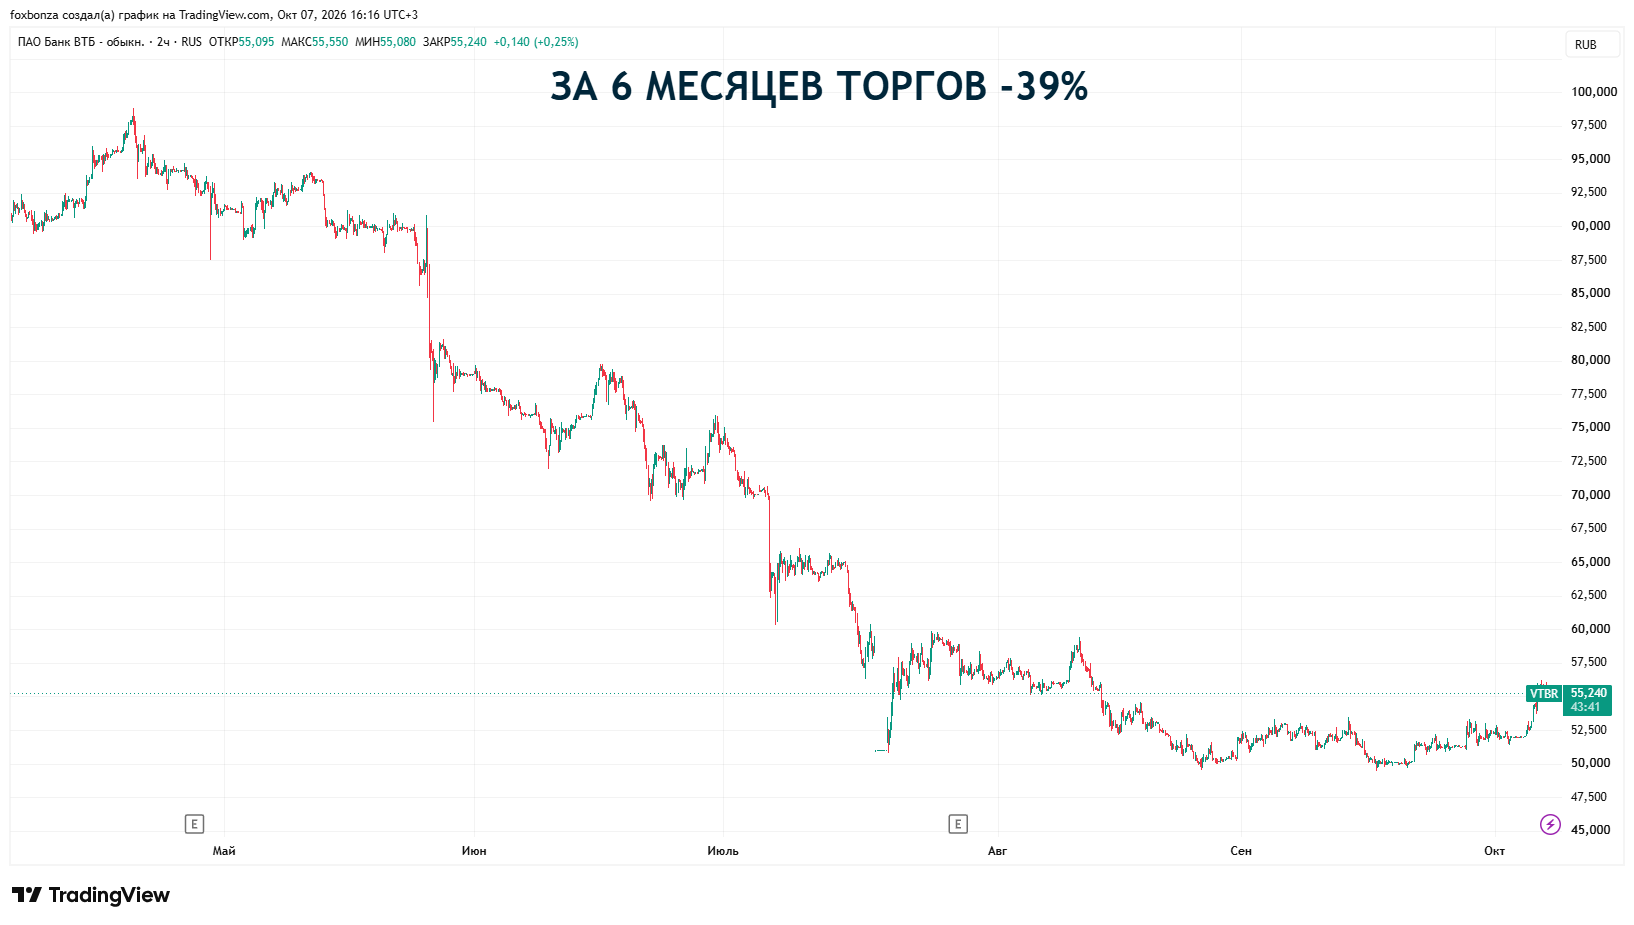
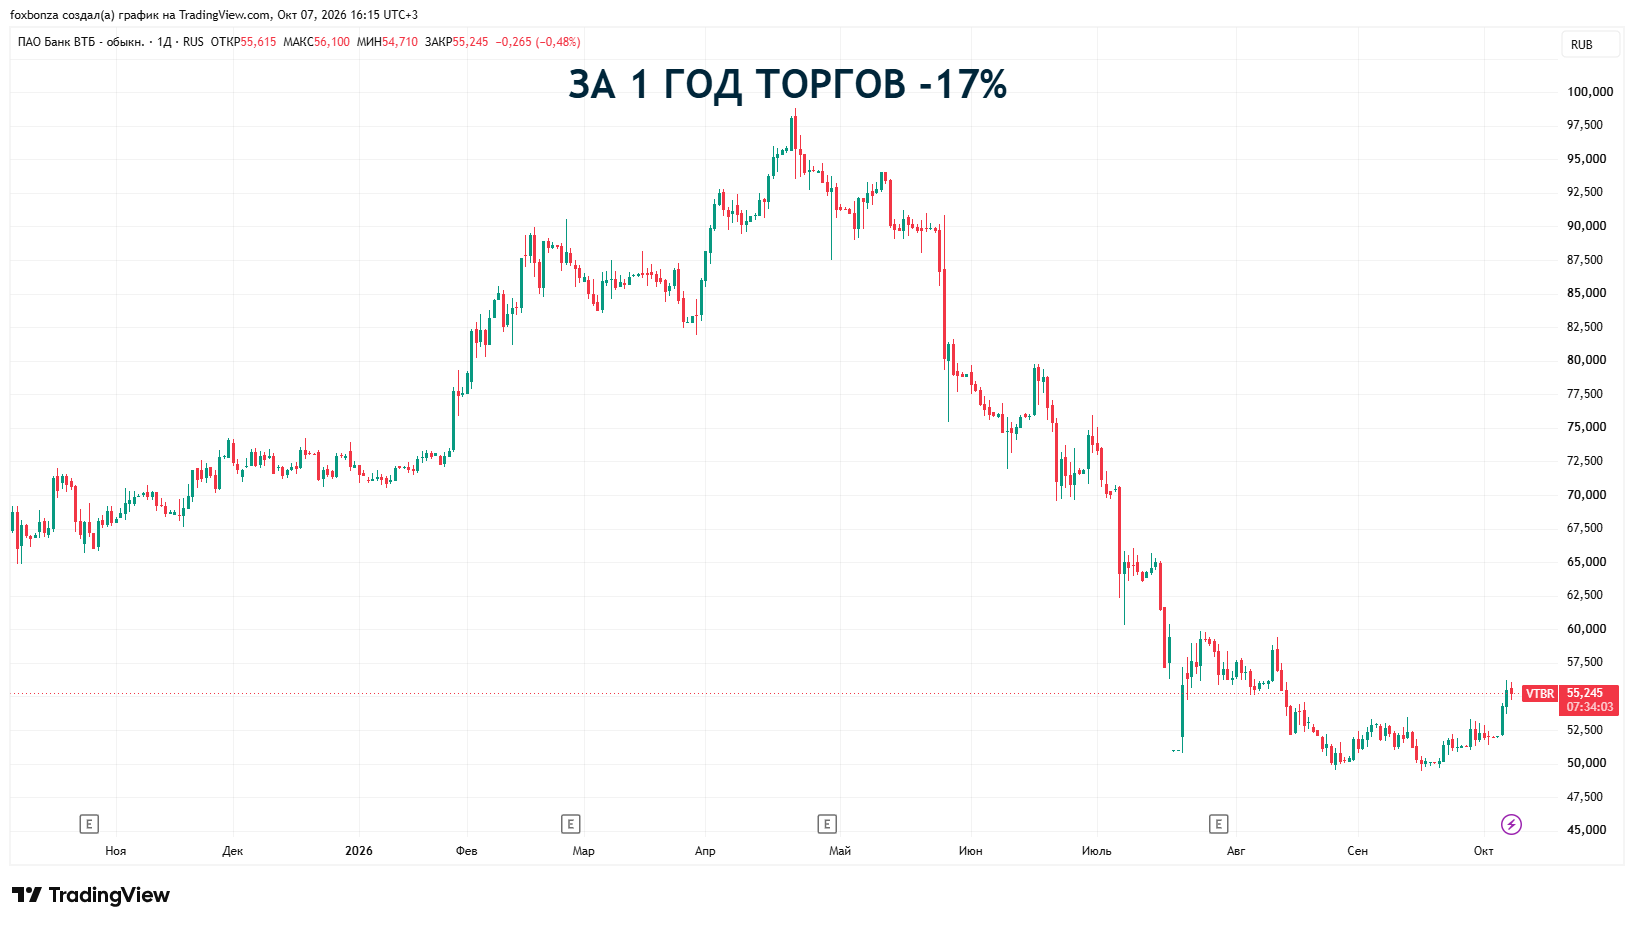
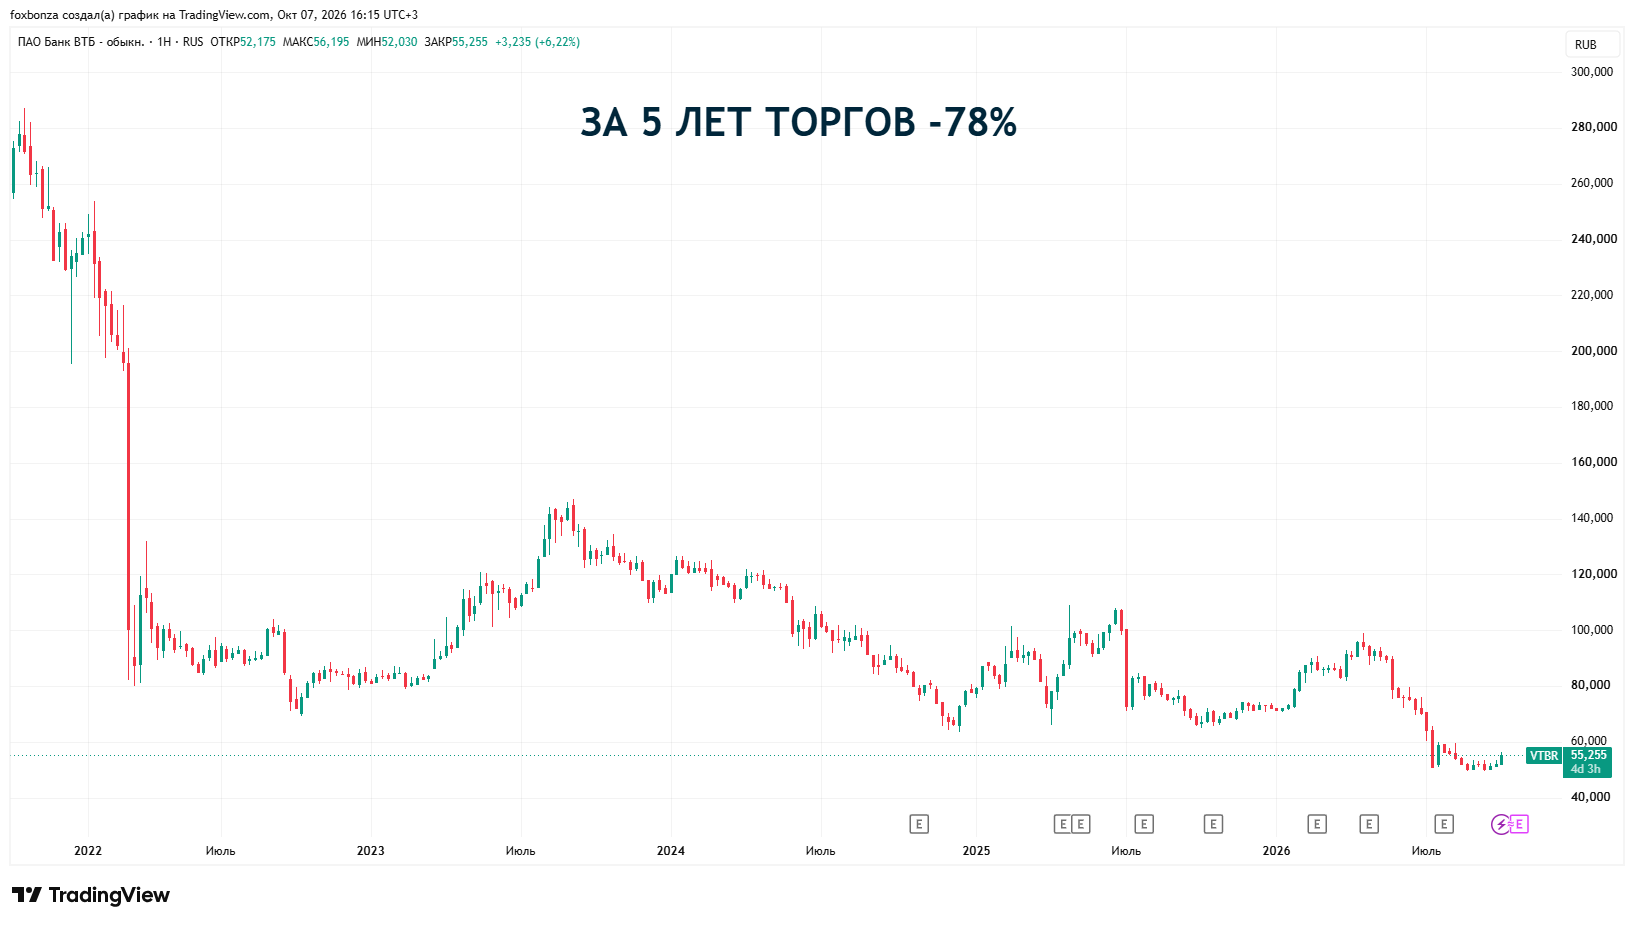
За 5 лет торгов акции упали на 78%, за 1 год — на 17%, за 6 месяцев — на 39%, за 3 месяца — на 14%. Капитализация составляет около 1,2 трлн рублей. Несмотря на недавний отскок, долгосрочный тренд остается нисходящим.
NPL (Non-Performing Loan) — это проблемный и/или просроченный кредит, по которому заемщик не платит проценты или не возвращает долг в течение установленного времени.
Подробнее...
Вердикт Foxbonza Инвестиций по ПАО ВТБ (VTBR)
ПАО ВТБ (VTBR) находится в зоне турбулентности: макроэкономический фон в виде высокой ключевой ставки (14%) и санкционного давления остается главным тормозом. Попутным ветром является рост чистого процентного дохода и комиссионных доходов (плюс 20,7%), но ключевой риск — это резкий рост NPL и необходимость докапитализации. Если стоимость риска продолжит расти, а чистая процентная маржа сжиматься, Foxbonza Инвестиции пересмотрят взгляд на актив в сторону ухудшения (хотя с текущего уровня "озабоченности" это будет просто формальностью): текущая оценка может быть понижена с «наблюдать» до «избегать», поскольку дальнейшее давление на капитал способно привести к размыванию доли миноритариев. Если же, напротив, стоимость риска стабилизируется, а маржа развернётся вверх, Foxbonza Инвестиции допускают возврат к более конструктивной оценке. Однако текущая цена акции (55,2 рубля) и рост на 6,2% за последний час торгов указывают на спекулятивный интерес.
Не является инвестиционной рекомендацией!





Комментарии (0)