


Главная новость отчетности ПАО ВУШ Холдинг (WUSH)
ПАО ВУШ Холдинг (WUSH) опубликовало отчетность за 6 месяцев 2026 года, и главная новость неутешительна: чистый убыток составил 1,77 млрд рублей, хотя годом ранее он был 1,89 млрд рублей. На первый взгляд, убыток сократился, но это лишь косметический эффект. Выручка выросла до 5,56 млрд рублей (плюс 3,6%), а валовая прибыль увеличилась почти вдвое — до 1,21 млрд рублей. Но, рост валовой прибыли не спас от операционного убытка в 411 млн рублей, который, впрочем, сократился с 609 млн годом ранее. Причина — очень большие финансовые расходы в 1,36 млрд рублей, которые съедают всю операционную эффективность.
Цитата из отчета ПАО ВУШ Холдинг (WUSH) :
«Группа также сталкивается с комбинацией факторов, включающих среди прочего, неблагоприятные для кикшеринга погодные условия в РФ в отчетном периоде, эффект регуляторных мер в российских городах присутствия сервиса Группы, сбои в работе геолокационных сервисов и ограничения в работе мобильного интернета в российских городах».
Ключевые мультипликаторы ПАО ВУШ Холдинг (WUSH)
- ПАО ВУШ Холдинг (WUSH) демонстрирует выручку в 5,56 млрд рублей, что на 3,6% выше прошлогодних 5,37 млрд.
- Однако чистая прибыль остается отрицательной — минус 1,77 млрд рублей, хотя убыток и сократился на 6,7%.
- Рентабельность по валовой прибыли выросла до 21,7% против 12,3% годом ранее, что говорит о снижении себестоимости, но операционная маржа все еще в минусе.
- Долговая нагрузка вызывает тревогу: общий долг достиг 16,47 млрд рублей, а соотношение Net Debt/EBITDA, по расчетам Лиса, превышает 5x, что критично для компании с отрицательным свободным денежным потоком.
- Отдельно стоит выделить выкуп акций по программе байбэка - 2025 года на 31,4 млн рублей в июле, но это скорее поддержка курса, чем улучшение фундаментальных показателей.
Вердикт Foxbonza Инвестиций по ПАО ВУШ Холдинг (WUSH)
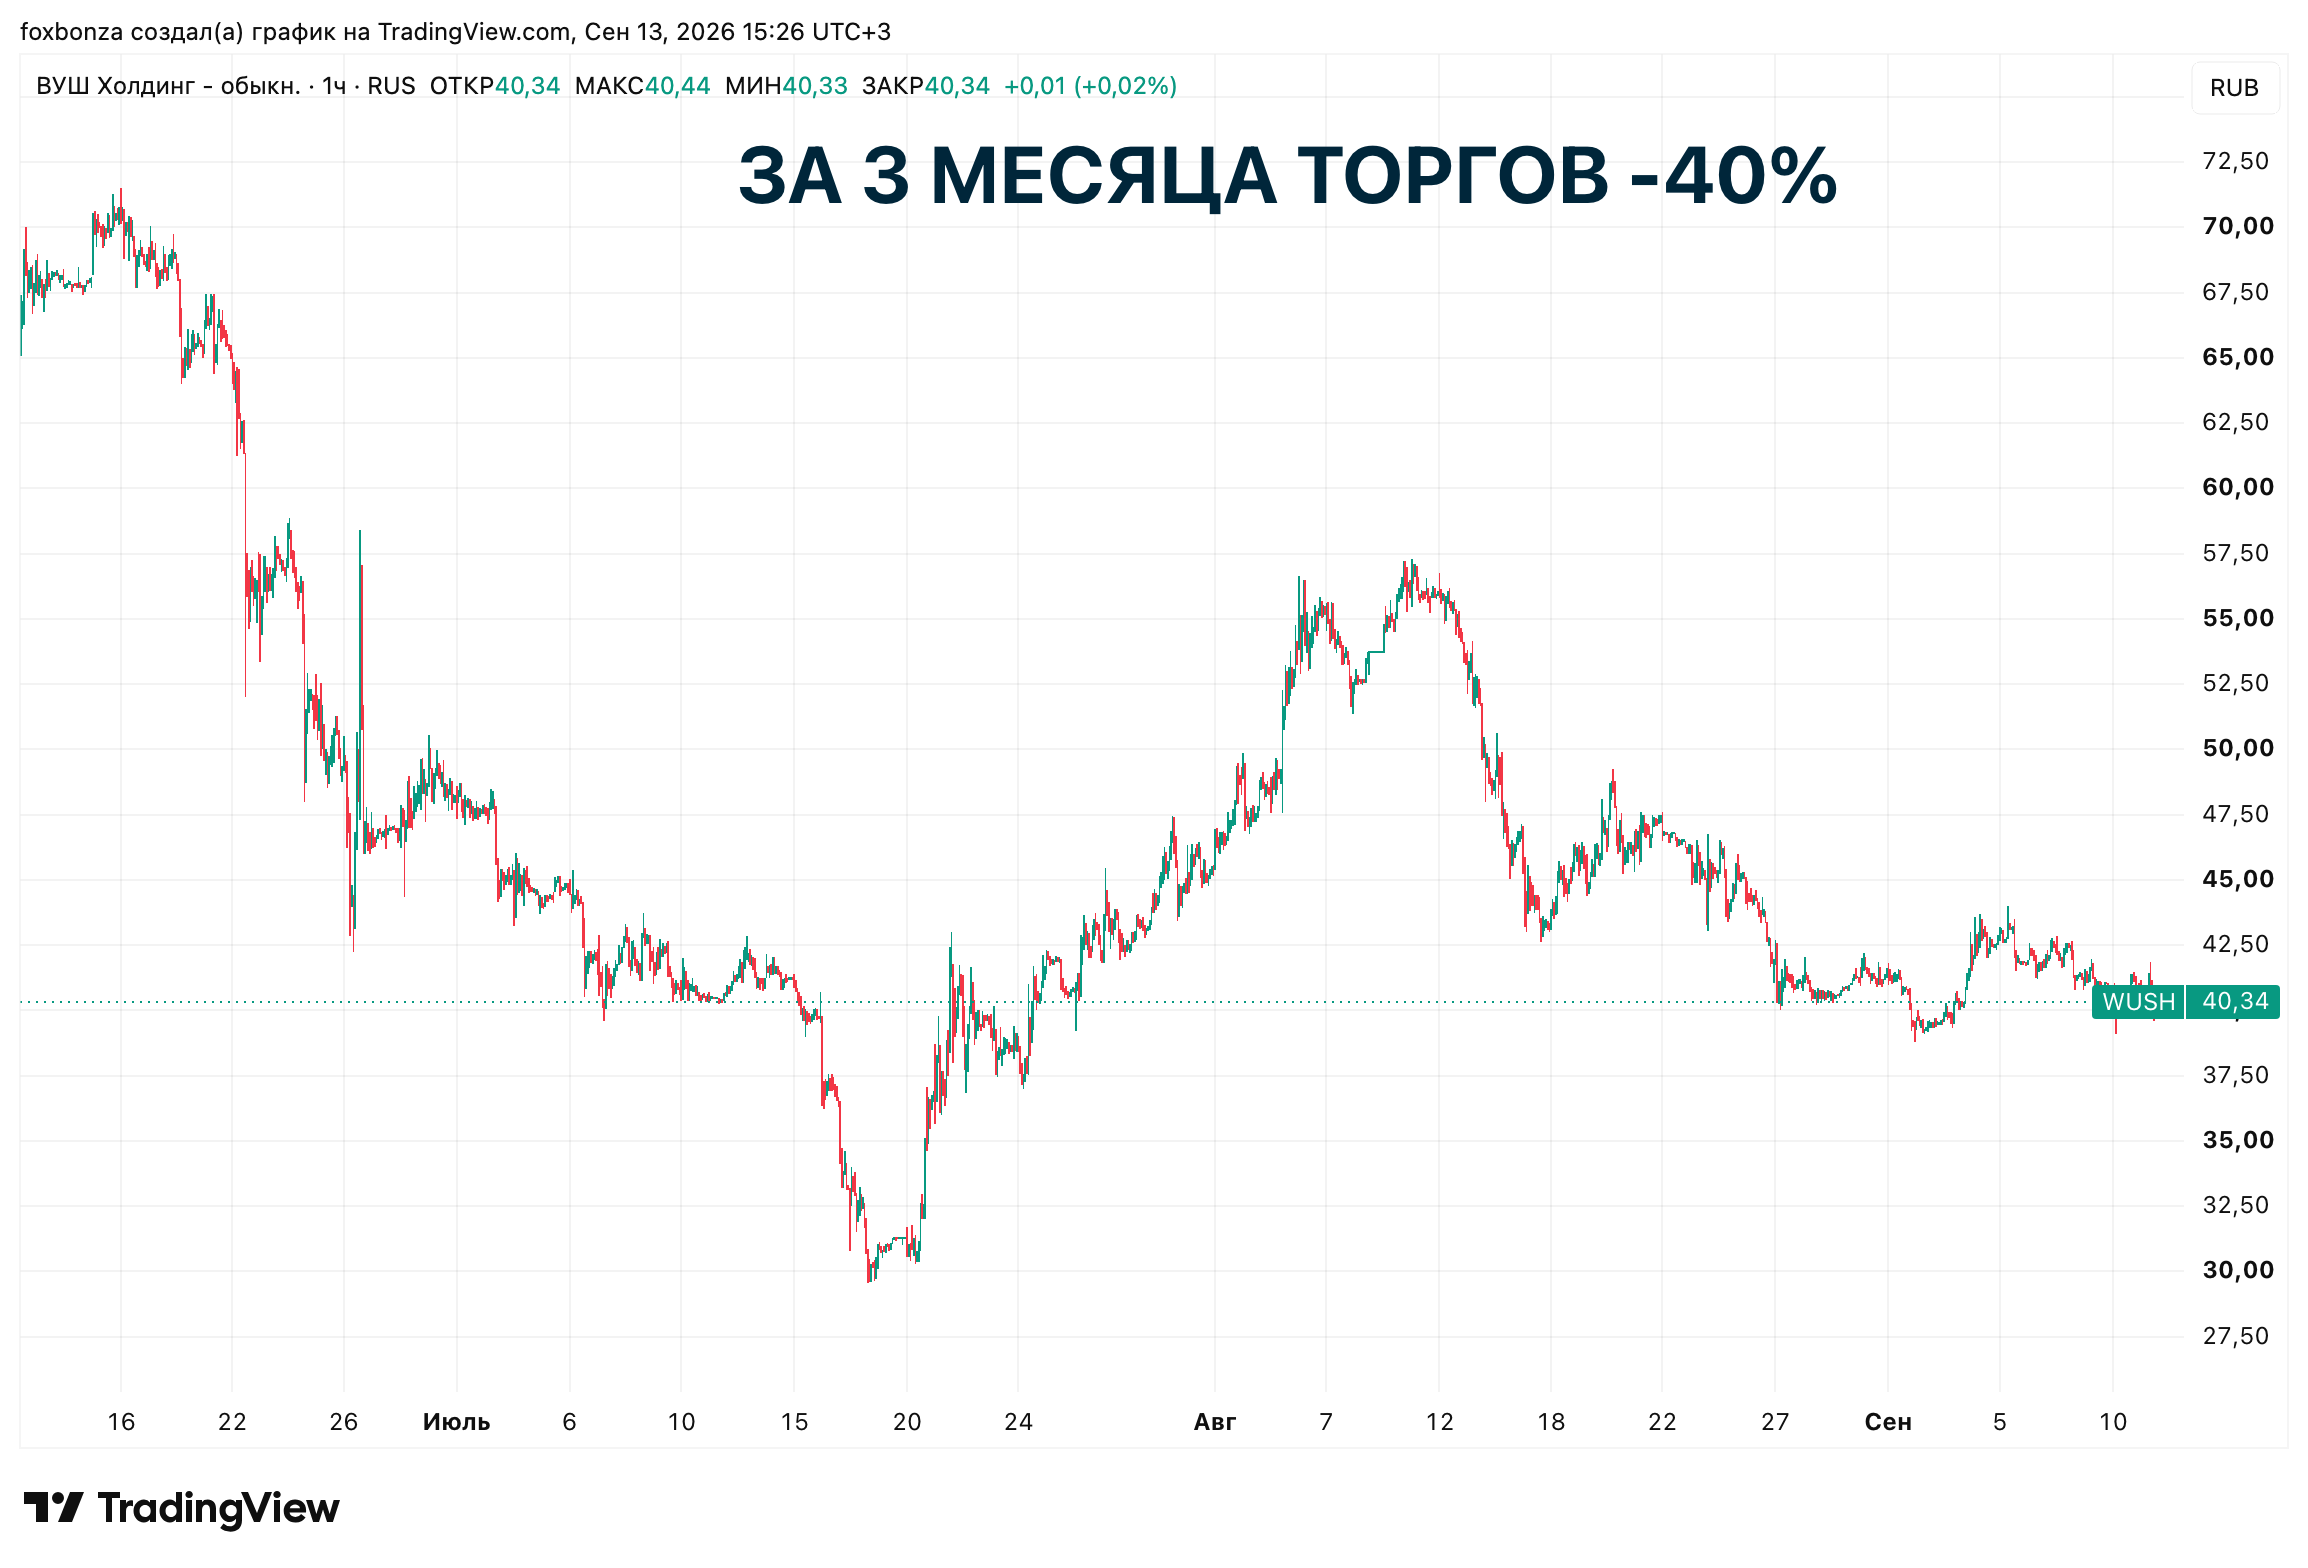
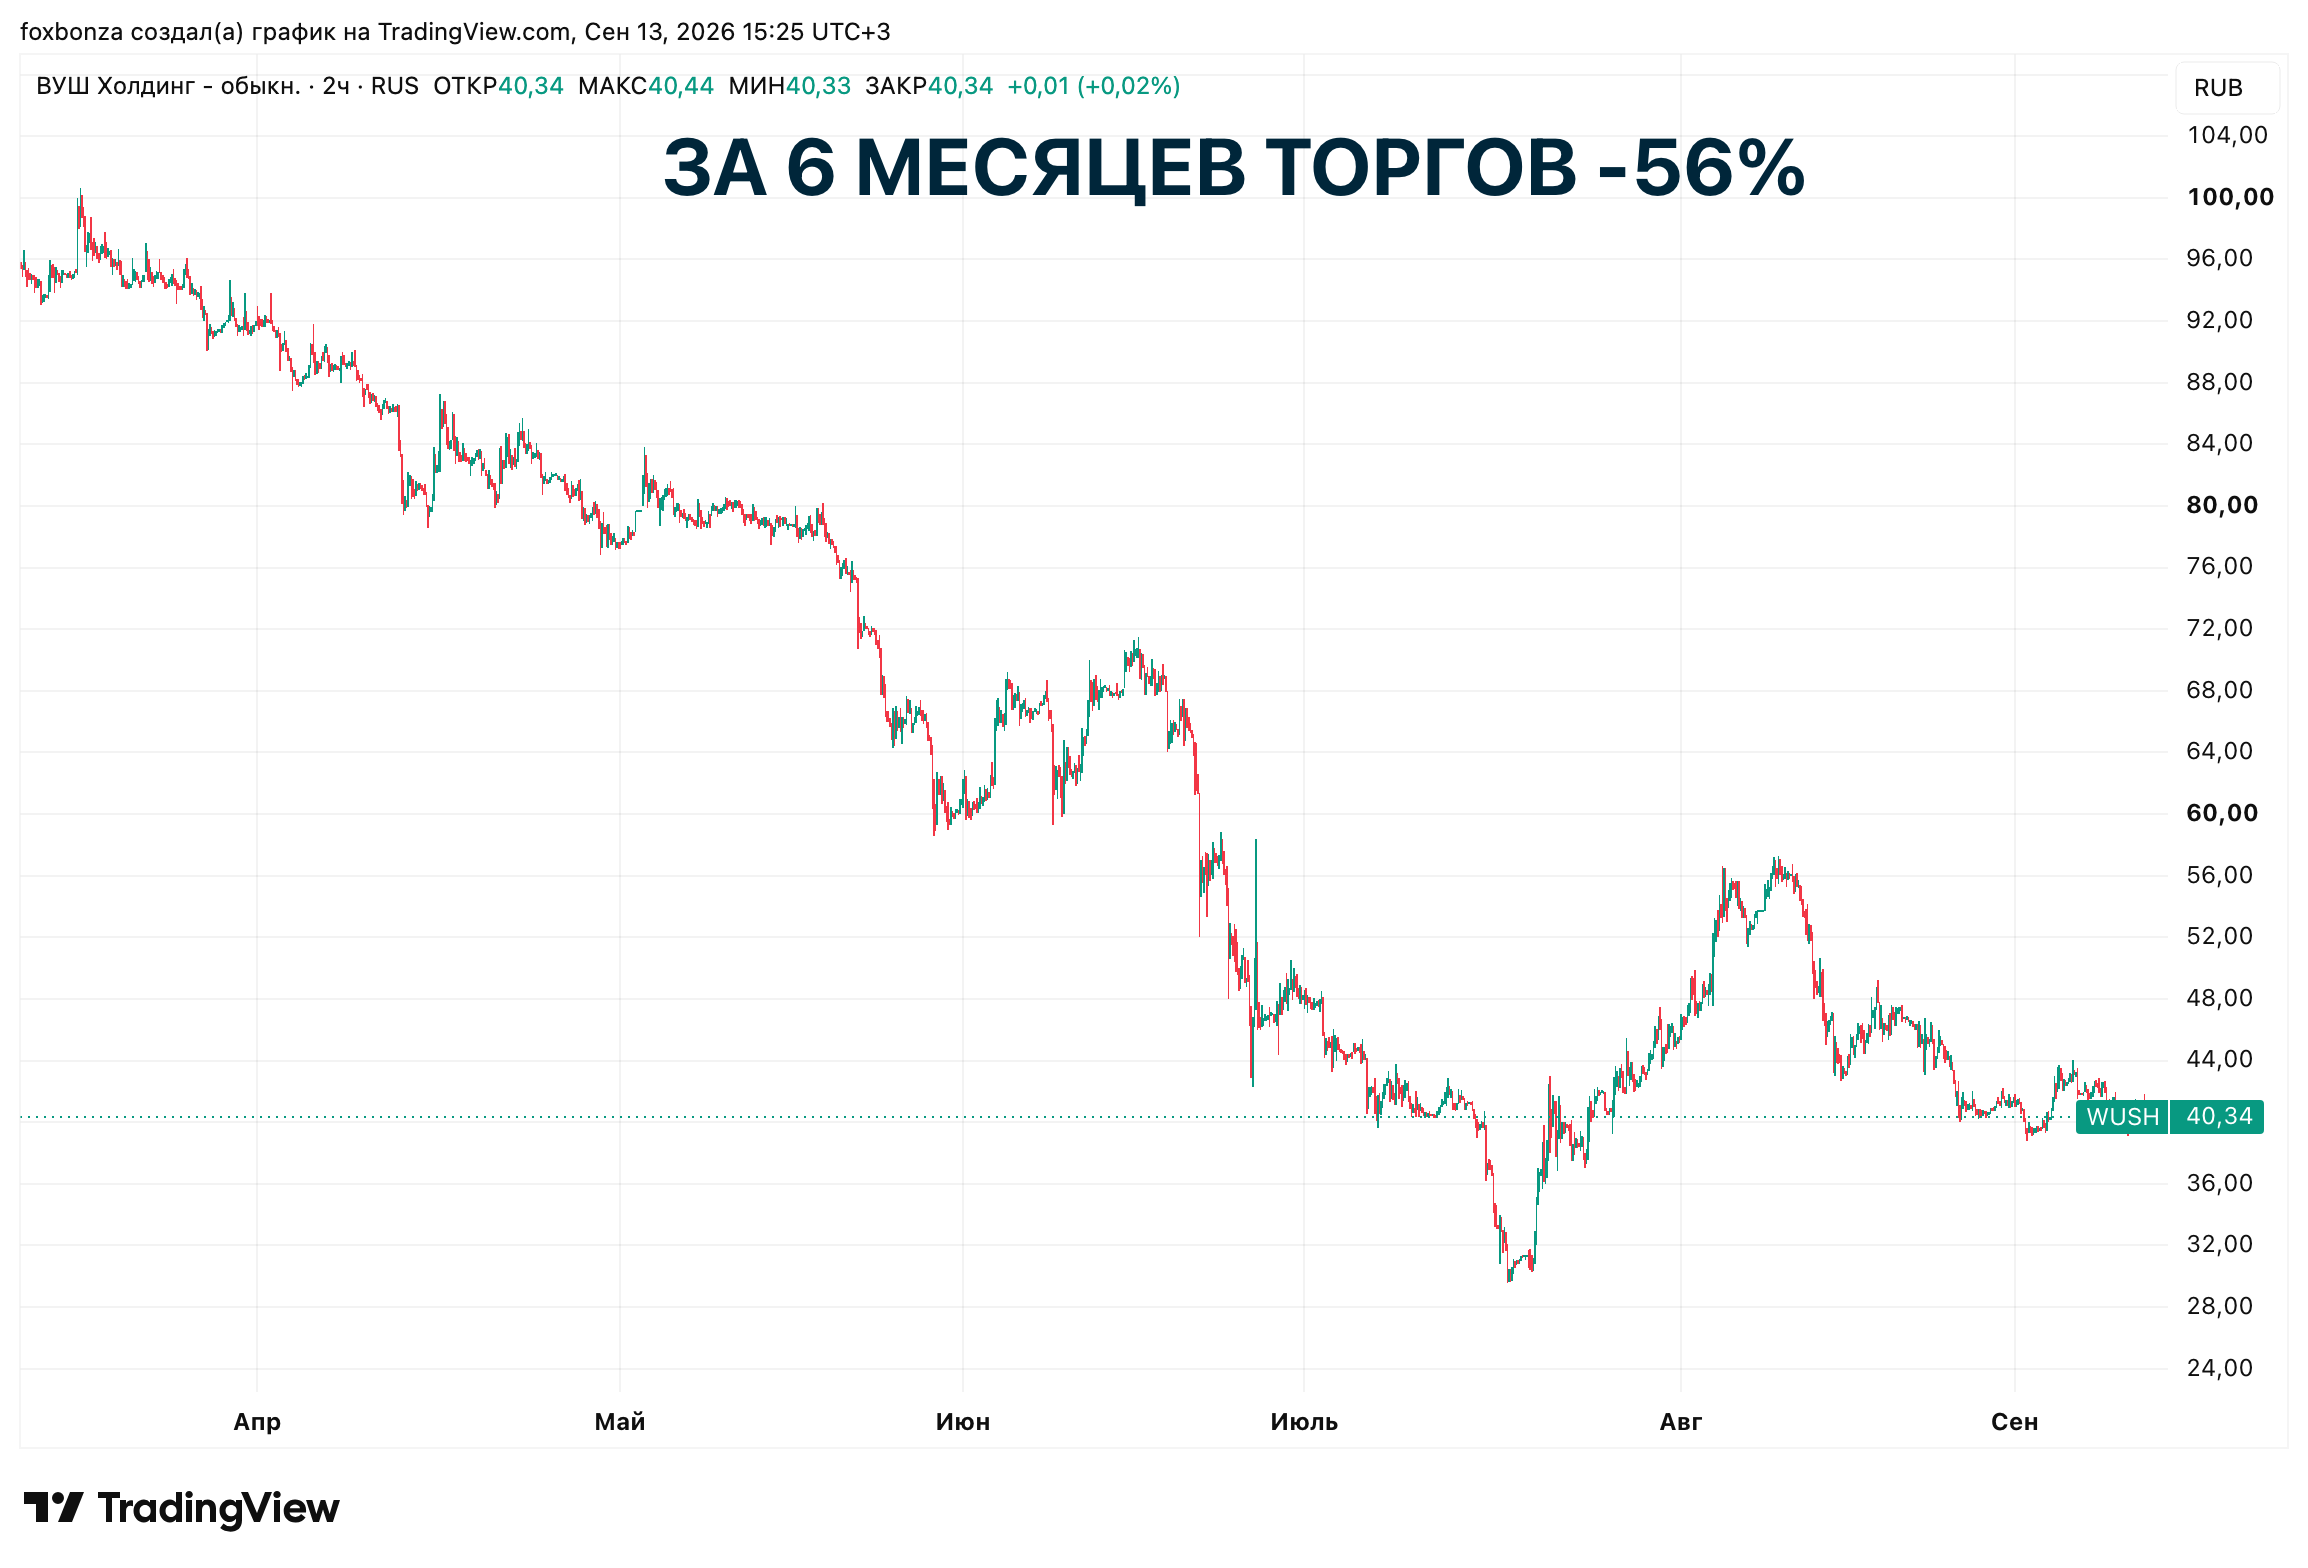
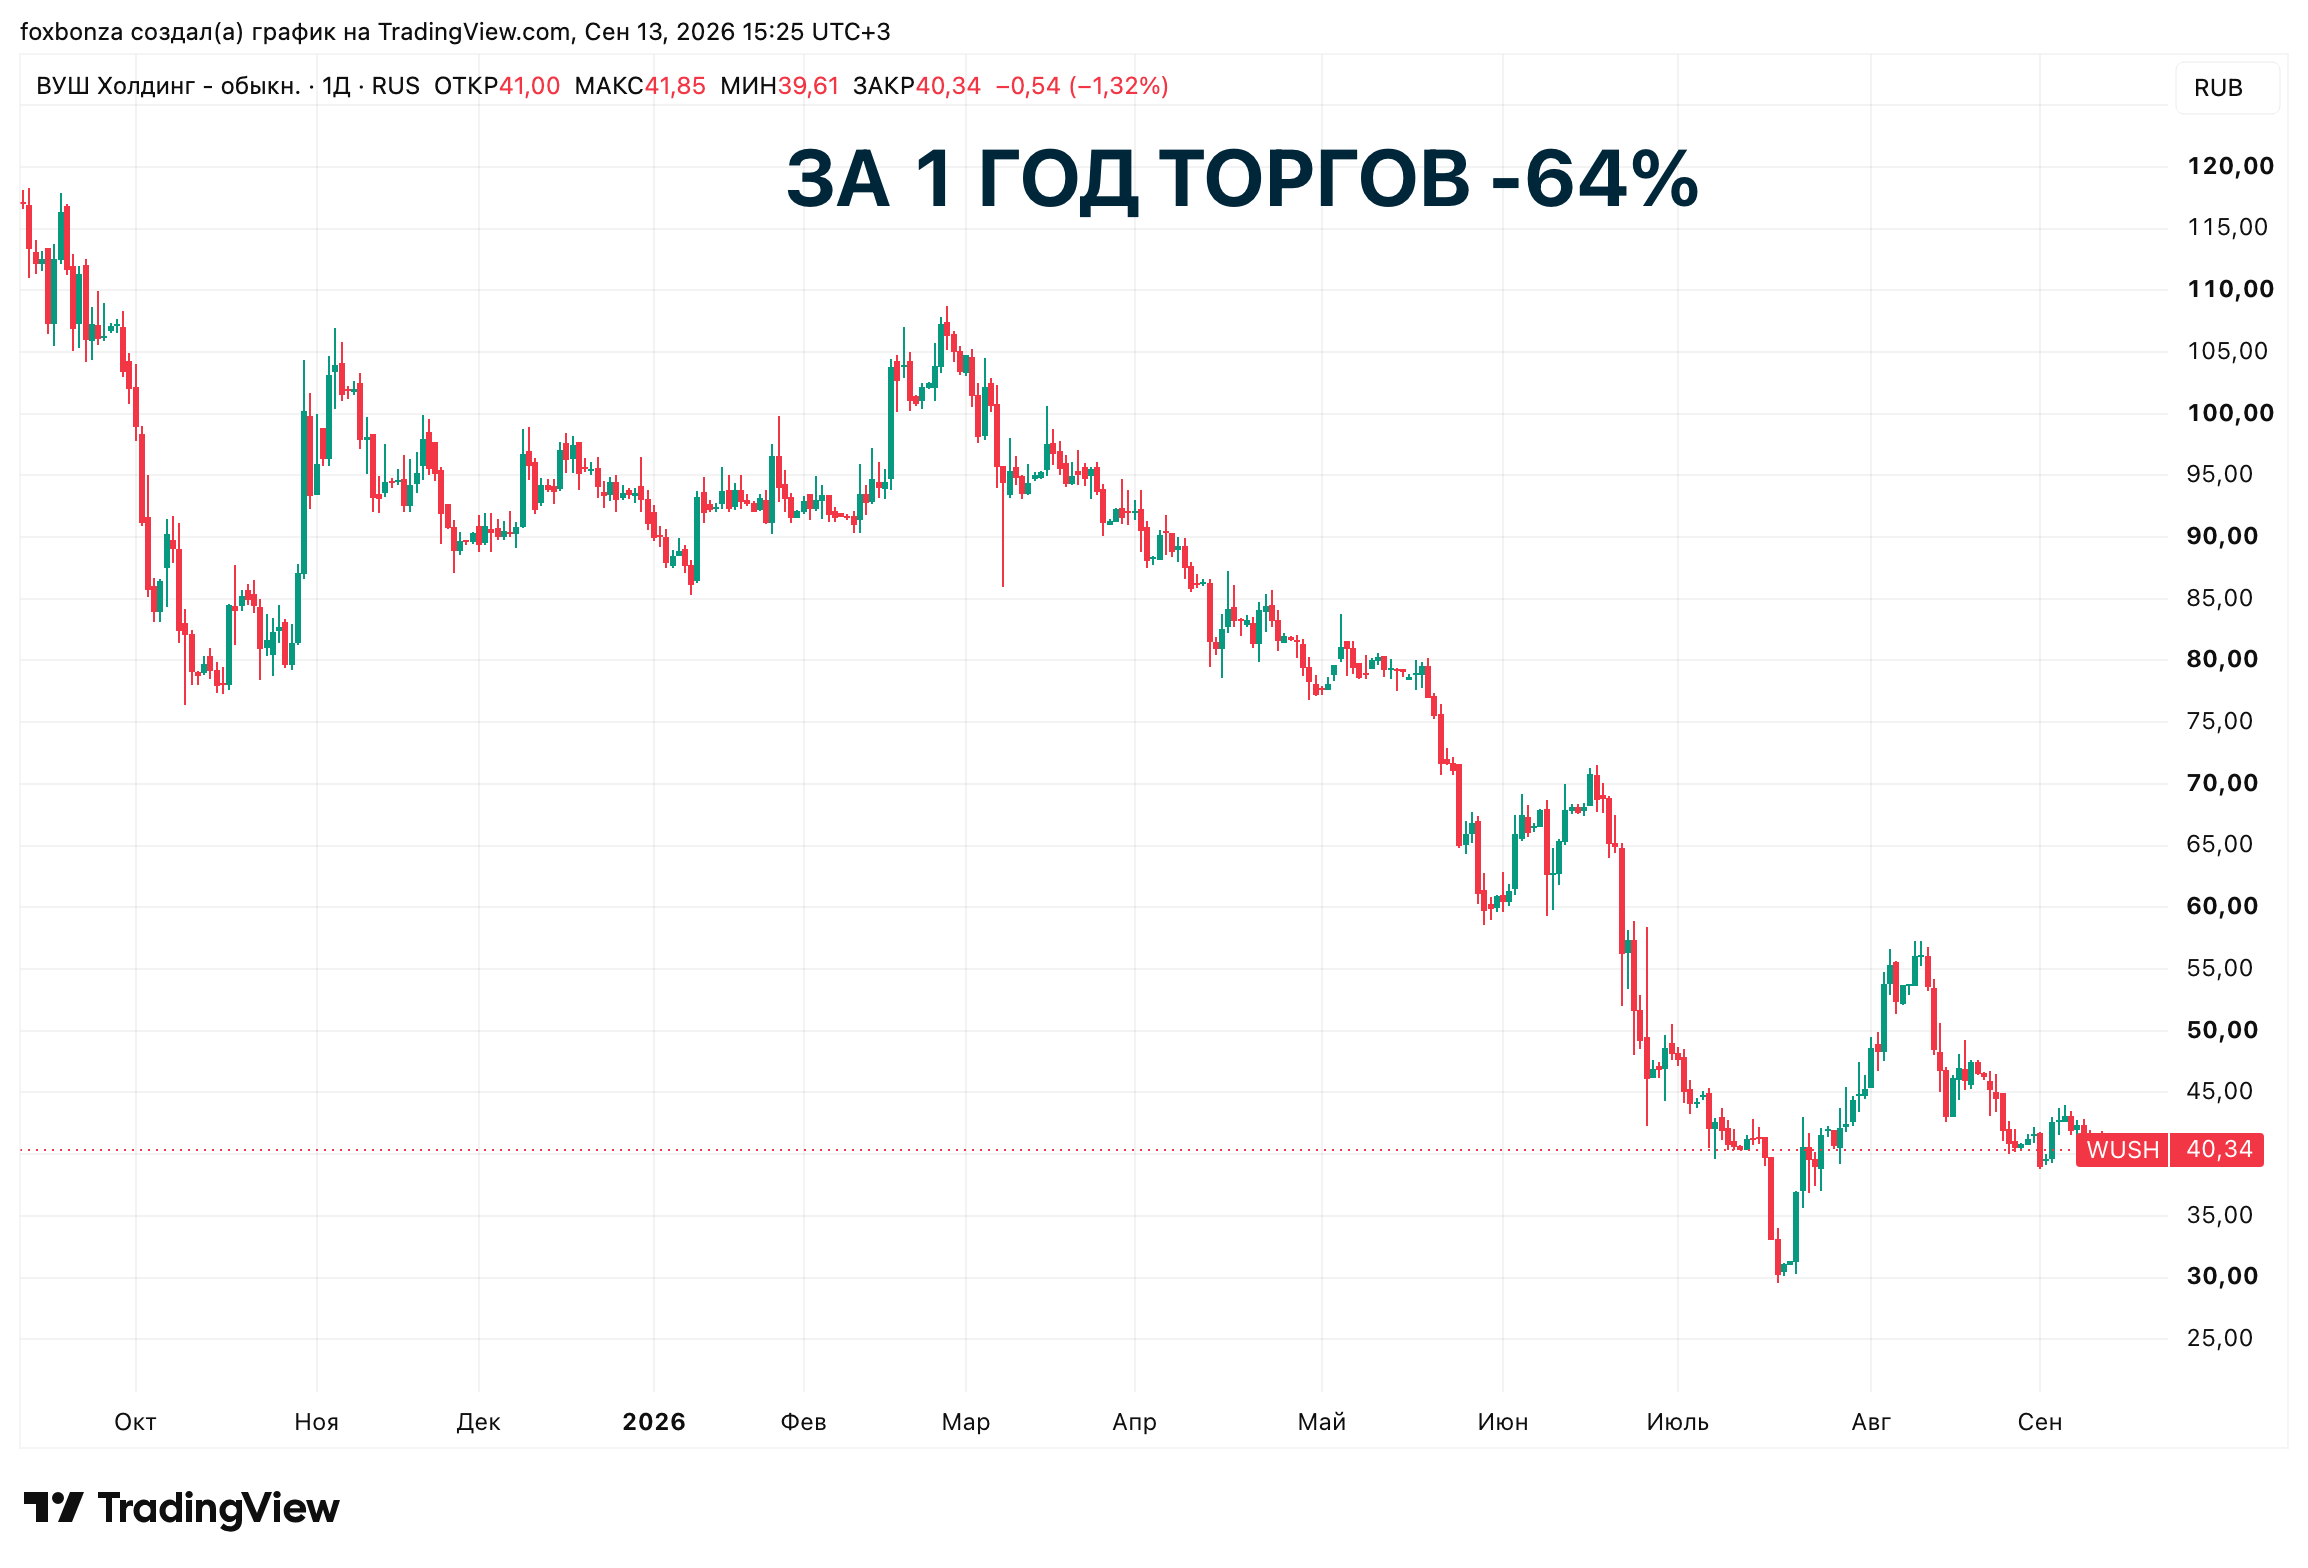
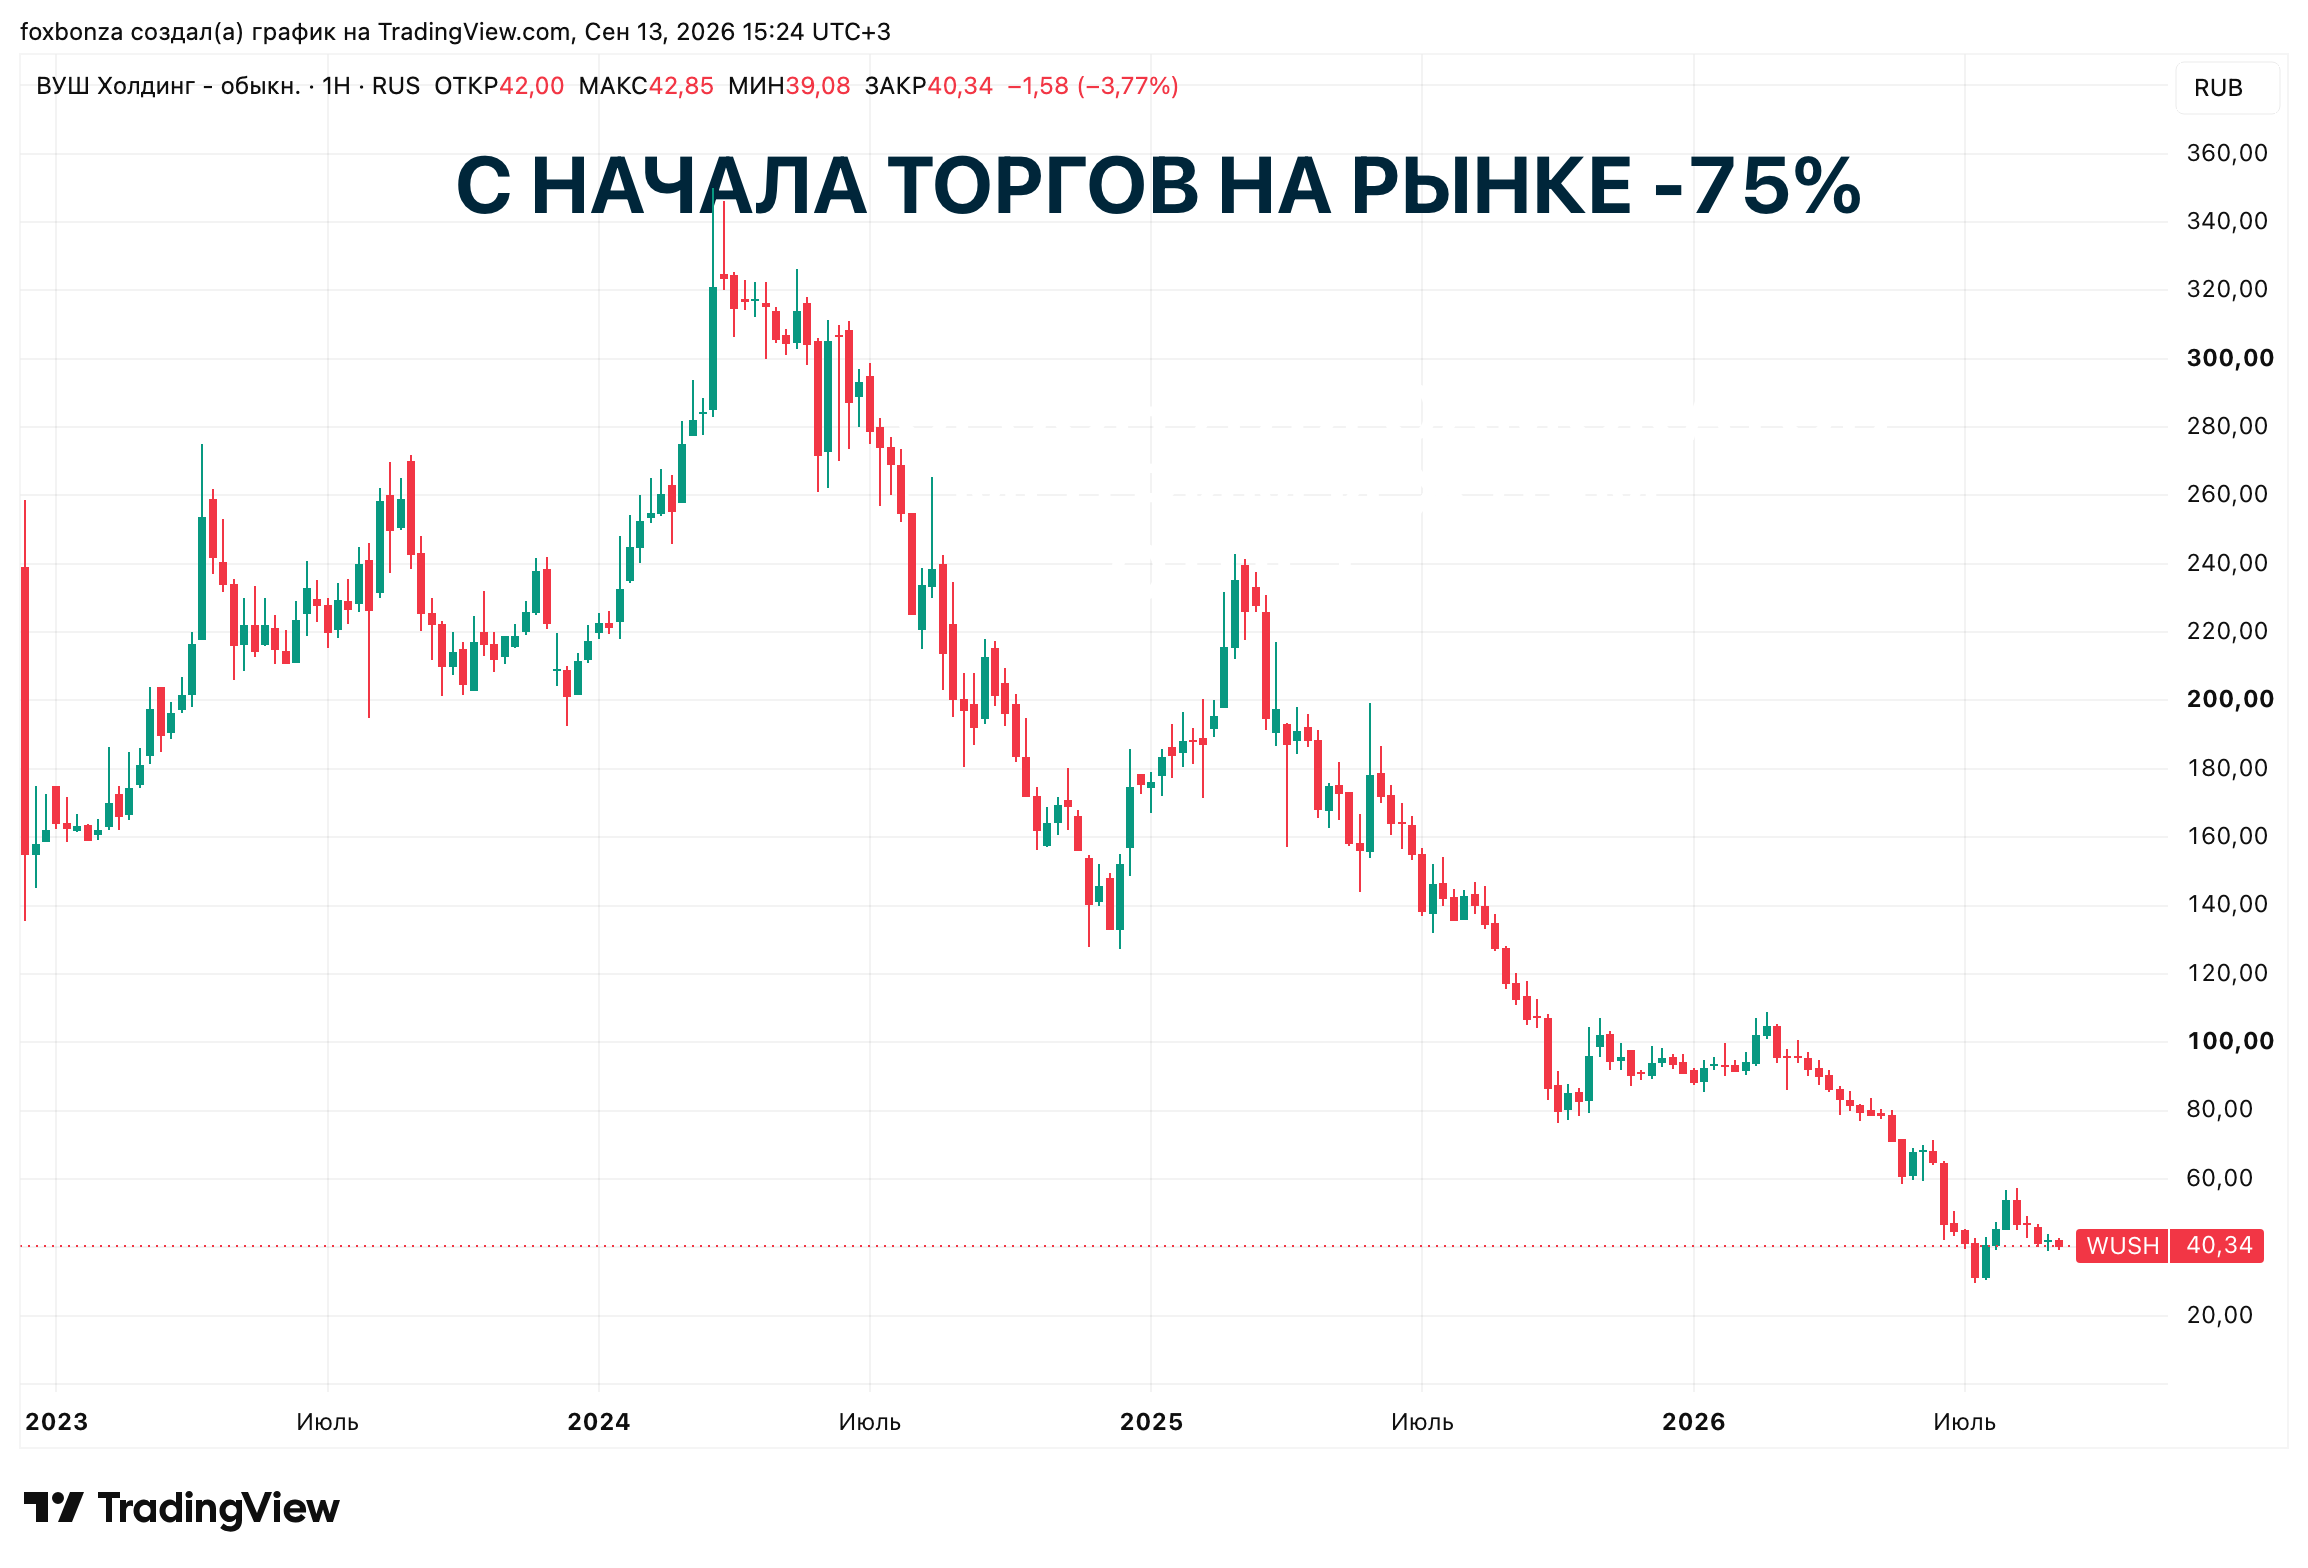
ПАО ВУШ Холдинг (WUSH) — это классический пример компании, где операционный бизнес пытается выкарабкаться, но долговая петля затягивается все туже. Главный тормоз — макроэкономическая нестабильность и регуляторные ограничения в России, которые бьют по основному рынку. Попутный ветер — экспансия в Латинскую Америку, где выручка выросла до 1,13 млрд рублей, но она пока не компенсирует потери. Ключевой риск — рефинансирование облигационных займов на фоне высокой ключевой ставки. Если компания не сможет снизить долг или увеличить EBITDA, акции останутся под давлением. Лис передумает, если увидит устойчивое сокращение долга и выход на положительный свободный денежный поток, но пока это лишь мечты.



Комментарии (0)