


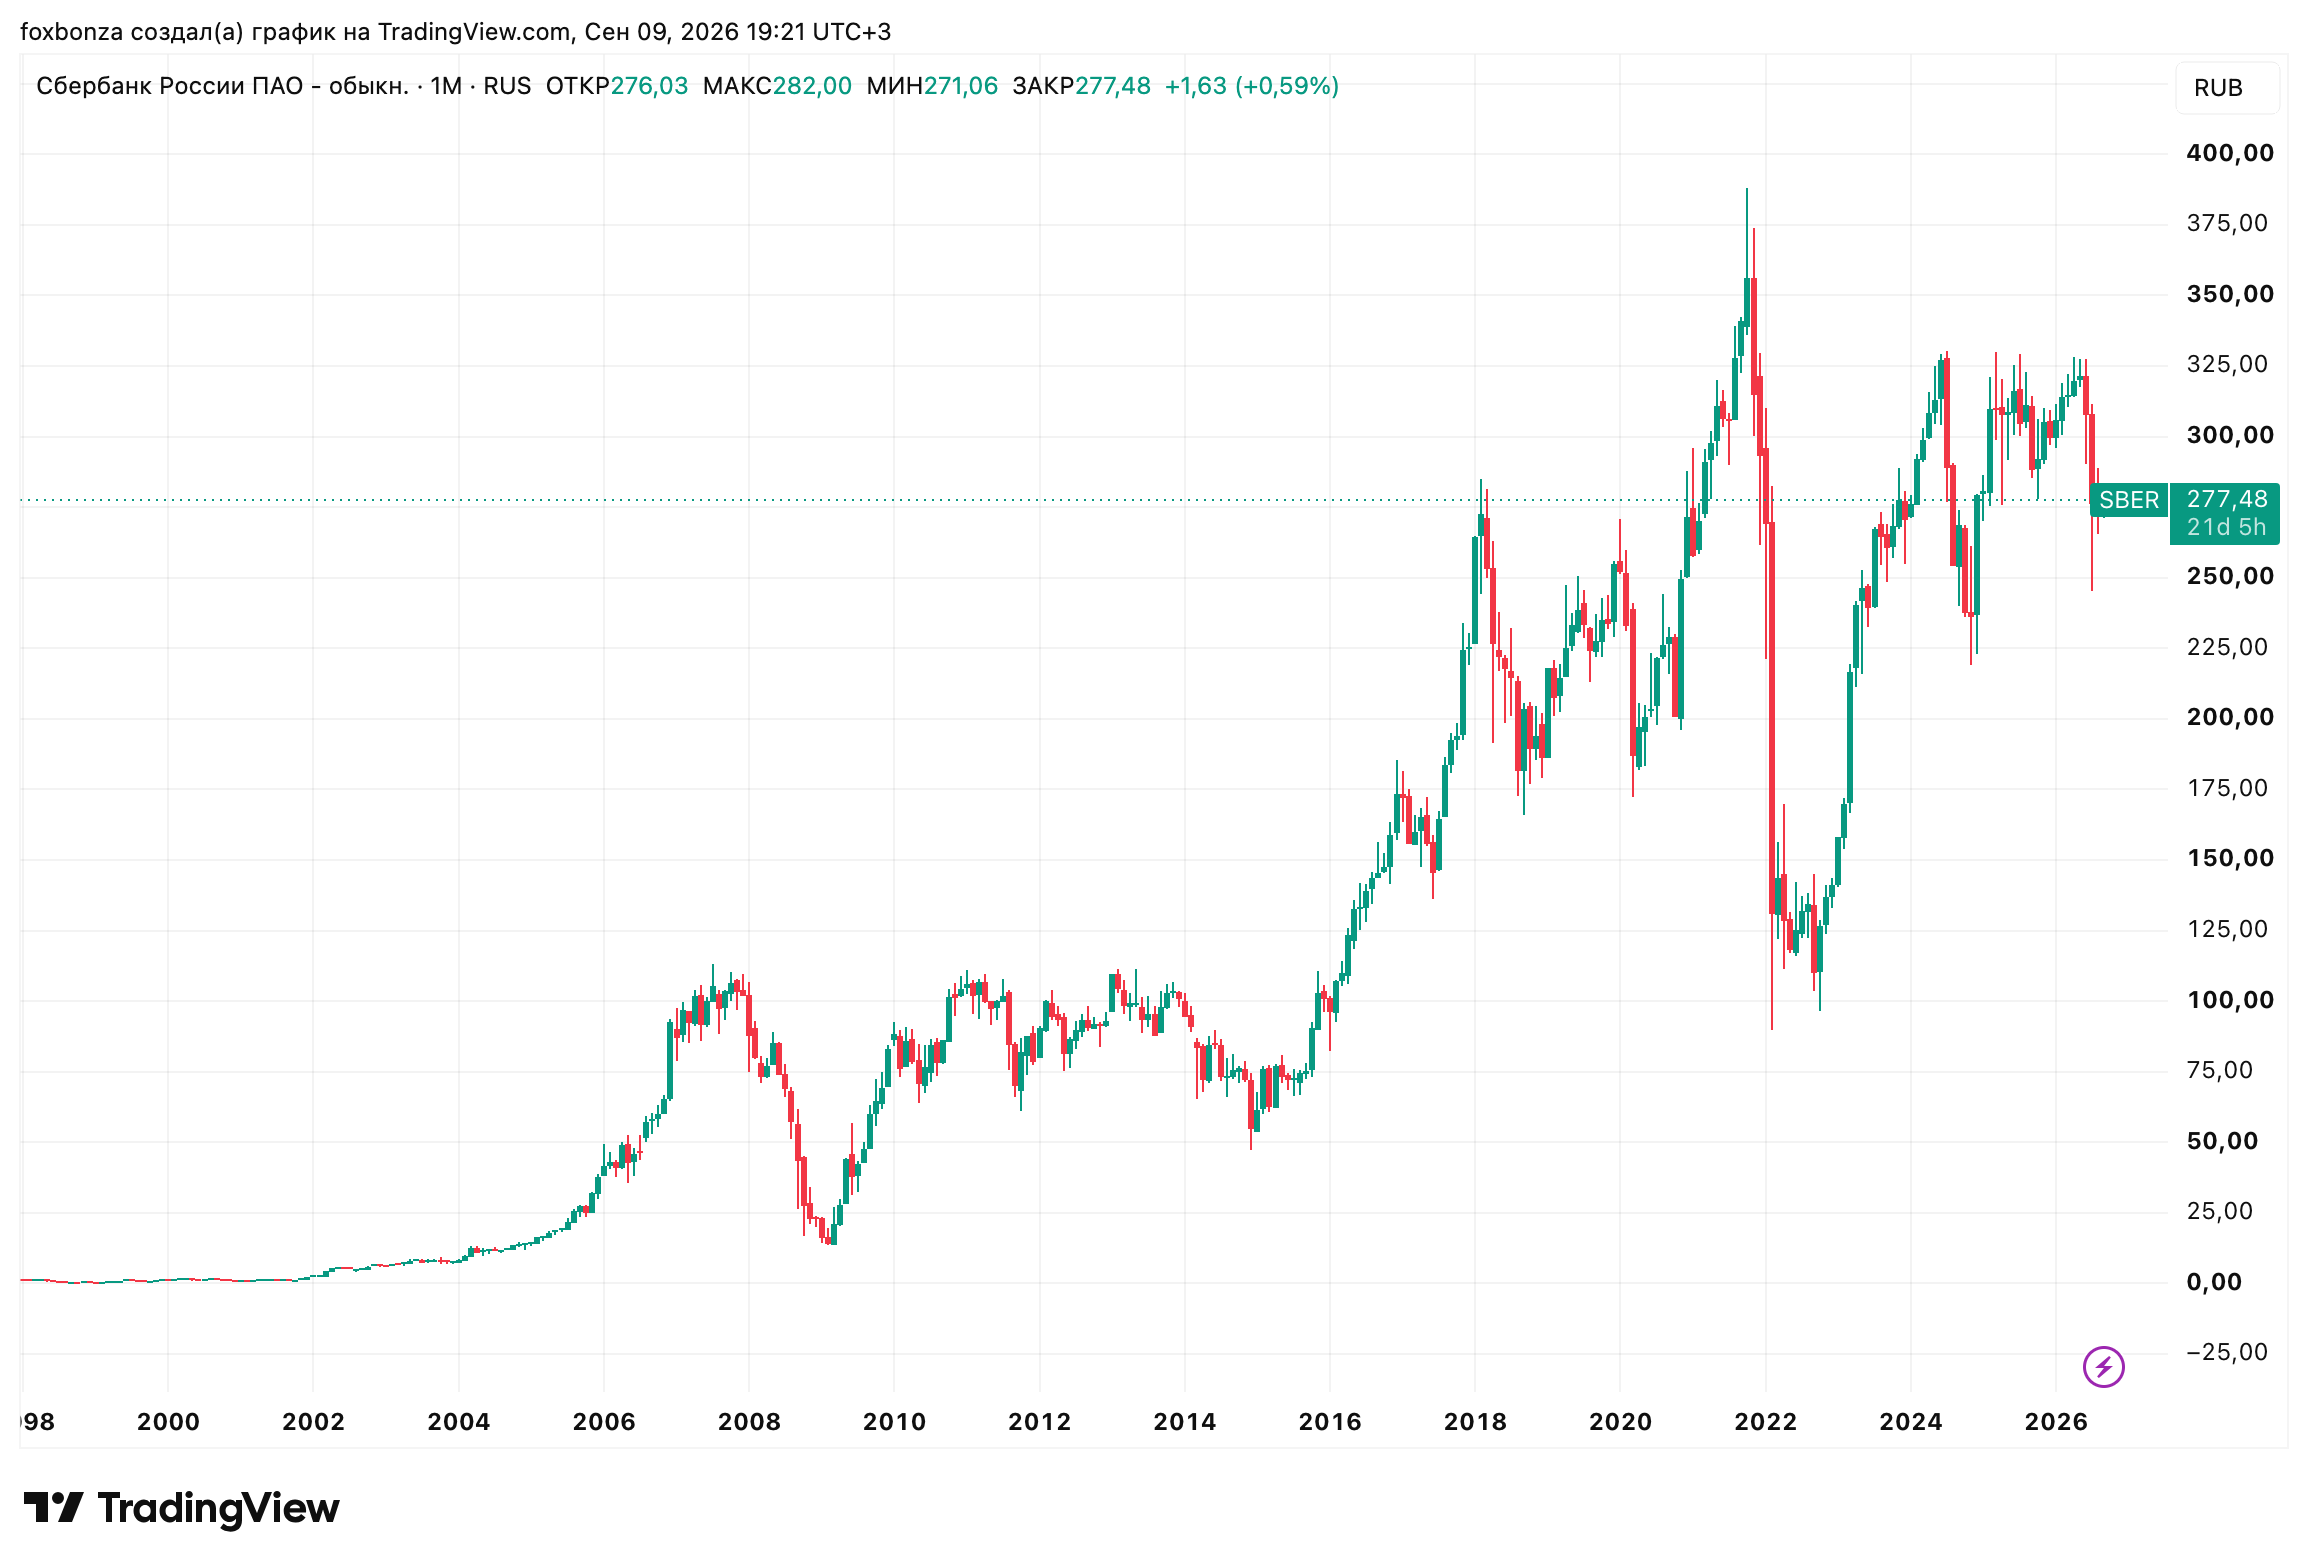
Сбербанк опубликовал результаты деятельности по российским стандартам бухгалтерского учета (РСБУ) за август и восемь месяцев 2026 года. Цифры демонстрируют уверенное развитие бизнеса: совокупный кредитный портфель достиг 52,7 трлн рублей, увеличившись за месяц на 1,4%. Однако наряду с финансовыми успехами топ-менеджмент банка обращает внимание на нарастающие риски в корпоративном секторе, связанные с высокой стоимостью заимствований.
Корпоративный портфель и розница: цифры роста
Основным драйвером роста в августе выступил корпоративный сегмент. Портфель кредитов юридическим лицам прибавил 2,3% за месяц, достигнув 32,5 трлн рублей (с начала года рост составил 5,3% с учетом корректировки на валютную переоценку). За месяц бизнесу было выдано 2,2 трлн рублей.
- Розничный портфель, в свою очередь, вплотную приблизился к отметке в 20 трлн рублей, увеличившись на 1,3% в августе. В банке связывают это ускорение с сезонной потребительской активностью. Структура розницы выглядит следующим образом:
- Ипотека остается основой портфеля (13,5 трлн руб.), показав рост на 1% за месяц и на 8,8% с начала года. Объем выдач в августе составил 269 млрд рублей.
- Потребительские кредиты выросли на 2% за месяц (до 3,4 трлн руб.).
- Автокредитование демонстрирует взрывную динамику: портфель увеличился на 20,8% с начала года и на 3% за август, достигнув 0,8 трлн рублей.
Примечательно, что доля просроченной задолженности в общем портфеле сохраняется на стабильно низком уровне — 2,9%.
Финансовый результат: прибыль и резервы
Чистая прибыль Сбера за январь–август выросла на 19% в годовом выражении, составив 1,333 трлн рублей. Рентабельность капитала (ROE) за отчетный период укрепилась до 22,9%.
Ключевым фактором роста стали чистые процентные доходы, прибавившие почти 25% за восемь месяцев (до 2,441 трлн руб.). Однако аналитики обращают внимание на резкий скачок расходов на резервы. За восемь месяцев они выросли в 1,6 раза, а в августе — в 2,3 раза по сравнению с аналогичным месяцем прошлого года, достигнув 107,8 млрд рублей.
В Сбере поясняют, что данная динамика «в значительной степени обусловлена ослаблением рубля и отрицательной переоценкой кредитов, оцениваемых по справедливой стоимости».
При этом стоимость кредитного риска (CoR) без учета валютного фактора в августе составила 1,7% против 1,4% годом ранее, что говорит о некотором ужесточении подхода к оценке рисков.
Дивиденды: рекордные выплаты остаются в планах
Несмотря на рост резервирования, глава Сбербанка Герман Греф сохраняет оптимизм в отношении вознаграждения акционеров. Выступая на Восточном экономическом форуме, он подтвердил, что банк рассчитывает заработать больше, чем в 2025 году, и направить на дивиденды 50% от чистой прибыли.
«Мы очень надеемся, что наши планы будут выполнены, несмотря на достаточно сложную ситуацию», — заявил Греф, отметив, что даже при создании резервов по кредитам маркетплейсам банк способен показать рекордную прибыль.
Для сравнения: по итогам 2025 года на дивиденды было направлено 850,2 млрд рублей (также 50% от прибыли по МСФО).
Макро-взгляд: адаптация бизнеса и тревога за инвестиции
Помимо финансовой отчетности, важный сигнал рынку подал сам Герман Греф в интервью информационной службе «Вести». По его словам, крупный российский бизнес смог адаптироваться к высоким ставкам, резко сократив издержки и долговую нагрузку. Однако оборотной стороной этой адаптации стало практически полное сворачивание инвестиционных программ и проектного финансирования, которое Греф назвал «экзотикой».
«С точки зрения будущего экономики — это тревожные сигналы. Мы видим падение инвестиций в этом году и обязательно увидим отражение этого в темпах роста в последующие годы», — подчеркнул он.
В связи с этим Сбер прогнозирует дальнейшее смягчение денежно-кредитной политики. Банк ожидает, что ключевая ставка ЦБ продолжит снижаться шагами по 25–50 базисных пунктов. По оценкам Сбера, к концу 2026 года ставка может составить 13–13,5%, а к концу 2027 года опуститься до 11–11,5%.
Капитал и достаточность
В августе общий капитал Сбербанка вырос на 1,9% (до 8,105 трлн рублей), главным образом за счет заработанной прибыли. При этом коэффициенты достаточности капитала незначительно снизились (базовый — до 10,1%, общий — до 13,1%) на фоне роста активов, что находится в рамках нормативных требований.
Таким образом, текущая картина в Сбере отражает двойственность состояния российской экономики: розничный спрос и банковская маржа остаются высокими, но реальный сектор все острее нуждается в дешевых «длинных» деньгах для развития, дефицит которых уже начинает беспокоить руководство крупнейшего банка страны.



Комментарии (0)