


Главная новость отчетности Т-Технологии (T)
Т-Технологии представили результаты, которые раскрывают классическую проблему периода высоких ставок: операционная чистая прибыль за 1-й квартал 2026 года выросла на 40% год к году до 46,5 млрд рублей, а чистая выручка — на 25% до 197,5 млрд . Однако из-за учётных эффектов (включая переоценку доли в Яндексе) чистая прибыль по МСФО прибавила лишь 4% . В то же время стоимость риска (CoR) выросла до 5,3%, а доля неработающих кредитов (NPL) достигла 7,5%, что сигнализирует о давлении на качество портфеля . За полугодие 2026 года компания заработала 83,4 млрд рублей чистой прибыли против 44,4 млрд за аналогичный период 2025 года, что подтверждает рост, но омрачается ухудшением кредитного качества.
Ключевые мультипликаторы Т-Технологии (T)
Т-Технологии демонстрируют высокую рентабельность капитала (ROE) на уровне 26,7% в первом квартале 2026 года , однако этот показатель несколько отстаёт от цели менеджмента в 30% . Акции торгуются с мультипликатором P/E около 3,5x и P/BV около 0,8-0,9x, что является привлекательным уровнем для такого роста . Рост чистого процентного дохода в первом квартале на 30% до 144,7 млрд рублей нивелируется повышением стоимости риска, что указывает на то, что дорогие пассивы и агрессивное резервирование съедают значительную часть маржи. При этом комиссионные доходы демонстрируют уверенный рост, обеспечивая диверсификацию выручки .
Вердикт Лиса по Т-Технологии (T)
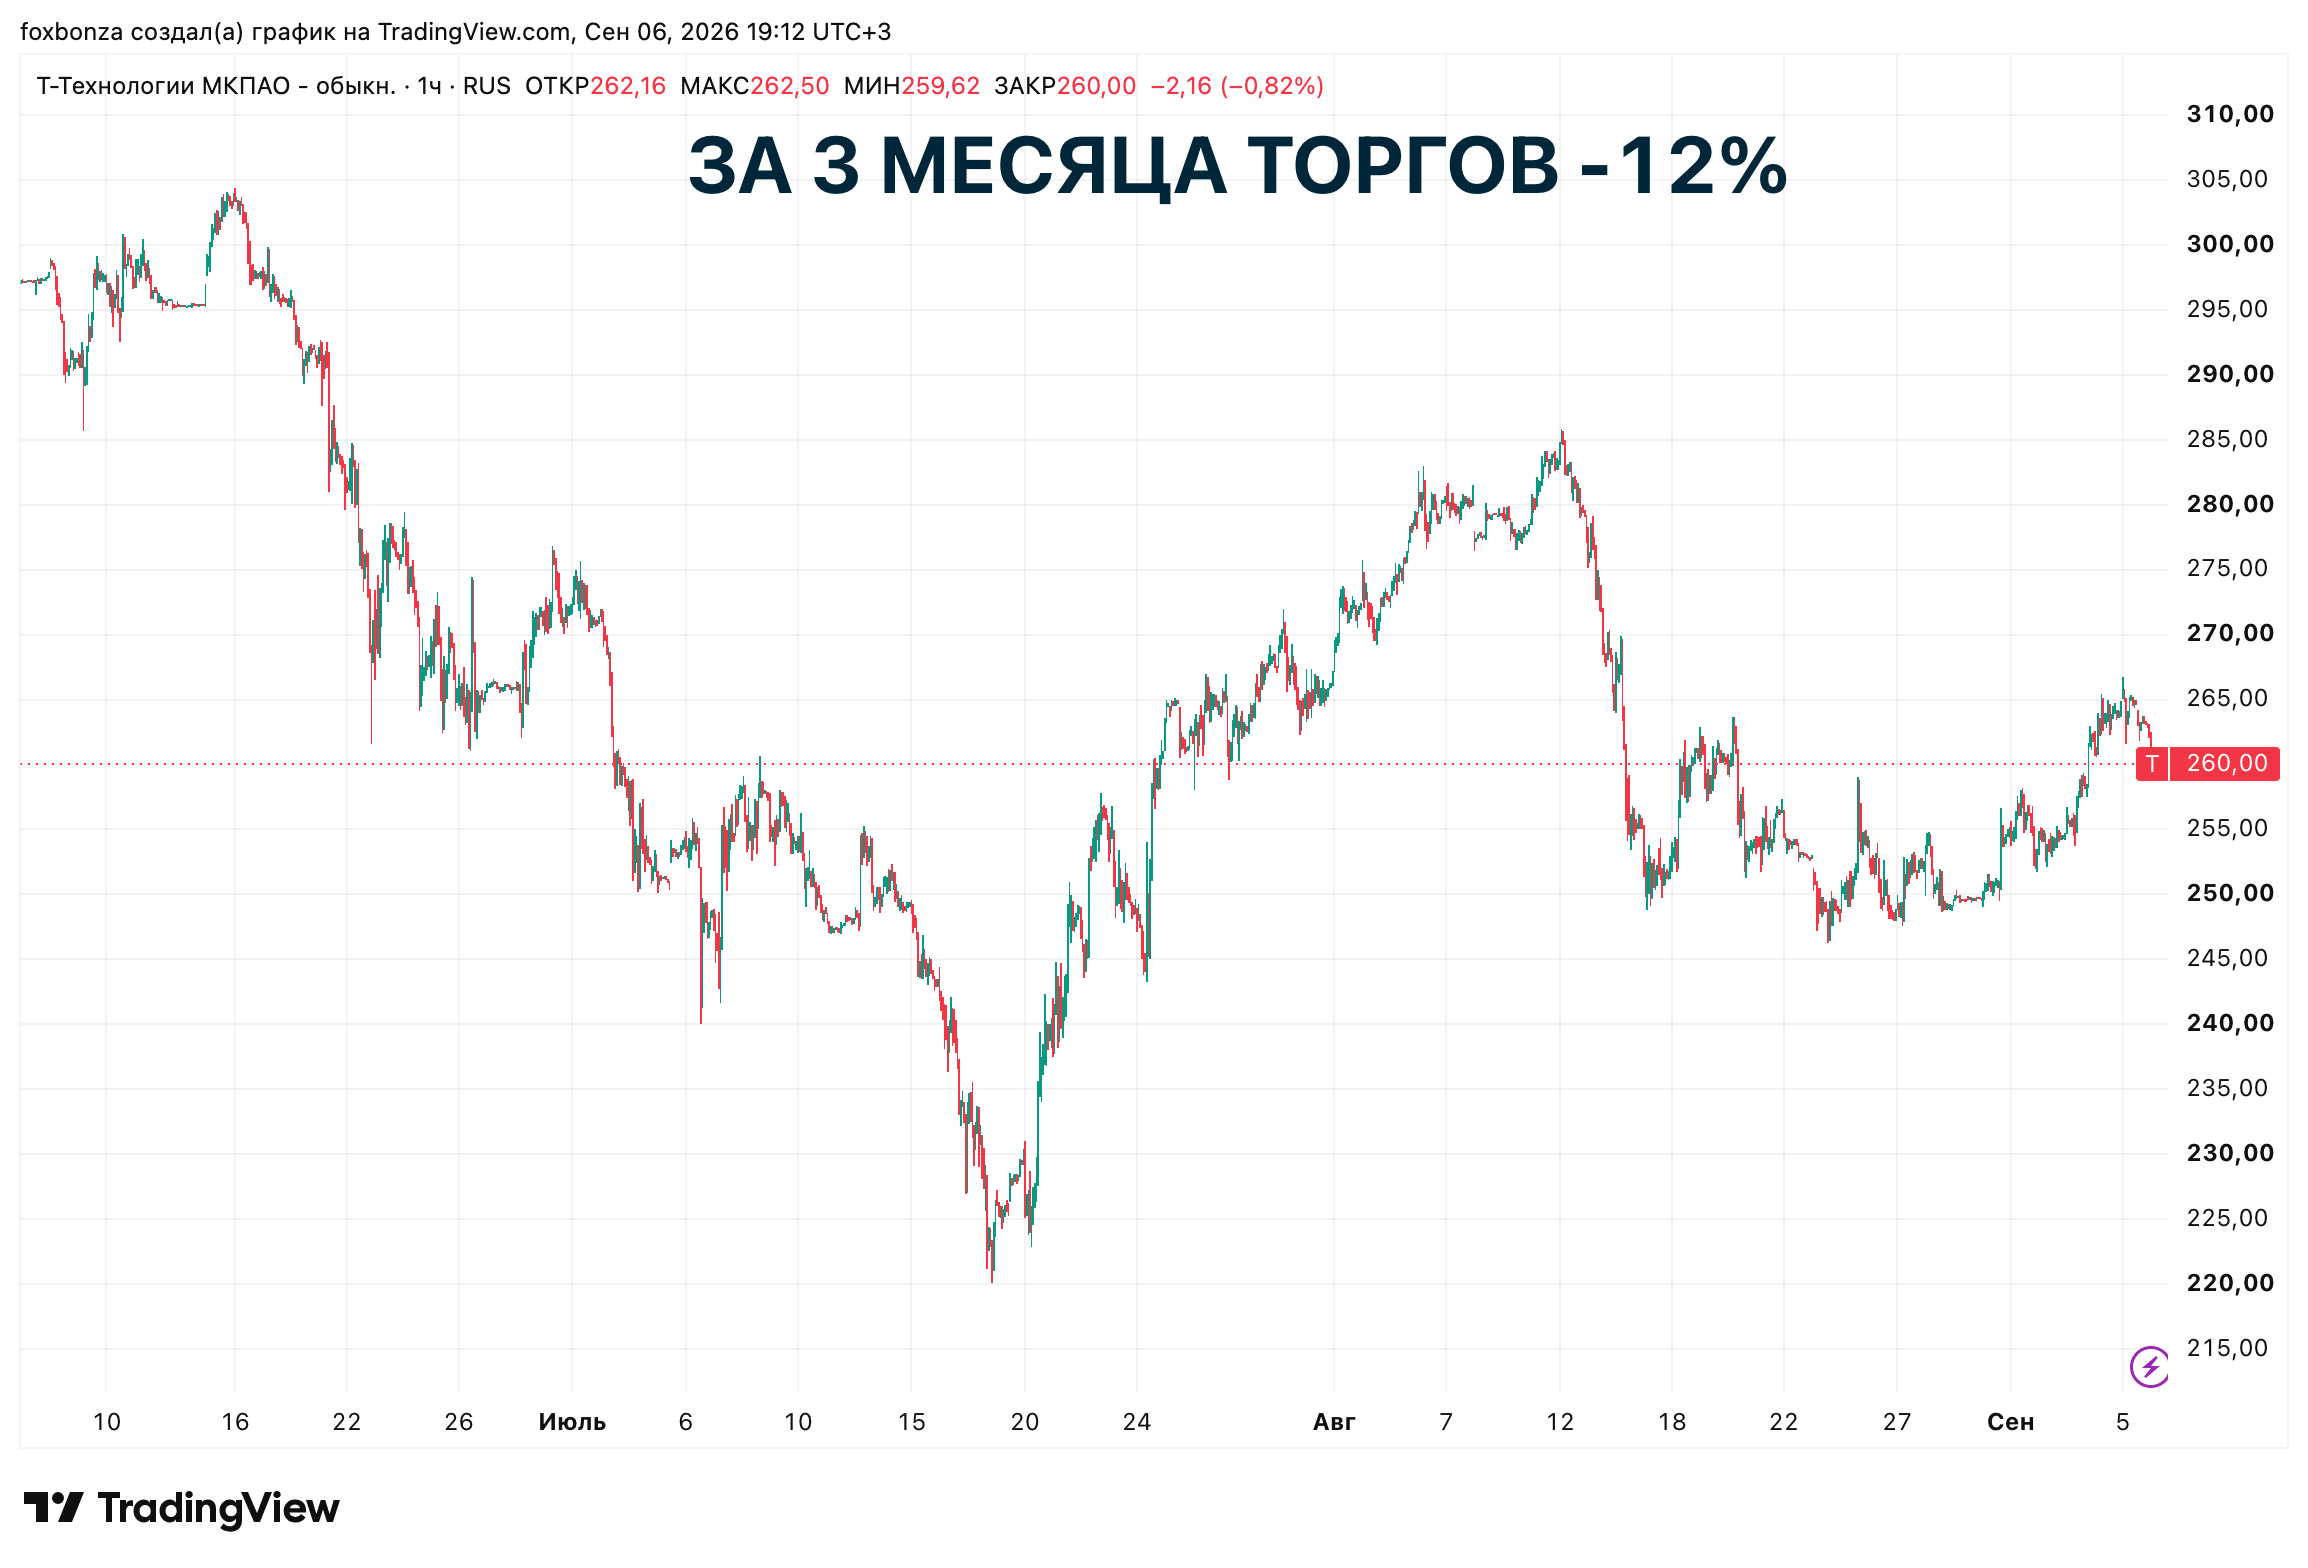
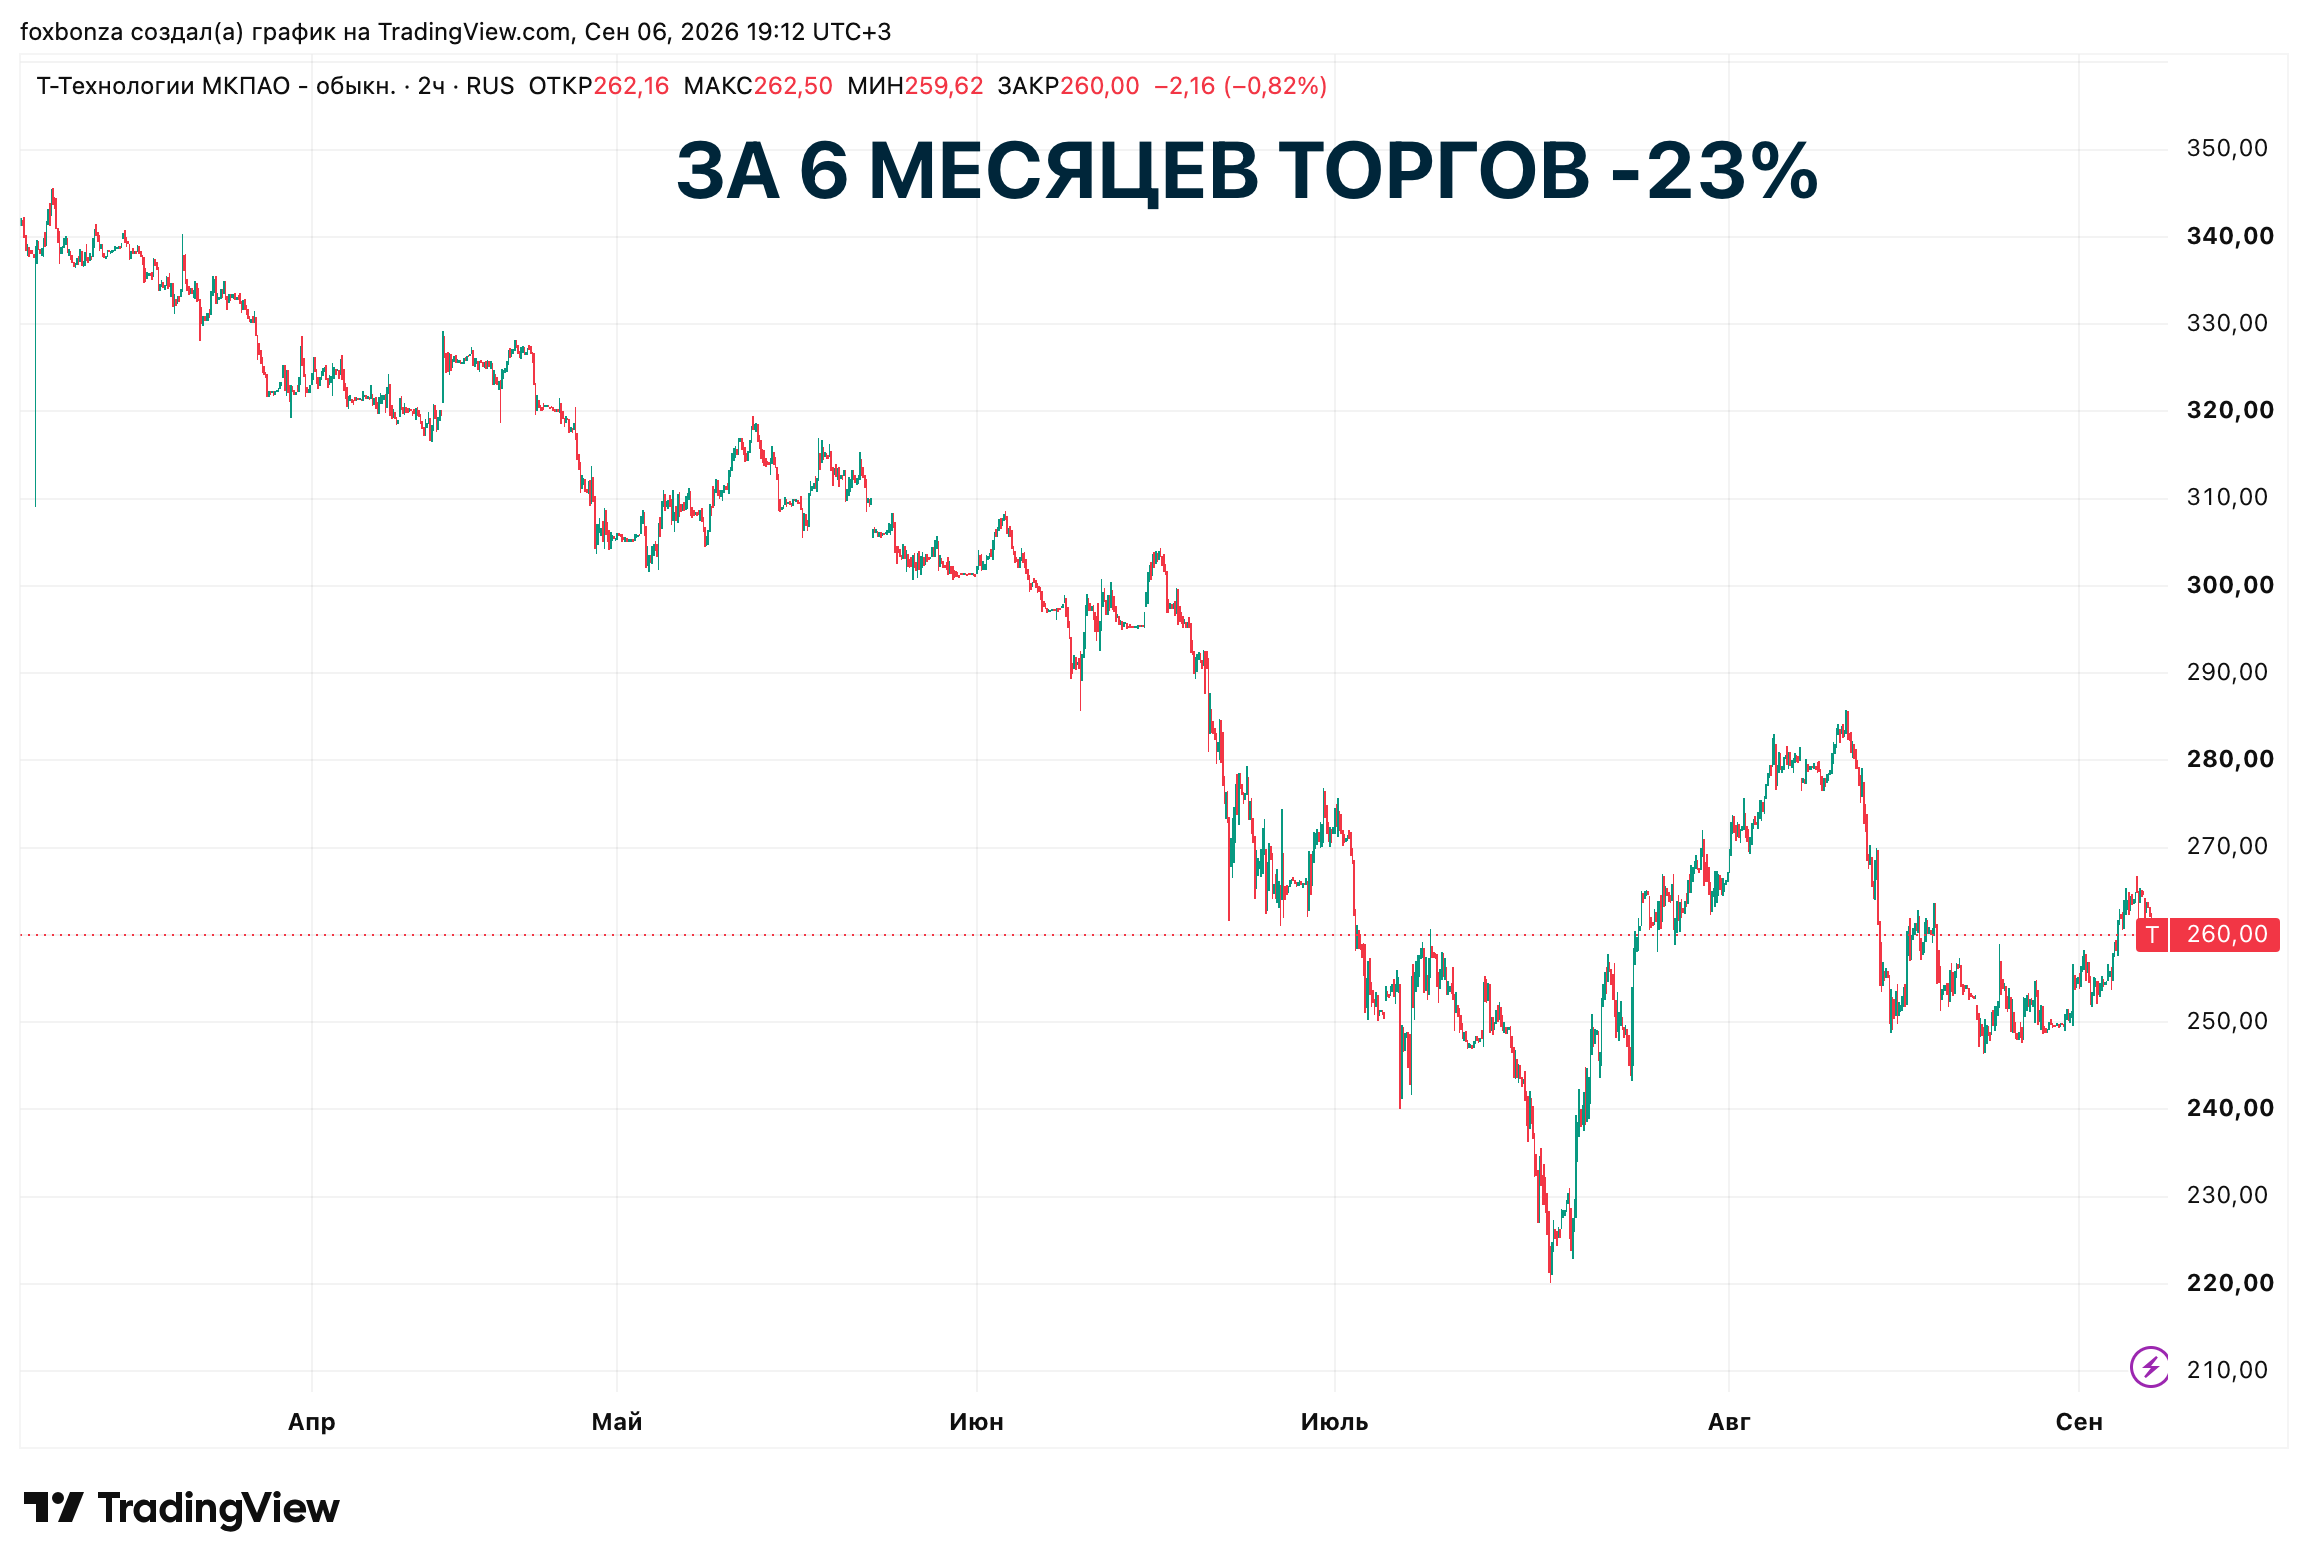
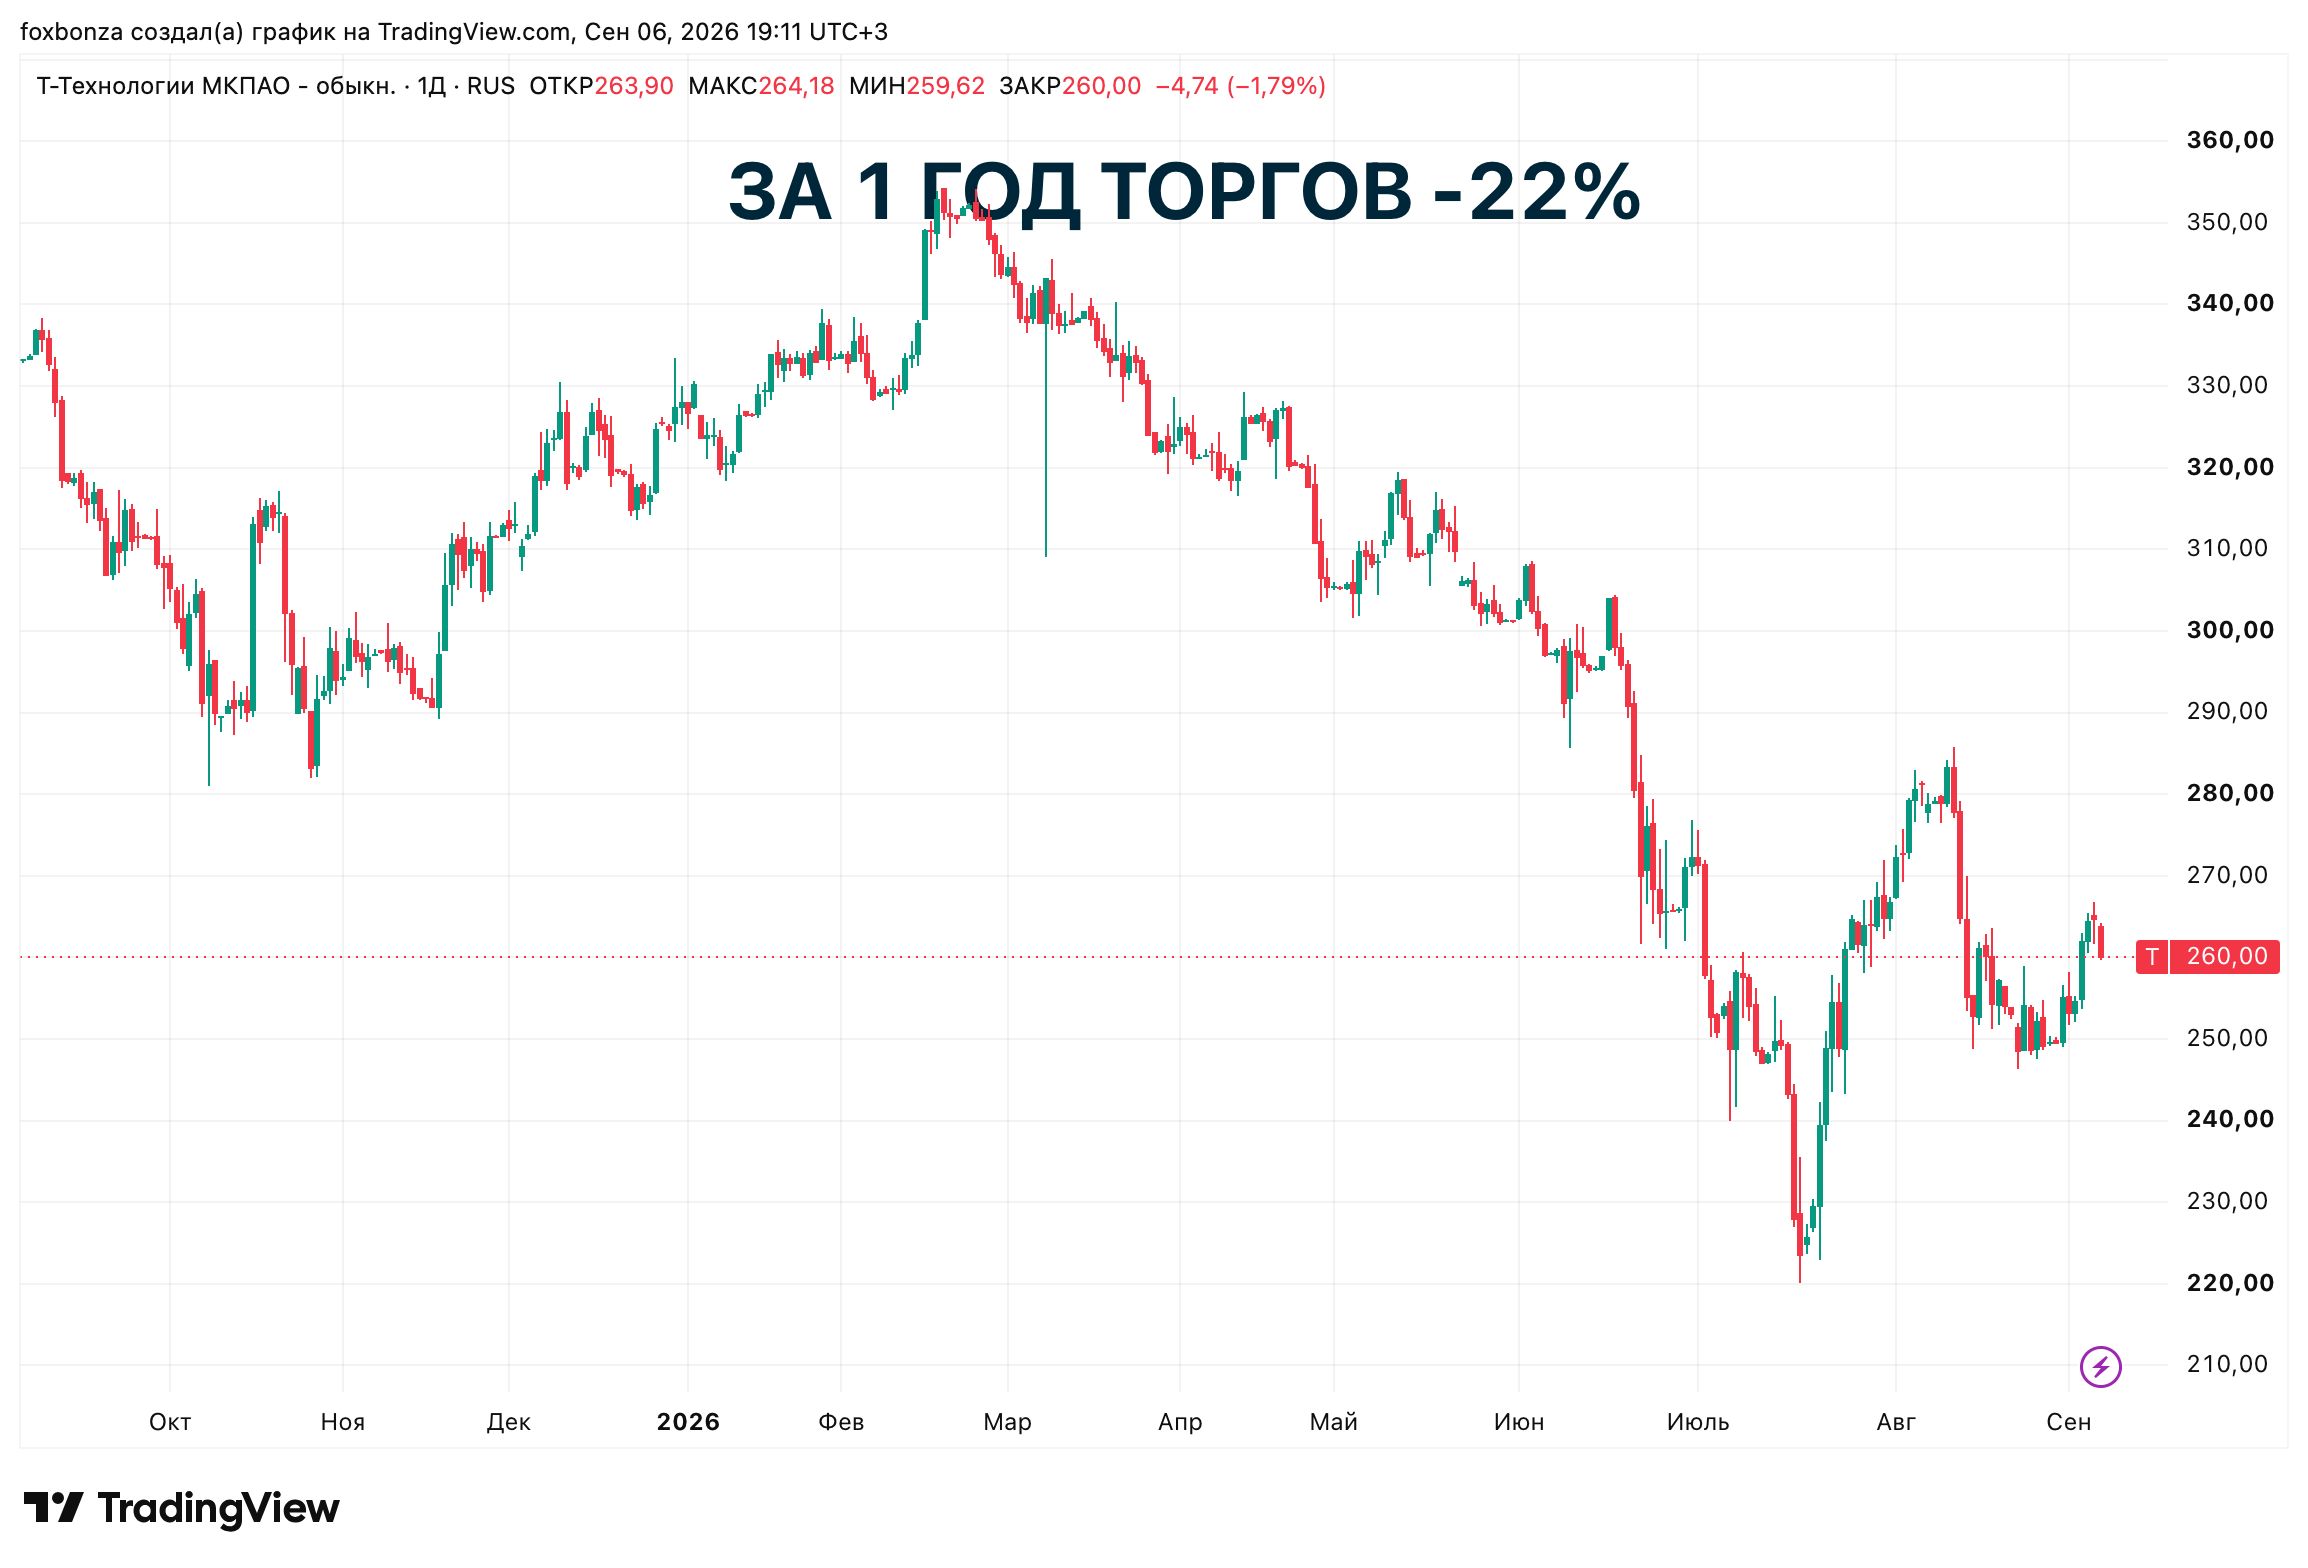
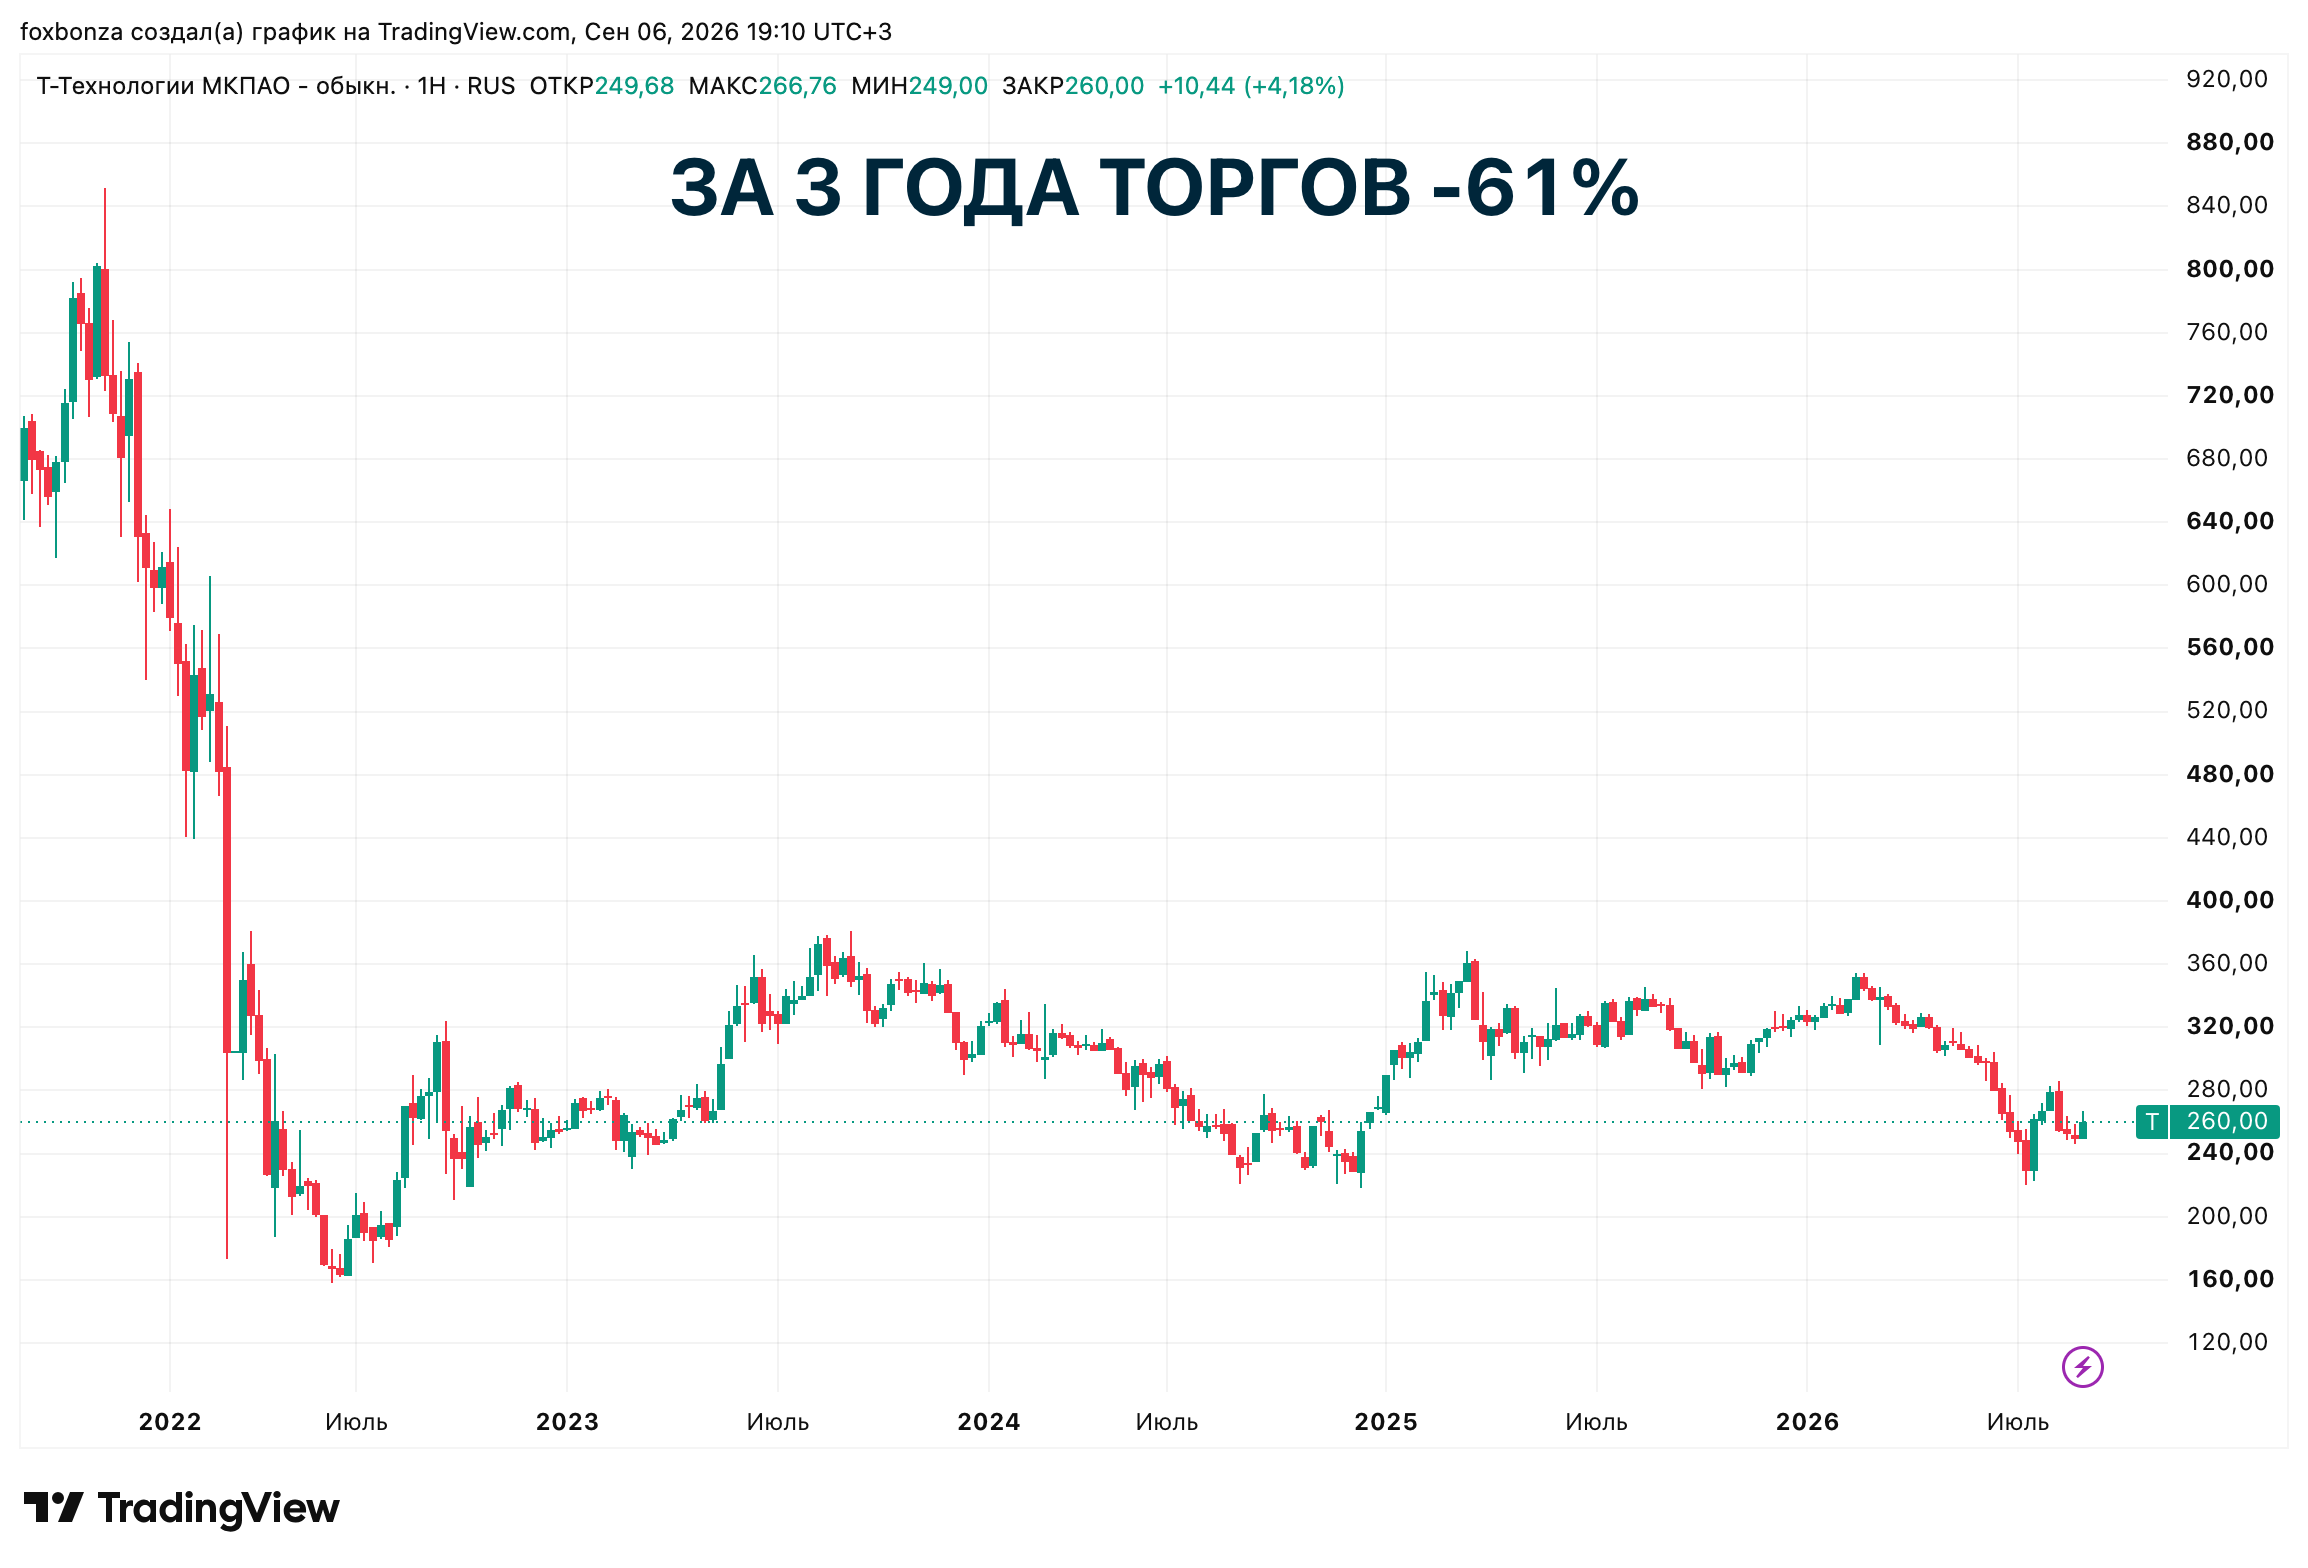
Т-Технологии — пока не в приоритете для Foxbonza Инвестиции. Это ставка на рост, который в текущем цикле сопровождается значительным ростом рисков. Пока портфель банка перегрет выдачей на фоне дорогих вкладов (средняя ставка по срочным депозитам физлиц высока), а стоимость риска остаётся на уровне 5,3%, Лис предпочитает выжидать. Единственный сценарий, который заставит Foxbonza Инвестиции погреть лапы на акциях T — это уверенное снижение ключевой ставки ЦБ и последовательное снижение стоимости риска до 5-6%, что сделает компанию значительно более эффективной и повысит её дивидендную привлекательность.



Комментарии (1)