


Главная новость отчетности Татнефть (TATN, TATNP)
ПАО Татнефть (TATN, TATNP) преподнесла приятный сюрприз: за 1 полугодие 2026 года чистая прибыль взлетела до 165,5 млрд рублей, что в три раза выше результата за аналогичный период 2025 года (54,2 млрд). Однако этот рост — не следствие чудесного исцеления основного бизнеса, а результат разового события: продажи шинного сегмента, закрытой в первом квартале 2026 года. Компания зафиксировала прибыль от прекращенной деятельности в размере 4,0 млрд рублей, но главное — эффект от выбытия дочерних обществ в результате сделки с акционером был отражен напрямую в капитале, увеличив нераспределенную прибыль на 51,5 млрд рублей. Без этого вклада прибыль от продолжающейся деятельности составила 161,5 млрд, что все равно кратно выше прошлогодних 55,1 млрд.
Отдельно стоит отметить нефтяной фактор: выручка выросла до 903,4 млрд рублей (+15,8% год к году), и Татнефть уверенно можно назвать одним из главных бенефициаров роста маржинальности переработки и подорожания нефти.
Ключевые мультипликаторы Татнефть (TATN, TATNP)
ПАО Татнефть (TATN, TATNP) демонстрирует разворот вверх:
- выручка за 1 полугодие 2026 года выросла до 903,4 млрд рублей (против 787,3 млрд годом ранее), а операционная прибыль подскочила до 222 млрд.
- Это привело к кратному росту рентабельности по чистой прибыли — с 6,9% до 18,3%.
- На этом фоне долговая нагрузка остается символической: общий долг составляет всего 10,8 млрд рублей, а денежные средства на счетах — 144,2 млрд, что дает отрицательный чистый долг (Net Debt/EBITDA около -0,5х).
- Однако свободный денежный поток от операционной деятельности за 6 месяцев 2026 года составил 207,9 млрд, но инвестиции в капекс (59,7 млрд) и дивиденды (26,3 млрд) съели часть этого кэша.
Главный разовый фактор — продажа шинного бизнеса, которая принесла убыток от выбытия в 47,5 млрд, но позволила разгрузить баланс от проблемного актива.
Вердикт Foxbonza Инвестиций по Татнефть (TATN, TATNP)
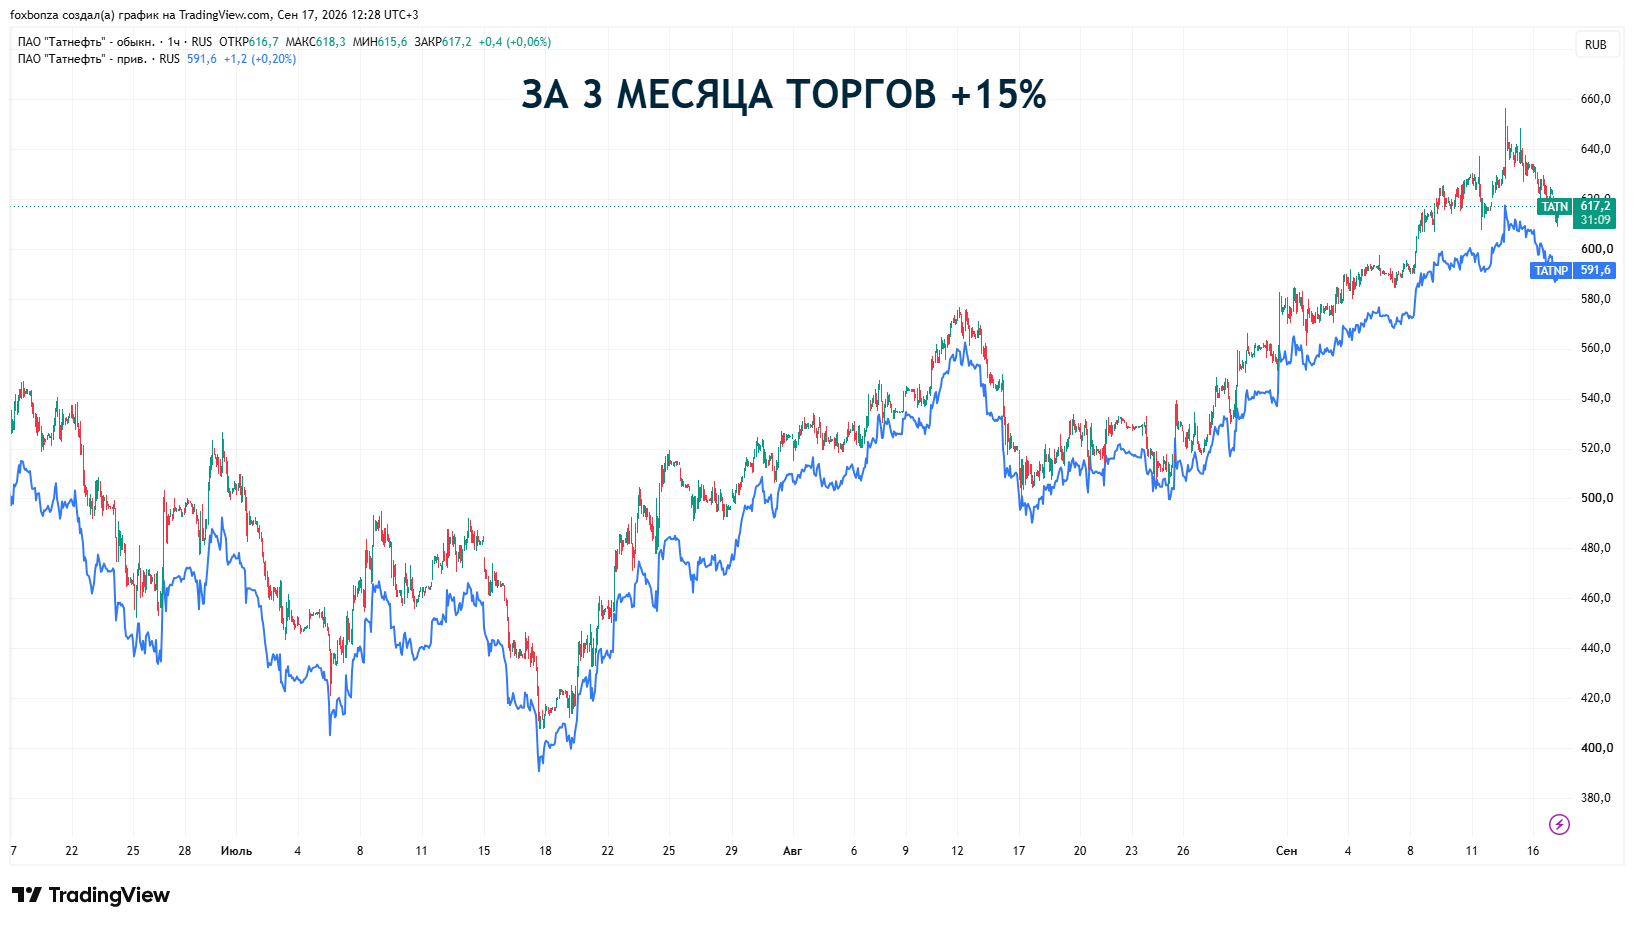
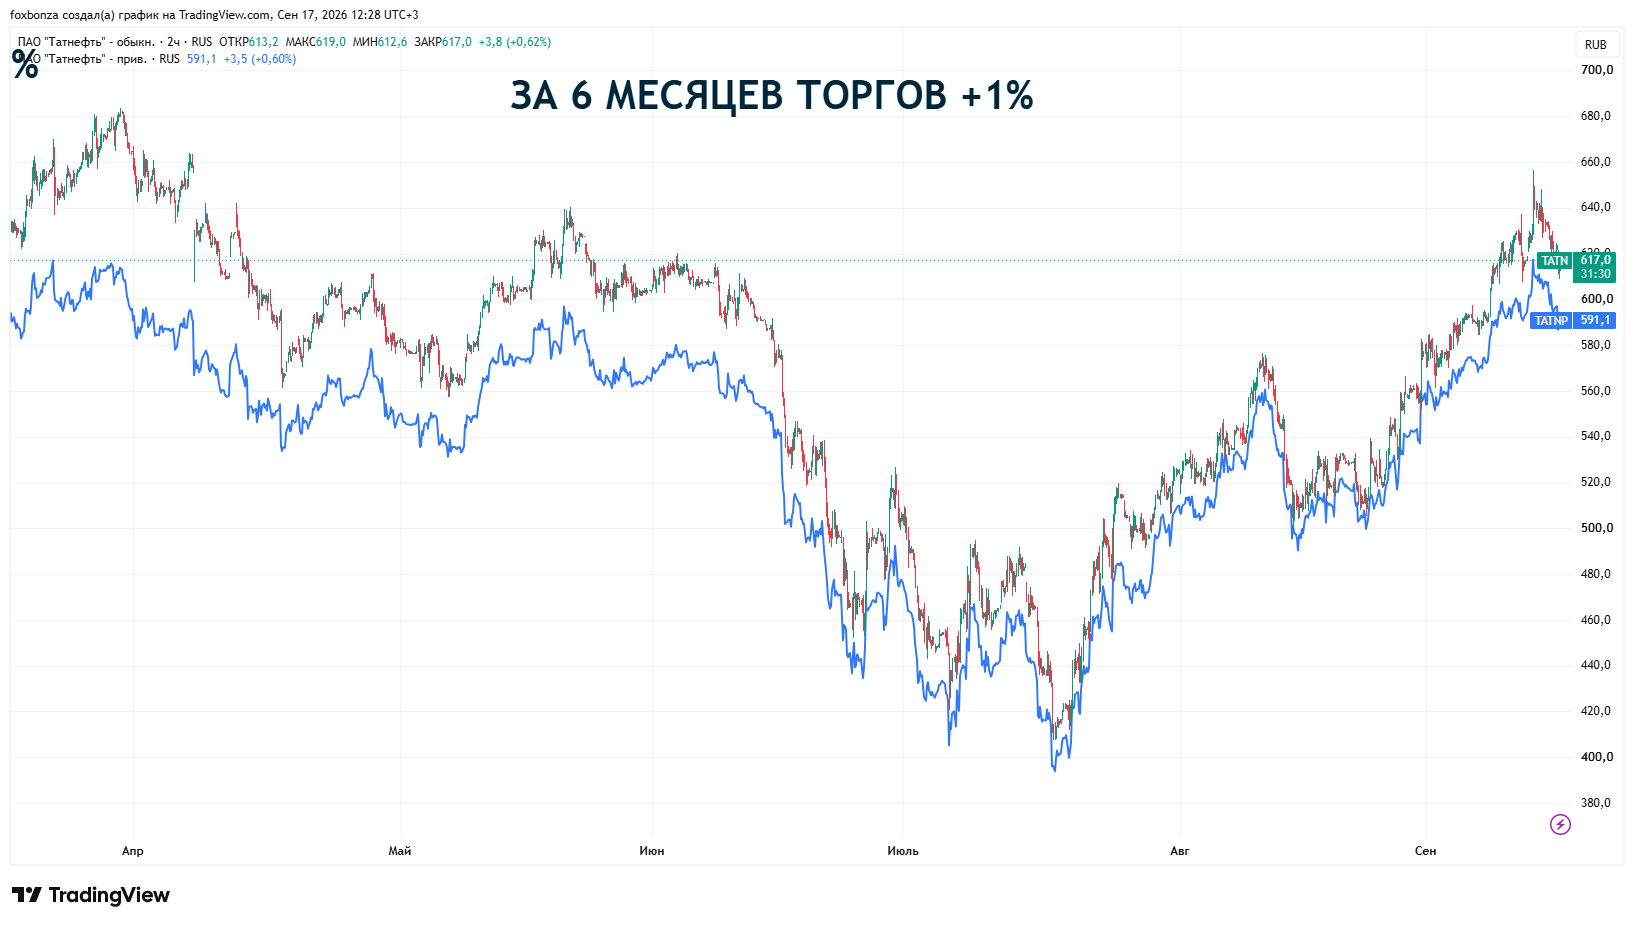
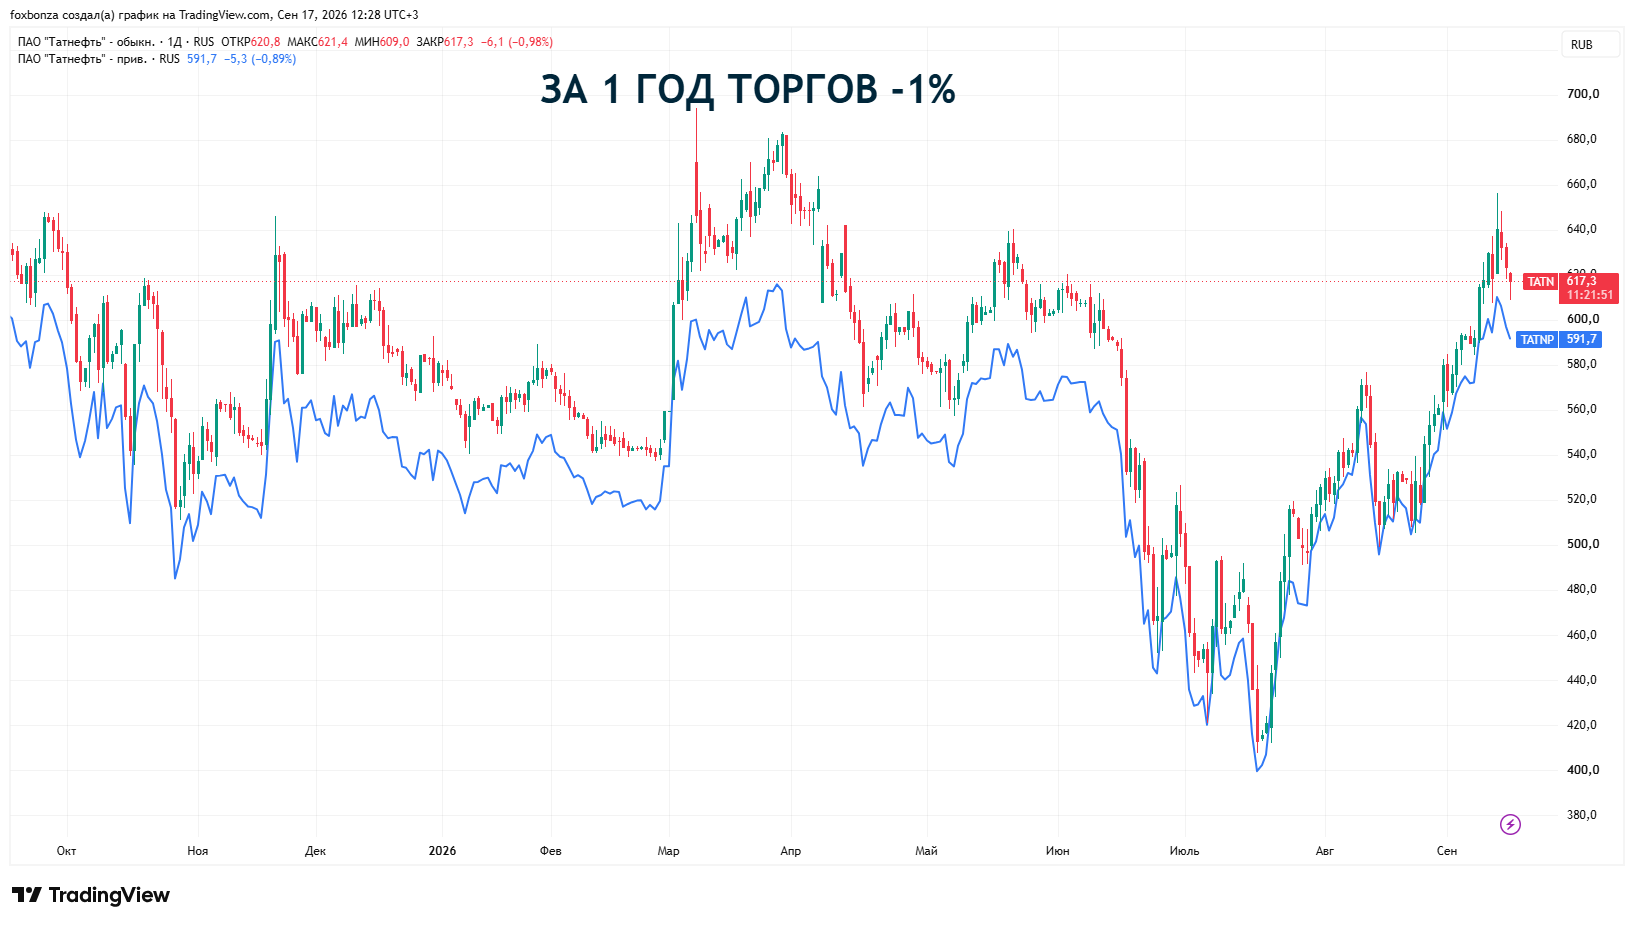
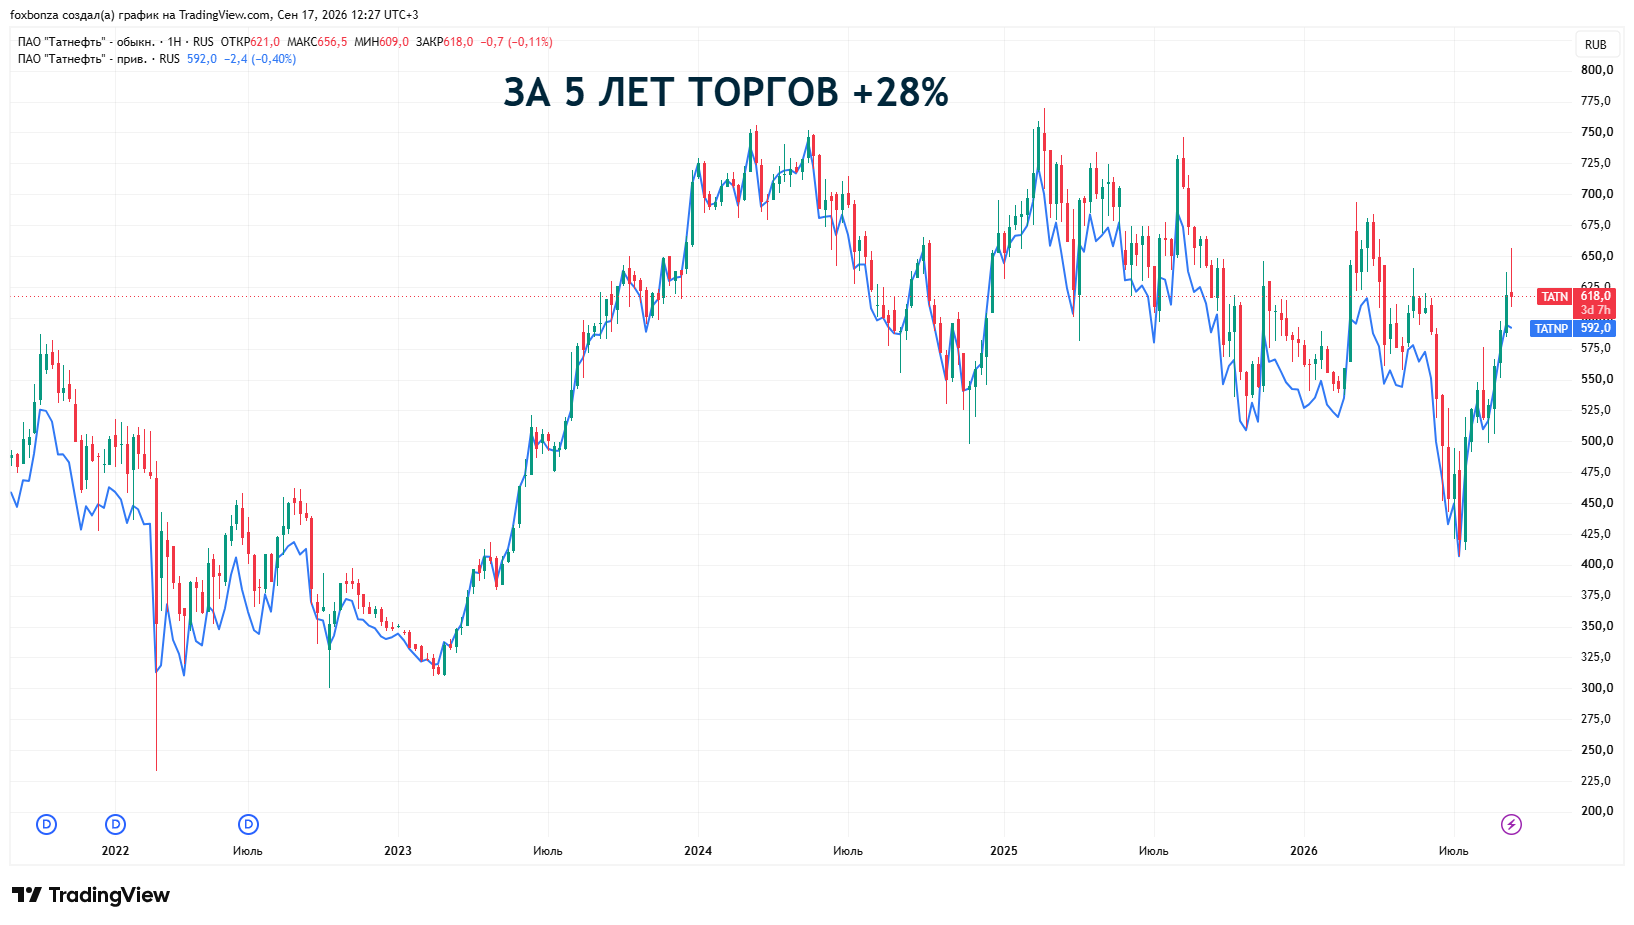
ПАО Татнефть (TATN, TATNP) сейчас — это борьба «качество против волатильности». Главный попутный ветер для результативности бизнеса — нефтяное ралли: Brent около 105 долларов, и если цены удержатся, результаты третьего и четвёртого кварталов могут превзойти ожидания, а акции, которые уже прибавили 15% за три месяца, станут ещё интереснее для среднесрочных стратегий Foxbonza Инвестиции. Главный тормоз инвестиционной привлекательности TATNP : Акции, Финансы, Дивиденды, Анализ, Рейтинг | Инвестиционный портал foxbonza.ru" class="keyword-link"> TATN, TATNP — геополитическая нестабильность: рост Brent вызван ближневосточным конфликтом, и аналитики разумно напоминают, что базовый сценарий не предполагает устойчивых цен выше 100 долларов, а некоторые эксперты ждут средней цены менее 80 долларов. Если конфликт пойдёт на спад, нефтяной драйвер исчезнет так же быстро, как появился. Ключевой риск для инвестора — не долг (его нет), а гарантии по совместному предприятию в нефтехимии на 112 млрд рублей. Foxbonza Инвестиции видят позитив в избавлении от убыточного шинного бизнеса и наращивании переработки на ТАНЕКО, но текущая волатильность прибыли и забалансовые «подснежники» перевешивают. Сценарий для пересмотра в Foxbonza Инвестиции — удержание Brent выше 100 долларов к концу 2026 года и устойчивый рост прибыли в третьем-четвёртом кварталах.



Комментарии (0)