


Главная новость отчетности ПАО «ЭЛ5-Энерго» (ELFV)
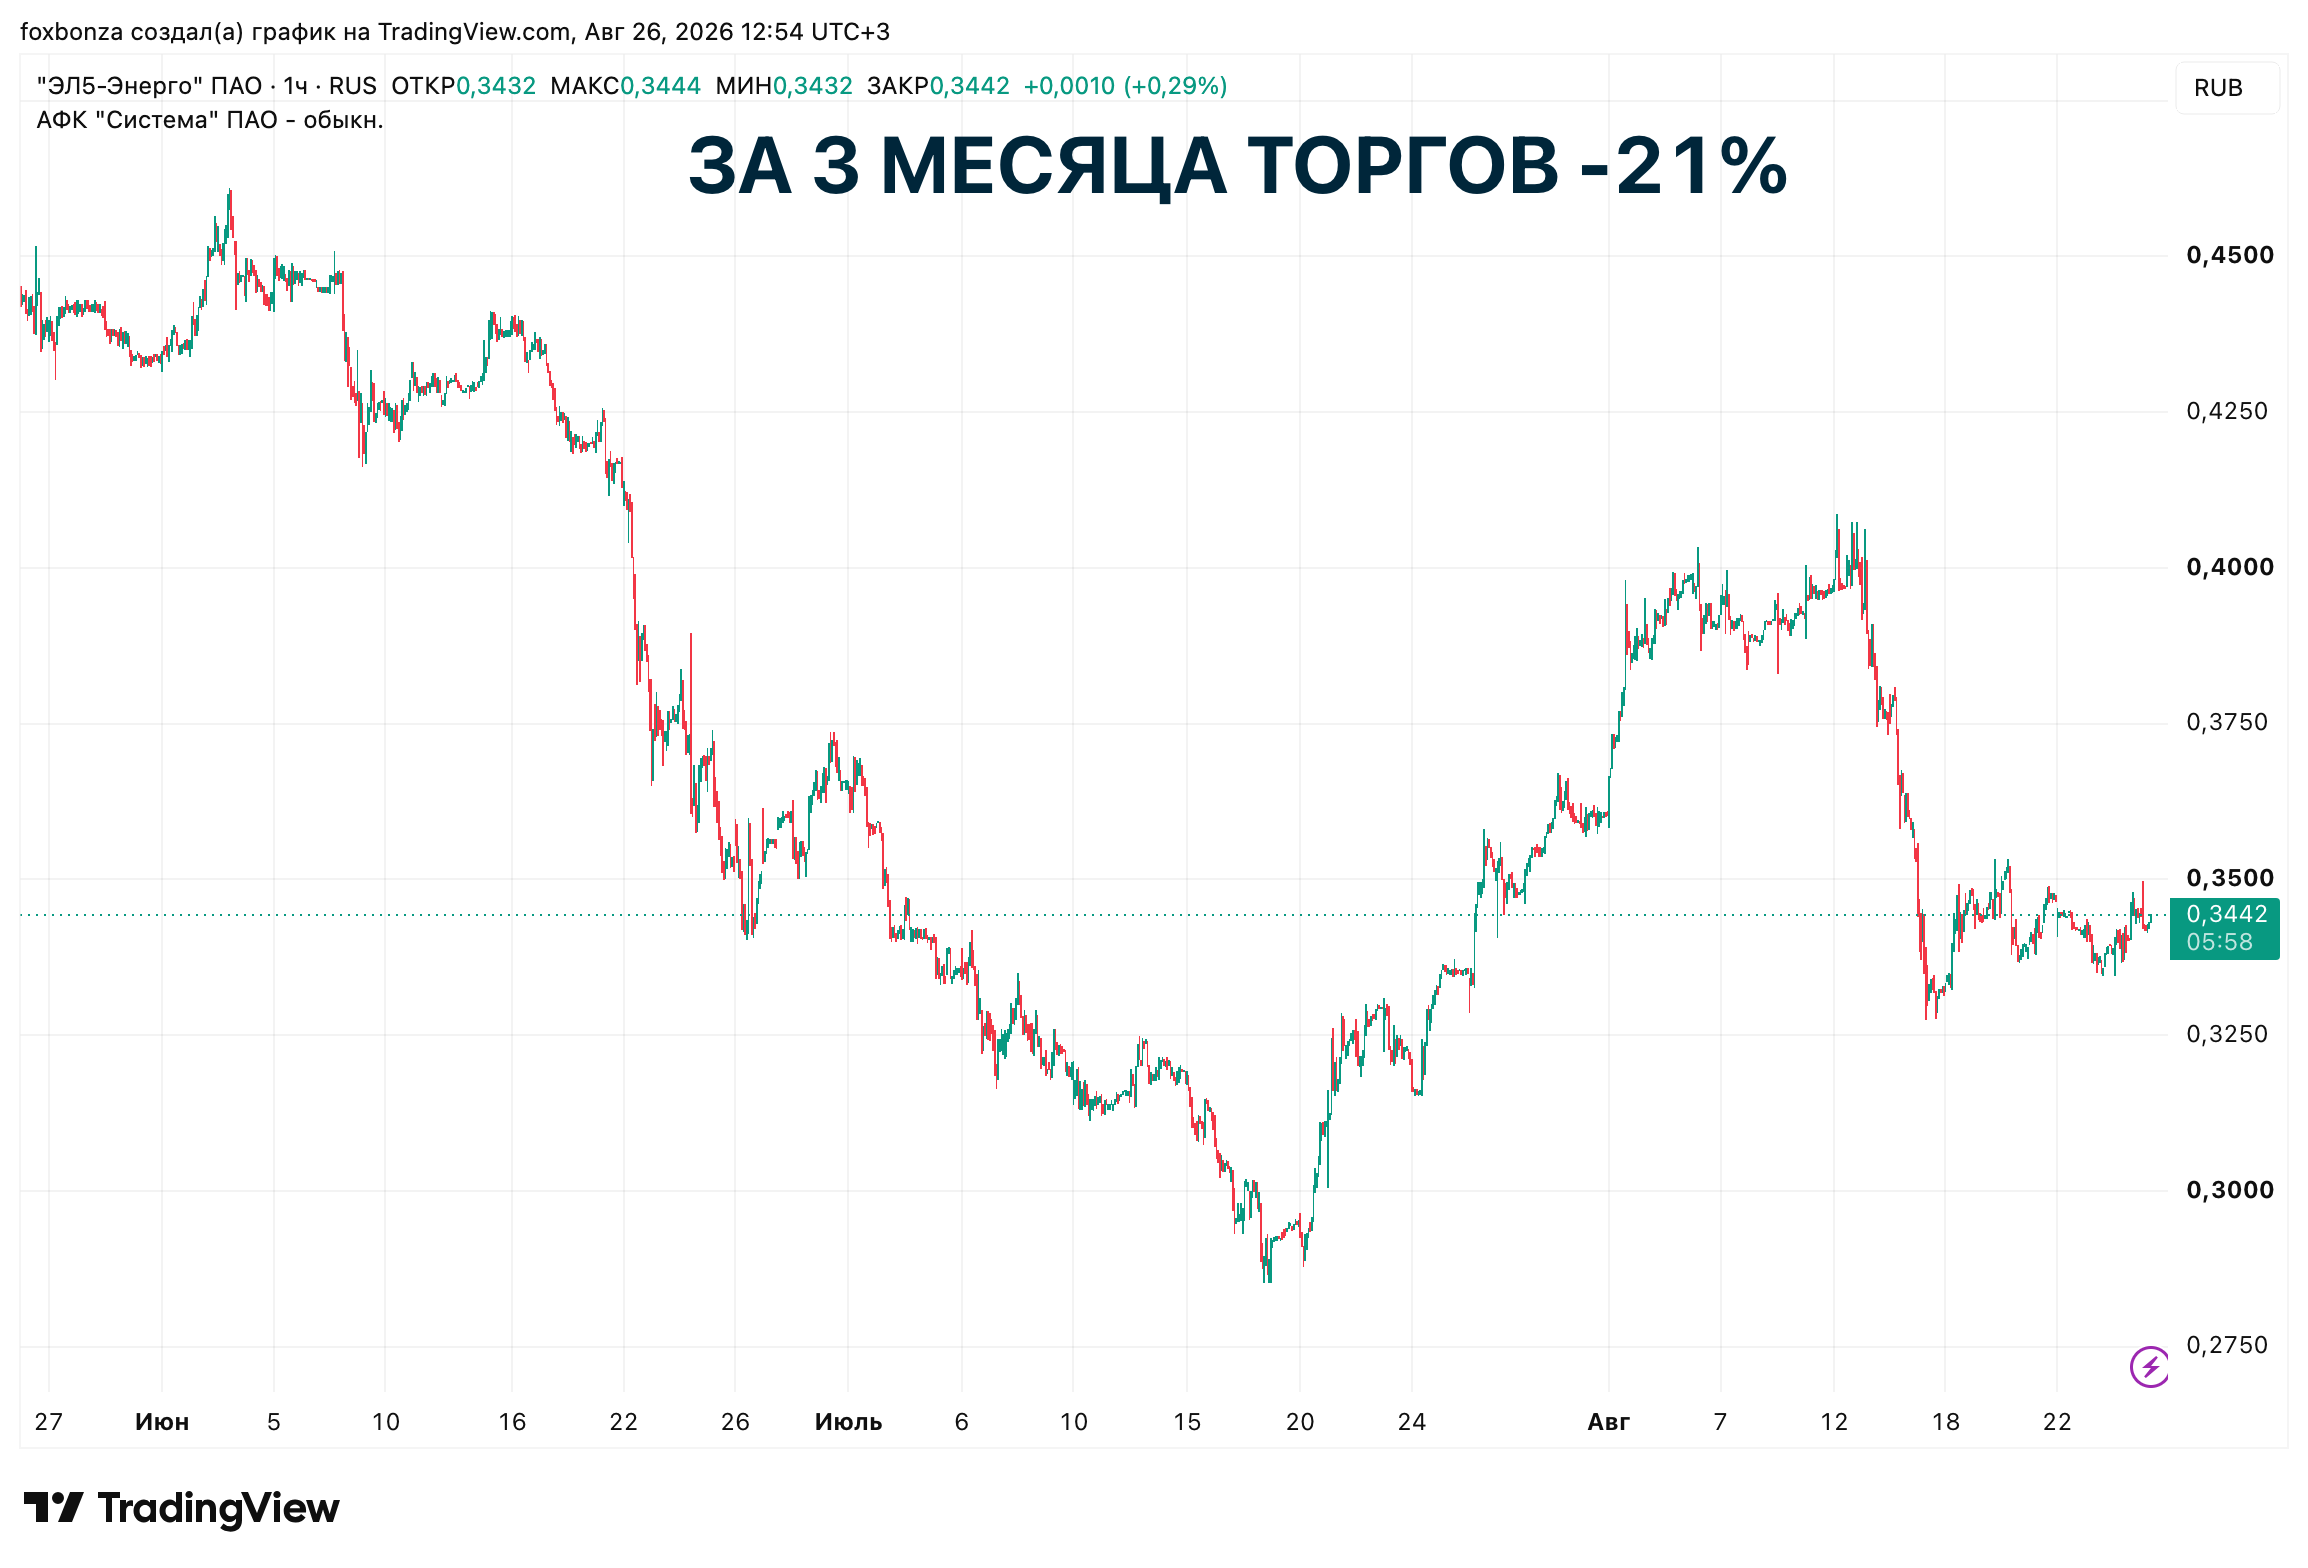
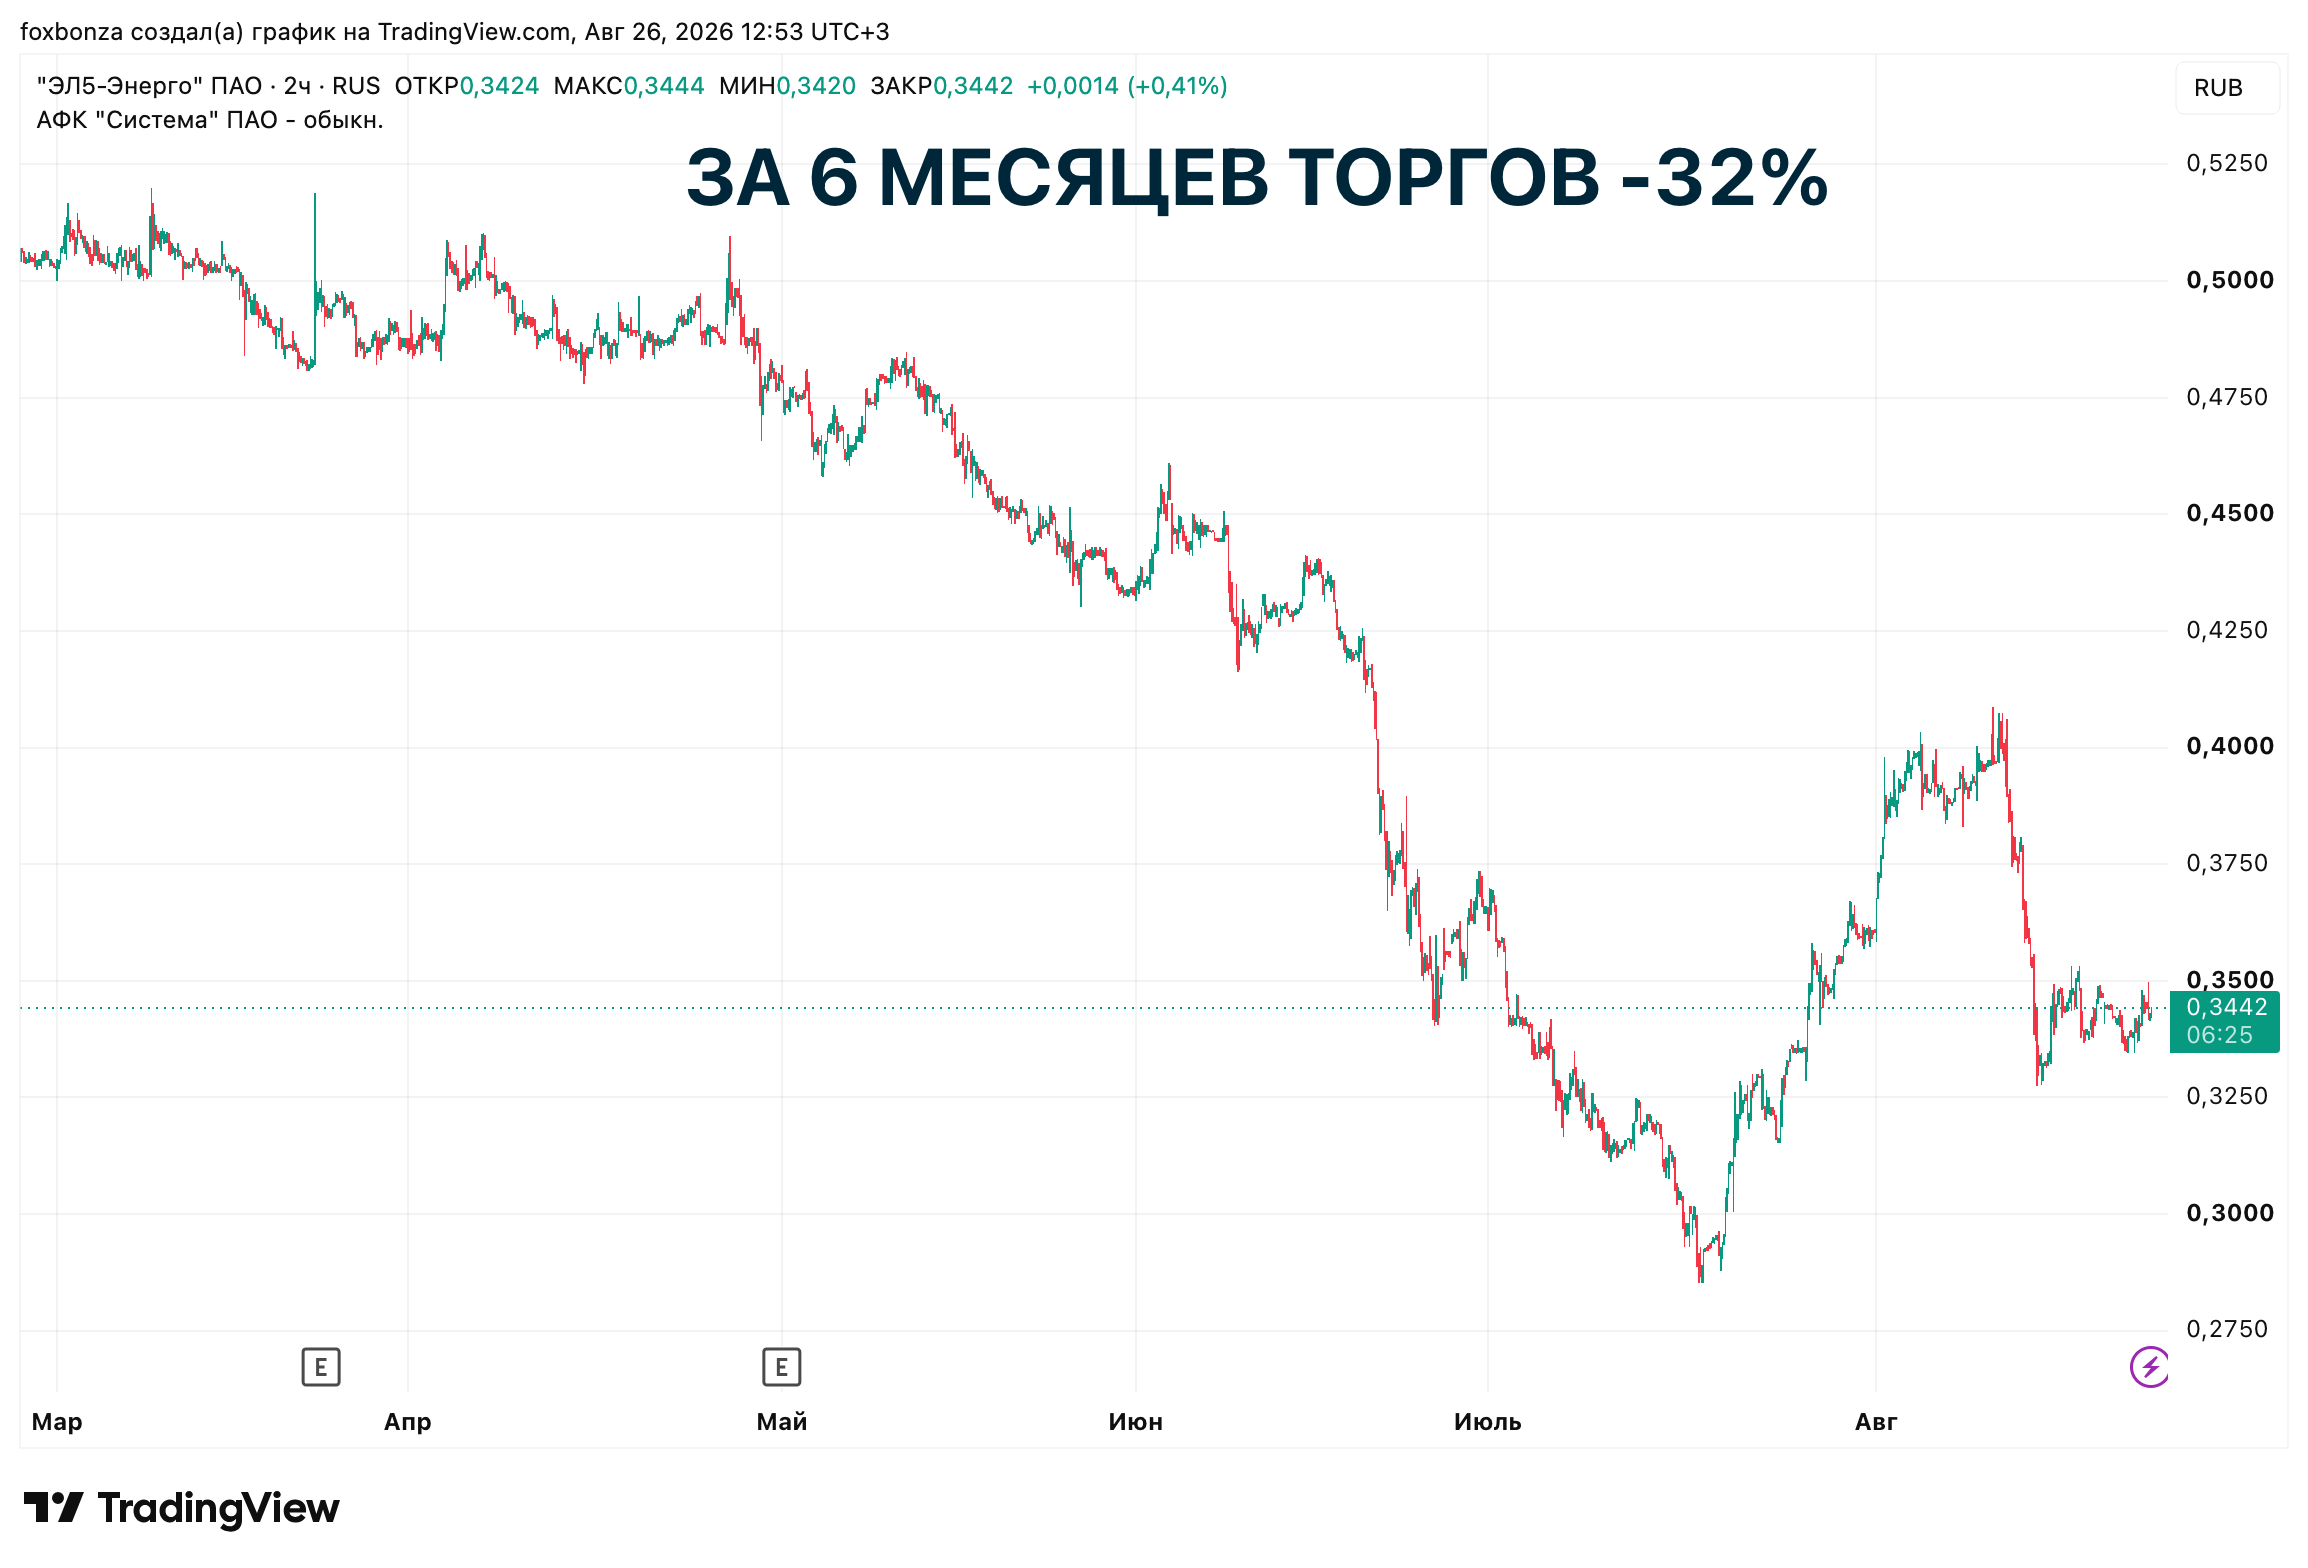
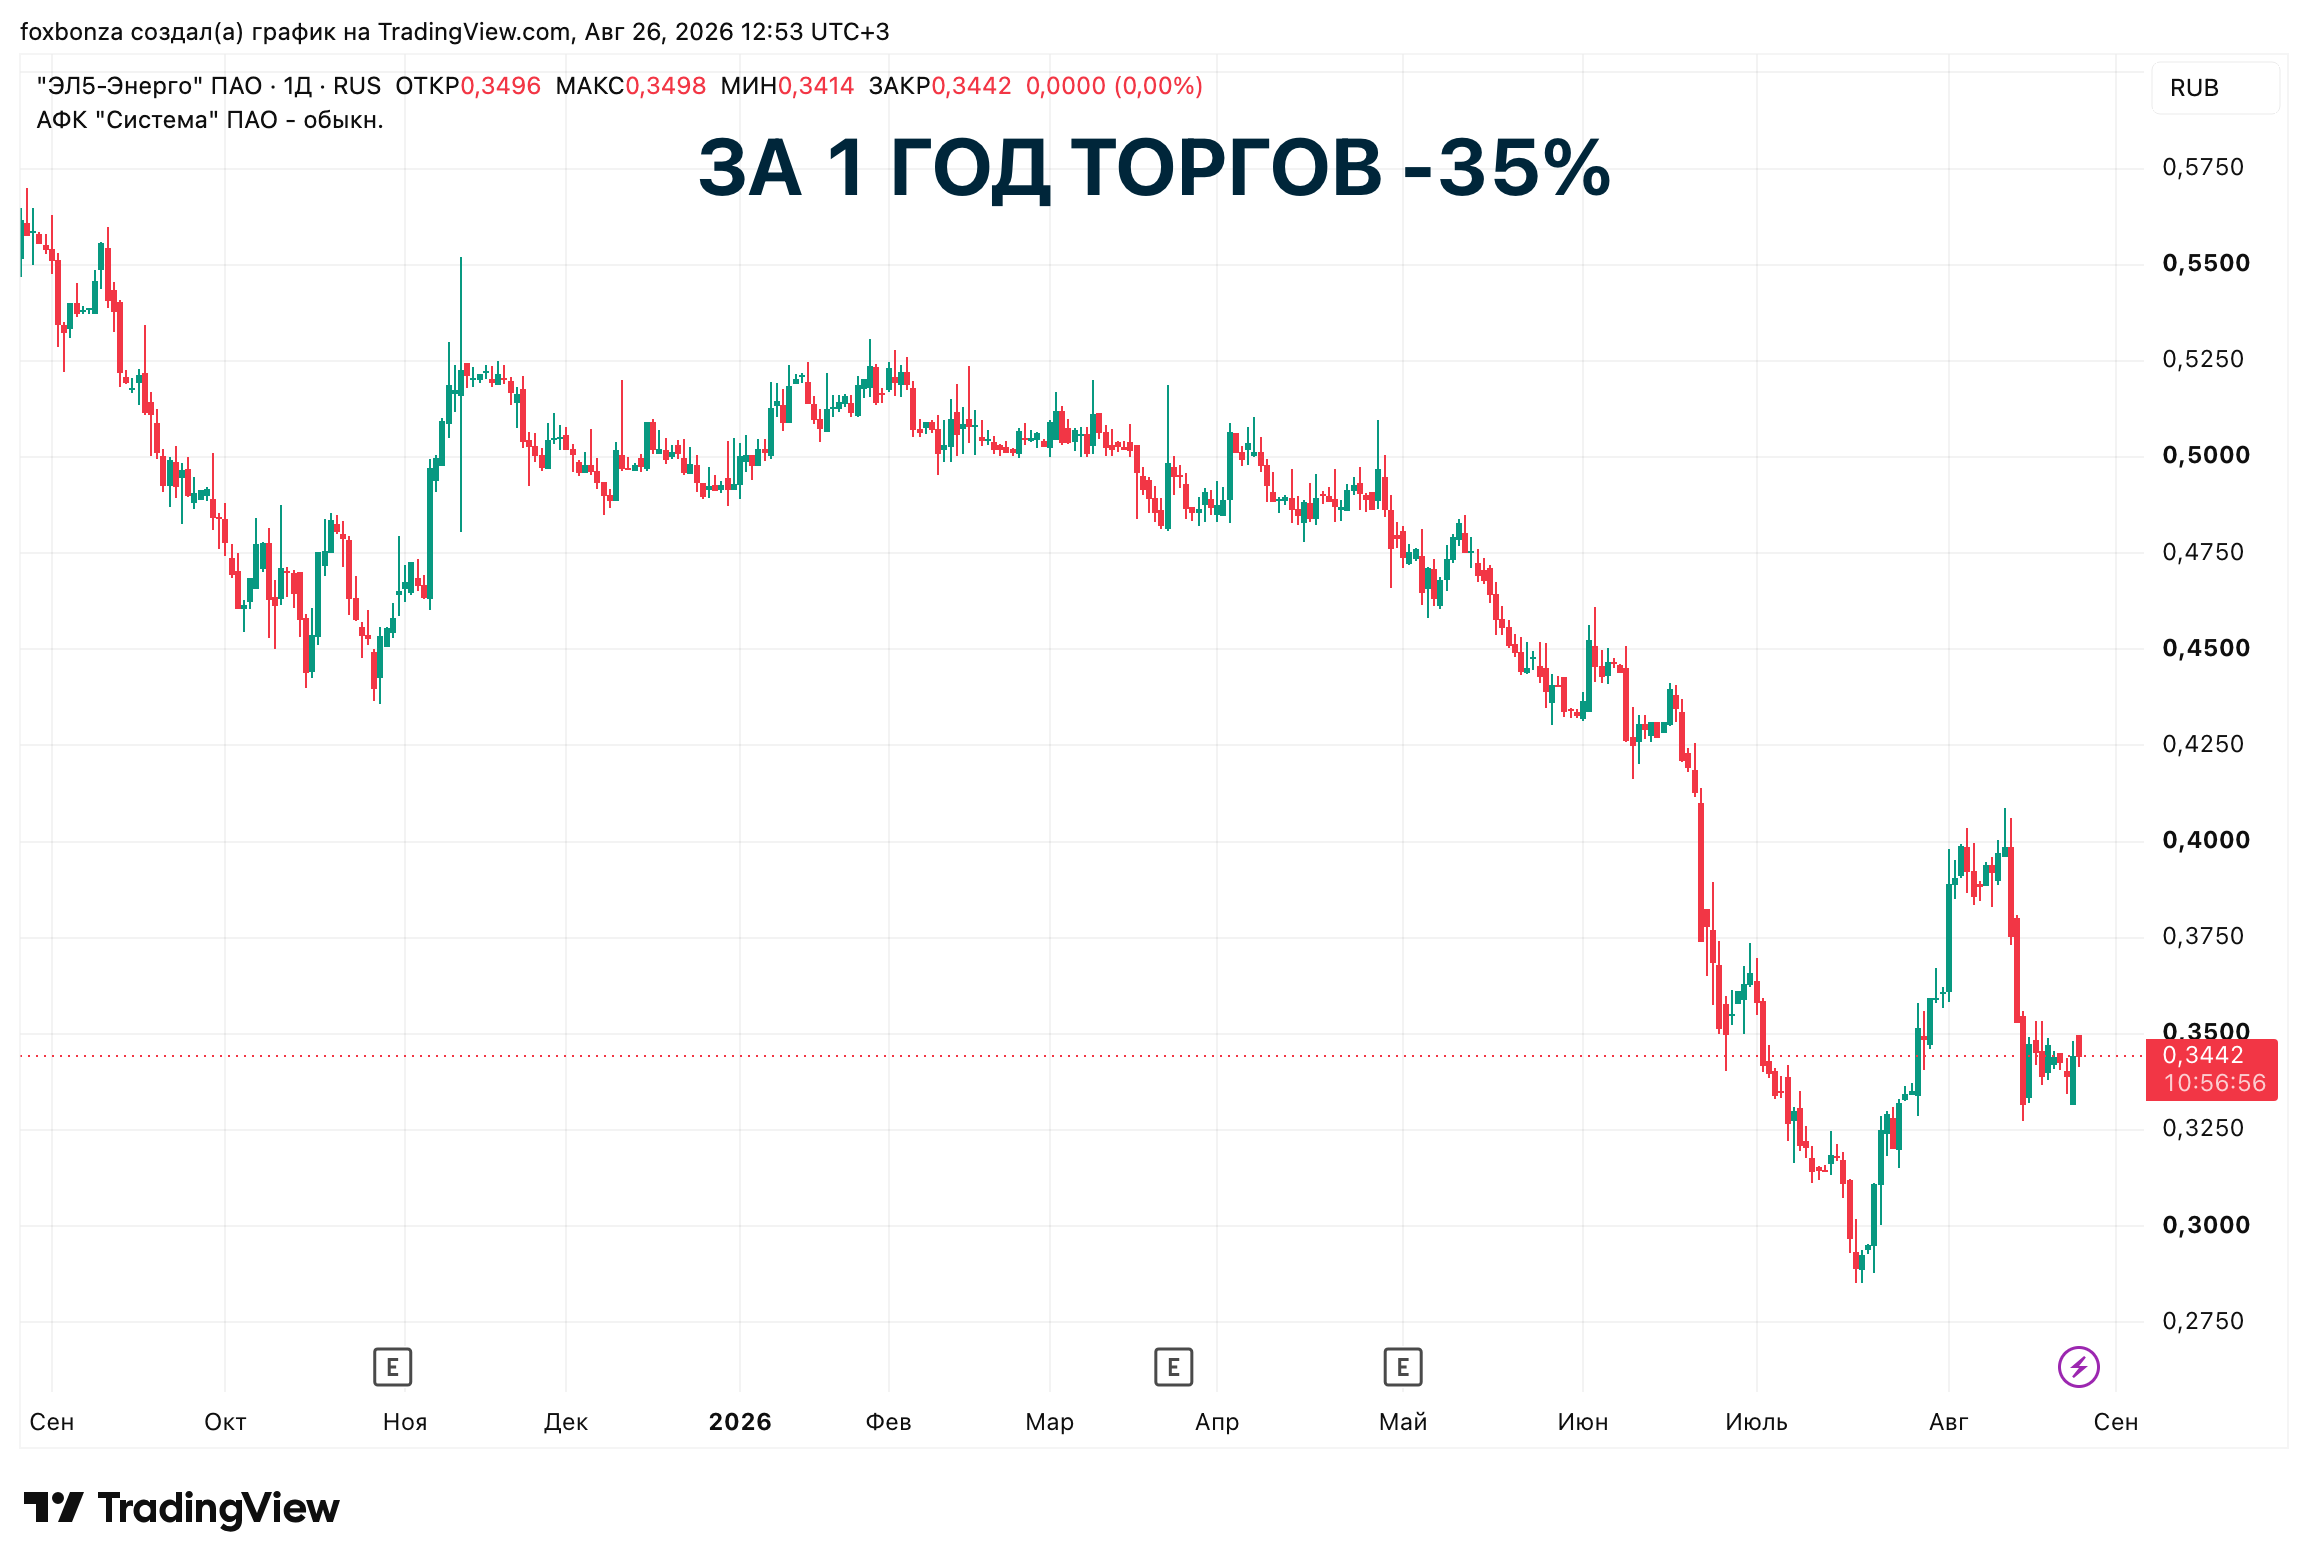
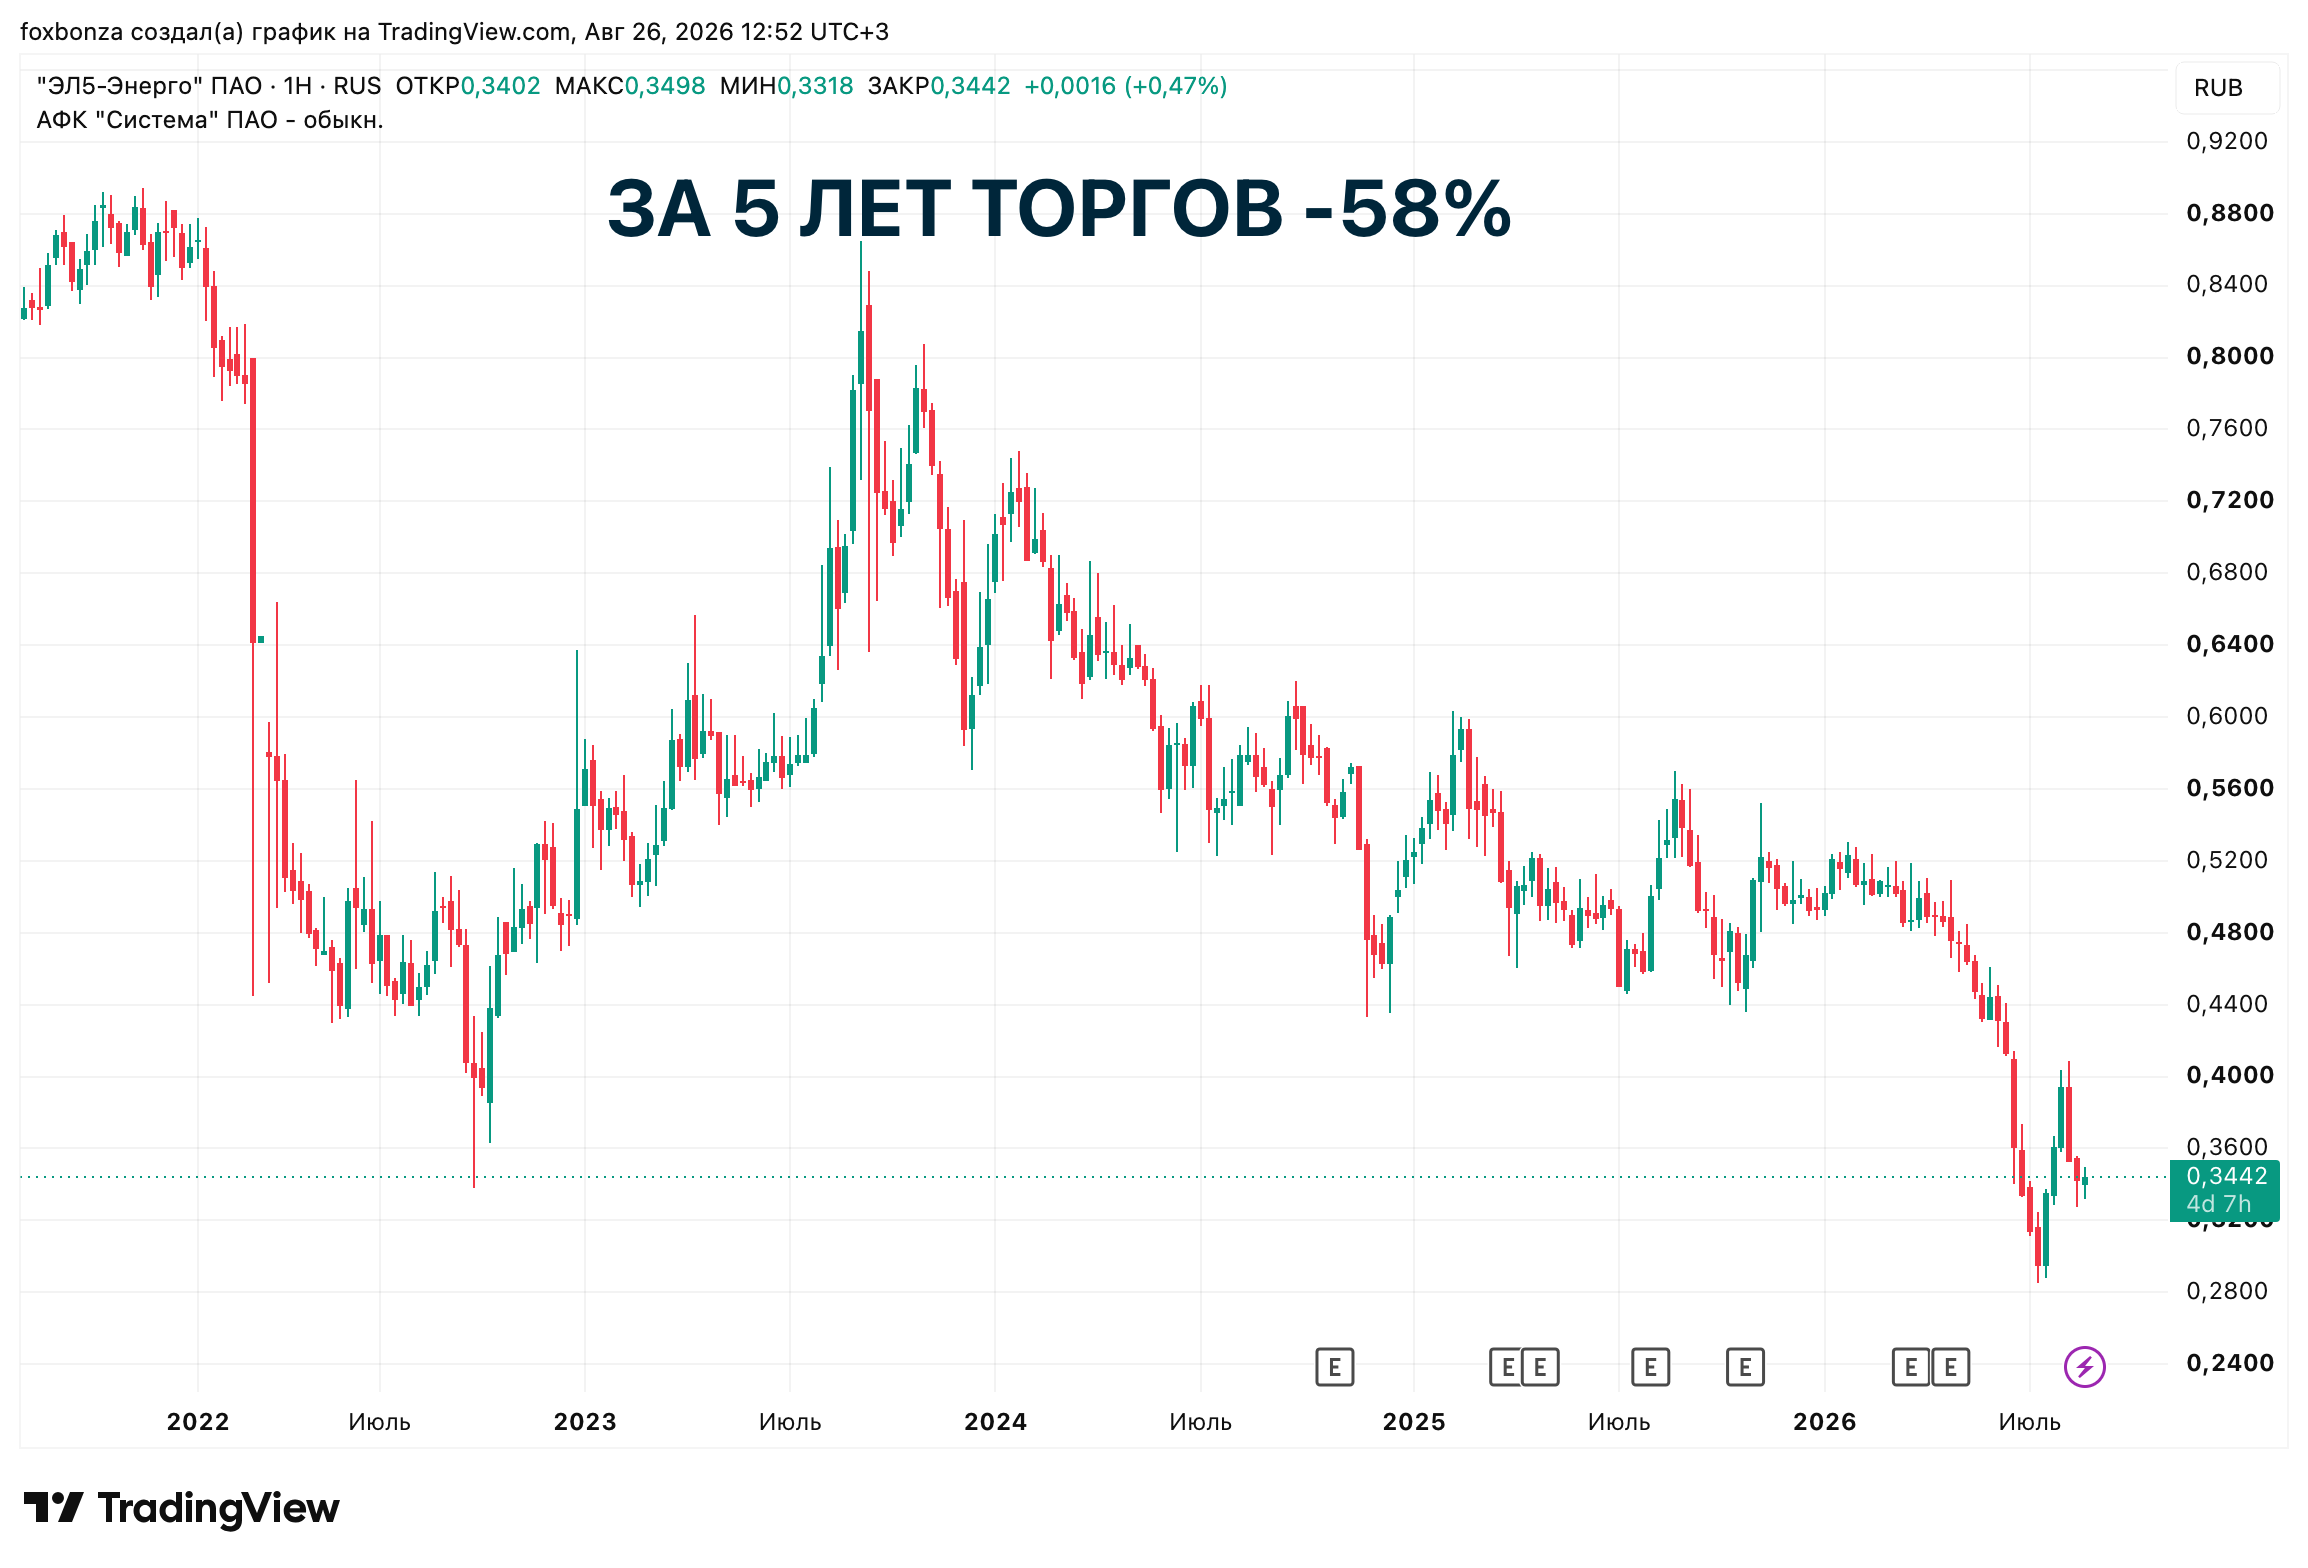
ПАО «ЭЛ5-Энерго» (ELFV) опубликовало отчетность, демонстрирующую мощный рост выручки и чистой прибыли, но рынок встретил эти результаты снижением капитализации на 35% за год . Вопреки ожиданиям, чистая прибыль по МСФО за 2025 год выросла в 2.4 раза до 10.7 млрд рублей, а выручка увеличилась на 18.3%, достигнув 81.1 млрд рублей . Главное противоречие в том, что на фоне этих сильных операционных показателей акционеры вновь не получат дивидендов, так как весь свободный денежный поток направляется на снижение долга. Это, а также неопределенность из-за реорганизации*, привело к падению акций компании до уровней 0.34 рубля за штуку .
Речь идет о завершившемся в 2026 году процессе присоединения к «ЭЛ5-Энерго» двух крупных энергетических компаний (АО «ВДК-Энерго» и ООО «ЛУКОЙЛ-Экоэнерго») с целью масштабирования бизнеса. Для оплаты сделки была проведена масштабная допэмиссия (~26,96 млрд акций), что размыло доли миноритариев и создало неопределенность с дивидендной политикой на период интеграции новых активов (гидро- и солнечная энергетика, тепловые сети).
Ключевые мультипликаторы ПАО «ЭЛ5-Энерго» (ELFV)
ПАО «ЭЛ5-Энерго» (ELFV) торгуется с мультипликаторами, которые выглядят крайне привлекательно: коэффициент P/E составляет всего 2.03, а P/BV — 0.47, что указывает на глубокую недооцененность активов рынком . Рентабельность капитала (ROE) достигает внушительных 23%, однако столь низкие мультипликаторы объясняются тем, что инвесторы не получают дивидендной доходности (0%) и не видят четких перспектив ее возобновления . Показатель долговой нагрузки (Чистый долг/EBITDA) находится на комфортном уровне 0.6x, что говорит о низких рисках, но давление на акции оказывает не финансовое состояние, а корпоративная политика и неопределенность с дивидендами . Рыночная капитализация компании сейчас составляет около 22 млрд рублей, что контрастирует с ее выручкой в 81 млрд и говорит о неверии инвесторов в возврат вложений в ближайшие годы.
Вердикт Лиса по ПАО «ЭЛ5-Энерго» (ELFV)
ПАО «ЭЛ5-Энерго» (ELFV) является классическим примером value trap. Компания демонстрирует отличную операционную эффективность и снижает долговую нагрузку, но главным тормозом для акций является ясная и однозначная позиция менеджмента: выплата дивидендов не планируется как минимум до 2027 года . Ключевой риск заключается в том, что даже при улучшении финансовых показателей, миноритарные акционеры не получают никакой доли от растущей прибыли, а капитализация продолжает снижаться на фоне высокой ключевой ставки. Лис пересмотрит свою позицию только при появлении четкого сигнала о возобновлении дивидендных выплат или изменении дивидендной политики после завершения этапа реорганизации и погашения долгов.
Value trap (Стоимостная Ловушка) — ситуация, когда акции выглядят дешево по мультипликаторам (низкие P/E, P/BV), но цена не растут из-за скрытых проблем. В случае с ПАО «ЭЛ5-Энерго» (ELFV) «дешевизна» коварна: компания направляет прибыль на погашение долгов, а не на дивиденды, а проведенная допэмиссия размыла доли миноритариев. Рынок не верит в возврат капитала миноритарным акционерам, поэтому даже низкие мультипликаторы не привлекают покупателей.
Комментарии (0)