ПАО Саратовэнерго (SARE) быстрый взгляд на отчетность за 6 месяцев 2026 года
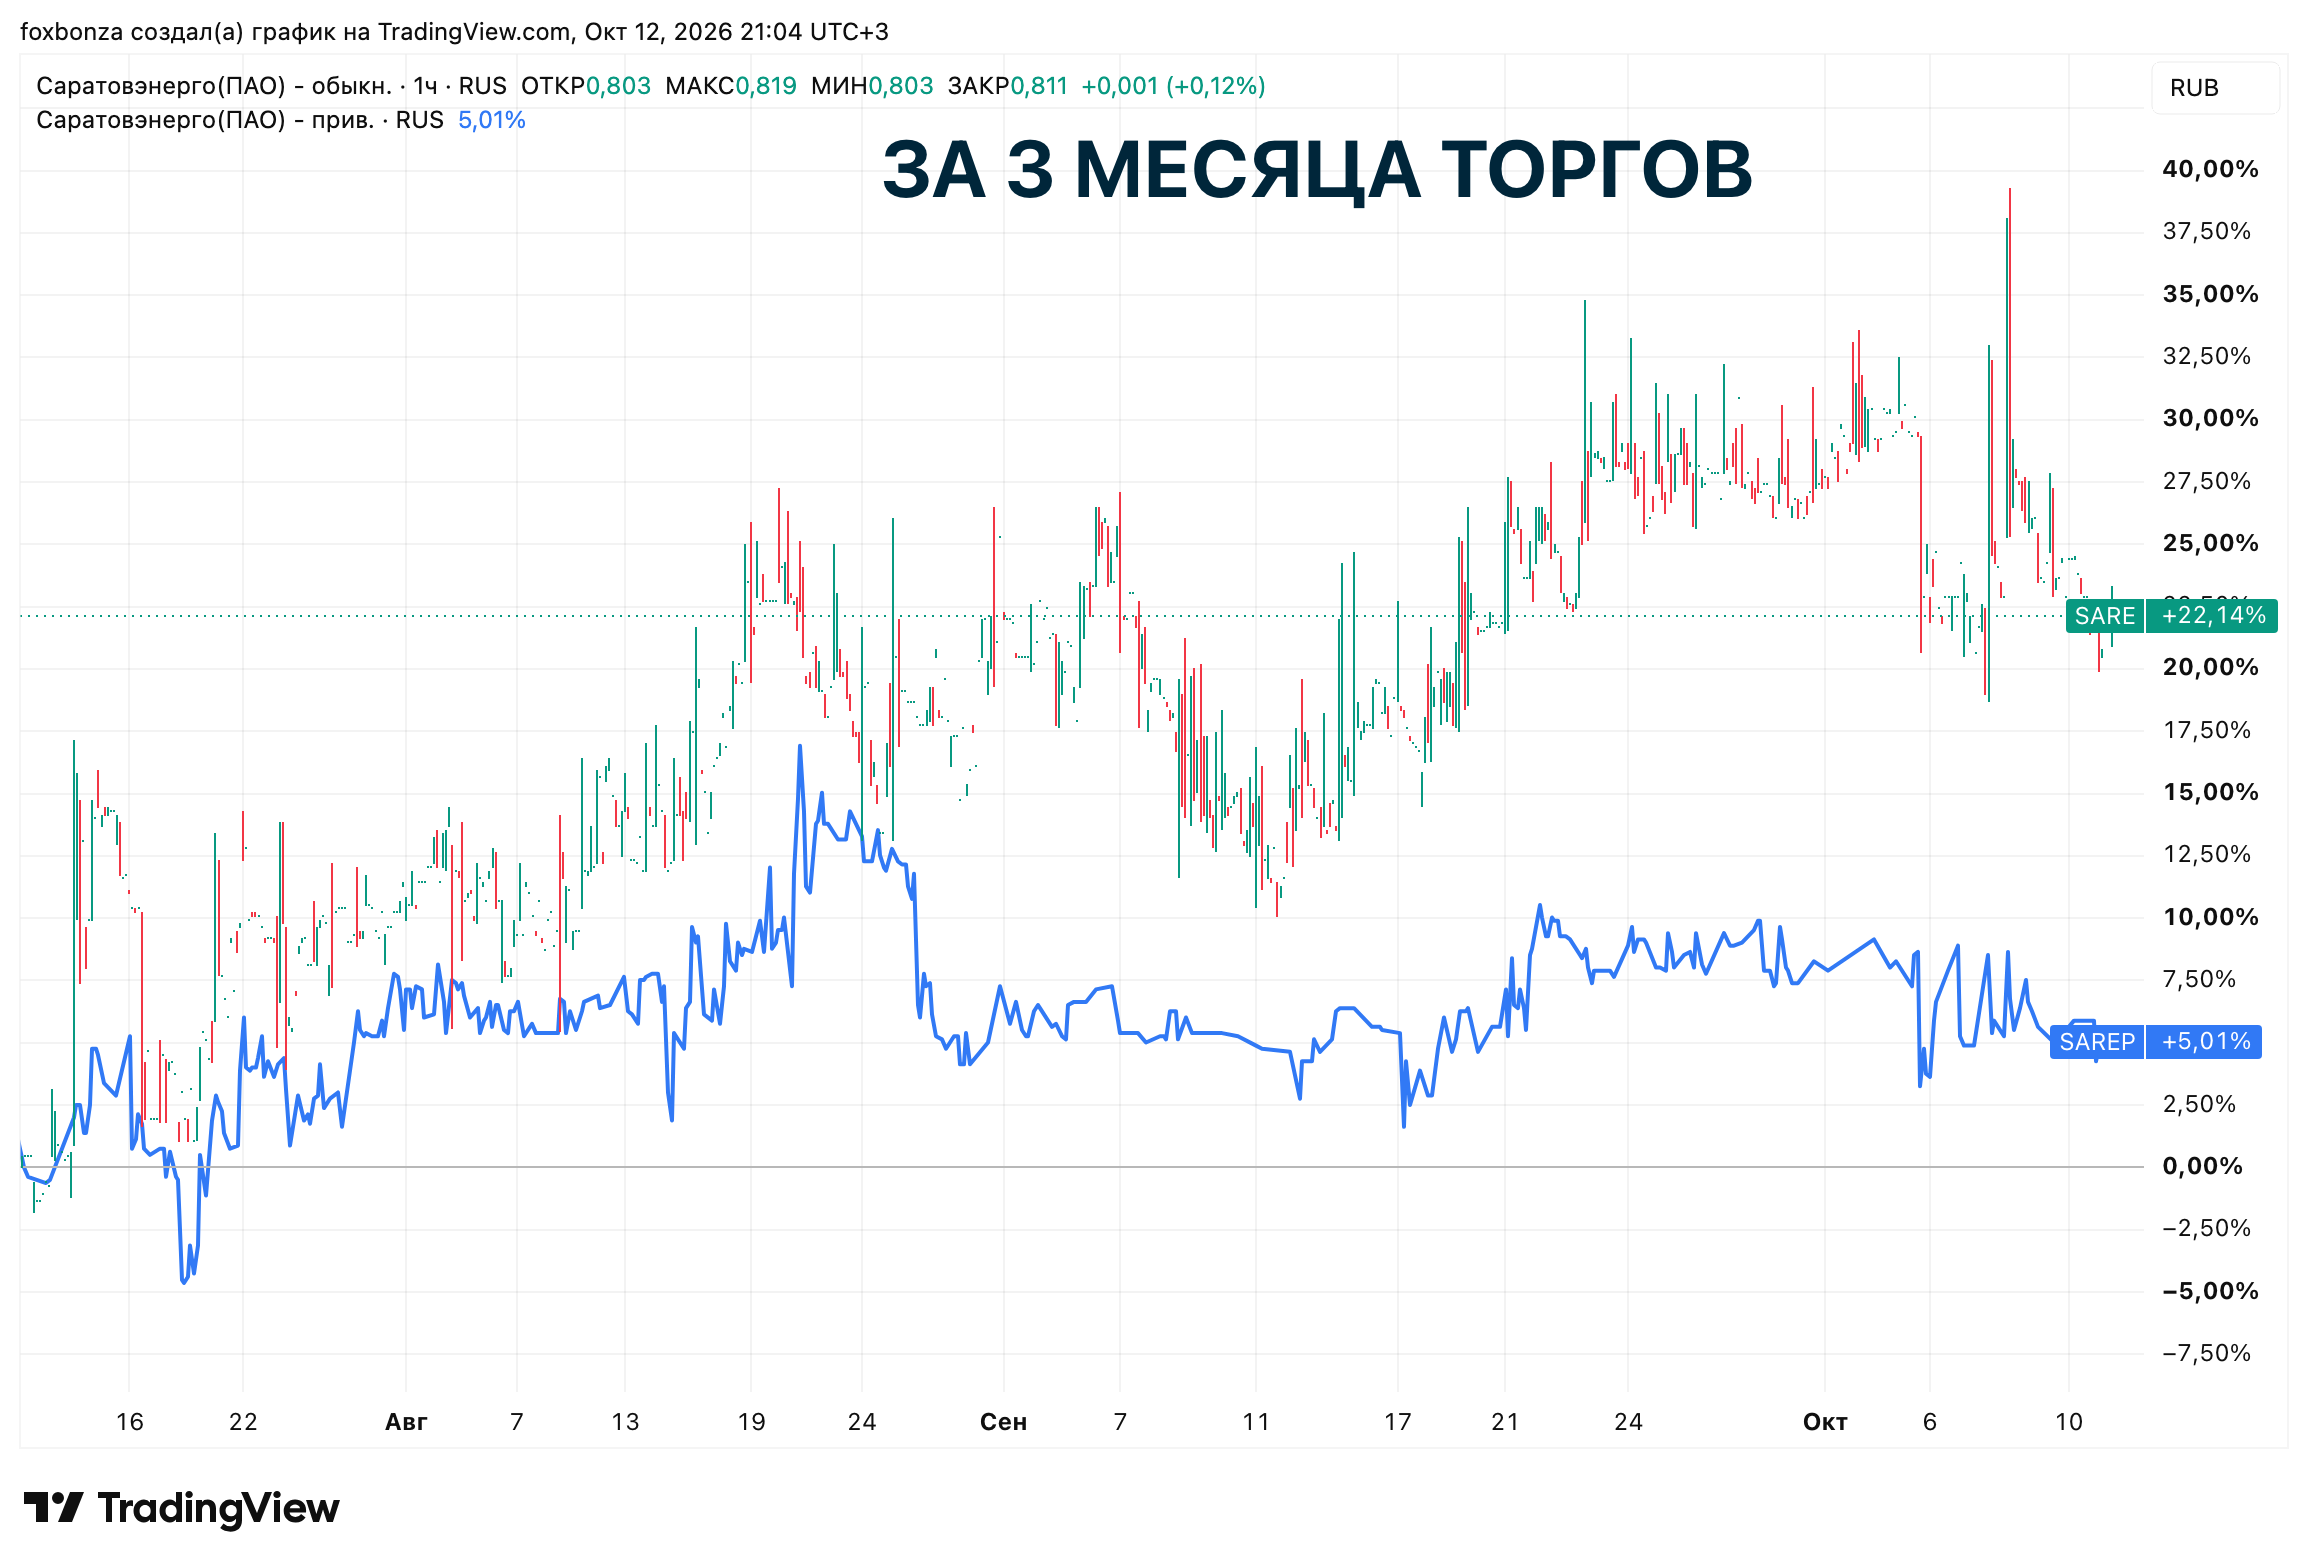
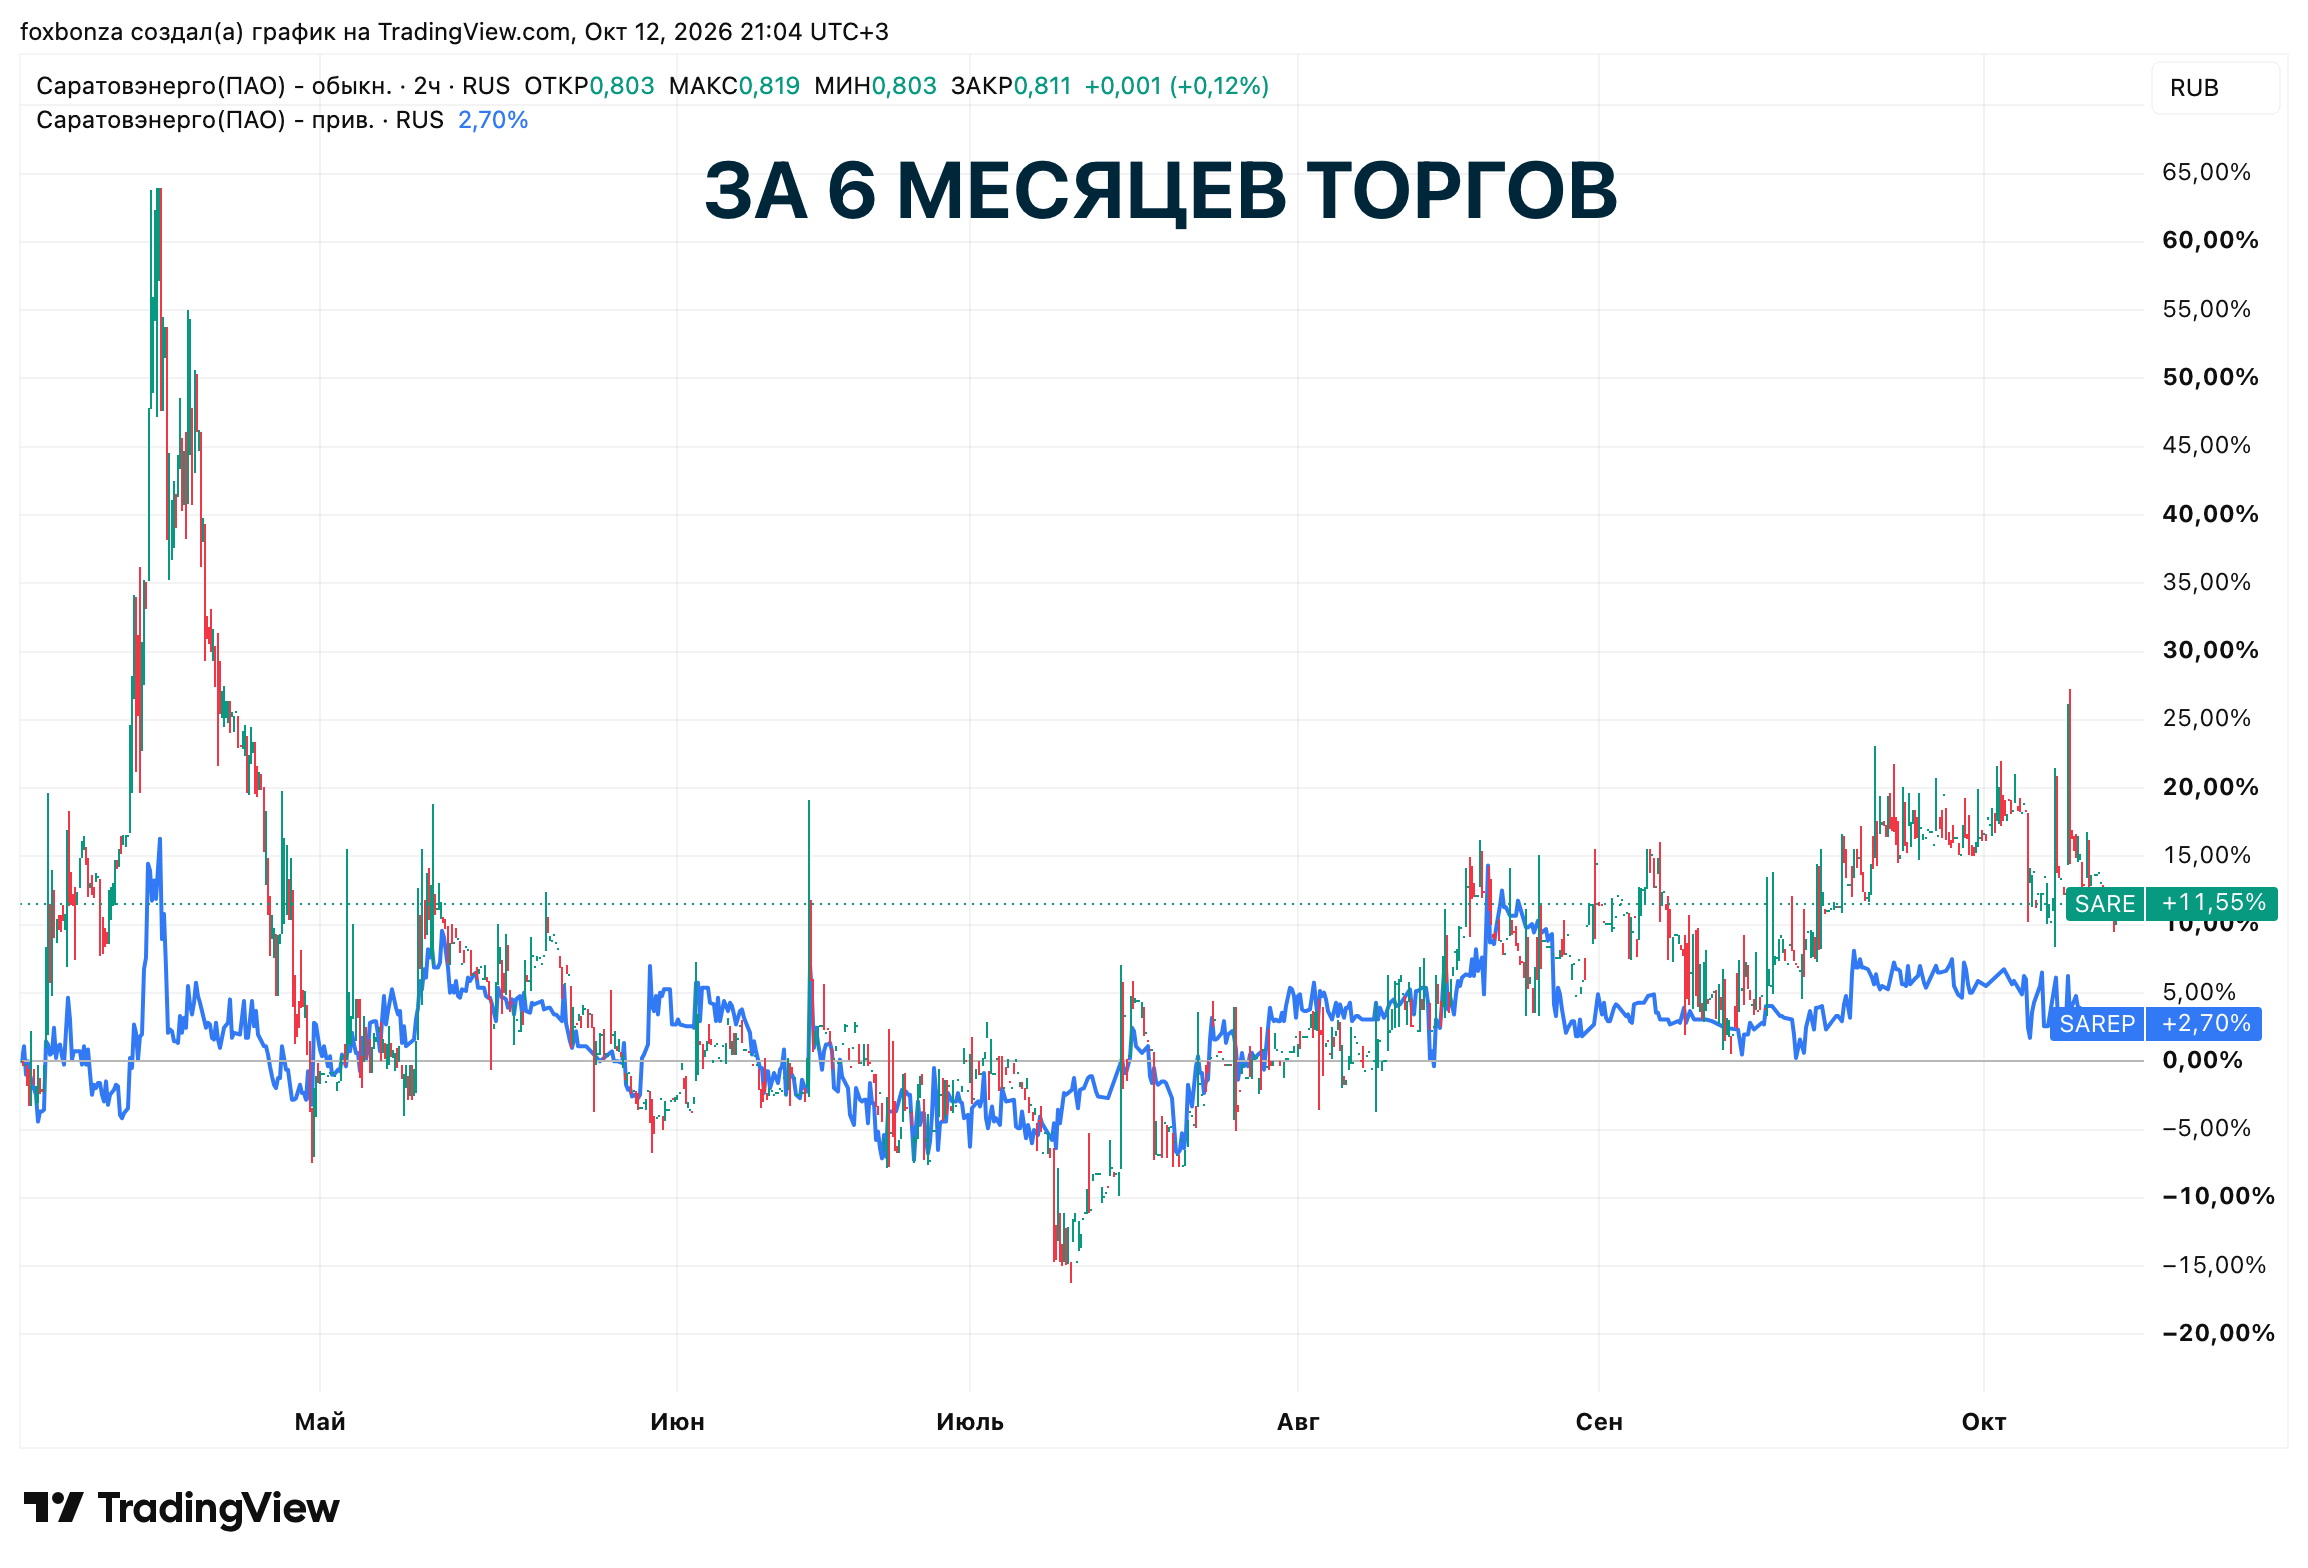
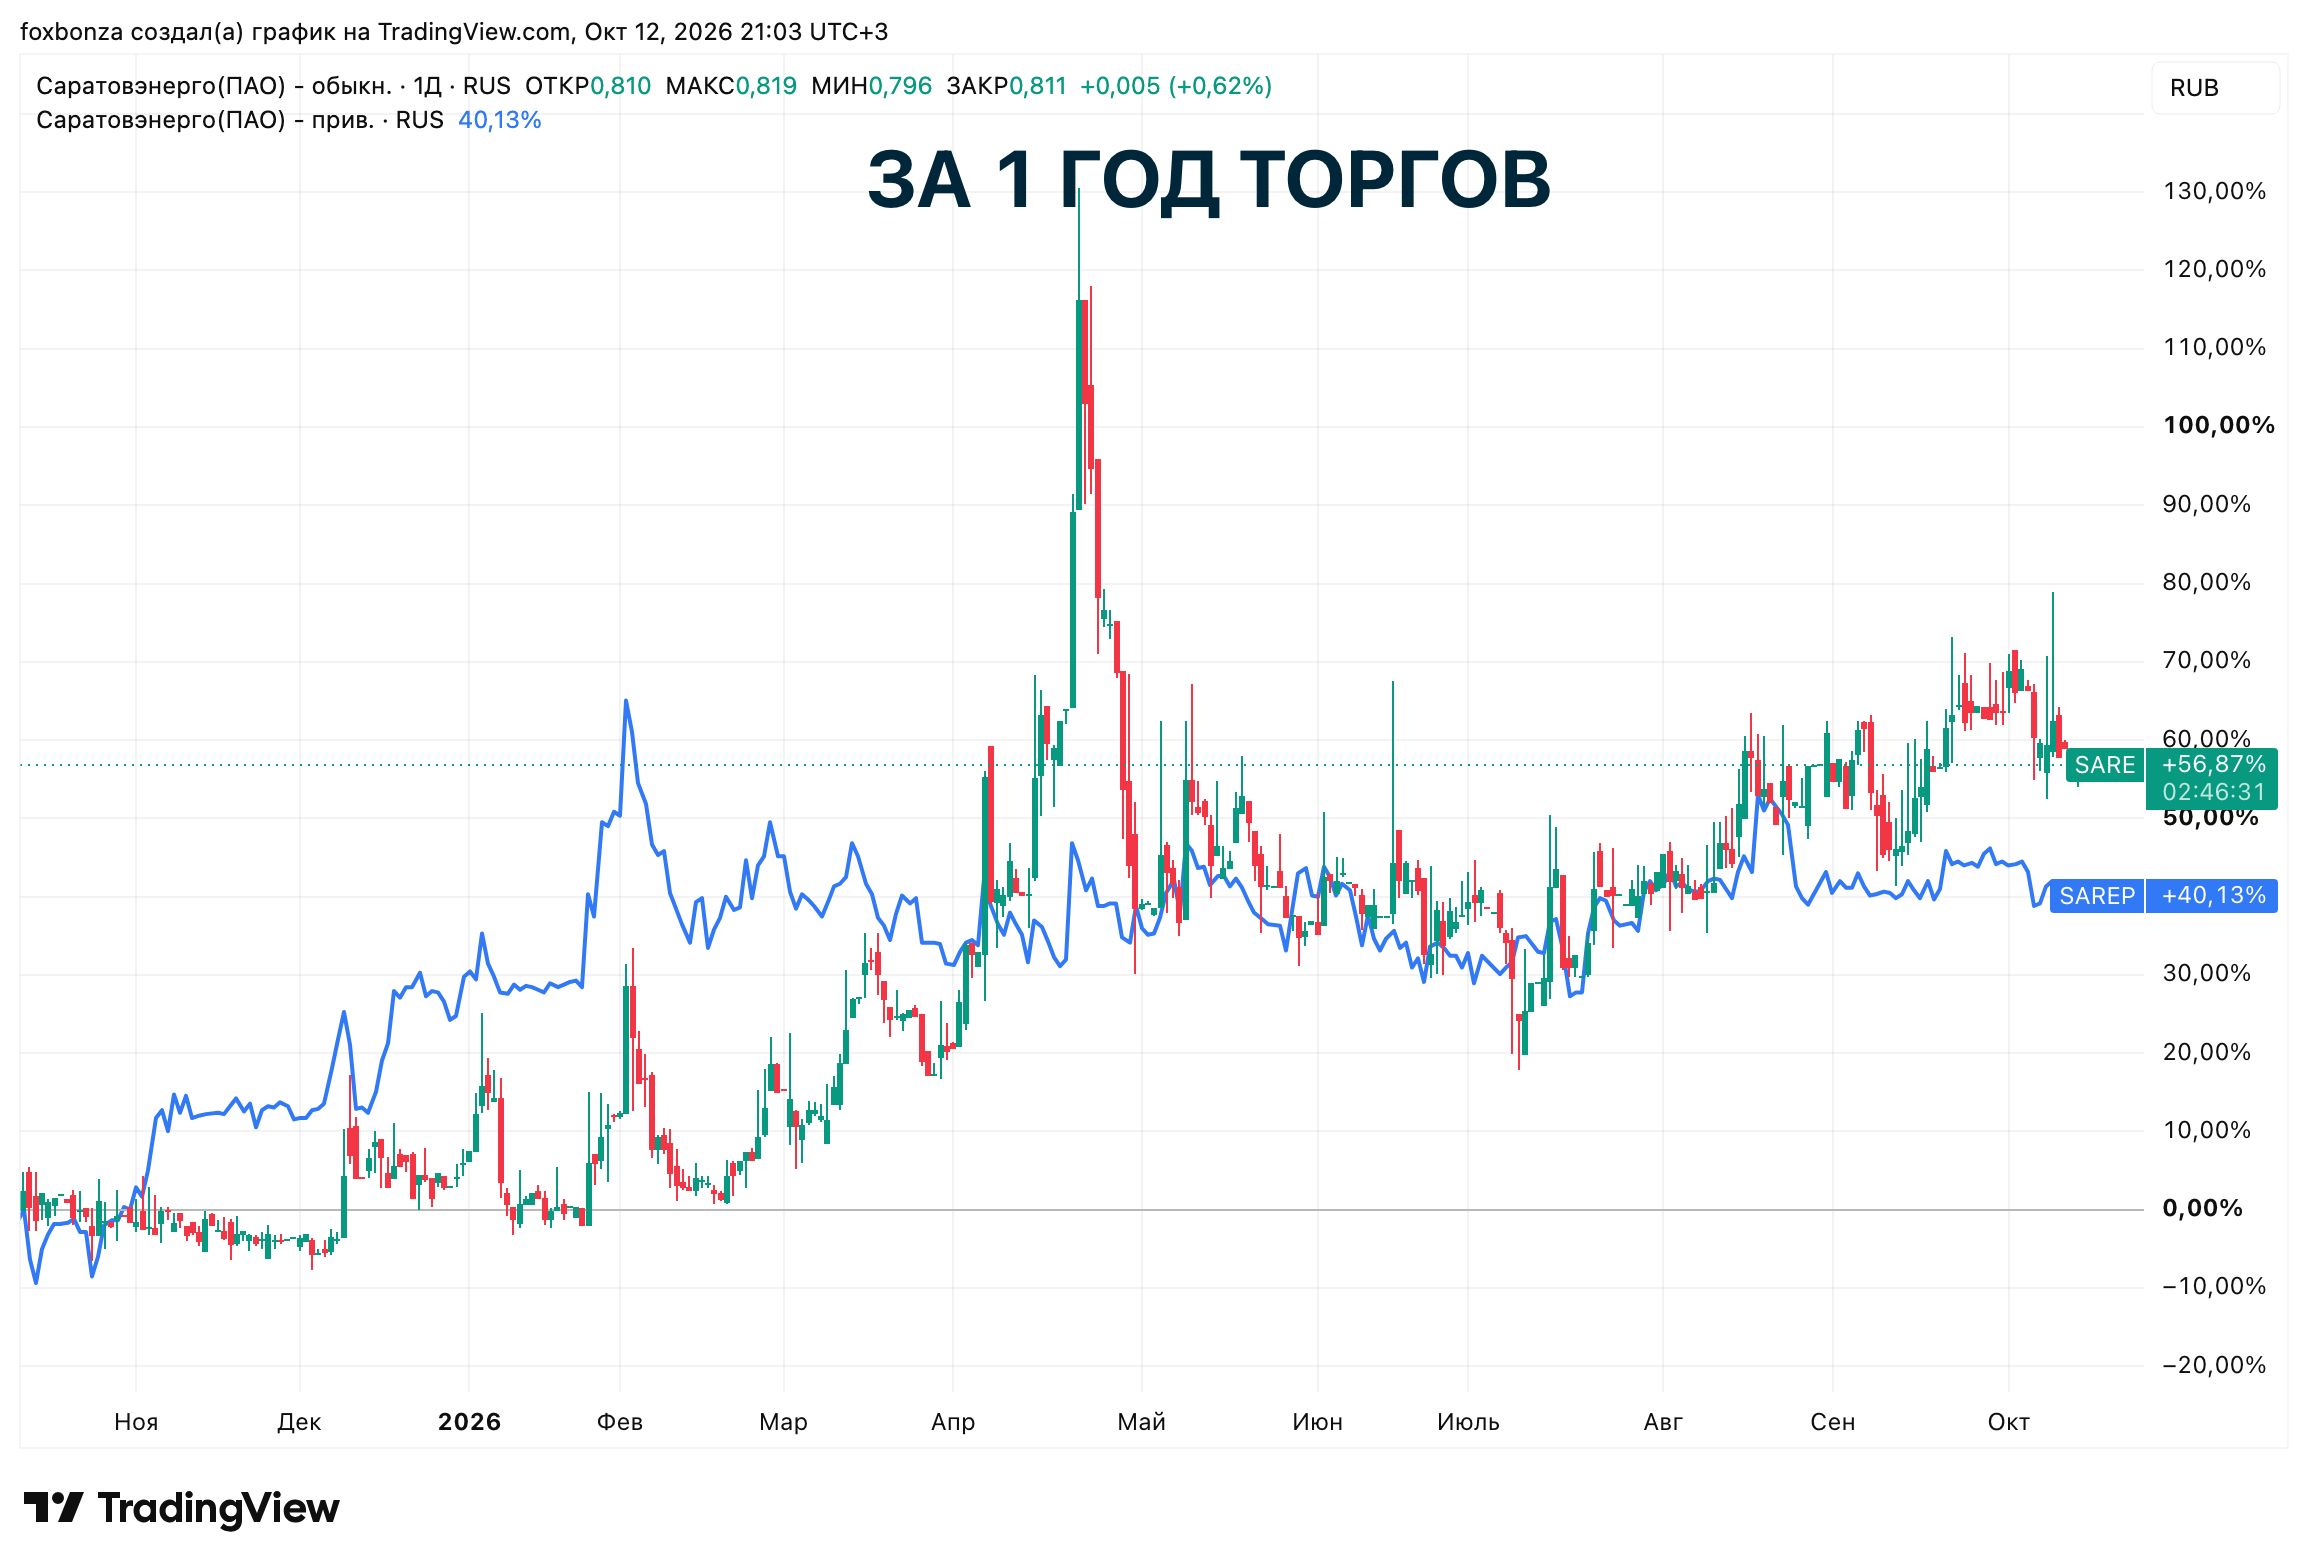
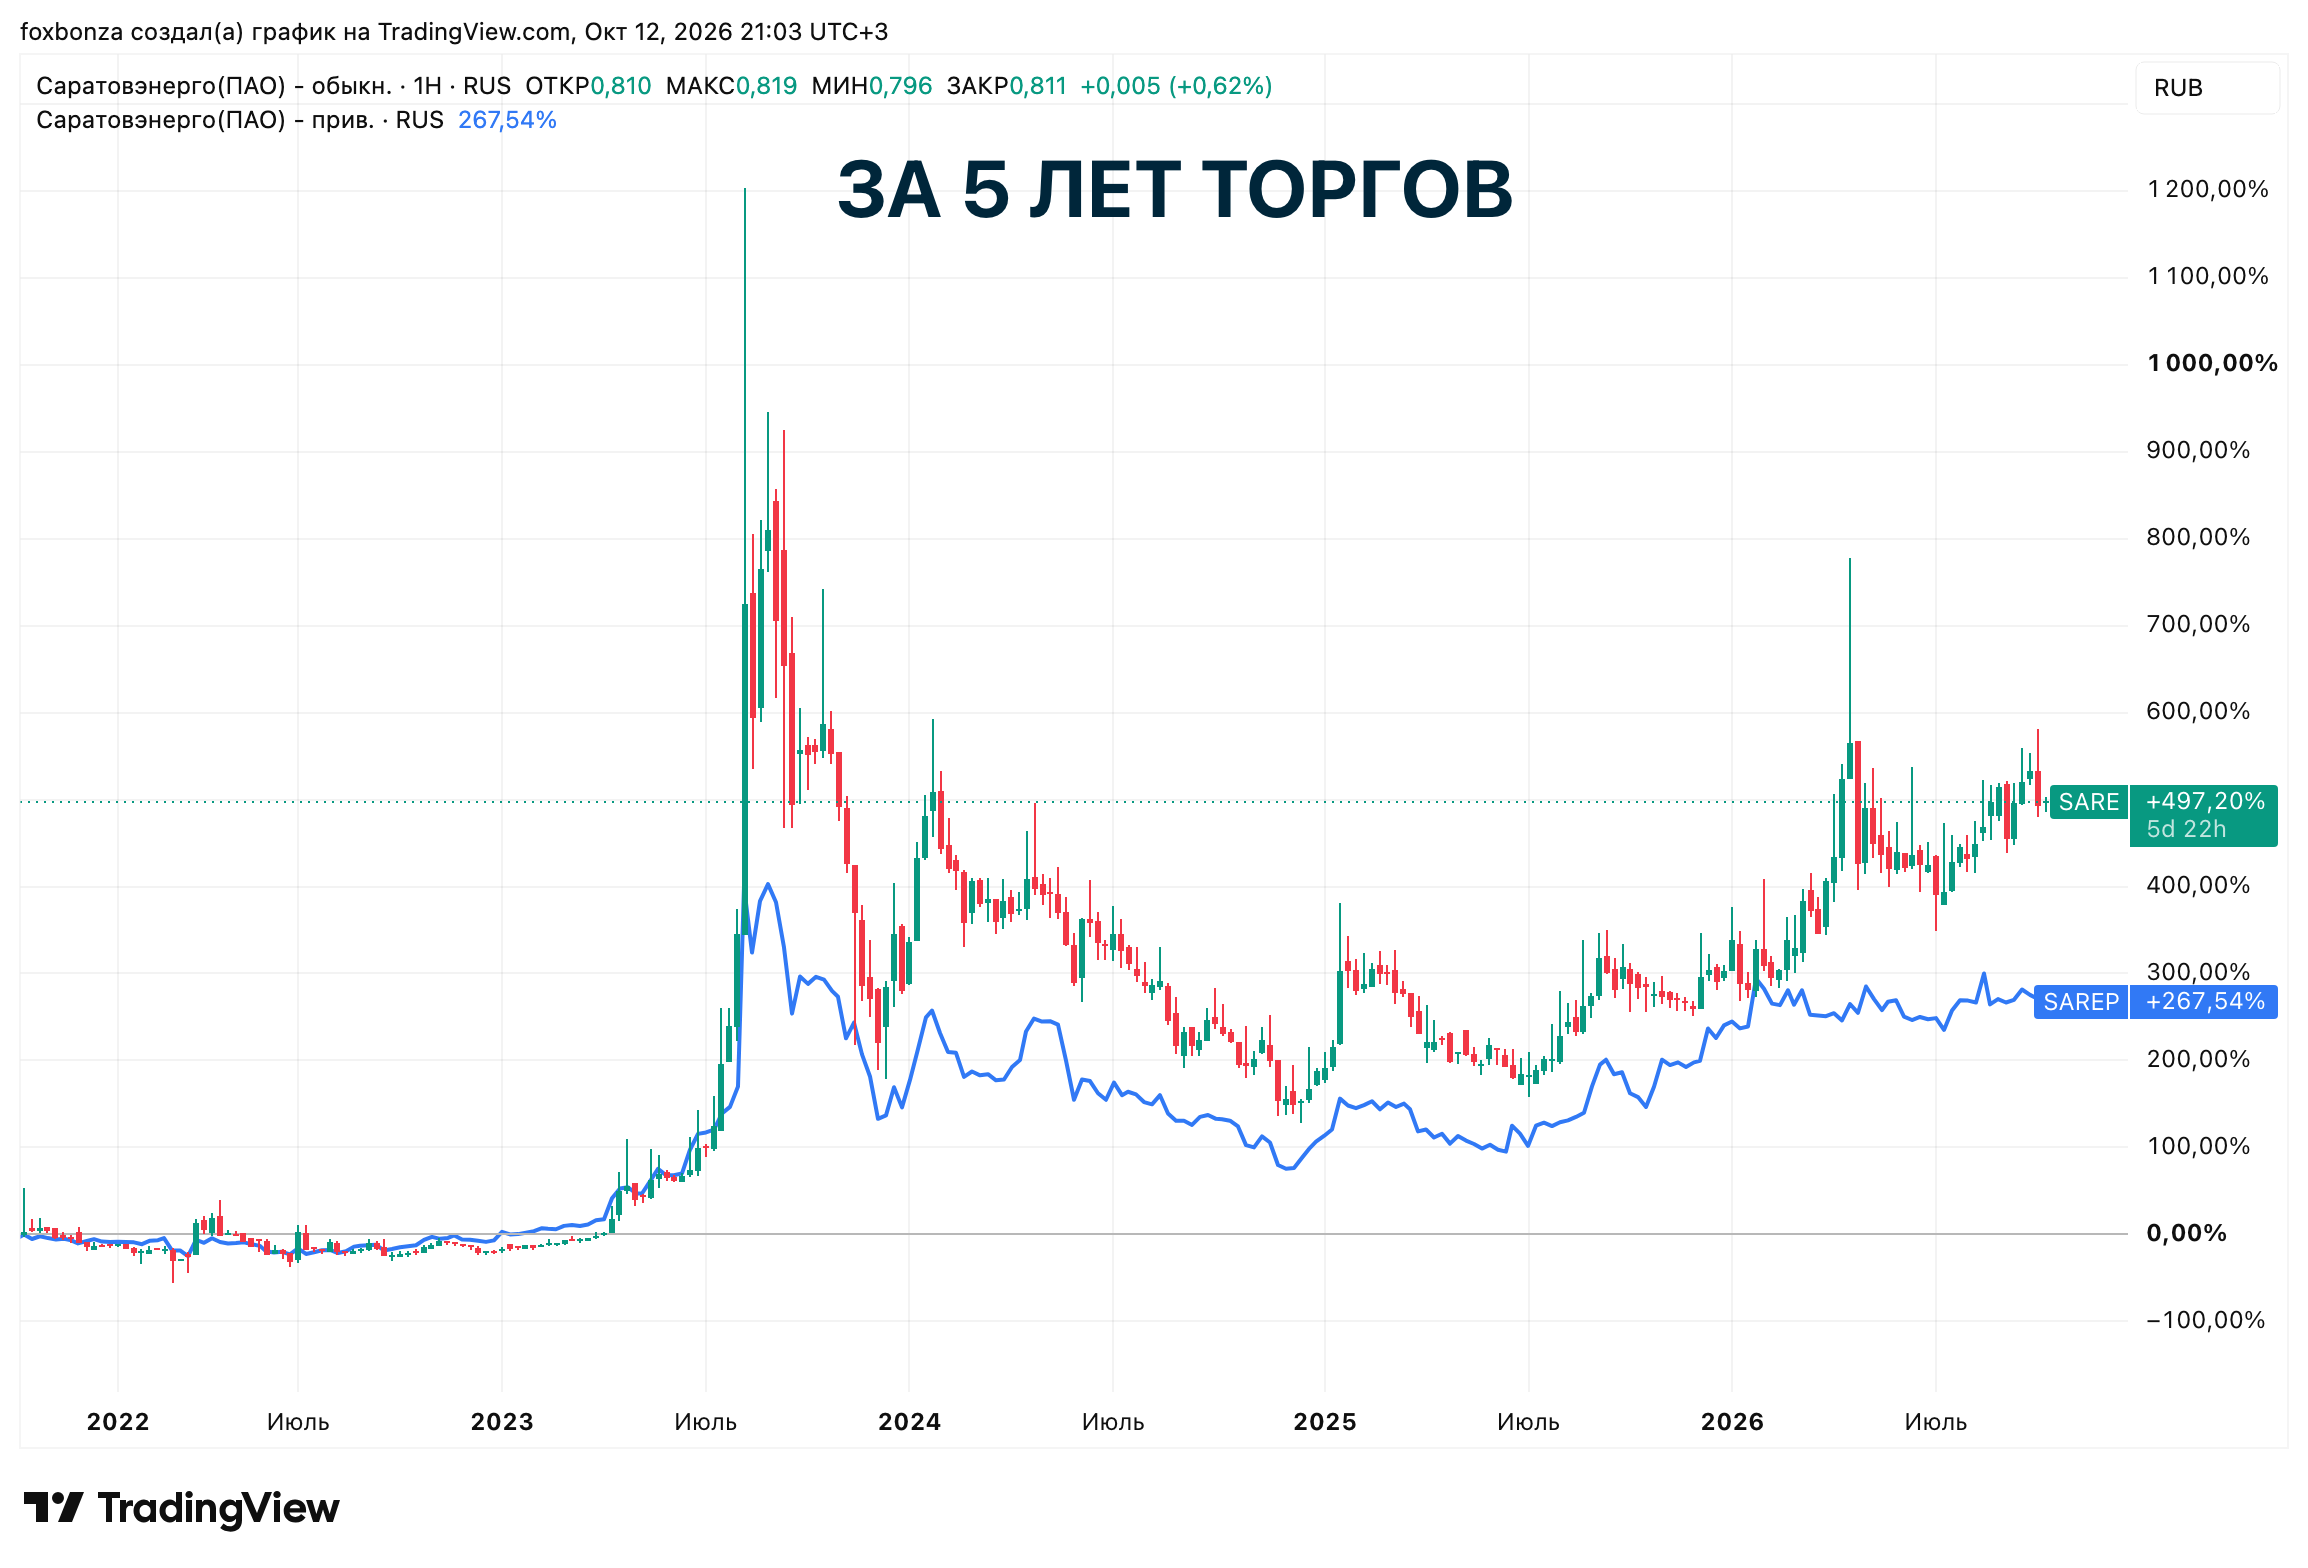
ПАО Саратовэнерго (SARE) — это актив, у которого рынок и бухгалтерская отчётность живут в разных плоскостях. Впрочем, это не редкость на российском рынке. Foxbonza Инвестиции отмечают: капитализация ПАО Саратовэнерго (SARE) растёт на всех исследуемых графиках 5 лет, 1 год, 6 месяцев и 3 месяца, а за неделю акция вообще оказалась в лидерах с +10,49%. Рынок, конечно умнее и реагирует на то, что к сожалению, Лису не удалось унюхать в очередном промежуточном отчёте. При этом, объективно - главный попутный ветер для продолжения роста капитализации — баланс компании: денежные средства 1,95 млрд рублей покрывают 79,8% краткосрочных обязательств, капитал 2,7 млрд рублей и долг по аренде небольшой, всего 14% от капитала. Ключевой риск в случае со SARE — сжатие маржи: если операционный отток 46 млн рублей за полгода станет устойчивым, компании придётся проедать ликвидность. Не является инвестиционной рекомендацией!
Foxbonza.ru Инвестиции в соцсетях
Жан Валерьич
| 15.10.2026
На чтение: 2 минуты
Главная новость отчетности ПАО Саратовэнерго (SARE)
ПАО Саратовэнерго (SARE) показало расхождение: чистая прибыль за 6 месяцев 2026 года упала на 62,8% до 184,9 млн рублей, операционная прибыль рухнула на 71,4% до 148,5 млн рублей, однако рынок оценивает акцию в рост за все наблюдаемые периоды. Это не ошибка рынка на протяжении лет, а оценка разных вещей: отчёт показывает текущую эффективность, рынок — ликвидность и потенциал тарифной выручки. Денежные средства 1,95 млрд рублей при краткосрочных обязательствах 2,44 млрд рублей — это 79,8% покрытия, и это очевидгая финансовая подушка.
Ключевые мультипликаторы ПАО Саратовэнерго (SARE)
ПАО Саратовэнерго (SARE) демонстрирует расхождение между отчётной слабостью и рыночной силой. Рентабельность операционной прибыли упала с 3,97% до 0,98%, чистая маржа — с 3,79% до 1,22%, операционный денежный поток развернулся в отток 46 млн рублей. Долг по аренде 379,6 млн рублей — это 14% от капитала, не критично.
Рынок, вероятно, закладывает восстановление тарифов или видит ценность в недооценённых активах, а не в текущей прибыли. P/E TTM составляет 78,5 при среднем по отрасли около 4,45 — это дорого для компании с рентабельностью 1,22%.
Инфографика
Верификация расчетов Лиса по отчетности ПАО Саратовэнерго (SARE)
Выручка (6м2026): 15 202 534 тыс. руб. (6м2025: 13 113 104 тыс. руб.) → рост на 15,9%.
Операционная прибыль (6м2026): 148 484 тыс. руб. (6м2025: 520 162 тыс. руб.) → падение на 71,4%.
Чистая прибыль (6м2026): 184 943 тыс. руб. (6м2025: 497 310 тыс. руб.) → падение на 62,8%.
Операционная рентабельность: 148 484 / 15 202 534 × 100 = 0,98%.
Чистая маржа: 184 943 / 15 202 534 × 100 = 1,22%.
Операционный денежный поток: −45 989 тыс. руб.
Денежные средства и эквиваленты: 1 946 818 тыс. руб.
Краткосрочные обязательства: 2 439 392 тыс. руб.
Покрытие денежными средствами: 1 946 818 / 2 439 392 × 100 = 79,8%.
Итого капитал: 2 696 661 тыс. руб.
Чистые активы (на 31.03.2026): 2 593 447 739,50 руб.
Долг по аренде: 379 611 тыс. руб. → 14,1% от капитала.
P/E TTM: 78,5 (средний по отрасли: 4,45).
Дивиденды: 0 руб. за 2025 год, дивидендная доходность 0%.
Акции компании ПАО Саратовэнерго (SARE)
Рыночная динамика: за 5 лет, 1 год, 6 месяцев и 3 месяца капитализация по обыкновенным акциям показала рост. За последнюю неделю SARE в числе лидеров с ростом 10,49%. С начала 2026 года рост составил 54,5%. Текущая цена акции: 0,808 рубля. Рынок оценивает не текущую прибыль, а ликвидность и потенциал восстановления тарифов. Foxbonza Инвестиции признаёт: рыночный сигнал сильнее отчётного, и возможно это требует пересмотра взгляда.
Примечание: компания отказалась от дивидендов за 2025 год, чистая прибыль в размере 932,7 млн рублей оставлена внутри бизнеса.
Подробнее...
Вердикт Foxbonza Инвестиций по ПАО Саратовэнерго (SARE)
ПАО Саратовэнерго (SARE) — это актив, где Foxbonza Инвестиции обязаны рассмотреть два взгляда на компанию.
- Отчёт говорит: эффективность падает, денежный поток отрицательный, маржа сжата.
- Рынок говорит: капитализация растёт годами, акция в лидерах недели, баланс крепкий.
Это не ошибка рынка на протяжении ряда лет, а оценка разных горизонтов: отчёт — это текущий момент, рынок — это ожидания восстановления тарифной выручки. Рынок оценивает Саратовэнерго не как «гарантирующего поставщика с низкой маржой», а как актив с потенциалом смены тарифной парадигмы или как объект спекулятивной игры на низколиквидных бумагах.
Объём торгов по обыкновенным акциям — сотни тысяч рублей в день, иногда десятки тысяч. На таком объёме даже небольшие покупки двигают цену. Рост «в лидерах недели» на таком рынке — технический сигнал, чем фундаментальный.
Ключевой риск актива — если операционный отток продолжится, ликвидность начнёт таять. Лис возможно пересмотрит позицию, если увидит восстановление рентабельности до 3% или объяснение рыночного оптимизма в виде роста тарифов.
Не является инвестиционной рекомендацией!





Комментарии (0)