

Главная новость отчётности ПАО «ТГК-1» (TGKA)
ПАО «ТГК-1» — территориальная генерирующая компания, объединяющая 51 электростанцию на северо-западе России. Выручка за 2025 год выросла до 125 006 млн руб. (+13% к 2024 году), а чистая прибыль последовала вверх — до 1 544 млн руб. против 763 млн руб. годом ранее. В 2024 году на результат давил разовый эффект от повышения ставки налога на прибыль до 25% (3 022 млн руб.), который в 2025 году стал естественным фоном. За 1-е полугодие 2026 года прибыль достигла 7 418 млн руб. против 2 824 млн руб. годом ранее — это уже, возможно, проявление устойчивого восстановления операционной эффективности и улучшение за счёт снижения резервов под обесценение финансовых активов. Рентабельность по чистой прибыли выросла до 9,4% против 4,2% годом ранее.
Ключевые мультипликаторы ПАО «ТГК-1» (TGKA)
Выручка за 1-е полугодие 2026 года выросла на 17,4% к аналогичному периоду прошлого года, а операционные расходы увеличились лишь на 9%, что привело к росту прибыли от операционной деятельности в 2,1 раза. Чистая прибыль за полугодие выросла в 2,6 раза, а рентабельность по чистой прибыли достигла 9,4% против 4,2% годом ранее. Долговая нагрузка на конец 2025 года составляла 2,16х по чистому долгу к EBITDA, однако эта цифра занижена из-за слабой EBITDA 2025 года: за 1-е полугодие 2026 года EBITDA уже составила около 17,6 млрд руб., что сопоставимо со всей EBITDA за 2025 год, и это снижает долговую нагрузку до комфортного уровня около 1,0–1,2х. Процентные расходы за 1-е полугодие 2026 года составили 4 306 млн руб., что в 1,2 раза больше, чем годом ранее, но операционная прибыль растёт быстрее. Разовое событие — выкуп собственных акций на 2 млн руб. в 2025 году — не оказал существенного влияния на капитал.
Вердикт Foxbonza Инвестиции по ПАО «ТГК-1» (TGKA)
ПАО «ТГК-1» демонстрирует устойчивое восстановление: выручка растёт быстрее расходов, EBITDA за 1-е полугодие 2026 года уже сопоставима с годовой EBITDA 2025 года, а долговая нагрузка около 1,0–1,2х по чистому долгу к EBITDA — это низкий уровень для генерирующей компании. Попутный ветер для инвестиционной привлекательности — рост субсидий из бюджетов (6 949 млн руб. за 1-е полугодие 2026 года против 4 676 млн руб. годом ранее) и индексация тарифов. А также разовый негативный налоговый эффект 2024 года, который не повторяется в 2025–2026 годах: повышение ставки налога на прибыль до 25% уже произошло в 2024 году, и это улучшает сопоставимость чистой прибыли год к году для рынка. Ключевой риск — регуляторное давление на тарифы, но это системный фактор для всей российской энергетики, а не уникальная проблема компании. Главные минусы актива — низкая капитализация (около 18 млрд руб.) и отсутствие дивидендов, что ограничивает инвестиционную привлекательность для широкого круга инвесторов.
Акции в свободном обращении составляют около 18,8%. Низкая доля free-float в сочетании с небольшой капитализацией (около 18 млрд руб.) ограничивает ликвидность и интерес институциональных инвесторов.
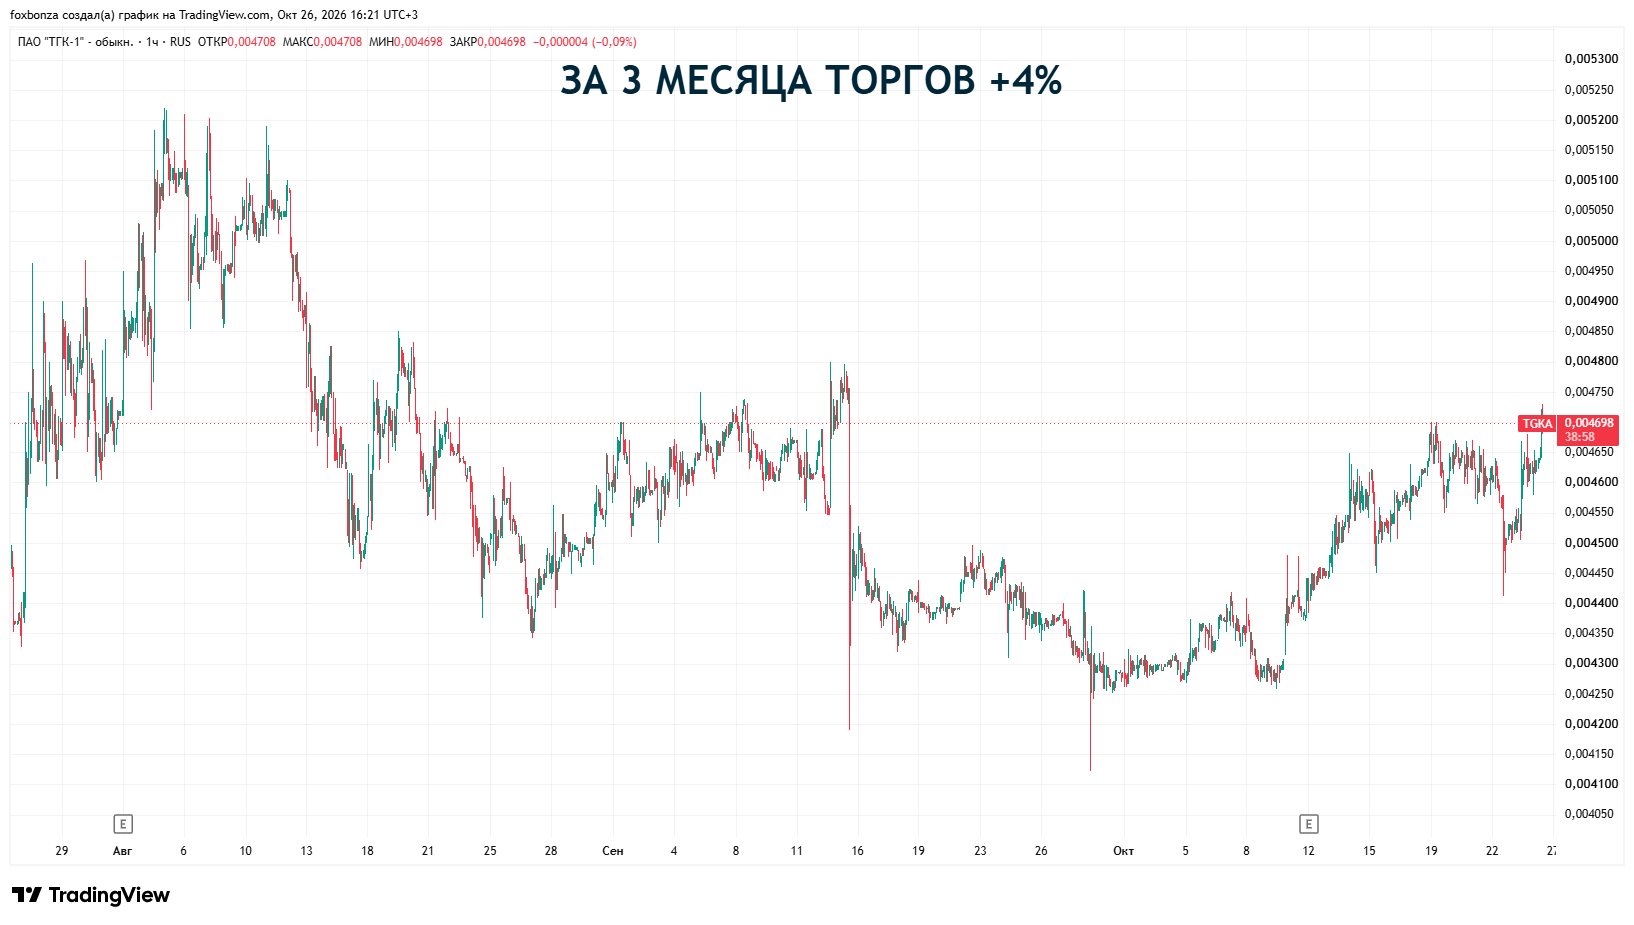
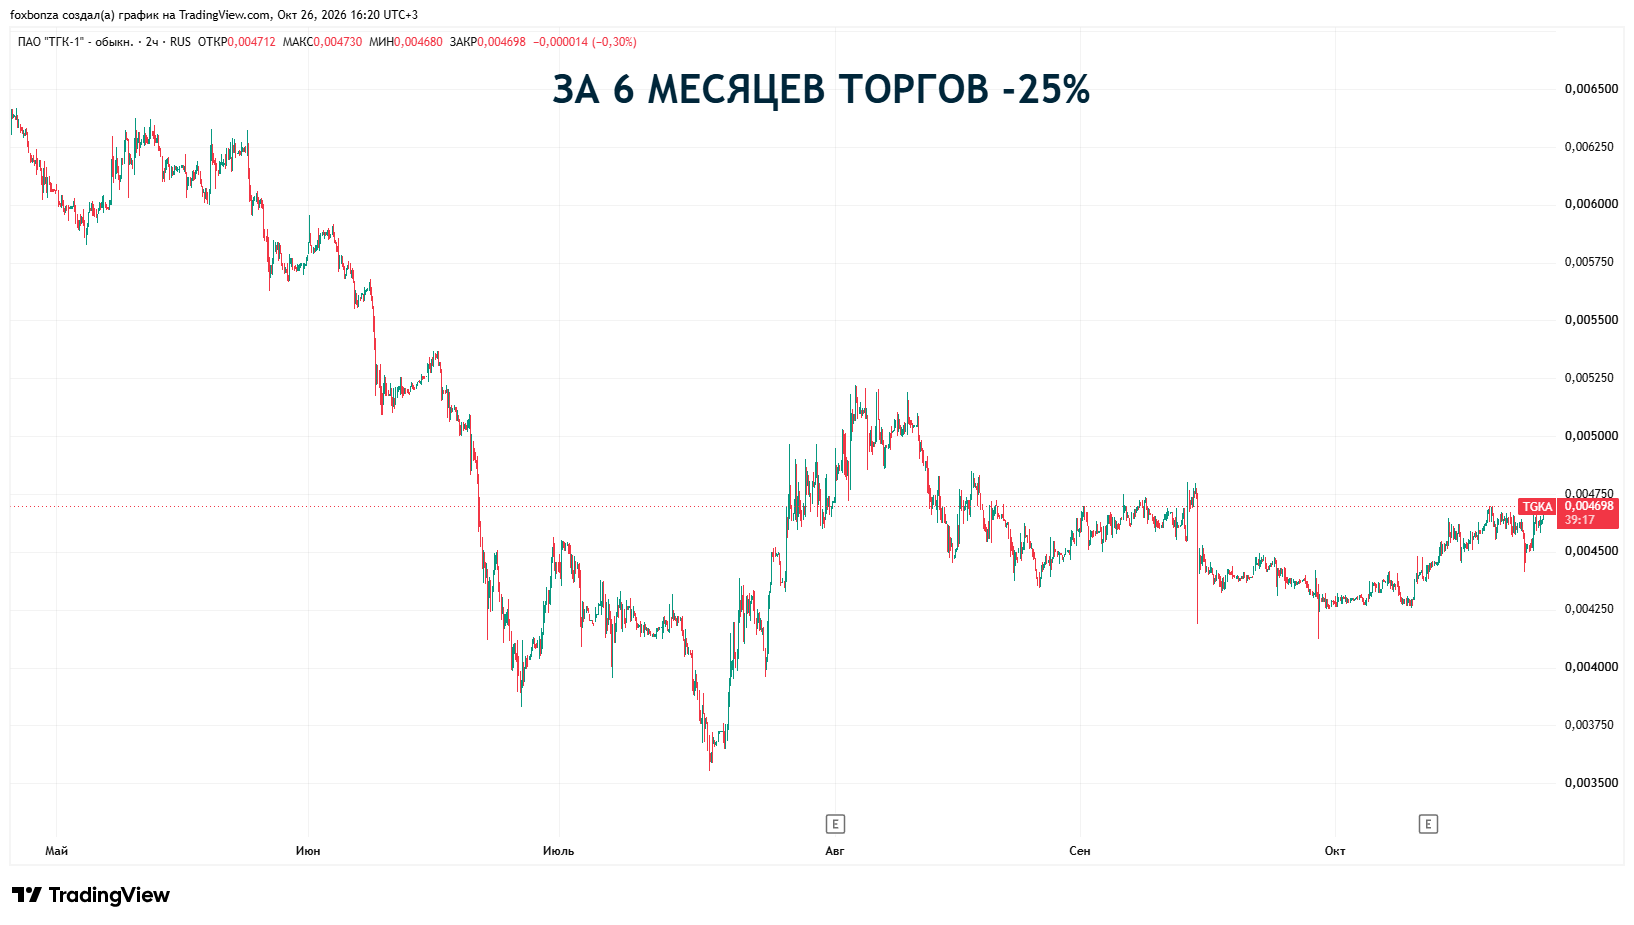
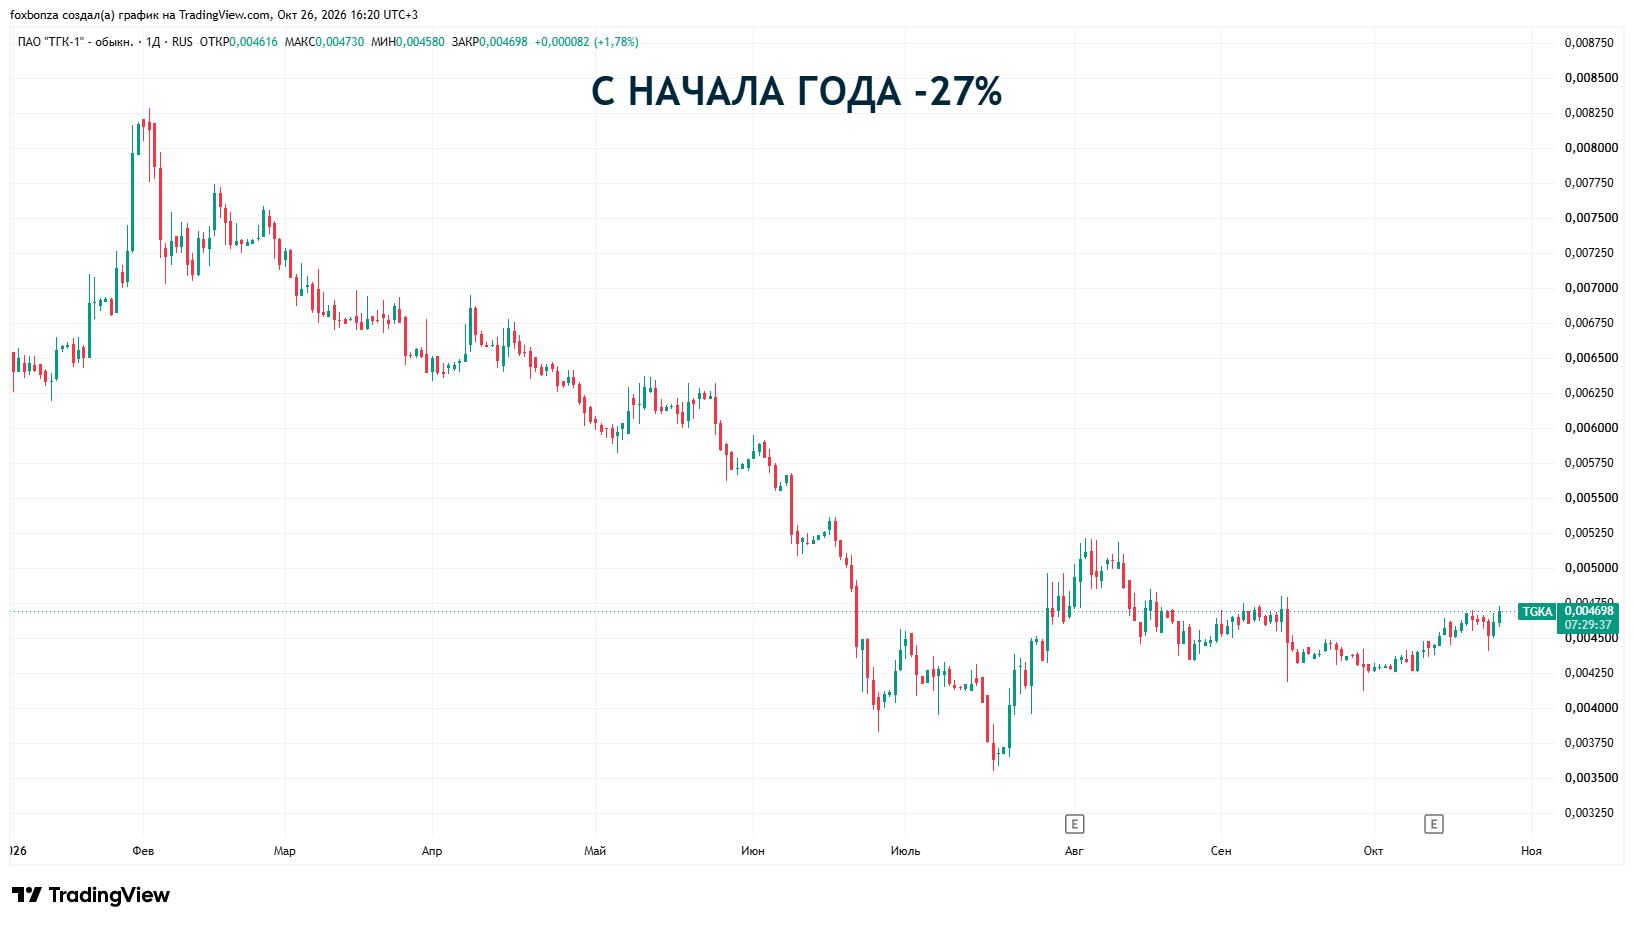
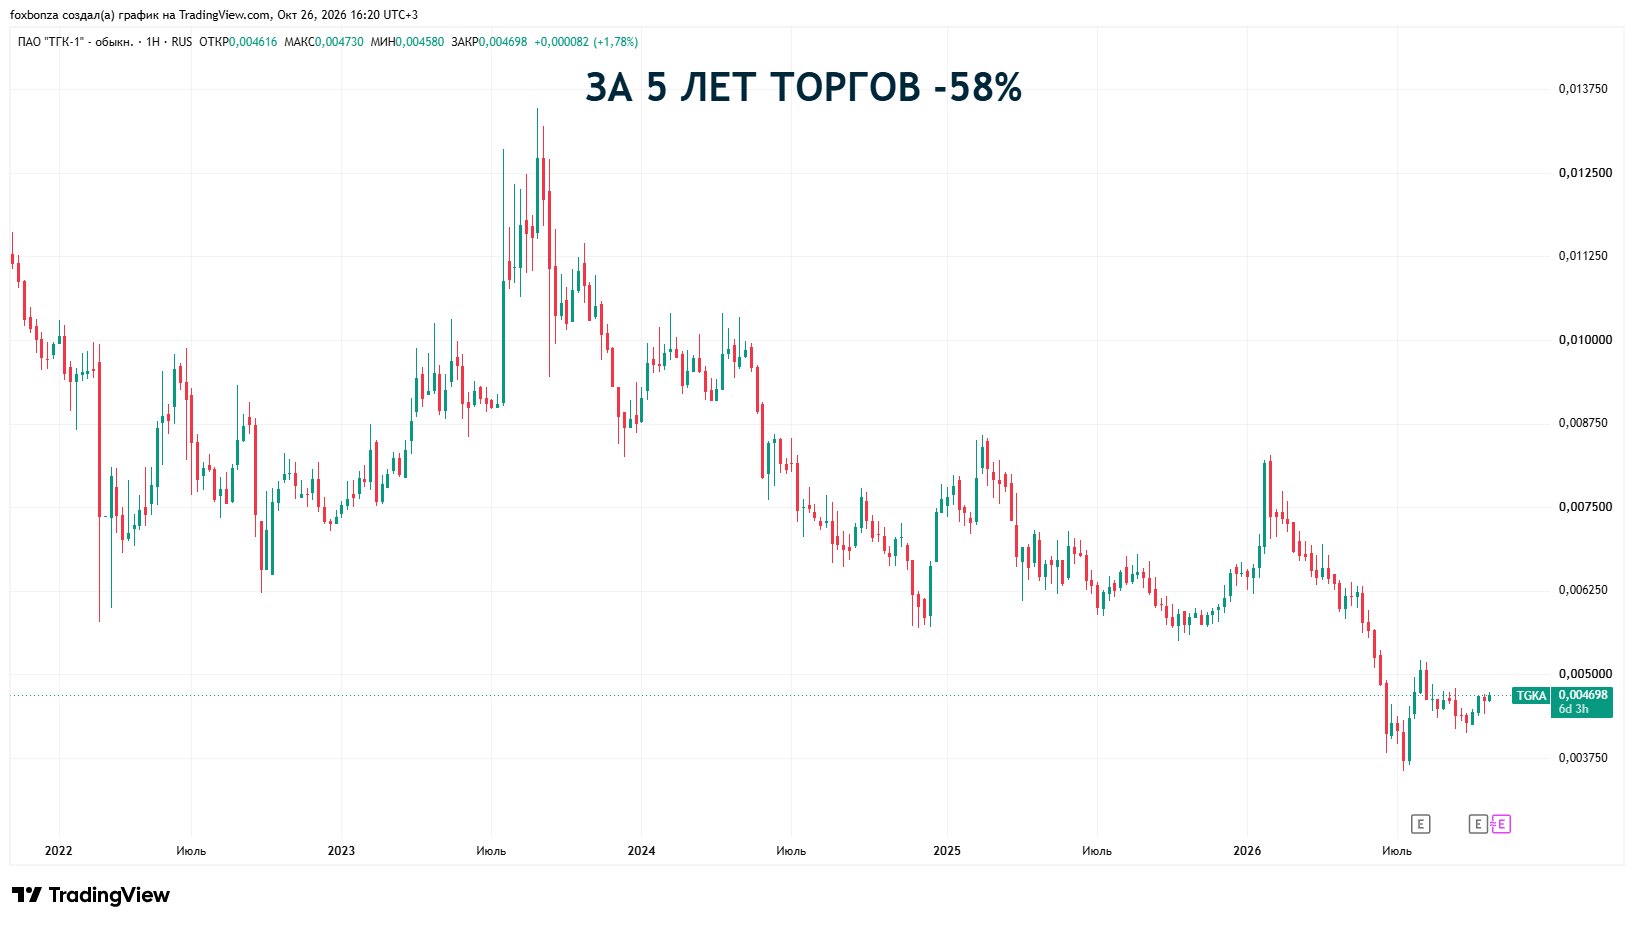
Тем не менее Лис из Foxbonza Инвестиции считает актив недооценённым и достойным наблюдения за финансовыми результатами: крепкий бизнес, улучшающаяся динамика и низкий долг перевешивают общие риски, связанные с тарифным регулированием, низкой капитализацией и отсутствием дивидендов. Не является инвестиционной рекомендацией!
Комментарии (0)