ПАО ТНС энерго Кубань (KBSB) быстрый взгляд на отчетность
Foxbonza Инвестиции проанализировали годовую отчетность компании ПАО ТНС энерго Кубань (KBSB) за 2025 год и результаты за 1-й квартал 2026 года, чтобы проверить, насколько оправданным было включение акций KBSB в «Инвестиционную Копилку Foxbonza». Компания демонстрирует впечатляющий рост выручки и чистой прибыли, однако ключевой риск остается прежним — качество дебиторской задолженности конечных потребителей.
Foxbonza.ru Инвестиции в соцсетях
Дмитрий Железин
| 11.08.2026
На чтение: 2 минуты
Главная новость отчетности ПАО «ТНС энерго Кубань (KBSB)»
ПАО ТНС энерго Кубань (KBSB), акции которого ранее были включены в «Инвестиционную Копилку Foxbonza» , опубликовало отчетность за 2025 год, подтверждающую статус мощной денежной машины. За 2025 год выручка компании увеличилась на 11,5% до 98,7 млрд руб., а чистая прибыль выросла на впечатляющие 140% до 5,18 млрд руб. Однако, несмотря на это, настораживает тренд первого квартала 2026 года: чистая прибыль снизилась на 11% по сравнению с аналогичным периодом 2025 года, что может сигнализировать о завершении сверхприбыли прошлого года.
Ключевые мультипликаторы ПАО ТНС энерго Кубань (KBSB)
- ПАО ТНС энерго Кубань (KBSB) завершила 2025 год с валовая прибылью 50,94 млрд руб. (+10,2%), но рост коммерческих расходов (+13,3%) съел часть эффекта.
- Тем не менее, чистая прибыль совершила рывок до 5,18 млрд руб. благодаря переоценке финансовых вложений (эффект ~+1,25 млрд руб.) и восстановлению резервов .
- В 1-м квартале 2026 года чистая прибыль составила 1,35 млрд руб., что на 11% ниже, чем в первом квартале 2025 года.
- Компания имеет нулевую долговую нагрузку — на счетах скопилось 9,4 млрд руб. денежных средств, а чистый долг отрицательный (-10,3 млрд руб.), что делает KBSB одной из самых финансово устойчивых компаний в секторе.
Вердикт Лиса по ПАО ТНС энерго Кубань (KBSB)
ПАО ТНС энерго Кубань (KBSB) — это денежный бизнес с мощным денежным потоком и нулевым долгом, что делает его привлекательным активом в портфеле . Главным риском остается платежная дисциплина клиентов: номинальная дебиторская задолженность составляет ~16 млрд руб., из которых компания зарезервировала 63% как сомнительные. Если в ближайшие кварталы темпы роста резервов не замедлятся, а операционная рентабельность продолжит снижаться, наш скромный и пугливый Foxy может пересмотреть привлекательность актива даже на фоне сильного баланса.
Инфографика
Верификация расчетов по отчетности ПАО ТНС энерго Кубань (KBSB)
Выручка 2025: 98,699,361 тыс. руб. (Рост: 98,699,361 / 88,529,025 - 1 = 11.5%)
Валовая прибыль 2025: 50,941,396 тыс. руб. (Рост: 50,941,396 / 45,650,503 - 1 = 11.6%)
Чистая прибыль 2025: 5,177,489 тыс. руб. (Рост: 5,177,489 / 2,157,551 - 1 = 140%)
Чистая прибыль 1Q2026: 1,350,153 тыс. руб. (Падение к 1Q2025: 1 - (1,350,153 / 1,215,174) = -11.1%)
EBITDA 2025: Прибыль до налога (7,295,520) + Проценты к получению (1,543,056) + Амортизация (173,840) = ~9,012,416 тыс. руб.
Чистый долг на 31.12.2025: Кредиты и займы (0) - Денежные средства (9,428,786) - Выданные займы (889,568) = -10,318,354 тыс. руб. (отрицательный чистый долг)
Net Debt/EBITDA: -10,318,354 / 9,012,416 = -1.14x
Акции ПАО ТНС энерго Кубань (KBSB)
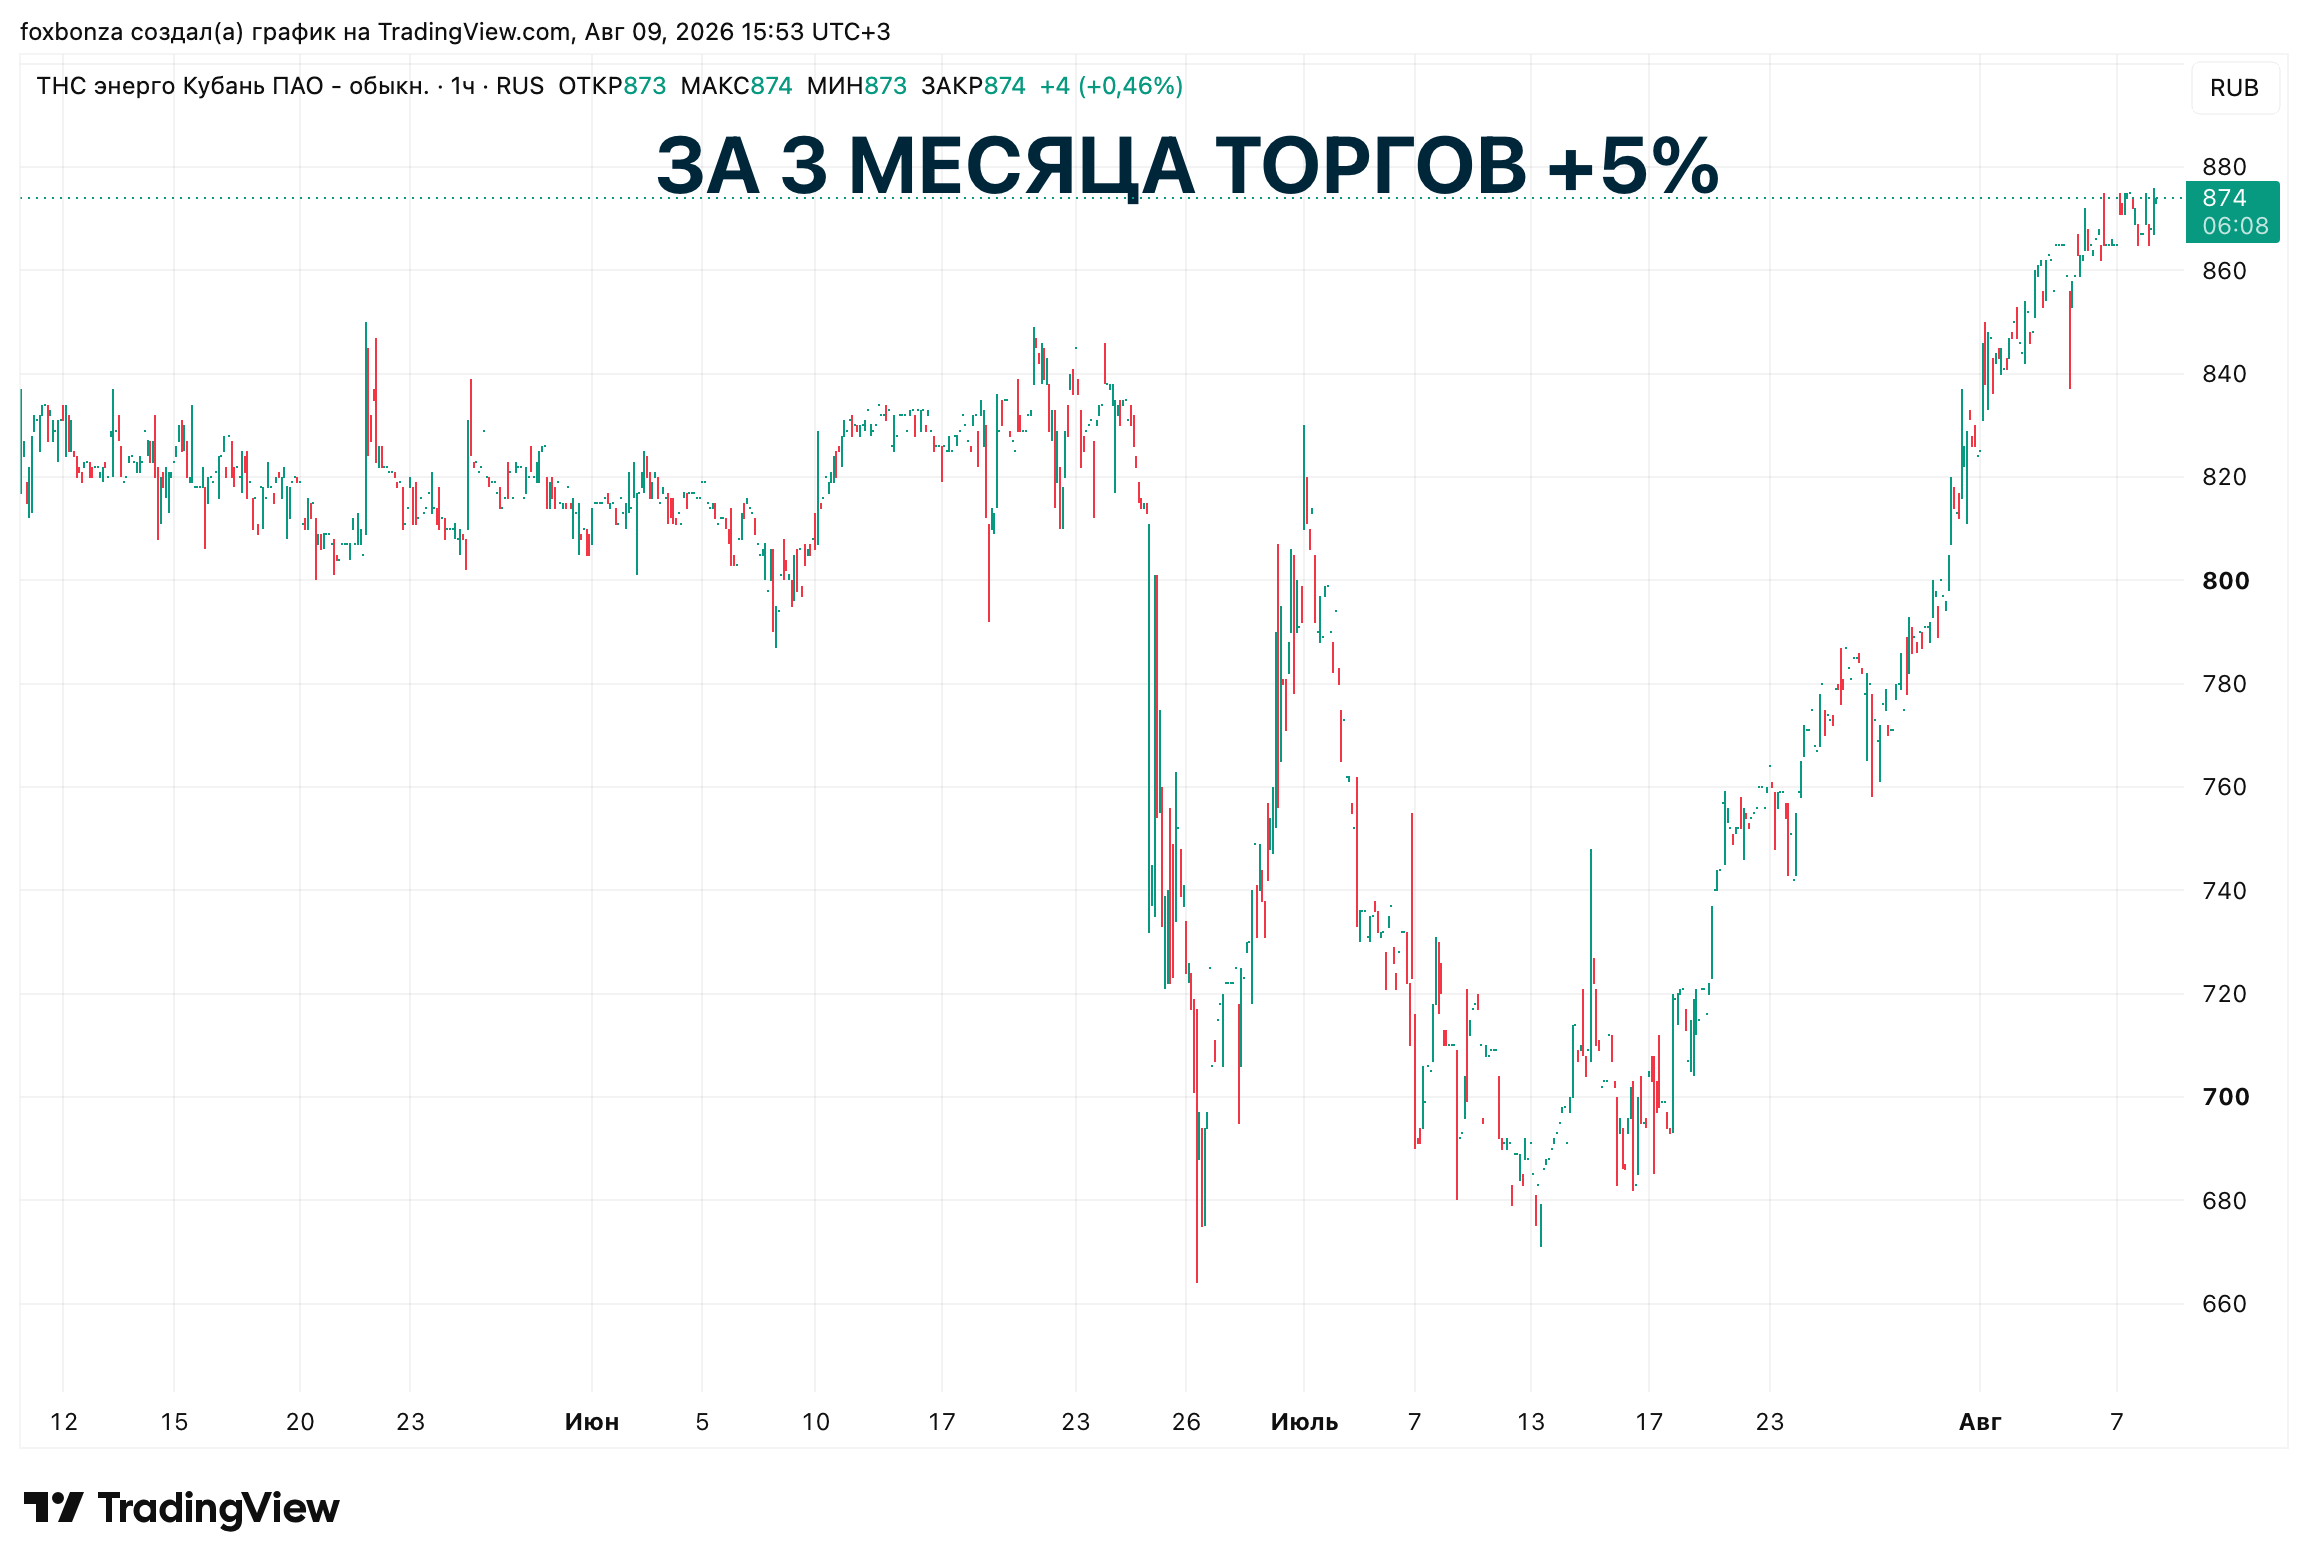
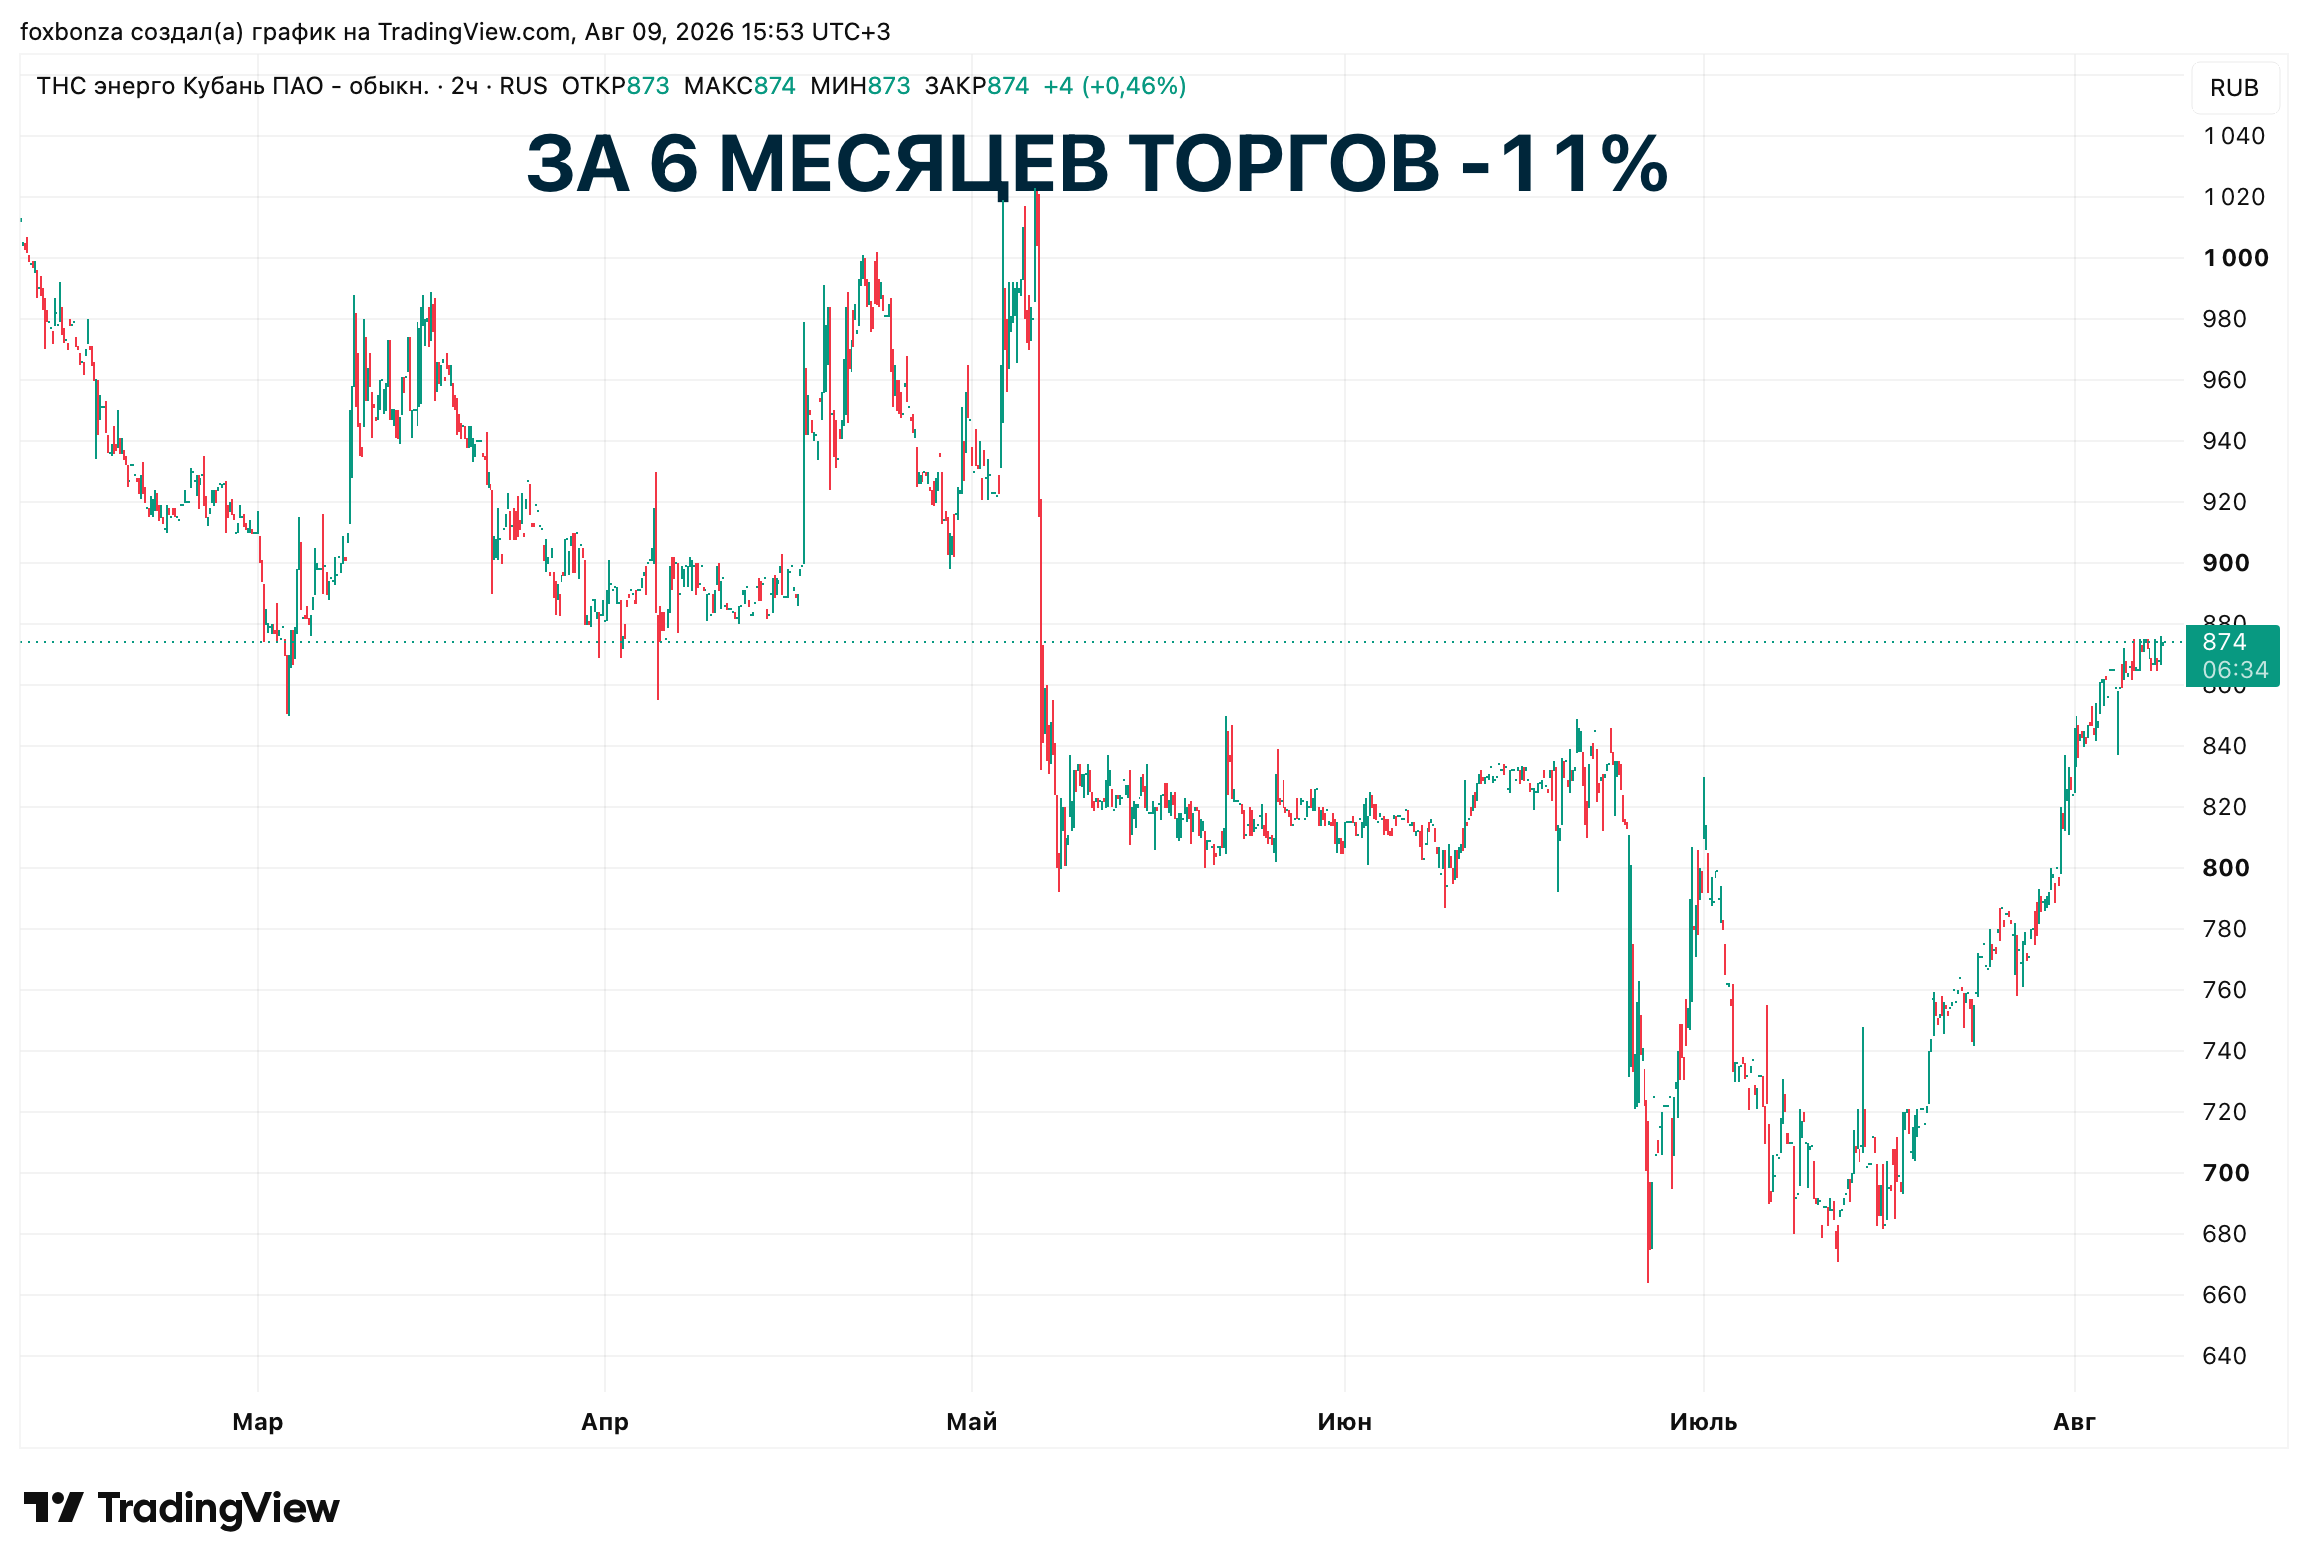
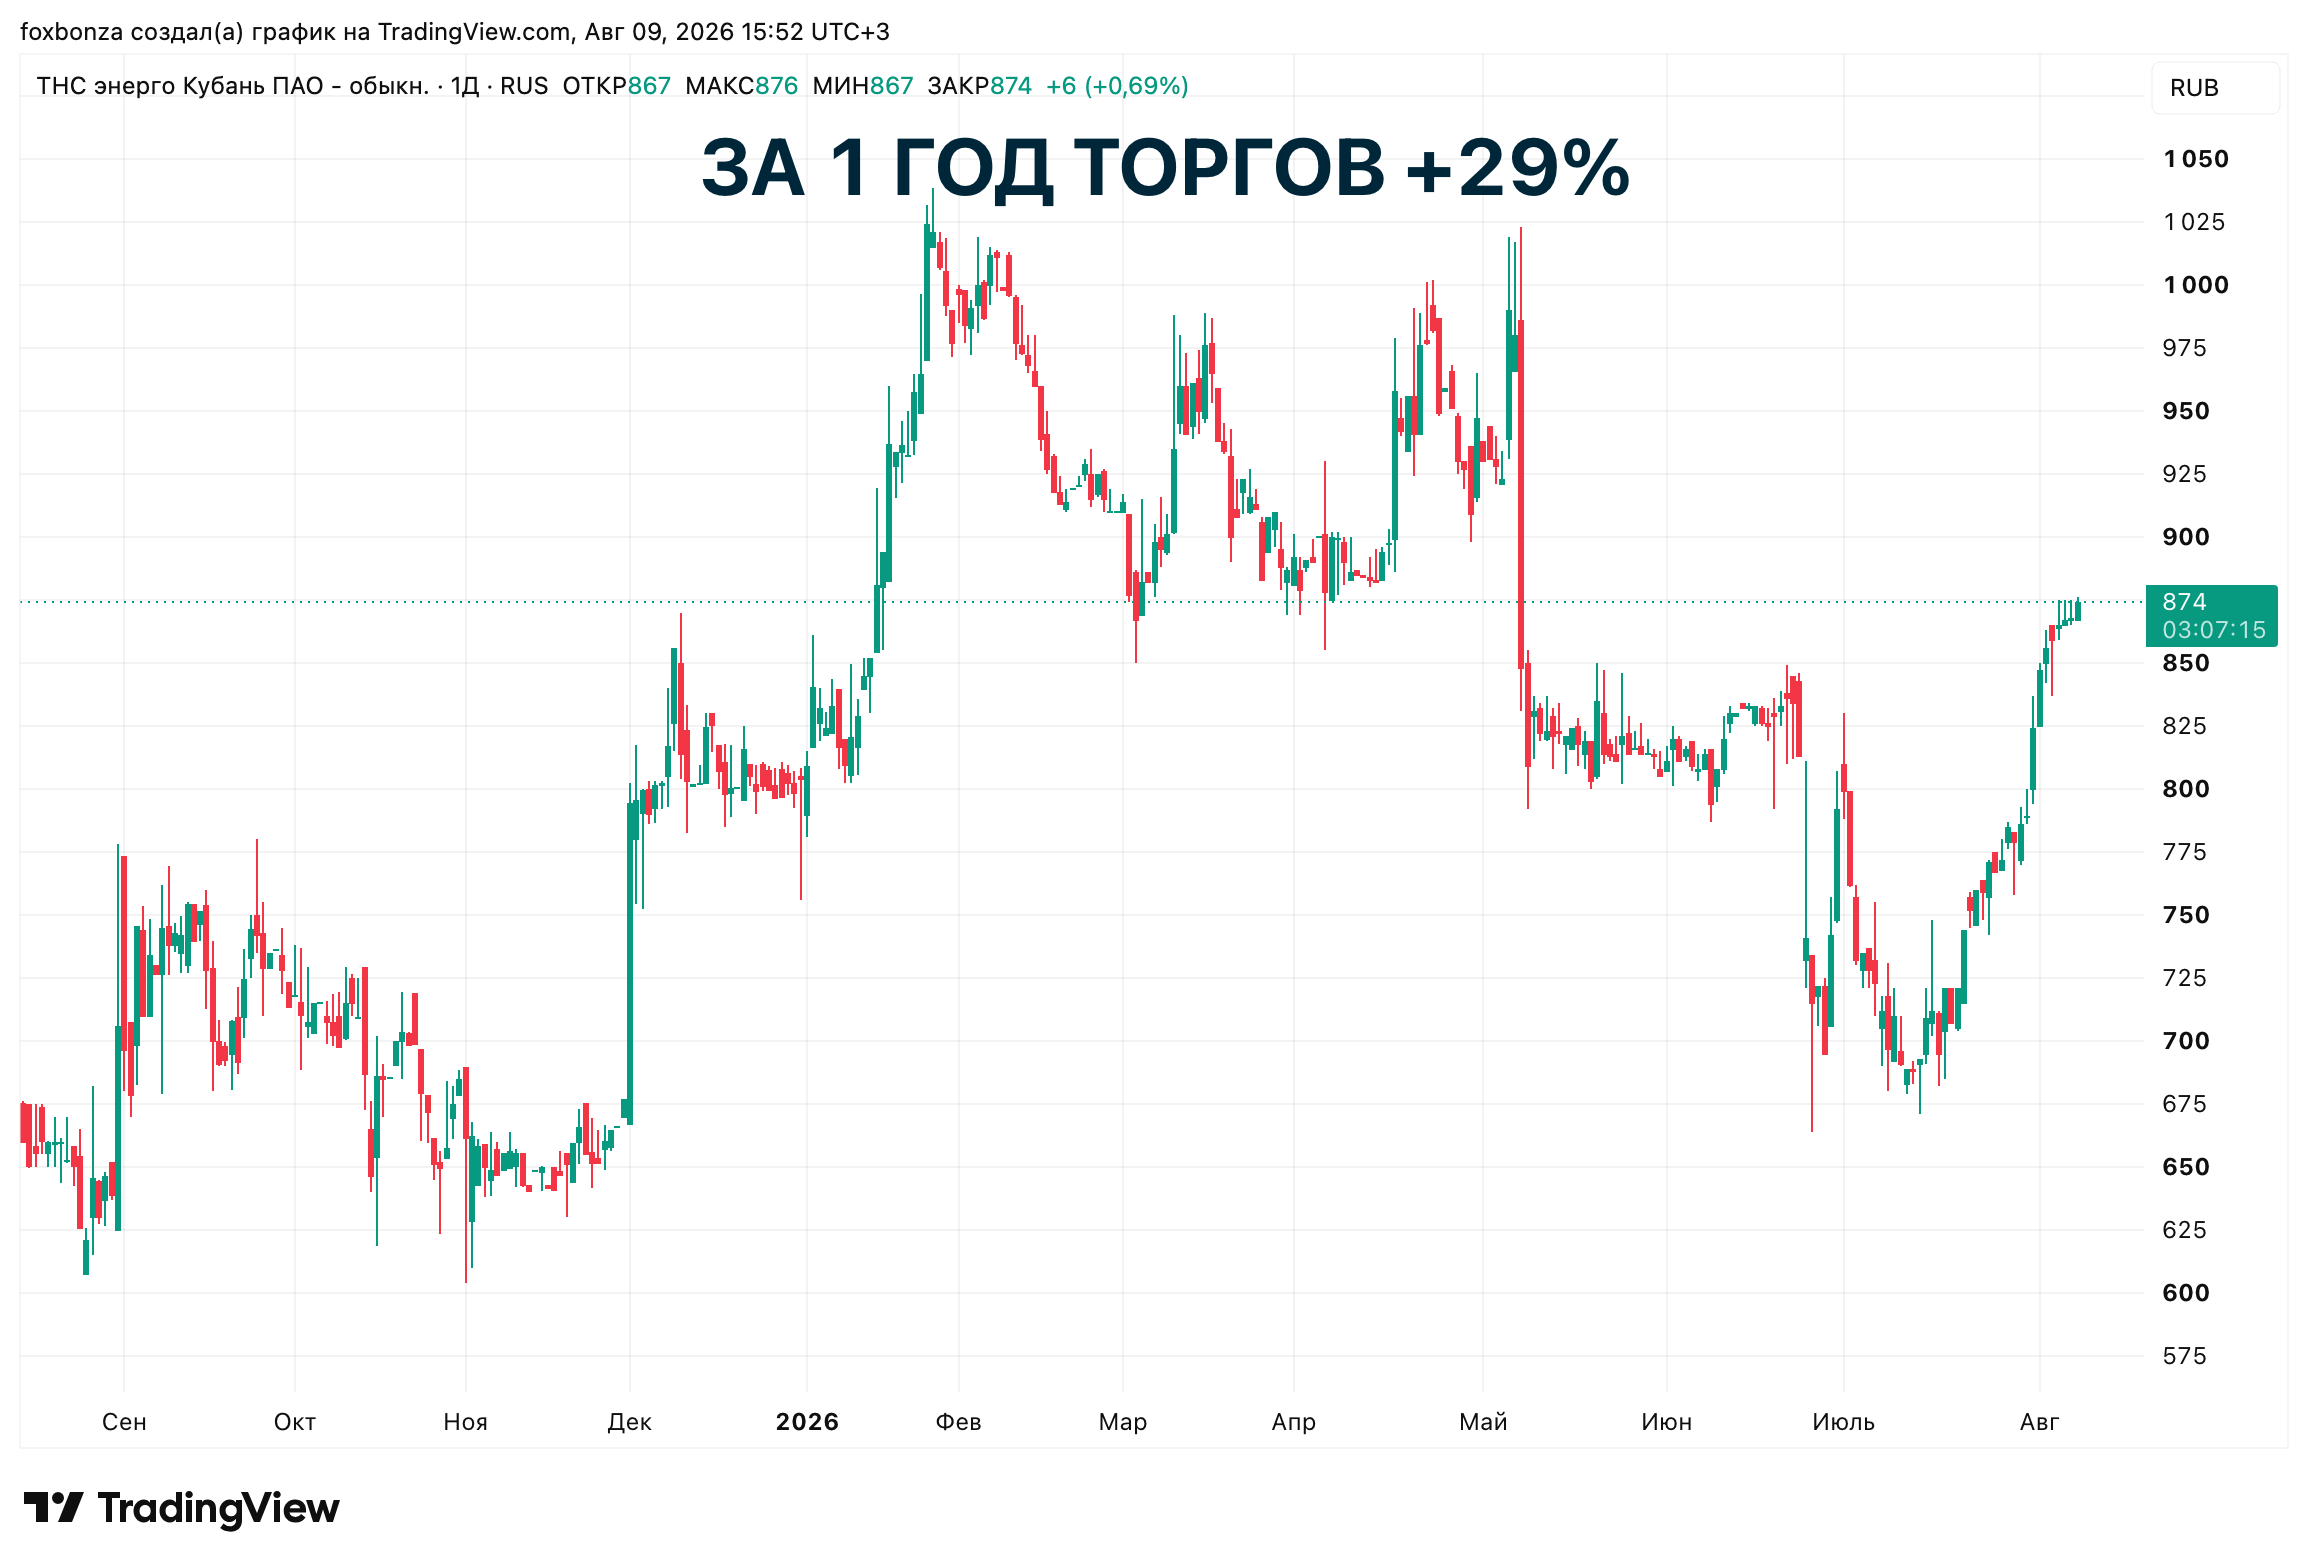
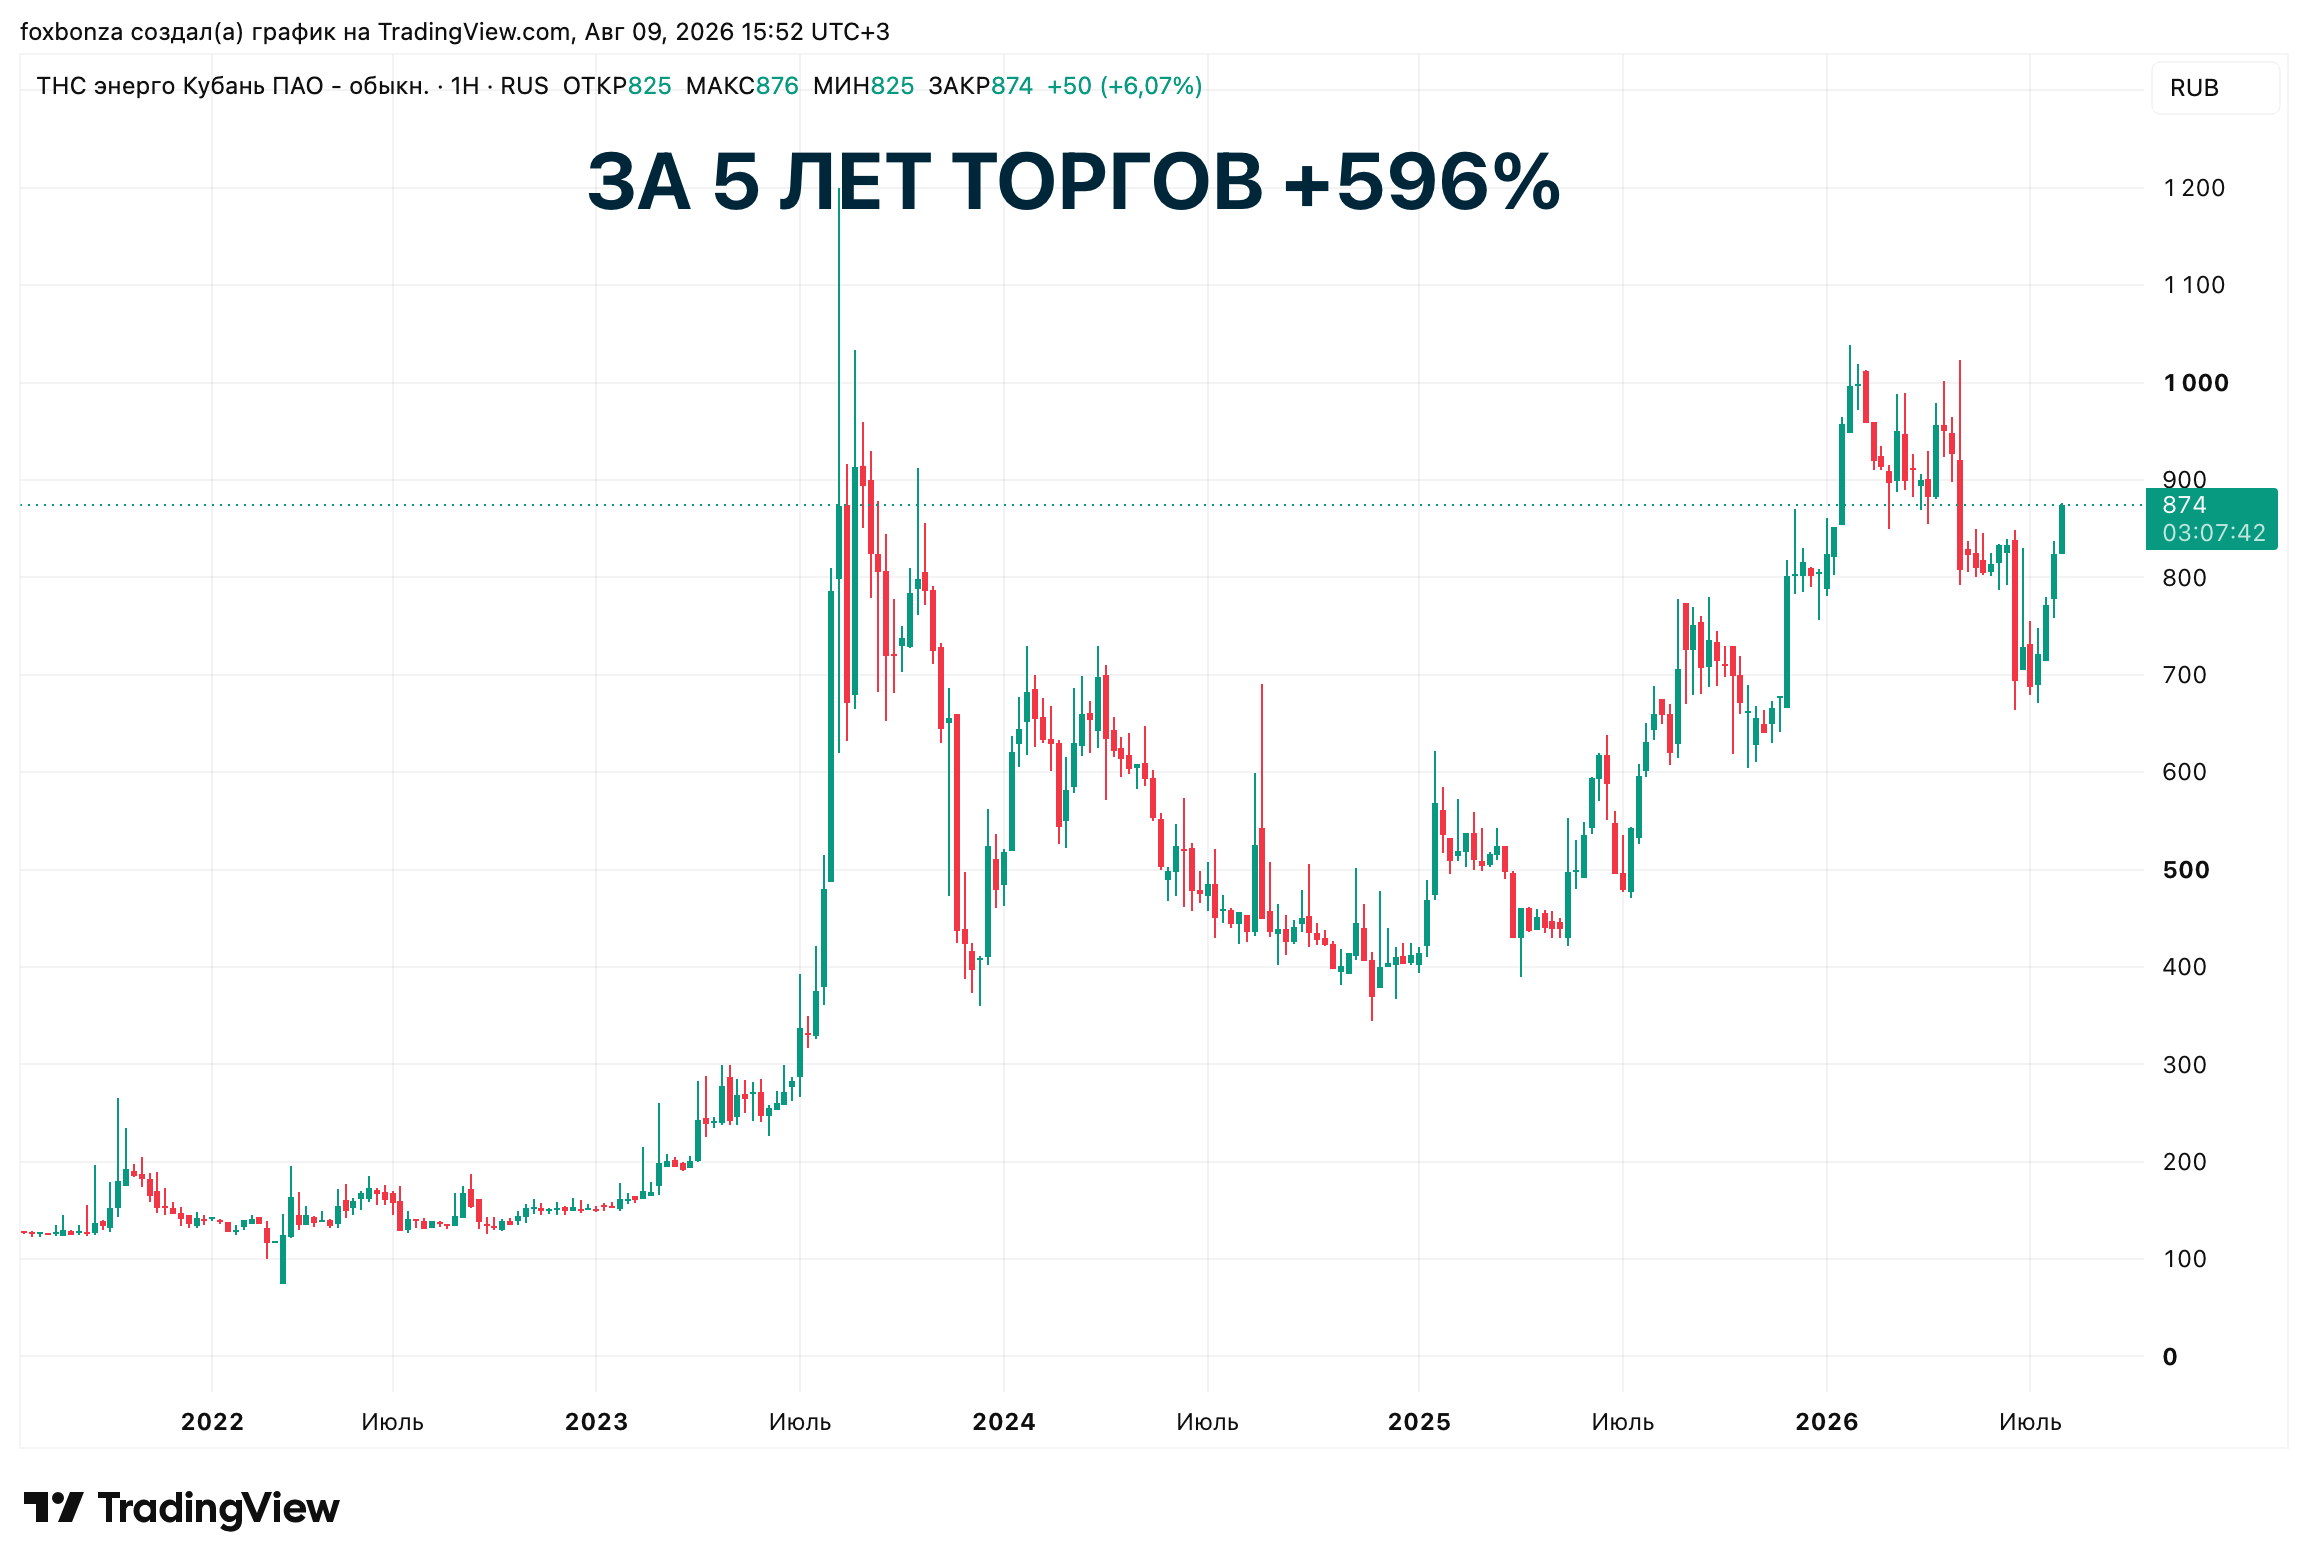
Акции KBSB имеют по-прежнему огромный накопленный запас капитализации за последние 5 лет, на коротком участке в 6 месяцев пока находятся в минусе, но на годовом и трех месячном периодах уже демонстрируют растущую капитализацию. Что означает, что горячая фаза спада, вызванная общерыночными тенденциями миновала. Вопрос надолго ли общерыночное давление оставило акции в покое?
Акции KBSB - это 3-й уровень листинга с низкой ликвидностью. Широкая и слабая наполняемость графиков сделками особенно заметна на коротких периодах. Низкая ликвидность является очень мощным блок фактором для развития интереса к этой акции в ближайшем обозримом будущем. Впрочем, не одно KBSB такое.
Подробнее...
Не является инвестиционной рекомендацией!


Комментарии (0)