ПАО Аэрофлот (AFLT): быстрый взгляд на отчетность 2025, 1 и 2 квартал 2026 года
Нужно отметить, что авиаотрасль по всему миру на распутье: западные авиакомпании тонут в убытках из-за проблем с двигателями, ПАО Аэрофлот (AFLT) демонстрирует рост выручки, но гигантские «керосиновые издержки» превращают возможную прибыль в надоевшие всем убытки. Лис из Foxbonza Инвестиций фиксирует: налоговая перезагрузка и прекращениие укрепления рубля могут выступить в качестве драйвера в ближайшие несколько кварталов, однако, в моменте баланс компании не идеален (мягко говоря). Ключевой риск — это масштабы санкционного давления на техническое обслуживание парка ВС, способные свести на нет любые позитивные сдвиги по выручке.
Foxbonza.ru Инвестиции в соцсетях
Дмитрий Железин
| 14.09.2026
На чтение: 3 минуты
Главная новость отчетности ПАО Аэрофлот (AFLT)
ПАО Аэрофлот (AFLT) публикует отчетность, которая представляет собой документ с противоречиями. Выручка за первое полугодие 2026 года выросла до 429,8 млрд руб., показав 3.6% прирост за счет роста пассажирооборота на 7.7%, однако операционные расходы «съедают» этот рост целиком, выстрелив на 9.7%. Итог — чистый убыток в 0,6 млрд руб. против прибыли в 74,3 млрд годом ранее. Ситуация усугубилась во 2 квартале, когда расходы на авиатопливо взлетели на 24.5% (в среднем за полугодие +13%). Очевидно, что текущая стоимость керосина стала «грузом», который тянет компанию к земле даже при растущем спросе.
Ключевые мультипликаторы ПАО Аэрофлот (AFLT)
- ПАО Аэрофлот (AFLT) противостоит "керосиновому удару": при росте выручки на 3.6% валовая прибыль сжимается из-за опережающего роста себестоимости.
- Показатель EBITDA компании падает до 98,6 млрд руб. (снижение на 10.4%), а чистая прибыль и вовсе ушла в отрицательную зону.
- На этом фоне долговая нагрузка вызывает опасения: чистый долг компании составляет 535,5 млрд руб., а соотношение Чистый долг/EBITDA ухудшилось с 2.1x до 2.8x.
- При этом свободный денежный поток (FCF) компании снизился до 43,2 млрд руб., что напрямую связано с ростом CAPEX на поддержание флота (+16.3% по сравнению с прошлым годом).
Большая часть генерируемой операционной прибыли ПАО Аэрофлот (AFLT) уходит на обслуживание долга и инвестиции, оставляя мало возможностей для дивидендов.
Вердикт Foxbonza Инвестиций по ПАО Аэрофлот (AFLT)
ПАО Аэрофлот (AFLT) в текущих реалиях демонстрирует фундаментальную слабость, завязанную на внешних факторах: курсе рубля, стоимости авиакеросина и геополитике. Для Foxbonza, как для инвестора, ключевой риск заключается не в операционной эффективности, а в непредсказуемости топливной составляющей. В Foxbonza Инвестиции считают текущую ситуацию рискованной для долгосрочных вложений, пока не будет виден устойчивый тренд на стабилизацию и снижение стоимости топлива. Однако, если правительство вернёт механизм «демпфера» в полном объеме или снизит налоговую нагрузку на авиаотрасль, бумаги AFLT способны получить мощный импульс.
В текущих условиях Лис по AFLT сидит в глубокой засаде и наблюдает из кустов.
Инфографика
Верификация расчетов Лиса по отчетности ПАО Аэрофлот (AFLT)
Выручка: 429,8 млрд руб. (Рост на 3.6% г/г).
Чистая прибыль: -0,6 млрд руб. (Против прибыли 74,3 млрд руб. г/г).
EBITDA: ~98.6 млрд руб. (Расчетно, на основе отчета за 6 мес. 2026, снижение 10.4%).
Расходы на топливо: 162.6 млрд руб. (+13% г/г).
Чистый долг: ~535.5 млрд руб.
Соотношение Чистый долг/EBITDA: ~2.8x (Против 2.1x годом ранее).
Капитализация на момент анализа: ~285 млрд руб.
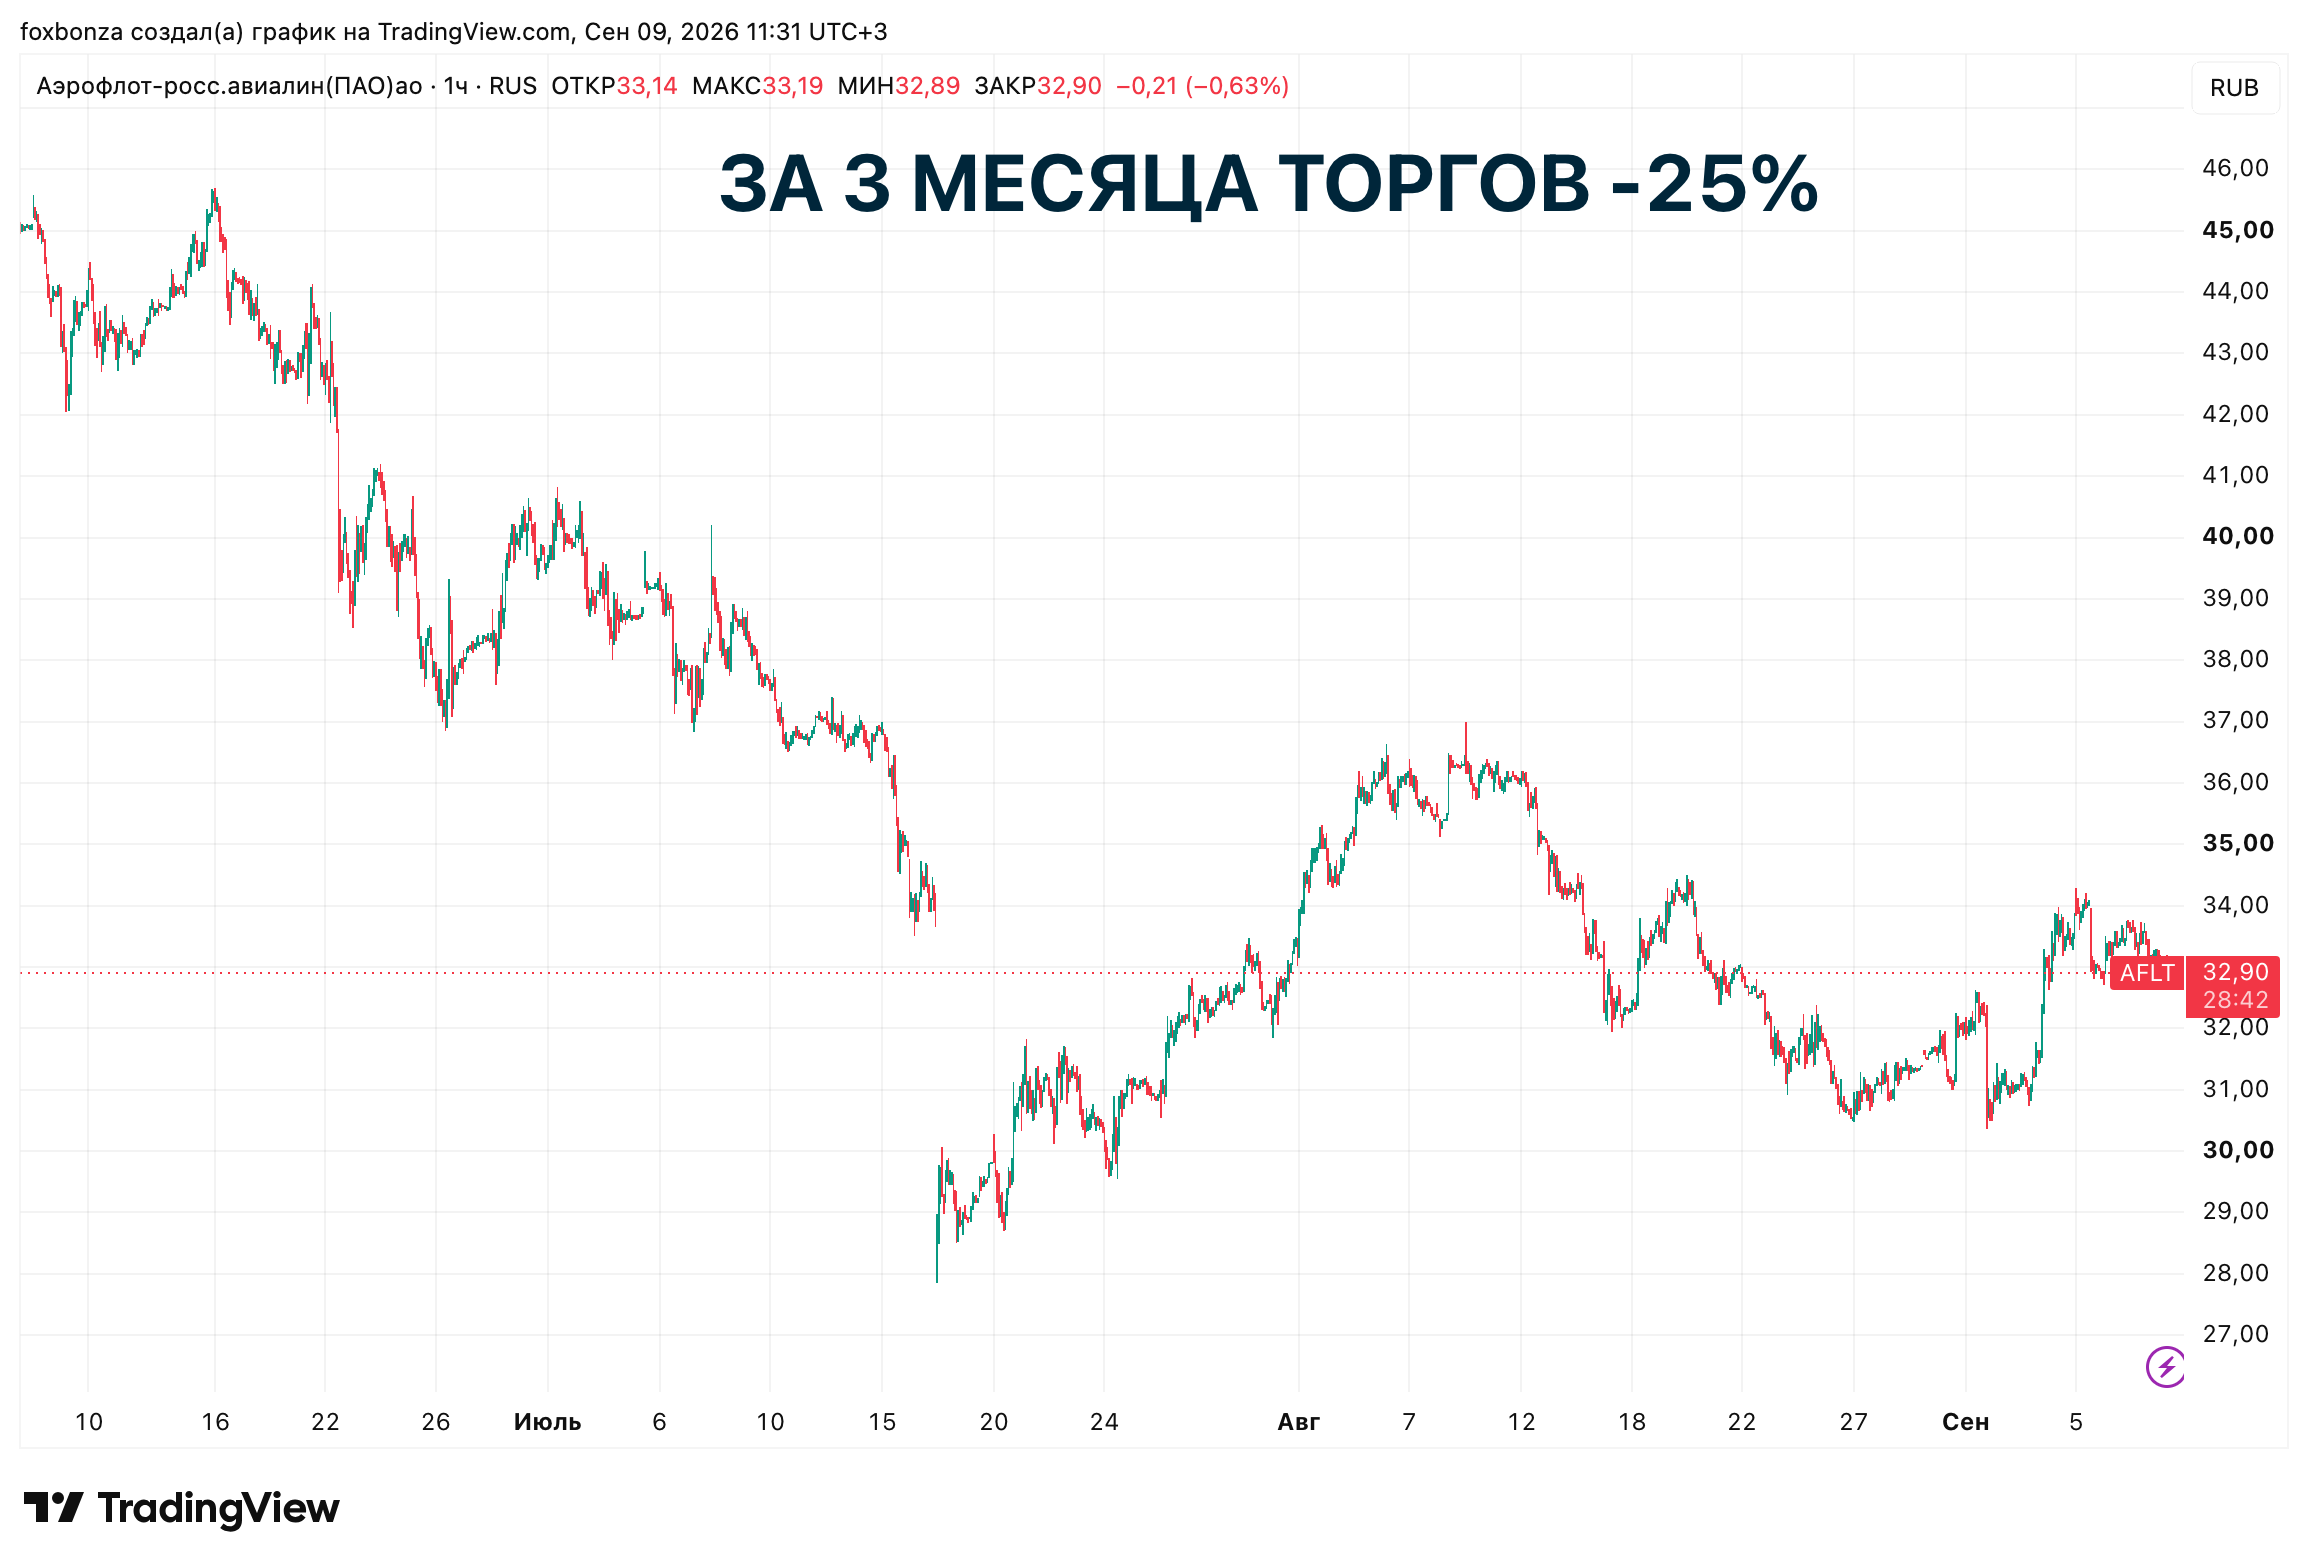
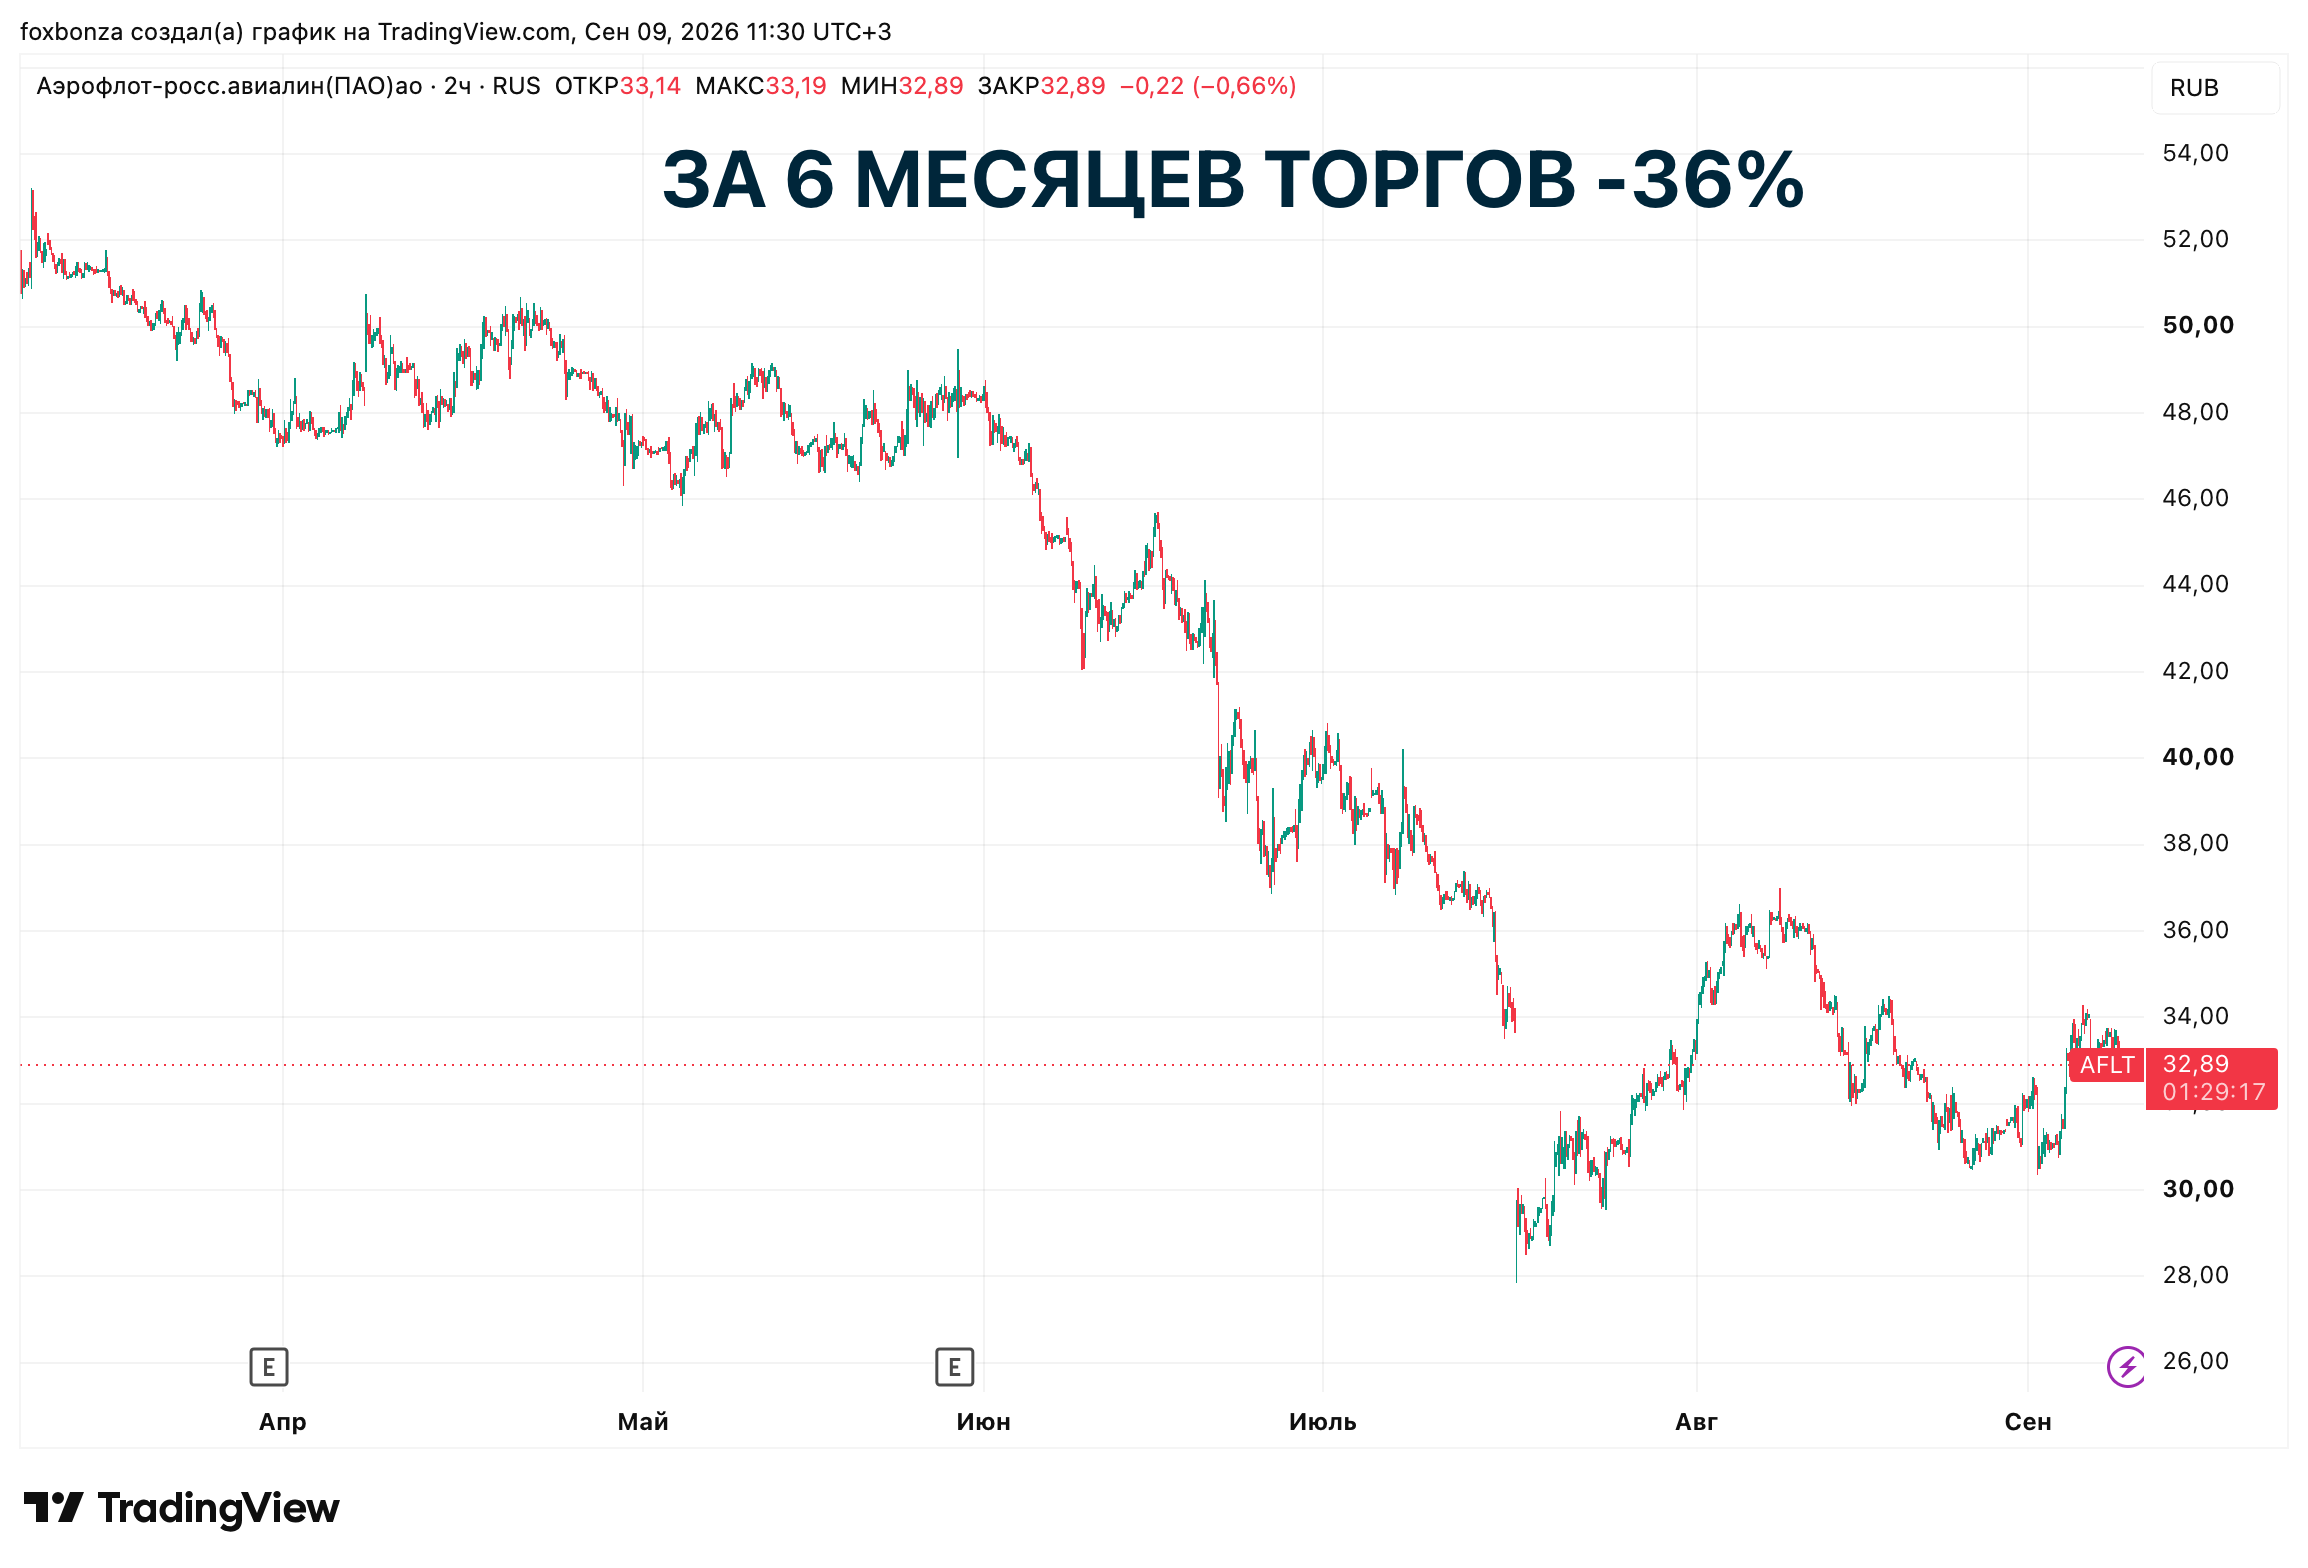
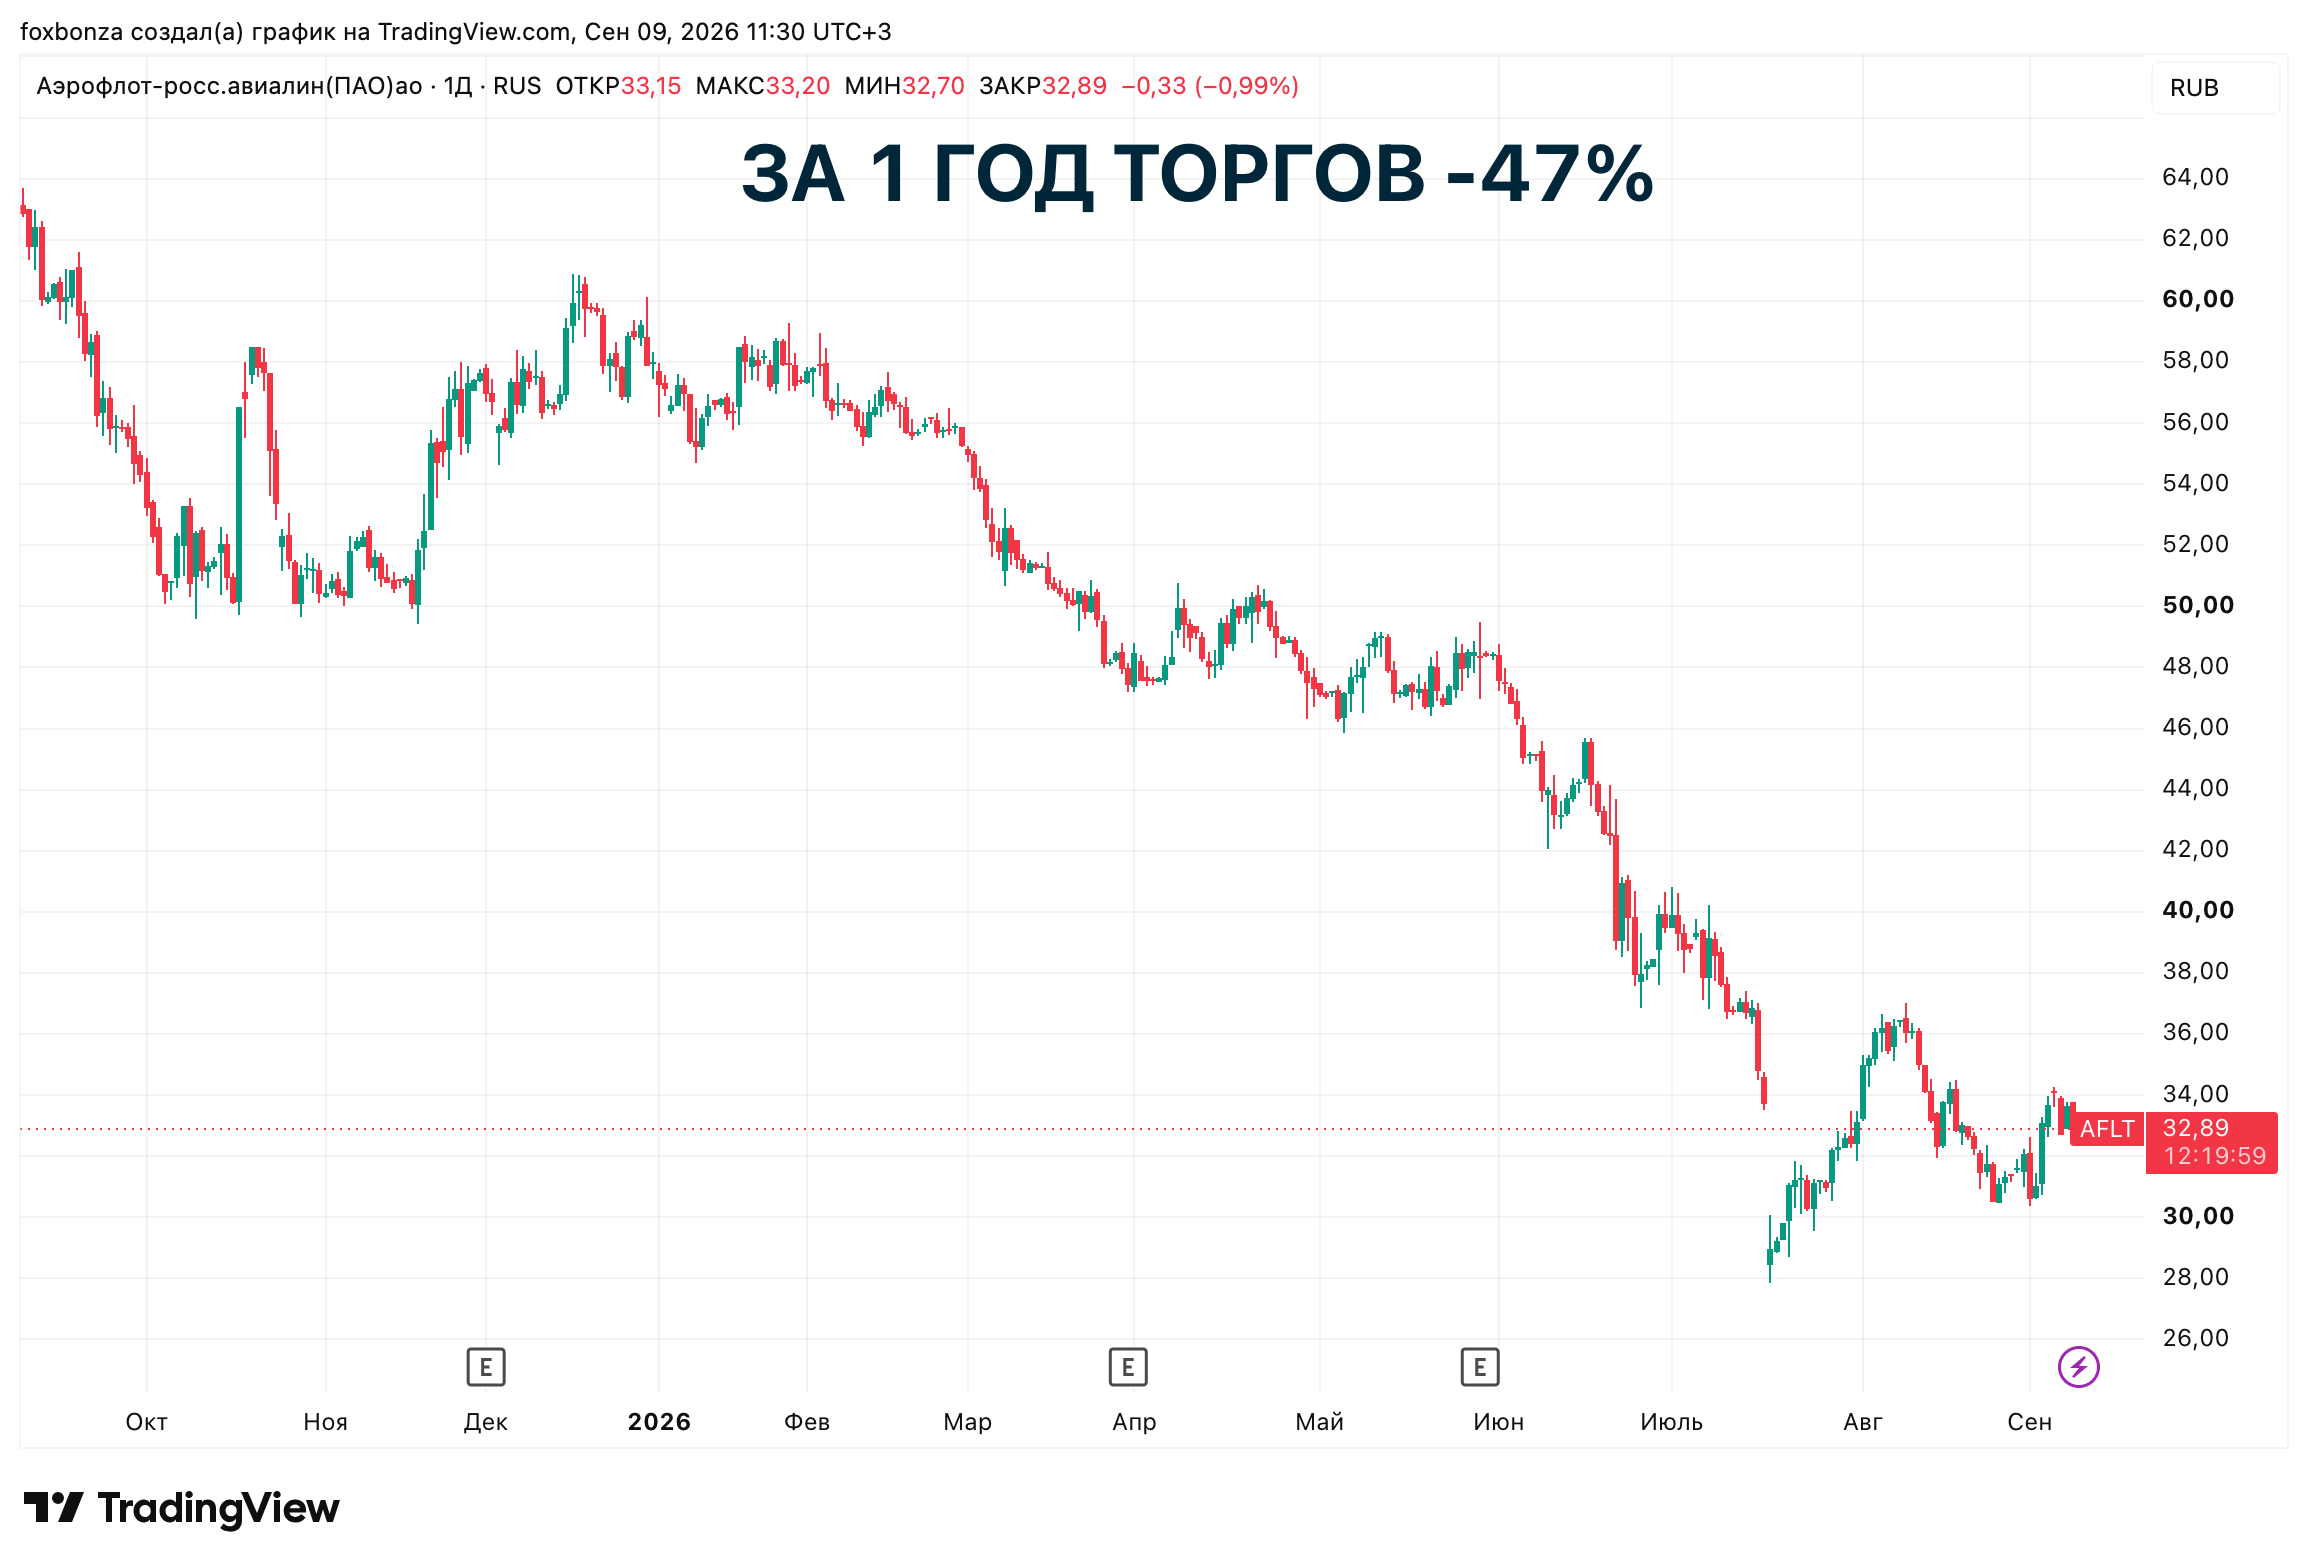
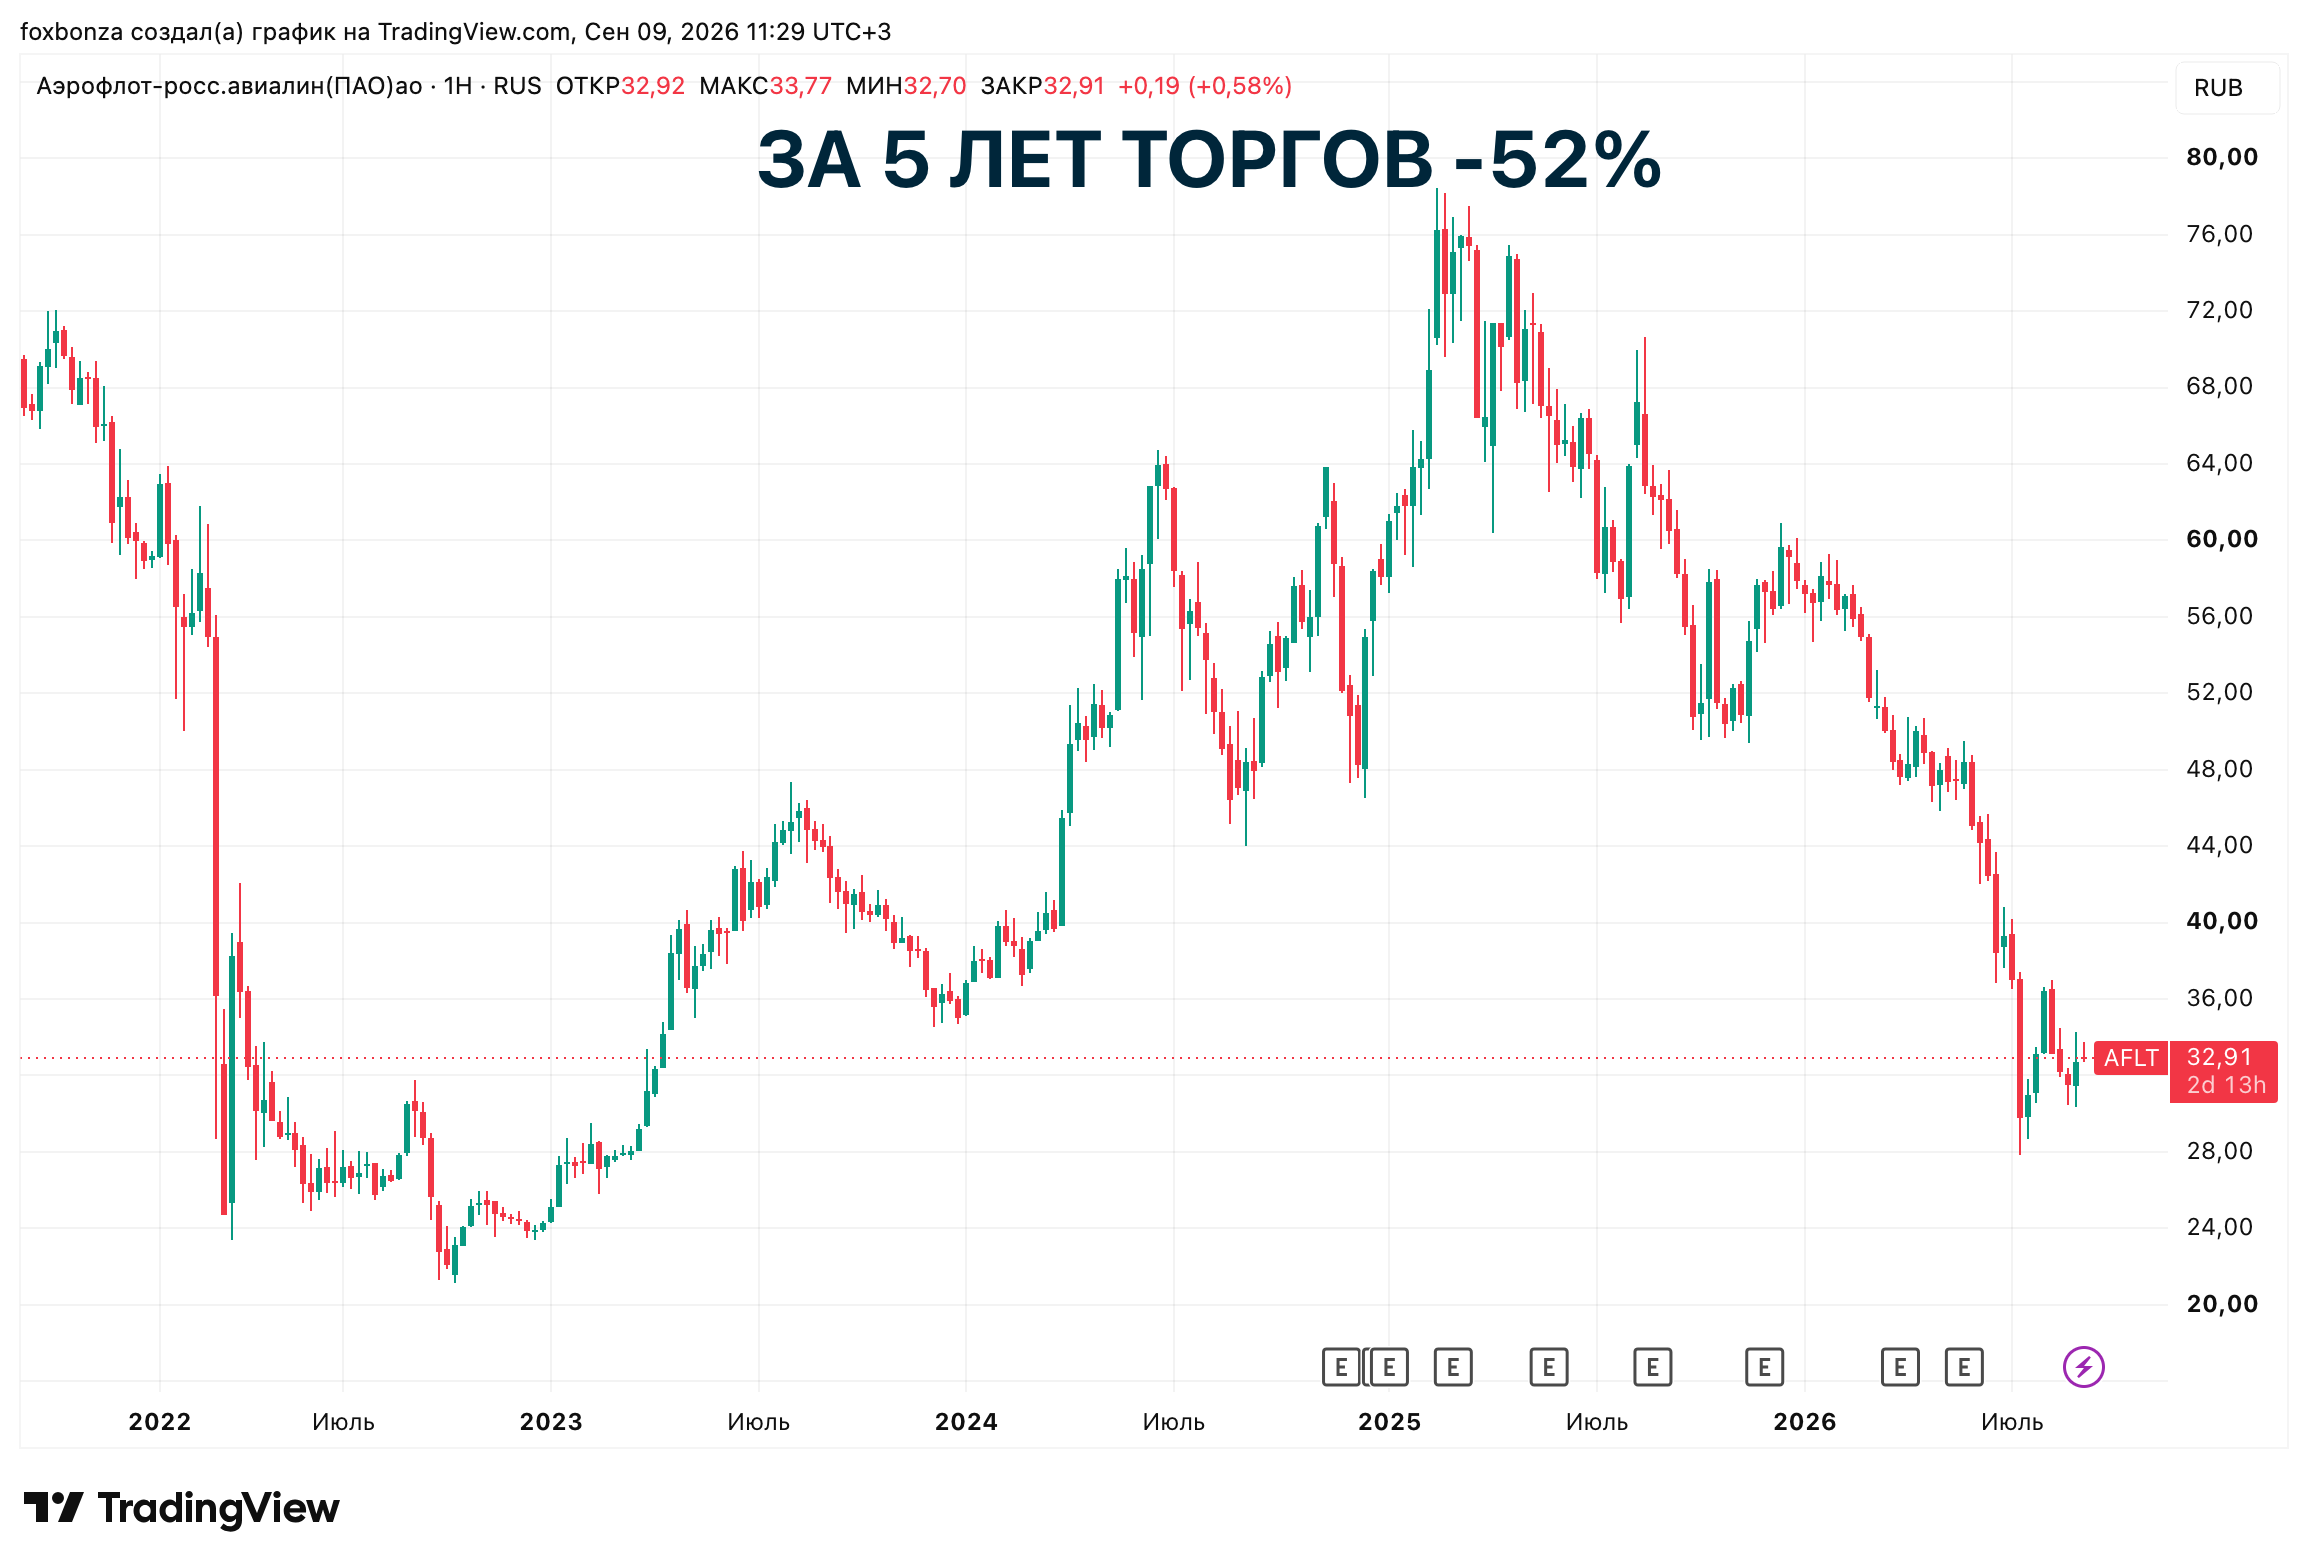
Акции AFLT демонстрируют нисходящую динамику (глубокий минус) на всех выбранных для контроля периодах.
Примечание (Аэрофлот vs. «Западные двигатели»)
В обзоре Лис упомянул, что «западные авиакомпании тонут в убытках из-за проблем с двигателями». Это отсылка к глобальному кризису двигателей Pratt & Whitney PW1000G (GTF), который начал разворачиваться в полную силу с лета 2023 года.
Суть проблемы:
Дефект производства (загрязнение металлического порошка) в двигателях, выпущенных с 2015 по 2021 год, приводит к микротрещинам в турбинных дисках.
Это требует внеплановых капитальных ремонтов и длительного простоя самолетов (от 250 до 300 дней).
На пике кризиса по всему миру было припарковано до 800–900 самолетов, что обрушило прибыль таких перевозчиков как Wizz Air (падение операционной прибыли на 61,7%) и Air Astana (чистая прибыль упала в 3,6 раза).
При чем здесь Аэрофлот?
Парк Аэрофлота также эксплуатирует самолеты семейства A320neo с двигателями PW1000G. Однако масштаб простоев в России значительно ниже, чем на Западе.
Это связано с тем, что российские авиакомпании используют альтернативные схемы поддержания летной годности, а часть ремонтов была переориентирована на отечественные мощности.
Тем не менее, общий дефицит запчастей и компонентов в мире создает риски и для российского флота, но в текущей отчетности AFLT этот фактор не является ключевым драйвером убытков — в отличие от западных перевозчиков, основным «убийцей» прибыли компании стало подорожание авиакеросина.
Проблема с двигателями — системный кризис западной авиации, который создает конкурентное окно для российских перевозчиков. Однако для Аэрофлота он остается второстепенным по сравнению с топливным фактором.
Подробнее...
Не является инвестиционной рекомендацией!





Комментарии (0)