


Главная новость отчетности ПАО МГКЛ (MGKL)
ПАО МГКЛ (MGKL) показала рост выручки до 27 млрд рублей, что в 2,7 раза выше прошлогоднего уровня. Однако чистая прибыль выросла лишь до 553 млн рублей, плюс 34%, а рентабельность по чистой прибыли составила всего 2%. При этом капитализация компании на 6 сентября 2026 года составляет около 2,53 млрд рублей. То есть рынок оценивает всю компанию в 2,5 млрд, а она за полгода заработала 27 млрд выручки.
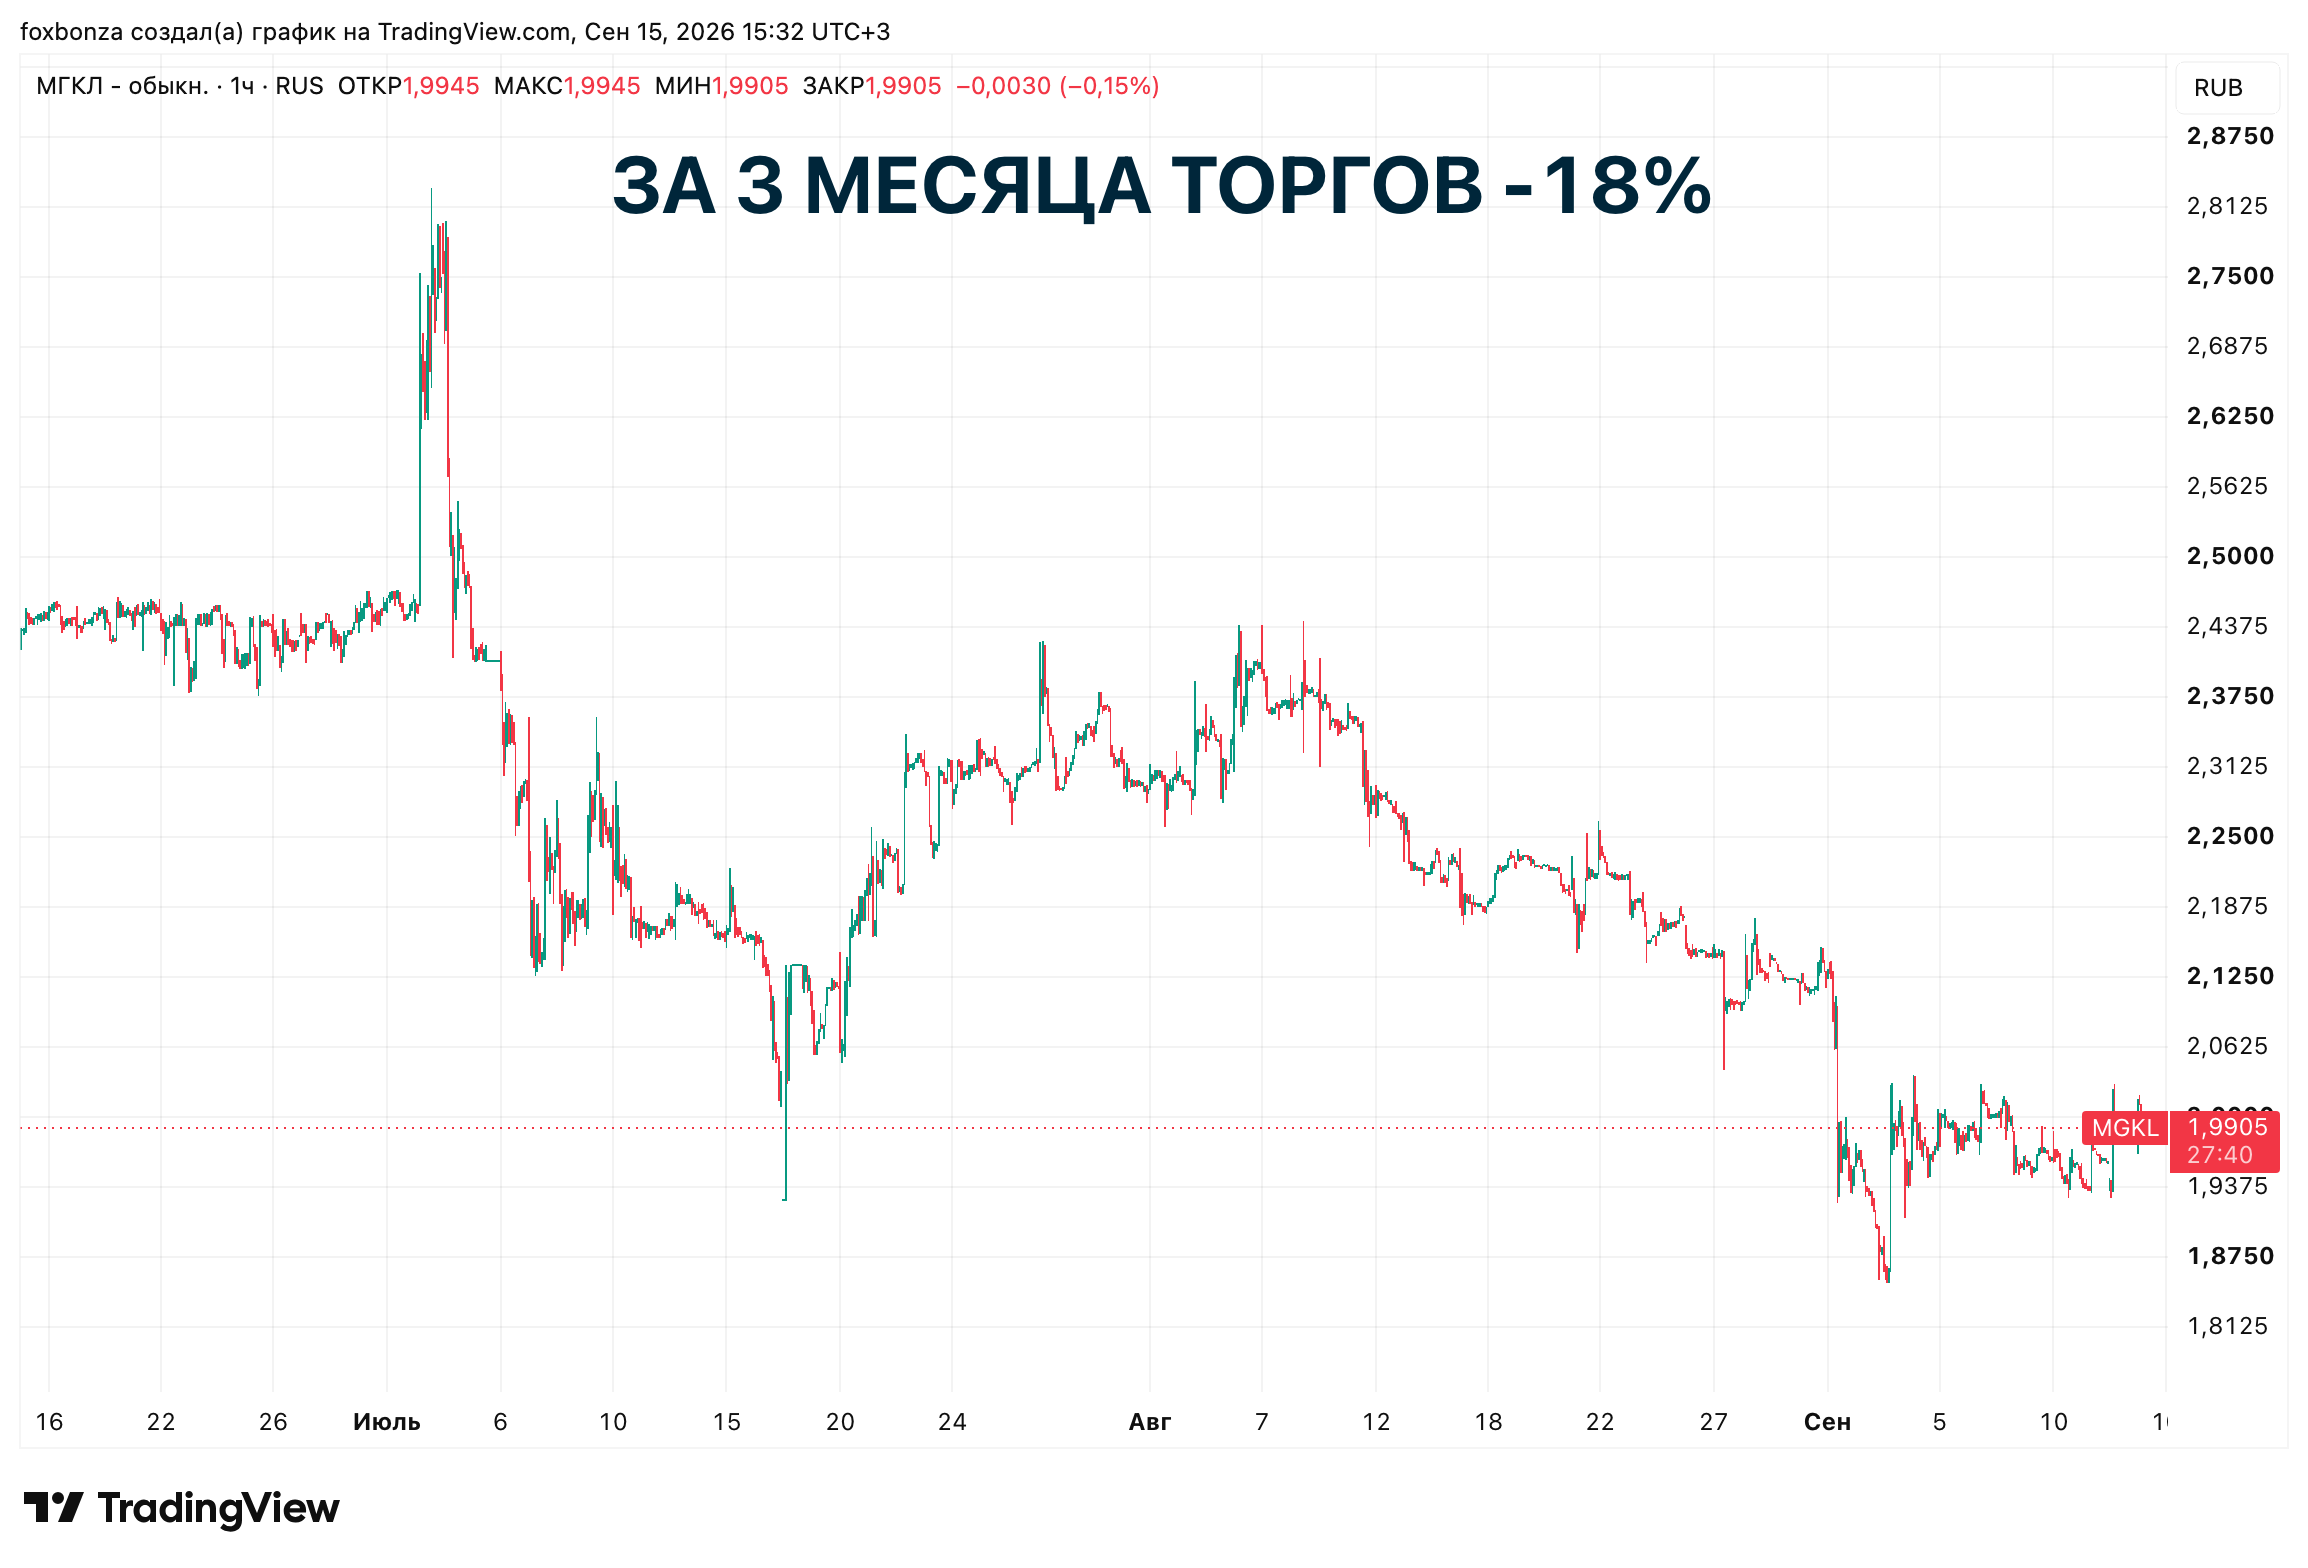
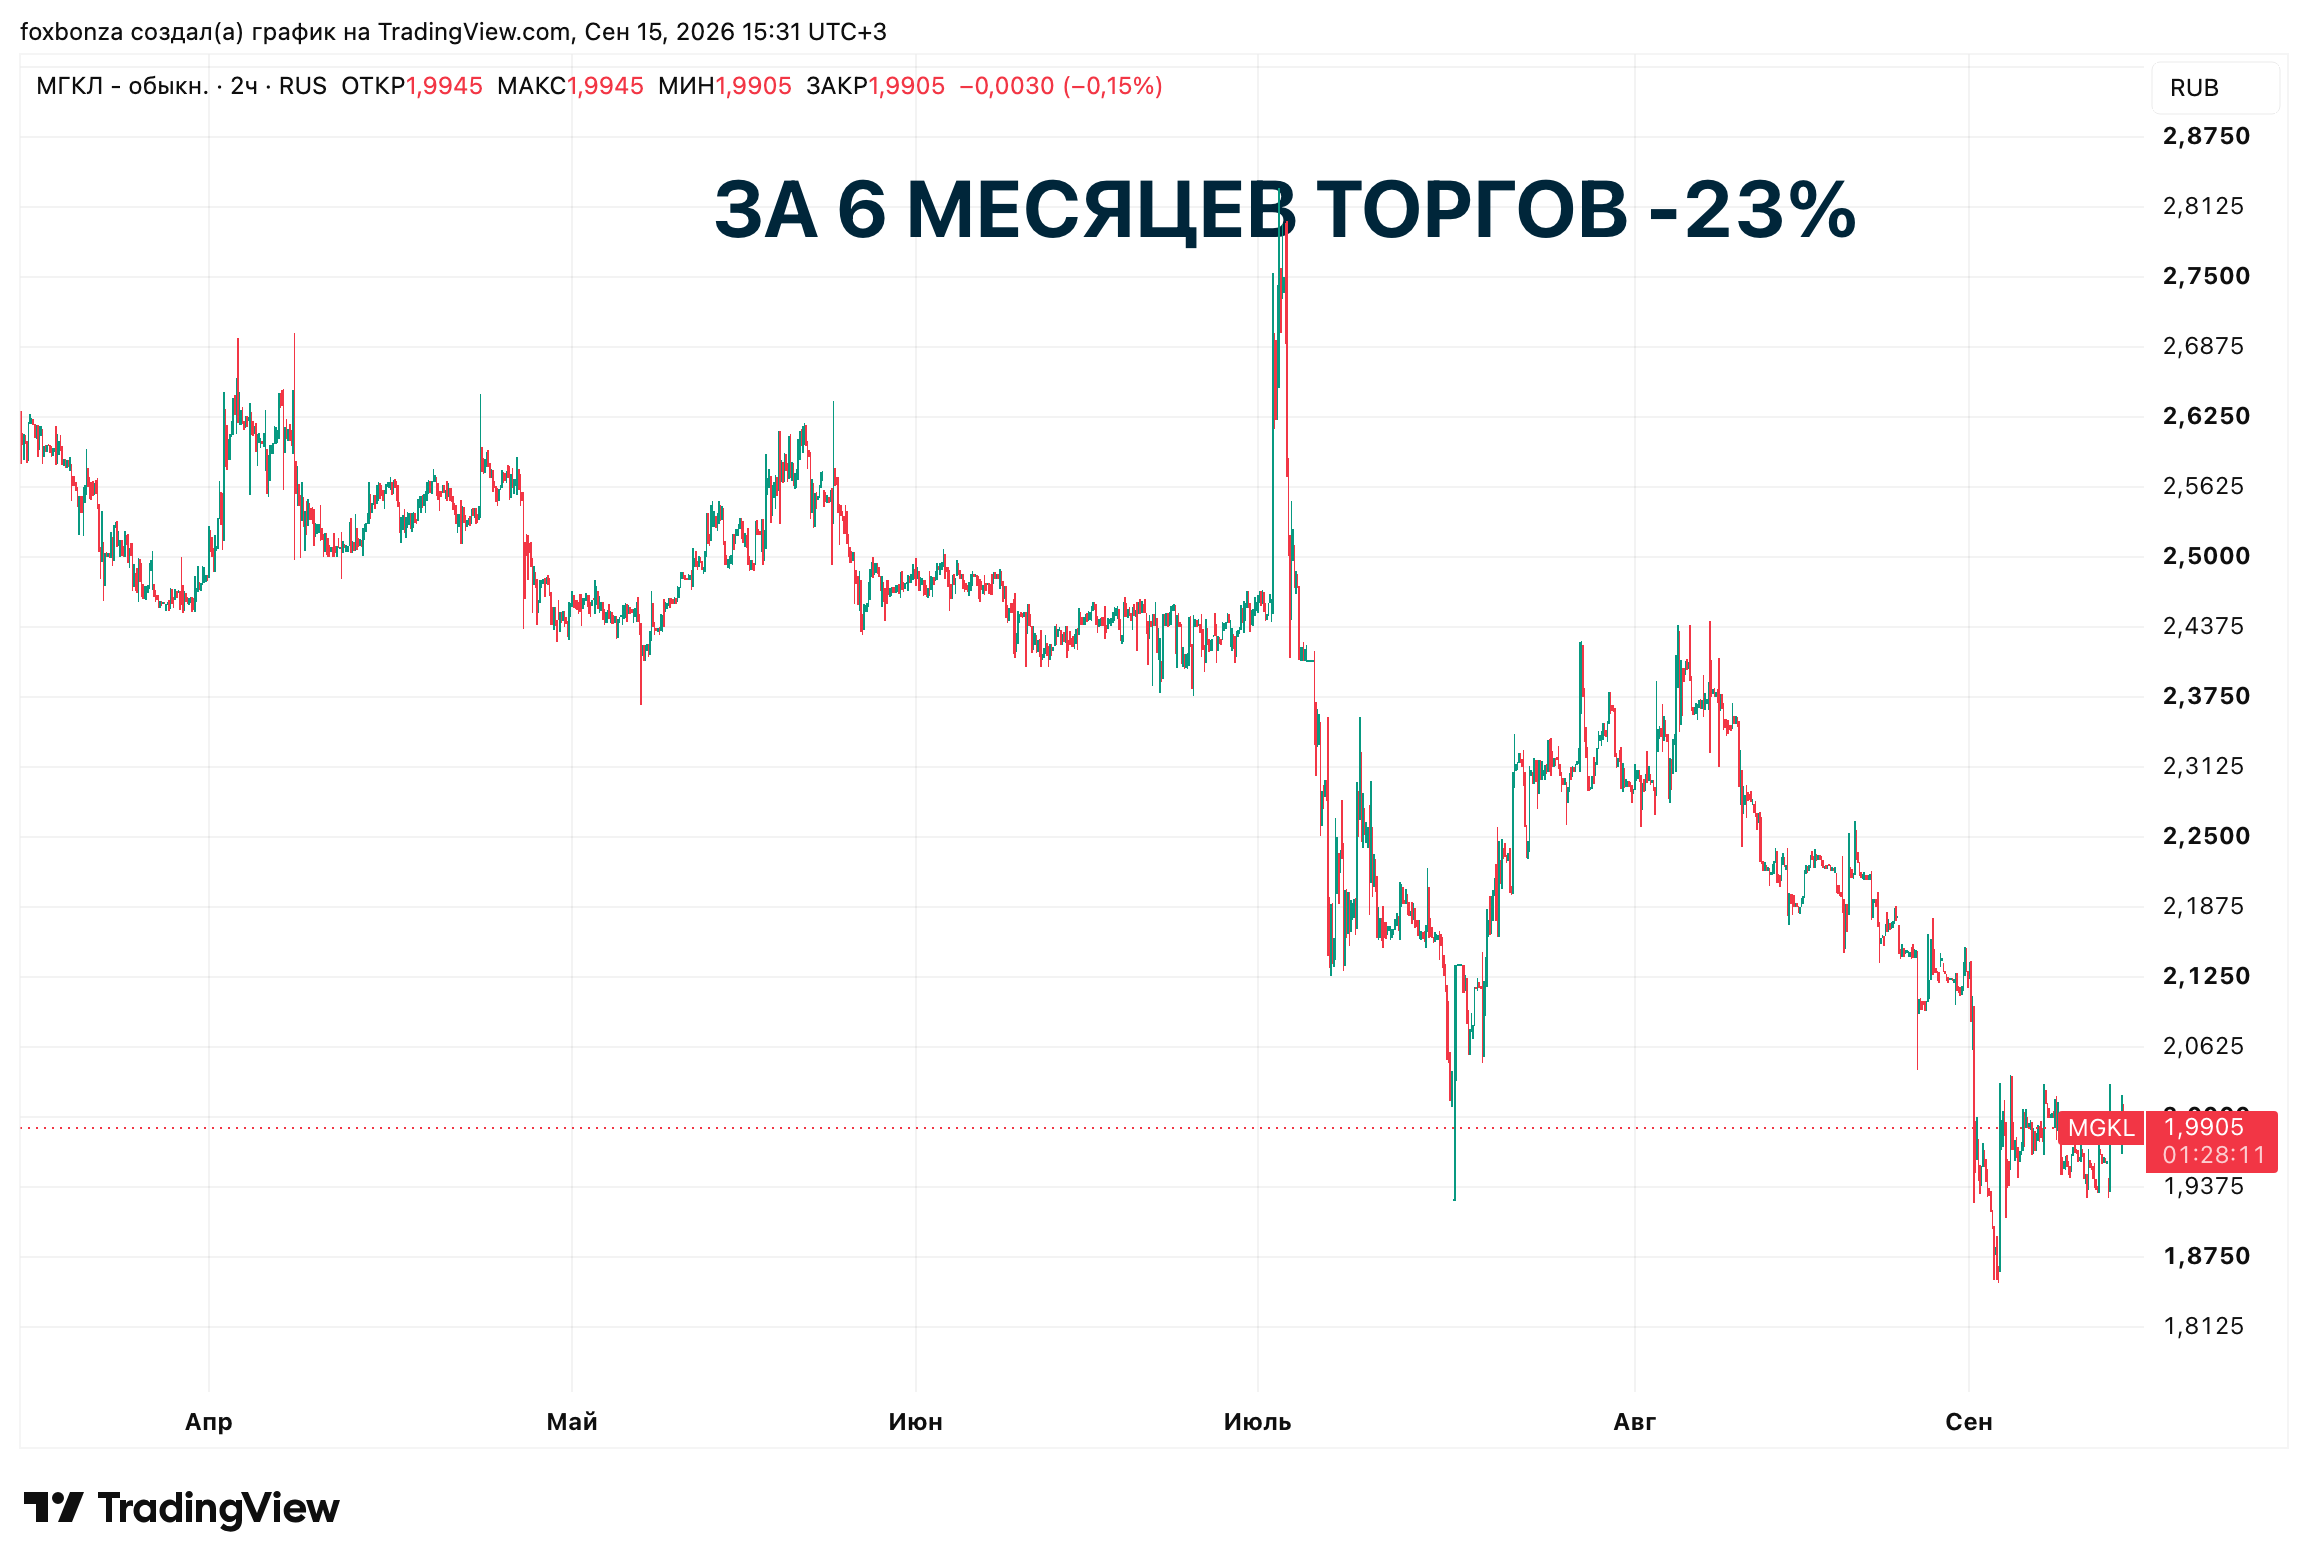
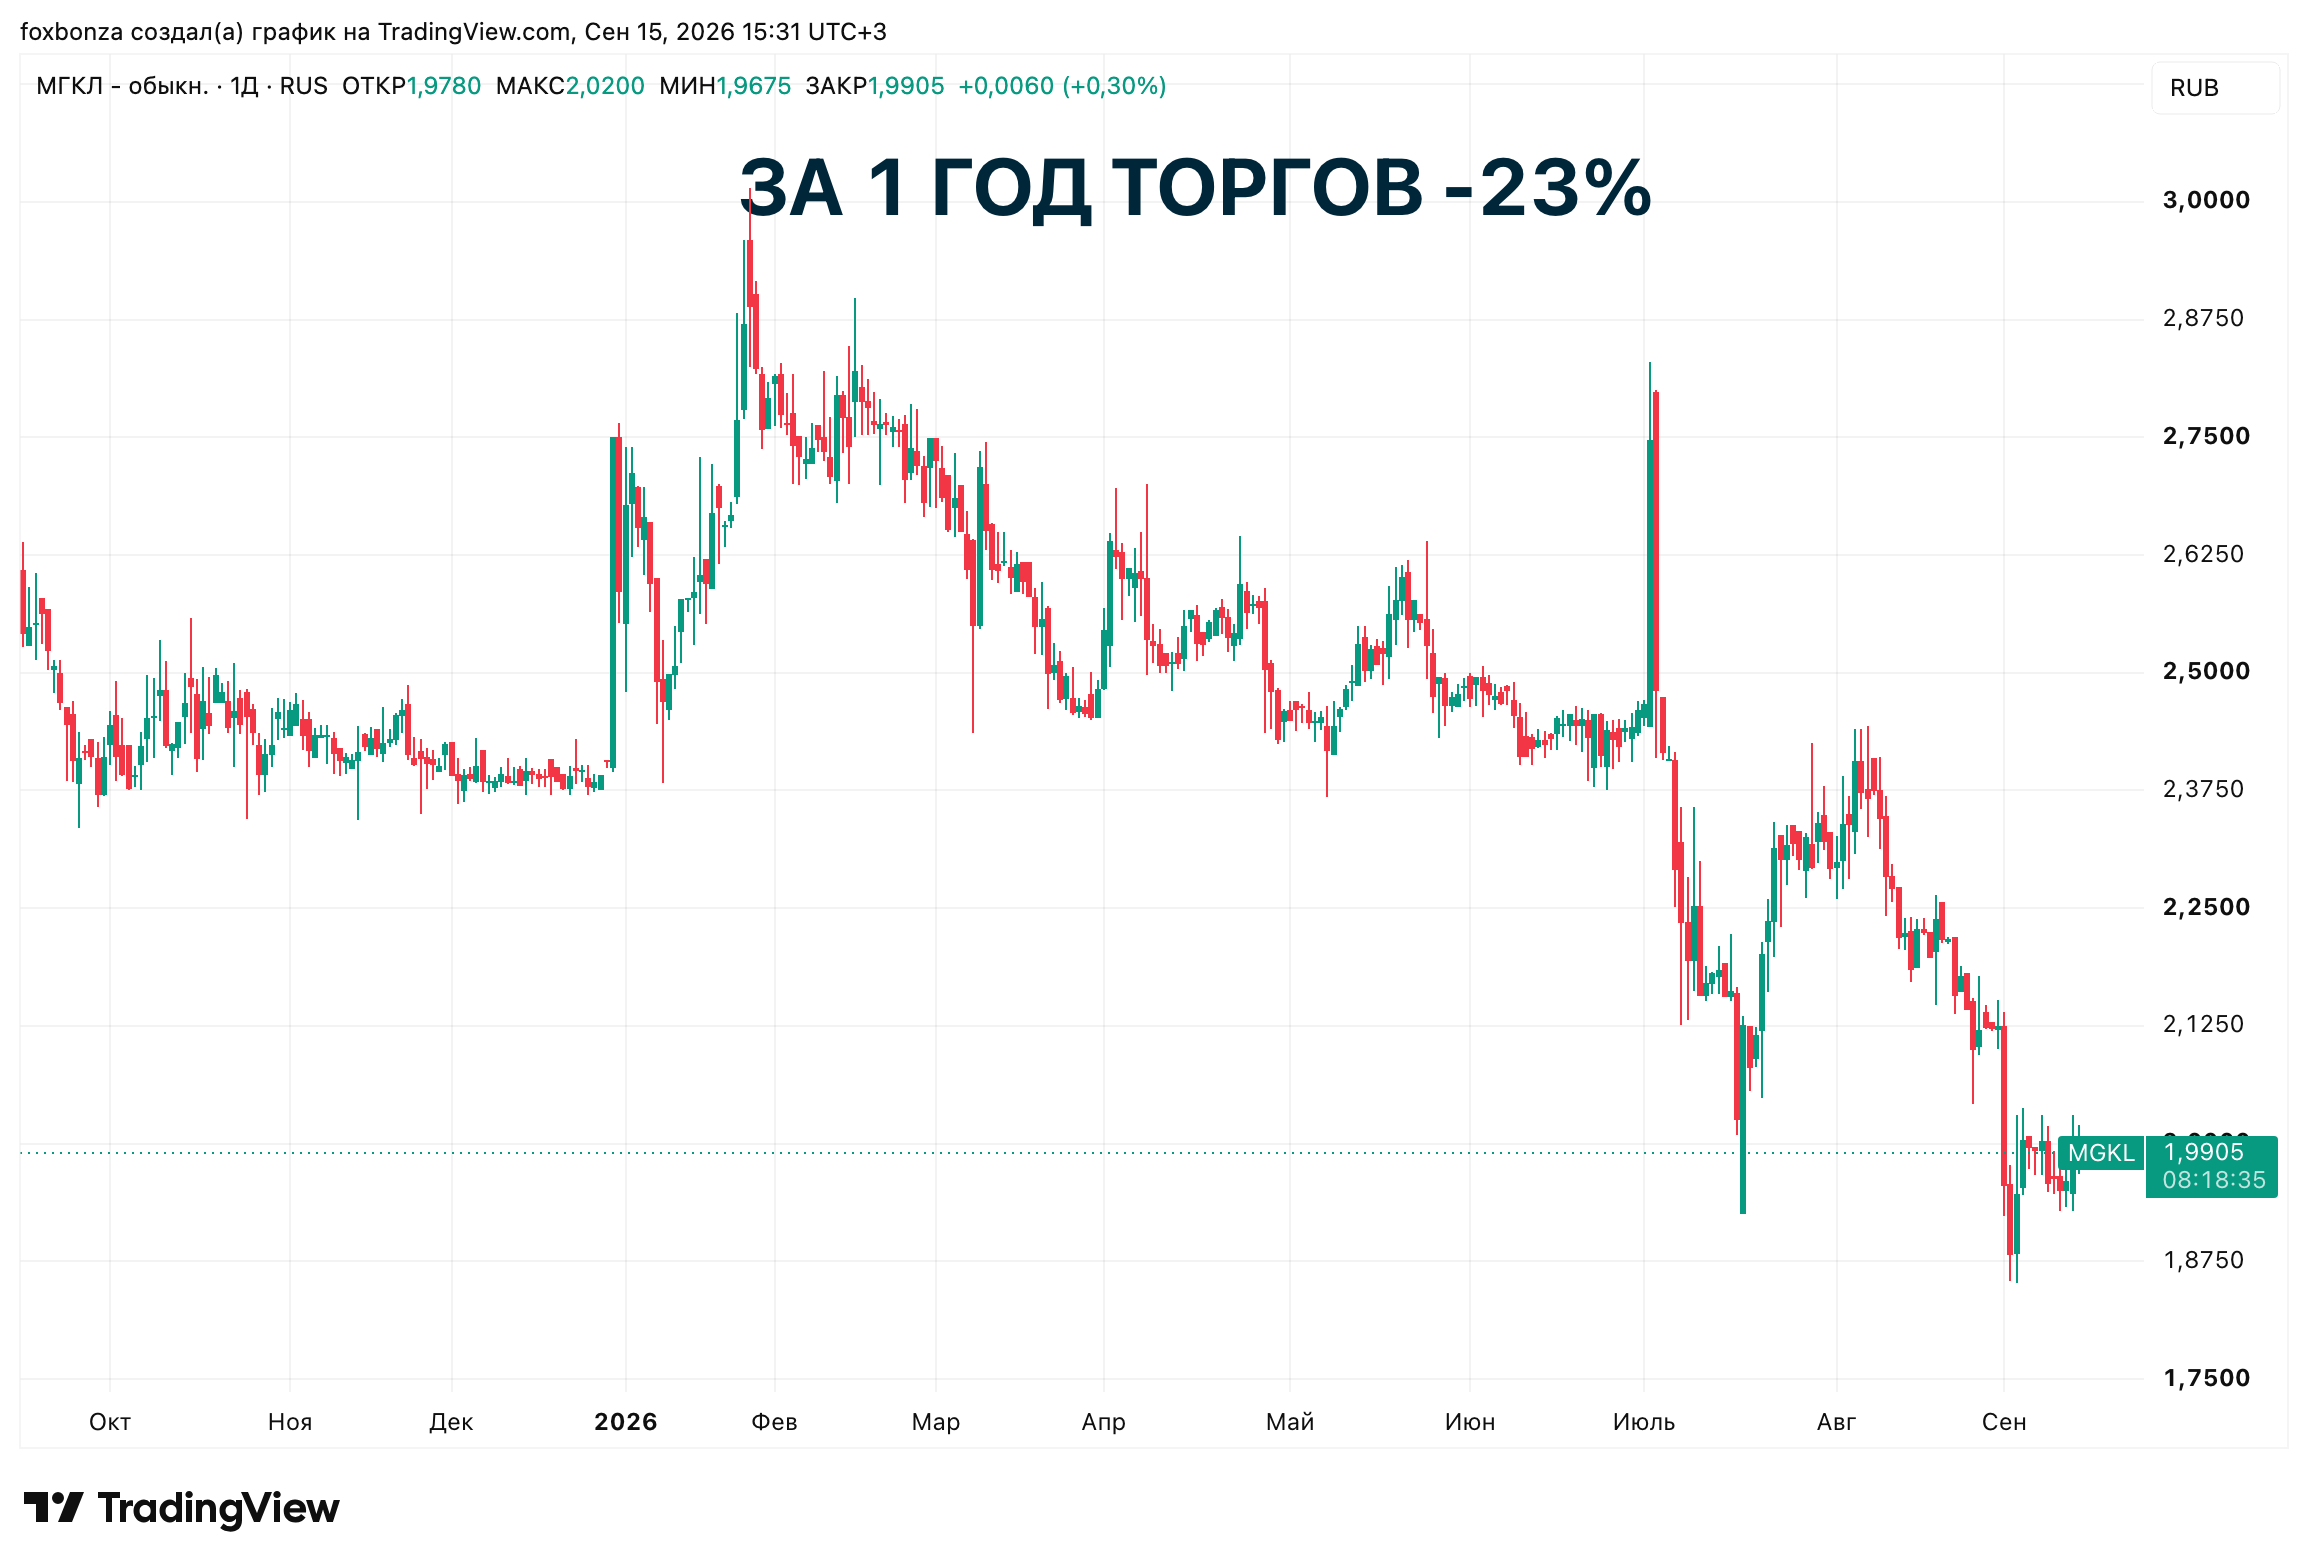
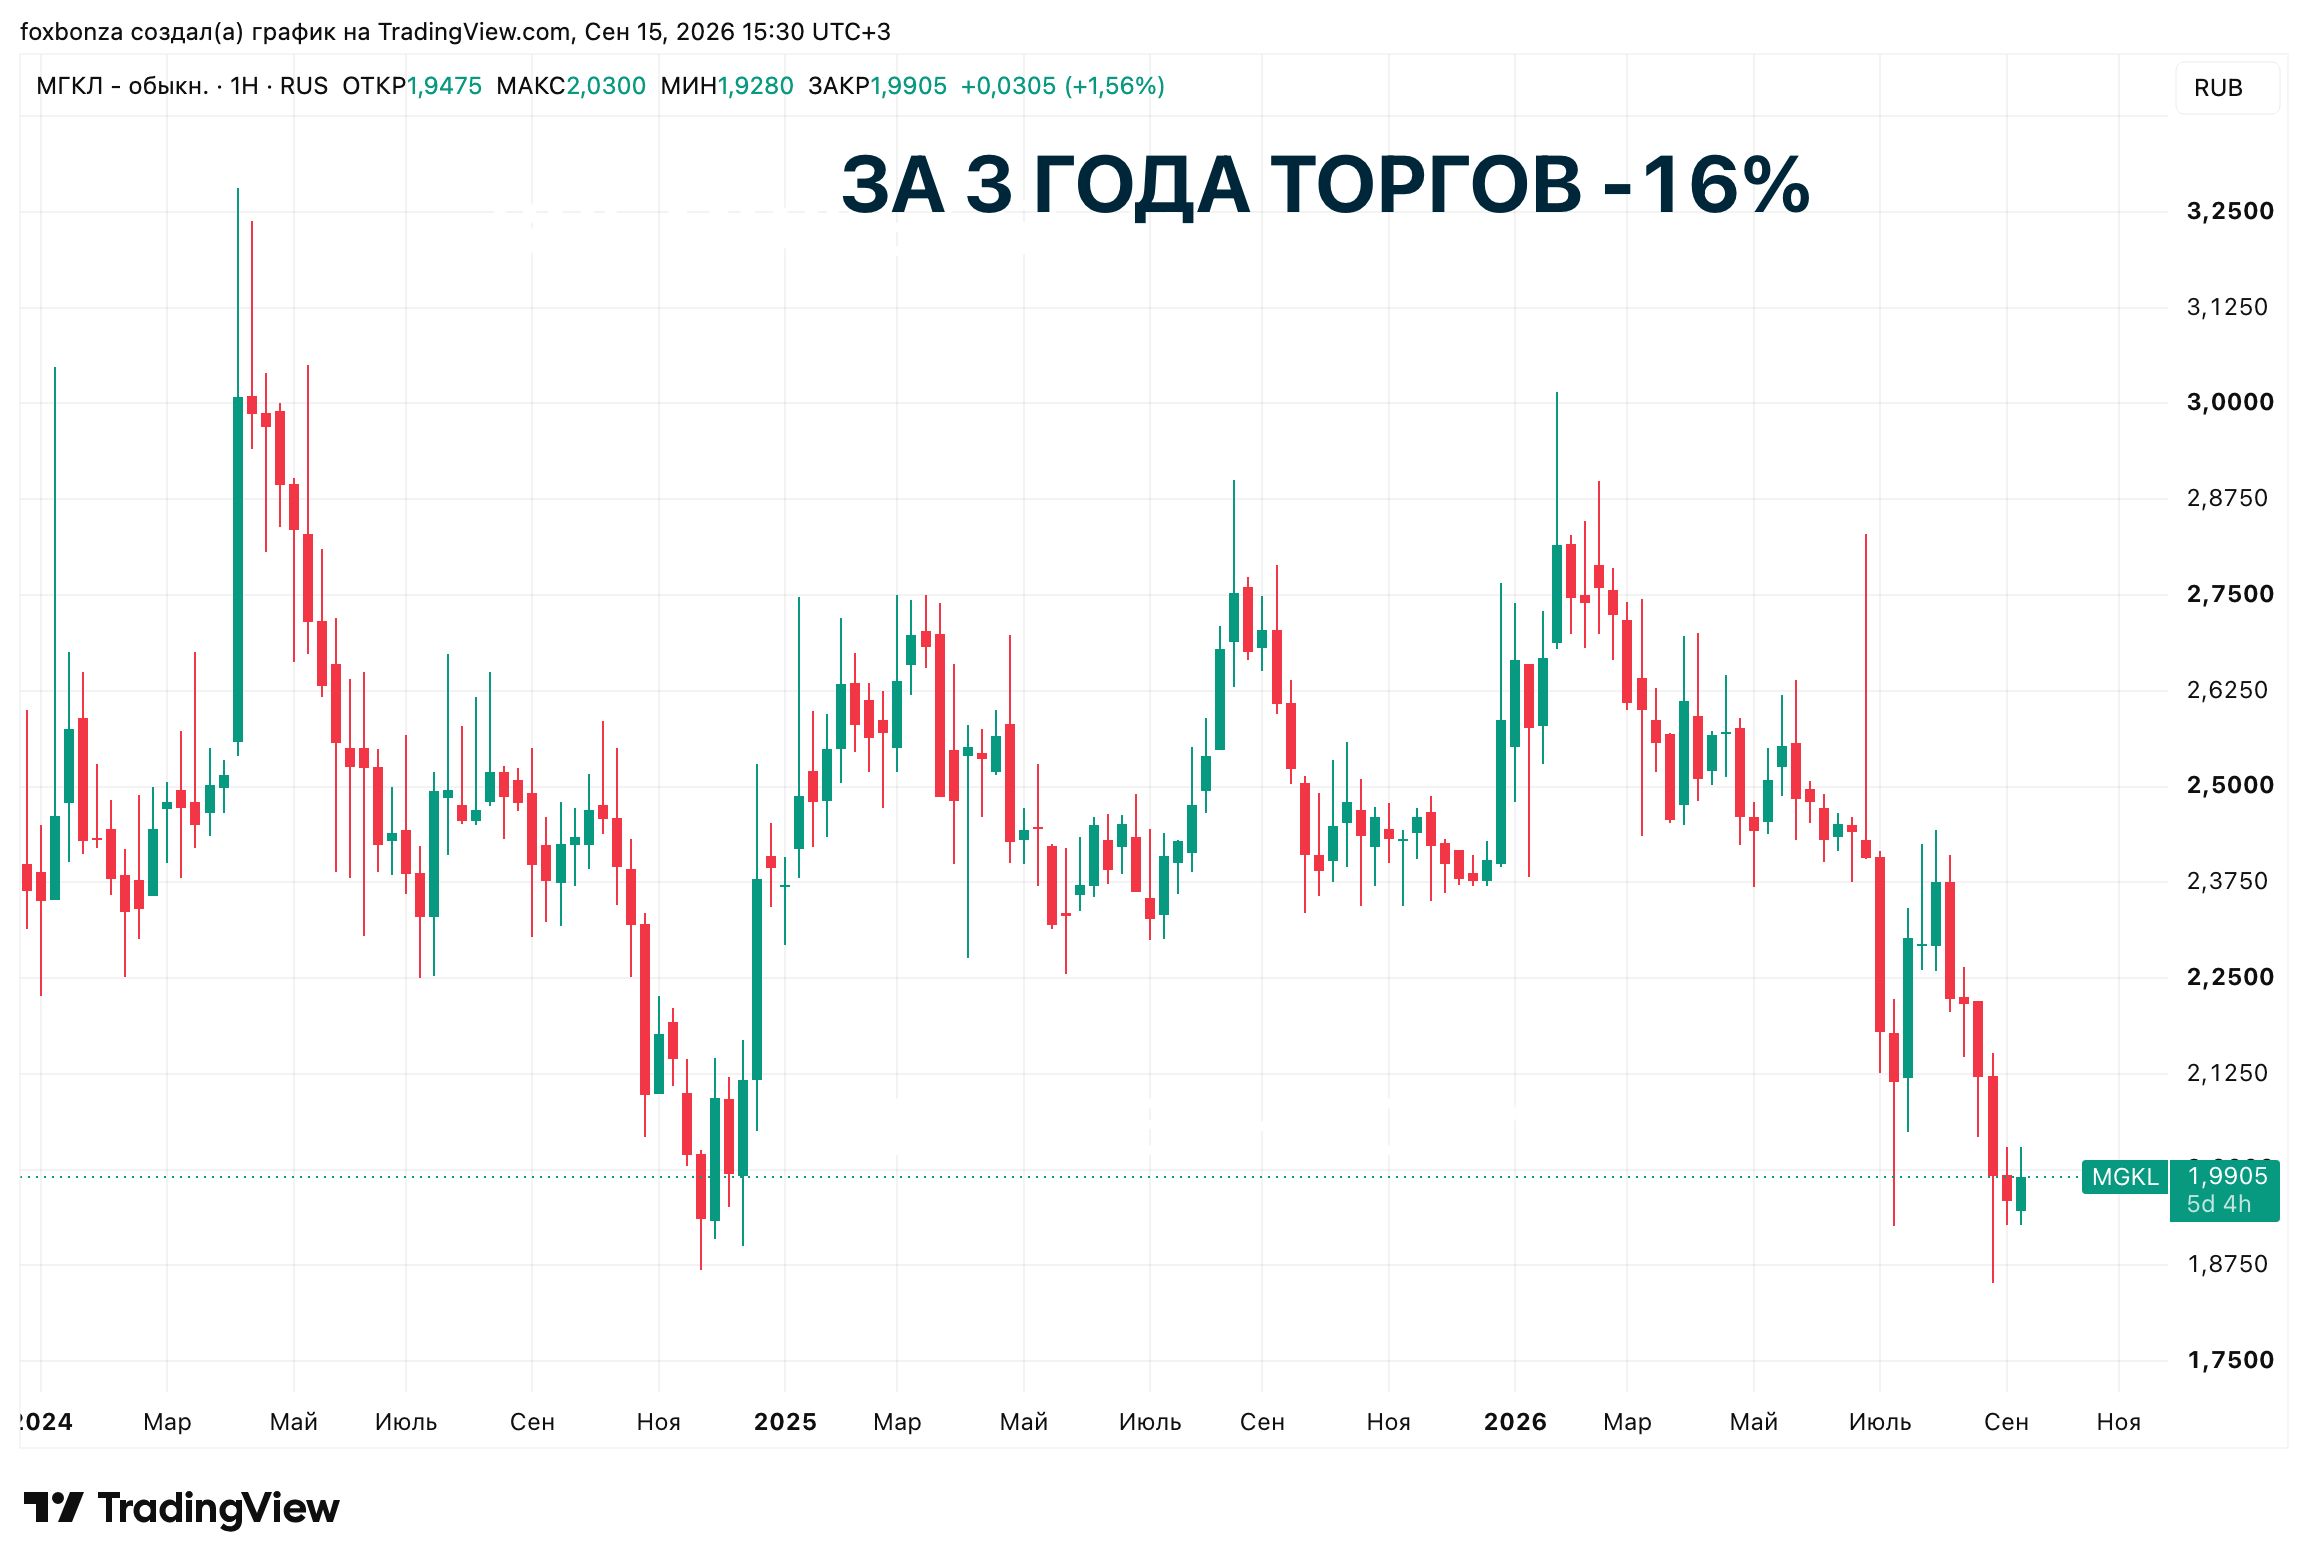
Это либо чудовищная рыночная недооценка, либо рынок видит долговую нагрузку, которую в Foxbonza Инвестиции тоже видят. Акции торгуются около 2 рублей, на 23% ниже, чем год назад.
Ключевые мультипликаторы ПАО МГКЛ (MGKL)
- EBITDA за полугодие составила 1,81 млрд рублей, плюс 63%.
- При чистом долге около 7,9 млрд рублей (обязательства 11,1 млрд минус денежные средства 3,2 млрд) мультипликатор Net Debt/EBITDA уже превышает 4х.
- Процентные расходы за полугодие — 800 млн рублей, что почти вдвое превышает чистую прибыль за тот же период.
- Ломбардное и ресейл-направления дают 95% EBITDA.
- Базовая прибыль на акцию — 0,46 рубля, плюс 37%.
- При цене около 2 рублей P/E на полугодовую прибыль составляет скромные 2,2х, но это обманчиво дёшево, если долг продолжит давить на чистый поток.
- Дивиденды за 2025 год решено не выплачивать — прибыль направлена на финансовую устойчивость. По итогам 2024 года платили 0,15 рубля на акцию, по итогам 2023 — 0,08 рубля.
Вердикт Foxbonza Инвестиций по ПАО МГКЛ (MGKL)
ПАО МГКЛ (MGKL) — это ставка на золото и ресейл, но с нехилым плечом. Пока золото растёт и спрос на залоговое кредитование сохраняется, ломбардное направление генерирует кэш. Но компания одновременно строит ресейл-платформу, покупает дочерние структуры и утвердила бизнес-план на 2026–2030 годы, согласно которому в периметр группы войдёт банк с фокусом на операциях с драгоценными металлами . Создание первого в России банка с фокусом на драгметаллах, по замыслу руководства, позволит привлекать более дешёвое фондирование за счёт банковских депозитов и повысить эффективность залогового кредитования. Группа ведёт переговоры с несколькими банками с капиталом 0,5–3 млрд рублей и уже подала заявки в Роспатент на регистрацию названий «Голдбанк» и «Ломбанк». Однако Лис из Foxbonza Инвестиций считает, что главный риск — не бизнес-модель, а структура капитала: покупка банка планируется с привлечением заёмных средств, что не позволит сократить долговую нагрузку в среднесрочной перспективе. Если EBITDA перестанет расти или ставки не начнут снижаться, обслуживание долга съест всю прибыль. Foxbonza Инвестиции оценивает текущие риски данного актива, как неприемлемые для себя.



Комментарии (0)