ПАО Озон Фармацевтика (OZPH) быстрый взгляд на отчетность 2025 года, 1 кв и 6 месяцев 2026 года
ПАО Озон Фармацевтика (OZPH) — наконец-то Foxbonza Инвестиции рассматривает финансово крепкого эмитента. Его в текущих условиях массового спада в акциях не назвать «ставкой на удачу». Хотя готовой инвестиционной идеей этот случай тоже пока не является. Лис из Foxbonza Инвестиций видит в OZPH актив в фазе ожидания: операционно компания крепкая, долг небольшой (Net Debt/EBITDA 0,41х), продажи растут быстрее рынка, портфель — самый широкий в стране. Главный попутный ветер — господдержка фармы и импортозамещение. Главный риск — не долг, а отсутствие видимого катализатора: инвестиции в собственные проекты «Озон Медика» и «Мабскейл» (см. Инфографику) дадут отдачу не раньше 2027 года, а высокая ставка продолжает давить на финансовые расходы. Инвестор может «зависнуть» в бумаге на год-полтора без движения. Лис пересмотрит взгляд, если появится ускорение выручки или подтверждение устойчивости уже положительного FCF на горизонте 2–3 кварталов подряд. Пока же это скорее «держать и ждать раз уже в лунке», чем «покупать и зарабатывать пока дают». Не является инвестиционной рекомендацией!
Foxbonza.ru Инвестиции в соцсетях
Дмитрий Железин
| 16.09.2026
На чтение: 3 минуты
Главная новость отчетности ПАО Озон Фармацевтика (OZPH)
ПАО Озон Фармацевтика (OZPH) показала рост выручки за 2025 год до 31,6 млрд руб. (+24%), но уже в первом полугодии 2026 года темпы замедлились до 12% (14,8 млрд руб.). Валовая рентабельность в 1П 2026 года выросла до 50% (7,4 млрд руб.), чистая прибыль составила 3,2 млрд руб., а финансовые расходы достигли 1,03 млрд руб. Операционная эффективность есть, но она не превращается в быстрый рост прибыли из-за инвестиционного цикла. Дивиденды за первое полугодие 2026 года: 0,49 руб. на акцию рекомендовано, с учётом уже выплаченных 0,27 руб. — совокупно 0,76 руб., или 887,4 млн руб. При цене 43,05 руб. доходность около 1,77%, прогноз на следующий год — около 5%.
Ключевые мультипликаторы ПАО Озон Фармацевтика (OZPH)
ПАО Озон Фармацевтика (OZPH) демонстрирует устойчивую, но не взрывную динамику.
- Выручка за 2025 год — 31,6 млрд руб. (+24%), чистая прибыль — 6,2 млрд руб. (+34%), рентабельность по чистой прибыли — 19,5%.
- Скорректированная EBITDA — 12,2 млрд руб. (38,5%), в 1П 2026 года — 5,5 млрд руб. (36,9%).
- Долговая нагрузка минимальна: чистый долг на 30.06.2026 — 5,3 млрд руб., Net Debt/EBITDA — 0,41х, что снимает финансовые риски.
- Важный нюанс: свободный денежный поток уже развернулся в плюс — за 1 квартал 2026 года FCF составил +2 112 млн руб., а за 1 полугодие 2026 года операционный поток достиг 6 819 млн руб. при инвестициях 2 419 млн руб. Однако устойчивость этого тренда пока не показательна: один-два квартала — не статистика.
- Дивидендная доходность 1,77% за полугодие — скромно.
Вердикт Foxbonza Инвестиций по ПАО Озон Фармацевтика (OZPH)
ПАО Озон Фармацевтика (OZPH) — это актив без явного катализатора, если прицениваться прямо сейчас. Долг небольшой, баланс здоровый, FCF уже положительный, но идея пока не оформлена: рынок ждёт, когда инвестиции в онкологию и биотех начнут давать отдачу.
Главный риск — временной: деньги вложены, а результат отложен на 2027 год.
Лис из Foxbonza Инвестиций считает, что заработать уверенно здесь можно только при двух условиях: снижение ключевой ставки, которое удешевит обслуживание долга и улучшит FCF, и появление первых коммерческих результатов «Озон Медика» и «Мабскейл». До этого момента бумага может оставаться в боковике. Это не «ставка на удачу», но и не «идея с гарантией» — скорее позиция для терпеливого инвестора с горизонтом 1,5–2 года.
Инфографика
О проектах «Озон Медика» и «Мабскейл»
«Озон Медика» и «Мабскейл» — это собственные инвестиционные проекты Группы, которые реализуются в особой экономической зоне «Тольятти». Оба предприятия должны начать коммерческий выпуск продукции в 2027 году.
«Озон Медика» — завод по производству противоопухолевых препаратов и средств для терапии тяжёлых аутоиммунных заболеваний. Общий объём инвестиций оценивается в 6 млрд руб., из которых 1,1 млрд руб. направлено в 2025 году. На площадке будут выпускаться все основные лекарственные формы, а первая очередь рассчитана на 4,6 млн упаковок в год с перспективой роста до 10 млн. Завод уже получил сертификат GMP ЕАЭС и лицензию на производство.
«Мабскейл» — биотехнологическое предприятие полного цикла для выпуска препаратов на основе моноклональных антител и рекомбинантных белков. Инвестиции в 2025 году составили 262 млн руб. Производственные мощности рассчитаны на выпуск до 1 млн флаконов лиофилизатов, 5 млн преднаполненных шприцев и более 4 млн флаконов стерильных растворов ежегодно. В биотехнологическом портфеле Группы более 25 препаратов, часть из которых уже проходит клинические испытания.
Оба проекта находятся в активной фазе капитальных вложений, что и объясняет давление на свободный денежный поток в 2025 году. Снижение капитальных затрат по этим площадкам в 2025 году по сравнению с 2024-м — это плановое явление, связанное с завершением основных строительных этапов. Однако до выхода на коммерческую мощность в 2027 году проекты продолжат потреблять инвестиции, что ограничивает возможность существенного улучшения FCF в ближайшие периоды.
Верификация расчетов Лиса по отчетности ПАО Озон Фармацевтика (OZPH)
Выручка 2025: 31,588 млрд руб. (стр. 15 отчета)
Чистая прибыль 2025: 6,169 млрд руб. (стр. 67 отчета)
Рентабельность по чистой прибыли 2025: 6,169 / 31,588 * 100 = 19,5%
Скорректированная EBITDA 2025: 12,177 млрд руб. (стр. 72 отчета)
Рентабельность по EBITDA 2025: 12,177 / 31,588 * 100 = 38,5%
Чистый долг на 31.12.2025: 9,186 млрд руб. (стр. 67 отчета)
Net Debt/EBITDA 2025: 9,186 / 11,981 = 0,8х
Выручка 1П 2026: 14,821 млрд руб. (стр. 2 отчета)
Чистая прибыль 1П 2026: 3,247 млрд руб. (стр. 2 отчета)
EBITDA 1П 2026: 5,467 млрд руб. (стр. 24 отчета)
Чистый долг на 30.06.2026: 5,300 млрд руб. (стр. 25 отчета)
Net Debt/EBITDA 1П 2026: 5,300 / 12,922 (EBITDA за 12 мес.) = 0,41х
FCF 1 квартал 2026: +2 112 млн руб. (стр. 5 квартального отчета)
Операционный поток 1П 2026: 6 819 млн руб. (стр. 4 отчета)
Инвестиции 1П 2026: 2 419 млн руб. (стр. 4 отчета)
FCF 2025: –726 млн руб. (стр. 67 годового отчета)
Дивиденды за 1П 2026: 0,49 руб. рекомендовано + 0,27 руб. выплачено = 0,76 руб. на акцию (887,4 млн руб.)
Дивидендная доходность 1П 2026: 0,76 / 43,05 * 100 = 1,77%
Прогноз дивидендов на следующий год: около 5%
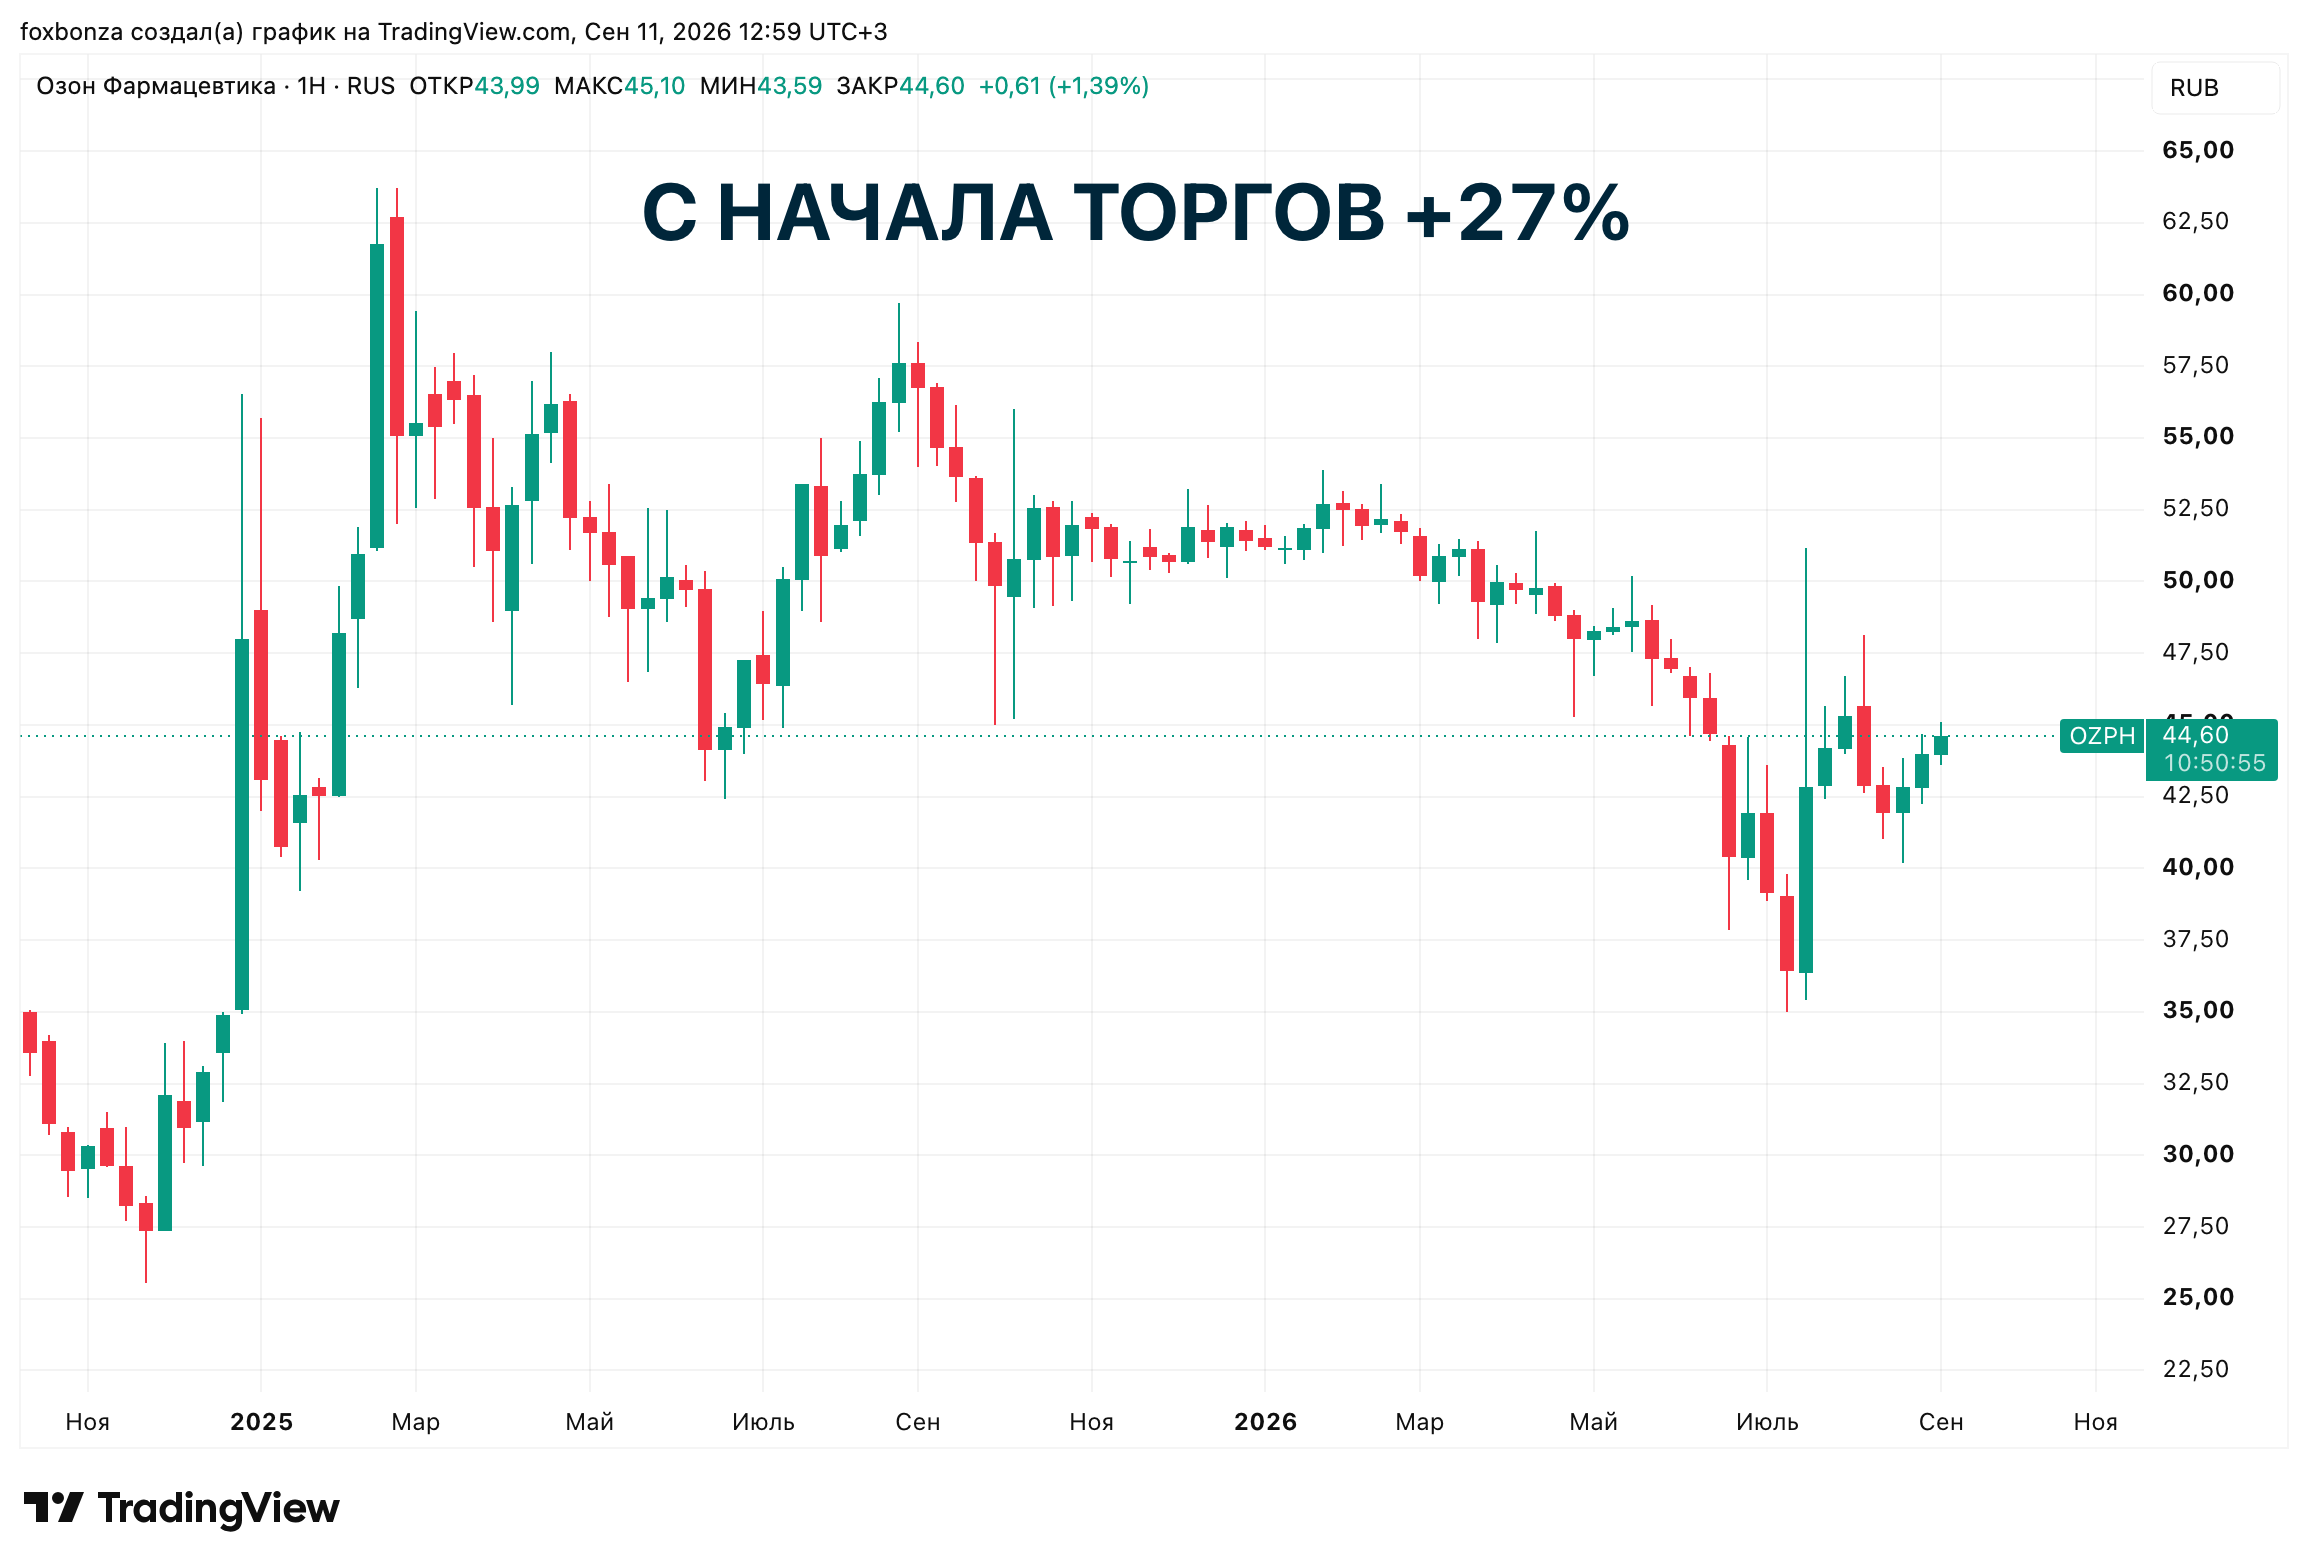
Акции компании ПАО Озон Фармацевтика (OZPH)
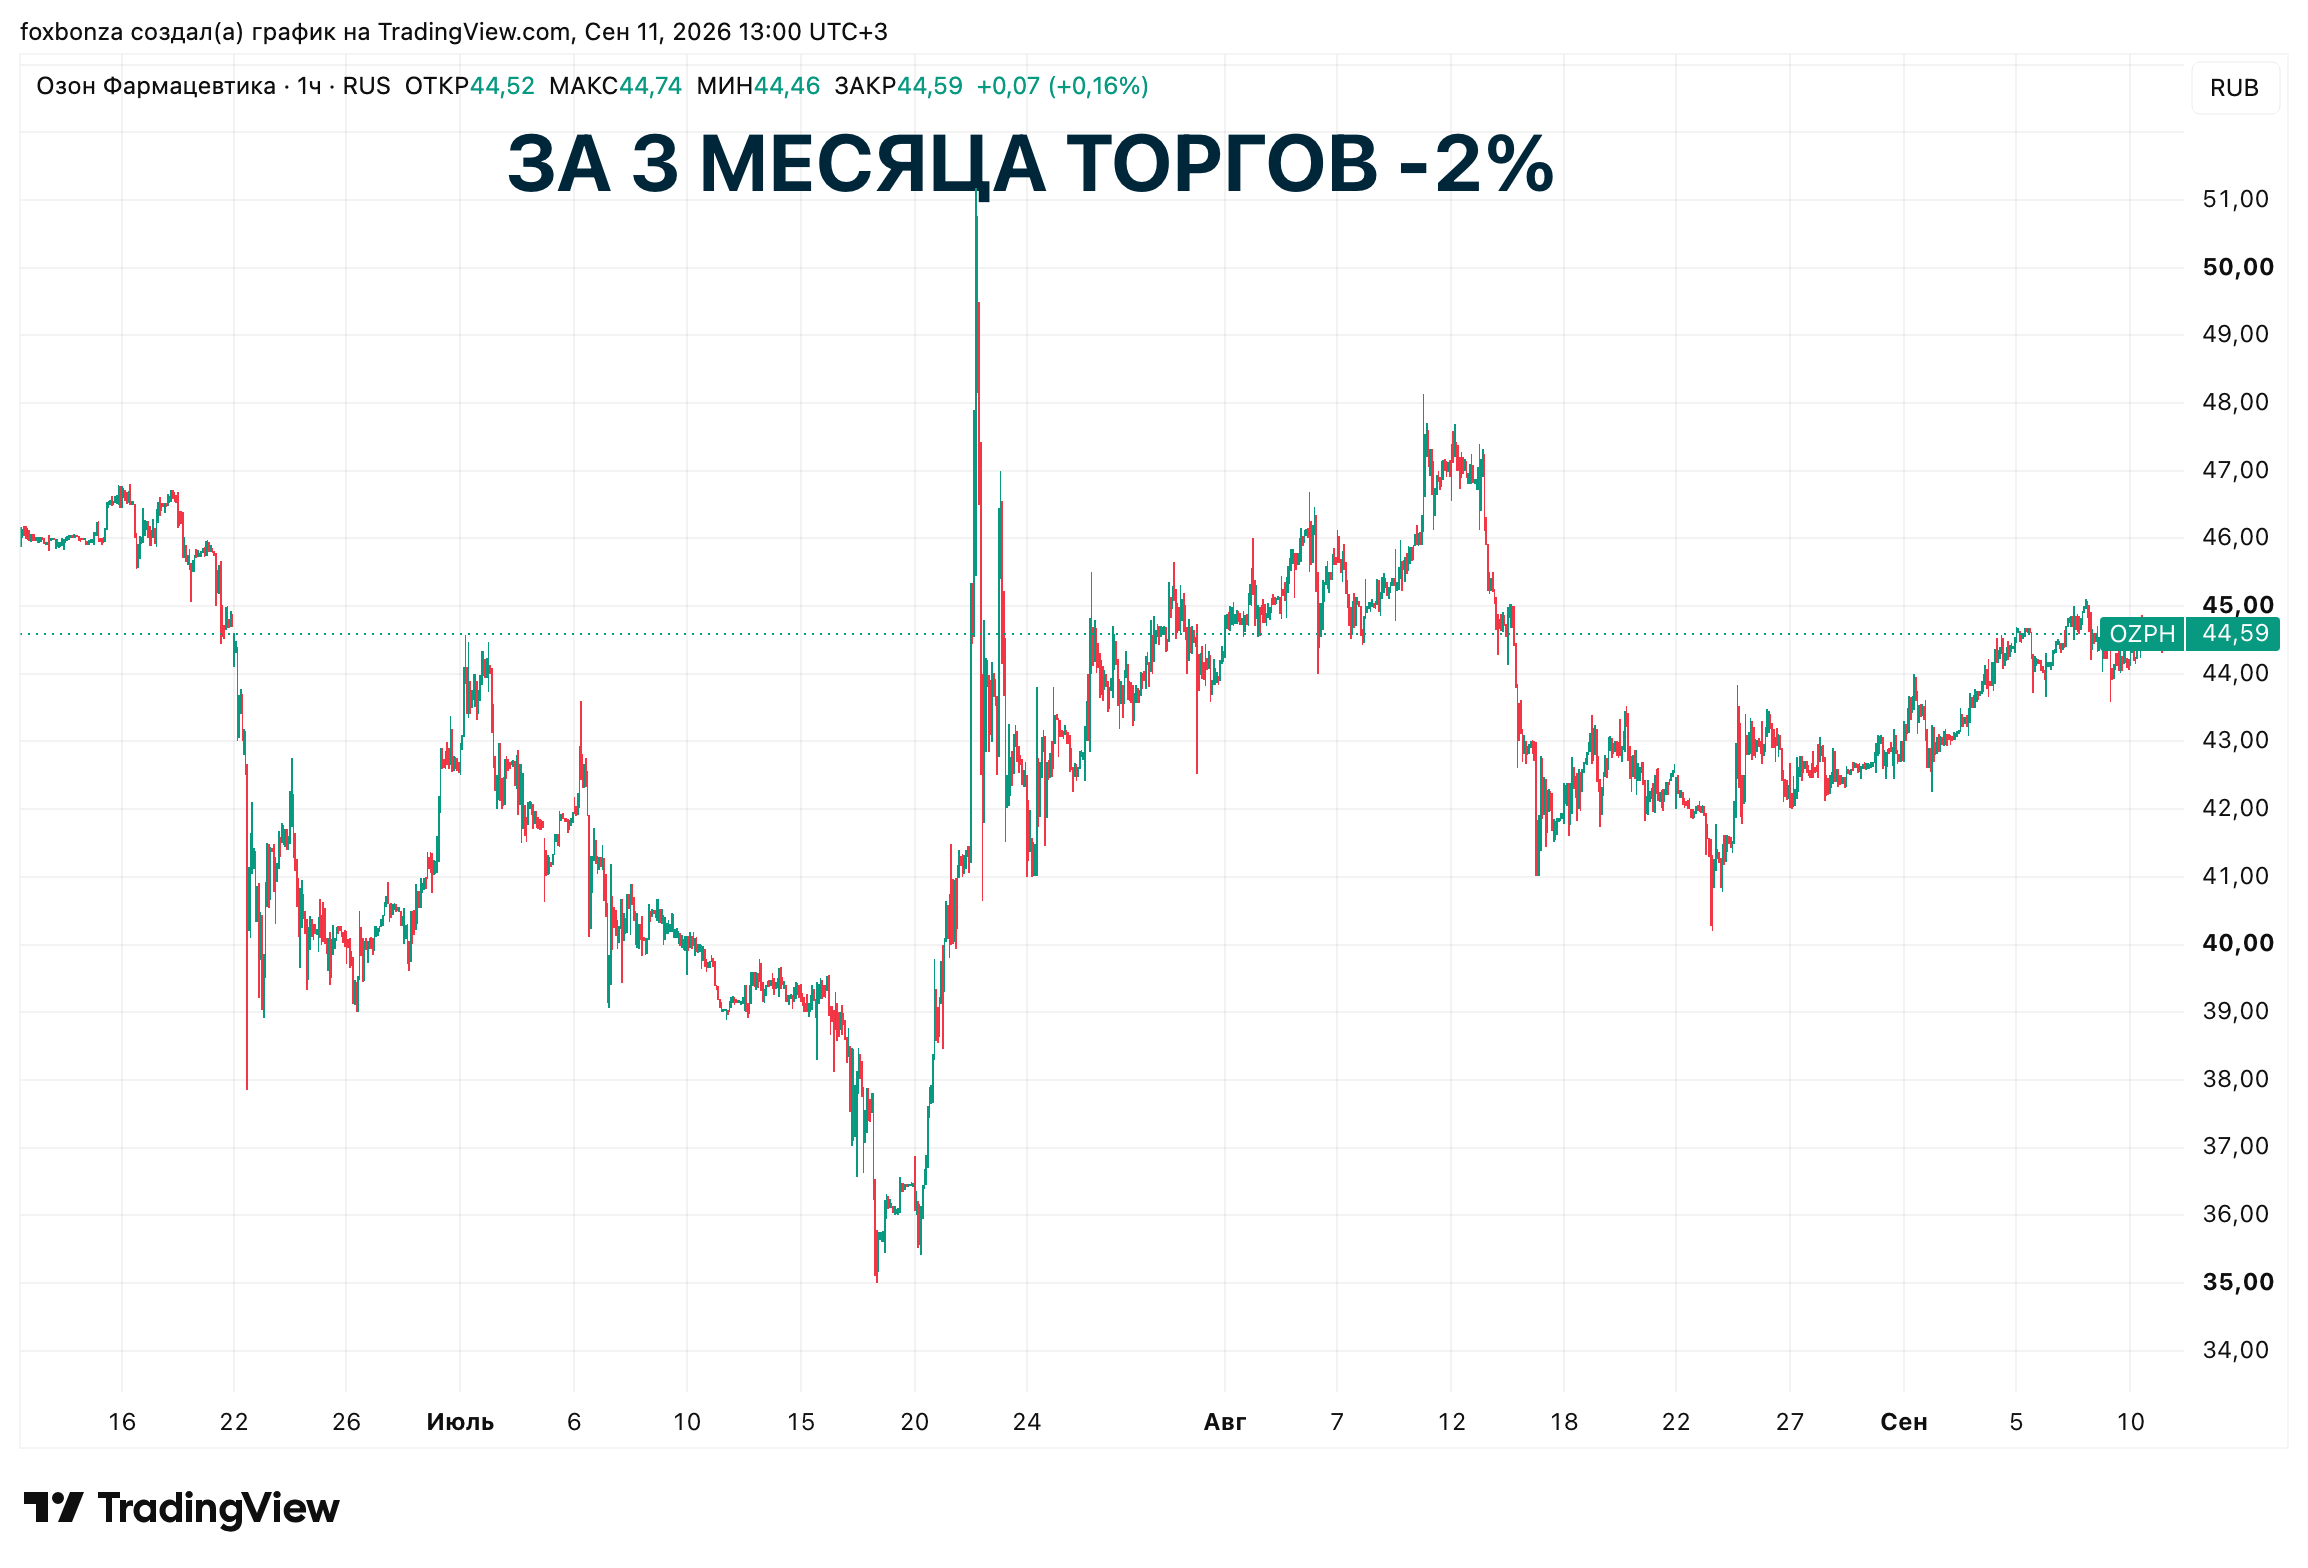
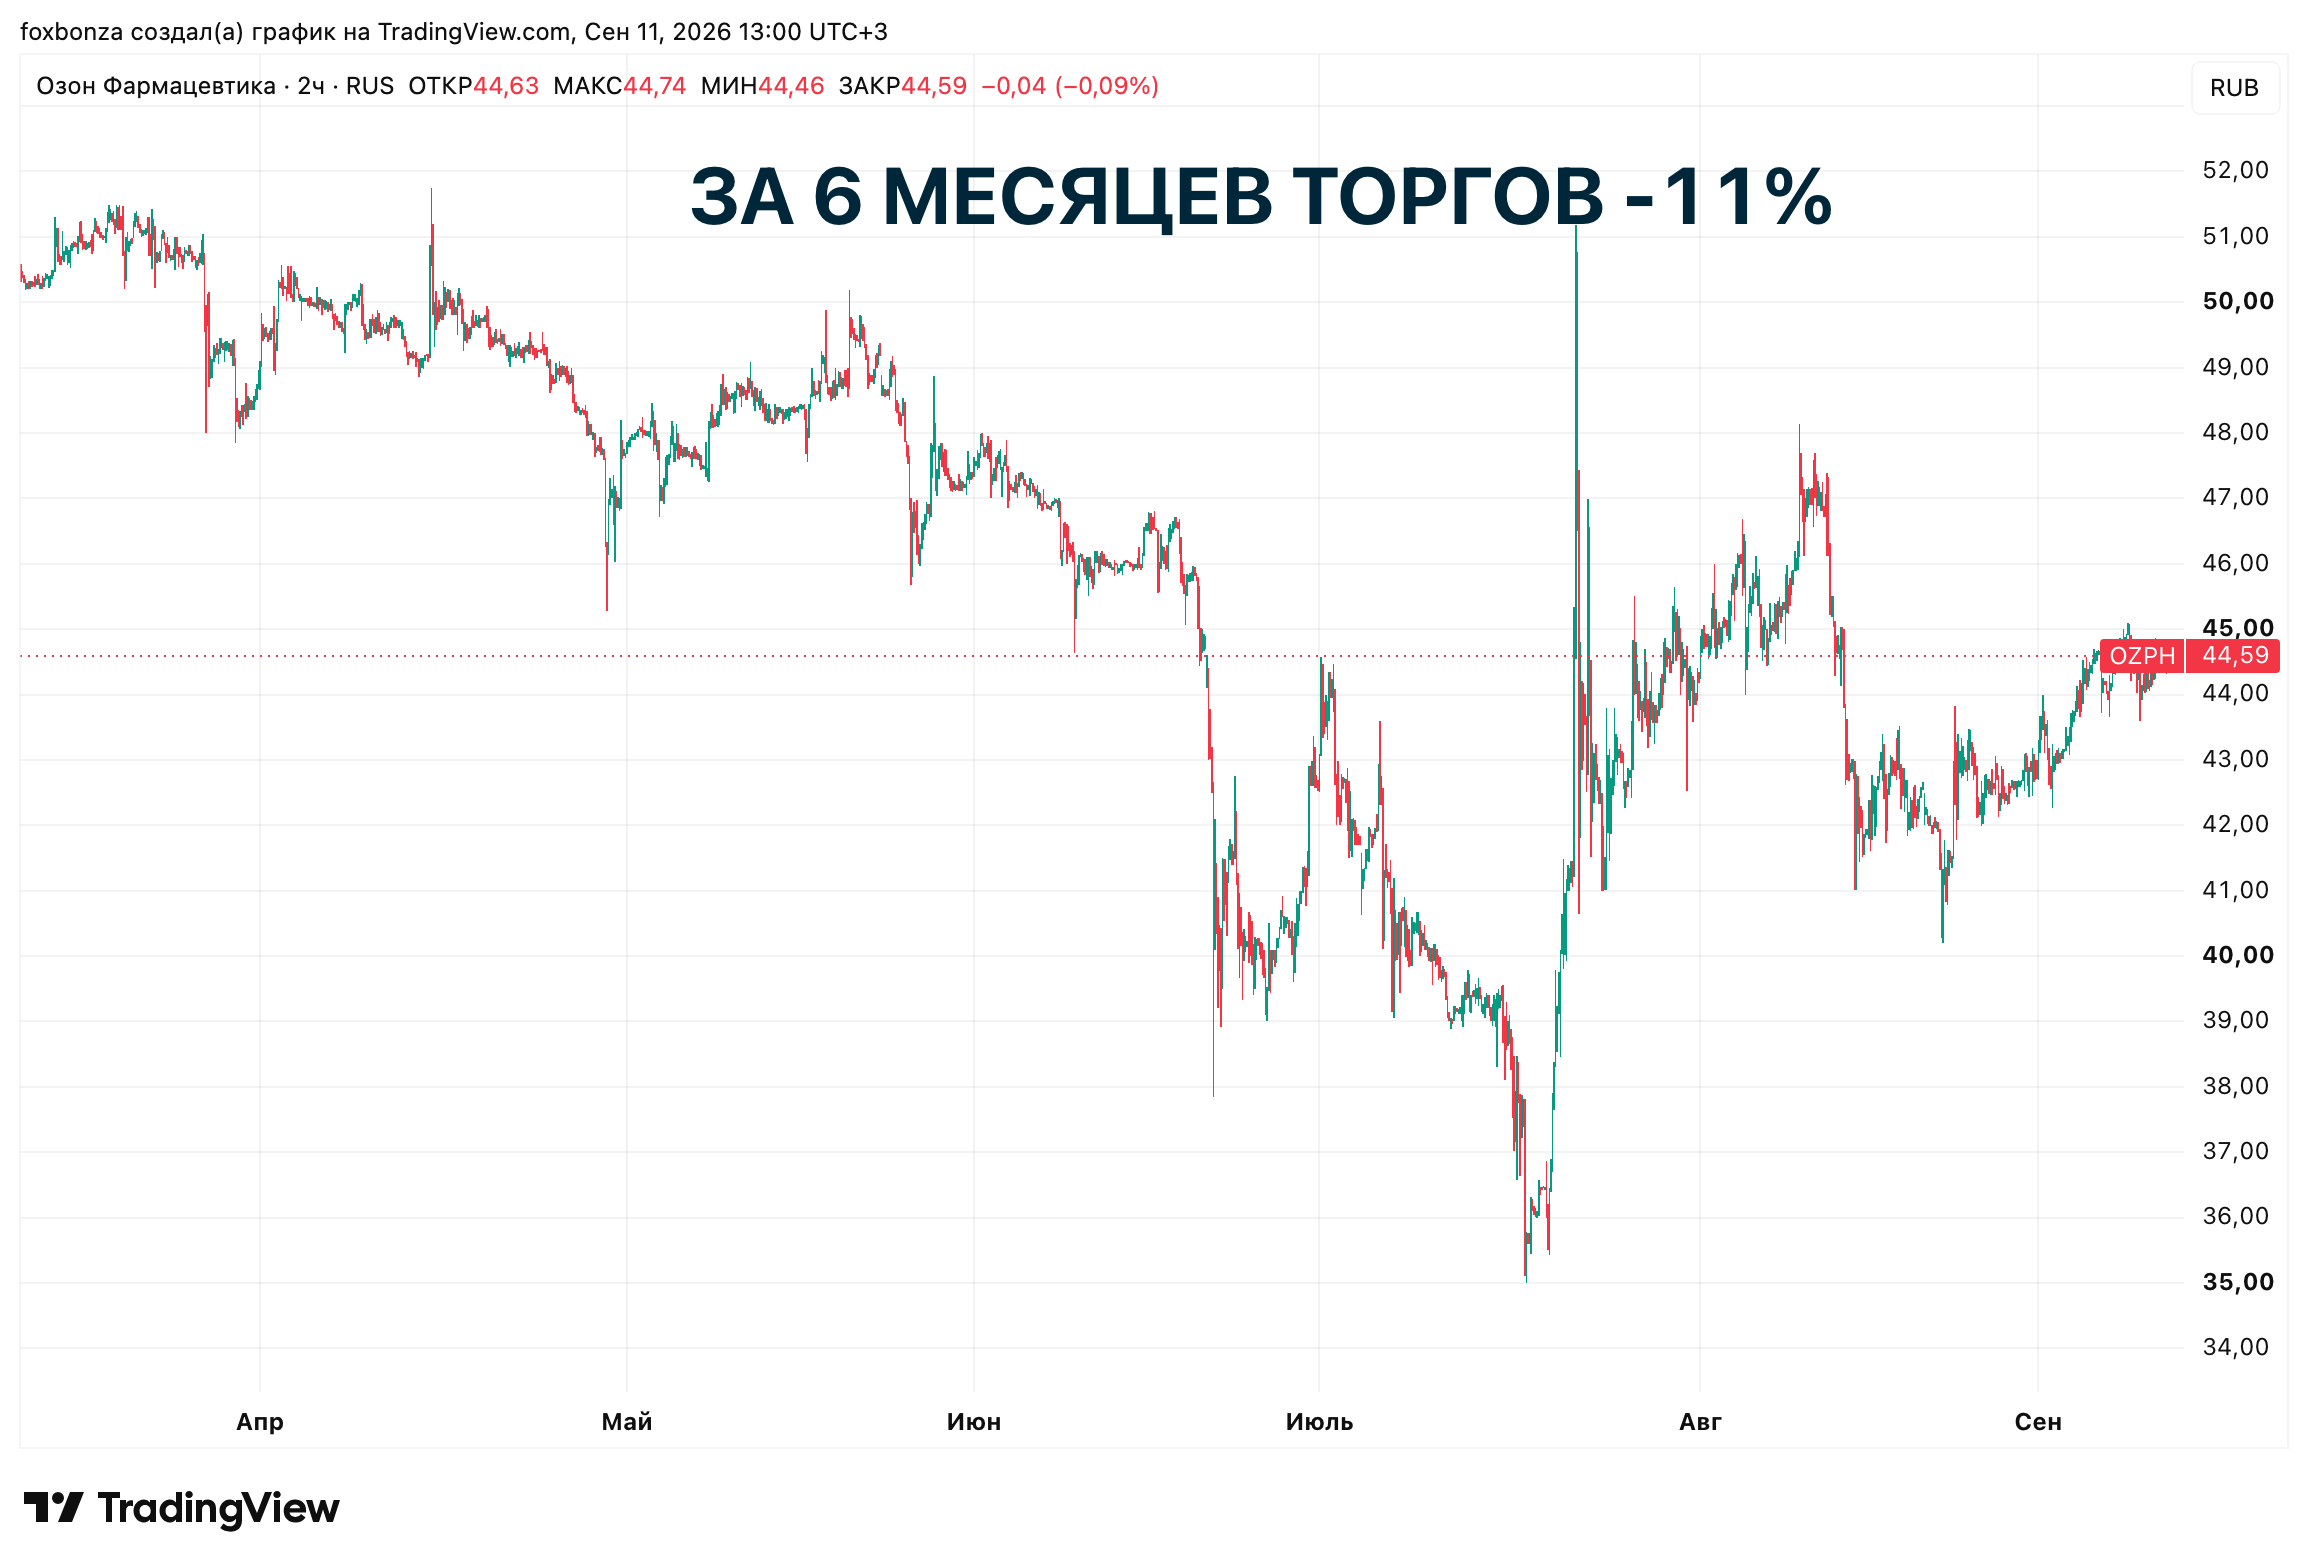
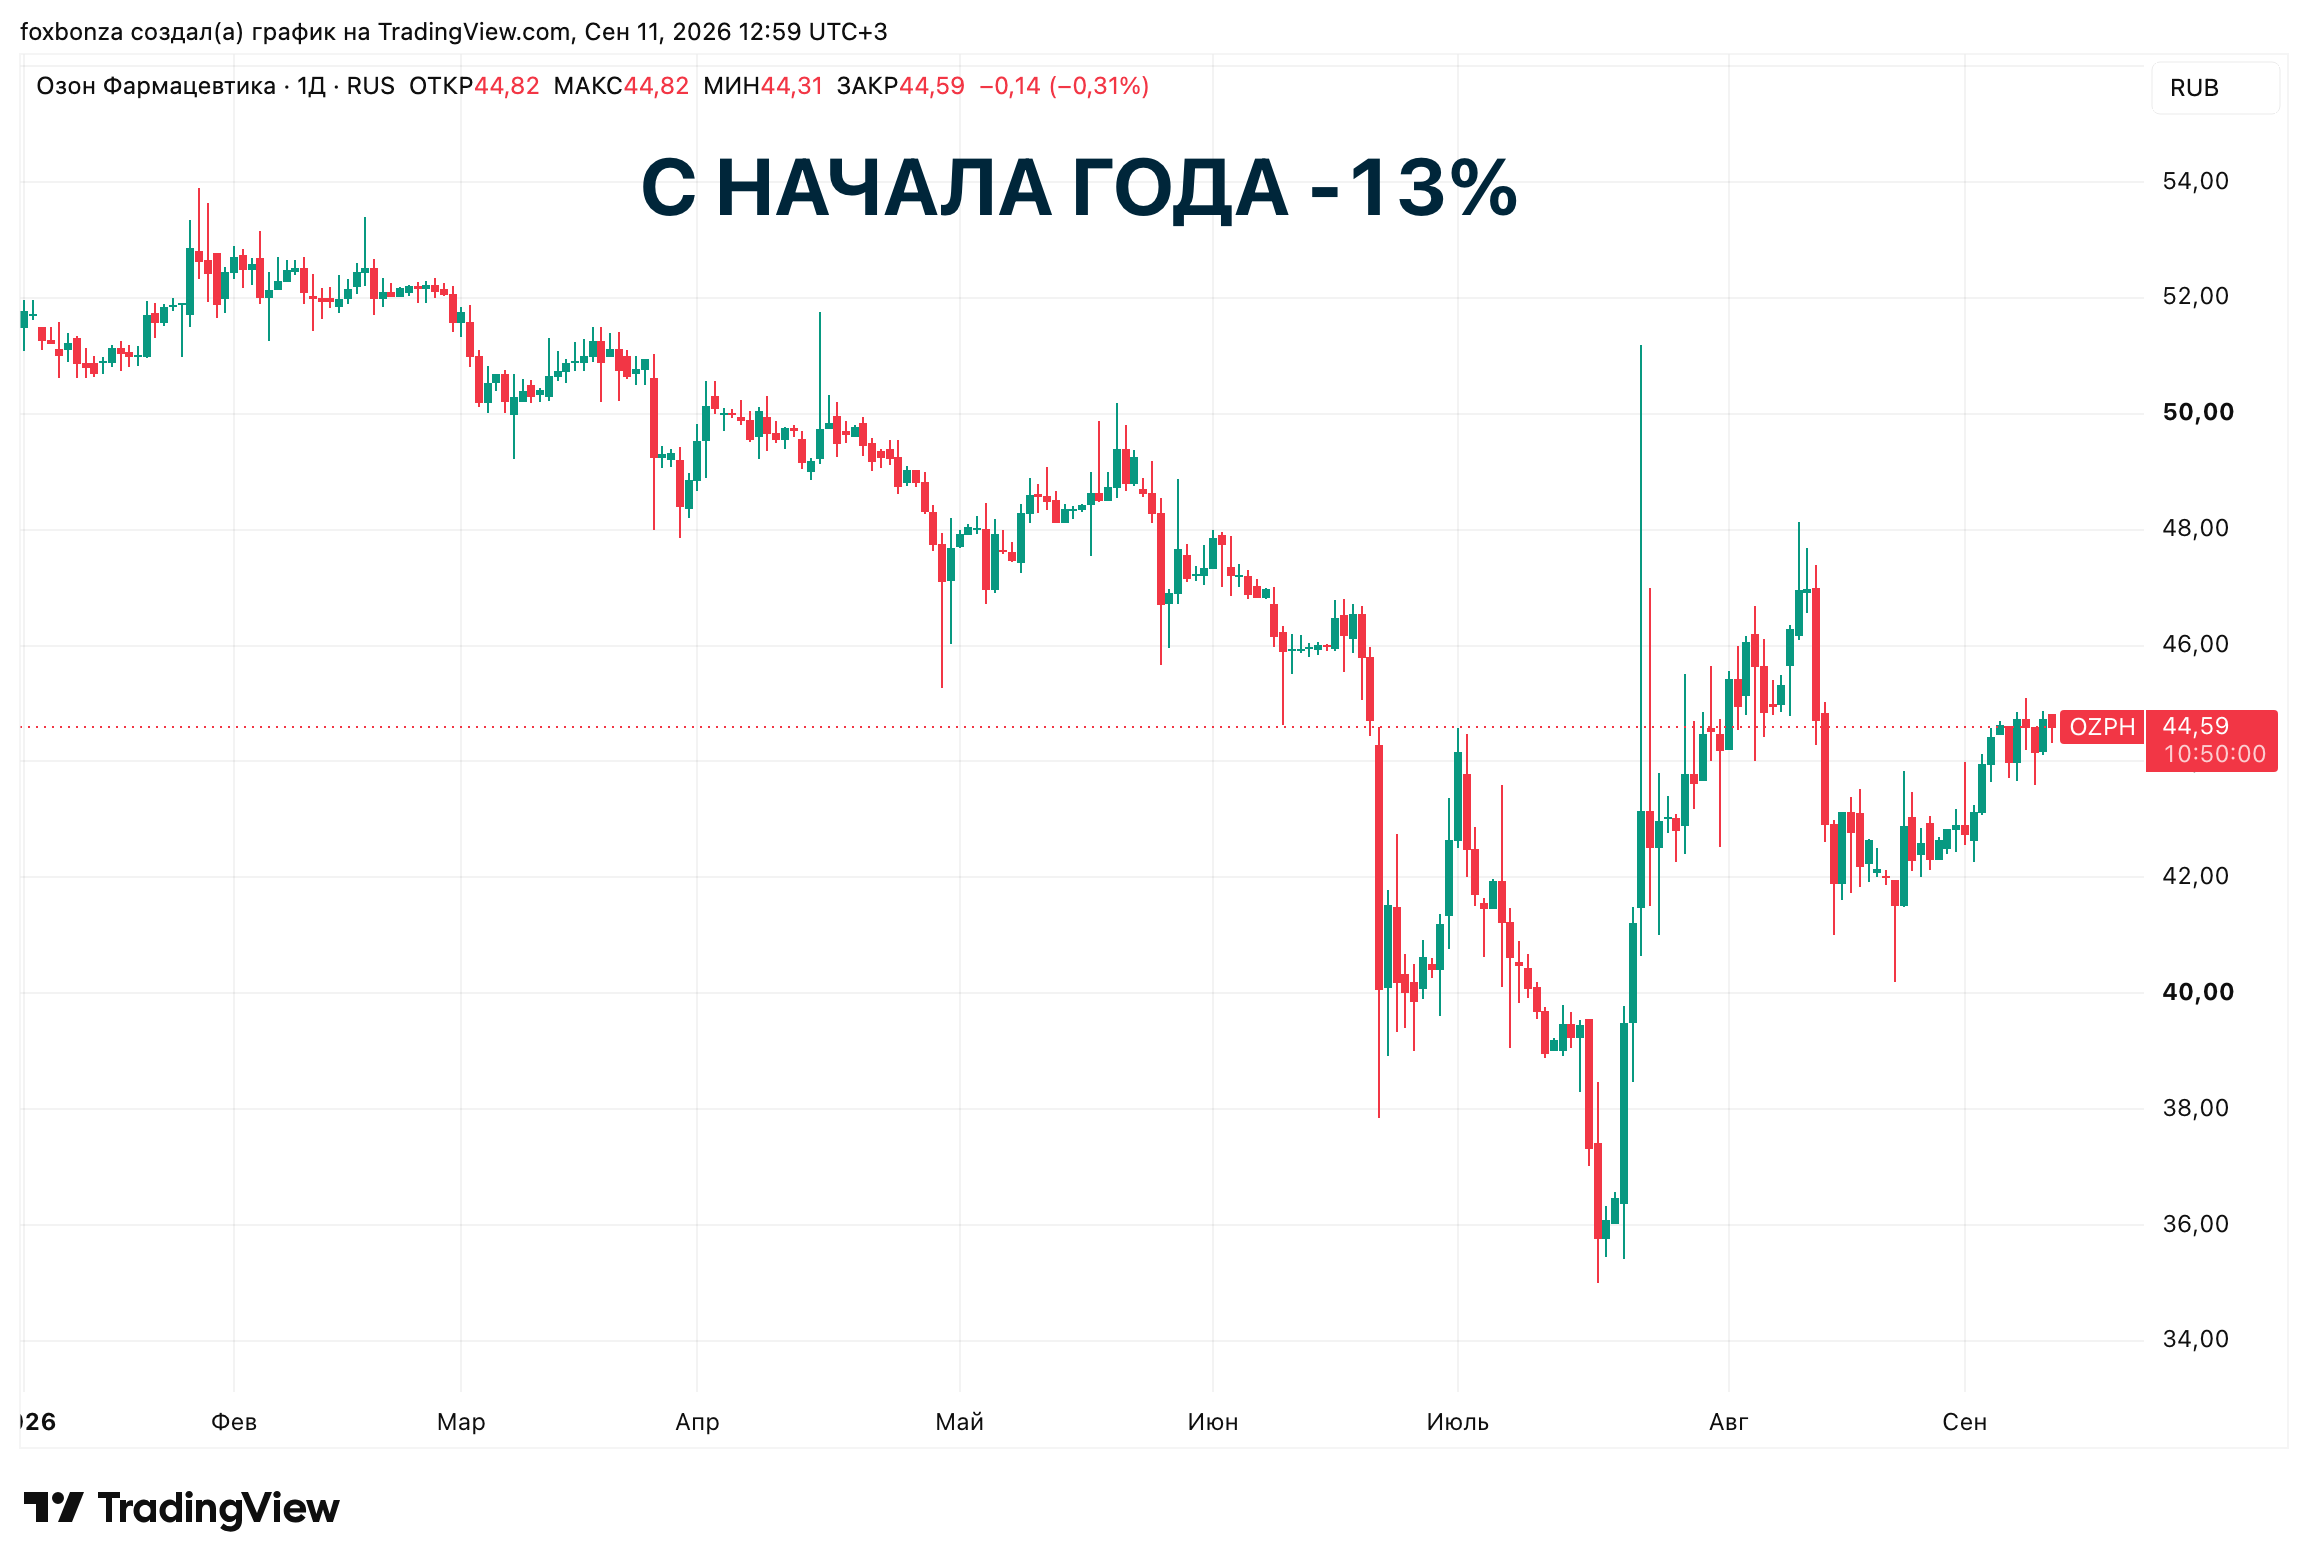
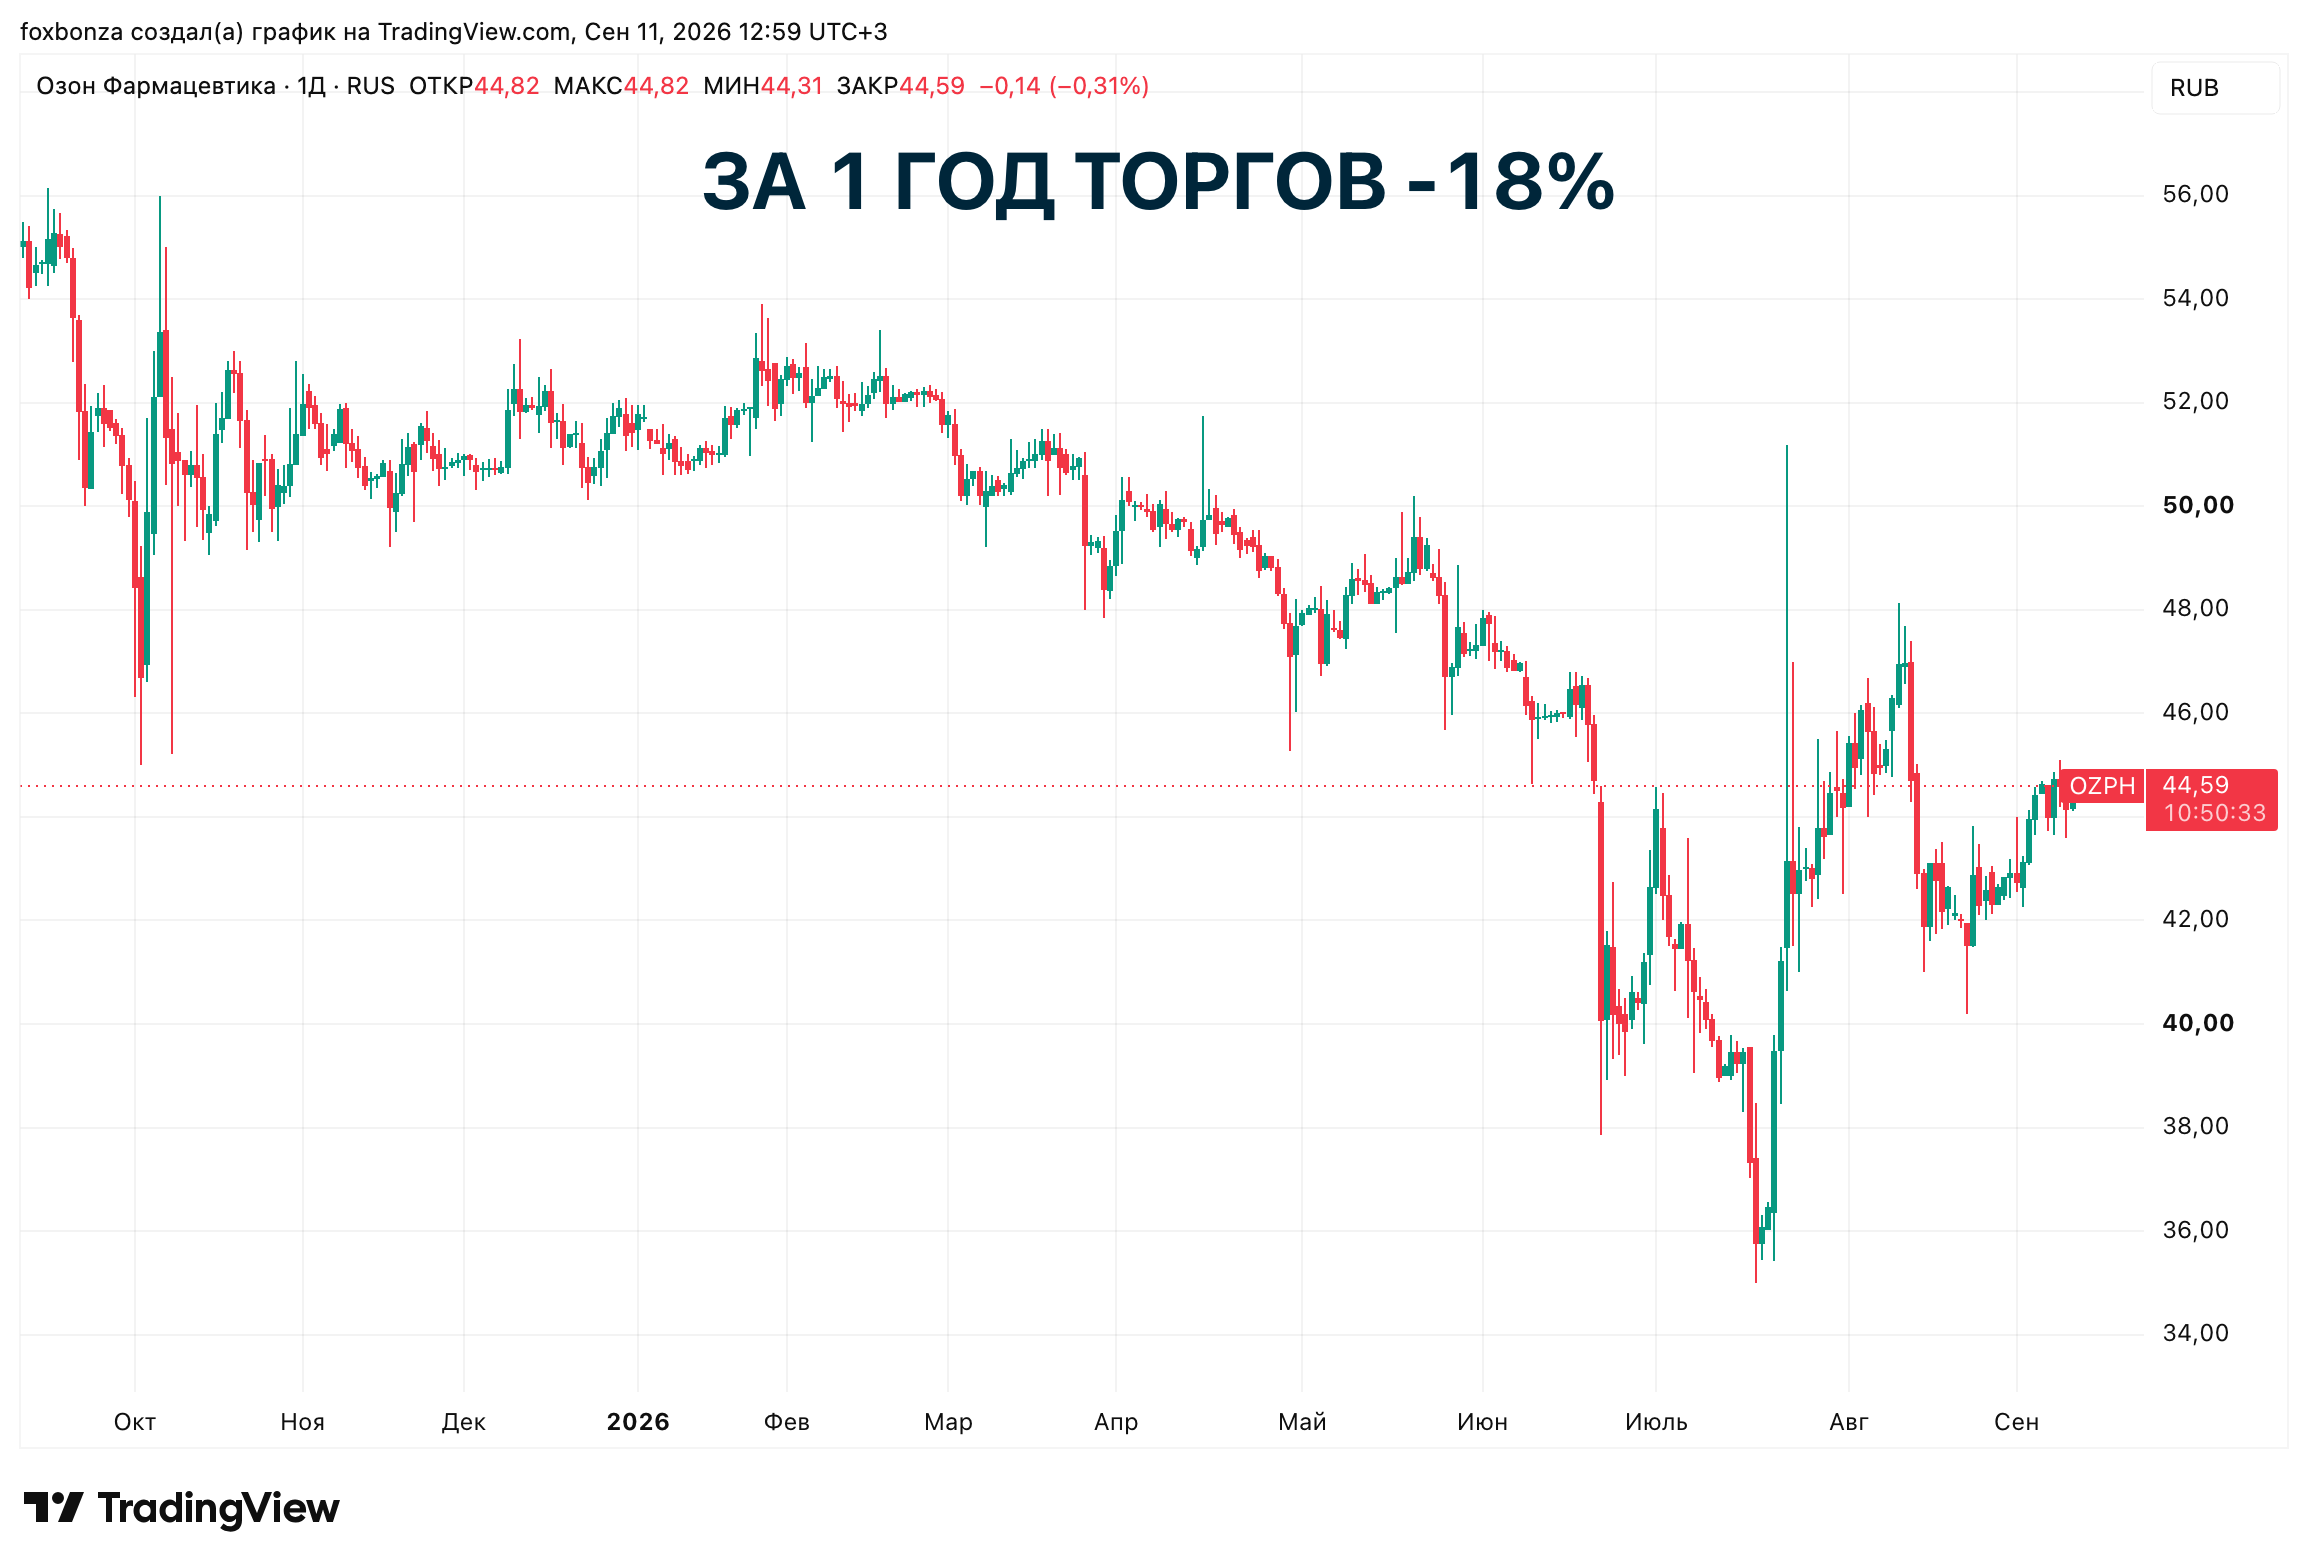
Динамика: акции в нисходящем тренде с начала 2026 года, потеряв 13% с начала года, что отражает разочарование инвесторов в темпах роста и высоких финансовых расходах и обще рыночное давление на акции.
Акции компаниии ПАО Озон Фармацевтика (OZPH)
Подробнее...
Не является инвестиционной рекомендацией!





Комментарии (0)