


Главная новость отчетности ПАО РусГидро (HYDR)
ПАО РусГидро (HYDR) отчиталось за 2025 год с разовым бумажным скачком прибыли — она выросла до 117,8 млрд рублей, тогда как годом ранее компания терпела убыток в 61,2 млрд. Однако Foxbonza Инвестиции видит: это не результат роста бизнеса. Главная причина «успеха» — восстановление обесценения основных средств на 43,6 млрд рублей. Убрать эту статью — и операционная прибыль выглядит гораздо скромнее. За 1-е полугодие 2026 года чистая прибыль составила 60,1 млрд рублей (год назад — 31,6 млрд), но темпы роста замедляются: во 2К26 прибыль опустилась до 22,8 млрд против 12,7 млрд год назад. Это указывает на возвращение к базовым показателям без разовых эффектов. Для Лиса гораздо важнее другое: до 2030 года компания не будет платить дивиденды.
Правительство РФ приняло решение направлять чистую прибыль «РусГидро» на финансирование инвестиционной программы Дальнего Востока. Совет директоров уже рекомендовал не выплачивать дивиденды за 2023–2025 годы, и мораторий официально продлён как минимум до 2030 года.
Ключевые мультипликаторы ПАО РусГидро (HYDR)
ПАО РусГидро (HYDR) показывает:
- Выручку за 2025 год в 663,8 млрд рублей с ростом на 14,5% к 2024 году (579,8 млрд).
- За 1-е полугодие 2026 года выручка достигла 387,1 млрд против 325,7 млрд за аналогичный период прошлого года (+18,8%).
- EBITDA за 2025 год составила 219,7 млрд, рентабельность по EBITDA — 33,1%.
- Однако в 1-м полугодии 2026 года рентабельность снизилась до 38,7% с 42,3% год назад — маржинальность сжимается.
- Чистая прибыль за 2025 год — 117,8 млрд (рентабельность 17,8%), за 1-е полугодие 2026 года — 60,1 млрд (рентабельность 15,5%).
- Капитальные затраты за 2025 год взлетели до 352,9 млрд рублей — почти в 1,5 раза выше, чем в 2024 году (242,3 млрд), а на 2026 год запланированы на уровне 389,9 млрд.
- Долговая нагрузка Net Debt/EBITDA за 2025 год составила 3,2x, но уже к 2027 году чистый долг может превысить 1,3 трлн рублей.
- Процентные расходы за 1-е полугодие 2026 года — 35,4 млрд рублей, и они продолжат расти на фоне высоких ставок.
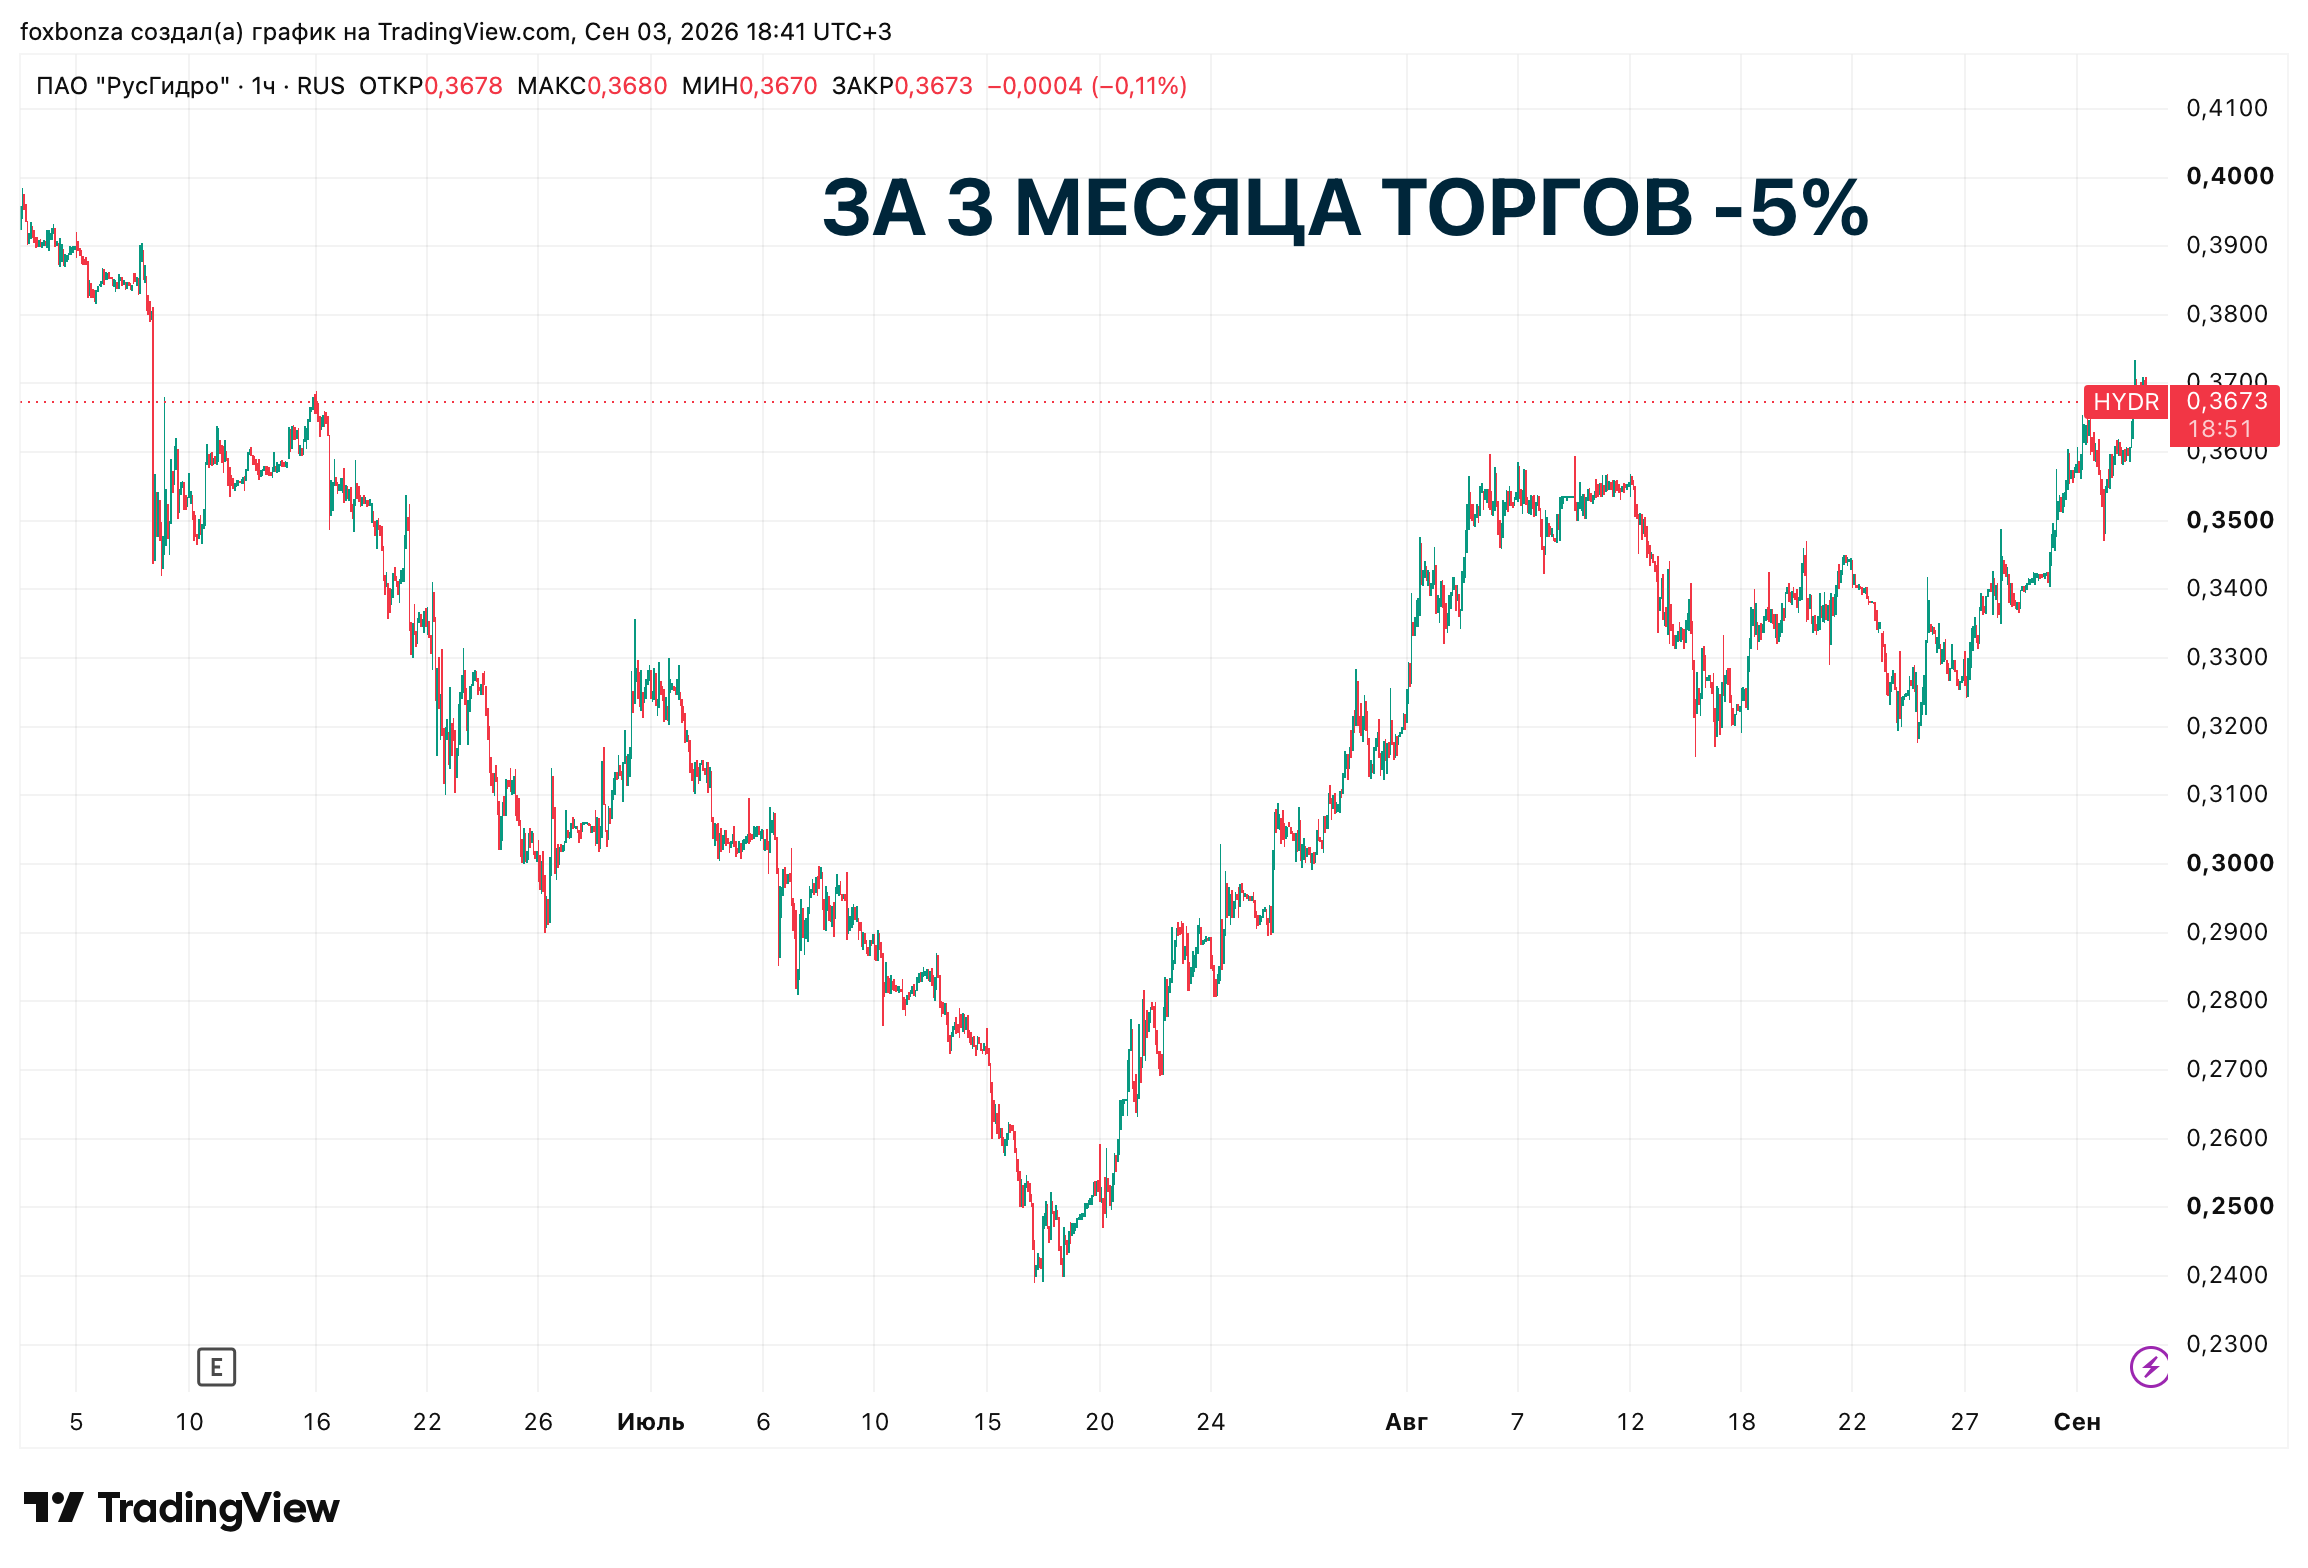
- Капитализация на 3 сентября 2026 года — около 163 млрд рублей (при цене 0,3673 руб. за акцию).
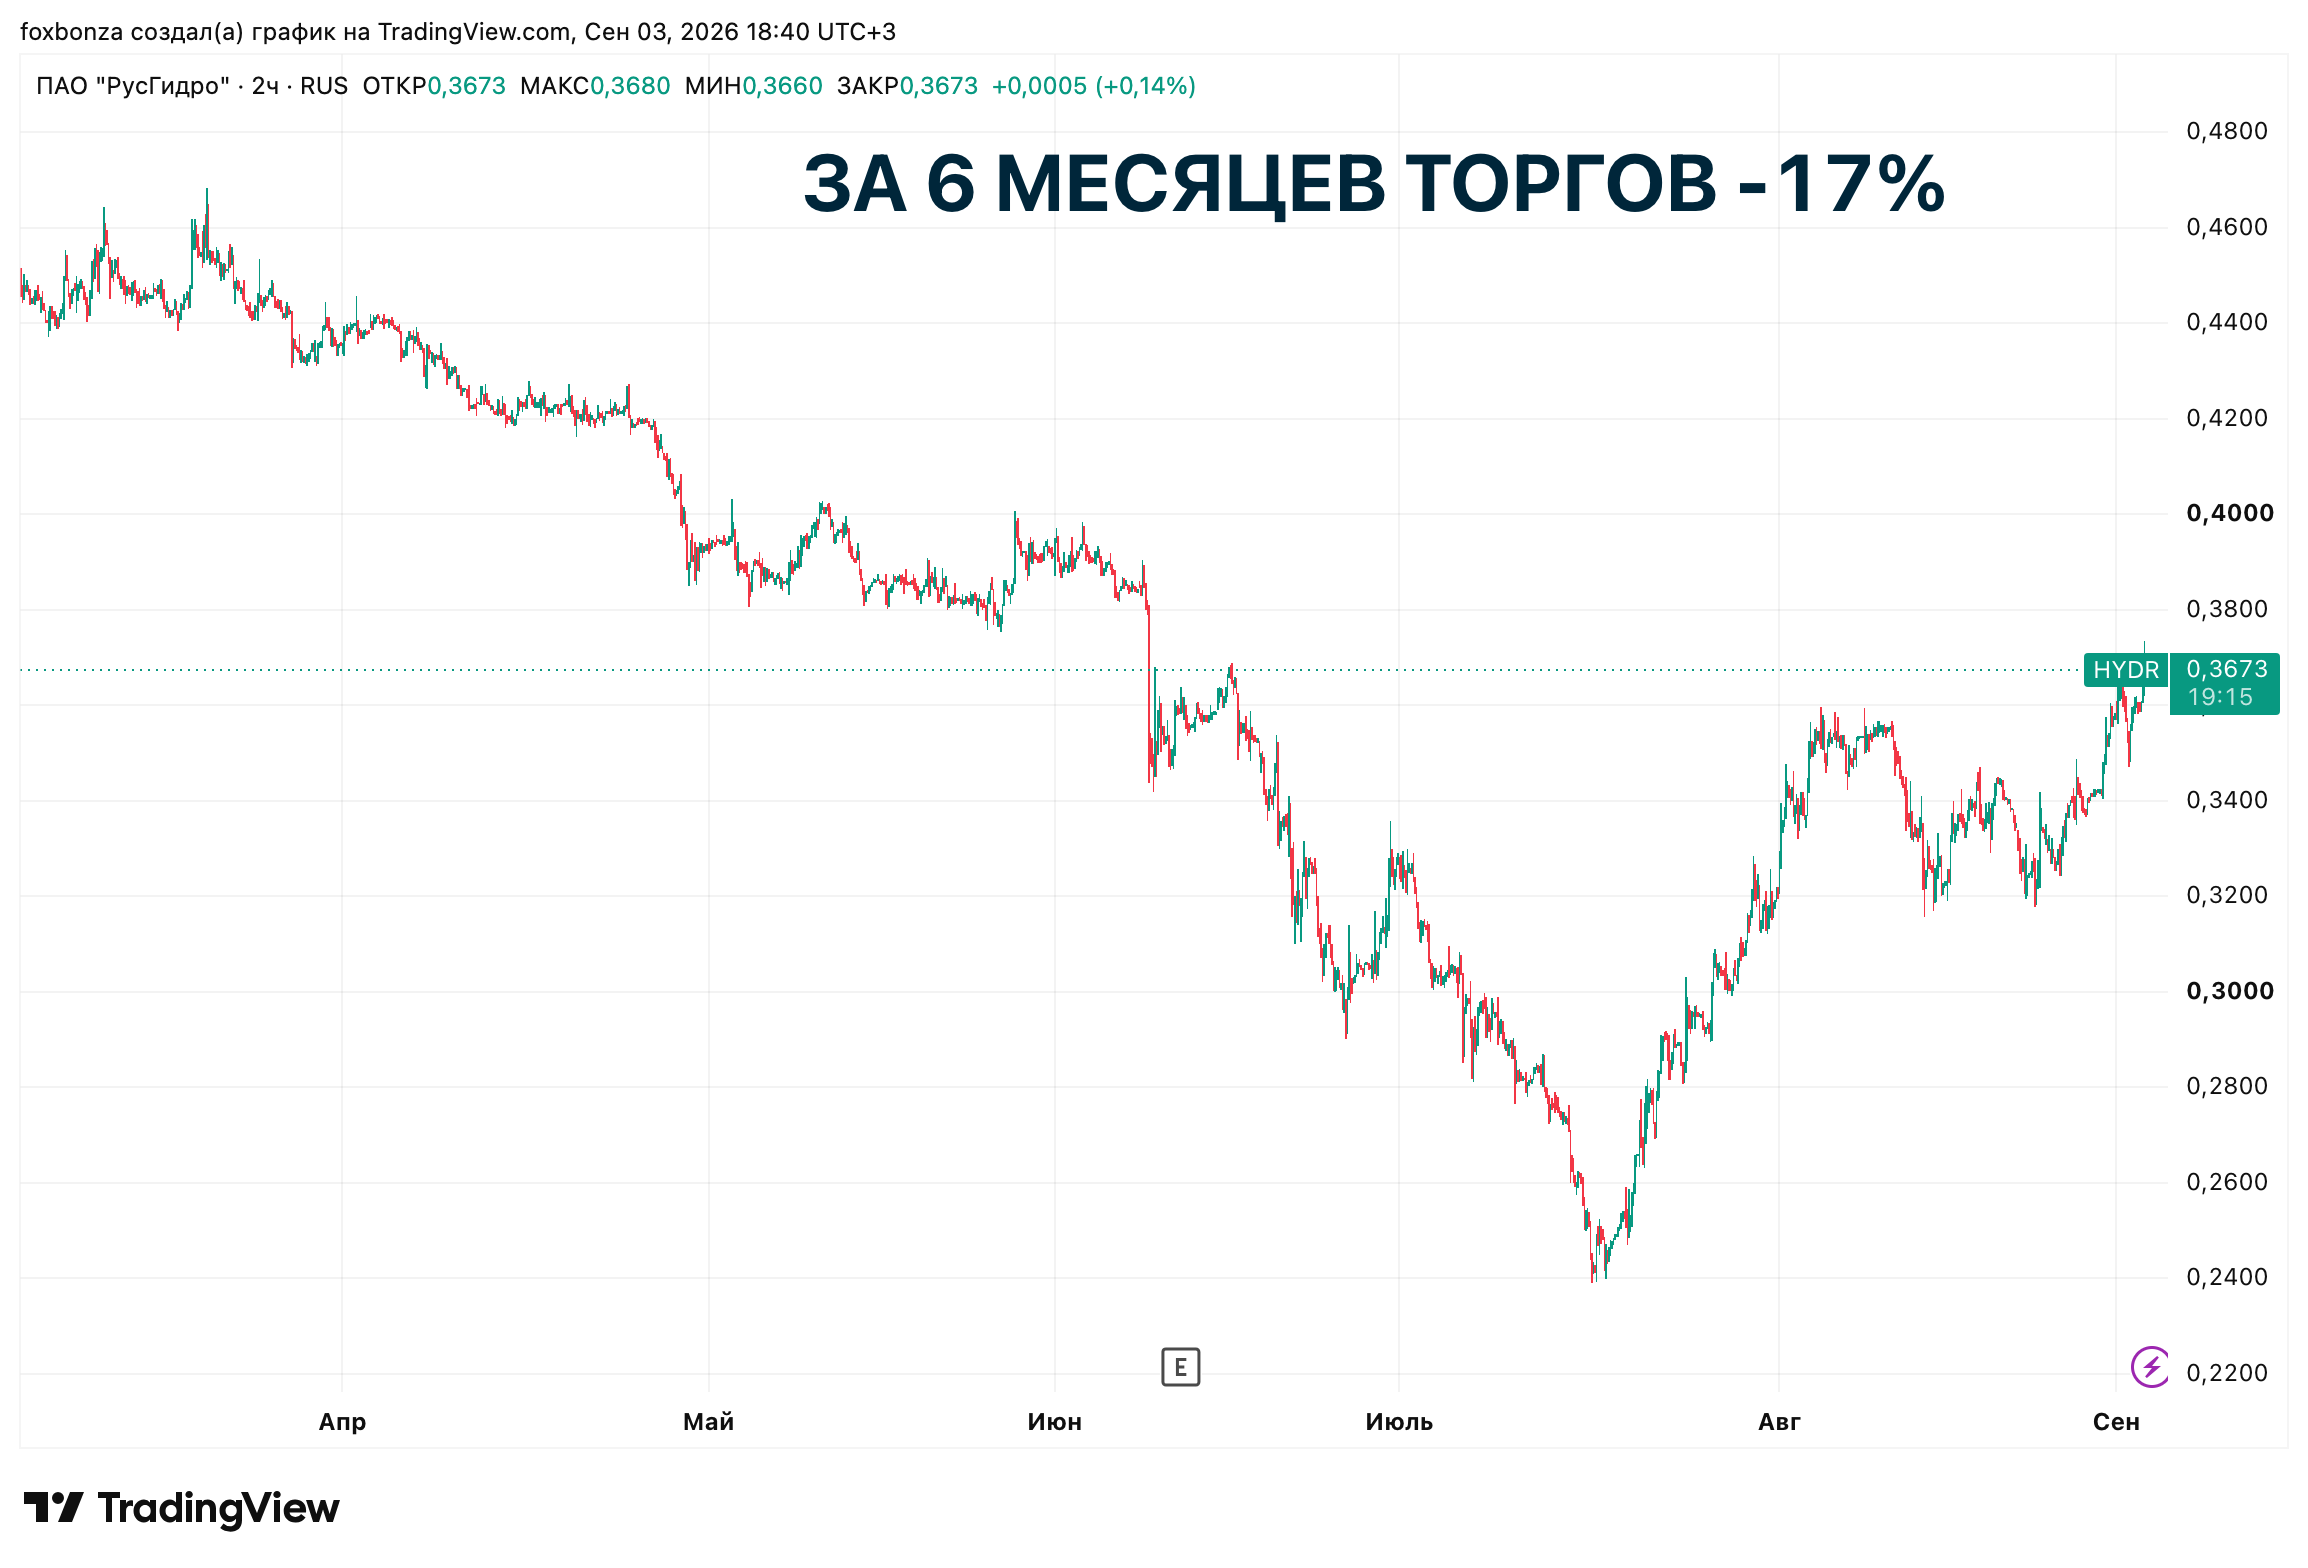
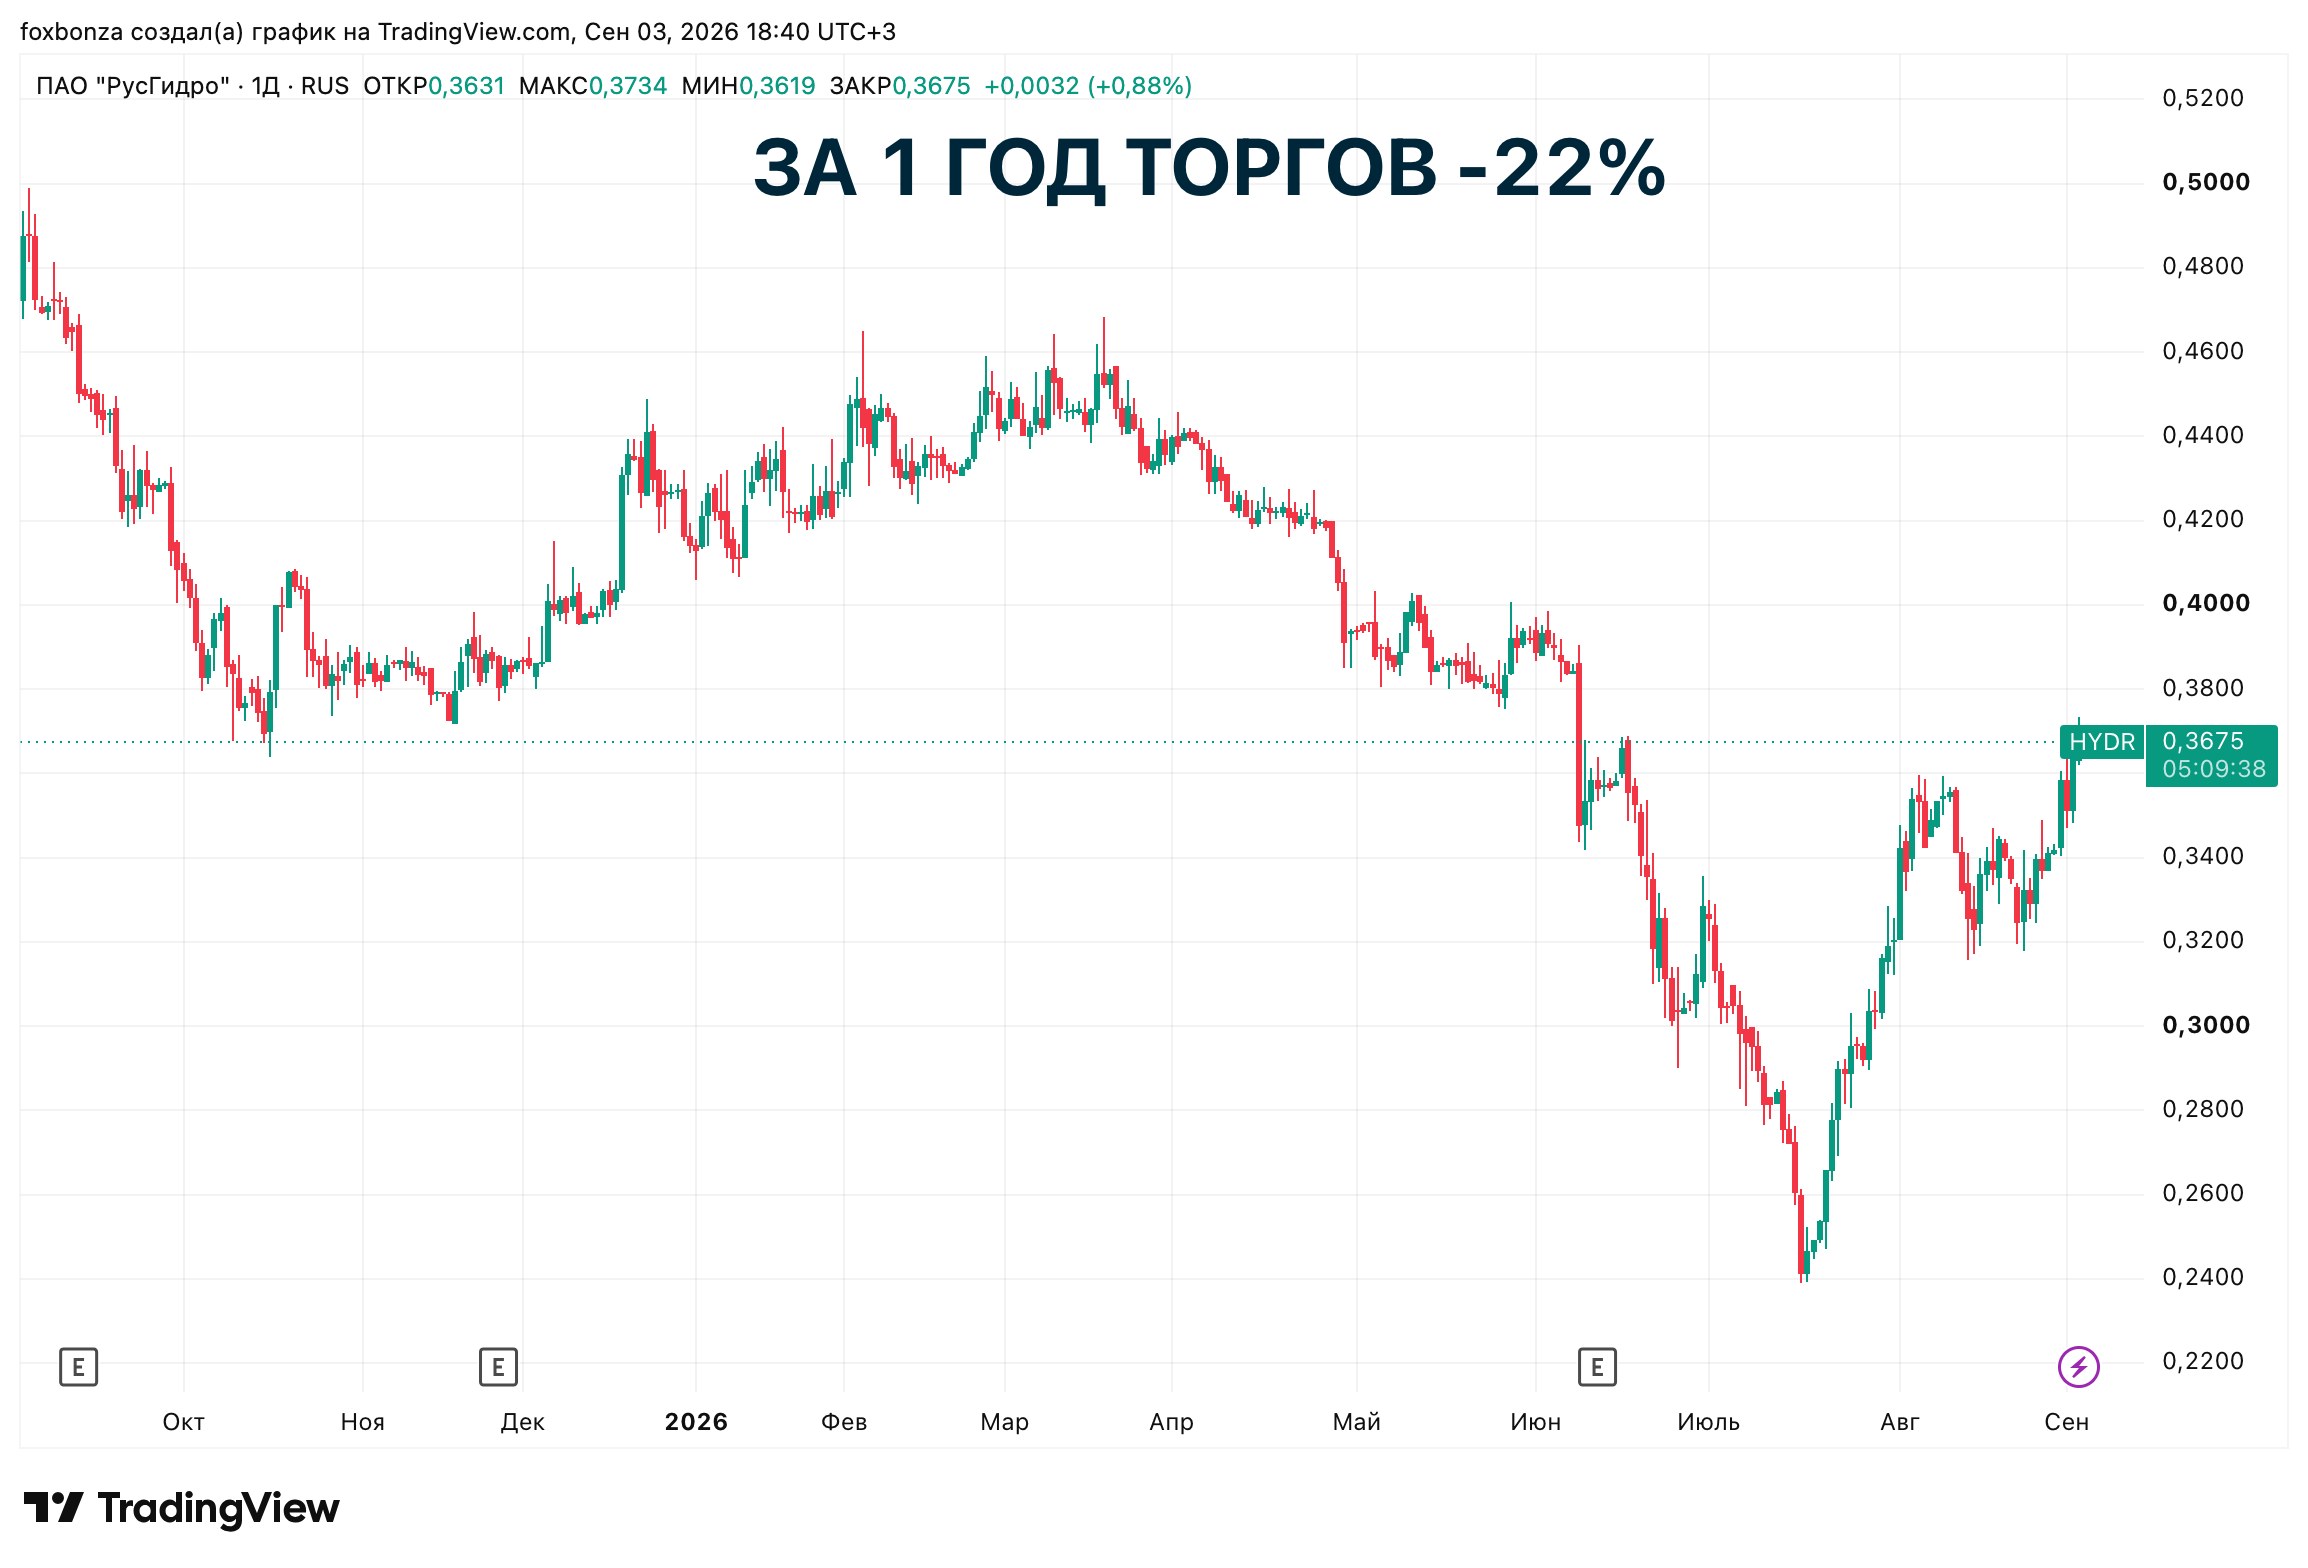
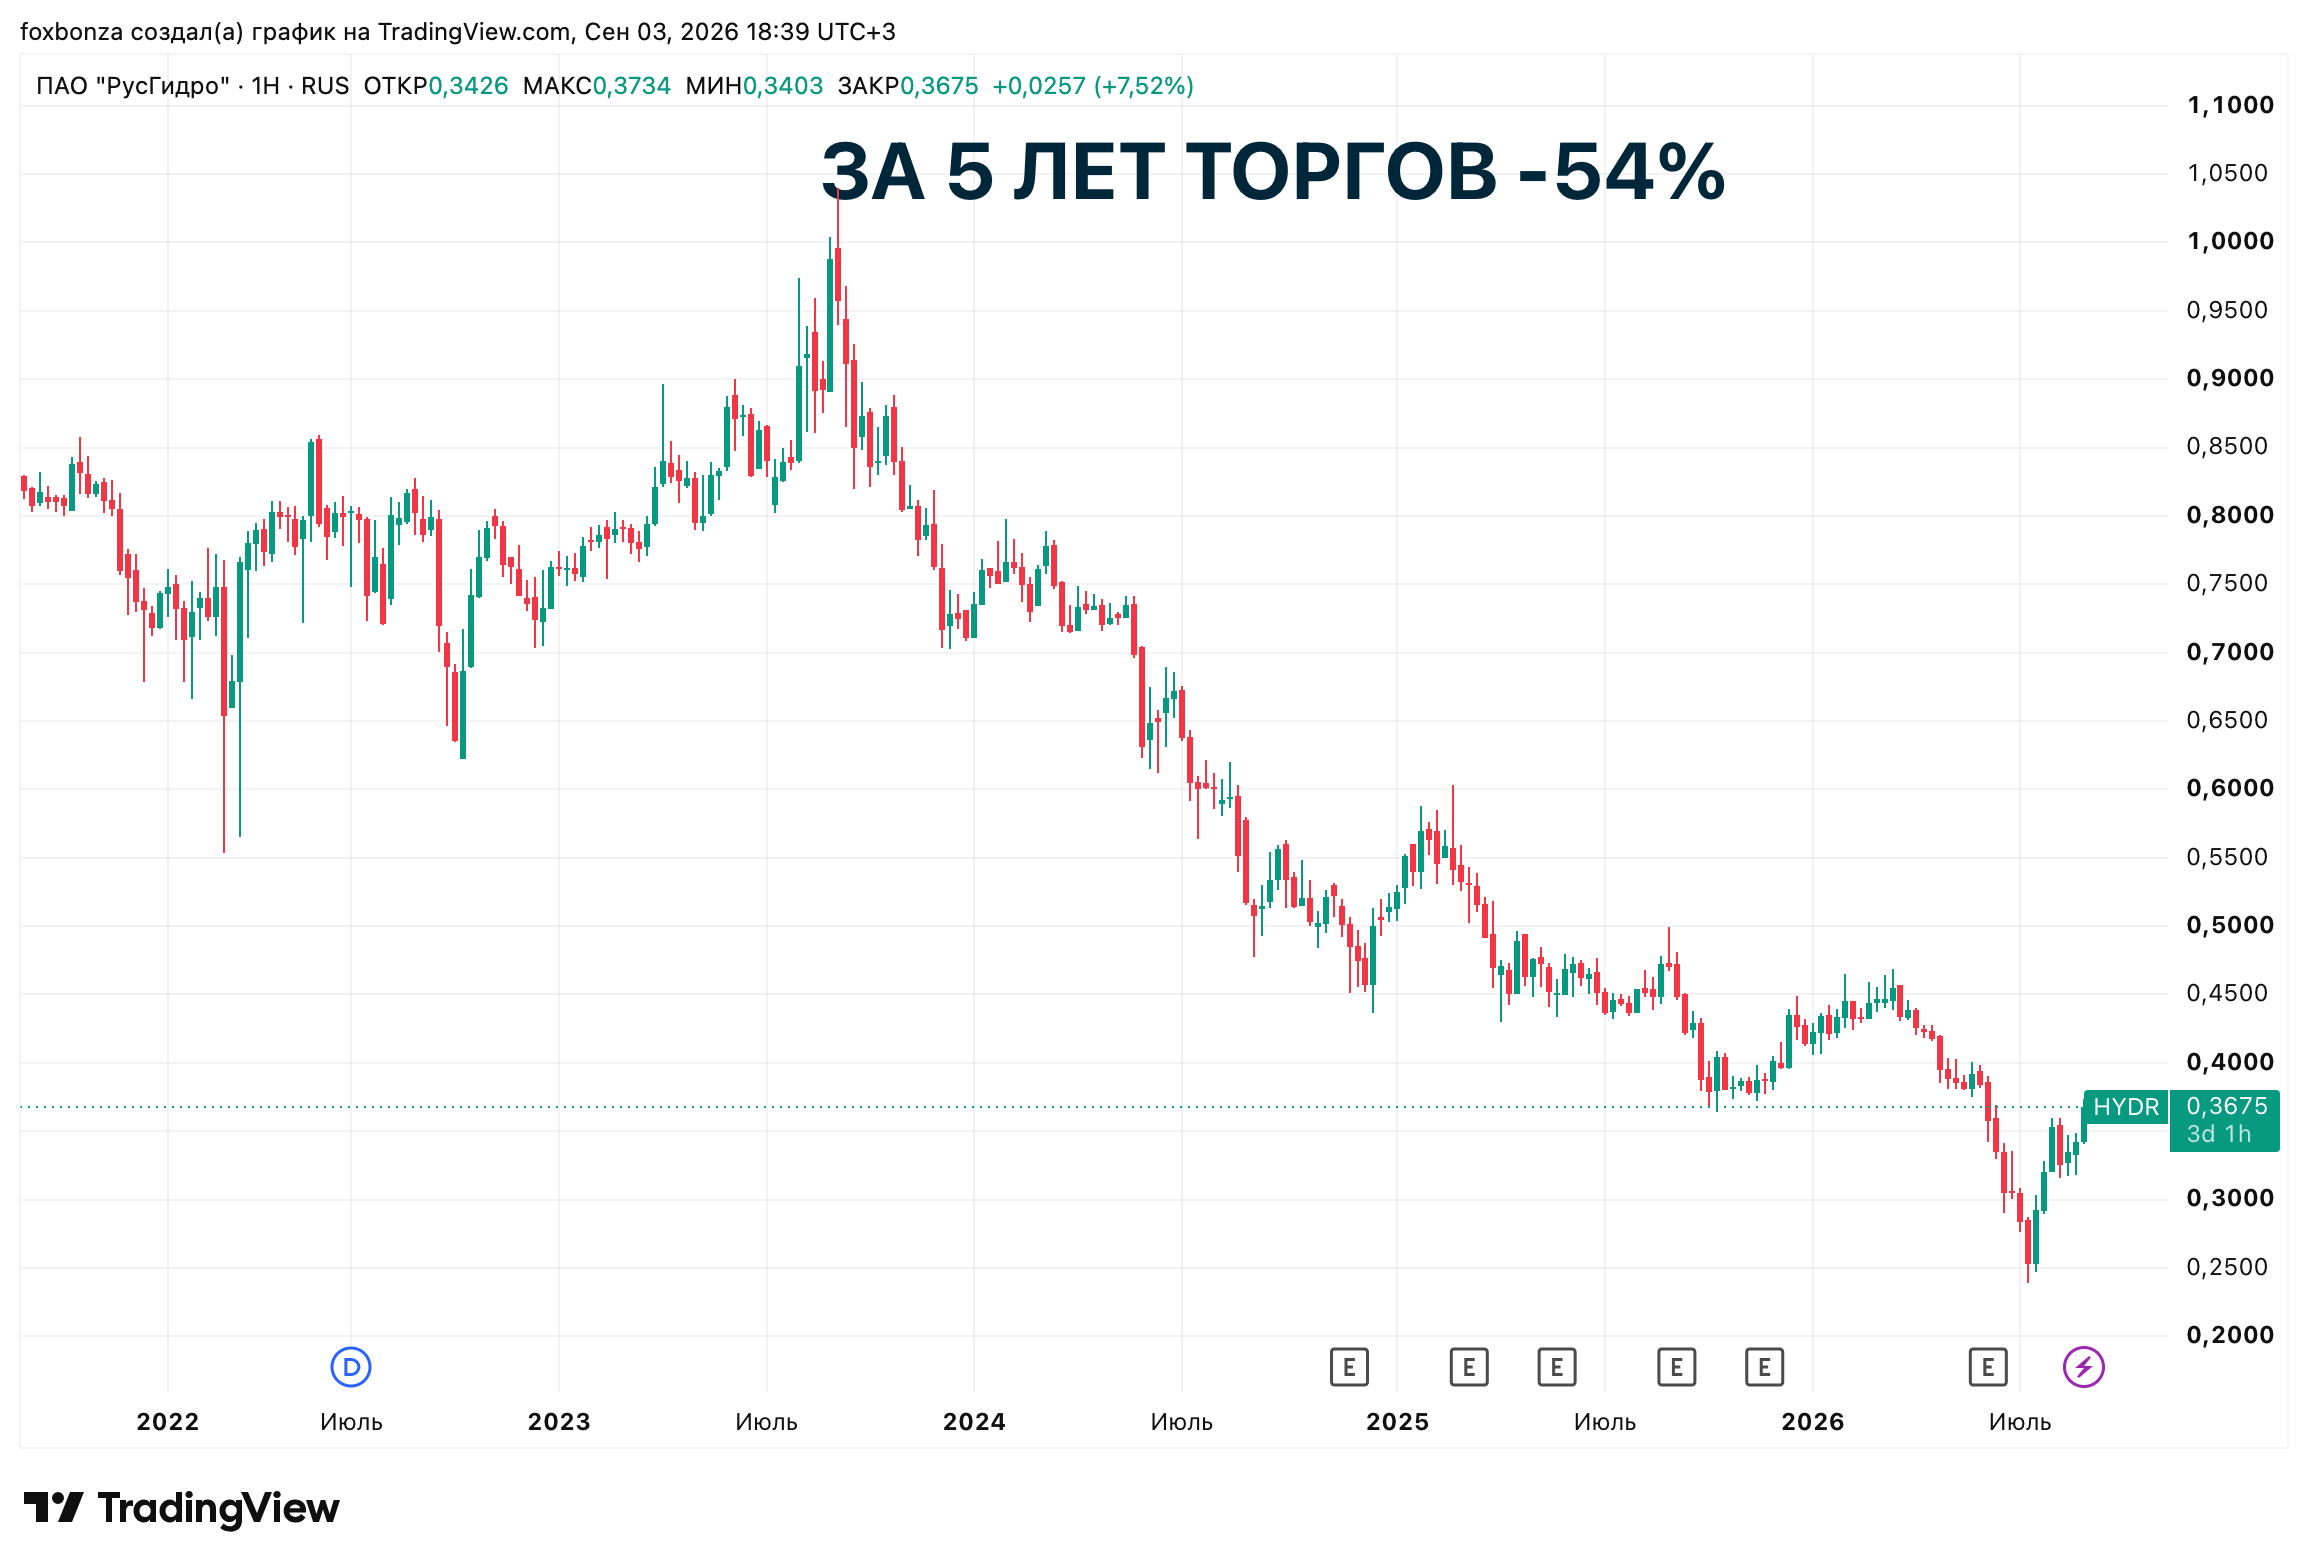
- Цена акции за 5 лет упала на 54%, за год — минус 22%. Балансовая стоимость акции на 30 июня 2026 года — 1,71 руб. (капитал 763 млрд рублей / 444,8 млрд акций), P/BV = 0,21x — компания торгуется с огромным дисконтом.
Вердикт Лиса по ПАО РусГидро (HYDR)
ПАО РусГидро (HYDR) остаётся для Лиса примером того, как государственный интерес, контроль и гигантские инвестиции в Дальний Восток уничтожают капитал миноритарных акционеров. Ключевой риск сейчас — не только долговая нагрузка и зависимость от тарифного регулирования, но и полное отсутствие дивидендов минимум до 2030 года. Общий долг на 30 июня 2026 года достиг 842,3 млрд рублей, а чистый долг/EBITDA выше 3x создаёт риски при высокой ключевой ставке. Процентные расходы продолжат расти, а свободный денежный поток остаётся отрицательным. Дивидендная политика фактически заморожена — последний раз компания платила дивиденды по итогам 2022 года. Основной попутный ветер — это планы по строительству 3 ГВт новой генерации на Дальнем Востоке, которые могут дать долгосрочный импульс выручке, но в краткосрочной перспективе только увеличат долговую нагрузку. С 2026 по 2030 год доля свободно продаваемой выработки ГЭС будет постепенно увеличиваться с 22% до 100% — это даст прирост выручки. Однако пока эти изменения не отразятся на FCF, акции с P/BV 0,21x — это ловушка стоимости, а не возможность для покупки. Лис меняет взгляд на нейтральный только при устойчивом снижении ключевой ставки до 9-10% и появлении признаков генерации реального свободного денежного потока. До этого момента — Foxbonza в поисках более понятных историй.



Комментарии (0)