


Главная новость отчетности КАМАЗ (KMAZ)
КАМАЗ
(KMAZ) завершил 2025 год с чистым убытком по РСБУ в 37 млрд рублей, а в первом полугодии 2026 года убыток продолжил расти и достиг 13,8 млрд рублей. При этом выручка за 1П 2026 года почти не изменилась по сравнению с 1П 2025 года: 127,2 млрд против 127,6 млрд рублей (-0,3%). Однако себестоимость продаж в 2025 году выросла до 248,9 млрд рублей, что привело к валовому убытку в 4,1 млрд рублей по итогам года. Ключевое противоречие: компания работает на низкой марже, а обслуживание долга (проценты к уплате за 1П 2026 года — 17,7 млрд рублей) съедает всю операционную прибыль. Лис зафиксировал серьезный сигнал: долговая нагрузка Net Debt/EBITDA подскочила до критических значений, что делает бизнес уязвимым к дальнейшему росту ключевой ставки.Ключевые мультипликаторы КАМАЗ (KMAZ)
КАМАЗ
(KMAZ) показывает удручающие мультипликаторы:- Выручка за 2025 год по РСБУ составила 315,2 млрд рублей, сократившись на 2,5% к 2024 году.
- Валовая прибыль рухнула с 24,2 млрд до отрицательных 4,1 млрд рублей.
- Операционный убыток достиг 20,1 млрд рублей против прибыли 13,5 млрд годом ранее, а чистый убыток составил 37 млрд рублей.
- В первом полугодии 2026 года ситуация не улучшается: выручка 127,2 млрд рублей, валовая прибыль 5,99 млрд (рентабельность 4,7%), операционный убыток 4,76 млрд.
- Долговая нагрузка выглядит угрожающе: общий долг на 30.06.2026 составил 286,2 млрд рублей при отрицательном EBITDA около 5 млрд рублей.
- Проценты к уплате за полугодие — 17,7 млрд рублей, что втрое превышает операционную прибыль до налогов.
В отчетности присутствует значимый фактор — налоговые активы и обязательства искажают картину, но даже без них бизнес остается глубоко убыточным на операционном уровне.
Вердикт Лиса по КАМАЗ (KMAZ)
КАМАЗ
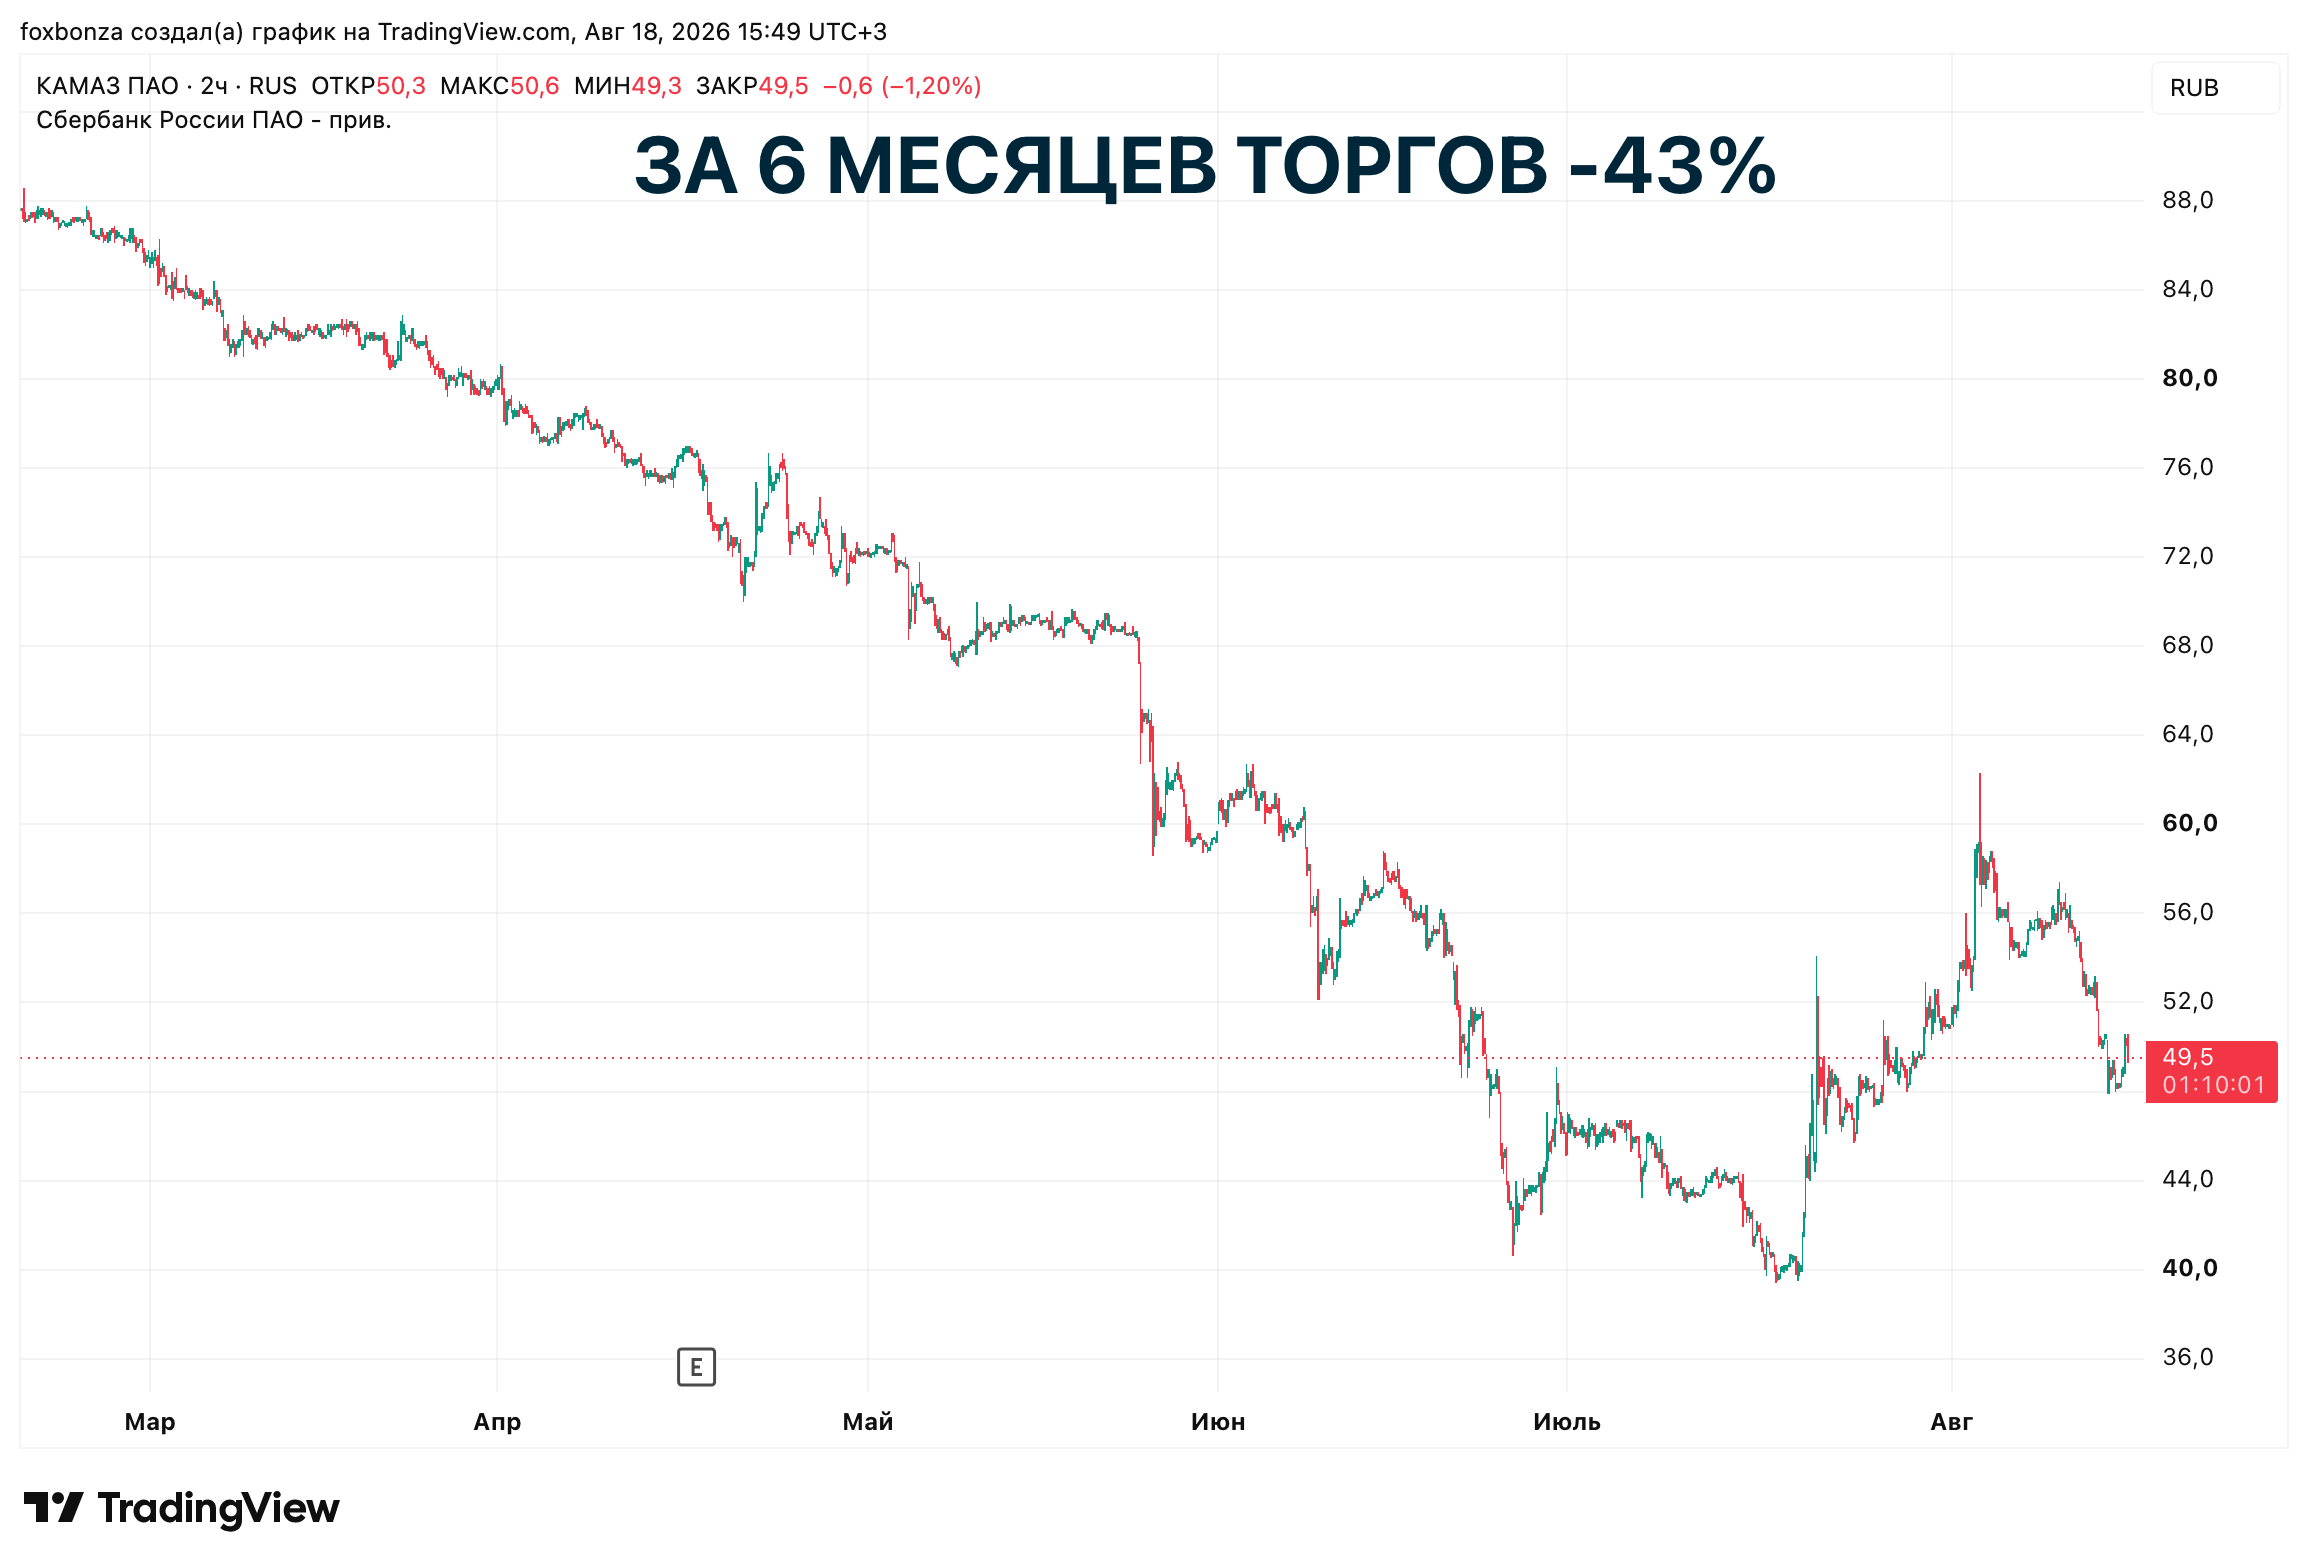
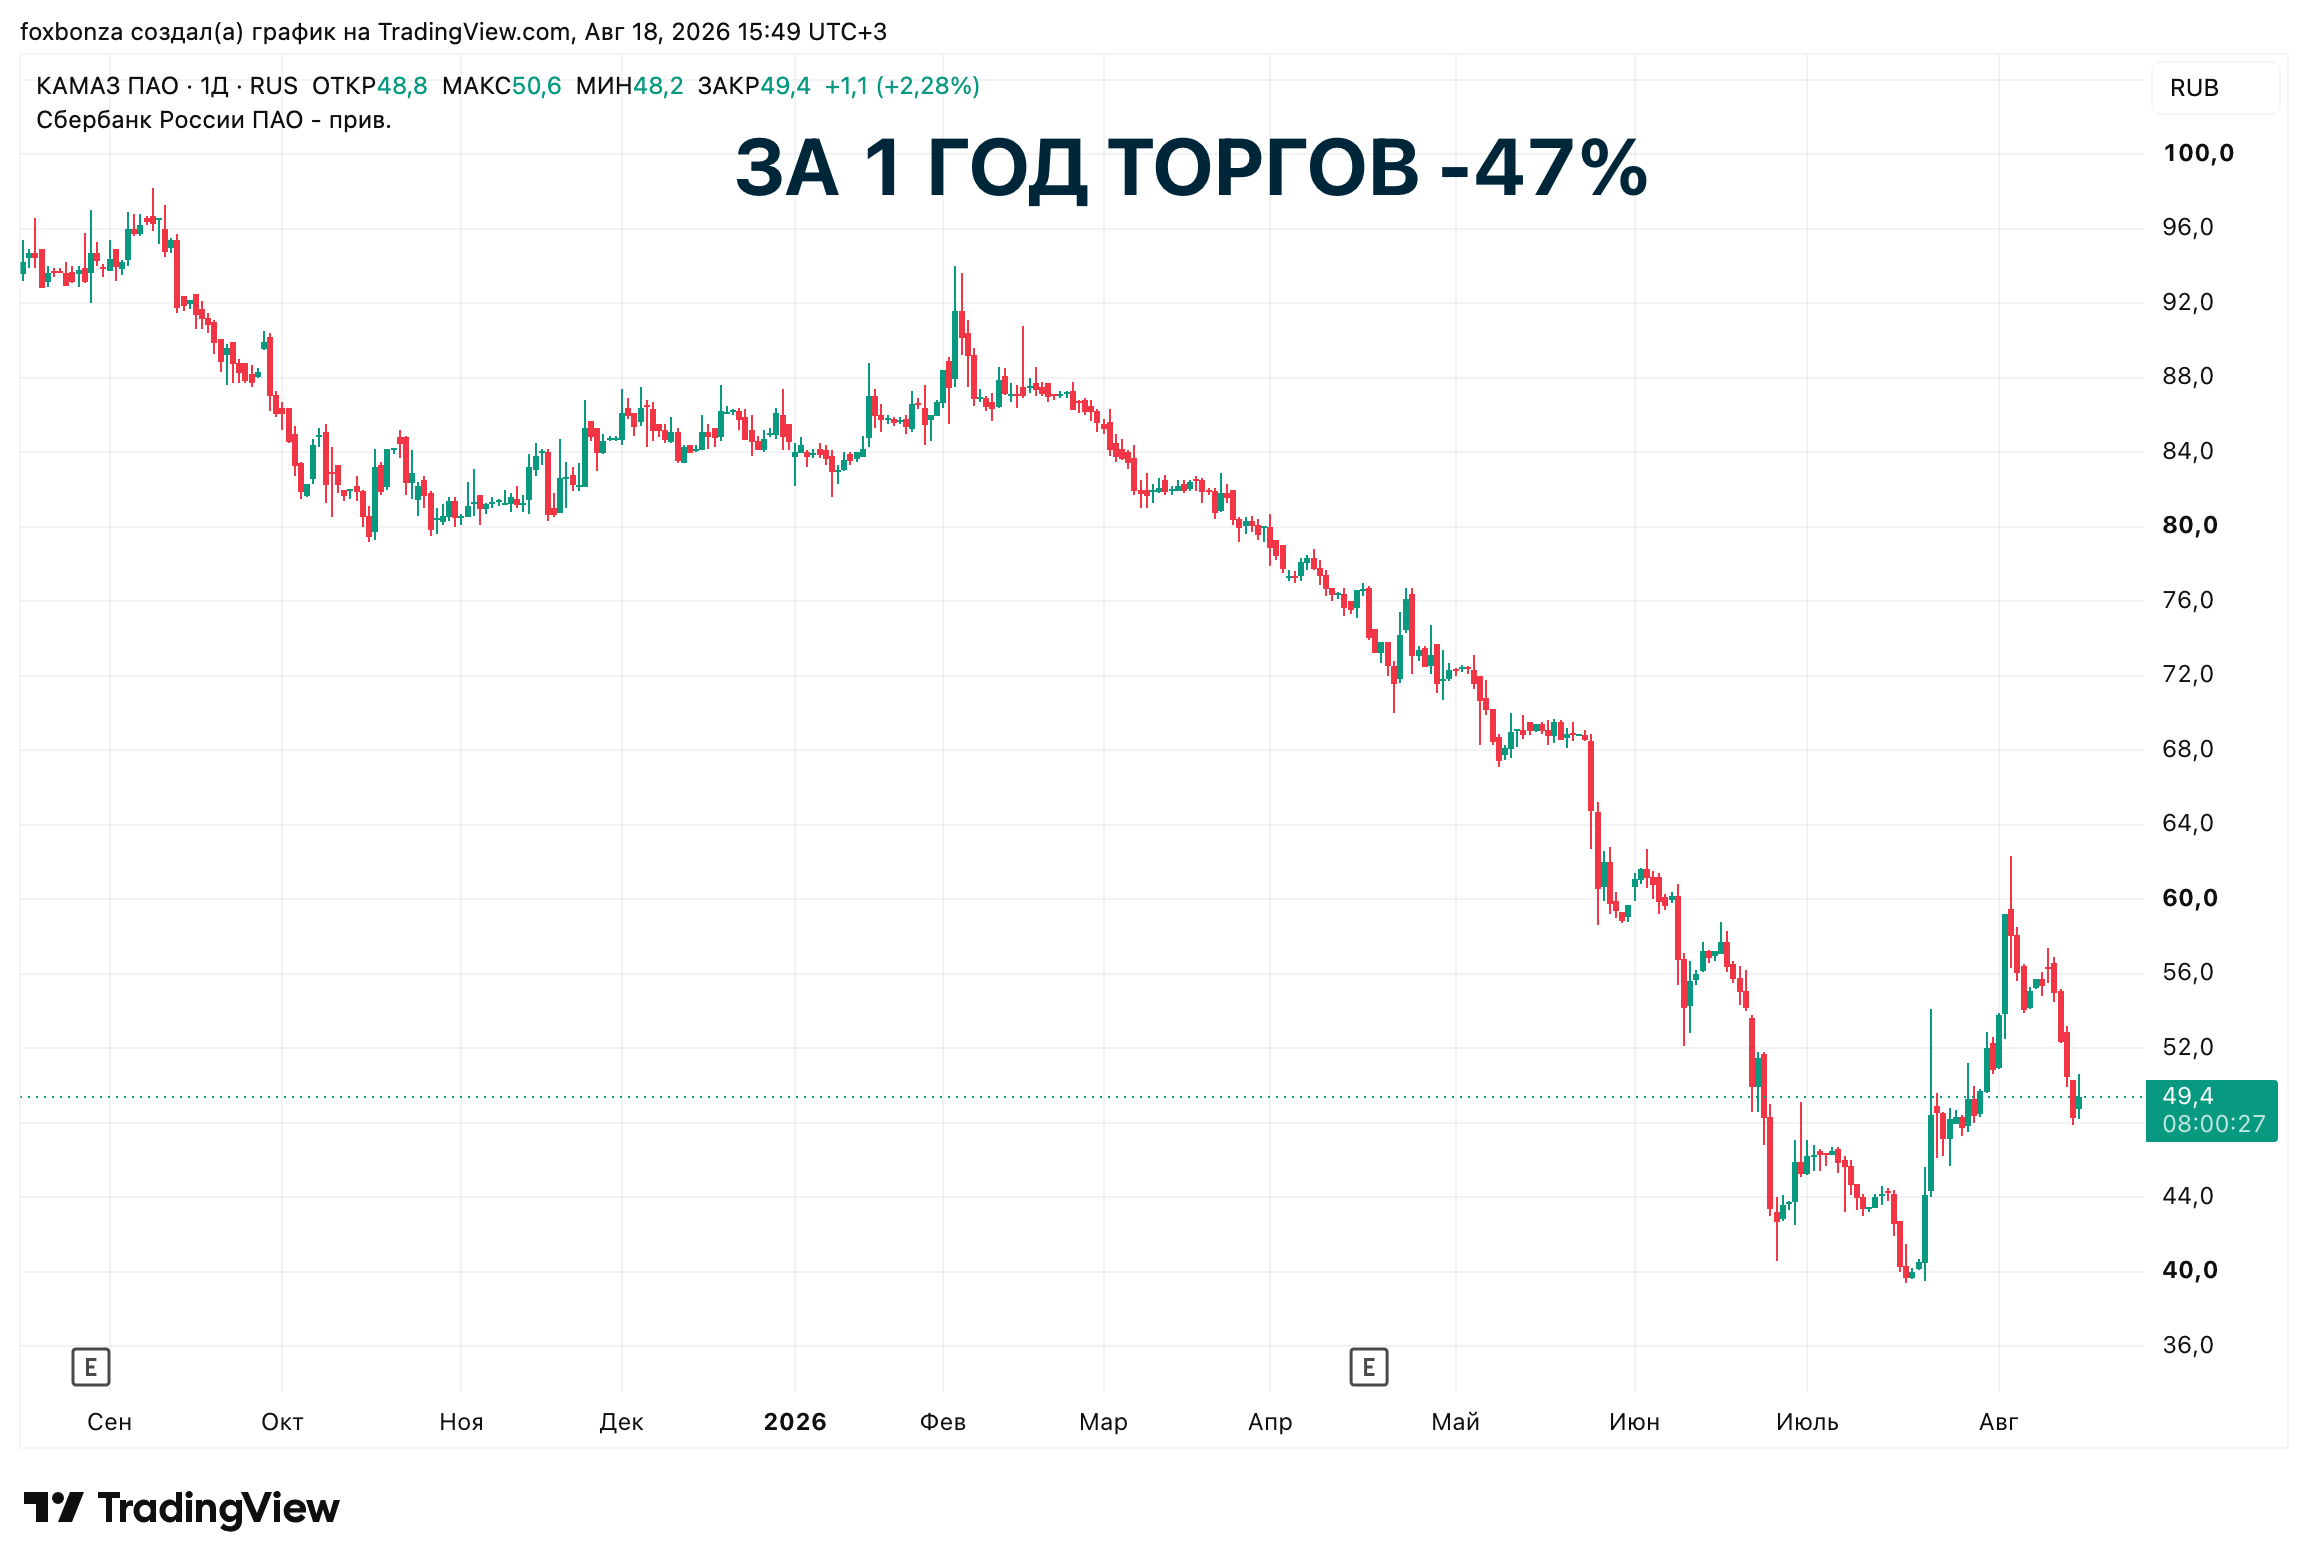
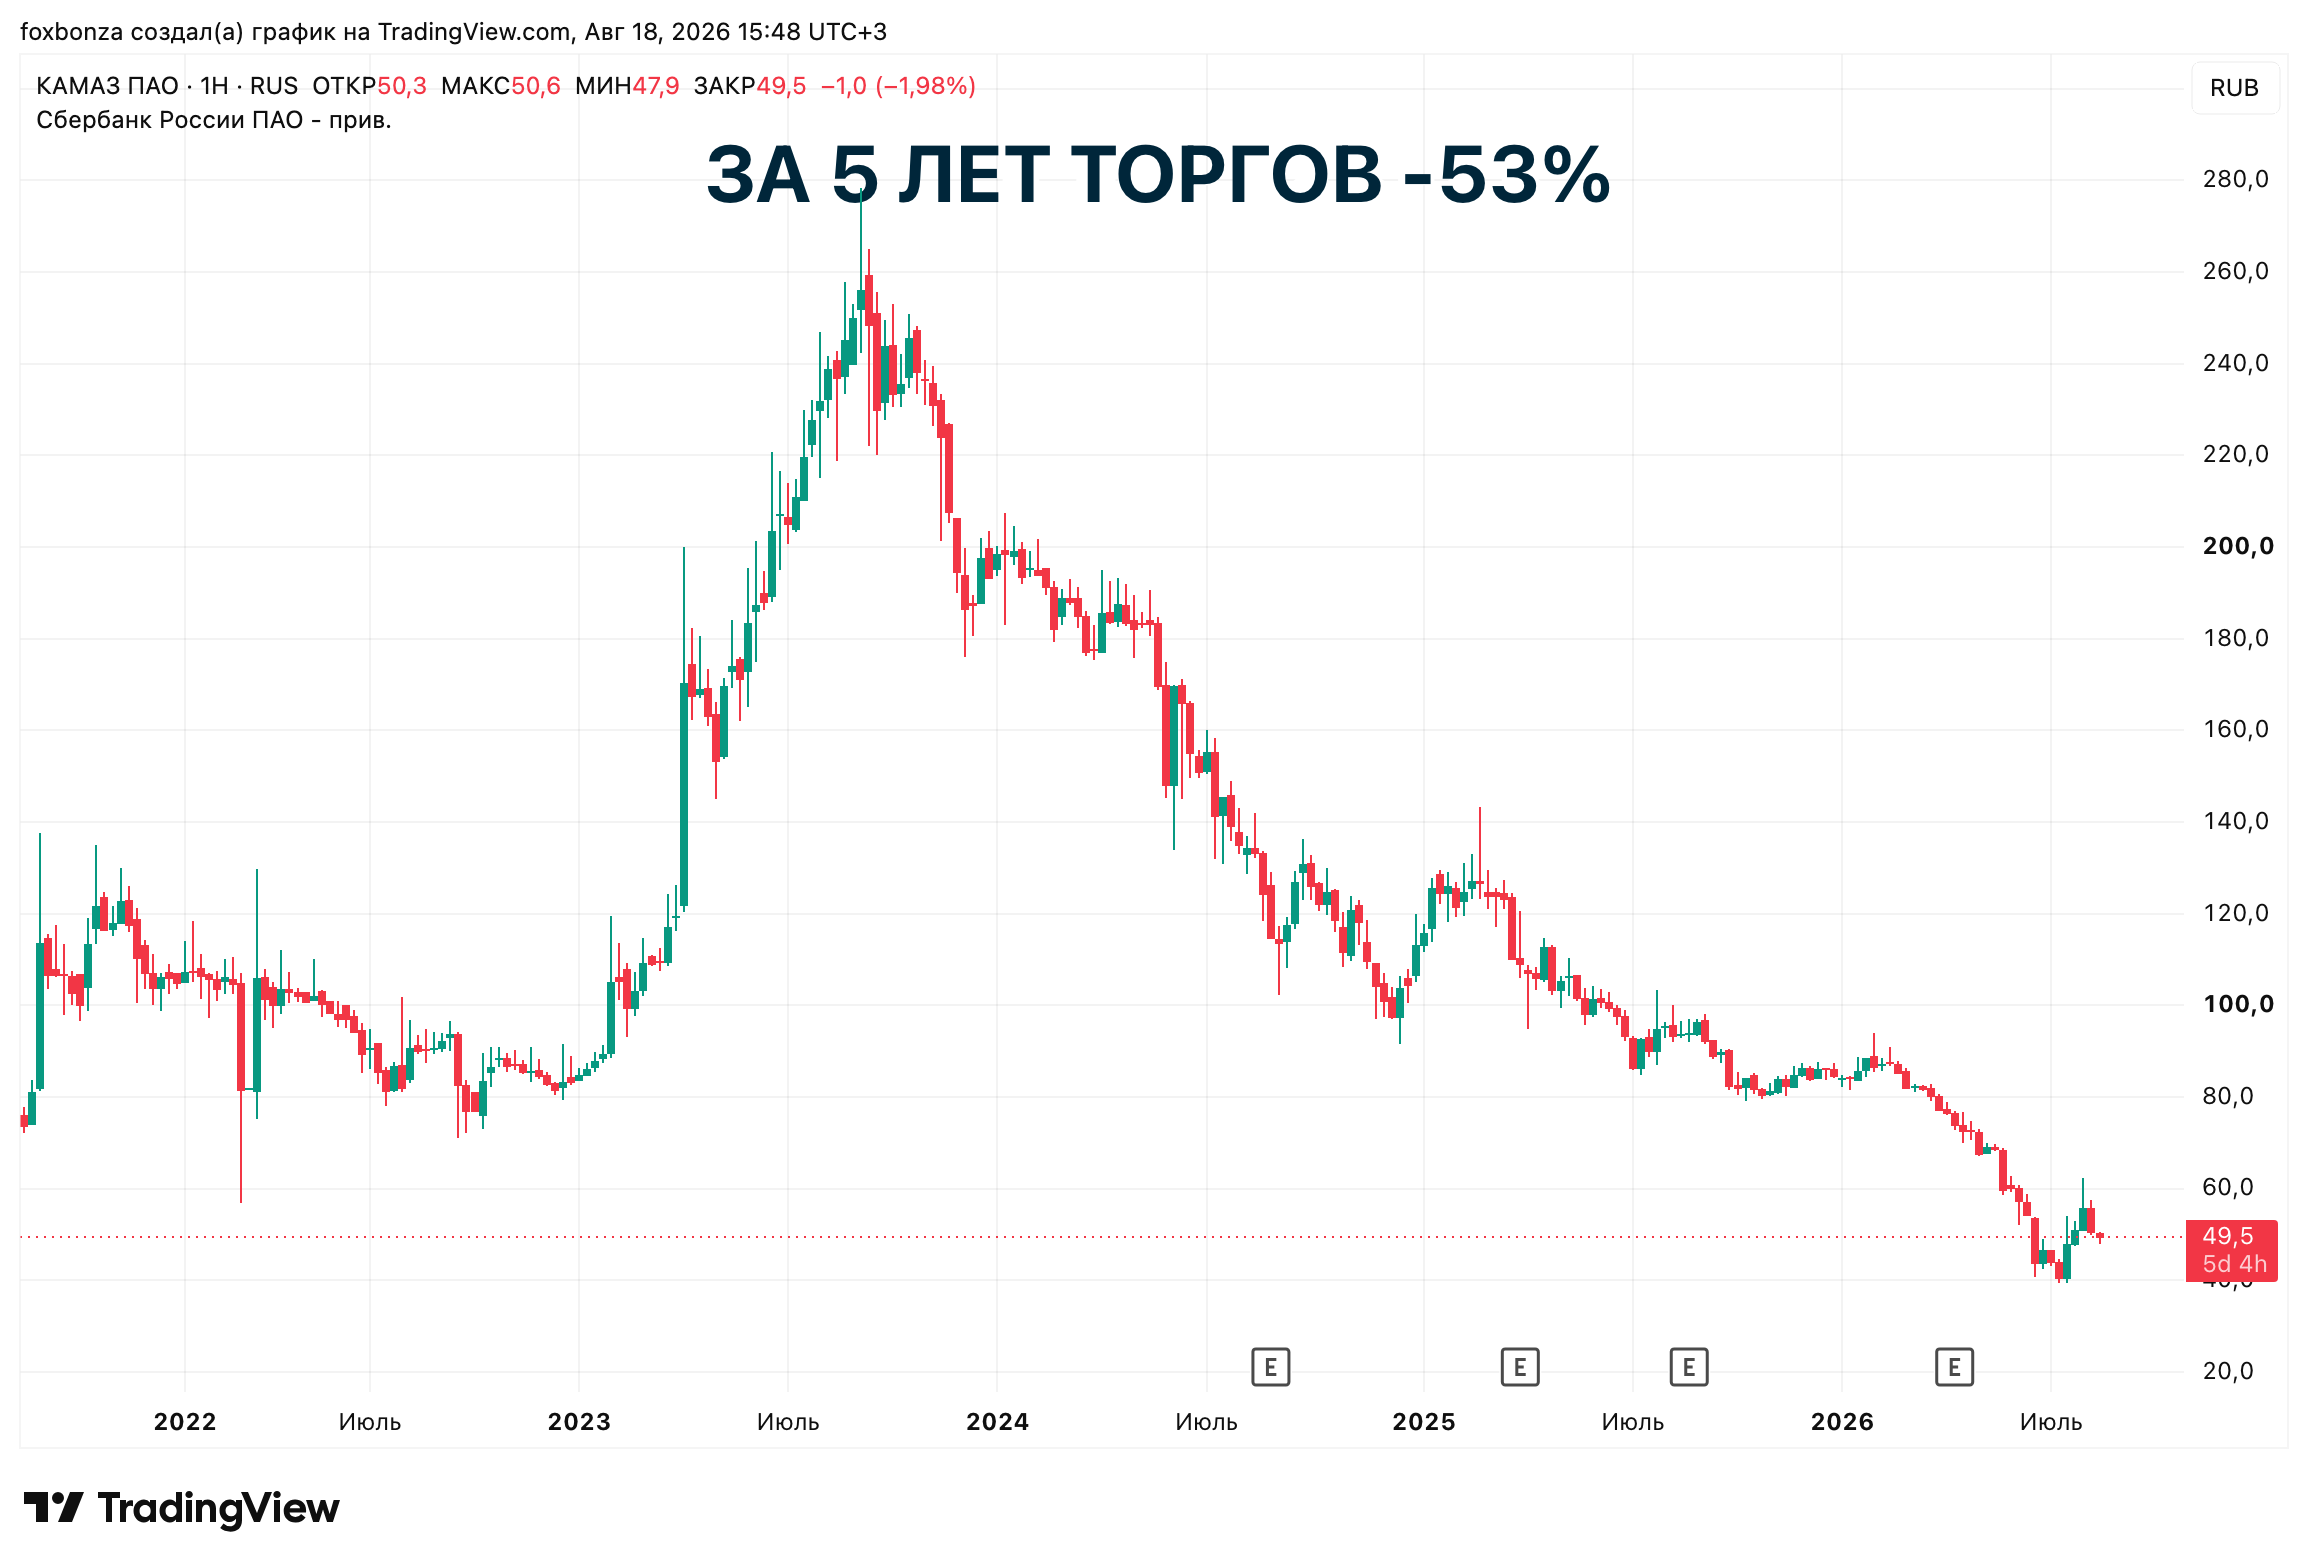
(KMAZ) находится в "идеальном шторме": высокие процентные ставки делают обслуживание долга (общий долг 286 млрд рублей) непосильным, а падение рентабельности не позволяет генерировать достаточный денежный поток. Ключевой риск — дальнейшее ухудшение операционной эффективности на фоне роста себестоимости (материальные затраты выросли до 94,9 млрд за 1П 2026) и сохранения высоких процентных расходов. Финансовый рычаг компании критический, и любое ужесточение денежно-кредитной политики может стать триггером для реструктуризации долга. Лис видит, что бумага торгуется с огромным дисконтом к историческим уровням, и это не "недооцененность", а справедливая цена за высокий риск банкротства, которого конечно же не допустят. Сценарий разворота возможен только при снижении ключевой ставки до 10-12% и росте рентабельности хотя бы до 7-8%, но пока этих предпосылок нет. Оборонный заказ не помогает, и акции продолжают падать.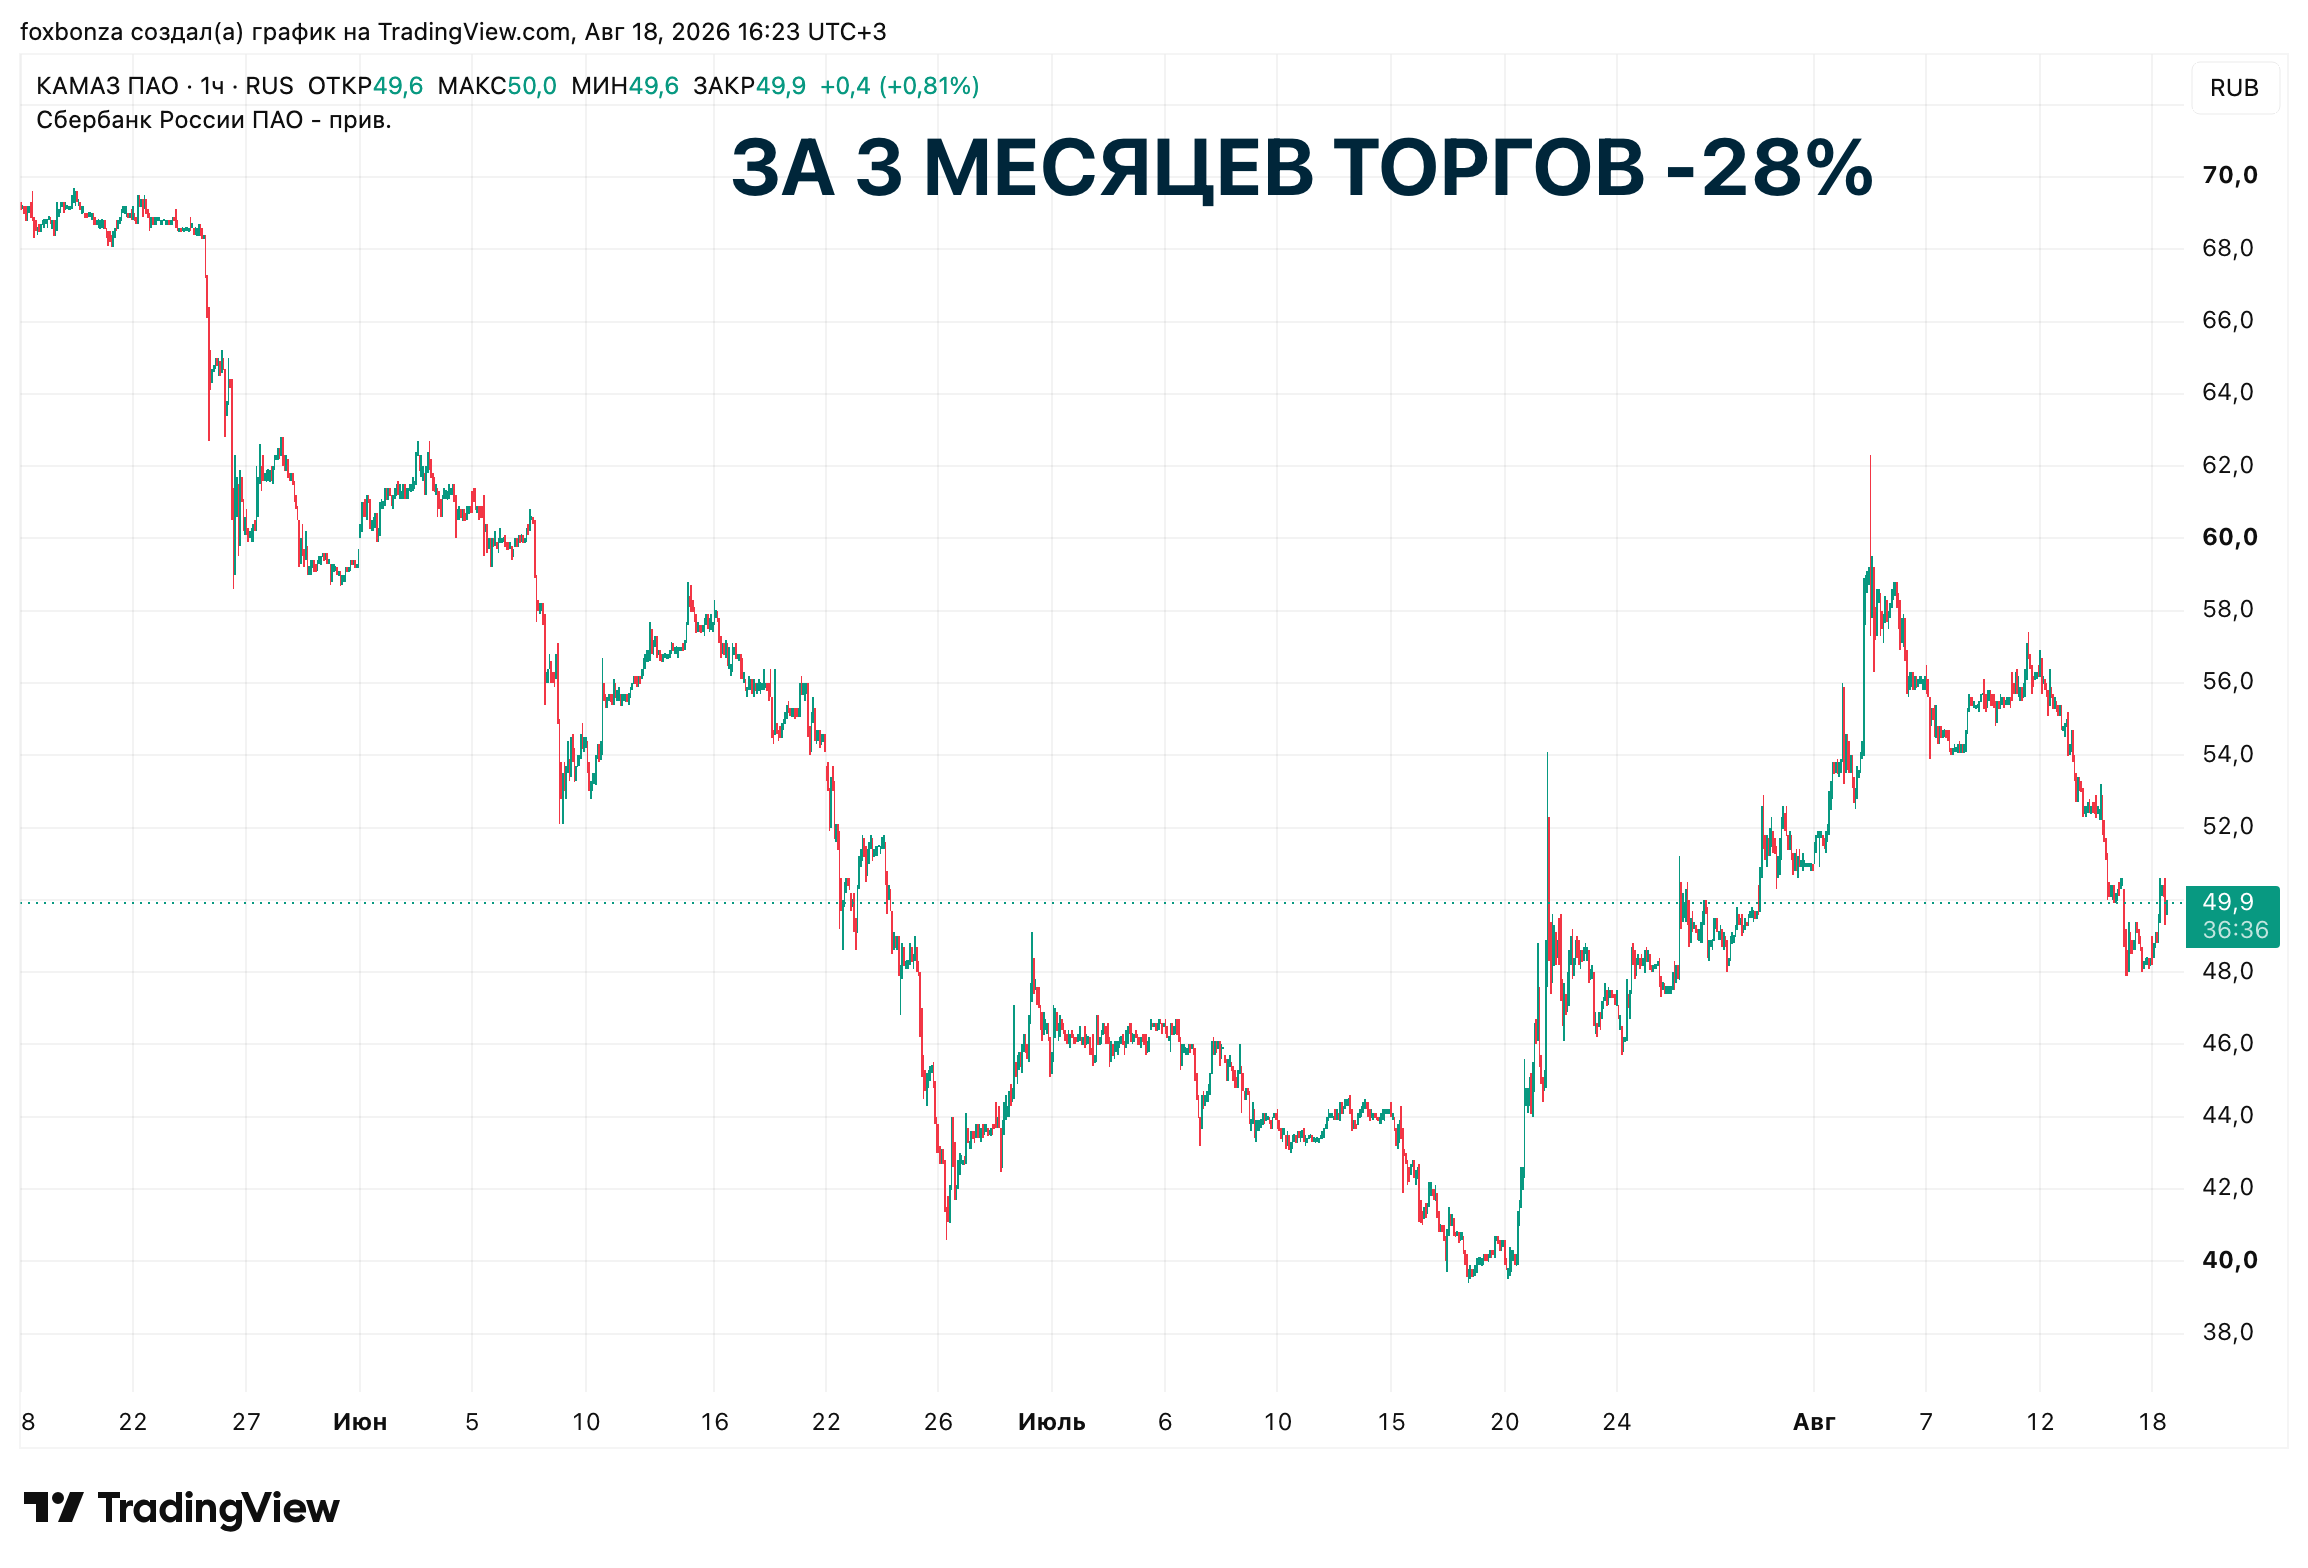
Комментарии (0)