

Главная новость отчетности МКПАО ВК (VKCO)
МКПАО ВК (VKCO) продемонстрировала восстановление операционной эффективности: за 1 полугодие 2026 года скорректированный показатель EBITDA вырос на 34% по сравнению с аналогичным периодом прошлого года. Однако, к сожалению, чистый убыток сократился лишь на 70%, оставшись на уровне 3,8 млрд рублей. Это указывает на то, что операционный рост пока не может полностью перекрыть расходы на обслуживание долга и амортизацию. Операционно бизнес работает в плюсе (EBITDA за 2025 год составила 22,6 млрд рублей), но чистый убыток достиг 25 млрд рублей. Причина кроется в двух статьях, которые «съедают» операционную прибыль. Во-первых, это процентные расходы по долгу: даже после допэмиссии* и снижения чистого долга до 70-82 млрд рублей, обслуживание кредитов остается тяжелым бременем. В первом полугодии 2025 года чистые процентные расходы составляли 13,3 млрд рублей, и хотя во втором полугодии они снизились до 2,5 млрд благодаря льготным ставкам и денежной подушке, для компании, которая все еще не вышла на устойчивую прибыль, это критично. Во-вторых, это обесценение активов и масштабные инвестиции: компания вкладывает огромные средства в контент, инфраструктуру и новые сервисы, которые пока не генерируют достаточную отдачу. Только за последние пять лет ВК вложила 122 млрд рублей капзатрат и еще 50 млрд в сделки M&A, но отдача от этих вложений не впечатляет рынок совсем.
Ключевые мультипликаторы МКПАО ВК (VKCO)
Выручка компании за первое полугодие 2026 года выросла на 12% к прошлому году, при этом скорректированная EBITDA увеличилась на 34%, что свидетельствует о повышении рентабельности операционного бизнеса. Однако чистая прибыль осталась отрицательной, хотя убыток и сократился на 70%. Финансовые расходы сократились на 63%, что стало следствием рефинансирования долга и снижения ключевой ставки. На этом фоне долговая нагрузка остается значительной: соотношение обязательств к капиталу составляет приемлемые 1,5x, но общий долг превышает 99 млрд рублей. Значимым разовым событием стала продажа 25% доли в ассоциированной организации за 21,2 млрд рублей, что принесло прибыль в 3,5 млрд рублей и поддержало финансовый результат. Основной источник выручки — онлайн-реклама — растет медленнее, чем хотелось бы: за 2025 год выручка увеличилась всего на 8% против 23% годом ранее. Рекламный рынок замедляется, и рекламодатели экономят бюджеты, что бьет по главному сегменту компании. При этом VK распыляется: у компании множество сегментов (соцсети, медиаконтент, образование, технологии для бизнеса, экосистемные сервисы), однако 70% выручки по-прежнему дает сегмент «Социальные платформы и медиаконтент», а быстрорастущий VK Tech (выручка +38%) пока слишком мал, чтобы переломить общий тренд.
Вместо концентрации на одном-двух ключевых направлениях менеджмент продолжает инвестировать в новые проекты, что увеличивает расходы, но не приносит быстрой прибыли.
Вердикт Foxbonza Инвестиций по МКПАО ВК (VKCO)
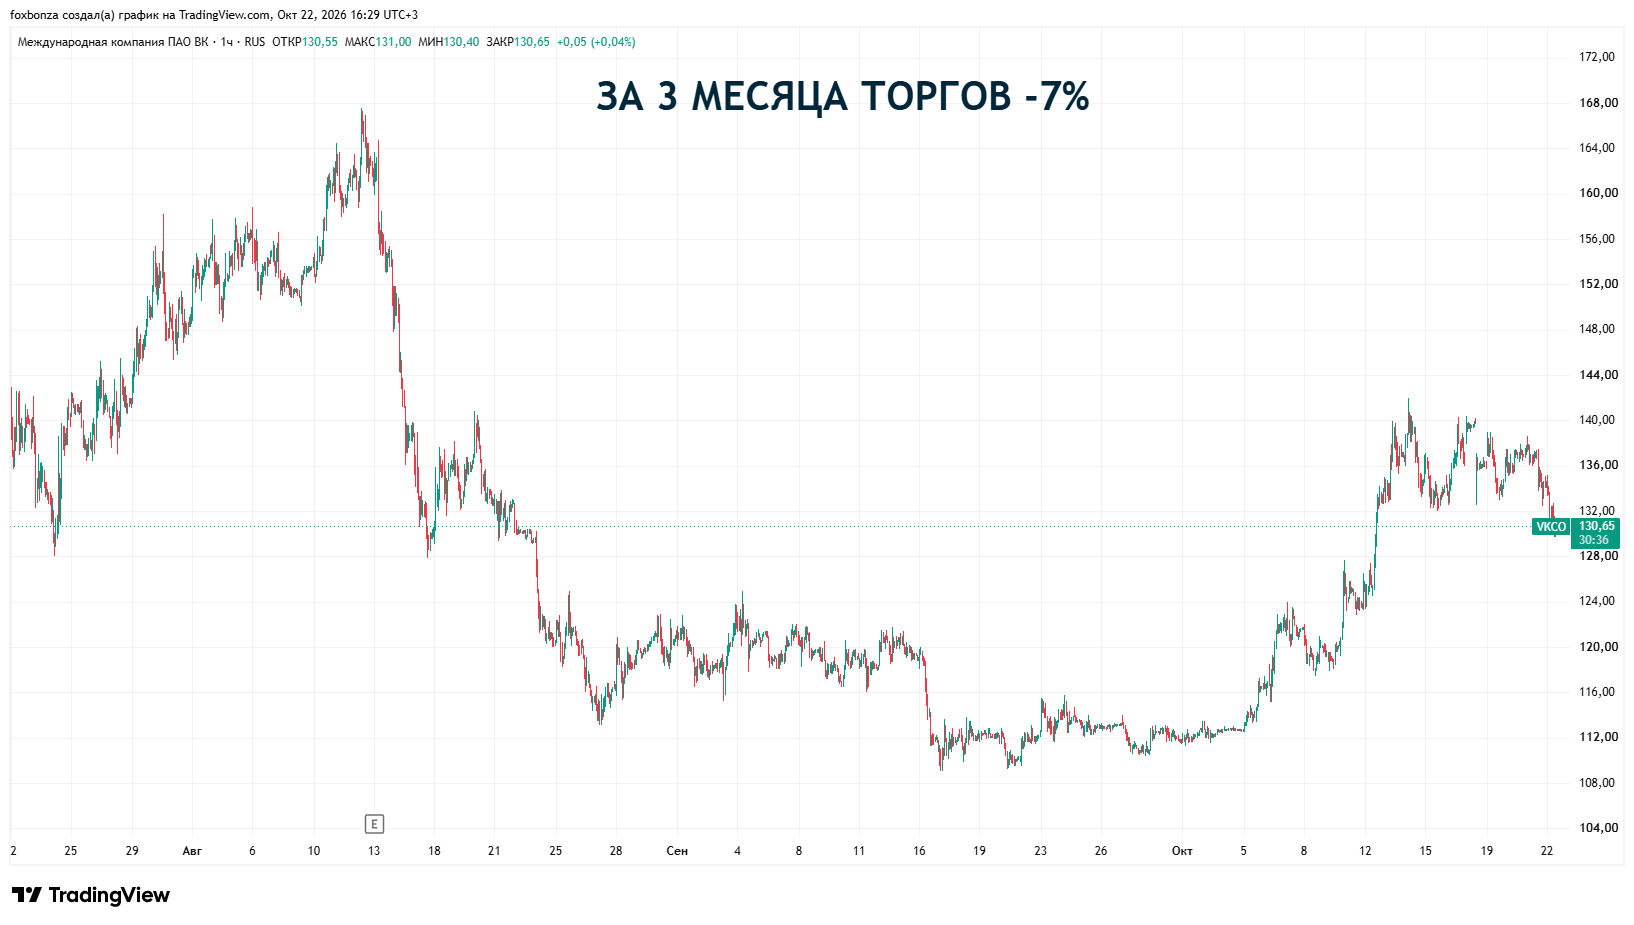
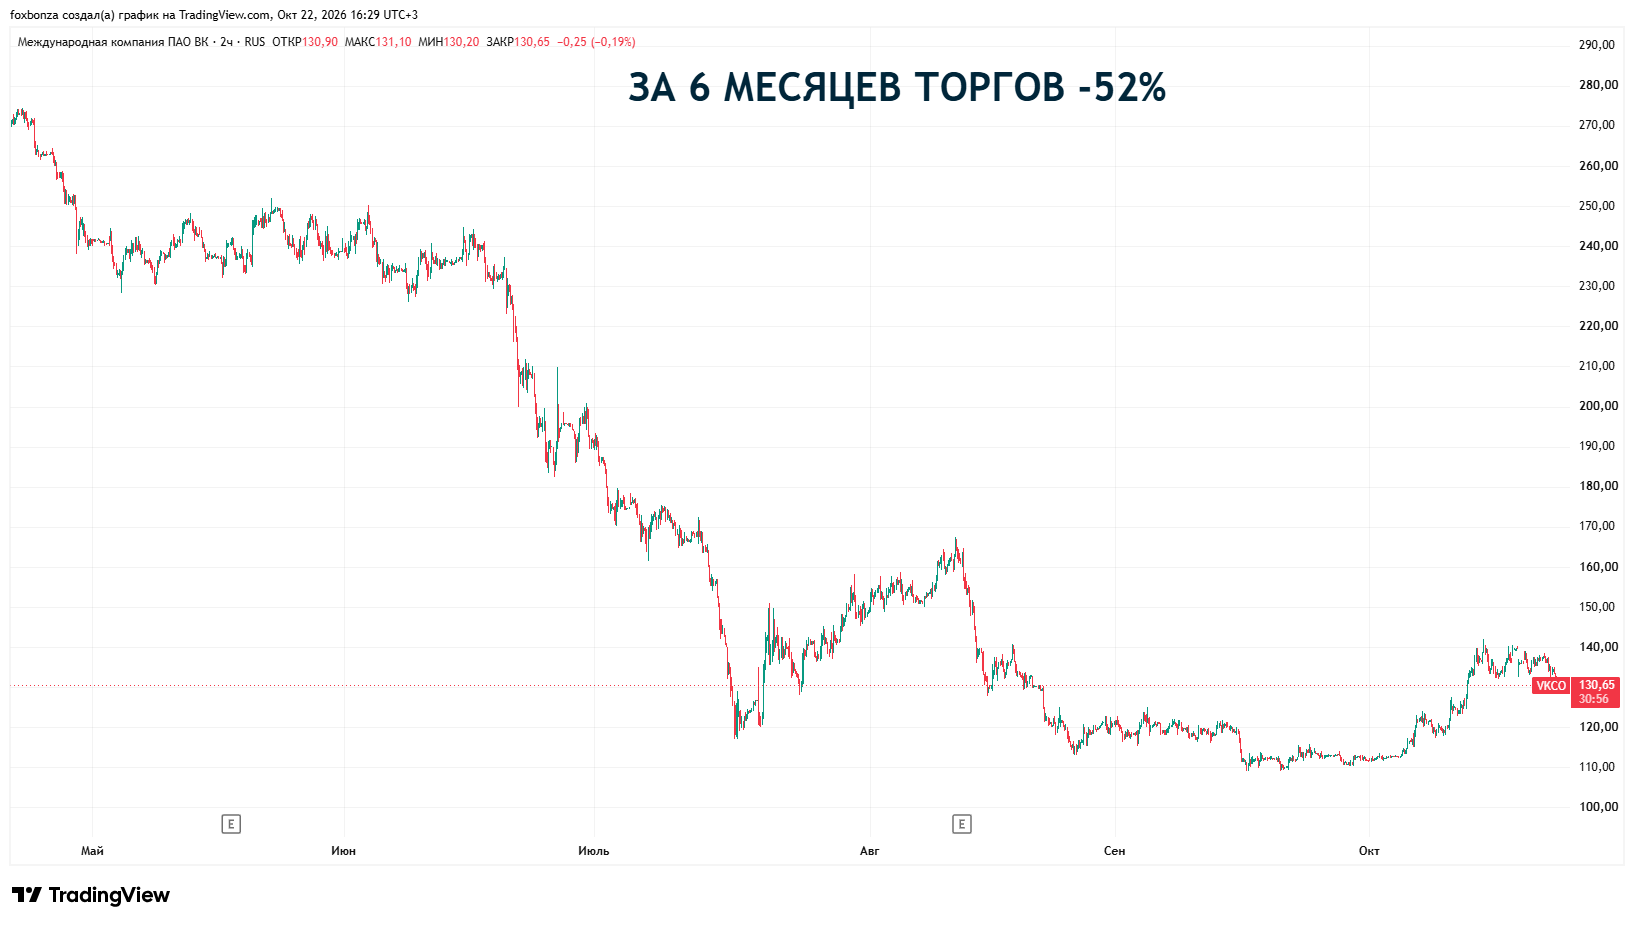
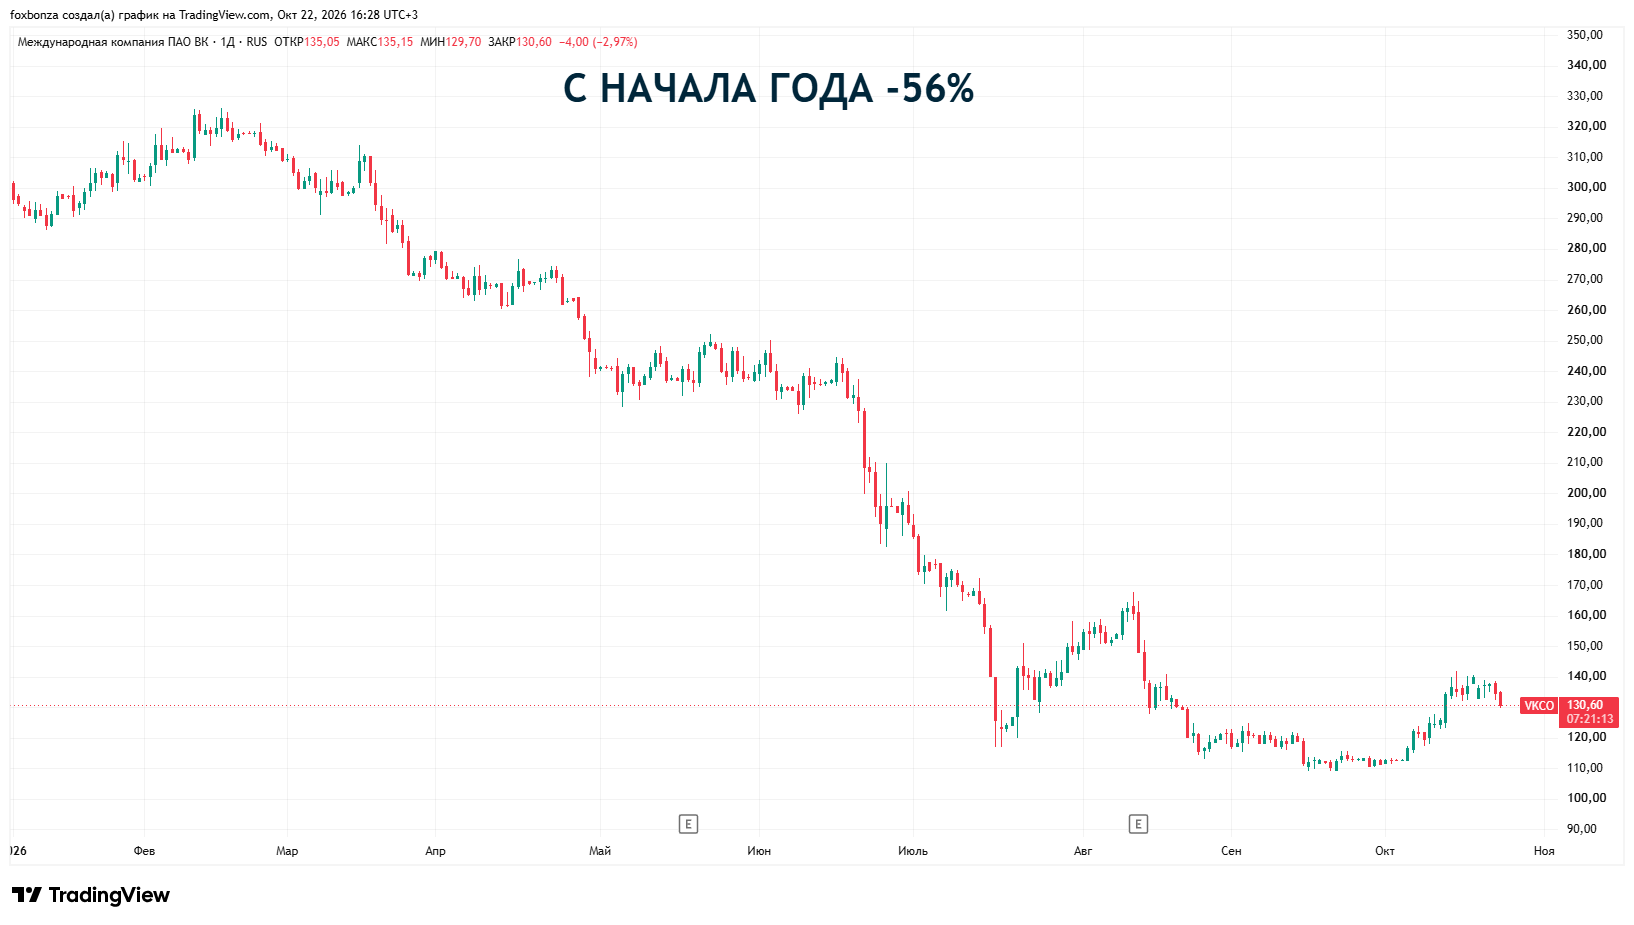
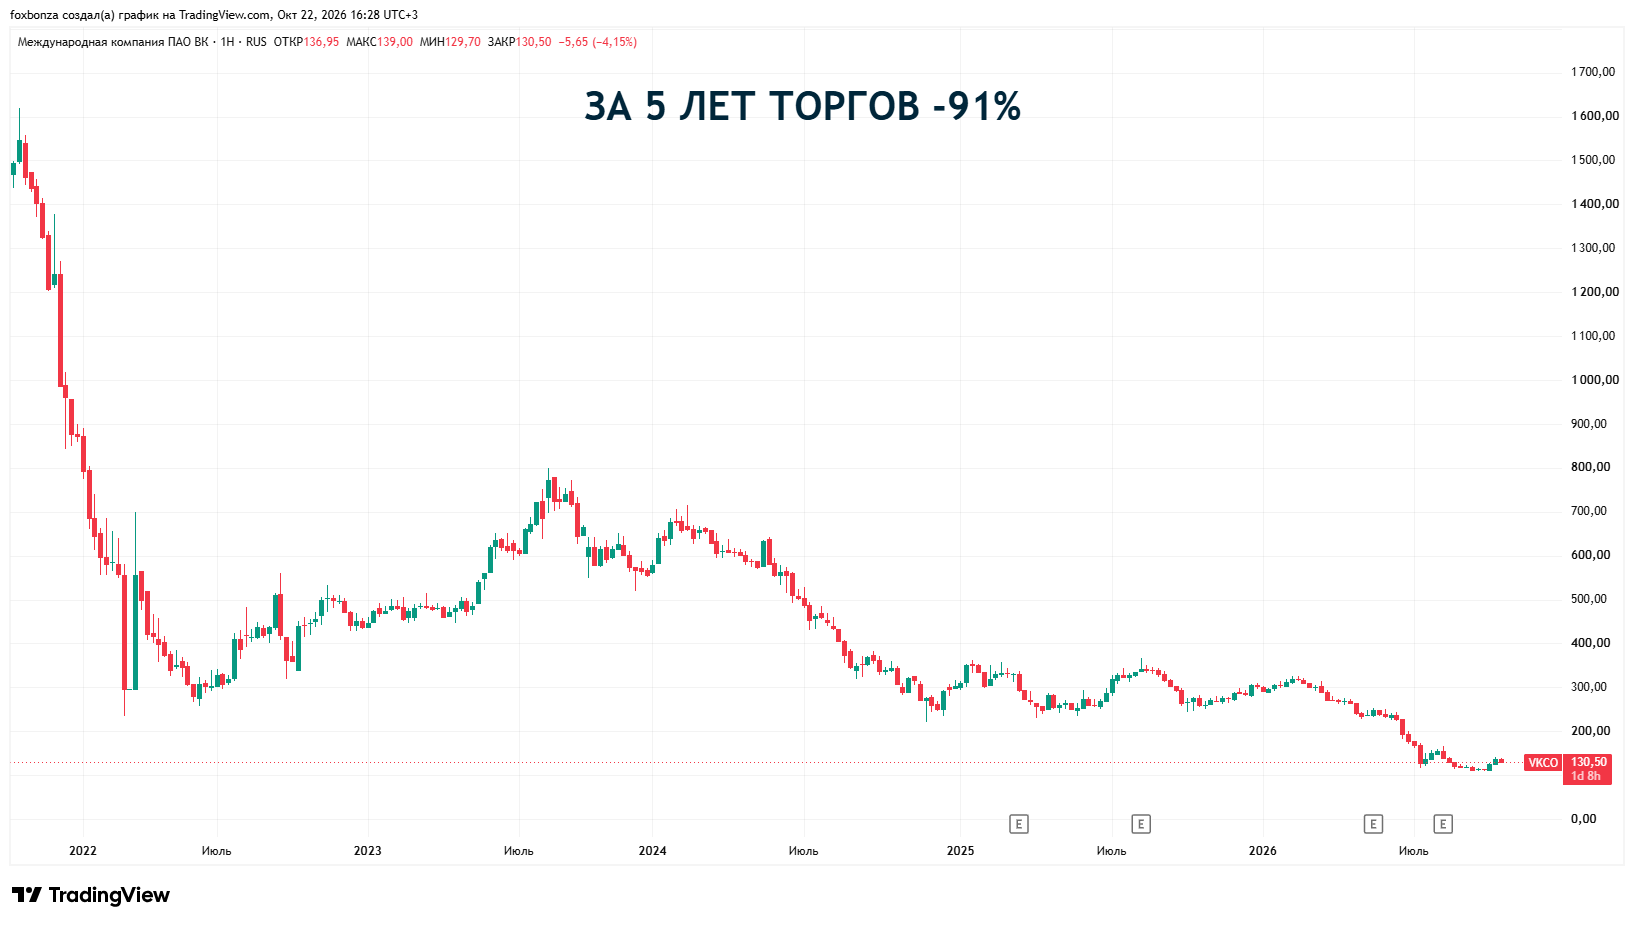
МКПАО ВК (VKCO) демонстрирует очевидный прогресс в операционной деятельности: выручка растет, EBITDA прибавляет двузначными темпами, а финансовые расходы снижаются. Однако главная беда остается в наличии: отрицательный чистый результат и высокий долг, который компания вынуждена обслуживать. Один из рисков для инвестиционного актива — это санкционное давление, способное ограничить доступ к международным платежным системам и ИТ-платформам, что может перевесить позитивные сдвиги в отчетности, хотя для компании с фокусом на внутренний рынок этот риск не является критическим для операционки. Падение акций на 92% за пять лет — это не просто реакция на один плохой отчет, а накопленное разочарование инвесторов в бизнес-модели компании. VK убыточна шесть лет подряд, а совокупные убытки с 2020 по 2025 год приблизились к 200 млрд рублей. Рынок видит, что даже с поддержкой государства и блокировкой конкурентов компания не может выйти на устойчивую прибыль. Допэмиссия 2025 года на 112 млрд рублей размыла доли миноритарных акционеров более чем на 60%: для инвесторов это сигнал, что проблемы решаются не за счет эффективности, а за счет размытия их капитала. Менеджмент прямо заявляет, что финансовая эффективность не является главным приоритетом, а для публичной компании это убийственный аргумент: зачем инвестору вкладываться в бизнес, который сам не ставит цель создавать стоимость для акционеров? Наконец, удаление ключевых сервисов VK из App Store в июне 2026 года стало символическим ударом: даже доминирование на внутреннем рынке не защищает от внешних ограничений. Лис из Foxbonza Инвестиций считает, что актив заслуживает внимания только при условии устойчивого выхода в чистую прибыль и дальнейшего снижения долговой нагрузки. Пока менеджмент не докажет способность генерировать устойчивую чистую прибыль и не перестанет решать проблемы за счет акционеров, рынок будет относиться к бумаге с недоверием.
Комментарии (0)