ПАО АНК Башнефть (BANE) быстрый взгляд на отчетность за 6 месяцев 2026 года
ПАО АНК Башнефть (BANE) — это ожидаемая частью электората история про вожделенный, щедрый дивидендный ручей. Который не так то легко заранее проверить на прочность предстоящих выплат. В Foxbonza Инвестиции видят, что главным тормозом для инвестиционной привлекательности компании остается закрытость существенной части финансовых показателей. Которые вытряхиваются на обозрение публике в виде какой-то скромной таблички. От которой видимо инвесторы, как мартышки должны запрыгать от радости, а блох, если захотят искать у соседа в загривке. Но, так или иначе, а прибыль известна. И известно её резкое падение по итогам 2025 года, из-за чего дивидендная база была сокращена вдвое. Возможно 2026 год станет годом роста прибыли для ПАО АНК Башнефть (BANE), что внушает надежды на дивидендную доходность выше рынка. Ключевой риск остаётся неизменным — это зависимость от материнской Роснефти и потенциальная потеря интереса Башкирии к стабильным выплатам*, что способно перевесить любые позитивные сдвиги. Не является инвестиционной рекомендацией!
Foxbonza.ru Инвестиции в соцсетях
Сергей Рэй
| 20.10.2026
На чтение: 2 минуты
Главная новость отчетности ПАО АНК Башнефть ( BANEP, BANE : Акции, Финансы, Дивиденды, Анализ, Рейтинг | Инвестиционный портал foxbonza.ru" class="keyword-link">BANE)
ПАО АНК Башнефть ( BANEP, BANE : Акции, Финансы, Дивиденды, Анализ, Рейтинг | Инвестиционный портал foxbonza.ru" class="keyword-link">BANE) в отчете за 6 месяцев 2026 года, таки подтвердила статус публичного акционерного общества. Просто самим фактом его публикации. Однако, естественно, существенная часть финансовых и операционных показателей скрыта в соответствии с законодательством РФ. Лис обратил внимание на то, что компания не раскрывает динамику выручки и чистой прибыли в полном объеме, но из смежных источников известно: чистая прибыль по МСФО за 2025 год рухнула до 49,23 млрд руб. против 104,67 млрд руб. годом ранее. На этом фоне совет директоров рекомендовал дивиденды в размере 69,29 руб. на оба типа акций, что соответствует 25% от прибыли и в два раза ниже выплат за 2024 год. Выплаты по обыкновенным акциям за 2025 год прошли на 99,95% от объявленного объема, подтверждая дисциплину, но не отменяя факта снижения базы. Лис приводит в обзоре дела прошлых лет, так как нужно сформировать мнение о надёжности прогнозных выплат дивидендов. Без дивидендного дохода данные бумаги, как много других не имеют ценности для Лиса.
Ключевые мультипликаторы ПАО АНК Башнефть ( BANEP, BANE : Акции, Финансы, Дивиденды, Анализ, Рейтинг | Инвестиционный портал foxbonza.ru" class="keyword-link">BANE)
ПАО АНК Башнефть ( BANEP, BANE : Акции, Финансы, Дивиденды, Анализ, Рейтинг | Инвестиционный портал foxbonza.ru" class="keyword-link">BANE) демонстрирует стабильность в дивидендной политике, но без раскрытия полной финансовой отчетности расчет классических мультипликаторов P/E или EV/EBITDA невозможен. Лис отмечает, что дивидендная политика компании жестко привязана к 25% чистой прибыли по МСФО, а размер дивиденда по обыкновенным акциям не может превышать выплату по привилегированным . Это означает, что при падении прибыли в 2,1 раза дивиденд сокращается пропорционально, и никакие манипуляции с типом акций этого не изменят. На фоне отсутствия данных о долговой нагрузке Лис вынужден констатировать, что оценка эффективности бизнеса ограничена, но стабильность самой политики выплат остается единственным сильным аргументом.
Инфографика
Верификация расчетов Лиса по отчетности ПАО АНК Башнефть ( BANEP, BANE : Акции, Финансы, Дивиденды, Анализ, Рейтинг | Инвестиционный портал foxbonza.ru" class="keyword-link">BANE)
- Дивидендная доходность по обыкновенным акциям (факт 2025) = 69,29 / 1326 × 100 = 5,22%
- Дивидендная доходность по привилегированным акциям (факт 2025) = 69,29 / 798 × 100 = 8,68%
- Прогнозная доходность по обыкновенным акциям (12m) = 162,26 / 1326 × 100 = 12,24%
- Прогнозная доходность по привилегированным акциям (12m) = 162,26 / 798 × 100 = 20,33%
- Проверка тезиса о ~20%: подтверждается только для привилегированных акций по прогнозу «ДОХОДЪ»; для обыкновенных акций доходность вдвое ниже.
- Чистая прибыль 2025 = 49,23 млрд руб., что на 53% ниже 104,67 млрд руб. в 2024 году .
- Дивиденд 2025 = 69,29 руб. на акцию, что на 53% ниже 147,31 руб. за 2024 год .
- Доля выплат = 25% от чистой прибыли по МСФО, что соответствует дивидендной политике .
- Нефть Требса и Титова реализуется в составе Варандейской смеси, которая дороже Urals и выше по качеству, чем Siberian Light .
Акции компании ПАО АНК Башнефть ( BANEP, BANE : Акции, Финансы, Дивиденды, Анализ, Рейтинг | Инвестиционный портал foxbonza.ru" class="keyword-link">BANE)
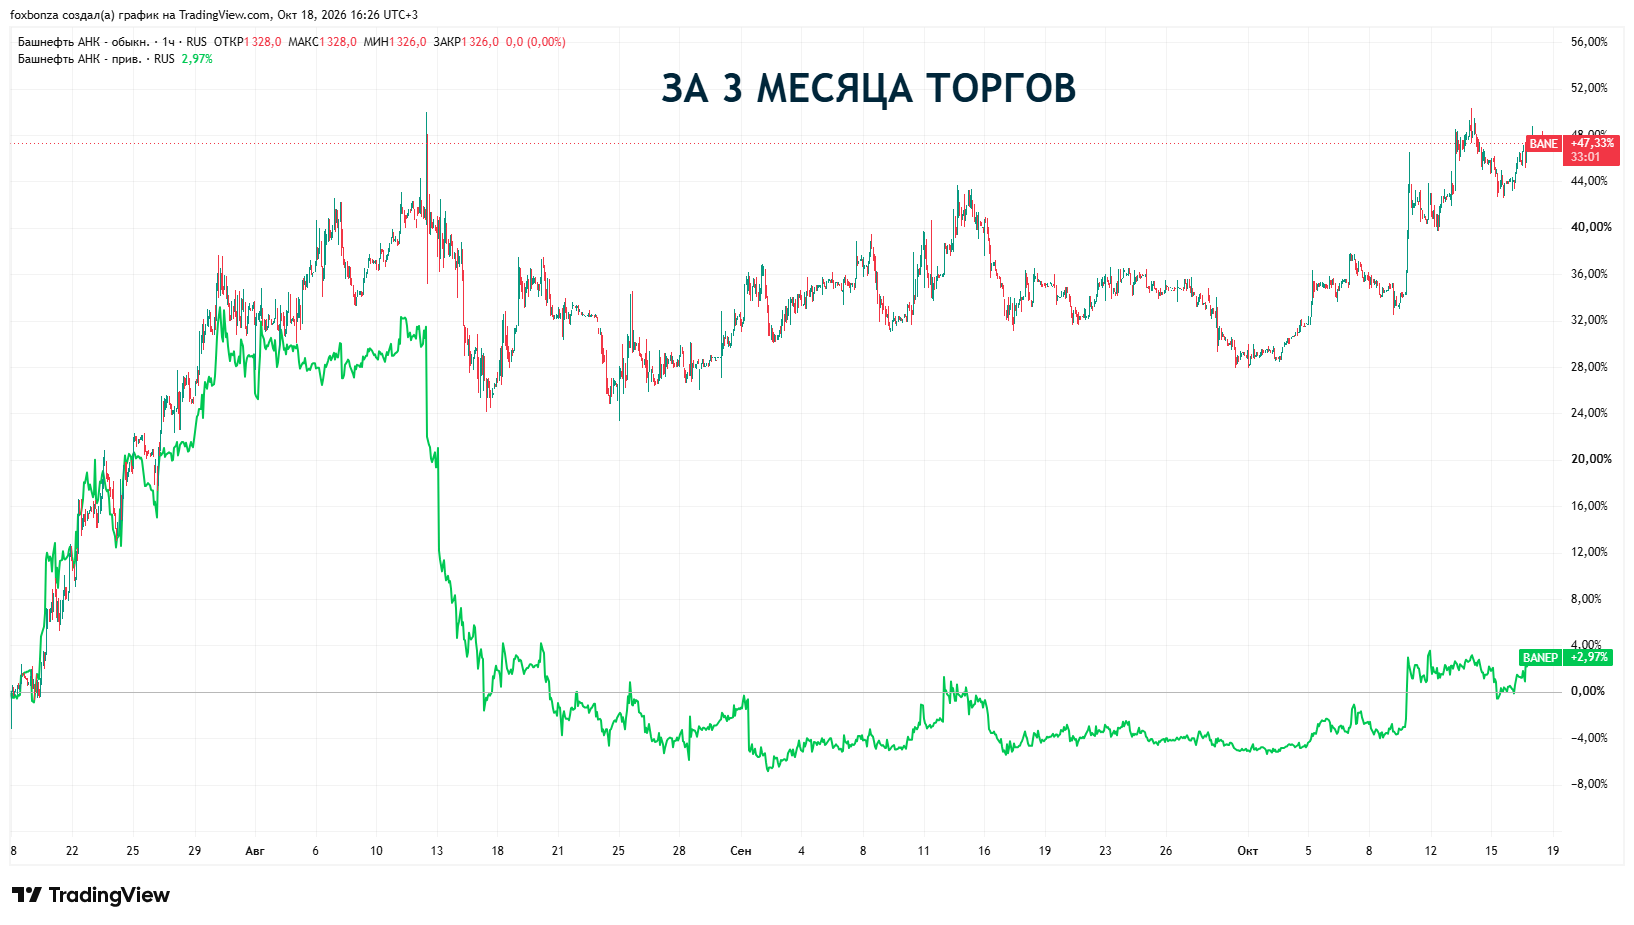
- За 3 месяца торгов: динамика +2,97%
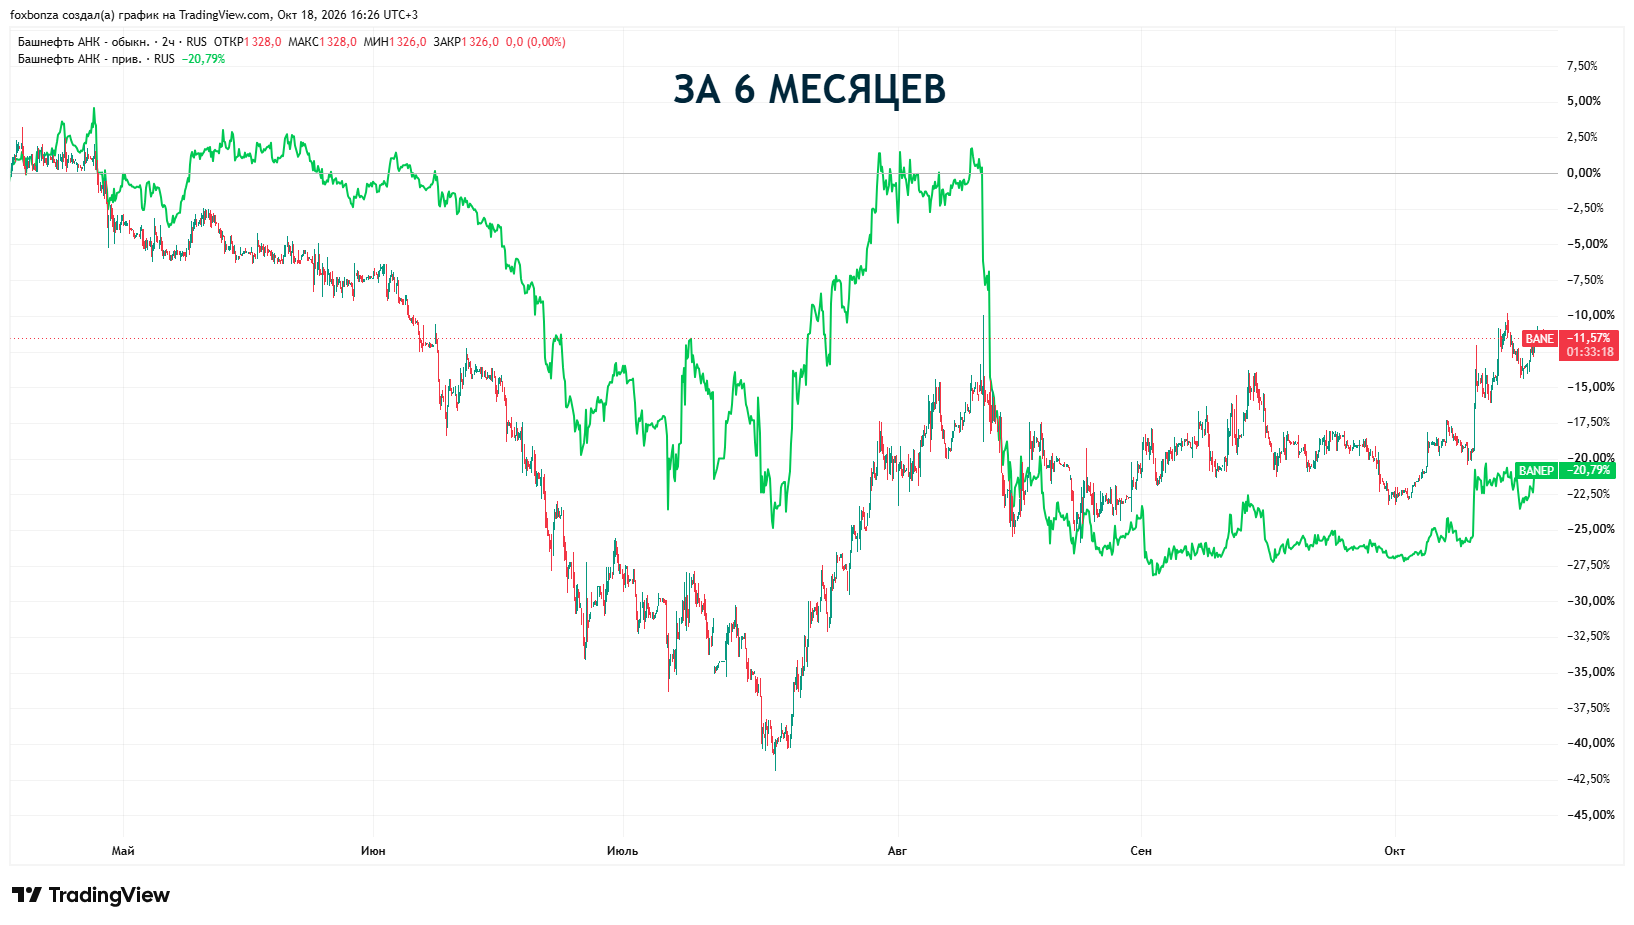
- За 6 месяцев торгов: обыкновенные акции -11,57%, привилегированные -20,79%
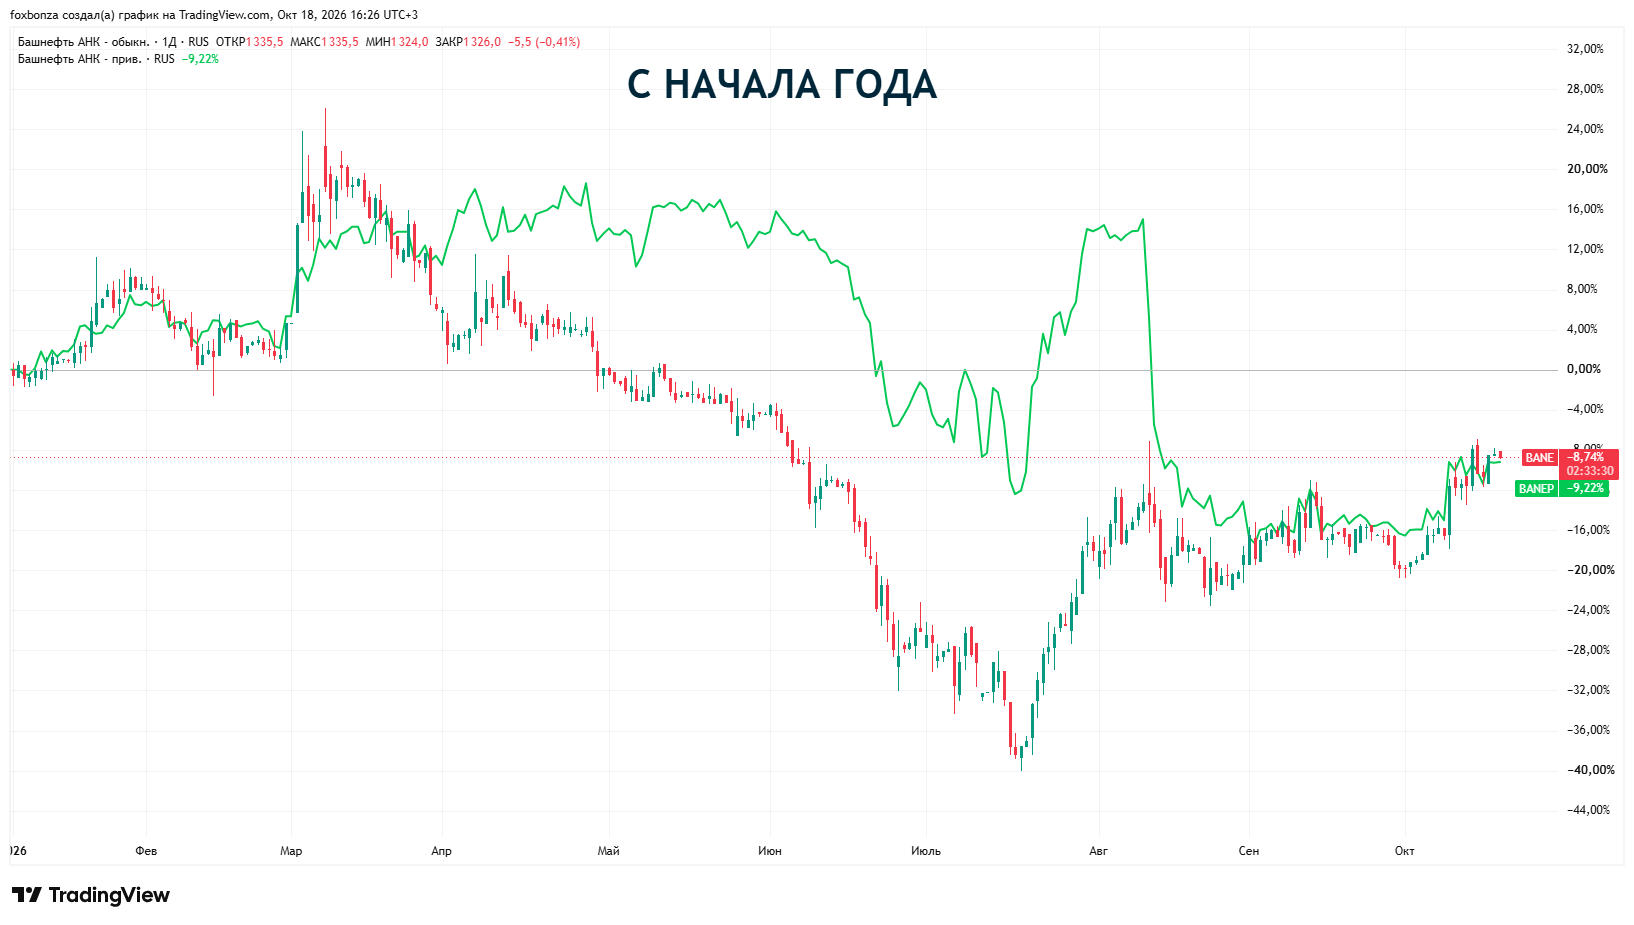
- С начала года: обыкновенные акции -6,74%, привилегированные -9,22%
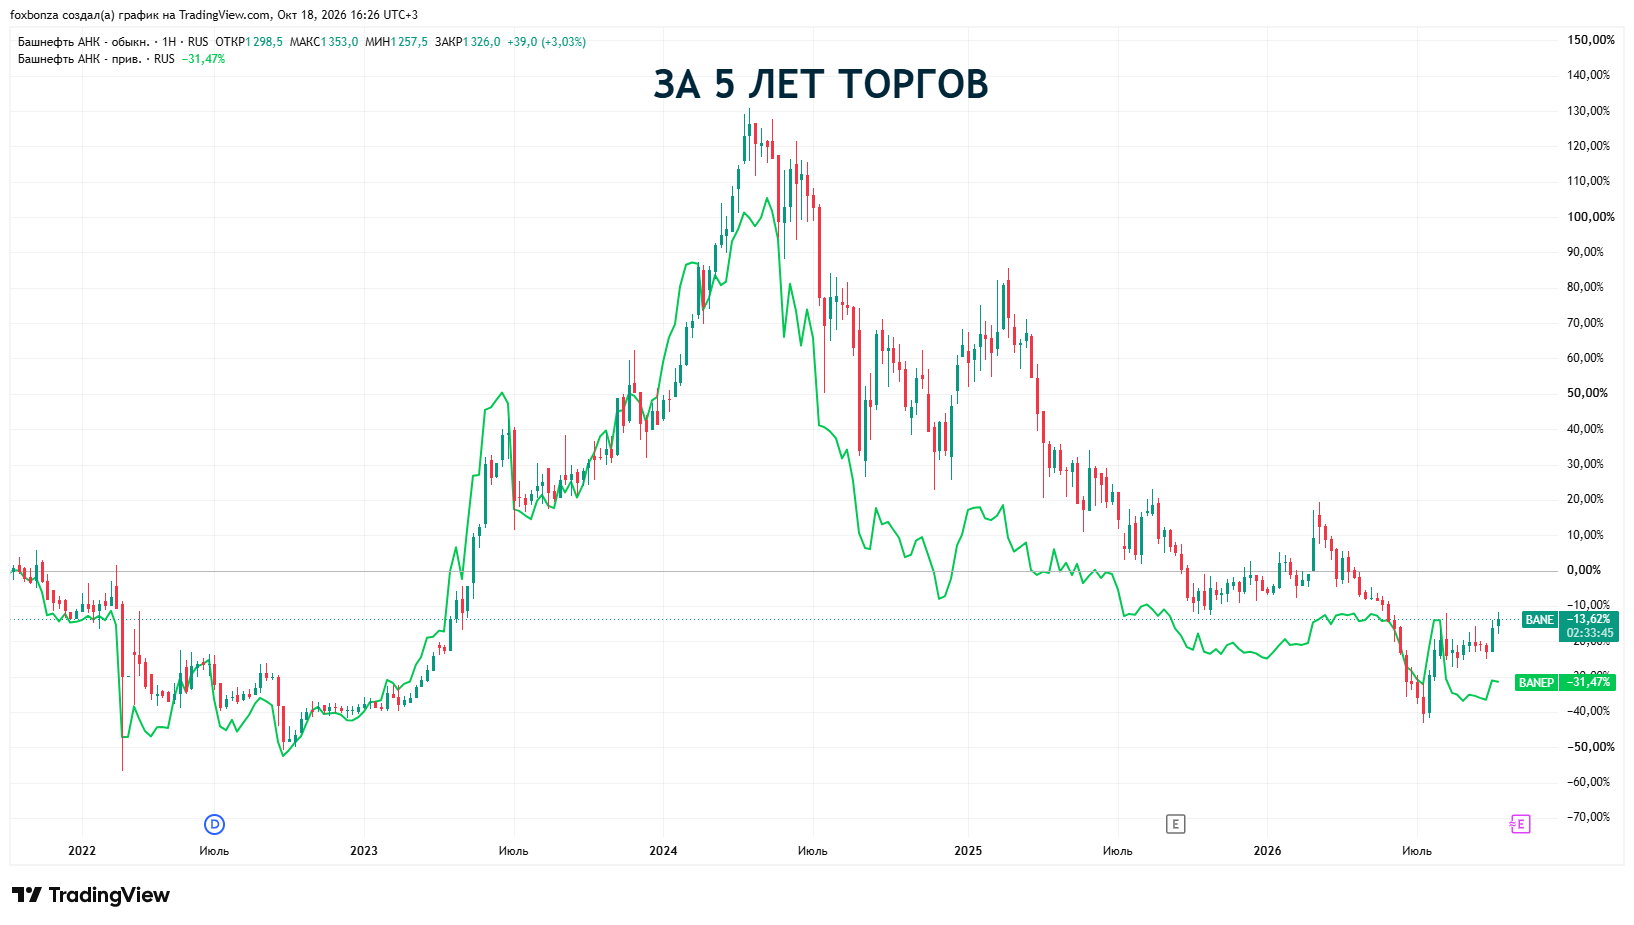
- За 5 лет торгов: обыкновенные акции -13,62%, привилегированные -31,47%
- Капитализация не раскрыта в отчете, но на основе цены и количества акций можно оценить рыночную стоимость компании как умеренную для нефтяного сектора
Расшифровка сокращений: P/E — цена/прибыль; EV/EBITDA — стоимость компании/прибыль до вычета процентов, налогов и амортизации; LFL — сопоставимые продажи (like-for-like); МСФО — международные стандарты финансовой отчетности.
Потенциальная потеря интереса Башкирии к стабильным выплатам
Что уже произошло (подтверждено):
В июне 2026 года Башкирия продала «Роснефти» часть своего пакета — 6,36% уставного капитала — за 14,8 млрд рублей . До этой сделки республика владела блокирующим пакетом 25% + 1 акция (около 44,4 млн акций, включая 38,1 млн обыкновенных и 6,3 млн привилегированных) .
Что происходит сейчас (заявлено, но не завершено):
В августе 2026 года глава Башкирии Радий Хабиров заявил о намерении продать «Роснефти» оставшуюся часть пакета . На тот момент у республики оставалось около 18,64% акций (25% минус проданные 6,36%).
Ключевая неопределённость:
На момент заявления в августе сделка по продаже остатка ещё не была закрыта. В доступных источниках по состоянию на октябрь 2026 года нет подтверждения, что она завершена. Таким образом, юридически Башкирия всё ещё может числиться владельцем остаточного пакета (около 18,6%), но фактически находится в процессе выхода из капитала.
Для контекста: после завершения всех сделок «Роснефть» будет контролировать 82,66% акций, а Башкирия полностью выйдет из состава акционеров . Именно этот уход и создаёт тот самый риск для дивидендной политики, о котором Лис писал в статье: исчезает противовес, который ранее был заинтересован в стабильных выплатах.
Подробнее...
Вердикт Foxbonza Инвестиций по ПАО АНК Башнефть (BANE)
ПАО АНК Башнефть (BANE) в представлении Лиса — это история про дивиденды, но с оговоркой: прошлая доходность не выглядит баснословной. При цене обыкновенной акции 1326 руб. дивиденд в 69,29 руб. дает лишь 5,2% годовых, а при цене привилегированной 798 руб. — около 8,7%. Прогноз управляющей компании «ДОХОДЪ» на следующие 12 месяцев предполагает совокупные выплаты в 162,26 руб. на акцию , что при текущих ценах дает 12,2% по обычке и 20,3% по префам. Таким образом, психологический уровень 20% дивидендной доходности достижим только для привилегированных акций и только при оптимистичном сценарии восстановления прибыли, а не для обоих типов бумаг. Лис также напоминает: нефть месторождений Требса и Титова действительно идет на экспорт в составе Варандейской смеси, которая по качеству выше Urals и дороже Siberian Light , но это не отменяет факта, что прибыль компании в 2025 году сжалась вдвое. Позиция Лиса: держать в поле зрения, но не покупать и не наращивать долю без подтверждения роста финансовых показателей.
Не является инвестиционной рекомендацией!


Комментарии (0)