

Главная новость отчетности ПАО Дальневосточное морское пароходство ( ДВМП FESH : Акции, Финансы, Дивиденды, Анализ, Рейтинг | Инвестиционный портал Foxbonza.ru" class="keyword-link"> ДВМП FESH : Акции, Финансы, Дивиденды, Анализ, Рейтинг | Инвестиционный портал Foxbonza.ru" class="keyword-link">FESH)
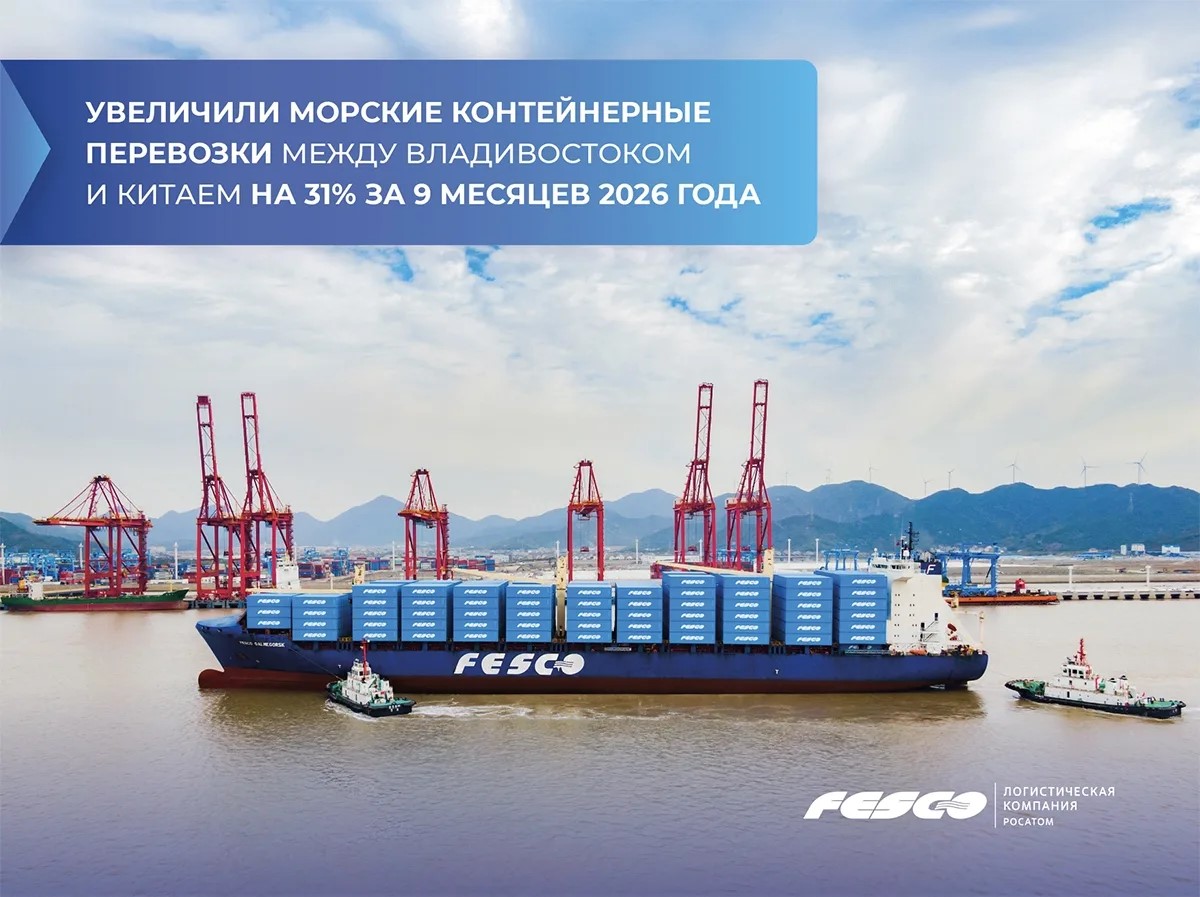
Выручка ПАО Дальневосточное морское пароходство ( ДВМП FESH : Акции, Финансы, Дивиденды, Анализ, Рейтинг | Инвестиционный портал Foxbonza.ru" class="keyword-link"> ДВМП FESH : Акции, Финансы, Дивиденды, Анализ, Рейтинг | Инвестиционный портал Foxbonza.ru" class="keyword-link">FESH) за 6 месяцев 2026 года выросла на 5% до 92,1 млрд руб., однако чистая прибыль рухнула на 95% до 36 млн руб. против 709 млн руб. годом ранее. Это яркий контраст: бизнес наращивает обороты и дедвейт (до 692 тыс. тонн), но финансовый результат практически обнулился. Причина кроется в финансовых расходах (3,6 млрд руб.) и расходах по налогу на прибыль (2,1 млрд руб.), которые не оставили шансов операционной прибыли (5,27 млрд руб.) за 6 месяцев 2026 года.
Ключевые мультипликаторы ПАО Дальневосточное морское пароходство ( ДВМП FESH : Акции, Финансы, Дивиденды, Анализ, Рейтинг | Инвестиционный портал Foxbonza.ru" class="keyword-link"> ДВМП FESH : Акции, Финансы, Дивиденды, Анализ, Рейтинг | Инвестиционный портал Foxbonza.ru" class="keyword-link">FESH)
В ПАО Дальневосточное морское пароходство ( ДВМП FESH : Акции, Финансы, Дивиденды, Анализ, Рейтинг | Инвестиционный портал Foxbonza.ru" class="keyword-link"> ДВМП FESH : Акции, Финансы, Дивиденды, Анализ, Рейтинг | Инвестиционный портал Foxbonza.ru" class="keyword-link">FESH) видят колоссальное расхождение между валовой прибылью и чистым результатом. Валовая прибыль до амортизации выросла на 4%, но административные расходы, амортизация и налоговые отчисления привели к падению операционной прибыли в 2,6 раза по сравнению с 2025 годом. Это привело к тому, что рентабельность по чистой прибыли сжалась до 0,04% против 0,8% годом ранее. При этом долговая нагрузка остается значительной: общий долг составляет 22,9 млрд руб., а обязательства по аренде — 18,4 млрд руб. На фоне этого разводненная прибыль на акцию рухнула до 0,14 руб. против 0,411 руб. в 2025 году. Единственным разовым позитивом стало восстановление обесценения активов в прошлом году, но в текущем периоде такого буфера нет.
Вердикт Foxbonza Инвестиций по ПАО Дальневосточное морское пароходство ( ДВМП FESH : Акции, Финансы, Дивиденды, Анализ, Рейтинг | Инвестиционный портал Foxbonza.ru" class="keyword-link"> ДВМП FESH : Акции, Финансы, Дивиденды, Анализ, Рейтинг | Инвестиционный портал Foxbonza.ru" class="keyword-link">FESH)
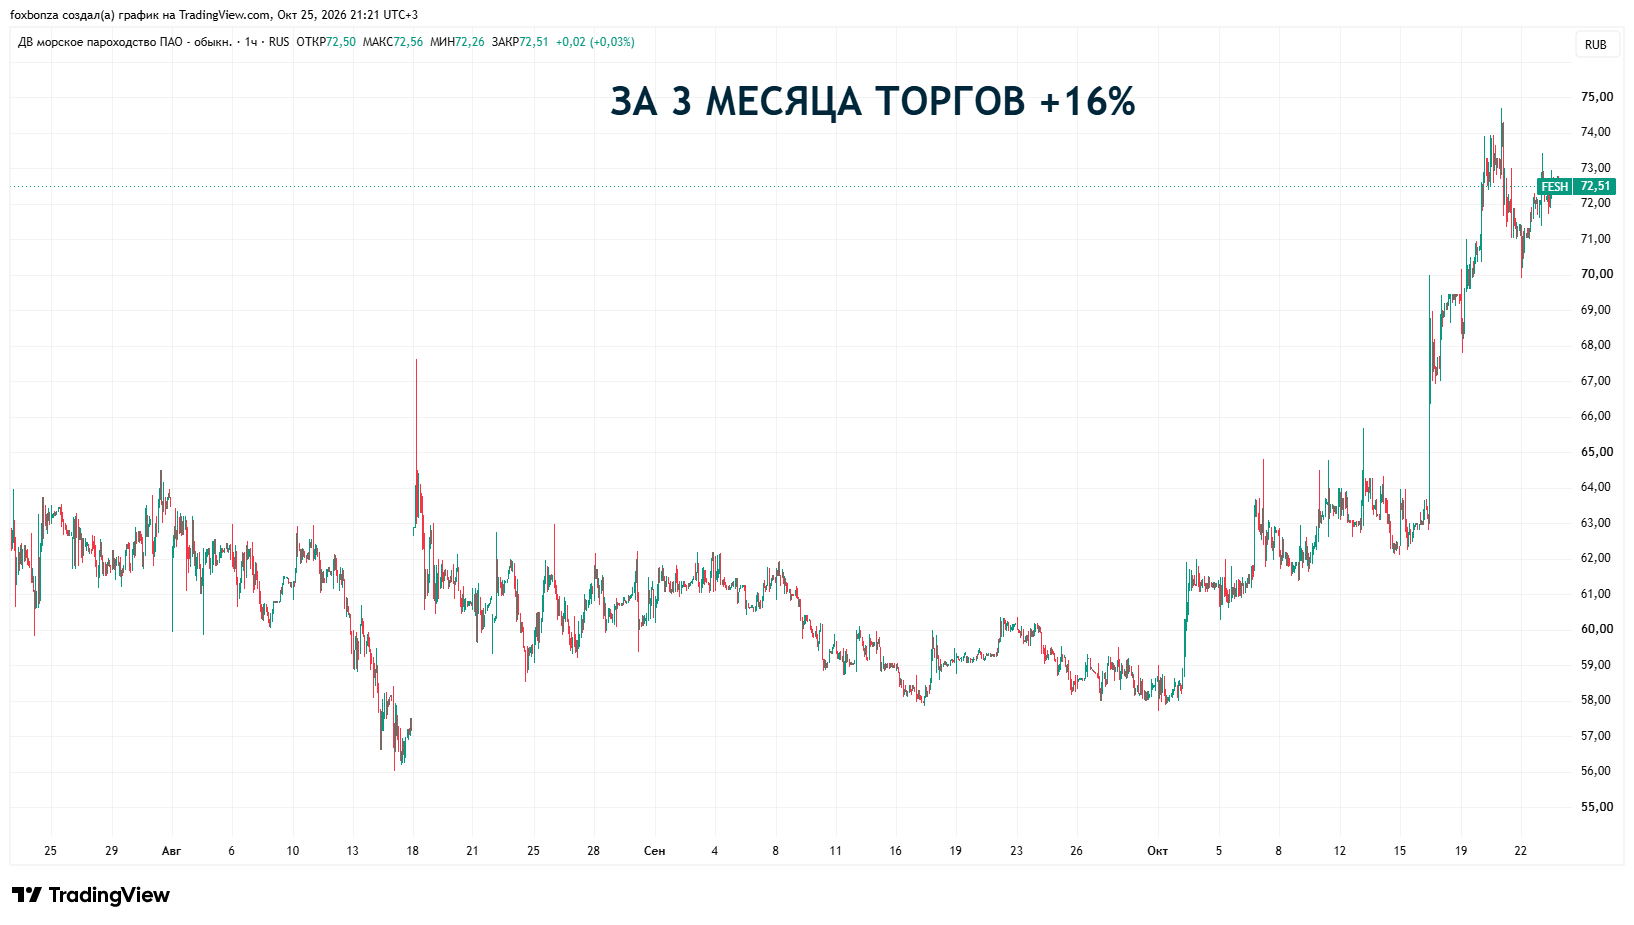
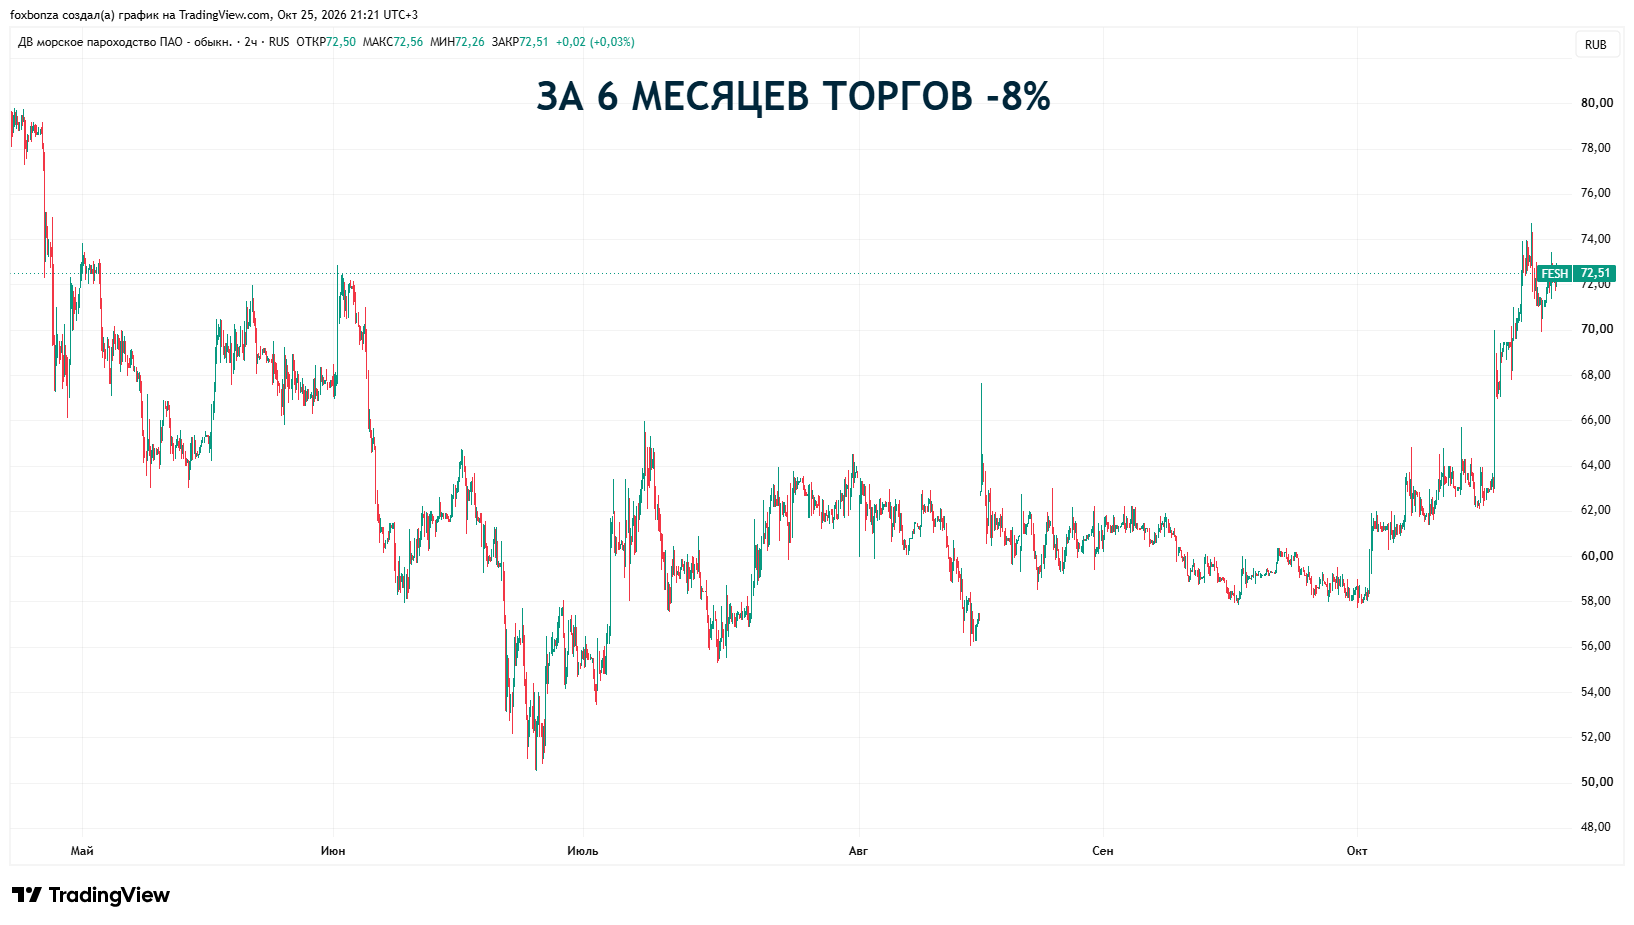
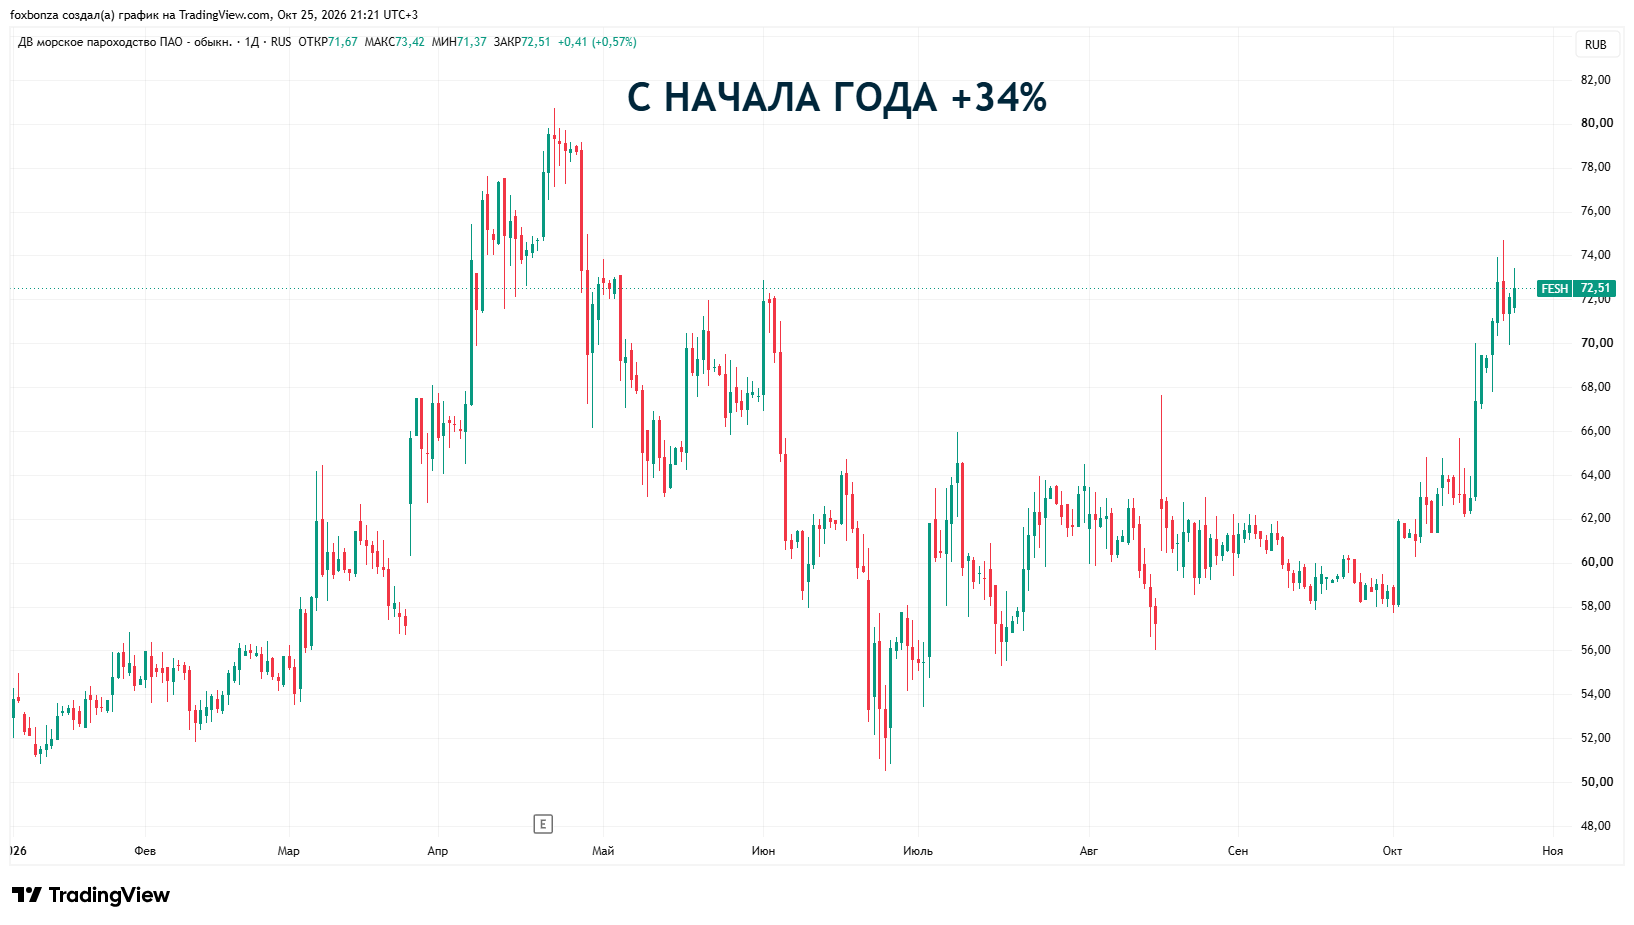
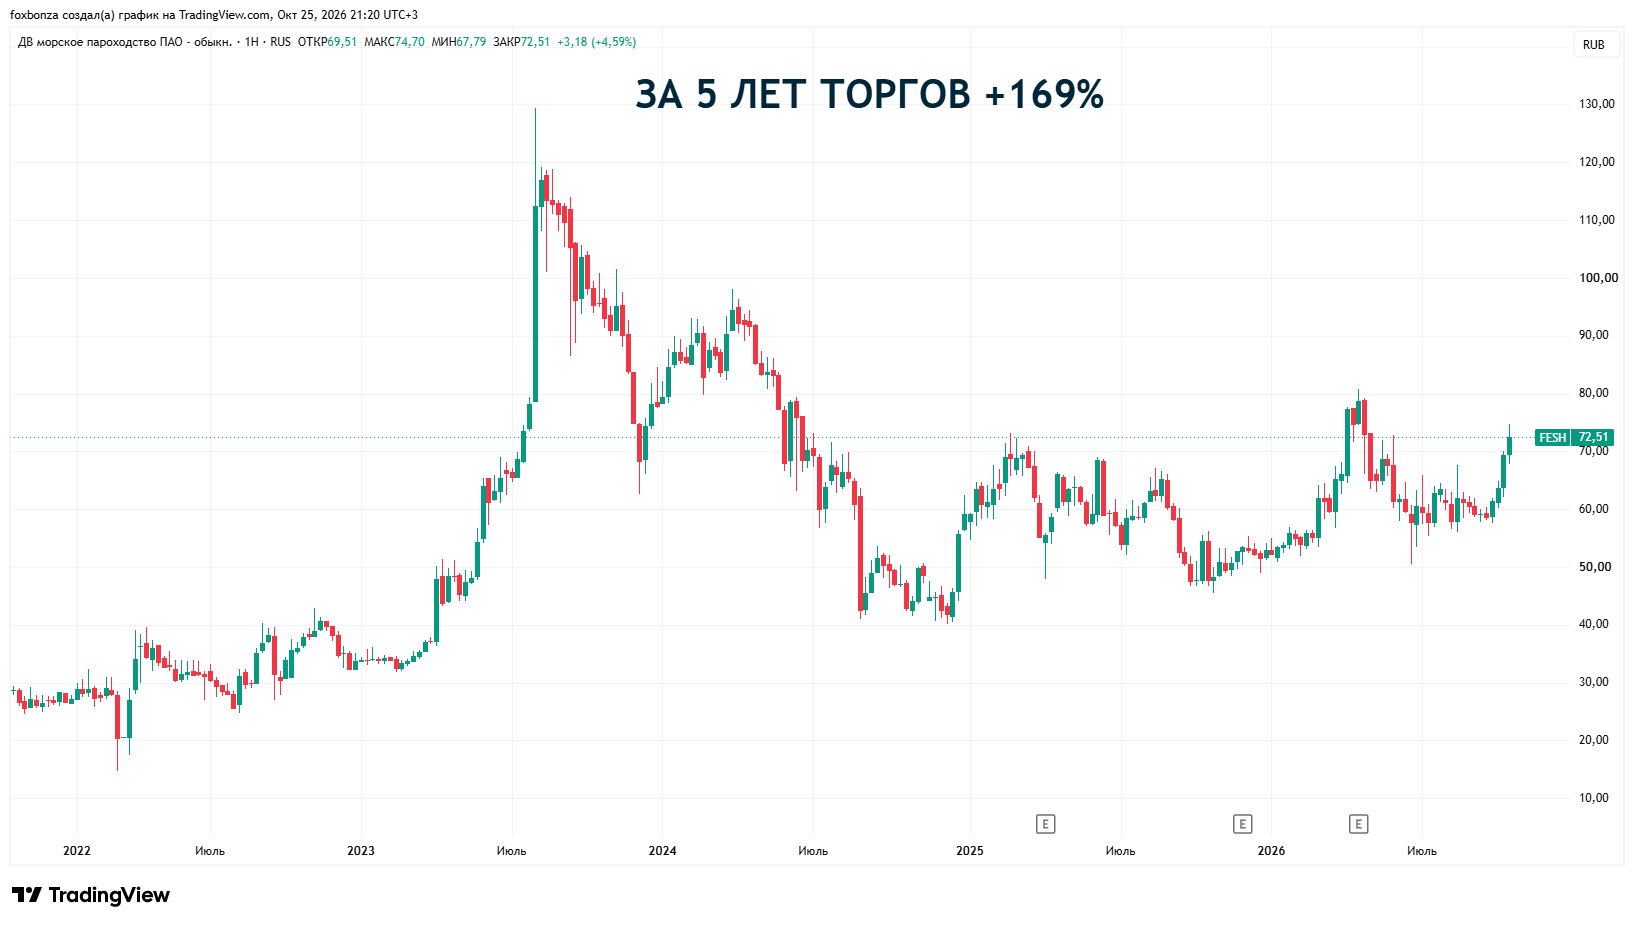
ПАО Дальневосточное морское пароходство ( ДВМП FESH : Акции, Финансы, Дивиденды, Анализ, Рейтинг | Инвестиционный портал Foxbonza.ru" class="keyword-link"> ДВМП FESH : Акции, Финансы, Дивиденды, Анализ, Рейтинг | Инвестиционный портал Foxbonza.ru" class="keyword-link">FESH) демонстрирует парадоксальную ситуацию: бизнес растет, а прибыль тает. Для Лиса из Foxbonza Инвестиции это сигнал о том, что текущая модель компании крайне уязвима к процентным ставкам и налоговым изъятиям. Ключевой риск для бизнеса — это продолжение давления на свободный денежный поток из-за обслуживания долга и арендных обязательств. Актив с крепким стратегическим тылом, но практически нулевой чистой прибылью при текущих ставках для Лиса выглядит непривлекательно, несмотря на положительные графики торгов (акции выросли на 16% за 3 месяца). Пересмотр позиции возможен только при устойчивом снижении долговой нагрузки и восстановлении рентабельности.
Комментарии (0)