ПАО КуйбышевАзот (KAZT) быстрый взгляд на отчетность за 6 месяцев 2026 года
ПАО КуйбышевАзот (KAZT) — бизнес демонстрирует хрупкое операционное восстановление на фоне роста чистой прибыли, но главным тормозом для инвестиционной привлекателности выступает не конъюнктура рынка, а физическая уязвимость производственной инфраструктуры. Ключевой риск — атаки БПЛА на завод в Тольятти в марте и апреле 2026 года, последствия которых уже частично видны в снижении выручки первого полугодия, но их полный масштаб в отчётности не раскрыт. Попутный ветер для развития — отрицательный чистый долг и лидирующие позиции на рынке капролактама*. Не является инвестиционной рекомендацией!
Foxbonza.ru Инвестиции в соцсетях
Дмитрий Железин
| 06.10.2026
На чтение: 2 минуты
Главная новость отчетности ПАО КуйбышевАзот (KAZT)
ПАО КуйбышевАзот (KAZT) показал снижение выручки до 41 987 млн рублей за 6 месяцев 2026 года против 44 075 млн рублей годом ранее, однако чистая прибыль за период выросла до 5 527 млн рублей по сравнению с 3 462 млн рублей в первом полугодии 2025 года. Волатильность финансовых результатов очень большая: год к году прибыль формально выросла на 59,6%, но в 1 квартале 2026 года по РСБУ она обвалилась вдвое до 3,7 млрд рублей. Лис, как это принято сейчас говорить, проявляет здесь озабоченность: операционная прибыль за 6 месяцев составила 6 324 млн рублей, что существенно выше прошлогодних 3 600 млн рублей, но во втором квартале выручка продолжила снижаться, и Лис не исключает, что часть этого снижения связана с последствиями мартовских атак, однако отчётность не даёт возможности отделить этот эффект от рыночных факторов. При этом операционная прибыль выросла в 1,76 раза, чему помогло сокращение прочих операционных расходов с 2 322 млн до 848 млн рублей; при этом финансовые доходы сократились с 2 416 млн до 1 697 млн рублей, но всё ещё превысили финансовые расходы в 1 469 млн рублей.
Инфографика
Ключевые мультипликаторы ПАО КуйбышевАзот (KAZT)
Выручка за полугодие составила 41 987 млн рублей, сократившись на 4,7% год к году, что сигнализирует о потере физических объёмов производства. Операционная прибыль выросла до 6 324 млн рублей на фоне резкого сокращения прочих операционных расходов с 2 322 млн до 848 млн рублей, однако это не органическое улучшение, а эффект низкой базы. Чистая прибыль выросла до 5 527 млн рублей, но качество этой прибыли вызывает у Лиса вопросы: значительная часть обеспечена финансовыми доходами, а не основной деятельностью. Долговая нагрузка остаётся контролируемой: общий долг составляет около 40 901 млн рублей, но рост долгосрочных кредитов с 15 941 млн до 34 753 млн рублей за полгода отражает активную фазу инвестиционной программы, а не финансирование выпадающих доходов. На этом фоне денежные средства выросли до 41 031 млн рублей, что формально даёт отрицательный чистый долг.
Верификация расчетов по отчетности ПАО КуйбышевАзот (KAZT)
Выручка 6м 2026: 41 987 млн руб. (6м 2025: 44 075 млн руб.), снижение на 4,7%
Операционная прибыль 6м 2026: 6 324 млн руб. (6м 2025: 3 600 млн руб.), рост в 1,76 раза
Чистая прибыль 6м 2026: 5 527 млн руб. (6м 2025: 3 462 млн руб.), рост на 59,6%
Прибыль на акцию 6м 2026: 31,88 руб. (6м 2025: 21,32 руб.)
Финансовые доходы 6м 2026: 1 697 млн руб. (6м 2025: 2 416 млн руб.), снижение на 29,8%
Прочие операционные расходы 6м 2026: 848 млн руб. (6м 2025: 2 322 млн руб.), снижение в 2,74 раза
Общий долг на 30.06.2026: 34 753 млн руб. долгосрочных + 6 148 млн руб. краткосрочных = 40 901 млн руб.
Денежные средства на 30.06.2026: 41 031 млн руб.
Чистый долг: 40 901 — 41 031 = отрицательный (чистая денежная позиция)
Долг/EBITDA (расчётно): EBITDA = Операционная прибыль 6 324 + Амортизация 4 255 = 10 579 млн руб. за полугодие, годовая EBITDA ≈ 21 158 млн руб. Долг/EBITDA = 40 901 / 21 158 ≈ 1,93x
Рентабельность по чистой прибыли 6м 2026: 5 527 / 41 987 × 100 = 13,2%
Операционная рентабельность 6м 2026: 6 324 / 41 987 × 100 = 15,1%
Доля рынка капролактама в РФ: 53%
Доля рынка полиамида в РФ: 100%
Дивидендный прогноз:
Прогнозный совокупный дивиденд на 12 месяцев: 6,16–6,00 руб. на акцию
Прогнозная дивидендная доходность: 1,74–1,78%
Текущая цена акции: 338 руб.
Ориентировочная отсечка: 03.12.2026 (купить до 02.12.2026)
Ожидаемая выплата: ~6 руб.
Историческая волатильность: в 2023 году дивиденды составляли 49 руб., текущие выплаты значительно ниже
Приведённые даты и суммы — аналитический консенсус, а не гарантированные выплаты
Акции компании ПАО КуйбышевАзот (KAZT)
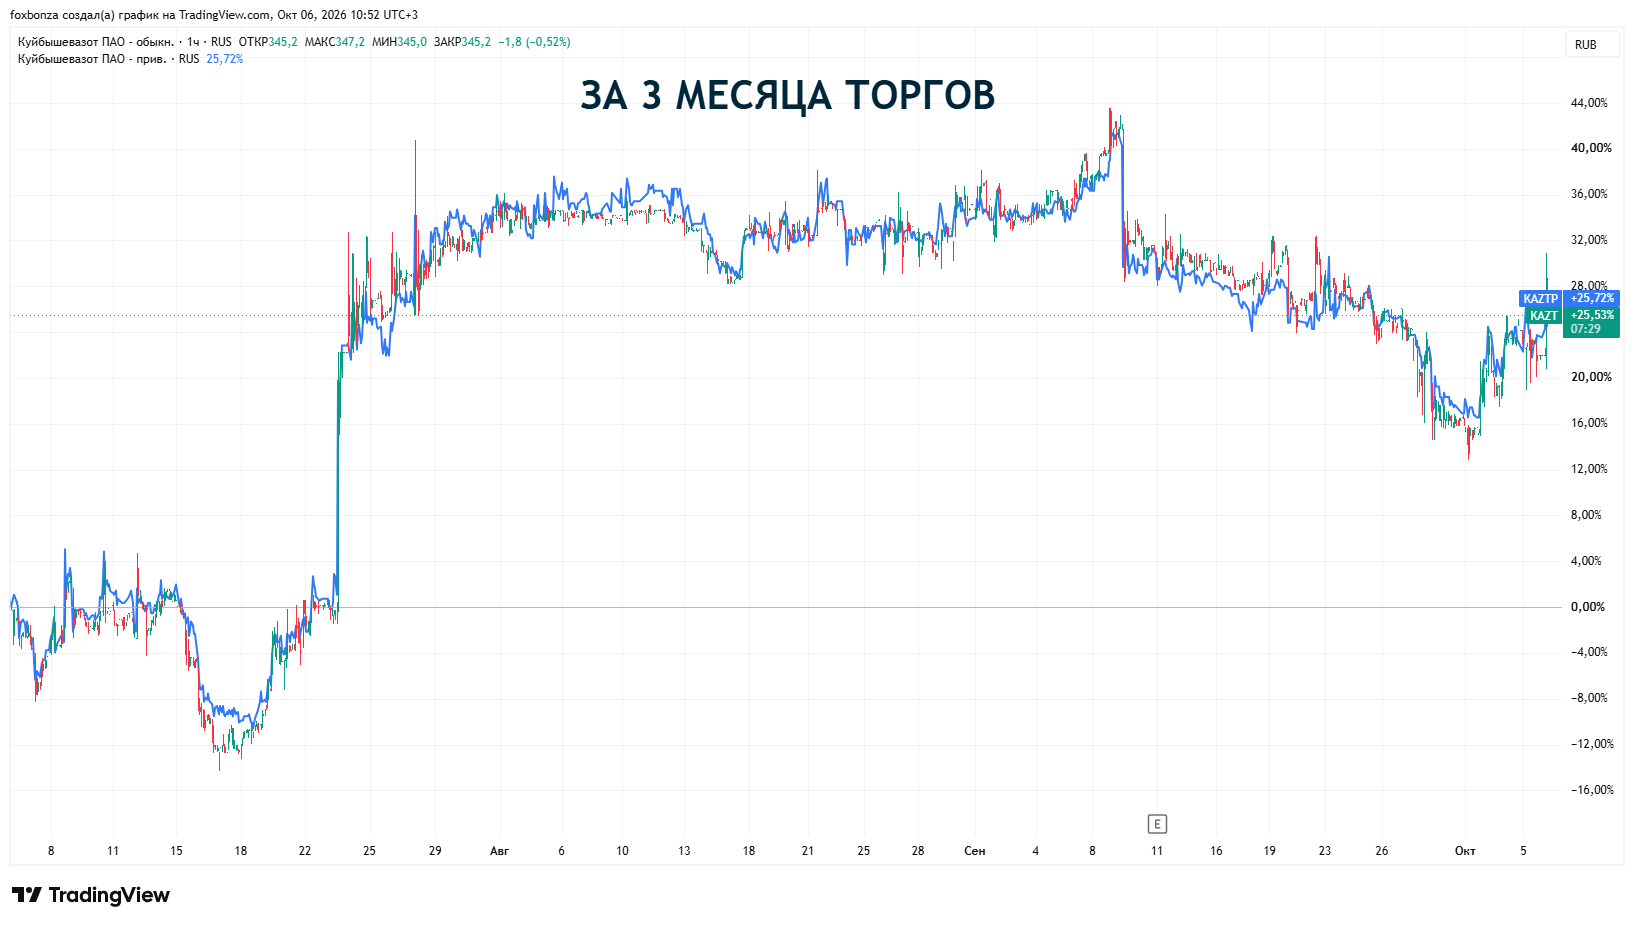
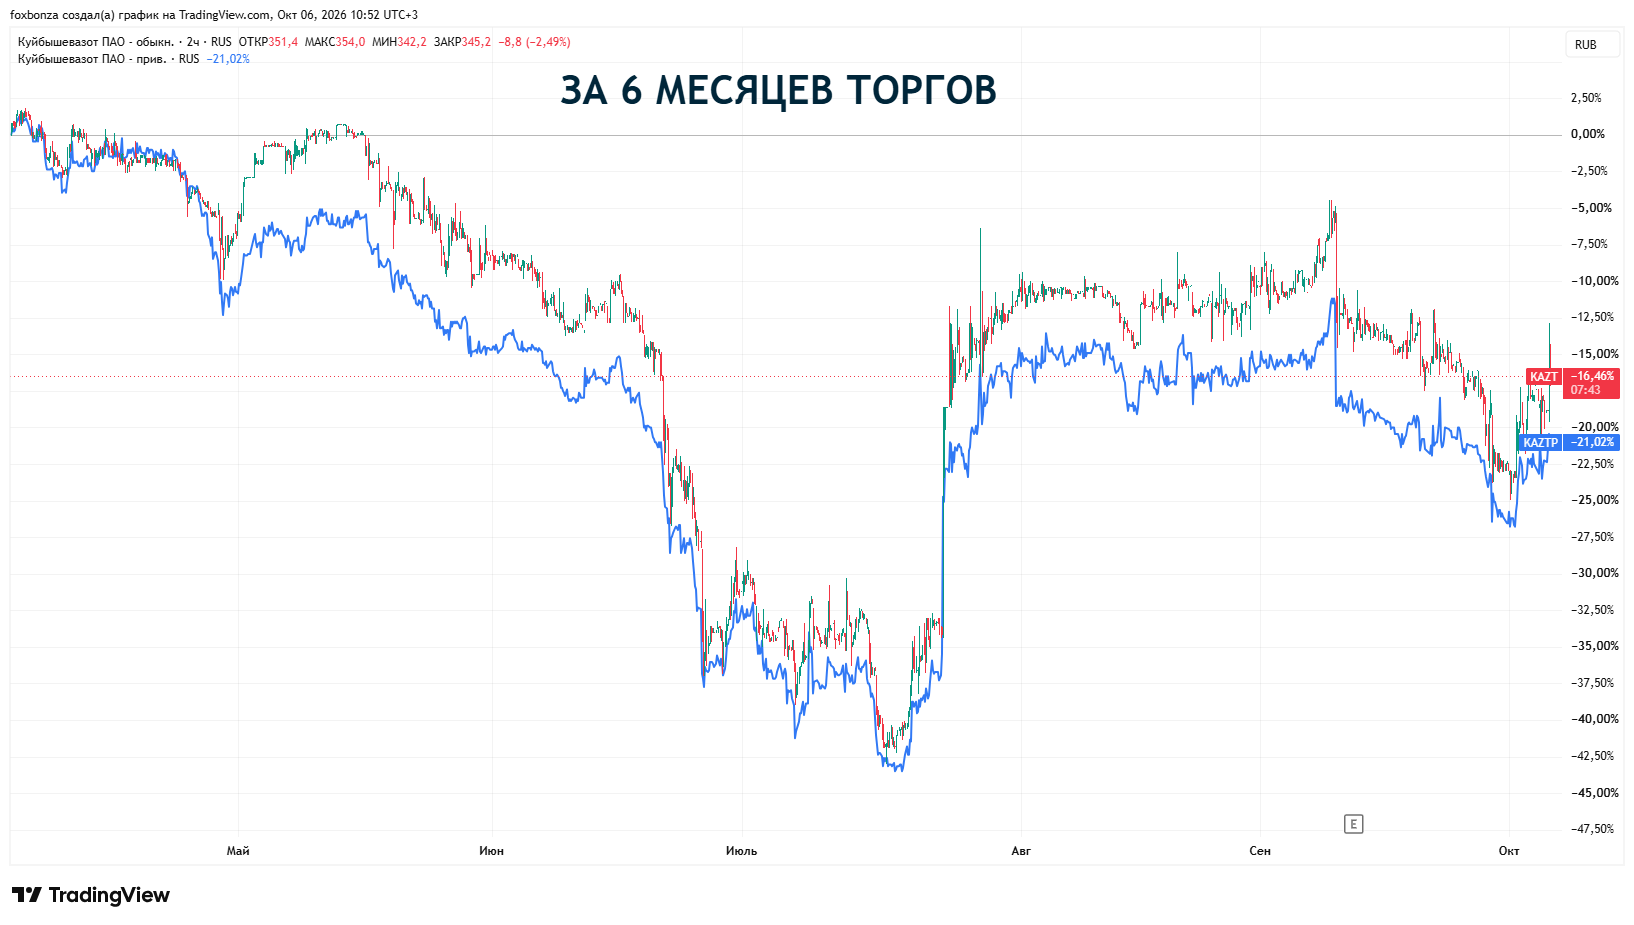
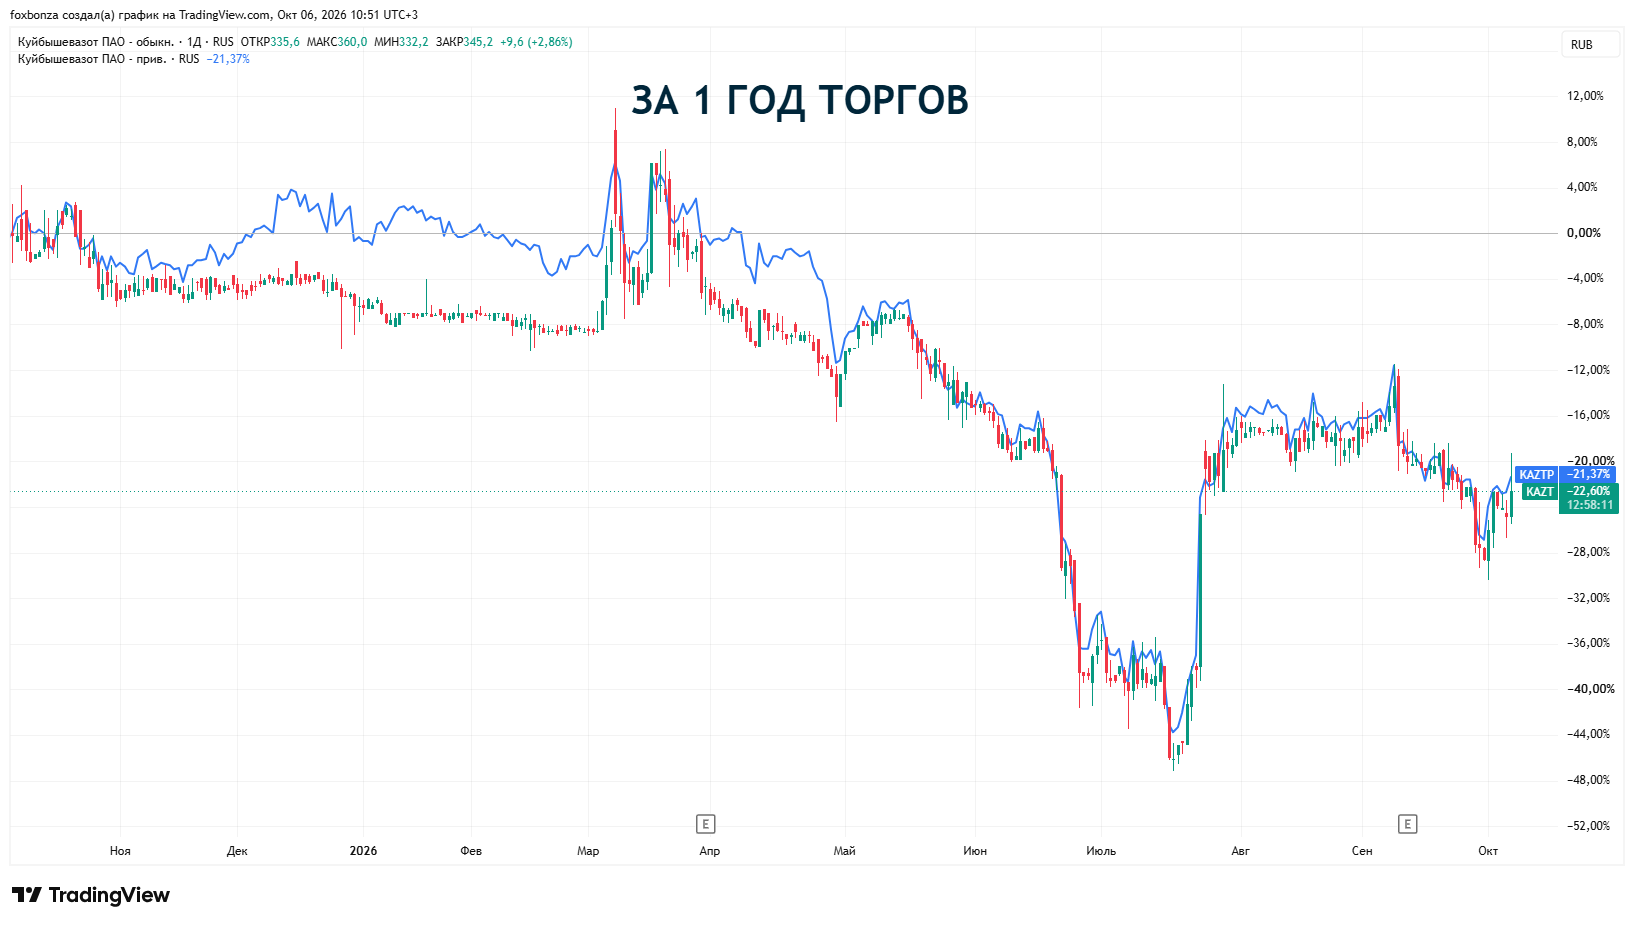
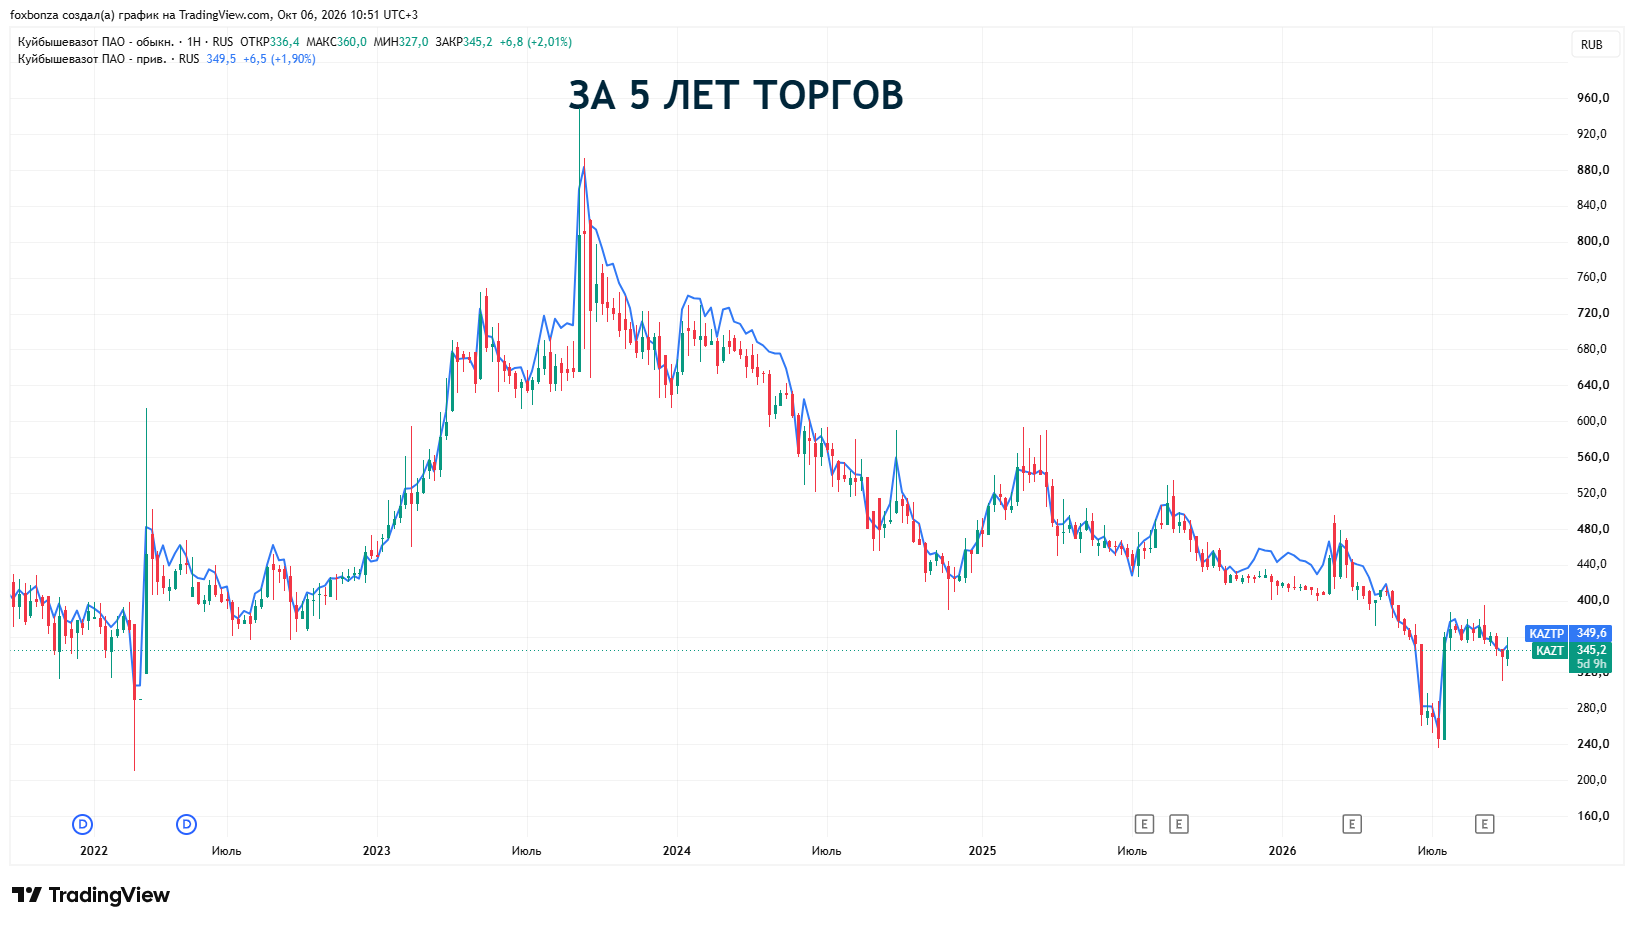
Капитализация по графикам: при цене около 345-350 руб. и количестве акций в обращении 170,5 млн штук рыночная капитализация составляет приблизительно 59-60 млрд рублей. За 5 лет торгов акции прошли полный цикл от роста к пику 949 руб. в сентябре 2023 года до текущего падения, потеряв более 60% от максимума. За 1 год торгов бумага упала примерно на 21%, за 6 месяцев — на 16%, за 3 месяца — на 8%. Несмотря на краткосрочный отскок в октябре 2026 года, среднесрочный тренд остаётся нисходящим, что отражает не только операционные проблемы, но и общую переоценку рынком рисков компании.
Капролактам — ключевое сырьё для производства полиамида-6 (нейлон, капрон). Из него делают синтетические волокна и нити (кордная ткань для шин), инженерные пластики (замена металла в автомобилях и электронике), плёнки и упаковку. ПАО КуйбышевАзот — один из крупнейших производителей капролактама в России, и именно это направление является основой его бизнеса.
Подробнее...
Вердикт Foxbonza Инвестиций по ПАО КуйбышевАзот (KAZT)
ПАО КуйбышевАзот (KAZT) находится в эпицентре операционного кризиса, который финансовая отчетность пока отражает лишь частично. Атаки БПЛА на завод в марте и апреле 2026 года, включая пожар и повреждение цеха, нанесли ущерб части технологической цепочки. Для Foxbonza Инвестиций очевидно, что ключевой риск — не ковенанты и не валютные колебания, а физическая уязвимость производственных мощностей. Восстановление может занять месяцы, а потеря контрактов в разгар посевного сезона грозит переориентацией покупателей на конкурентов.
Однако пересечение по продукции с Акроном и Фосагро ограничено одним продуктом — аммиачной селитрой. По капролактаму, где КуйбышевАзот занимает 53% российского рынка, прямых конкурентов у ПАО КуйбышевАзот (KAZT) нет.
Что касается дивидендов, то здесь картина неоднозначная: прогнозный совокупный дивиденд на горизонте ближайших 12 месяцев оценивается в 6,16–6,00 рублей на акцию, а текущая дивидендная доходность — в пределах 1,74–1,78%. Ближайшая ориентировочная отсечка — 3 декабря 2026 года, ожидаемая выплата около 6 рублей. Однако историческая волатильность выплат впечатляет: в 2023 году дивиденды достигали 49 рублей, а сейчас они снизились до однозначных величин, что отражает конъюнктуру рынка удобрений и рост издержек. К тому же, приведённые даты и суммы — аналитический консенсус, а не гарантия.
Лис пересмотрит позицию только при появлении трёх сигналов: прекращение атак, рост цен на капролактам выше инфляции затрат и устойчивый положительный свободный денежный поток.
Не является инвестиционной рекомендацией!


Комментарии (0)