


Главная новость отчетности ПАО Совкомбанк (SVCB)
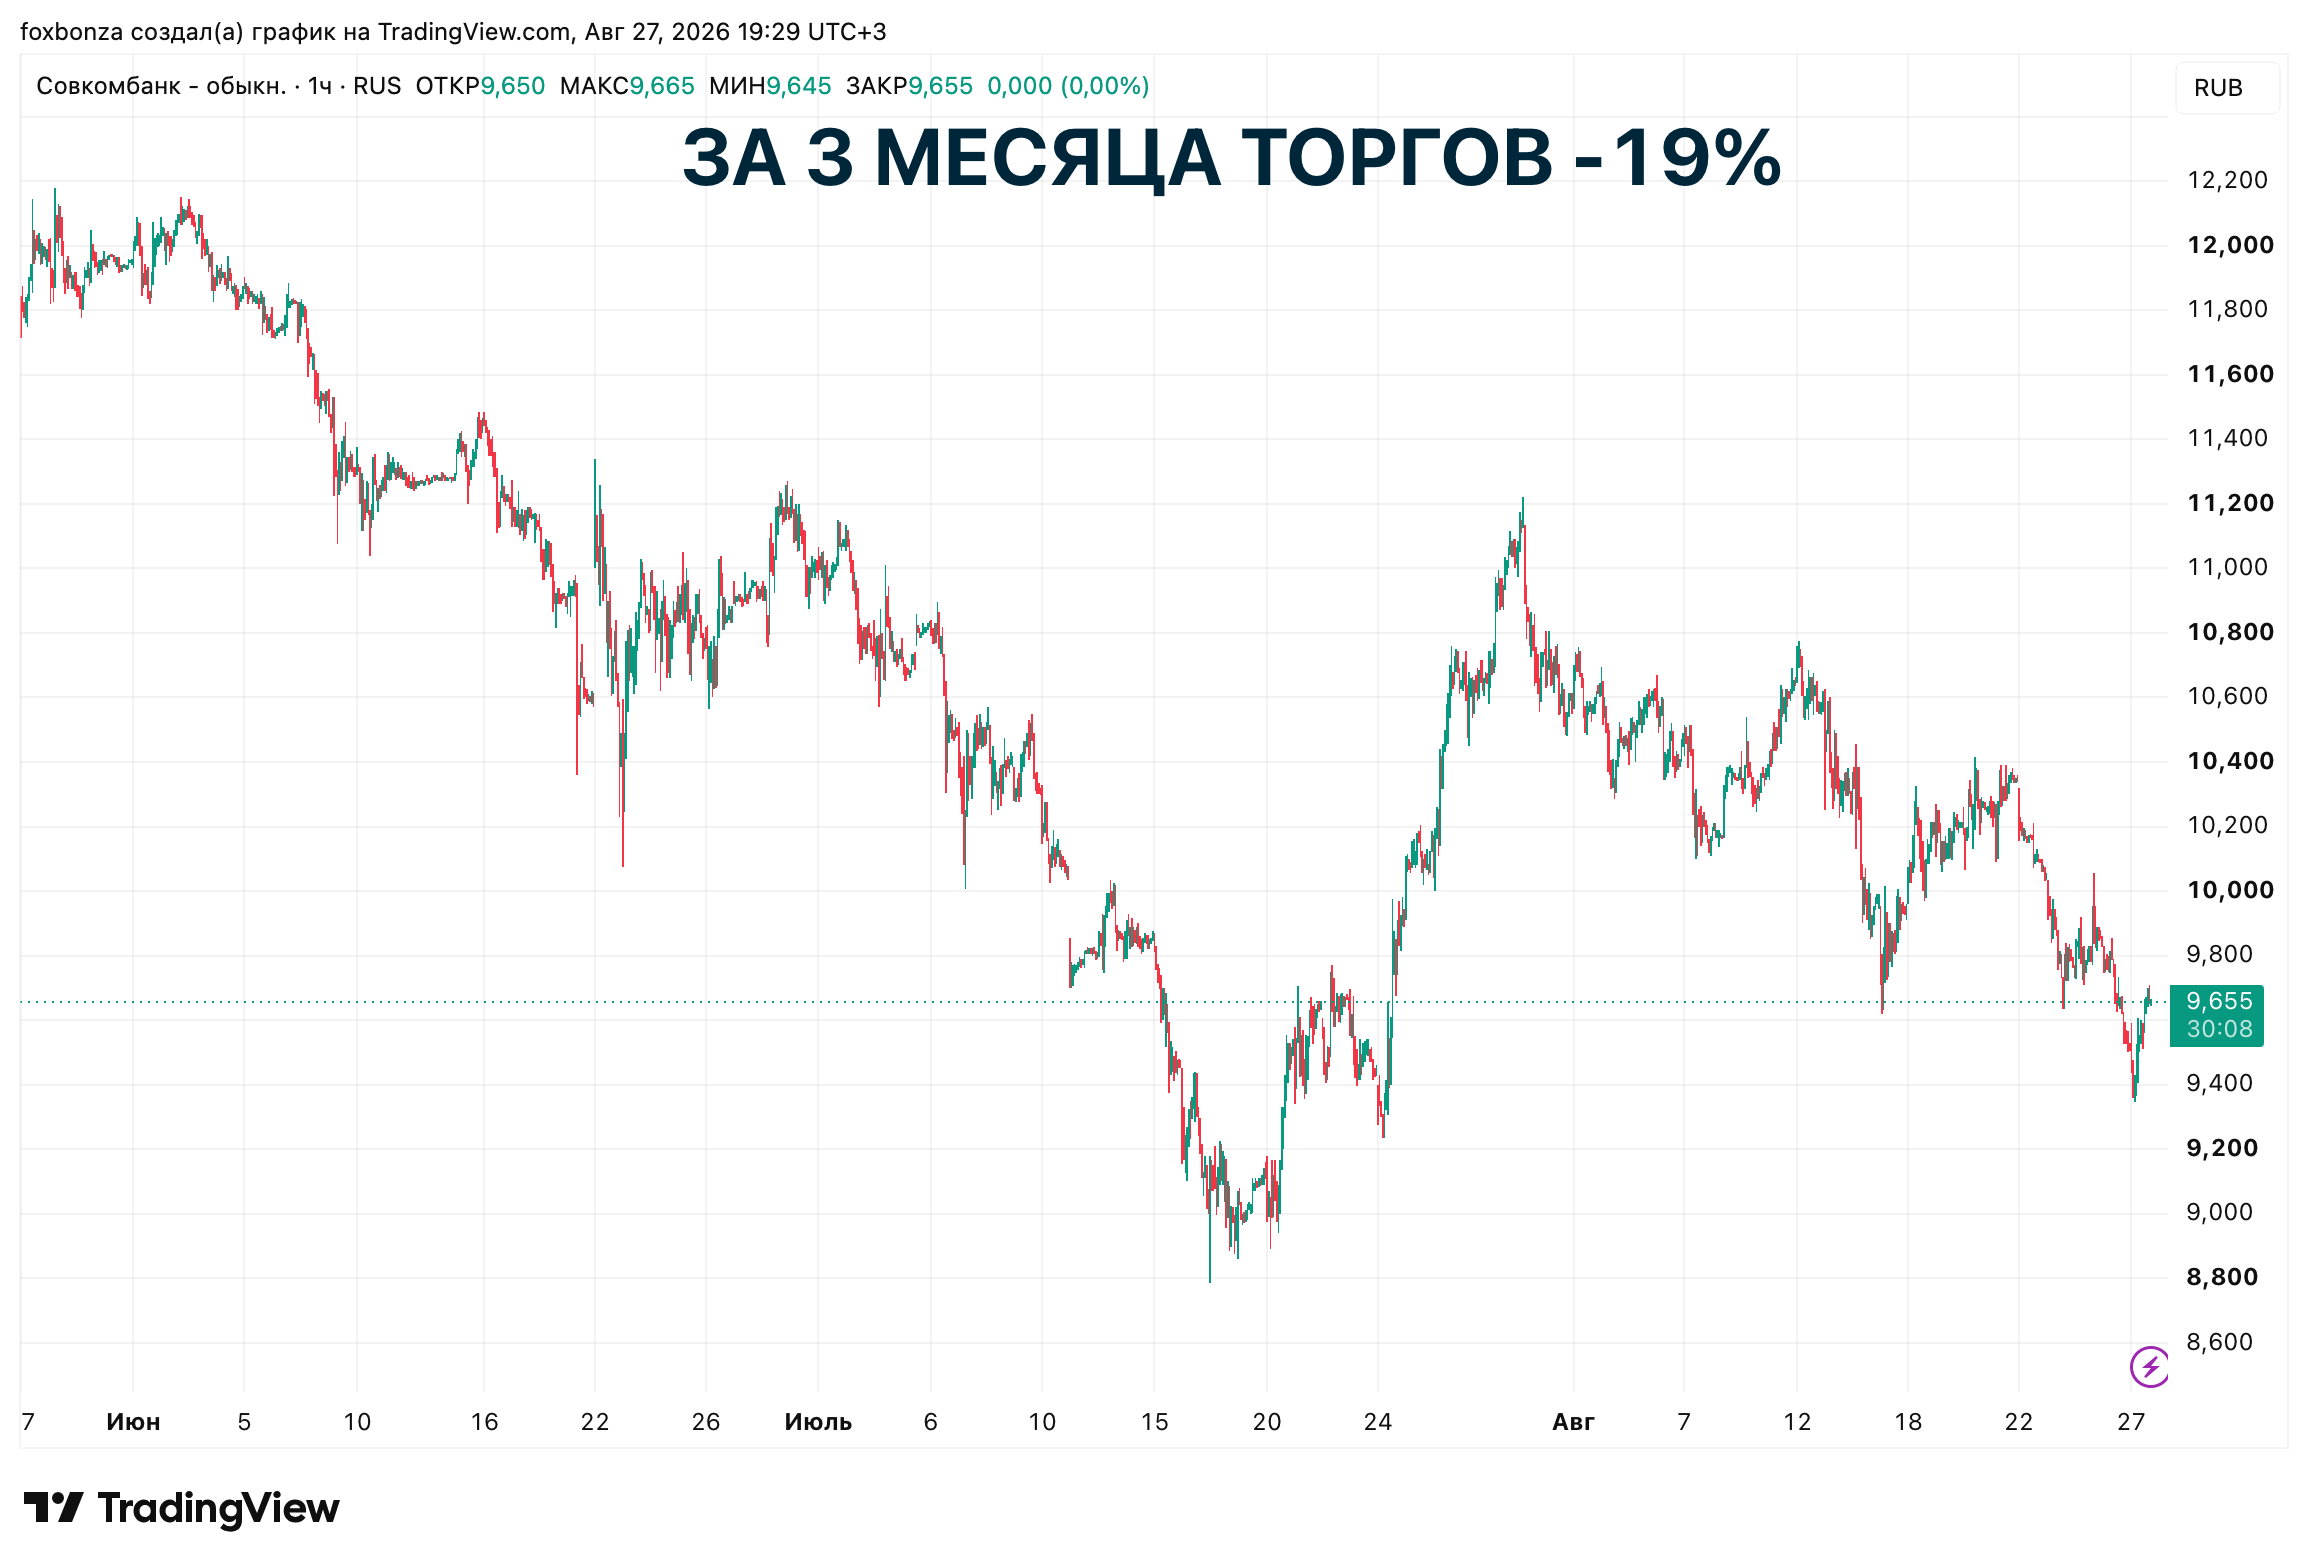
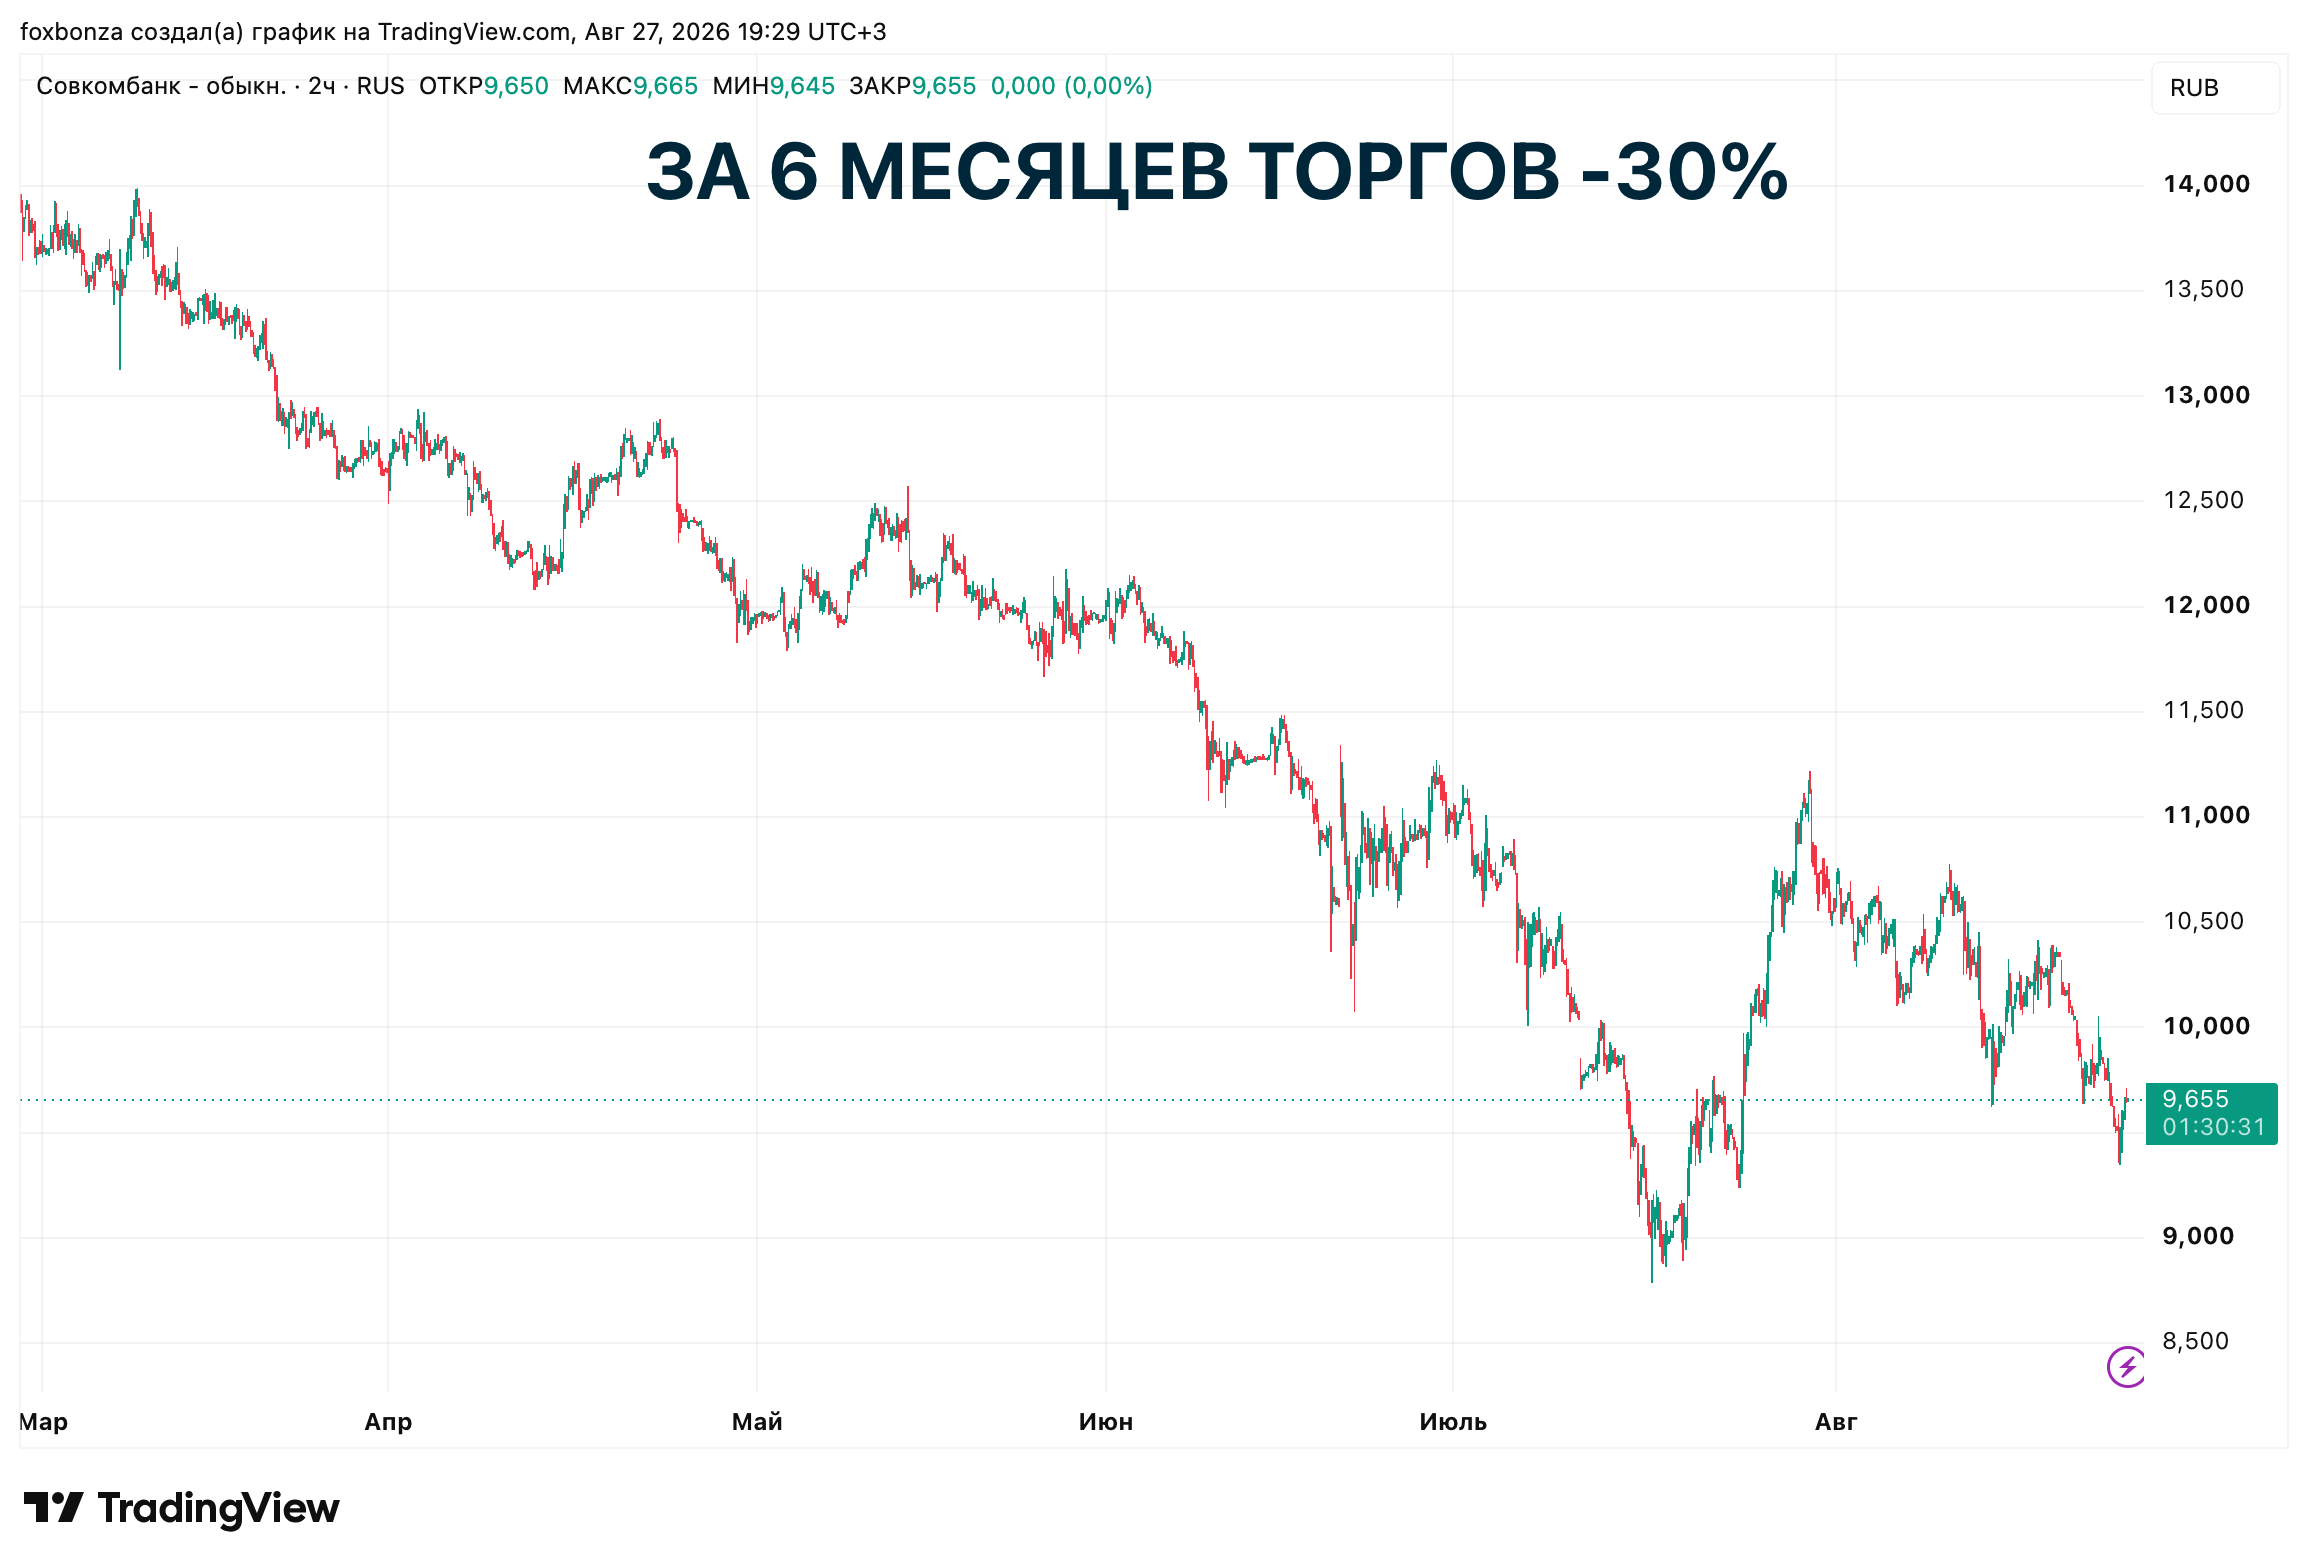
ПАО Совкомбанк (SVCB) отчитался о чистой прибыли за первое полугодие 2026 года — 45,3 млрд руб., что почти в три раза выше прошлогоднего показателя (17,5 млрд руб.). Казалось бы, сильный результат, но инвесторы встретили его холодно: акции обвалились на -19% за 3 месяца и на -30% за полгода. Главное противоречие кроется в сегменте Казначейства: в 2025 году он зарабатывал на переоценке облигаций и валютных курсах, а в 2026-м эти эффекты исчезли, и его регулярная прибыль упала почти вдвое — с 27,8 млрд руб. за весь 2025 год до 14,4 млрд руб. за первое полугодие 2026-го. Рост общей чистой прибыли банка оказался «бумажным», так как его обеспечили разовые доходы от покупки бизнеса и небанковские активы, а не основной банковский движок.
Доход от выгодного приобретения» в размере 3,8 млрд руб. — это не реальные деньги, а бухгалтерский эффект от покупки активов дешевле их рыночной стоимости. Такие доходы разовые и не создают денежного потока, поэтому Лис не учитывает их при оценке качества бизнеса.
Ключевые мультипликаторы ПАО Совкомбанк (SVCB)
ПАО Совкомбанк (SVCB) демонстрирует рост чистой прибыли, однако этот рост достигнут за счет разовых факторов и нерегулярных доходов, а не органического бизнеса. Процентный доход вырос незначительно, а процентные расходы сократились лишь из-за снижения стоимости фондирования. Основной вклад внесли доходы от выгодного приобретения и доля в прибыли ассоциированных компаний, что делает результат 2026 года нерепрезентативным для прогнозирования.
- На этом фоне резко возросли расходы на резервирование — почти до 41 млрд руб. за полугодие, что указывает на ухудшение качества кредитных портфелей на фоне высокой закредитованности населения.
- Рентабельность капитала (ROE) взлетела до 21,4%, но Лис напоминает, что разовый характер прибыли вряд ли позволит удержать эту планку.
- Свободный денежный поток остается под давлением из-за высоких процентных платежей, а дивидендная доходность по итогам полугодия составила лишь 3,6% (0,35 руб. на акцию), что не компенсирует падение капитализации.
Вердикт Лиса по ПАО Совкомбанк (SVCB)
ПАО Совкомбанк (SVCB) — классический в «стоимостной ловушке». Отличные финансовые показатели нивелируются двумя ключевыми рисками. Во-первых, это «ножницы» макроэкономики: ключевая ставка хотя и снижается, но остается на высоком уровне, давя на чистую процентную маржу и заставляя банк наращивать резервы. Во-вторых, акции потеряли поддержку со стороны институционалов после включения в индекс МосБиржи: хайп прошел, и фокус сместился на проблемы качества активов. Пока динамика резервов не начнет разворачиваться вниз, а свободный денежный поток не выйдет в устойчивый плюс, покупать бумаги слишком рискованно.
Комментарии (0)