


Главная новость отчетности ПАО Полюс (PLZL)
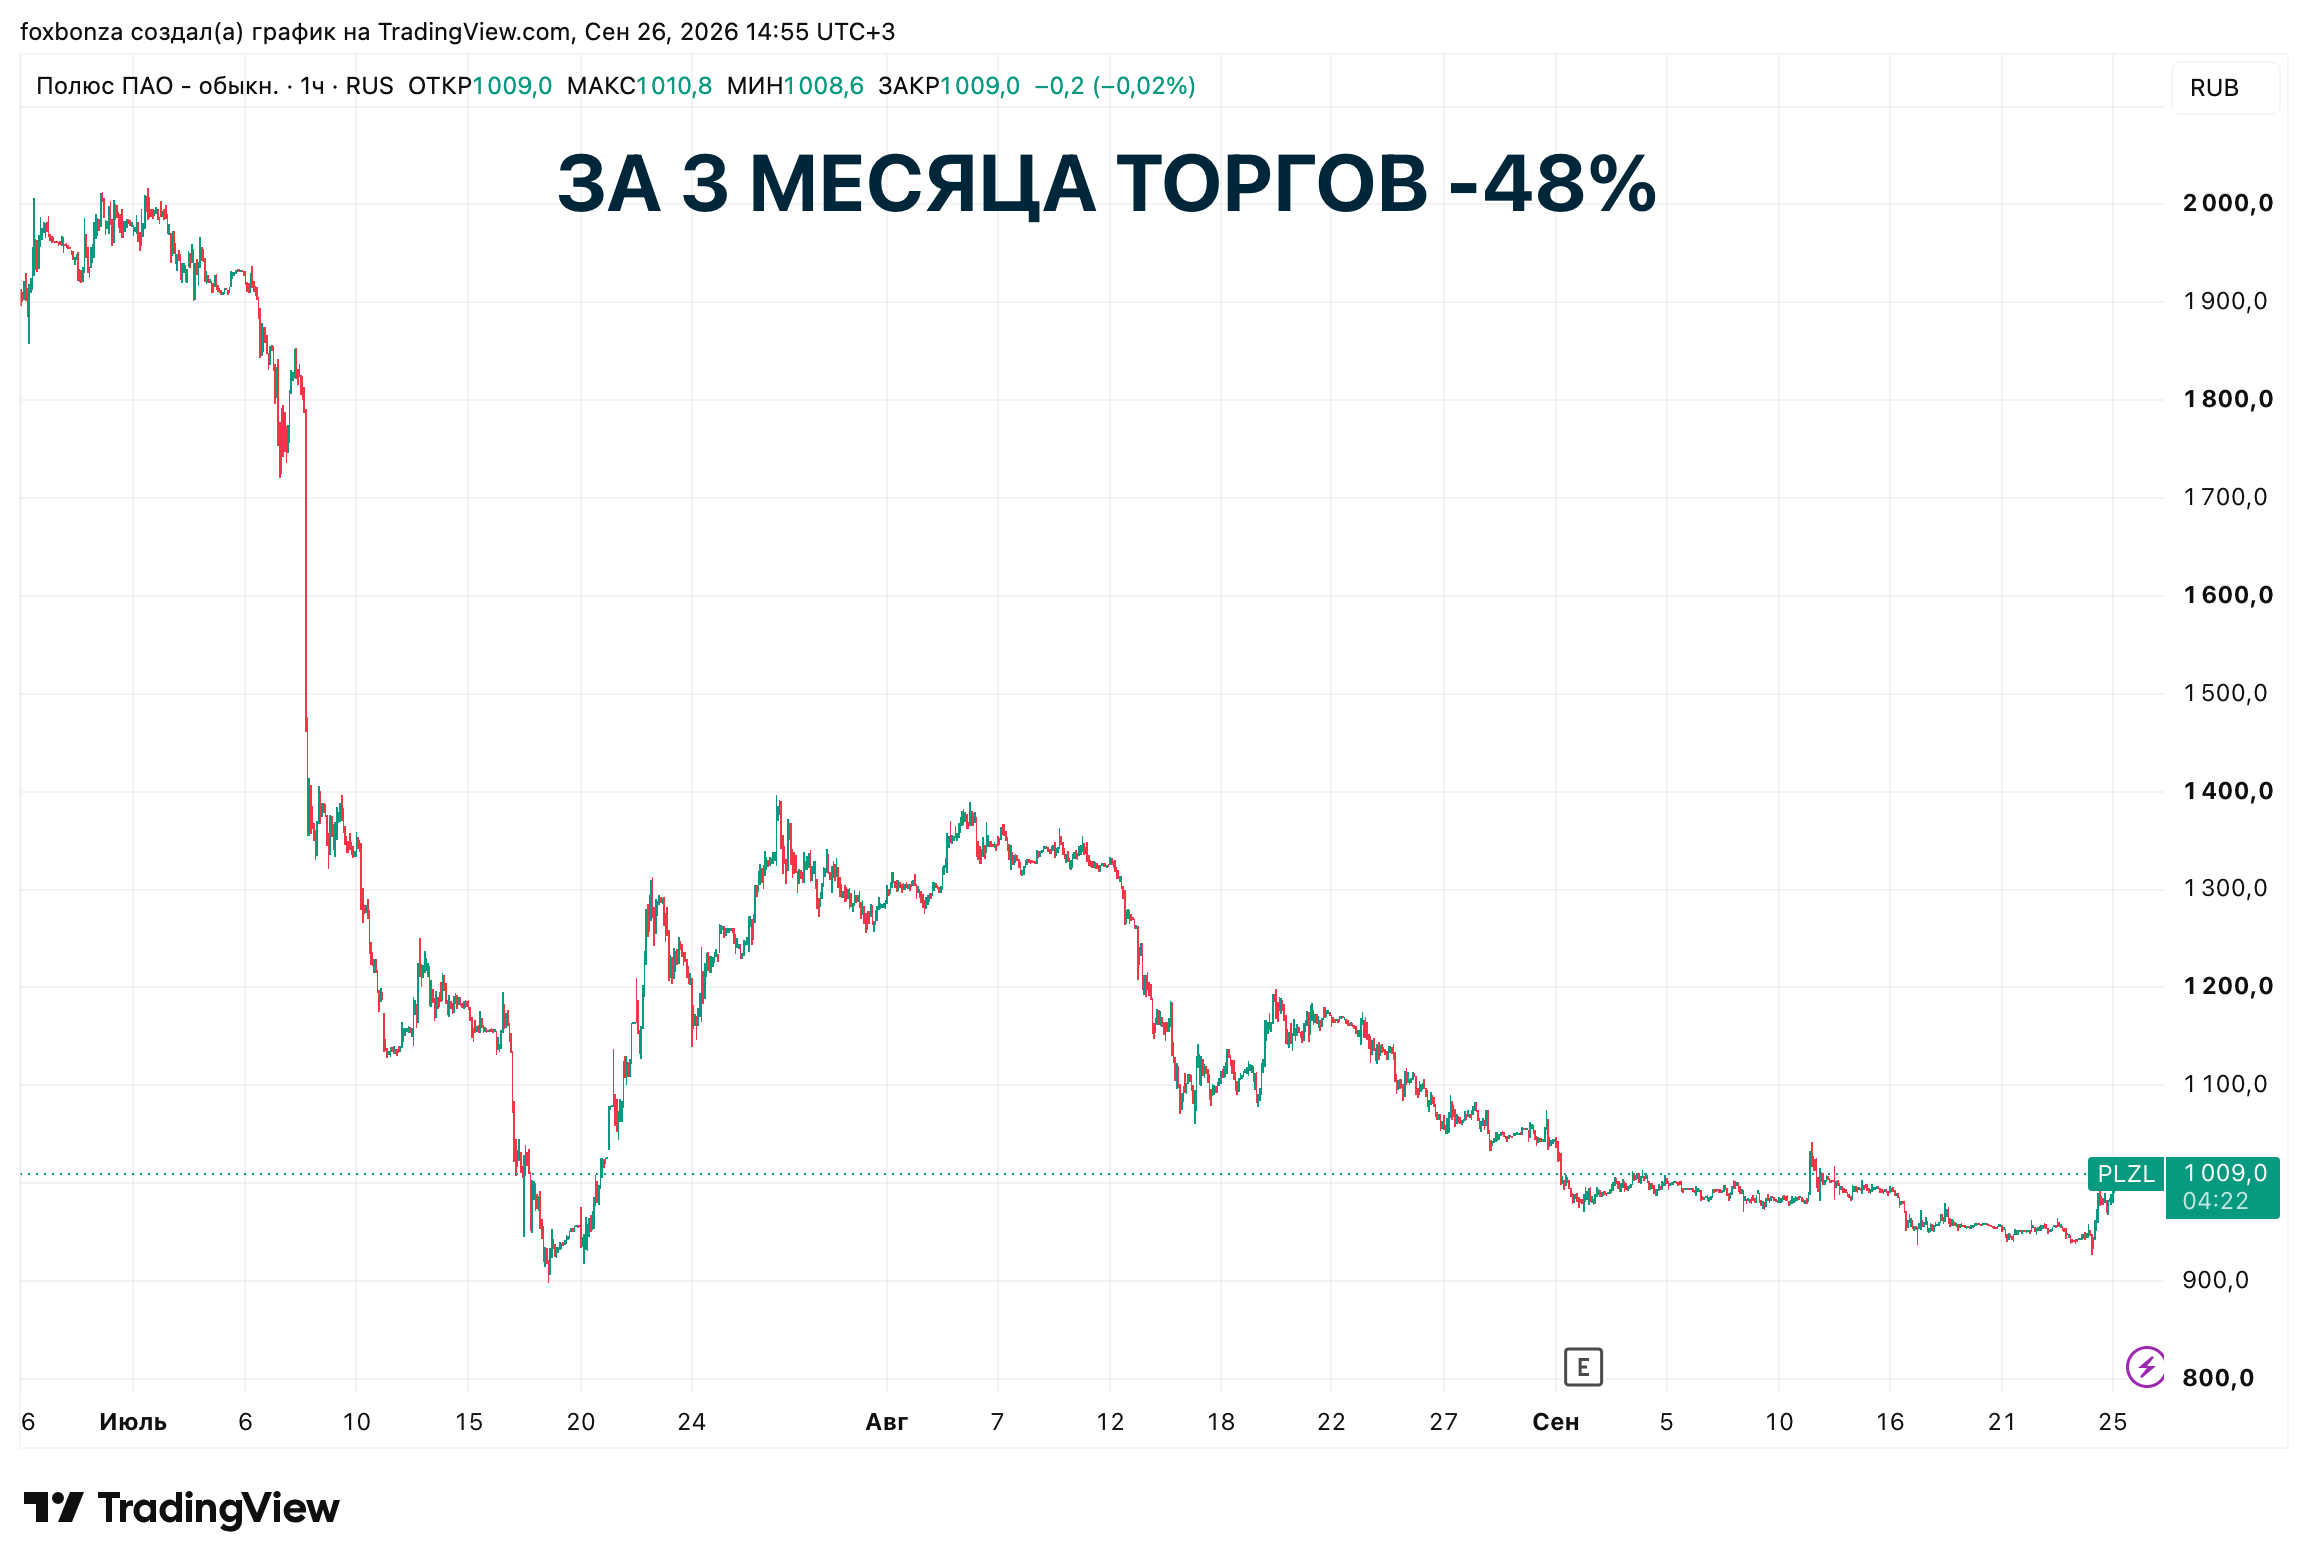
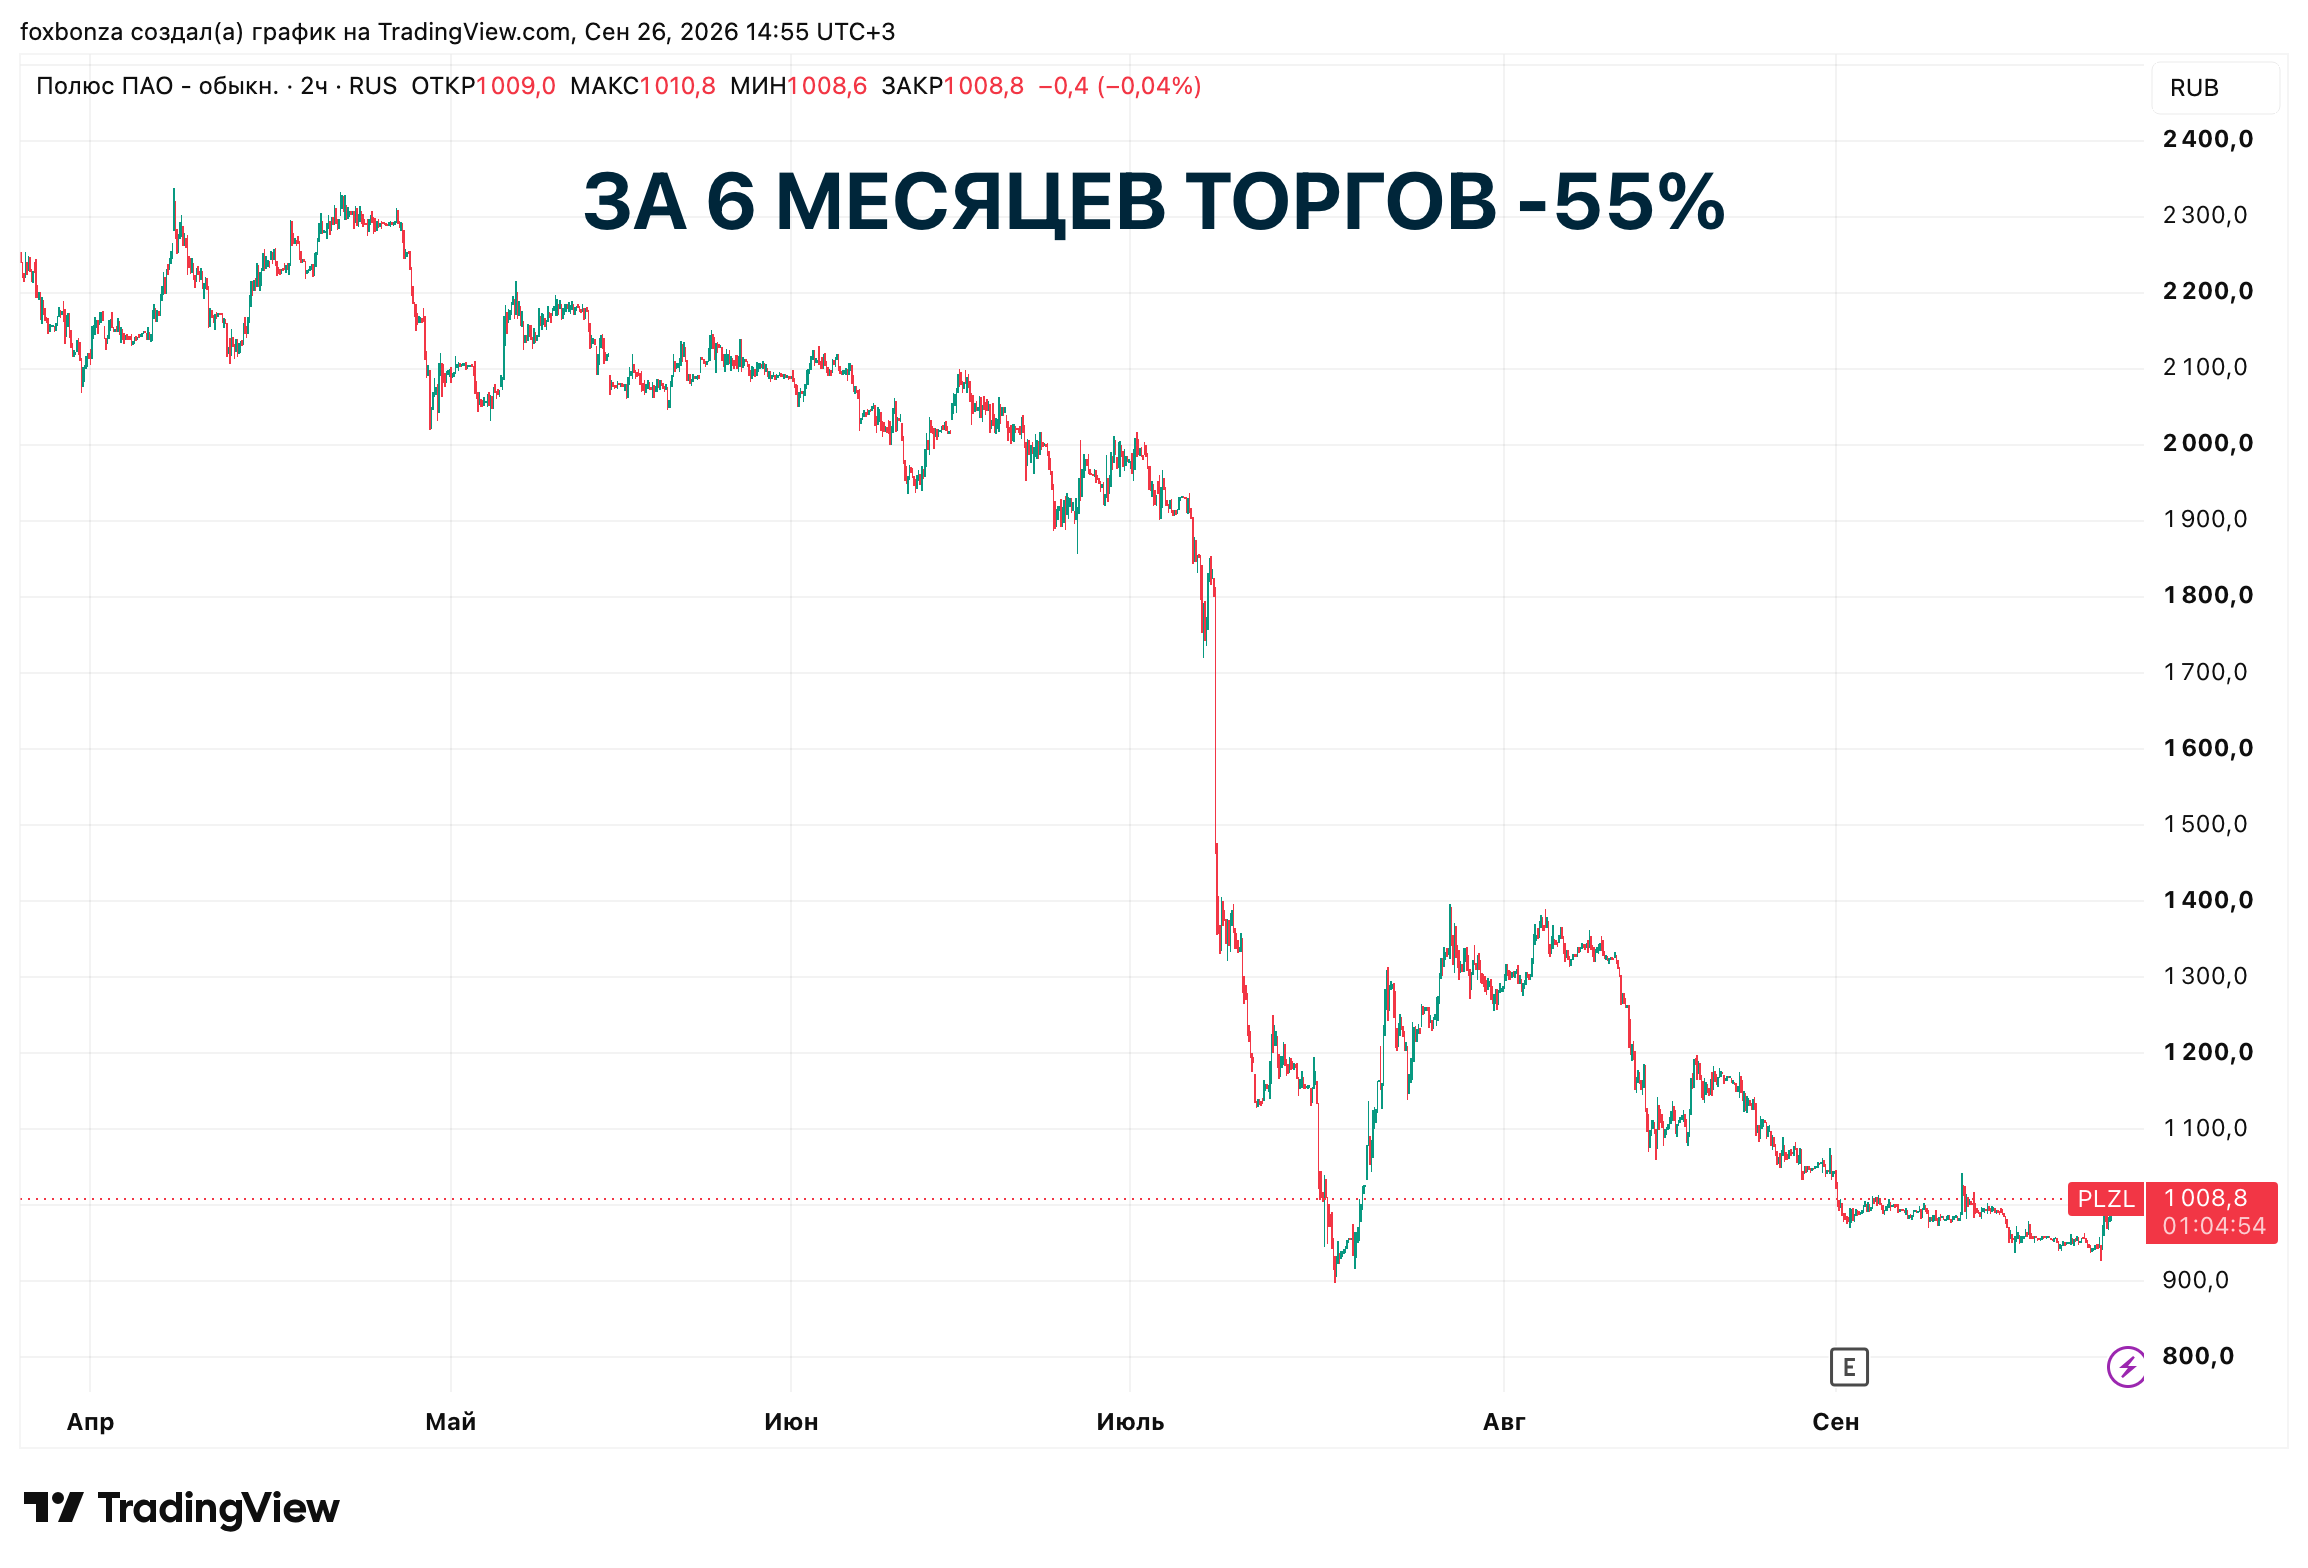
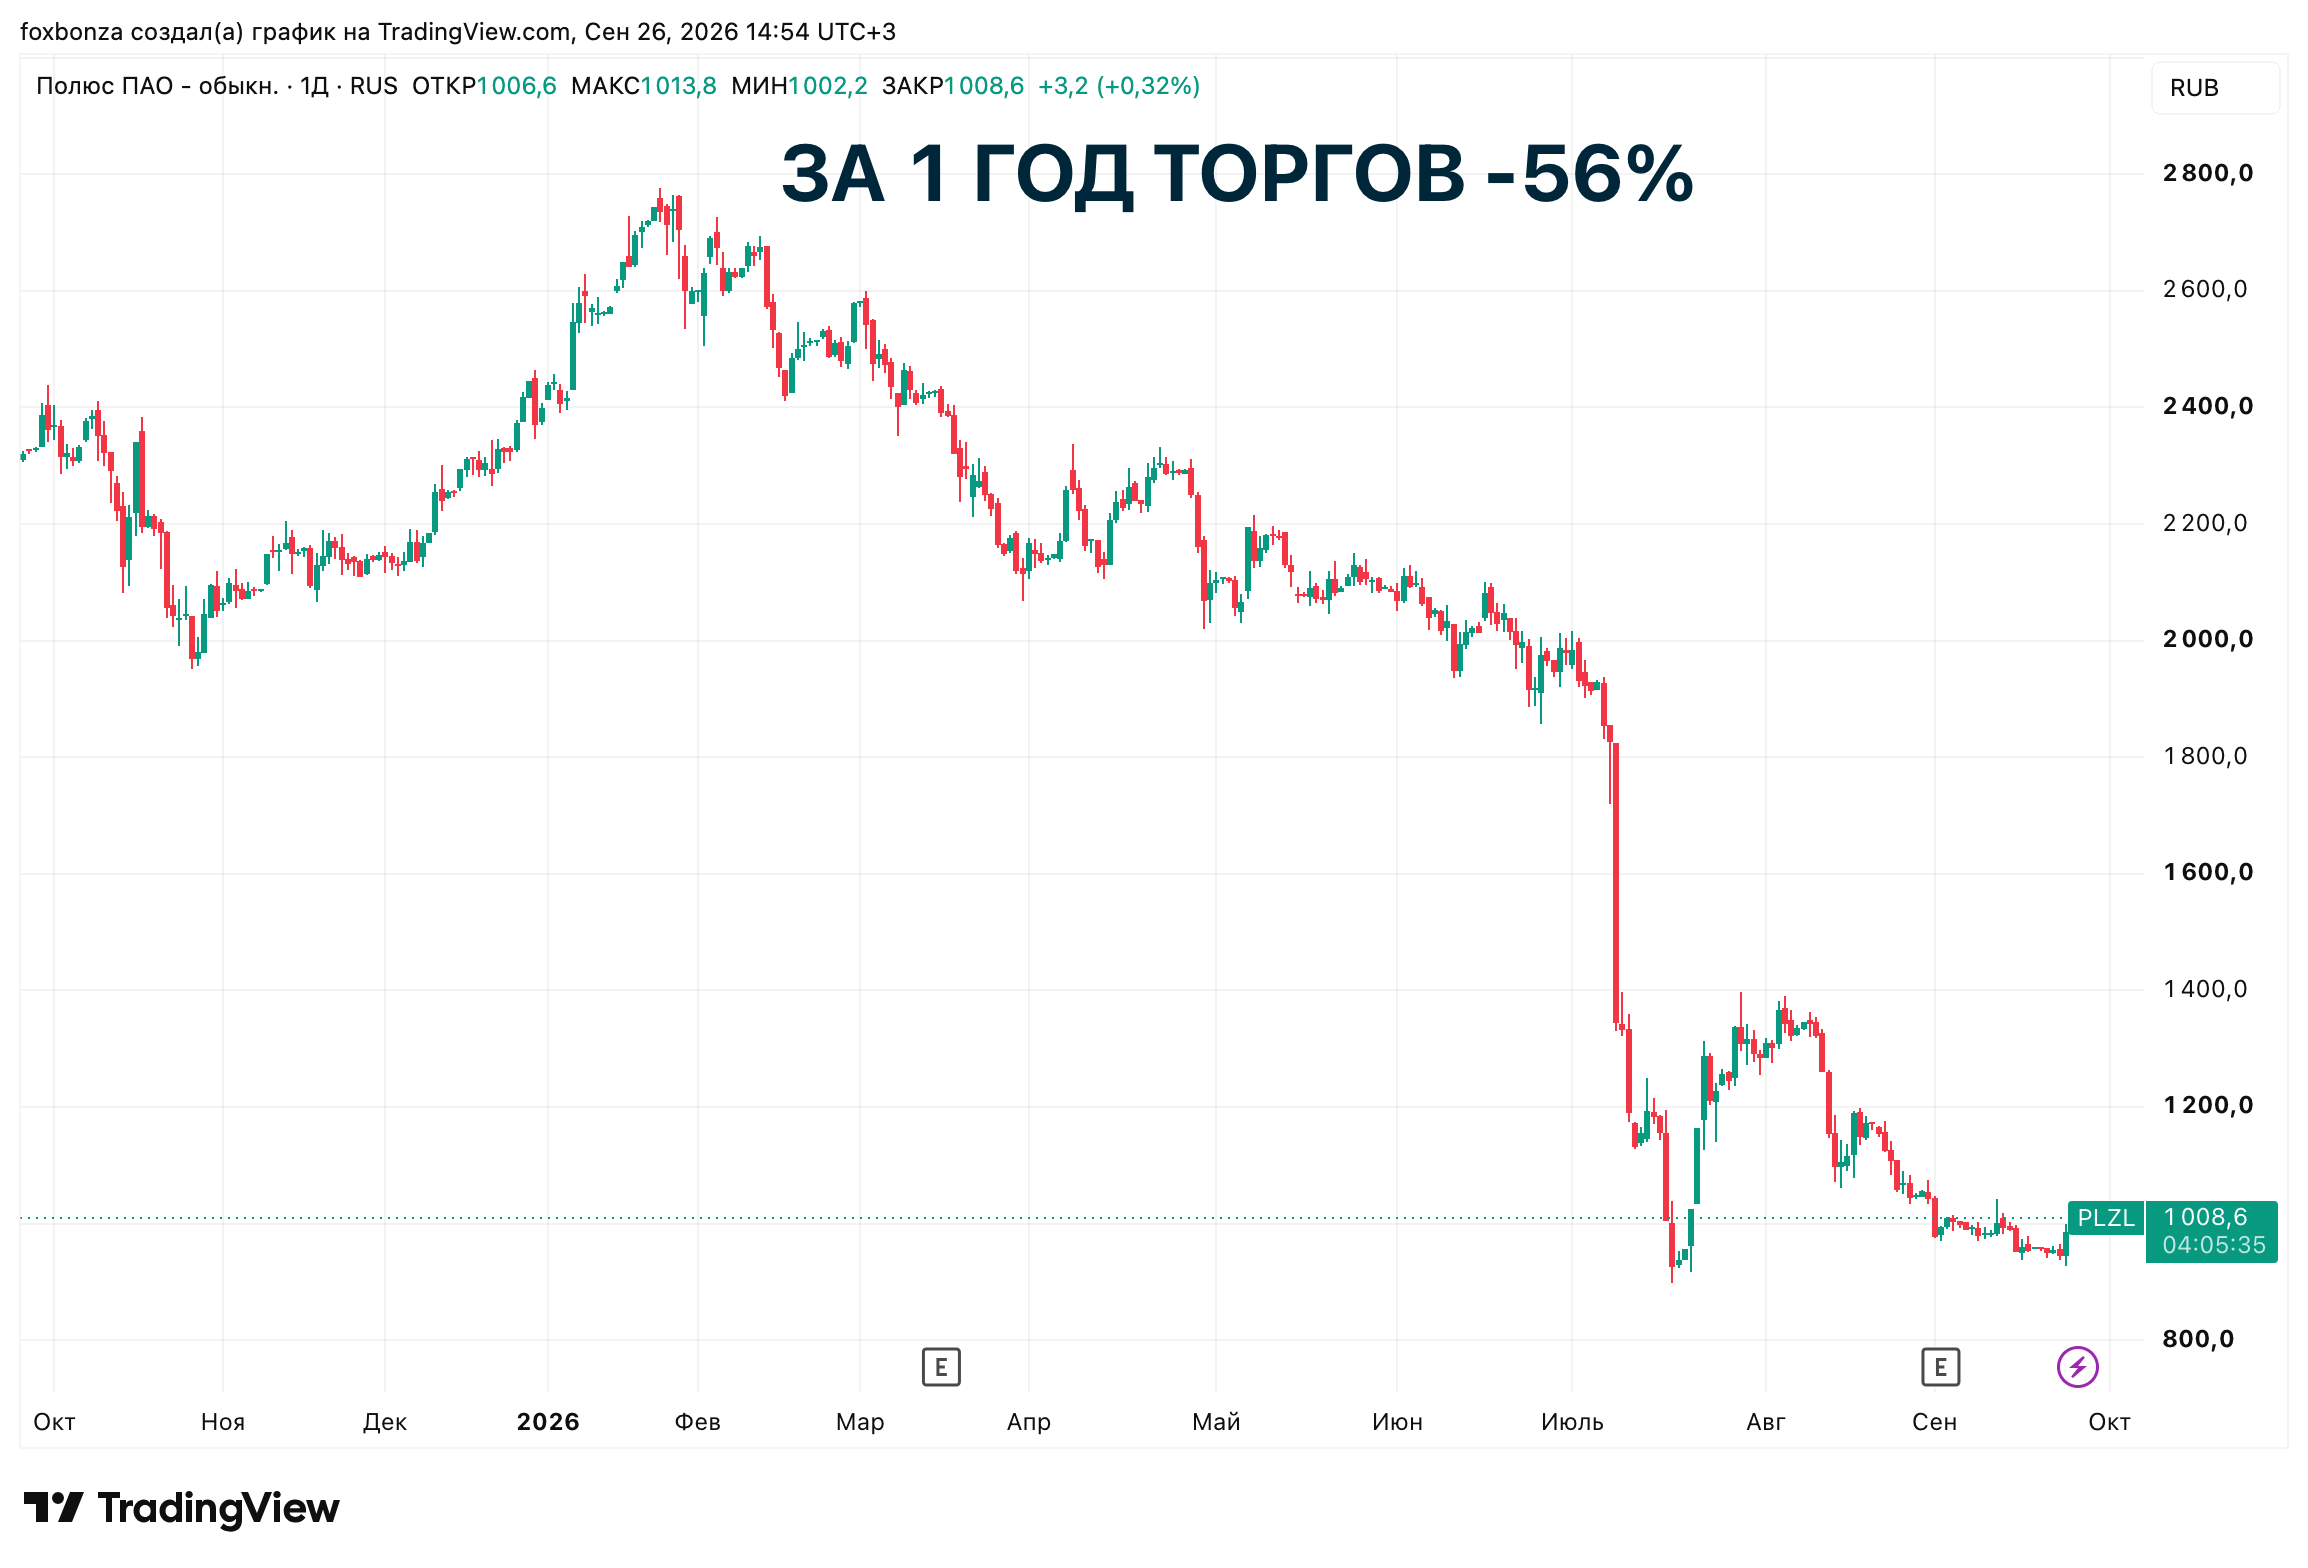
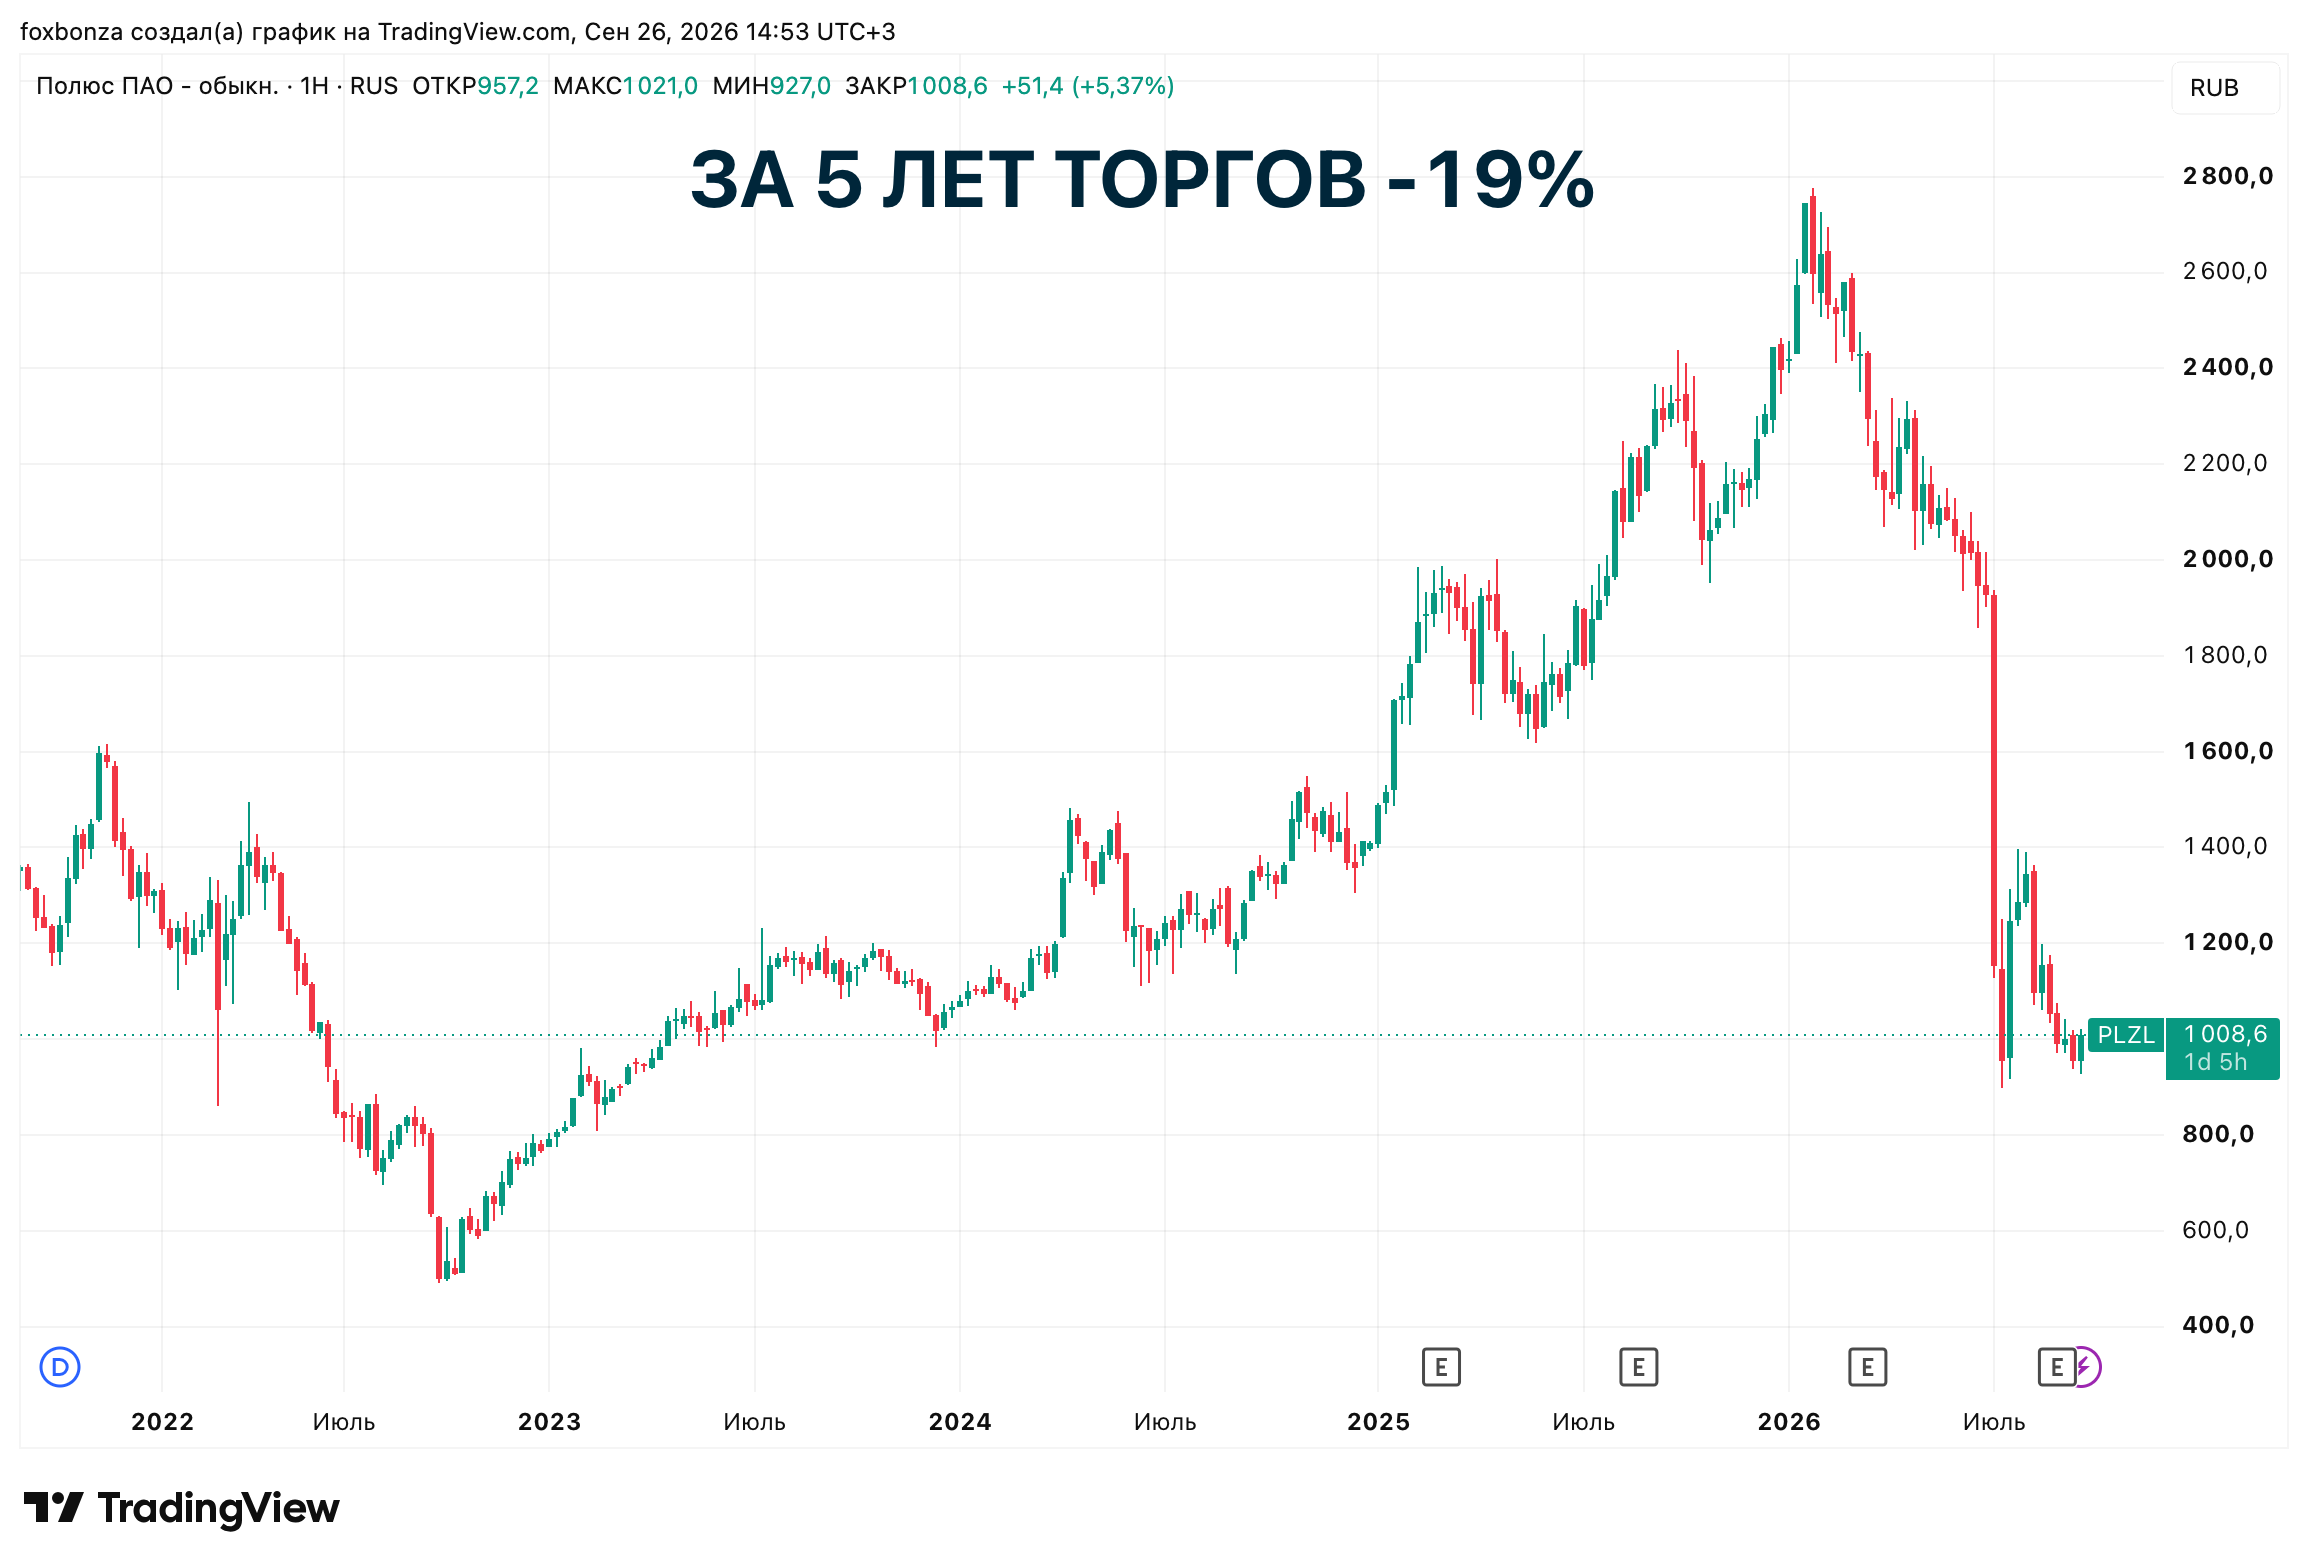
ПАО Полюс (PLZL) за 1П 2026 показал выручку 352,7 млрд руб. (+14% г/г), но чистая прибыль рухнула на 64% до 61,2 млрд руб. Однако главное событие — не отчетность, а решение менеджмента от 8 июля 2026 года приостановить выплату дивидендов до 2030 года. Причины: высокая стоимость долгового финансирования, рост производственных издержек, снижающаяся цена на золото и риски пересмотра графиков инвестпроектов. Рынок отреагировал падением на 18–26% за день, хотя дивидендная доходность Полюса исторически не превышала 6–8% годовых.
Дело не в потере скромных выплат 6 - 8% годовых, а в снижении инвестиционной привлекательности: инвестор остаётся с активом, который годы не будет возвращать кэш, но требует огромных вложений.
Ключевые мультипликаторы ПАО Полюс (PLZL)
- Выручка за 1П 2026 выросла до 352,7 млрд руб. (+14% г/г), но чистая прибыль упала до 61,2 млрд руб. (-64%), что говорит о том, что рост себестоимости и налогов съел всю дополнительную выручку.
- Рентабельность по EBITDA за 2025 год составила 73%, но в 1П 2026 она под давлением.
- Чистый долг на конец 1П 2026 достиг 912,9 млрд руб., увеличившись на 53% год к году.
- Отношение Net Debt/EBITDA — около 1,4x, что пока в рамках рейтинговых ожиданий (не выше 1,5x). ROE обвалилась до 96% с 157% за 2025 год.
На этом фоне отказ от дивидендов выглядит логичным для сохранения кредитного качества (рейтинг ruAAA), но крайне болезненным для инвесторов.
Вердикт Foxbonza Инвестиций по ПАО Полюс (PLZL)
ПАО Полюс (PLZL) — это ставка на структурный рост добычи в будущем, а не на доходность сейчас. Стратегическая причина паузы с дивидендами логична, хотя выбрана в болезненный для рынка момент. Компания строит Сухой Лог (Capex ~$6 млрд) с целью удвоить выпуск золота до 6 млн унций к 2030 году, далее на очереди Чульбаткан и Чертово Корыто. Это строительство второй «Полюс» внутри текущего «Полюса». При средней цене золота в 2025 году около $3 440 за унцию и высокой ставке долг обслуживать проще, чем при низких ценах, но если золото упадёт к $1000, обслуживание 913 млрд руб. чистого долга станет проблемой даже при низкой себестоимости добычи ($739/унция TCC в 2025 году), которая в 1П 2026 уже выросла до $1 069.
Главный риск — не отмена дивидендов, а сочетание высокой ставки и низкой цены золота. Лис пересмотрит позицию, если компания покажет разворот денежного потока и сжатие долговой нагрузки, а также подтвердит, что капзатраты по Сухому Логу уложились в бюджет.
Если во 2П 2026 ПАО Полюс (PLZL) продаст накопленное золото по высоким ценам и FCF вернётся в положительную зону — это будет первый сигнал к улучшению. Если останется околонулевым при рекордном золоте — это уже структурная проблема, а не временный эффект.



Комментарии (0)