Самые доходные замещающие облигации надежных компаний в 2026 году
Какие замещающие облигации предлагают максимальную валютную доходность в 2026 году? Сравниваем на Fobxonza Инвестиции 10 выпусков крупнейших российских компаний: доходность от 7,7% до 11,9%, кредитные рейтинги, сроки погашения и основные риски.
Российский рынок замещающих облигаций предлагает необычное сочетание: доходность в долларовом эквиваленте до 9–10% годовых по бумагам крупнейших российских компаний с высокими кредитными рейтингами. А отдельные эмитенты предлагают почти 12%. Но насколько надежны такие вложения и чем обусловлена разница в доходности? Foxbonza Инвестиции изучили десять выпусков замещающих облигаций с рейтингами эмитентов от AA- до AAA. В статье разбирается, какую доходность предлагают эти бумаги, где возникает премия за риск и почему высокая доходность не всегда означает выгоду для частного инвестора.
Что такое замещающие облигации и откуда берется валютная доходность?
Замещающие облигации появились на российском рынке как инструмент замены ранее выпущенных еврооблигаций. Их главное отличие от обычных рублевых корпоративных облигаций — привязка номинала и купонов к иностранной валюте. При этом фактические расчеты с инвесторами, как правило, осуществляются в рублях по установленному условиями выпуска валютному курсу. Таким образом, доход инвестора формируется из двух составляющих:
Валютная доходность облигации — купоны и разница между ценой покупки и номиналом при погашении.
Изменение валютного курса — дополнительный положительный или отрицательный результат из-за изменения курса рубля.
Например, валютная доходность к погашению в размере 9% годовых не означает гарантированного получения 9% в рублях. Фактический рублевый результат зависит от курса валюты, цены приобретения, налогов и сроков получения выплат.
Главное отличие замещающих облигаций от обычных рублевых — валютная привязка денежных потоков. При этом кредитный риск российского эмитента никуда не исчезает.
Газпром Капитал: доходность около 9% при рейтинге AAA
Газпром представлен в выборке сразу четырьмя выпусками. Все они имеют высокую кредитную оценку, но существенно различаются по срокам погашения и купонным ставкам.
Газпром Капитал ЗО-34Д — высокий купон и длинный срок
ISIN: RU000A105A95
Погашение: 28 апреля 2034 года.
Купон: 8,625%.
Доходность к погашению: около 9,45%.
Кредитный рейтинг эмитента: AAA.
Особенность этого выпуска — высокий фиксированный купон. В отличие от бумаг с низкой купонной ставкой, значительная часть потенциального дохода формируется непосредственно регулярными выплатами. Однако продолжительный срок обращения увеличивает чувствительность рыночной цены к изменениям процентных ставок и требуемой инвесторами доходности.
Газпром Капитал ЗО-29Д — почти та же доходность, но короче срок
ISIN: RU000A105KU0
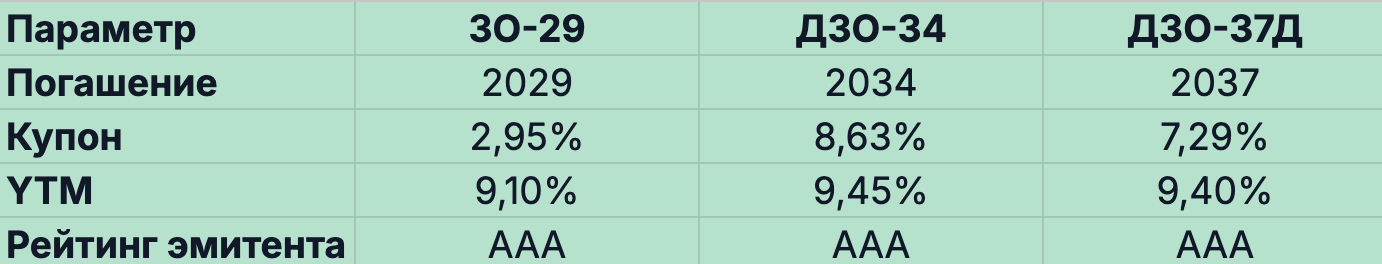
При купоне 2,95% доходность к погашению составляет около 9,1%. Погашение запланировано на январь 2029 года. Доходность формируется преимущественно за счет разницы между рыночной ценой и номиналом. В результате возникает интересное соотношение:image.png59.69 KB
Разница между коротким выпуском 2029 года и длинным выпуском 2037 года составляет всего около 0,3 процентного пункта годовой доходности.
Рынок практически не предоставляет существенной премии за дополнительные восемь лет ожидания погашения. При этом процентный риск длинных облигаций существенно выше.
занимает особое положение в российской транспортной отрасли. Компания занимается морской перевозкой энергоносителей, а ее деятельность связана с международными грузовыми потоками. Высокий кредитный рейтинг отражает оценку финансового состояния компании, ликвидности, долговой нагрузки и ее рыночных позиций. Однако транспортный сектор подвержен специфическим рискам: санкционным ограничениям, изменению фрахтовых ставок, стоимости эксплуатации судов и международной логистики.
Срок до погашения составляет менее двух лет, что ограничивает чувствительность выпуска к изменению рыночных ставок по сравнению с долгосрочными облигациями.
выделяется среди рассматриваемых компаний особенностями бизнес-модели. Основная продукция компании — золото, стоимость которого определяется глобальным рынком. Такая структура бизнеса обеспечивает естественную связь выручки с валютными ценами на драгоценный металл. Компания характеризуется высокой рентабельностью производства и сильными позициями в золотодобывающей отрасли. Однако необходимо разделять два разных риска: изменение кредитоспособности Полюса и изменение рыночной стоимости золота. Снижение цен на золото потенциально отражается на прибыли компании, хотя само по себе не означает возникновения проблем с обслуживанием долга.
Доходность выпуска на уровне 8,6% находится ниже показателей замещающих облигаций Газпрома, но сопоставима с доходностями других эмитентов категории AAA.
— один из крупнейших производителей фосфорсодержащих удобрений. Значительная часть выручки компании связана с международными рынками минеральных удобрений. Экспортная составляющая бизнеса формирует валютные денежные потоки, что имеет значение при оценке способности обслуживать обязательства, привязанные к иностранной валюте. Важными факторами кредитоспособности остаются долговая нагрузка, рентабельность производства, ликвидность и устойчивость спроса на удобрения. Доходность рассматриваемого выпуска составляет около 8,3%. Это меньше показателей Газпрома, Совкомфлота и Полюса.
Разница отражает совокупность характеристик конкретного выпуска, включая срок обращения, цену и рыночный спрос.
Металлоинвест: дополнительная доходность за ухудшение кредитного профиля
Металлоинвест-28 (RU000A105A04)
Погашение: 22 октября 2028 года.
Купон: 3,375%.
YTM: около 9,3%.
Рейтинг эмитента: AA с негативным прогнозом.
В отличие от большинства рассматриваемых компаний, Металлоинвест имеет более низкую кредитную оценку. Ранее рейтинг эмитента находился на более высоком уровне. Его последующее снижение и негативный прогноз свидетельствуют об увеличении оцениваемых кредитных рисков. Компания работает в металлургическом секторе, который зависит от глобального спроса, цен на сырье, капитальных затрат и экспортных ограничений. Доходность около 9,3% отражает повышенную премию относительно части облигаций эмитентов с рейтингом AAA. При этом разница с Газпром Капитал ЗО-29Д составляет лишь около 0,2 процентного пункта.
Таким образом, выпуск Металлоинвеста демонстрирует, насколько небольшим может быть дополнительное вознаграждение за различия в кредитном качестве.
ГТЛК: почти 12% валютной доходности — откуда такая премия?
ГТЛК ЗО29Д (RU000A107D58)
Погашение: 27 февраля 2029 года.
Купон: около 4,35%.
YTM: около 11,9%.
Рейтинг эмитента: AA-.
Государственная транспортная лизинговая компания существенно отличается по бизнес-модели от нефтегазовых, металлургических и золотодобывающих предприятий. Основная деятельность ГТЛК связана с финансированием транспортной техники и инфраструктуры через лизинговые механизмы. Особенностью лизингового бизнеса является значительная потребность в заемном финансировании. Поэтому для оценки кредитоспособности особенно важны долговая нагрузка, график погашения обязательств, ликвидность и доступность новых источников капитала. Государственное участие и стратегическое значение компании выступают существенными факторами кредитного профиля, но не устраняют финансовые риски. Доходность около 11,9% заметно выделяется на фоне остальных рассматриваемых выпусков. Премия к Газпром Капитал ЗО-29Д составляет приблизительно 2,8 процентного пункта годовых.
Это одно из самых существенных различий в представленной выборке. Рынок требует значительно более высокую доходность по обязательствам ГТЛК, чем по облигациям компаний с рейтингом AAA. Разрыв объясняется не только сроком обращения, но и различиями в кредитном качестве, структуре бизнеса и ликвидности выпусков.
Почему рейтинг AAA не означает одинаковую доходность?
На первый взгляд может показаться странным, что облигации разных эмитентов с одинаковым рейтингом имеют доходности от 7,7% до 9,45%. Но кредитный рейтинг — лишь один из параметров рыночной оценки. На доходность влияют:
Срок до погашения. Долгосрочные облигации сильнее реагируют на изменения рыночных ставок.
Размер купона. Два выпуска с одинаковой YTM могут существенно различаться по структуре денежных поступлений.
Ликвидность. Облигации с небольшим объемом торгов могут требовать дополнительную премию.
Особенности эмитента. Даже внутри категории AAA долговая нагрузка, структура активов и источники денежных потоков различаются.
Рыночный спрос. Цена облигации формируется не только фундаментальными показателями, но и текущим балансом покупателей и продавцов.
Одинаковый рейтинг не предполагает одинаковой рыночной цены или доходности.
Какие риски остаются у замещающих облигаций?
У замещающих облигаций безусловно есть риски, среди основных:
Валютный риск. При укреплении рубля фактическая рублевая стоимость купонов и погашения снижается относительно сценария неизменного курса.
Процентный риск. Изменение рыночных ставок влияет на стоимость бумаг до погашения. Наиболее чувствительны к этому длинные выпуски.
Кредитный риск. Финансовое состояние эмитента может измениться за время обращения облигации.
Риск ликвидности. Не все замещающие облигации имеют достаточно глубокий рынок, чтобы обеспечить продажу значительного объема без изменения цены.
Инфраструктурный и правовой риск. Механизмы выплат по замещающим облигациям зависят от условий конкретного выпуска и действующего регулирования.
Высокий кредитный рейтинг не устраняет остальные виды риска.
Инфографика
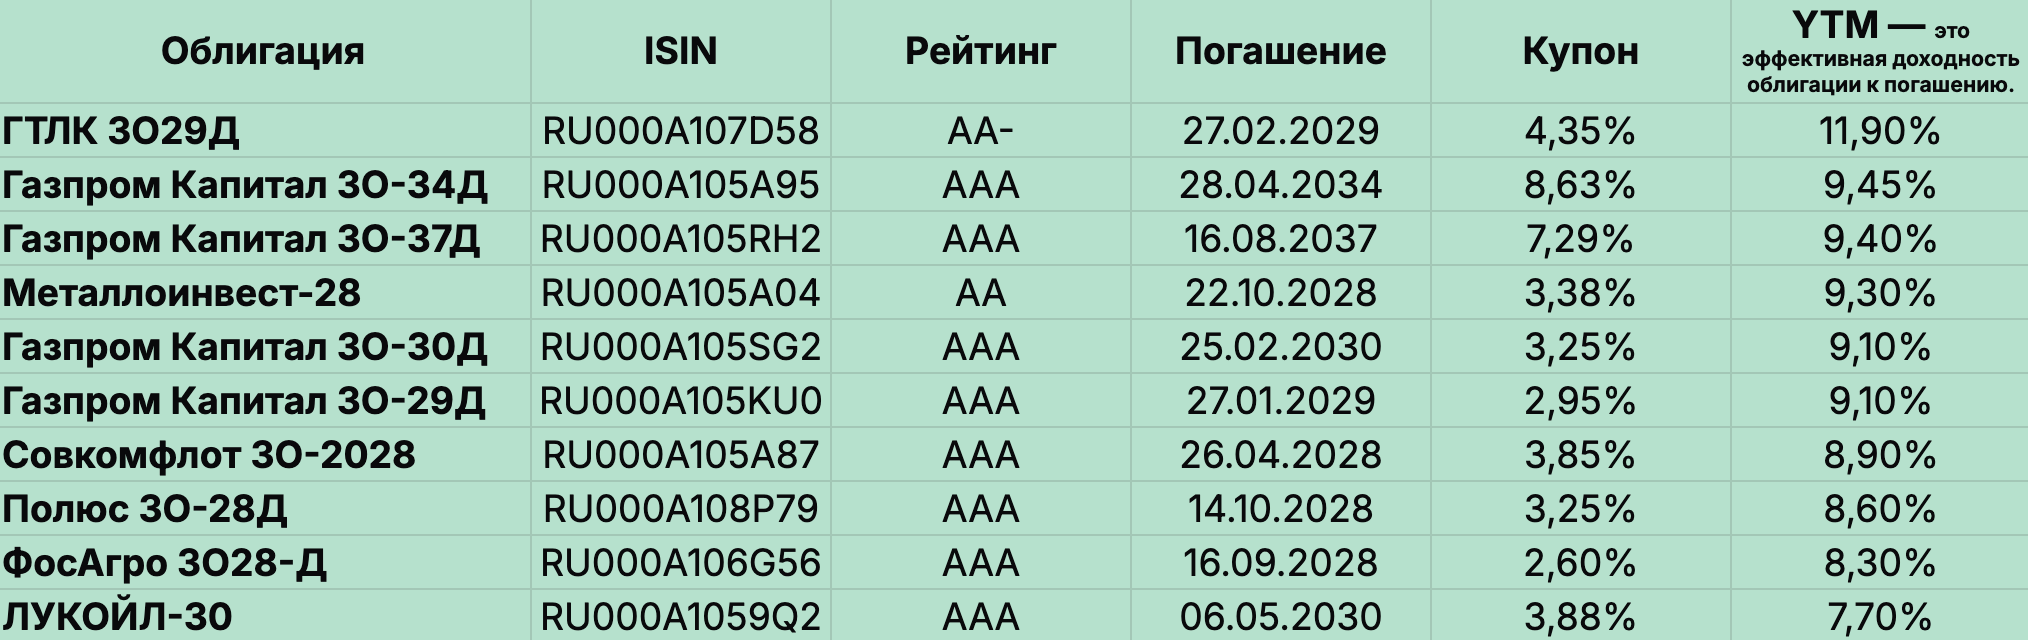
ТОП-10 доходных замещающих облигаций
В выборку включены облигации российских эмитентов с высокими кредитными рейтингами. Основной критерий сравнения — доходность к погашению (YTM), а не размер купона.
YTM — ориентировочная годовая доходность к погашению в валютном выражении, рассчитанная с учетом рыночной цены. Показатель может меняться ежедневно. Рейтинги приведены по исходной выборке и требуют проверки на дату сделки.
Таблица демонстрирует любопытную особенность рынка: разница между доходностями облигаций высшей рейтинговой категории AAA и более рискованными выпусками достигает нескольких процентных пунктов.
Причем срок до погашения далеко не всегда объясняет эту разницу.
Источники данных
Московская биржа — характеристики выпусков и рыночные показатели.
Эксперт РА — кредитные рейтинги и рейтинговые действия.
АКРА — аналитика кредитоспособности российских эмитентов.
Подробнее...
Итоги: что показывает сравнение десяти замещающих облигаций?
По результатам выборки прослеживается несколько закономерностей.
Первая — высокая валютная доходность доступна не только эмитентам с пониженными рейтингами. В рассматриваемой группе бумаги компаний категории AAA предлагают ориентировочно 7,7–9,45% годовых к погашению.
Вторая — премия за срок обращения выражена не всегда. Разрыв между выпусками Газпром Капитала с погашением в 2029 и 2037 годах составляет около 0,3 процентного пункта.
Третья — переход в более низкую рейтинговую категорию не гарантирует значительной прибавки доходности. Металлоинвест с рейтингом AA предлагает доходность, близкую к отдельным выпускам Газпрома с AAA.
Четвертая — максимальная доходность сопровождается более высокой оценкой рисков. ГТЛК выделяется показателем около 11,9% годовых, но уступает большинству участников выборки по кредитному рейтингу.
В целом рынок замещающих облигаций крупных российских компаний демонстрирует достаточно широкий диапазон валютных доходностей. При этом различия между отдельными бумагами определяются не столько купонной ставкой, сколько кредитным качеством эмитента, сроком обращения, рыночной ценой и ликвидностью.
Главный вывод анализа от Foxbonza Инвестииции: валютная доходность и кредитная надежность — две разные характеристики облигации. Максимальная доходность в выборке не означает минимальный риск, а одинаковый рейтинг не гарантирует сопоставимых условий инвестирования.
Материал подготовлен в информационно-аналитических целях. Дата анализа: 9 октября 2026 года. Доходности ориентировочные, по исходной рыночной выборке на 7 октября 2026 года. Не является индивидуальной инвестиционной рекомендацией.





Комментарии (0)