Лис из Foxbonza Инвестиции обнюхал отчетность Газпром нефть (SIBN). И в общем-то не зря амортизировал свой нос. Компания показала хорошую динамику. Особенно по нынешним временам, когда принято после просмотра отчётности плакать, плакать... Здесь ситуация радует: Чистая прибыль за квартал подскочила в 3,3 раза, а дивиденды обещают быть на уровне, который можно назвать "в натуре дивидендной темой". Долговая нагрузка выросла, но осталась в комфортных рамках — 1,14 против 1,82 у материнского «Газпрома». Капитальные вложения съедают львиную долю денежного потока, но это плата за потенциальный будущий рост. По итогам анализа финансовых показателей и мультипликаторов компания набирает редкие 4,0 балла из 5. Акции включаются в «Инвестиционную Копилку Foxbonza». Не является инвестиционной рекомендацией!
О компании
Газпром нефть (SIBN) — это вертикально интегрированная нефтяная компания, входящая в топ-5 российских энергетических предприятий по объемам добычи нефти и в топ-3 по переработке среди вертикально интегрированных компаний. Основной папа (акционер) — Газпром, которому принадлежит контрольный пакет. Компания владеет лицензиями на разведку и разработку месторождений с доказанными запасами нефти, превышающими 4,5 млрд баррелей. Операционная деятельность многостаночника SIBN охватывает полный цикл: от добычи углеводородов и их переработки до реализации нефтепродуктов через сеть АЗС. Ключевые проекты включают Чонскую группу месторождений в Восточной Сибири, где в мае 2026 года таки начата полномасштабная добыча. Данные на момент публикации: Количество выпущенных акций: 4 741 299 639 штук. Цена акции: 558,85 рублей. Капитализация компании: 2 650 376 млн рублей.
Что нравится Лису в отчете Газпром нефть (SIBN)
Взрывной рост прибыли Газпром нефть (SIBN). Чистая прибыль Газпром нефть за первое полугодие 2026 года достигла 286,1 млрд рублей, что на 73,7% выше показателя аналогичного периода прошлого года. Особенно Лиса впечатляет второй квартал: прибыль выросла в 3,3 раза по сравнению с прошлогодними 57,8 млрд рублей. Причина — резкий рост рублевых цен на нефть: во втором квартале они достигли 6 100 рублей за баррель, что на 43% выше предыдущего квартала.
Улучшение операционной эффективности. Выручка Газпром нефть (SIBN) за полугодие выросла на 6% до 1,88 трлн рублей, а операционные расходы при этом снизились на 5% до 1,48 трлн рублей. Это позволило операционной прибыли подскочить на 93% до 394,98 млрд рублей. Скорректированная EBITDA составила 727,5 млрд рублей.
Дивидендная рекомендация. Совет директоров Газпром нефть (SIBN) рекомендовал выплатить промежуточные дивиденды за первое полугодие в размере 42,51 рубля на акцию. Это существенно выше предварительных рыночных ожиданий в диапазоне 39-41 рубля. При текущей цене около 559 рублей дивидендная доходность составляет примерно 7,6% за полугодие, а с учетом второй выплаты по итогам года — около 15% годовых.
Что настораживает лисий хвост в отчетности Газпром нефть (SIBN)
Колоссальные капитальные вложения. Инвестиции Газпром нефть (SIBN) в основные средства и строительство за первое полугодие составили 398,6 млрд рублей. При операционном денежном потоке в 293,2 млрд рублей свободный денежный поток оказывается отрицательным — компания тратит больше, чем зарабатывает от операций. Это создает давление на баланс и объясняет рост долга.
Однако важно понимать: компания находится в фазе активной инвестиционной программы, и рост capex — это не признак слабости, а цена за будущий рост добычи и переработки.
Рост долговой нагрузки. Соотношение чистого долга к EBITDA Газпром нефть (SIBN) выросло с 0,78 на начало года до 1,14 по итогам первого полугодия. На первый взгляд это выглядит как ухудшение, но по факту 1,14 — это комфортный уровень для нефтяной компании в фазе активных капитальных вложений. Для сравнения: у материнского «Газпрома» аналогичный показатель составляет 1,82, а комфортным диапазоном для отрасли считается уровень до 2,5. Более того, во втором квартале долговая нагрузка даже снизилась с 1,27 до 1,14, что говорит о способности компании таки обслуживать долг и наращивать EBITDA быстрее, чем растут обязательства.
Но, Лис не был бы Лисом, если бы не обращал внимание на "шорох" рисков "в кустах".
Снижение объема нефтепереработки. За первое полугодие в Газпром нефть (SIBN) переработано 20,3 млн тонн, при этом во втором квартале объем составил 9,9 млн тонн против 11,11 млн тонн годом ранее. Снижение переработки может указывать как на плановые ремонты, так и на изменения в структуре спроса. Это фактор, который требует дополнительного мониторинга, но тоже не является критическим риском.
Взгляд в будущее Газпром нефть (SIBN)
Лисий нюх подсказывает, что благоприятная ценовая конъюнктура для Газпром нефть (SIBN) — носит очень временный характер. Рублевые цены на нефть достигли экстремально высоких уровней во втором квартале, и их устойчивость, как всегда вызывает вопросы. Если цены скорректируются, прибыль вернётся к более скромным значениям.
Однако есть и структурные факторы. Запуск Чонской группы месторождений в Восточной Сибири создает базу для долгосрочного роста добычи и поставок на азиатские рынки. Газпром нефть (SIBN) также сообщила об открытии двух новых залежей в Ханты-Мансийском автономном округе с общими запасами свыше 4 млн тонн.
Высокий уровень капитальных вложений — это одновременно и риск, и потенциал. Если инвестиции направлены на эффективные проекты, они создадут стоимость в будущем. Но в промежуточной отчетности нет детальных данных об окупаемости конкретных проектов, поэтому оценить эффективность capex пока сложно.
Ключевой вопрос на ближайшее будущее — сможет ли Газпром нефть (SIBN) удержать рентабельность при нормализации цен на нефть и одновременно сохранить комфортный уровень долговой нагрузки.
Ответьте на вопросы: Как вы относитесь к акциям Газпром нефть (SIBN): покупаете, продаёте, держите в портфеле или смотрите на них со стороны? Какой риск во владении акциями Газпром нефть (SIBN) выделили бы вы?
Вывод
На основании резкого роста чистой прибыли Газпром нефть (SIBN), привлекательной дивидендной рекомендации и сильных операционных результатов, акции Газпром нефть (SIBN) включаются в Инвестиционную Копилку Foxbonza. Долговая нагрузка выросла, но остается в комфортных рамках — 1,14 против 1,82 у материнского «Газпрома». Отрицательный свободный денежный поток — следствие активной инвестиционной программы, а не признак финансовых проблем. Компания демонстрирует впечатляющую динамику, но качество этой динамики требует мониторинга: значительная часть роста прибыли обусловлена благоприятной конъюнктурой. Лис продолжит внимательно следить за этим активом, особенно за динамикой долговой нагрузки и ценами на нефть. Отчетность Газпром нефть за первое полугодие подтвердила способность компании генерировать прибыль в сложно-благоприятных условиях. А следовательно, акции SIBN остаются интересным инструментом и для дивидендного портфеля.
Инфографика
Итоговый рейтинг компании: 4,0 из 5
Блок: Динамика акции (Средняя оценка блока: 4 из 5)
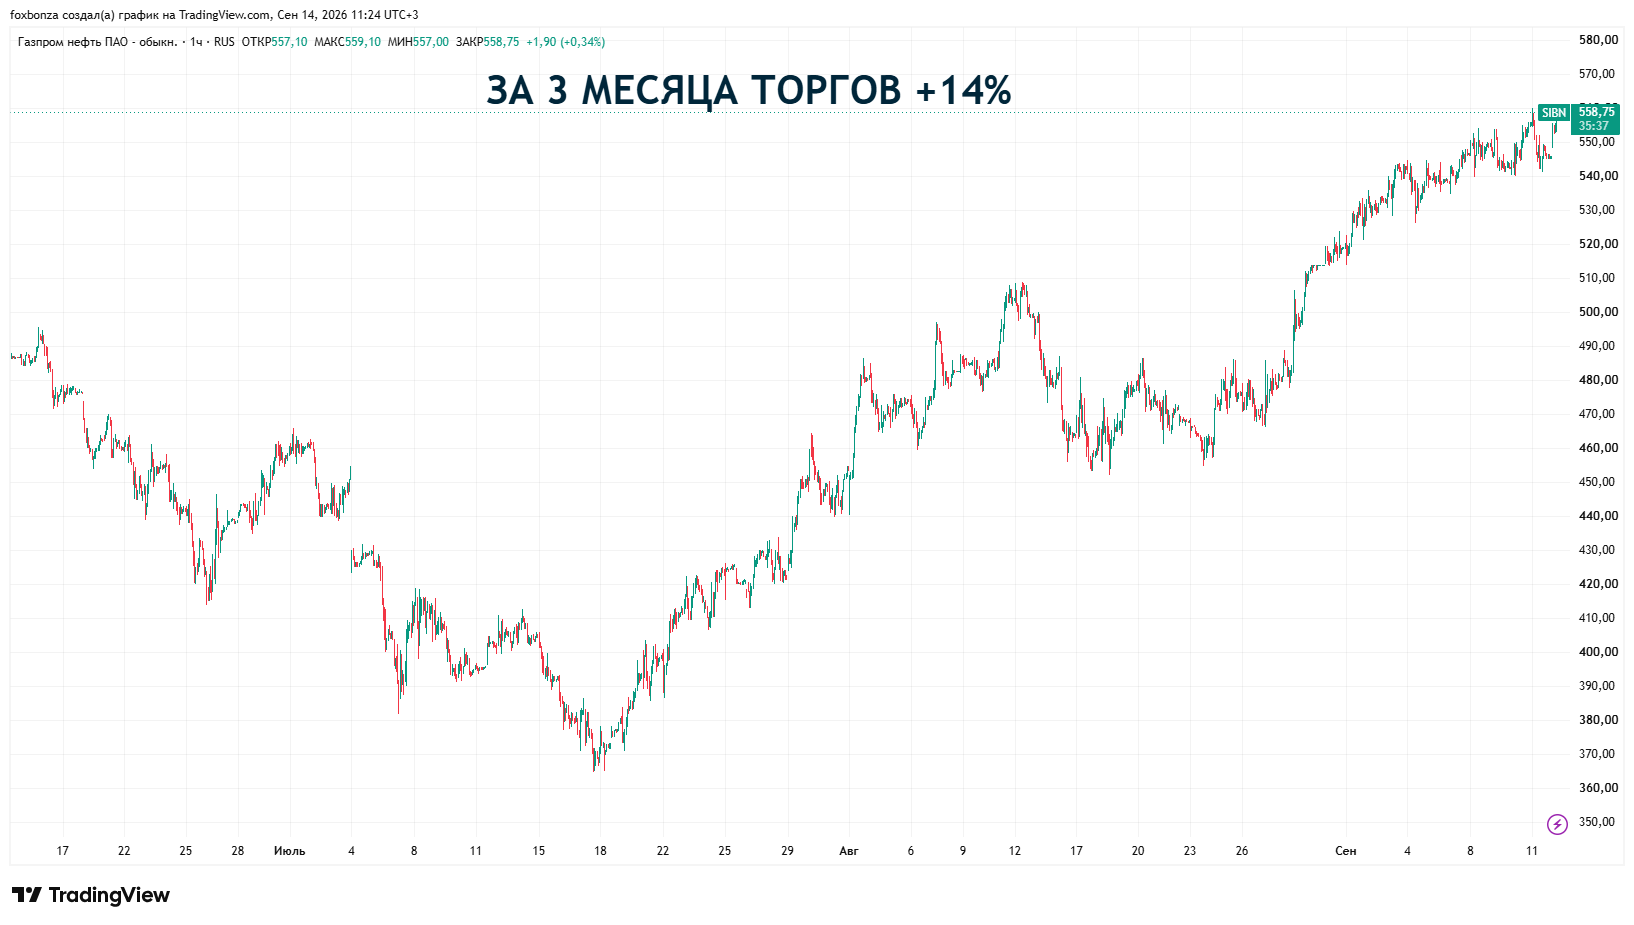
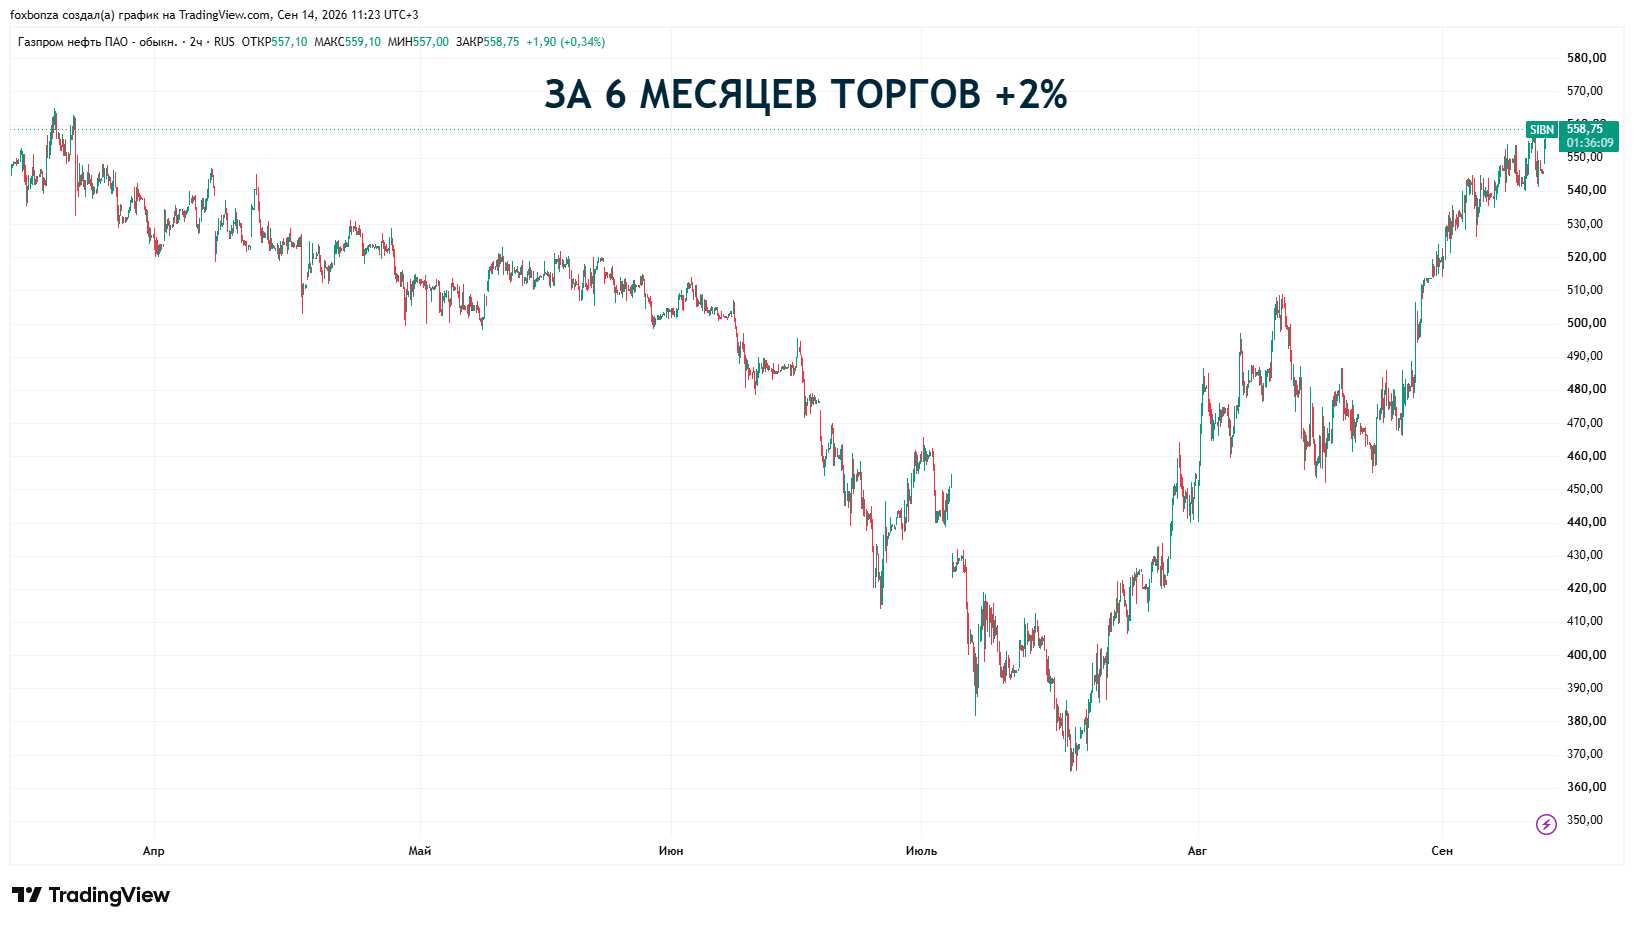
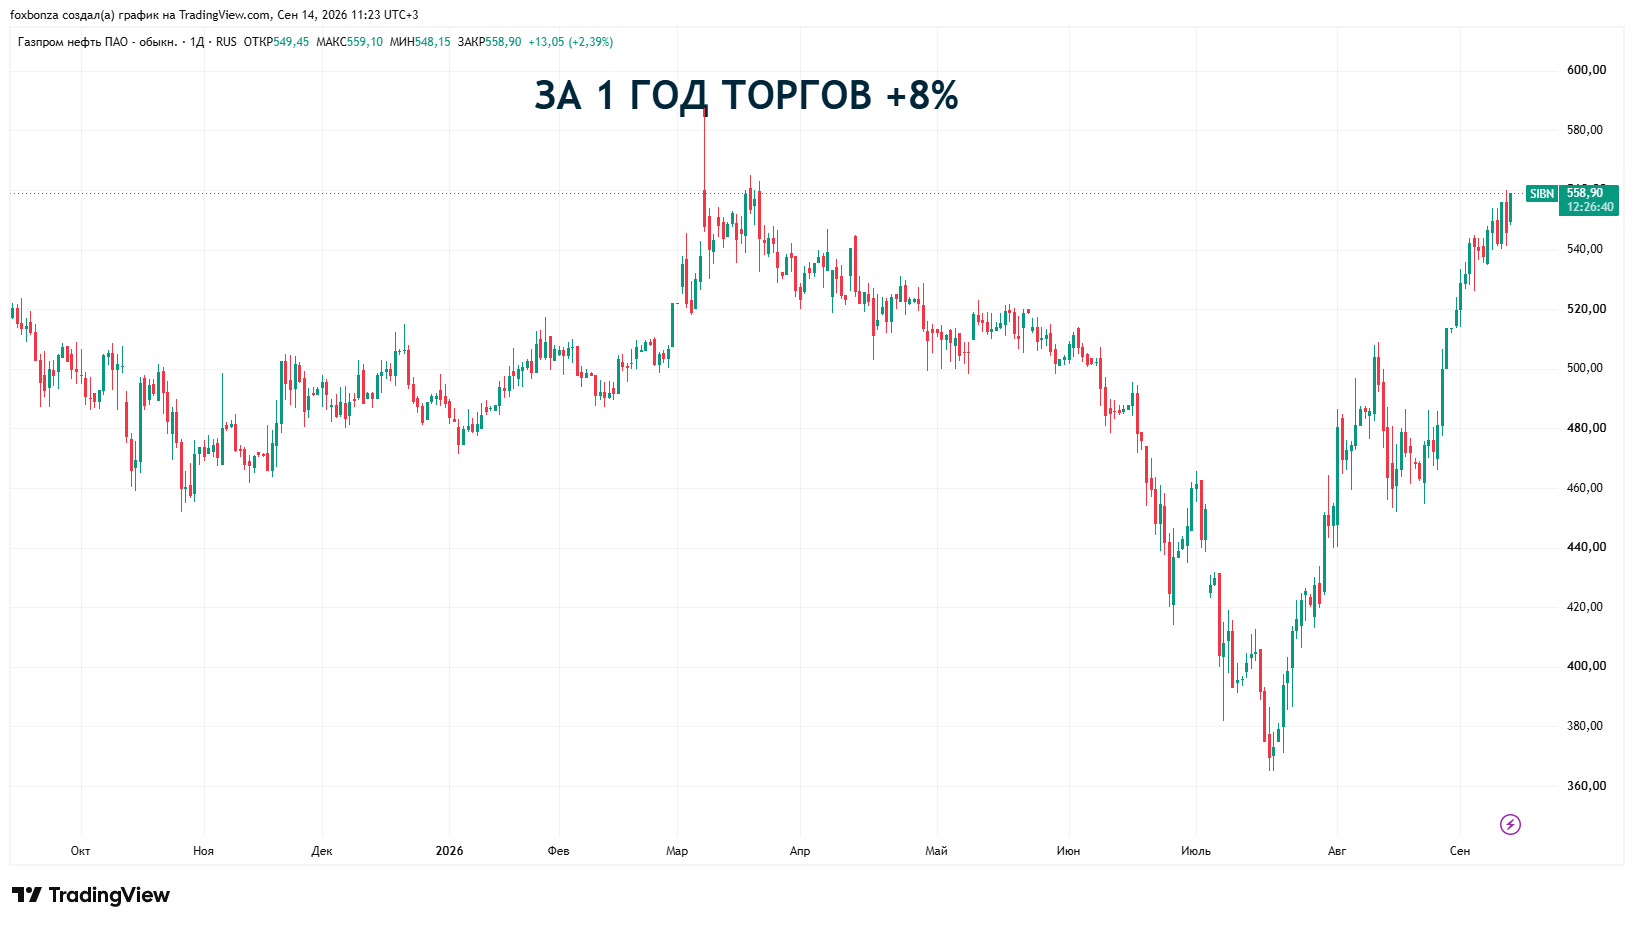
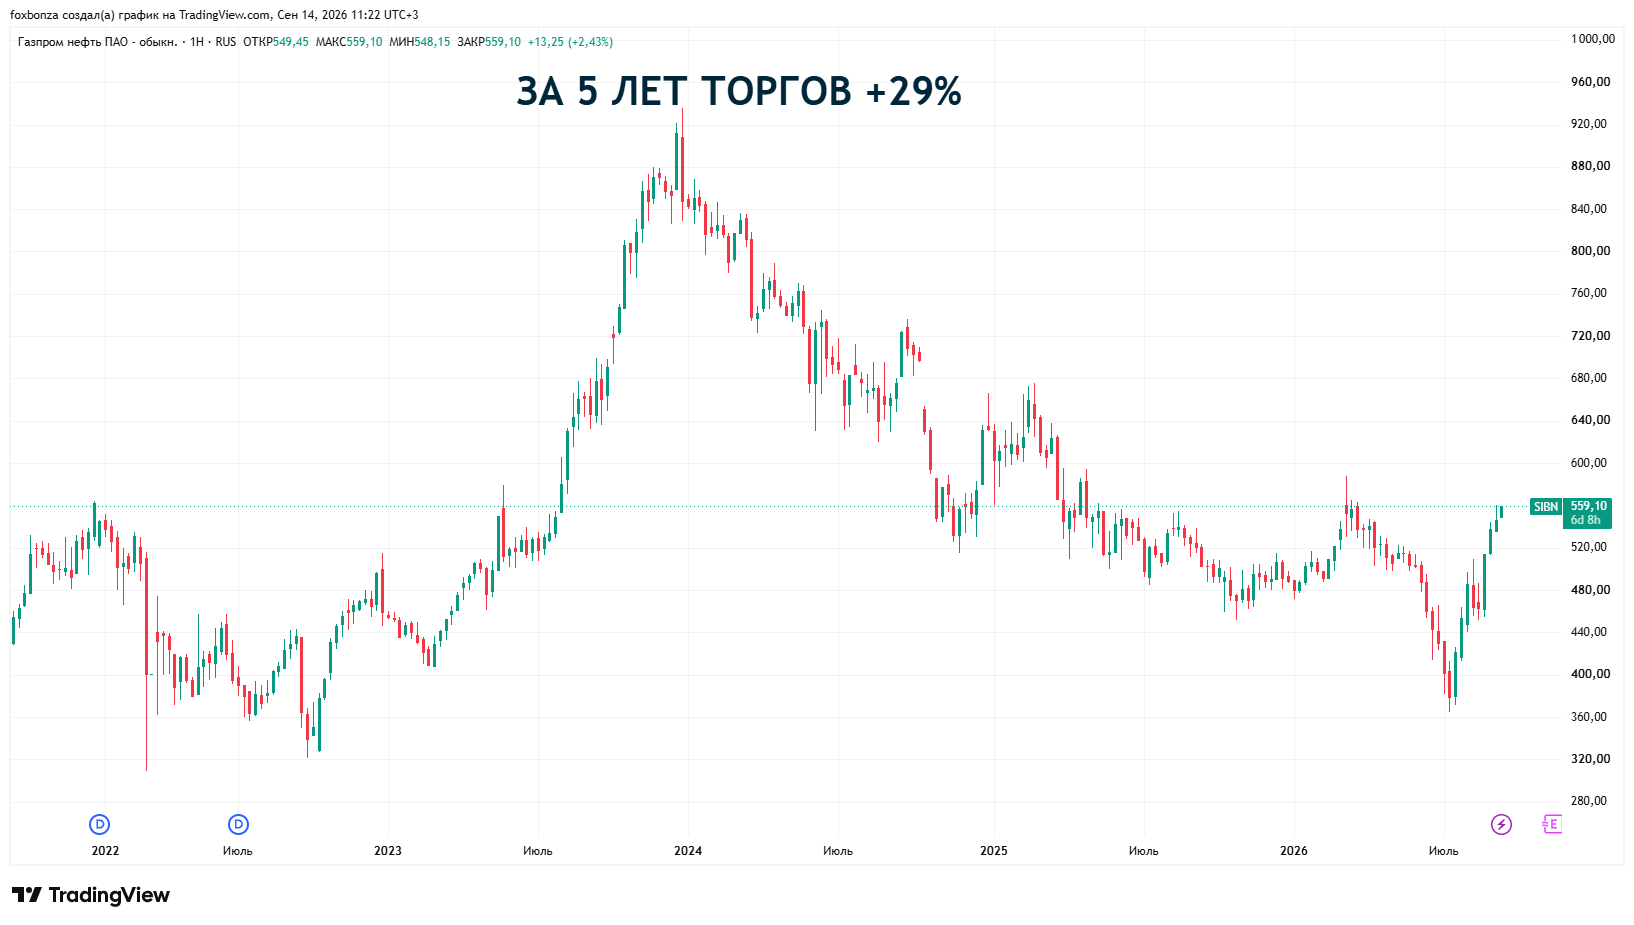
По данным на 14 сентября 2026 года, цена акции составляет около 559 рублей. За последние 5 лет акции выросли на 29%. SIBN акции показывают положительную динамику и на более коротких, выбранных Foxbonza Инвестиции участках, что является хорошим отличием от большинства Российских акций на текущем биржевом этапе торгов.
Блок: Финансовые показатели и мультипликаторы (Средняя оценка блока: 4 из 5)
Рост выручки: Оценка 4/5. Значение: 1 880,2 млрд рублей за первое полугодие 2026 года. Изменение: +6% к аналогичному периоду прошлого года (1 774,95 млрд рублей). Расчет: (1 880,2 - 1 774,95) / 1 774,95 × 100% = 5,93%. Рост умеренный, но стабильный.
Чистая прибыль: Оценка 5/5. Значение: 286,1 млрд рублей (относящаяся к акционерам). Изменение: +73,7% к прошлогодним 164,75 млрд рублей. Расчет: (286,1 - 164,75) / 164,75 × 100% = 73,66%. Взрывной рост за счет ценовой конъюнктуры.
Свободный денежный поток (FCF): Оценка 2/5. Значение: отрицательный. Расчет: CFO (293,2 млрд рублей) - Capex (398,6 млрд рублей) = -105,4 млрд рублей. Компания инвестирует больше, чем зарабатывает от операций.
Рентабельность по EBITDA (Margin): Оценка 5/5. Значение: 38,7%. Расчет: EBITDA (727,5 млрд рублей) / Выручка (1 880,2 млрд рублей) × 100% = 38,7%. Очень высокий уровень рентабельности.
Net Debt/EBITDA: Оценка 4/5. Значение: 1,14. Расчет: (Совокупный долг - Денежные средства) / EBITDA. Рост с 0,78 годом ранее, но уровень остается комфортным и значительно ниже, чем у материнского «Газпрома» (1,82). Во втором квартале показатель снизился с 1,27 до 1,14.
ROA (Рентабельность активов): Оценка 4/5. Значение: примерно 8,7%. Расчет: Чистая прибыль (286,1 млрд рублей) / Средняя величина активов. Точная величина активов в отчете не раскрыта.
ROE (Рентабельность собственного капитала): Оценка 4/5. Значение: 9,0%. Расчет: Чистая прибыль (286,1 млрд рублей) / Собственный капитал (3 184,5 млрд рублей) × 100% = 8,98%. Умеренный уровень.
ROIC (Рентабельность инвестированного капитала): Оценка 3/5. Недостаточно данных для точного расчета, поскольку NOPAT и инвестированный капитал не раскрыты в полном объеме.
P/S (Капитализация/Выручка): Оценка 4/5. Значение: 0,70. Расчет: Капитализация (2 650,4 млрд рублей) / Выручка за 12 месяцев (примерно 3 780 млрд рублей). Низкое значение.
P/E (Цена/Прибыль): Оценка 5/5. Значение: 4,6. Расчет: Цена акции (558,85 рублей) / EPS (121,3 рублей за 12 месяцев). Очень низкий мультипликатор.
P/B (Цена/Балансовая стоимость): Оценка 4/5. Значение: 0,83. Расчет: Рыночная капитализация (2 650,4 млрд рублей) / Собственный капитал (3 184,5 млрд рублей). Торгуется ниже балансовой стоимости.
EV/EBITDA (Enterprise Value/EBITDA): Оценка 4/5. Значение: примерно 3,5. Расчет: EV (капитализация + чистый долг) / EBITDA за 12 месяцев. Низкий уровень.
Блок: Дивиденды (Средняя оценка блока: 4,3 из 5)
Прогнозируемая дивидендная доходность: Оценка 4/5. Значение: ~15.2% годовых. Расчет: Сумма дивидендов за 12 месяцев / Цена акции × 100%. По итогам 2025 года компания выплатила 45,41 рубля на акцию (включая 28,11 рублей финальной части в июле 2026 года). За первое полугодие 2026 года совет директоров рекомендовал выплату в размере 42,51 рубля на акцию. Суммарно за последние 12 месяцев: 45,41 + 42,51 = 87,92 рубля. При текущей цене 558,85 рублей доходность составляет 87,92 / 558,85 × 100% = 15.7%. Однако, если рассматривать только выплаты, относящиеся к 2026 году, доходность будет ближе к 15.2%. Это значительно выше среднего по рынку и подтверждает статус компании как одного из главных дивидендных активов.
Коэффициент выплат по Положению о дивидендах (Payout Ratio): Оценка 5/5. Значение: >50%. В соответствии с дивидендной политикой компания направляет на выплаты не менее 50% чистой прибыли. Более того, менеджмент подтвердил, что фактически выплачивается больше 50%. Рекомендованные дивиденды за первое полугодие 2026 года в размере 42,51 рубля на акцию соответствуют примерно 50% от чистой прибыли за этот период, что полностью укладывается в рамки политики.
История выплат: Оценка 5/5. Стабильные выплаты дивидендов за последние 5 лет. Компания регулярно платит дивиденды дважды в год. Даже в сложном 2025 году, когда чистая прибыль сократилась почти вдвое, компания сохранила выплаты, рекомендовав годовые дивиденды в размере 45,41 рубля на акцию. В 2024 году выплаты были еще выше. Такая приверженность дивидендной политике в сочетании с двузначной доходностью заслуживает максимальной оценки.
Блок: Факторы роста (Средняя оценка блока: 3,5 из 5)
Ключевые благоприятные факторы: Оценка 3/5. Компания упоминает улучшение рыночной конъюнктуры и эффективное управление портфелем активов как драйверы роста. Запуск Чонской группы месторождений создает базу для роста добычи. Однако детальных планов по развитию и целевых показателей в промежуточной отчетности нет.
Способность менеджмента использовать факторы: Оценка 4/5. Менеджмент демонстрирует способность извлекать выгоду из благоприятной конъюнктуры, о чем свидетельствует резкий рост прибыли. Компания продолжает инвестировать в развитие, что говорит о долгосрочном подходе.
Блок: Оценка рисков (Средняя оценка блока: 3,7 из 5)
Операционные риски: Оценка 3/5. Снижение объема нефтепереработки во втором квартале до 9,9 млн тонн против 11,11 млн тонн годом ранее создает неопределенность.
Макроэкономические риски: Оценка 3/5. Высокая зависимость от цен на нефть. Значительная часть роста прибыли обусловлена благоприятной ценовой конъюнктурой, которая может измениться.
Отраслевые риски: Оценка 4/5. Санкционное давление и ограничения на экспорт остаются факторами неопределенности, но компания адаптировалась к ним.
Финансовые риски: Оценка 4/5. Долговая нагрузка выросла, но остается комфортной (1,14 против 1,82 у «Газпрома»). Отрицательный свободный денежный поток — следствие инвестиционной программы, а не финансовых проблем.
Чонская группа месторождений (Восточная Сибирь)
Чонский проект включает Игнялинский, Тымпучиканский и Вакунайский лицензионные участки, расположенные в Иркутской области и Республике Саха (Якутия). Разработкой занимается ПАО «Газпром нефть».
Суть проекта: Полномасштабная добыча начата в мае 2026 года. Производственный комплекс включает свыше 150 инфраструктурных объектов, крупнейшие из которых — установка подготовки нефти, нефтепровод и приемо-сдаточный пункт, а также две электростанции собственных нужд. Подготовленная нефть направляется в трубопроводную систему «Восточная Сибирь — Тихий океан» (ВСТО).
Сложность и технологическое решение: Разработка Чонской группы ранее считалась нерентабельной из-за удаленности и сложной геологии — сверхтонкие нефтенасыщенные пласты с низкой пластовой температурой и высокой засолоненностью. Для освоения запасов была создана цифровая геолого-гидродинамическая модель залежей, применены высокотехнологичные горизонтальные скважины и многостадийный гидроразрыв пласта. Впервые в России использована роботизированная установка для бурения на суше, что ускорило работы на треть.
Ожидания компании: Геологические запасы нефти Чонской группы превышают 1,3 млрд тонн (9,5 млрд баррелей). После выхода комплекса на полную мощность в ВСТО будет ежегодно поставляться до 2 млн тонн нефти. Компания рассматривает проект как элемент переориентации экспорта на растущие рынки Азиатско-Тихоокеанского региона и формирования нового стратегически значимого центра нефтедобычи на востоке России.
Сроки реализации: Нефтяная инфраструктура Чонского проекта построена за два года — в три раза быстрее общеотраслевых сроков
Подробнее...
Материал не является инвестиционной рекомендацией.





Комментарии (0)