По итогам 2025 года и 6 месяцев 2026 года. МКПАО Яндекс (YDEX) отчитался за первое полугодие 2026 года: выручка выросла почти на 19%, чистая прибыль подскочила в 17 раз, а рентабельность бизнеса продолжает улучшаться на фоне снижения ключевой ставки. Но по прибыли есть нюанс: разовые доходы от продажи Авто.ру и растущая долговая нагрузка могут создать иллюзию сверх благополучия, которую Лис проверяет в обзоре, так ли это. По итогам анализа финансовых показателей и мультипликаторов компания набирает 4 балла из 5. Акции дополнительно не включаются в “Инвестиционную Копилку Foxbonza”, но присутствуют в листе наблюдения “Foxbonza Коллекция” — Foxbonza Инвестиции будут следить за этим инфрмационно-технологическим холдингом. Не является инвестиционной рекомендацией!
О компании МКПАО Яндекс (YDEX)
МКПАО Яндекс (YDEX) — ведущая частная IT-компания России, создающая сервисы и технологии для пользователей и бизнеса. Экосистема включает поиск, рекламу, такси, доставку, электронную коммерцию, финансовые сервисы, облачные решения и автономные технологии. Компания занимает лидирующие позиции практически во всех сегментах присутствия: доля рынка поиска составляет около 64%, Яндекс Плюс — крупнейшая подписка в стране, а Яндекс Такси — безусловный лидер рынка. Суть операционной деятельности — монетизация огромного пользовательского трафика через рекламу, подписки, комиссии и финансовые сервисы. Компания работает преимущественно в России, хотя некоторые направления (автономный транспорт) имеют международный потенциал. Данные на момент публикации: количество выпущенных акций — 396 907 079 штук. Цена акции — 3 746 рублей. Капитализация компании — 1 486 813 млн рублей (1,49 трлн руб).
Что нравится Лису в отчете МКПАО Яндекс (YDEX)
Выручка компании МКПАО Яндекс (YDEX) выросла не просто на 18,8% до 759 014 млн рублей, а сделала это при ускорении рентабельности: скорректированный показатель EBITDA достиг 162 206 млн рублей против 114 942 млн годом ранее, а рентабельность по EBITDA поднялась до 21,4% против 18,0%. Это уже не просто рост, это ускорение с улучшением качества.
Чистая прибыль 93 401 млн рублей против 5 419 млн годом ранее. Рост в 17 раз. Да, львиная доля этого скачка — разовый доход от продажи Авто.ру в размере 25 719 млн рублей. Но даже без него чистая прибыль выросла бы более чем в три раза, что говорит о фундаментальном улучшении операционной эффективности. В Foxbonza Инвестиции не любят, когда какой-то подвох прячется за разовыми факторами, но здесь честно видно, что бизнес зарабатывает.
Свободный денежный поток (FCF) — сильно положительный. CFO за первое полугодие составил 136 174 млн рублей, Capex — 60 092 млн рублей (приобретение основных средств и нематериальных активов). FCF = 136 174 — 60 092 = 76 082 млн рублей. Это очень солидная сумма, которая позволяет компании одновременно инвестировать в развитие и возвращать капитал акционерам.
Сегментная динамика тоже радует. Финансовые сервисы наконец вышли в плюс по скорректированной EBITDA: 3 082 млн рублей за полугодие против убытка 2 540 млн годом ранее. Это значит, что инвестиции в Яндекс Пэй, Сплит и другие финтех-направления начинают окупаться. Райдтех продолжает быть дойной коровой с EBITDA 66 654 млн рублей, а Поисковые сервисы и ИИ демонстрируют EBITDA 116 592 млн рублей. К сожалению, Доставка нарастила убыток — с 2 664 млн до 4 785 млн. Убыток вырос. Но в Foxbonza Инвестиции смотрят на тренд: главное, что ключевые сегменты генерируют кэш, а эксперименты финансируются из прибыли, а не за счет долга.
Что настораживает лисий хвост в отчётности МКПАО Яндекс (YDEX)
Но не все так гладко, как хотелось бы.
Долговая нагрузка — место для контроля. Совокупный долг на 30 июня 2026 года составил 277 302 млн рублей против 269 672 млн на конец 2025 года. При этом денежные средства и эквиваленты выросли до 296 024 млн рублей. Чистый долг остаётся отрицательным: 296 024 — 277 302 = 18 722 млн рублей чистой денежной позиции. Звучит хорошо, но требует внимания: компания активно наращивает биржевые облигации — с 105 742 млн до 166 000 млн рублей, привлекая деньги под ключевую ставку плюс маржа. Пока ставка снижается, это ок, но если инфляция снова разгонится, обслуживание долга станет кусаться.
Рост процентных расходов. Проценты по обязательствам по аренде выросли с 7 498 млн до 8 696 млн рублей. Это значит, что компания активно арендует новые помещения и оборудование, увеличивая долгосрочные обязательства. Общая сумма обязательств по аренде достигла 92 697 млн рублей. Это скрытый долг, который не все инвесторы учитывают.
Уже отмеченная выше, убыточность экспериментальных сегментов. Автономные технологии сожгли 11 395 млн рублей EBITDA за полугодие против 6 342 млн годом ранее. Убыток вырос почти вдвое. Свои Плюсы и другие сервисы — минус 3 580 млн рублей. Прочие сервисы и инициативы — минус 11 015 млн рублей. Суммарно эти три направления съели 25 990 млн рублей EBITDA. Пока это компенсируется прибылью основных сегментов, но лис задается вопросом: когда эти инвестиции начнут возвращаться?
Взгляд в будущее МКПАО Яндекс (YDEX)
Лисий нюх подсказывает, что Яндекс стоит на пороге нового этапа роста, но не все так однозначно.
Ключевой драйвер, не уникален — снижение ключевой ставки Банка России. В первом полугодии 2026 года ставка упала с 16,0% до 14,0%. По прогнозам Банка России, средняя ставка в 2026 году ожидается на уровне 14 –14,6% годовых против 19,2% в 2025 году. Это означает, что стоимость финансирования для компании будет снижаться, а потребительский спрос — восстанавливаться. Рекламный рынок, основной источник выручки Поисковых сервисов, также почувствует это.
Второй драйвер — продажа Авто.ру. Сделка закрыта в июне 2026 года, и компания получила 35 000 млн рублей, из которых 31 500 млн уже поступили. В отчете прямо сказано, что средства будут перенаправлены в “быстрорастущие технологические направления”. Лис полагает, что речь идет об автономных технологиях и, возможно, облачных сервисах. Но конкретных сроков окупаемости этих инвестиций в промежуточной отчетности нет, поэтому это лишь гипотеза.
Третий фактор — Capex. Компания вкладывает огромные деньги в инфраструктуру: 60 092 млн рублей за полугодие, из которых значительная часть — 122 298 млн рублей (по состоянию на 30 июня) — это капитализированные затраты на строительство новой штаб-квартиры и других объектов. Это долгосрочные инвестиции, которые начнут приносить отдачу только через несколько лет. В Foxbonza Инвестиции предупреждают: если экономика замедлится сильнее ожидаемого, эти вложения могут оказаться замороженными.
Четвертый момент — дивидендная политика. Компания выплатила 42 002 млн рублей дивидендов во втором квартале 2026 года (110 рублей на акцию по итогам 2025 года) и рекомендовала еще 110 рублей на акцию по итогам первого полугодия 2026 года. Это соответствует примерно 50% от скорректированной чистой прибыли, что хорошо. Но с учетом того, что компания одновременно наращивает долг и финансирует убыточные направления, вопрос о устойчивости таких выплат остается открытым.
Вопрос к читателям: Как вы считаете, стоит ли Яндекс (YDEX) своих денег при текущей цене 3 746 рублей за акцию, или лис переоценивает потенциал компании? И какой риск во владении акциями Яндекс (YDEX) выделили бы вы?
Вывод по акциям МКПАО Яндекс (YDEX)
На основании анализа МКПАО Яндекс (YDEX) отчетности за первое полугодие 2026 года можно констатировать: компания демонстрирует впечатляющую динамику выручки и прибыли, рентабельность улучшается, а денежный поток позволяет финансировать развитие и возвращать капитал акционерам. Однако за красивыми цифрами скрываются растущая долговая нагрузка (пусть и в форме облигаций), убыточные экспериментальные направления. Финансовое состояние Яндекса (YDEX) можно охарактеризовать как крепкое, но не безупречное. Компания генерирует достаточно кэша, чтобы покрывать текущие обязательства, но масштабные инвестиции в будущее (автономный транспорт, новая инфраструктура) создают неопределенность. Динамика показателей — устойчиво положительная, с ускорением в ключевых сегментах. Акции МКПАО Яндекс (YDEX) дополнительно не включаются в “Инвестиционную Копилку Foxbonza” по причине высокой оценки относительно исторических уровней и наличия более привлекательных возможностей в секторе. Однако лис продолжит внимательно следить за этим активом в “Foxbonza Коллекция”, поскольку Яндекс остается флагманом российского IT-сектора с сильными рыночными позициями и потенциалом для переоценки при снижении ставок.
Инфографика
Итоговый рейтинг компании: 4 из 5
Блок: Динамика акции (Средняя оценка блока: 3 из 5)
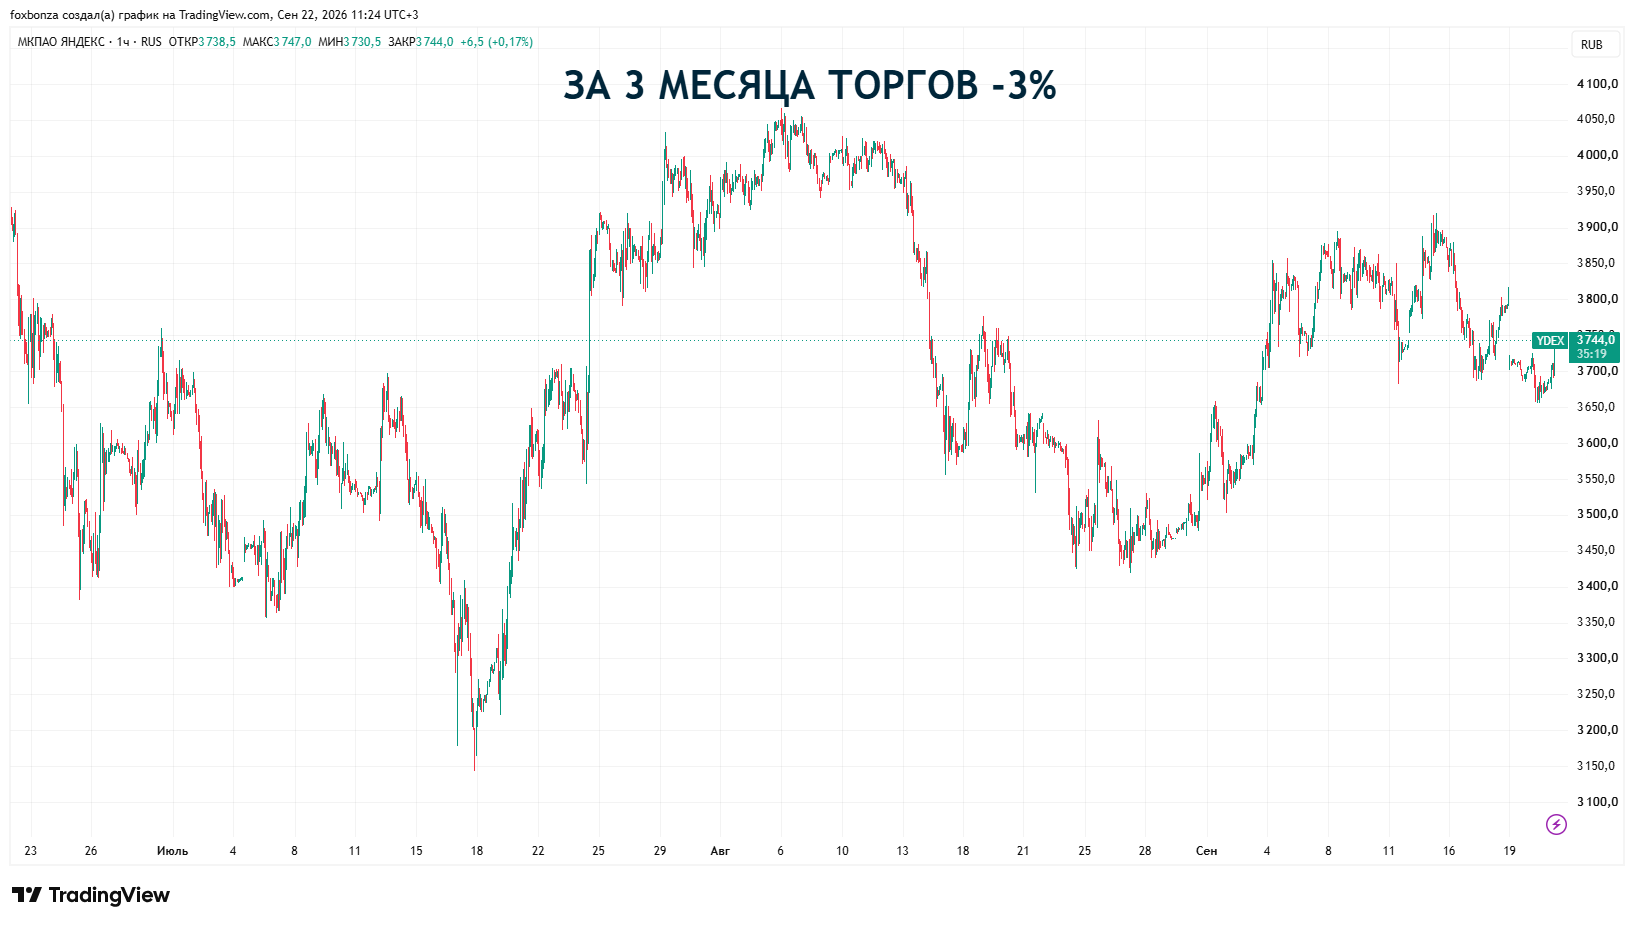
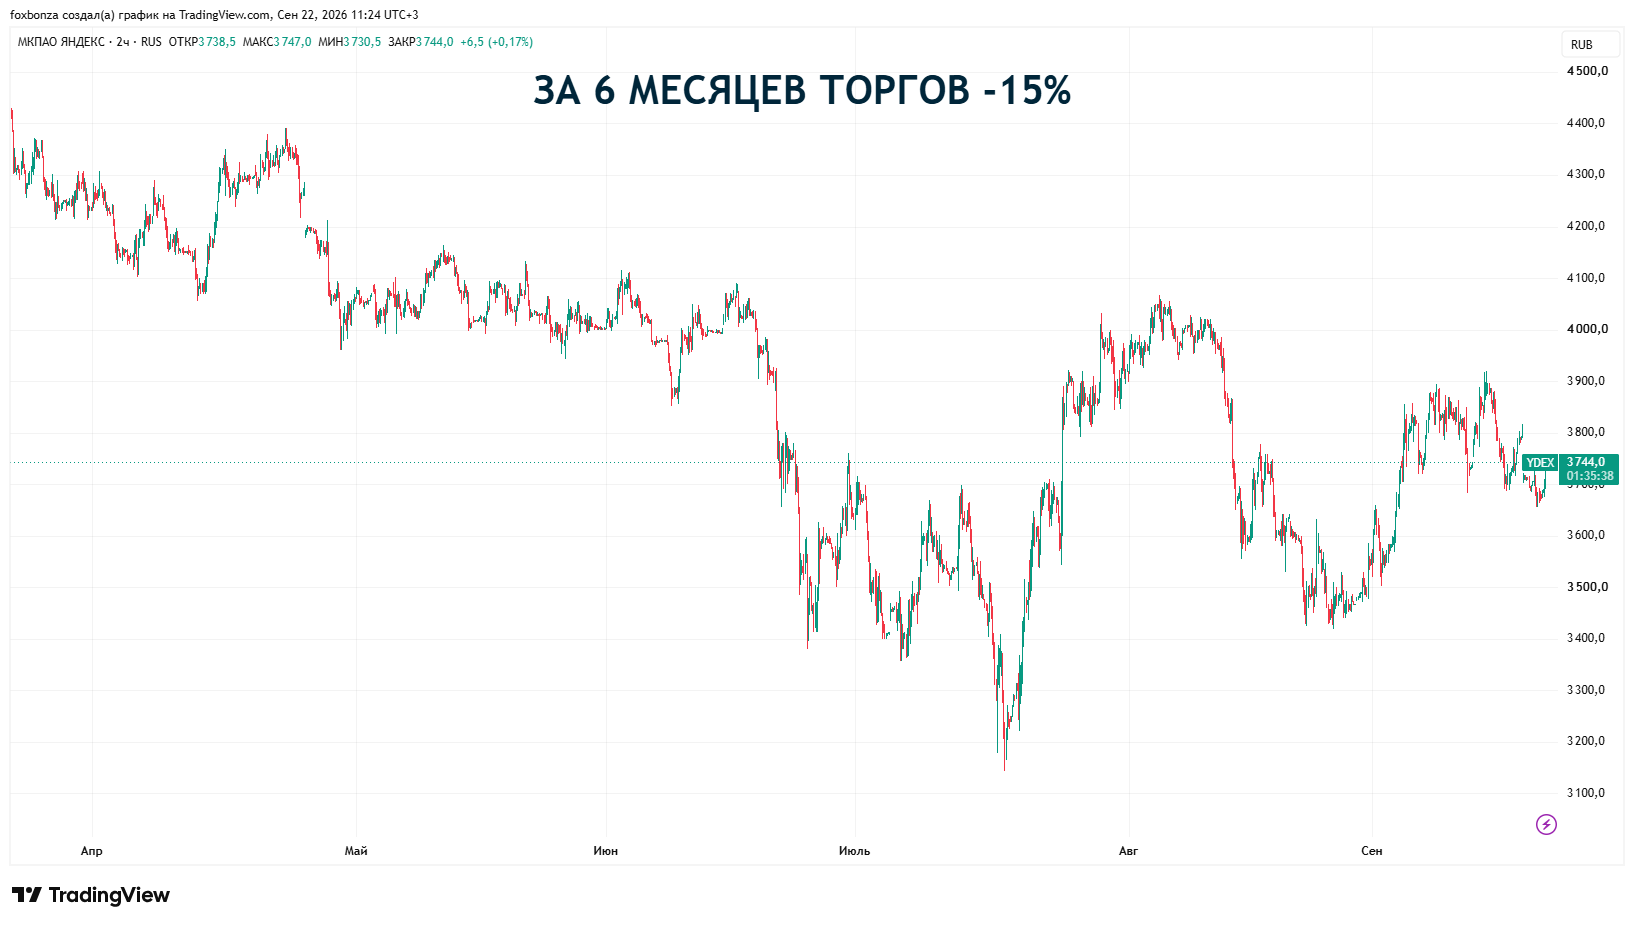
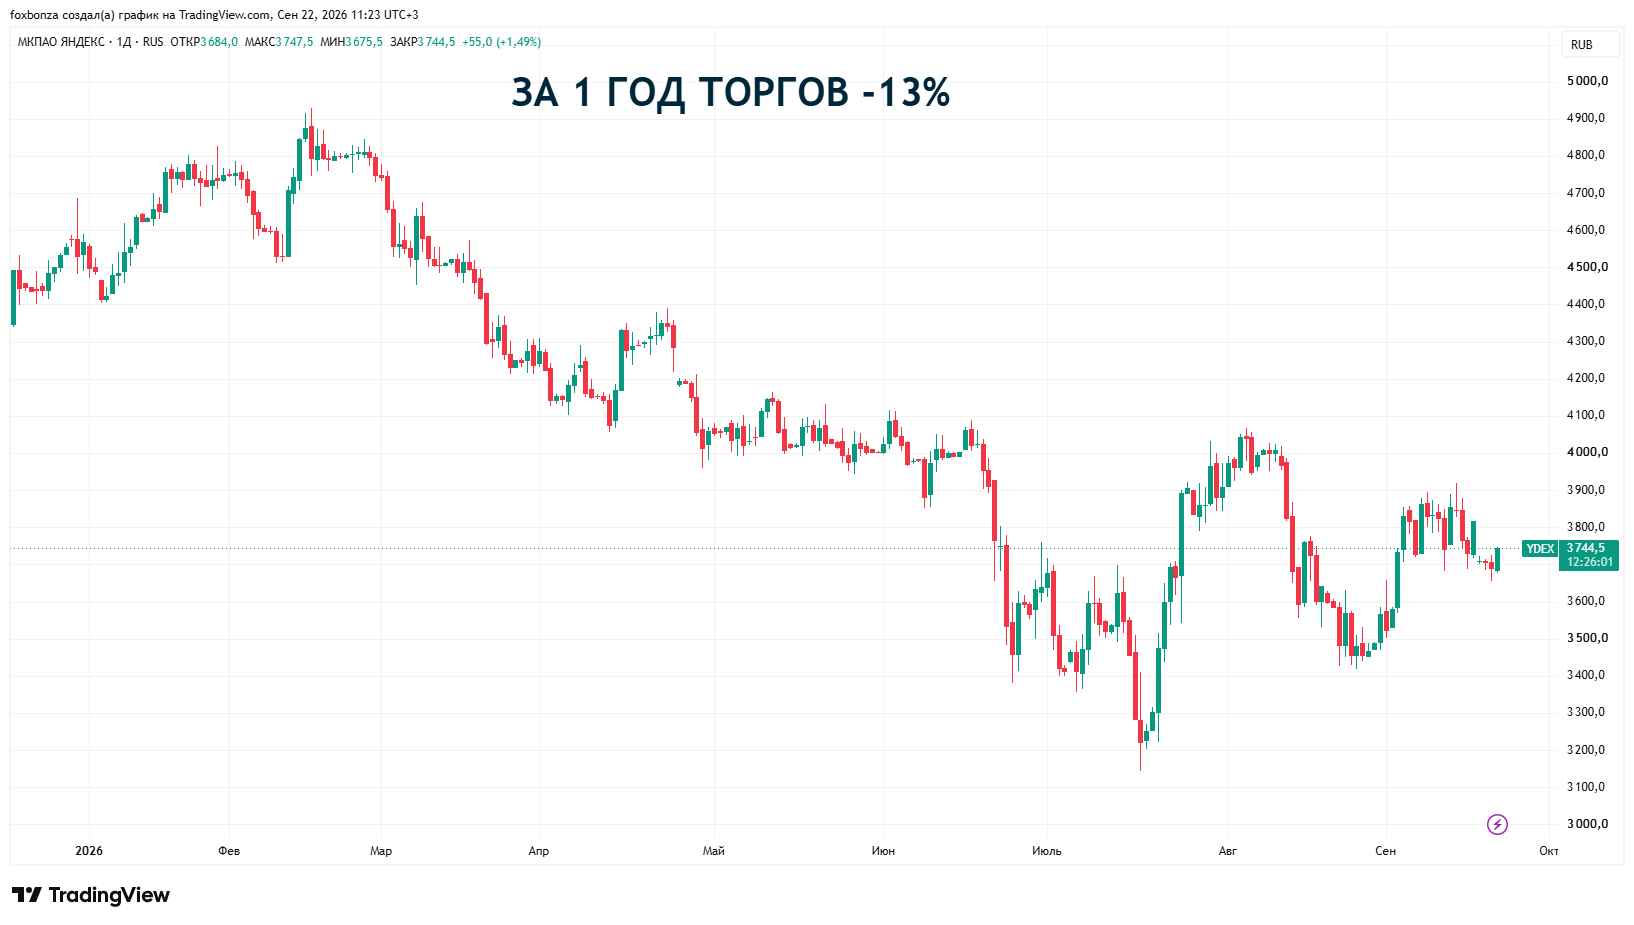
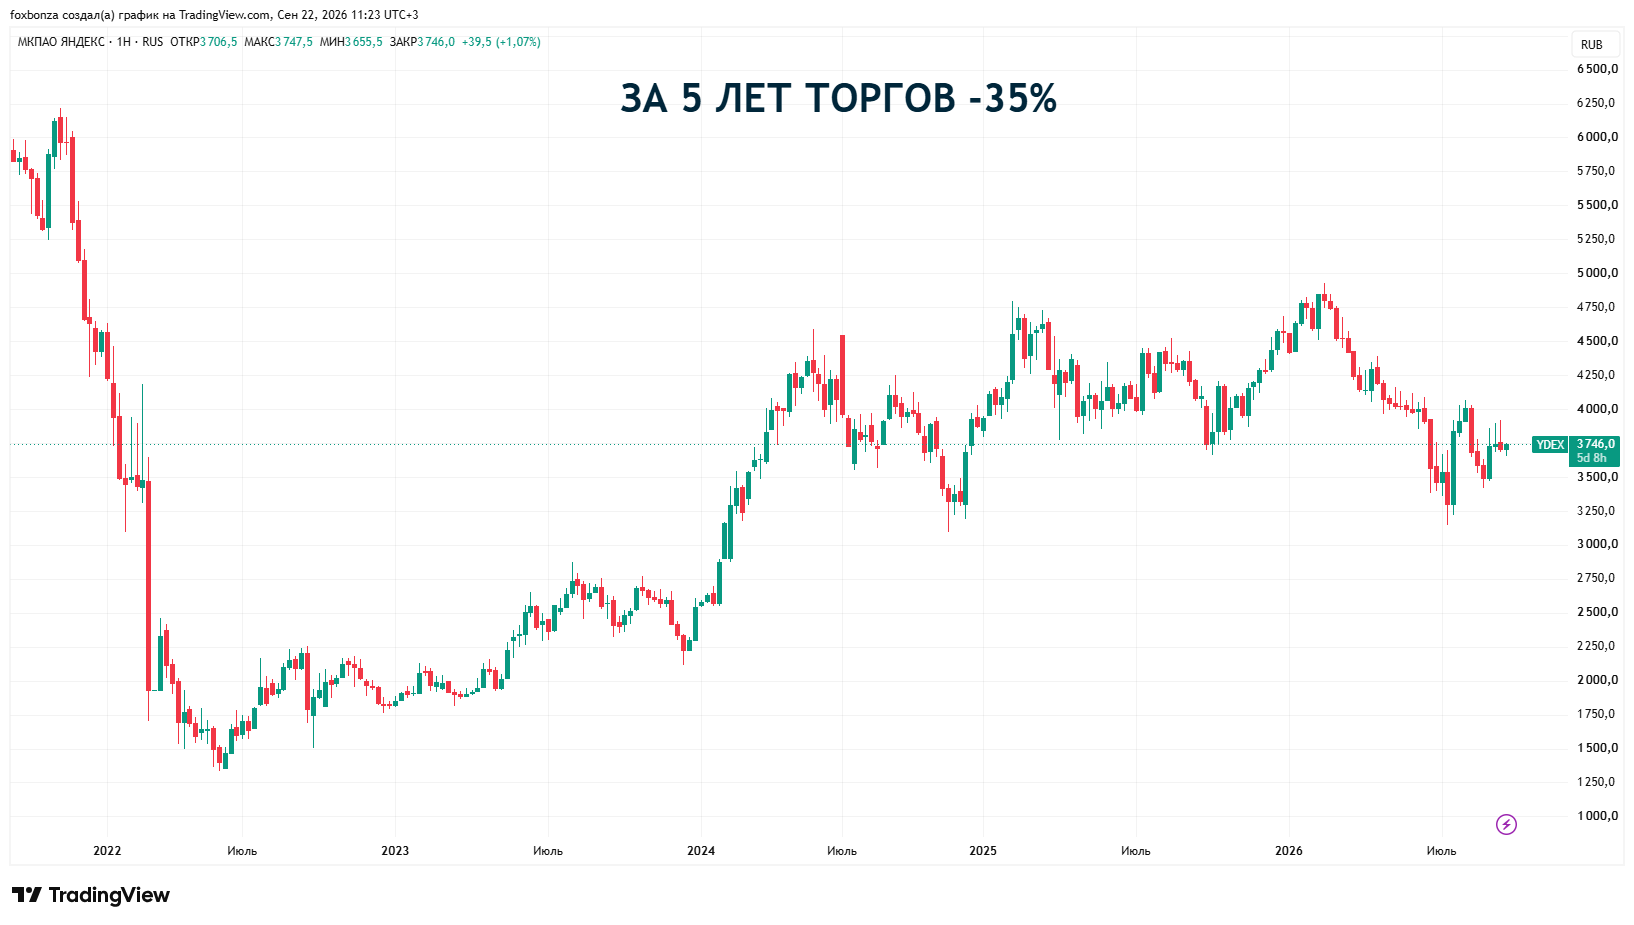
Оценка снижена из-за длительной негативной динамики на фоне роста бизнеса — рынок закладывает риски, связанные с макроэкономической неопределенностью.
Блок: Финансовые показатели и мультипликаторы (Средняя оценка блока: 4 из 5)
Рост выручки: Оценка 5/5. Значение: 759 014 млн руб. за 1П2026, изменение: +18,8%. Расчет: (759 014 — 639 026) / 639 026 * 100%.
Чистая прибыль: Оценка 4/5. Значение: 93 401 млн руб., изменение: +1623%. Расчет: (93 401 — 5 419) / 5 419 * 100%. Скачок обусловлен разовым доходом от продажи Авто.ру, без него рост был бы менее впечатляющим.
Свободный денежный поток (FCF): Оценка 5/5. Значение: 76 082 млн руб. Расчет: CFO 136 174 — Capex 60 092.
Рентабельность по EBITDA (Margin): Оценка 4/5. Значение: 21,4%. Расчет: EBITDA 162 206 / Выручка 759 014 * 100%. Это лучший показатель с 2020 года.
Net Debt/EBITDA: Оценка 4/5. Значение: отрицательное (чистая денежная позиция 18 722 млн руб.). Расчет: (Долг 277 302 — Денежные средства 296 024) / EBITDA 162 206 = -0,12. Отрицательное значение означает, что у компании больше денег, чем долга.
ROA (Рентабельность активов): Оценка 4/5. Значение: 12,6% (аннуализированное). Расчет: Чистая прибыль 93 401 / Средняя величина активов ((1 492 530 + 1 368 342) / 2) * 100%.
ROE (Рентабельность собственного капитала): Оценка 5/5. Значение: 24,7% (аннуализированное). Расчет: Чистая прибыль 93 401 / Средний собственный капитал ((406 268 + 351 216) / 2) * 100%.
ROIC (Рентабельность инвестированного капитала): Оценка 4/5. Значение: ~20% (оценочно). Расчет: NOPAT (EBIT * (1 — налоговая ставка)) / Инвестированный капитал. EBIT за 1П2026 = 134 943 млн руб., налоговая ставка 25%.
P/S (Капитализация/Выручка): Оценка 3/5. Значение: 0,98 (аннуализированное). Расчет: Капитализация 1 486 813 / Выручка за 12М (759 014 * 2) = 1 518 028.
P/E (Цена/Прибыль): Оценка 4/5. Значение: 7,9 (аннуализированное). Расчет: Цена 3 746 / EPS 244,45 * 2 = 7,9.
P/B (Цена/Балансовая стоимость): Оценка 3/5. Значение: 3,66. Расчет: Капитализация 1 486 813 / Собственный капитал 406 268.
EV/EBITDA (Enterprise Value/EBITDA): Оценка 4/5. Значение: 9,1 (аннуализированное). Расчет: EV (Капитализация 1 486 813 + Долг 277 302 — Денежные средства 296 024) / EBITDA за 12М (162 206 * 2).
Блок: Дивиденды (Средняя оценка блока: 4 из 5)
Прогнозируемая дивидендная доходность: Оценка 4/5. Значение: 5,9% годовых. Расчет: 220 рублей за год (110 руб. за 2025 год + 110 руб. рекомендованных за 1П2026) / 3 746 рублей * 100%.
Коэффициент выплат по Положению о дивидендах (Payout Ratio): Оценка 4/5. Значение: ~50%. Компания направляет около половины чистой прибыли на дивиденды, что соответствует 4 баллам по шкале.
История выплат: Оценка 3/5. Стабильные выплаты за последние 2 года (2025 и 2026), что соответствует 3 баллам.
Блок: Факторы роста (Средняя оценка блока: 4 из 5)
Ключевые факторы роста: Снижение ключевой ставки Банка России с 14% создает благоприятную среду для восстановления потребительского спроса и увеличения рекламных бюджетов. Прогноз роста рекламного рынка на 2026 год — 6–11% без учета ритейл-медиа . Развитие Финансовых сервисов, которые впервые вышли на положительную EBITDA, открывает новый источник прибыли. Масштабные инвестиции в автономные технологии могут дать плоды в долгосрочной перспективе. Оценка: 4/5.
Способность менеджмента использовать факторы: Менеджмент демонстрирует комплексный подход к развитию: продажа непрофильного актива (Авто.ру) для финансирования быстрорастущих направлений, снижение долговой нагрузки, выход финтеха в плюс. Компания перестраивает концепцию бизнеса в соответствии с рыночной ситуацией. Оценка: 4/5.
Блок: Оценка рисков (Средняя оценка блока: 3 из 5)
Операционные риски: Оценка 3/5. Убыточные экспериментальные направления (Автономные технологии, Свои Плюсы) съедают значительную часть EBITDA. Убыток Автономных технологий вырос с 6 342 до 11 395 млн рублей. Пока это управляемо, но в случае экономического спада компания может пересмотреть планы.
Макроэкономические риски: Оценка 3/5. Деятельность сосредоточена в России, экономика которой замедляется (рост ВВП прогнозируется на уровне 0,6% в 2026 году). Инфляция остается повышенной (6,0–7,0%), что ограничивает покупательную способность. Ключевая ставка хотя и снижается, но остается высокой.
Отраслевые риски: Оценка 4/5. IT-сектор в России сталкивается с сокращением корпоративных бюджетов на импортозамещение, но диверсифицированная выручка Яндекса (реклама, такси, финтех) снижает зависимость от одного сегмента. Рекламный рынок замедляет рост с 26% до 24% .
Финансовые риски: Оценка 3/5. Долговая нагрузка растет, хотя чистый долг отрицательный. Процентные расходы по аренде увеличиваются. Разводнение акционерного капитала из-за опционов сотрудников снижает EPS.
Продажа «Авто.ру» — ключевые параметры сделки
Оценка: 5/5
Покупатель: ООО «Т-Авто», входящее в группу «Т-Технологии» (головная структура Т-Банка).
Сумма сделки: 35 000 млн рублей.
Дата закрытия: 1 июня 2026 года (соглашение заключено 18 марта 2026 года).
Финансирование: Сделка финансировалась покупателем за счет заемных средств.
В периметр сделки вошли все активы группы «Авто.ру»:
Сервис объявлений о продаже автомобилей «Авто.ру»
B2B-платформа «Авто.ру Бизнес»
Сервис цифрового автокредитования «еКредит»
Историческая справка:
«Яндекс» приобрел «Авто.ру» в 2014 году за $175 млн (около 6–7 млрд рублей по курсу того периода).
За время владения «Яндексом» ежемесячная аудитория сервиса выросла с 12 млн до 33 млн пользователей.
Финансовый результат для «Яндекса»:
Доход от продажи, отраженный в отчете о прибыли или убытке за первое полугодие 2026 года, составил 25 719 млн рублей.
Балансовая стоимость выбывших чистых активов на дату продажи: 9 281 млн рублей.
Расчет дохода от продажи:
Справедливая стоимость вознаграждения 35 000 млн руб. — Балансовая стоимость выбывших чистых активов 9 281 млн руб. = 25 719 млн руб.
Ожидаемый эффект для покупателя:
«Т-Технологии» прогнозируют дополнительный операционный доход около 45 000 млн рублей в течение трех лет после приобретения.
Мультипликатор сделки (оценочно):
На основании данных о выручке «Авто.ру» (примерно 2% от выручки поискового направления, то есть около 10–11 млрд руб. в год по оценке аналитика «Велес Капитал») мультипликатор P/S сделки составляет примерно 3,2–3,5. Это выше первоначальных оценок экспертов в 20–25 млрд рублей, что объясняется стратегической ценностью актива для развития автокредитования «Т-Банка».
Ключевой вывод:
Продажа «Авто.ру» — это не просто разовая сделка, а часть стратегии «Яндекса» по перераспределению капитала из зрелых активов с ограниченным потенциалом роста в быстрорастущие технологические направления. Компания заявила, что возврат на вложенный капитал (ROIC) достигает 33%. Однако важно понимать: 25,7 млрд рублей разового дохода существенно искажают чистую прибыль за первое полугодие 2026 года. Без этого дохода чистая прибыль составила бы около 67,7 млрд рублей, что всё равно впечатляет, но уже не создает иллюзии гиперроста.
Подробнее...





Комментарии (0)