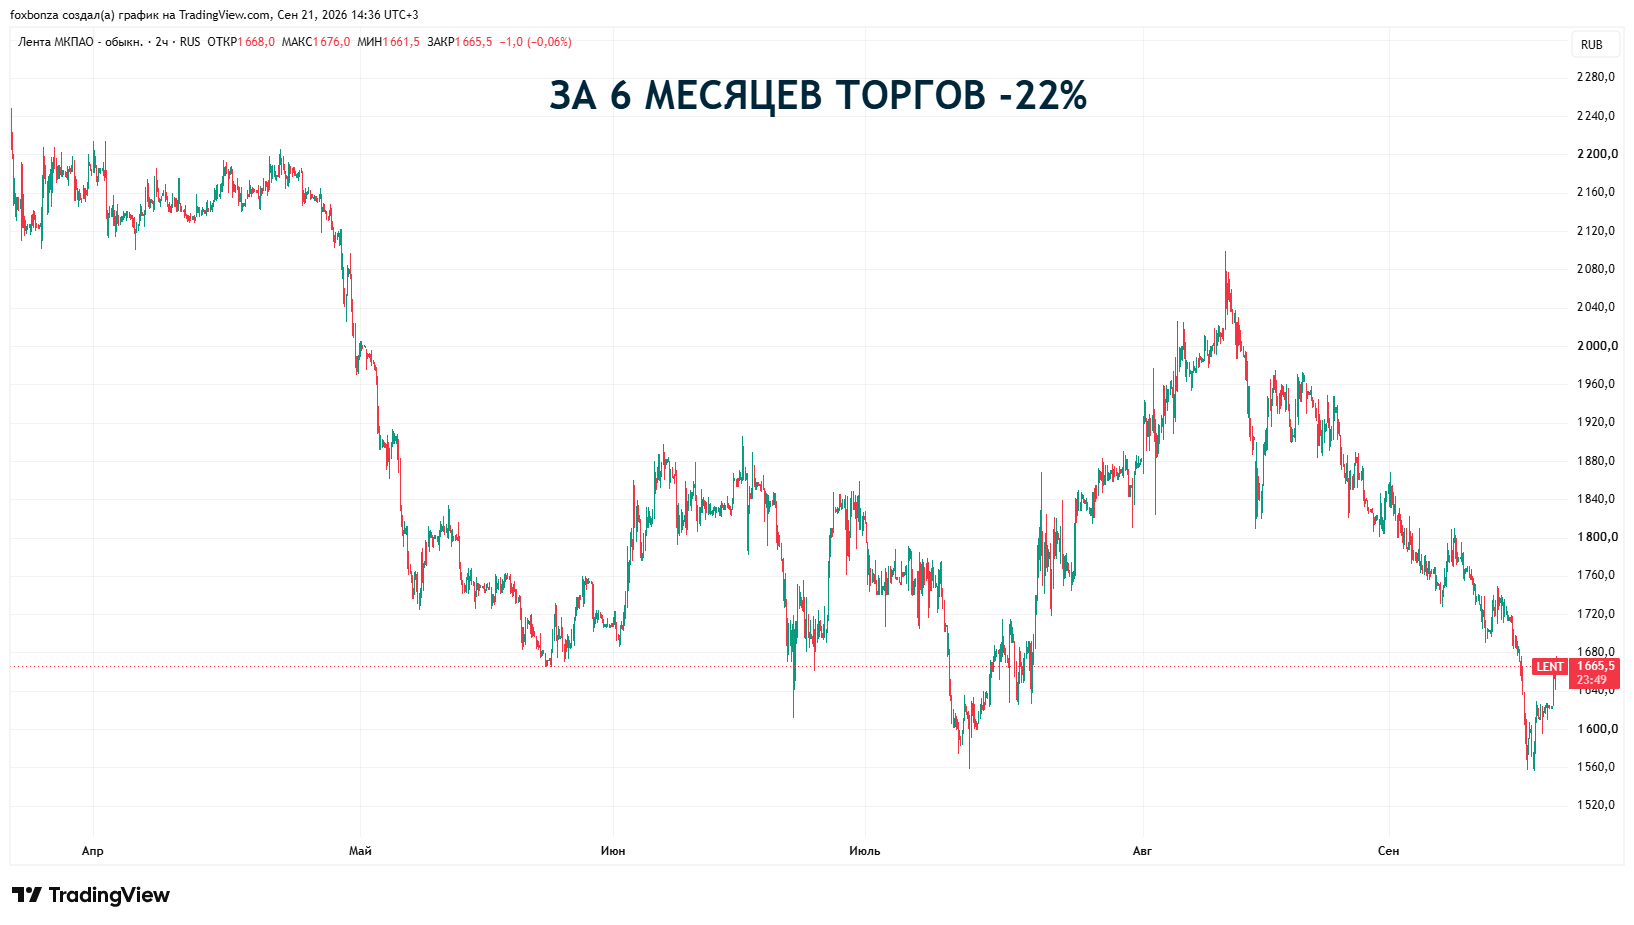
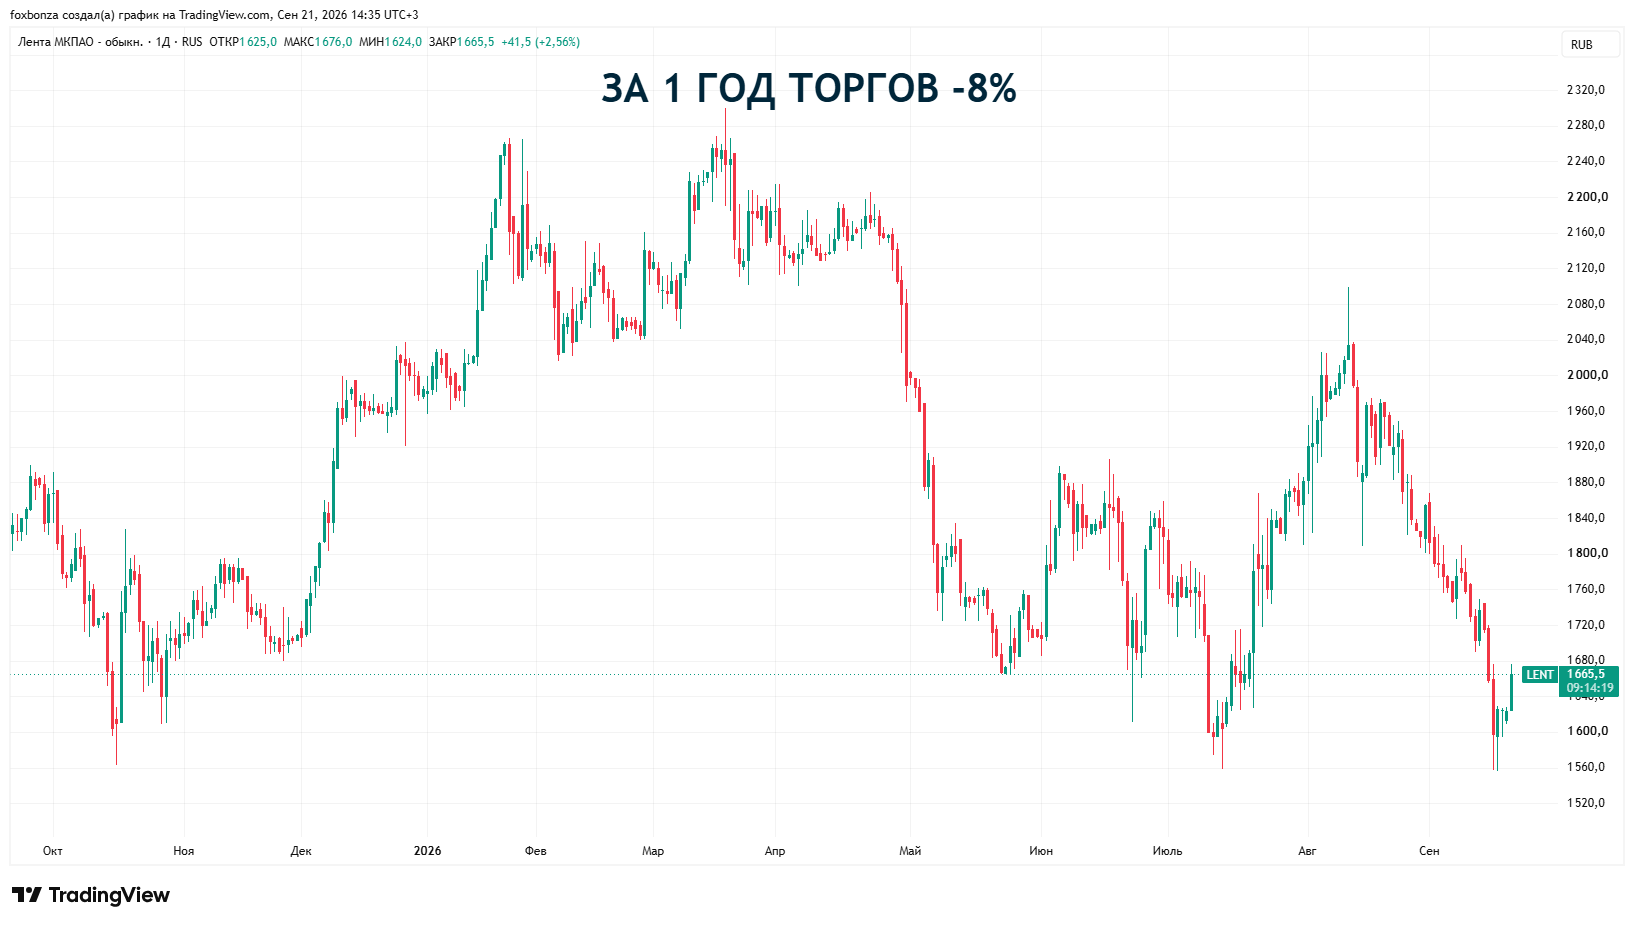
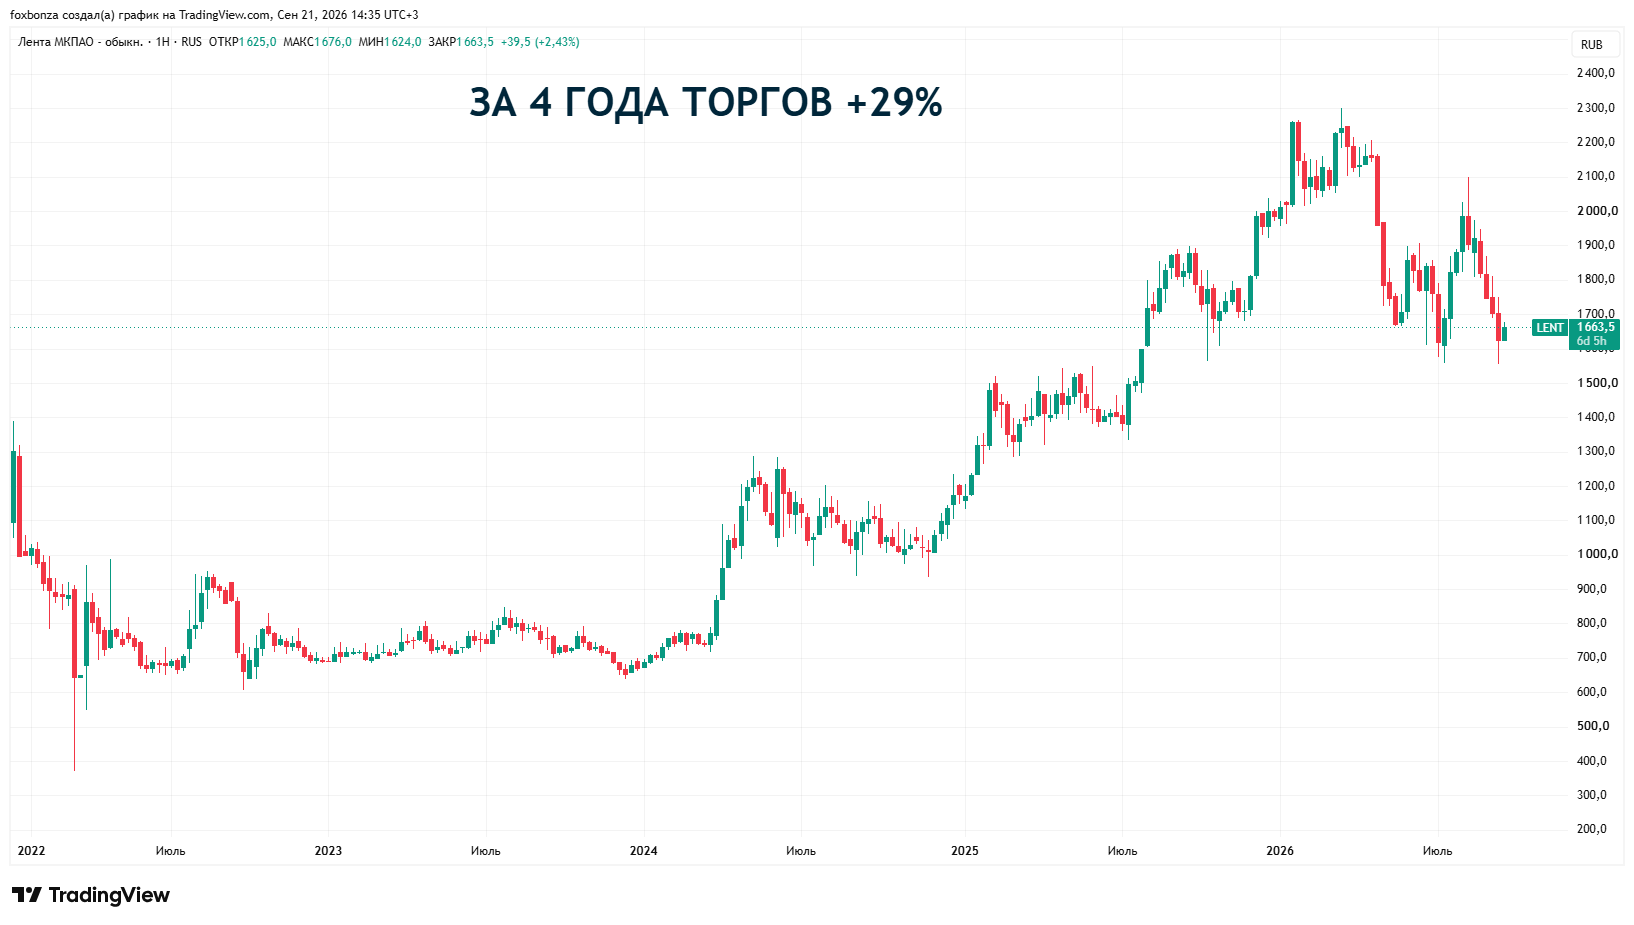
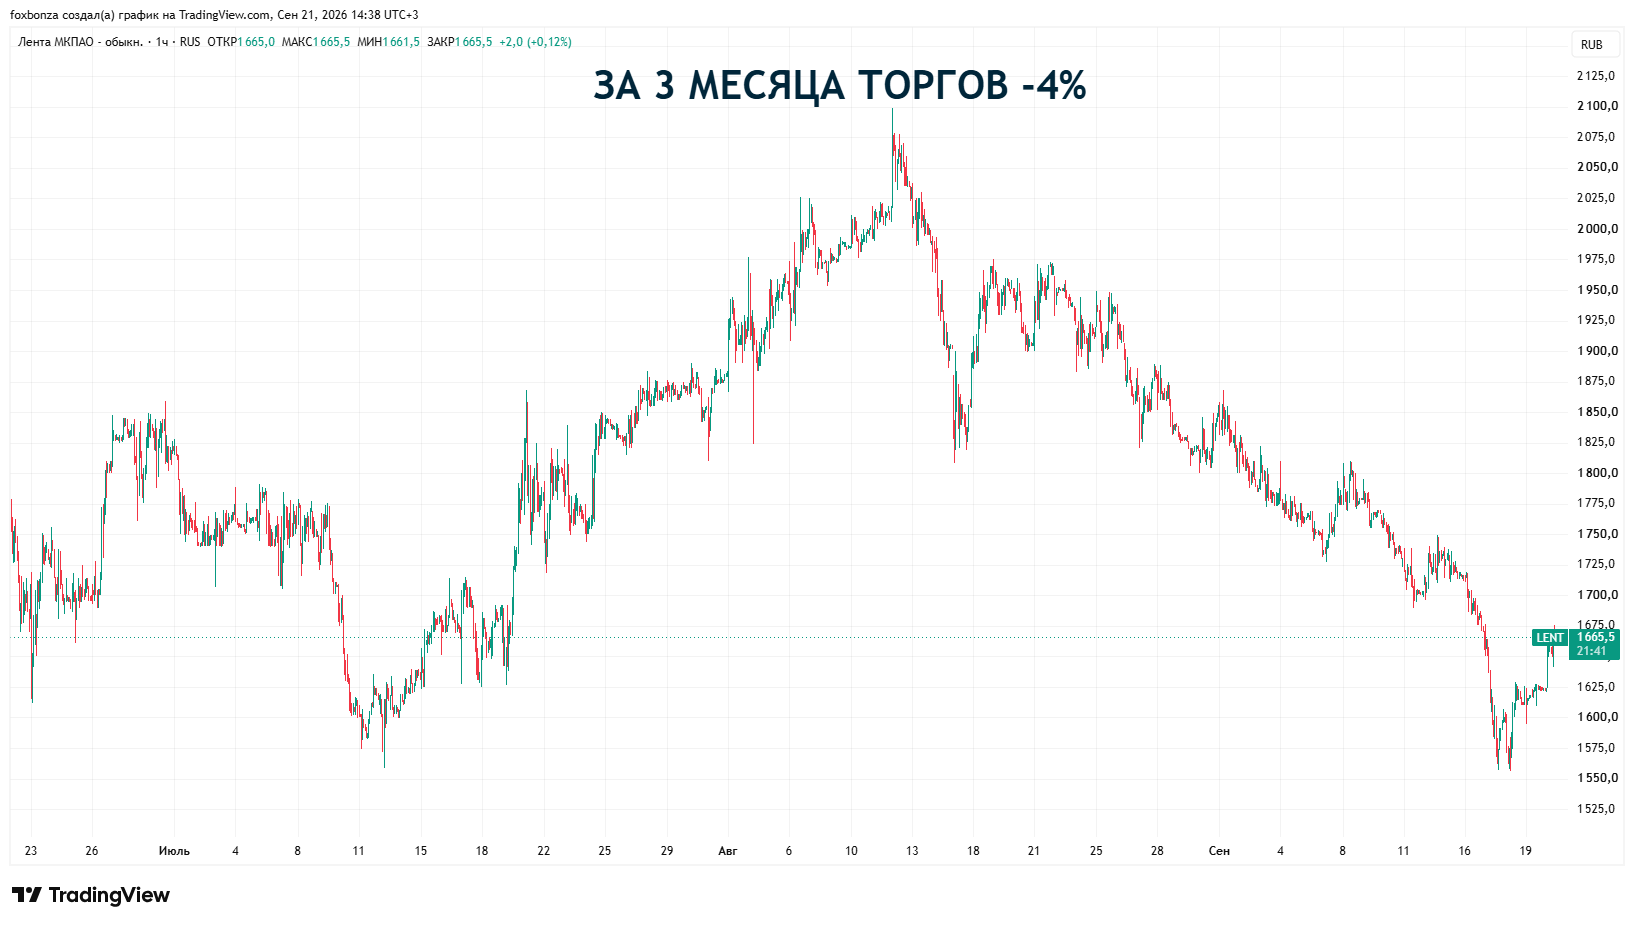
Разбор МКПАО Лента (LENT) отчетности и перспектив акций компании

Отчетность МКПАО Лента (LENT) - можно сказать главная интрига российского рынка, потому что: компания ударными темпами наращивает выручку и можно сказать проглатывает конкурентов одного за другим. При этом, что интересно, долговая нагрузка остается в абсолютно комфортной зоне. Да, чистая прибыль за первое полугодие 2026 года просела почти на четверть, но это плата за будущий синергетический ответ, пока тревоги в этом в Foxbonza Инвестиции не видят. Компания набирает 3.4 балла из 5. Акции не дополняются в Инвестиционной Копилке Foxbonza только из-за отсутствия дивидендов и неопределенности по срокам восстановления прибыли, но LENT остаётся в листе наблюдения Foxbonza Коллекция. Не является инвестиционной рекомендацией!
Foxbonza.ru Инвестиции в соцсетях
| Статью и актив обсуждаем здесь

О компании

МКПАО Лента (LENT) — теперь уже один из крупнейших игроков на российском рынке продуктового ритейла. Компания развивает сеть гипермаркетов, супермаркетов и магазинов у дома, с недавнего времени занимая лидирующие позиции в отрасли. Операционная деятельность заключается в управлении розничными магазинами, закупке, логистике и продаже товаров повседневного спроса. На момент публикации: количество выпущенных акций составляет 115 985 197 штук, цена акции — 1667 рублей, капитализация компании — около 193,4 млрд рублей.

Что нравится Лису в отчете

Лента наращивает обороты. Выручка за первое полугодие 2026 года выросла на 26,2 процента по сравнению с аналогичным периодом прошлого года и достигла 648,5 млрд рублей. Это мощный рывок. Для сравнения, за весь 2025 год выручка составляла 1 103,6 млрд рублей. 

Компания активно растет не только органически, но и за счет поглощений. Лис особо отметил приобретение сети гипермаркетов О'КЕЙ, которое добавило к выручке почти 9,4 млрд рублей с даты покупки. 

Показатель EBITDA за первое полугодие 2026 года вырос на 11,9 процента и составил 58,3 млрд рублей. Это значит, что даже при росте издержек компания сохраняет способность генерировать операционную прибыль. Долговая нагрузка Net Debt/EBITDA составляет всего 1,15 — вполне комфортный показатель.

Что настораживает лисий хвост

Чистая прибыль за первое полугодие 2026 года упала на 25,5 процента и составила 10,7 млрд рублей против 14,3 млрд годом ранее. Компания много тратит на поглощения и затратную интеграцию новых активов. 

Процентные расходы выросли на 30 процентов до 19,2 млрд рублей, так как долговая нагрузка увеличилась. Операционные расходы также выросли на 34,3 процента до 121,9 млрд рублей. Но пока это бухгалтерское эхо активной экспансии. Если бы долг вылезал за пределы комфорта, если бы EBITDA падала, а не росла, тогда да, это был бы красный флажок для Лиса. Пока нет. 

Отрицательный свободный денежный поток в минус 18,4 млрд рублей — это момент, который заслуживает внимания, но опять же, пока - внимания, а не паники. 

Capex вырос до 38,4 млрд рублей, потому что компания строит новые магазины, интегрирует приобретенные сети, вкладывается в логистику. Что радует - что это инвестиции в будущее, а не проедание капитала.

Взгляд в будущее

Не то что Лису, любому ежу понятно, что Лента находится в фазе активной экспансии. Менеджмент четко даёт понять: компания покупает конкурентов, чтобы увеличить долю рынка. Интеграция О'КЕЙ и ОБИ — это стратегические шаги, которые могут дать синергию в будущем, но в краткосрочной перспективе они съедают прибыль. Лис предполагает, что во втором полугодии 2026 года давление на прибыль сохранится из-за роста процентных расходов. Однако если компании удастся успешно интегрировать новые активы и повысить операционную эффективность, это может стать драйвером для восстановления чистой прибыли в 2027 году. Неиспользованные кредитные линии 283,9 млрд рублей — это подушка безопасности. Лис будет следить за динамикой чистого долга и рентабельностью.

Ответьте на вопросы: 
Как вы относитесь к акциям МКПАО Лента (LENT): покупаете, продаёте, держите в портфеле или смотрите на них со стороны? Какой риск во владении акциями МКПАО Лента (LENT) выделили бы вы?

Вывод

Акции МКПАО Лента (LENT) не пополняются в Инвестиционной Копилке Foxbonza Инвестиции только из-за отсутствия дивидендов и неопределенности по срокам восстановления чистой прибыли. Однако Лису положение дел даже нравится и он продолжит внимательно следить за этим активом в рамках листа наблюдения Foxbonza Коллекция, так как компания является лидером рынка и активно консолидирует отрасль. Потенциал роста выручки остается высоким, а долговая нагрузка не вызывает опасений. Компания консолидирует рынок, увеличивает долю, наращивает выручку двузначными темпами. Когда интеграция завершится и синергия начнет работать, прибыль восстановится. Отчетность МКПАО Лента показывает, что компания на правильном пути. 
Инфографика

Приобретения МКПАО Лента (LENT) на рынке

10 августа 2026 года подконтрольная «Ленте» компания «РБФ Ритейл» получила 99,56% компании «О'кей». «Лента» официально стала владельцем гипермаркетов «О'кей».

«Лента» купила «OBI Россия», сообщается на сайте «Ленты». Сделка предполагает приобретение 25 магазинов. ФАС одобрила сделку. OBI сменит название на «DOM Лента».

Итоговый рейтинг компании: 3.4 из 5

Блок: Динамика акции (Средняя оценка блока: 3.0 из 5)

Блок: Финансовые показатели и мультипликаторы (Средняя оценка блока: 4.5 из 5)

Рост выручки: Оценка 5 из 5. Значение: 648,5 млрд руб. за 6 месяцев 2026 года, изменение: +26,2 процента. Расчет: (648,5 - 513,9) / 513,9 * 100.
Чистая прибыль: Оценка 3 из 5. Значение: 10,7 млрд руб., изменение: -25,5 процента. Расчет: (10,7 - 14,3) / 14,3 * 100.
Свободный денежный поток (FCF): Оценка 3 из 5. Значение: -18,4 млрд руб. Расчет: 20,0 млрд руб. (CFO) - 38,4 млрд руб. (Capex). Отрицательный, но объяснимый.
Рентабельность по EBITDA (Margin): Оценка 4 из 5. Значение: 9,0 процентов. Расчет: 58,3 / 648,5 * 100.
Net Debt/EBITDA: Оценка 5 из 5. Значение: 1,15. Расчет: (159,3 - 25,2) / 116,6. Чистый долг 134,1 млрд руб. делим на годовую EBITDA 116,6 млрд руб. Показатель в комфортной зоне, долг обслуживается.
ROA (Рентабельность активов): Оценка 3 из 5. Значение: 1,5 процента. Расчет: 10,7 / 689,3 * 100.
ROE
(Рентабельность собственного капитала): Оценка 3 из 5. Значение: 5,6 процента. Расчет: 10,7 / 190,7 * 100.
ROIC (Рентабельность инвестированного капитала): Оценка 4 из 5. Значение: 4,1 процента. Расчет: (10,7 * (1-0,25)) / (190,7 + 159,3) * 100.
P/S (Капитализация/Выручка): Оценка 4 из 5. Значение: 0,15. Расчет: 193,4 / 1297.
P/E
(Цена/Прибыль): Оценка 3 из 5. Значение: 9,0. Расчет: 1667 / 0,185.
P/B
(Цена/Балансовая стоимость): Оценка 4 из 5. Значение: 1,0. Расчет: 193,4 / 190,7.
EV/EBITDA (Enterprise Value/ EBITDA): Оценка 5 из 5. Значение: 2,8. Расчет: (193,4 + 134,1) / 116,6.

Блок: Дивиденды (Средняя оценка блока: 1.0 из 5)

Прогнозируемая дивидендная доходность: Оценка 1 из 5. 
Коэффициент выплат по Положению о дивидендах (Payout Ratio): Оценка 1 из 5. Значение: 0 процентов. 
История выплат: дивидендная история отсутствует: 1 балл. 

Блок: Факторы роста (Средняя оценка блока: 5.0 из 5)

Ключевые благоприятные факторы: консолидация рынка, рост потребительского спроса, синергия от поглощений. Оценка 5 из 5. Менеджмент активно использует эти факторы, покупая конкурентов. Оценка 5 из 5.

Блок: Оценка рисков (Средняя оценка блока: 4.0 из 5)

Операционные риски: низкие, интеграция новых активов идет по плану. Оценка 4 из 5. Макроэкономические риски: средние, инфляция и процентные ставки могут давить на маржу. Оценка 3 из 5. Отраслевые риски: средние, конкуренция высокая. Оценка 4 из 5. Финансовые риски: низкие, долговая нагрузка комфортная, ликвидность достаточная. Оценка 5 из 5.

Подробнее...

Не является инвестиционной рекомендацией!

0

Комментарии (0)

* Поля обязательны для заполнения. Ваш email не будет опубликован.
Комментариев пока нет. Будьте первым!
Коды акций


Мы используем файлы cookies. Оставаясь на сайте, вы соглашаетесь с политикой их использования